汽车电动涡轮增压器市场

汽车电动涡轮增压器市场研究报告按燃料类型(汽油、柴油、电动、混合动力)、按应用(乘用车、商用车、摩托车)、按技术(废热回收、电动增压、可变几何)、按发动机类型(内燃机、混合动力发动机、电动马达)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年
ID: MRFR/AT/37038-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: November 06, 2026
Automotive Electric Turbocharger Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.72%
2024 Market Size$ 1.31 Billion
2025 Market Size$ 1.44 Billion
2035 Market Size$ 3.63 Billion
Key Players
Honeywell
BorgWarner
Continental
Mitsubishi Electric
Valeo
IHI Corporation
Opportunities
  • Rising Demand for Fuel Efficiency
  • Technological Innovations in Turbocharging
  • Regulatory Pressure for Emission Reductions

汽车电动涡轮增压器市场 摘要

根据市场研究未来的分析,汽车电动涡轮增压器市场规模在2024年估计为13.08亿美元。预计汽车电动涡轮增压器行业将从2025年的14.35亿美元增长到2035年的36.28亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为9.72%。

主要市场趋势和亮点

汽车电动涡轮增压器市场因技术进步和可持续性努力的增加而准备实现显著增长。

  • 市场对可持续性的关注日益增加,影响制造商在电动涡轮增压技术上的创新。
  • 电动马达的技术进步正在提高电动涡轮增压器的效率和性能。
  • 与混合动力和电动车辆的整合正成为一个关键趋势,特别是在北美市场,该市场仍然是最大的。
  • 对燃油效率的需求上升和减排的监管压力是推动汽油和乘用车细分市场增长的主要驱动因素。

市场规模与预测

2024市场规模 13.08(十亿美元)
2035市场规模 36.28(十亿美元)
年均增长率(2025 - 2035) 9.72%

主要参与者

霍尼韦尔(美国),博格华纳(美国),大陆(德国),三菱电机(日本),法雷奥(法国),IHI公司(日本),加勒特动力(瑞士),马赫勒(德国),施耐德电气(法国)

汽车电动涡轮增压器市场 驱动因素

对燃油效率的需求上升

汽车电动涡轮增压器市场正在经历对燃油高效车辆的显著需求激增。随着消费者对环境问题和燃油成本的认识不断提高,制造商被迫进行创新。电动涡轮增压器通过优化空气进气来提高发动机效率,这可以带来更好的燃油经济性。根据最近的数据,配备电动涡轮增压器的车辆相比传统涡轮系统可以实现高达20%的燃油效率提升。随着监管机构施加更严格的排放标准,这一趋势可能会持续下去,推动汽车制造商采用减少燃油消耗和排放的技术。因此,汽车电动涡轮增压器市场有望增长,因为它与消费者偏好和监管要求相一致。

涡轮增压技术的创新

技术进步是汽车电动涡轮增压器市场的驱动力。电动马达技术和材料科学的创新导致了更高效和更紧凑的涡轮增压器的发展。这些进步使得涡轮增压器的转速提升时间更快,并在各种发动机类型中提高了性能。例如,先进传感器和控制系统的集成使得能够实时调整增压压力,从而增强发动机的响应能力。市场数据显示,预计未来五年电动涡轮增压器的采用率将每年增加约15%,反映了行业对创新的承诺。随着制造商继续投资于研发,汽车电动涡轮增压器市场可能会见证一波新产品的推出,以满足多样化的消费者需求。

减排的监管压力

旨在减少车辆排放的监管框架是汽车电动涡轮增压器市场的关键驱动因素。全球各国政府正在实施严格的排放标准,迫使汽车制造商采用更清洁的技术。电动涡轮增压器在提高发动机效率和减少有害排放方面发挥着至关重要的作用。例如,欧洲推出的欧7标准预计将加速先进涡轮增压技术的采用。市场分析师建议,遵守这些规定可能导致新车型中电动涡轮增压器的使用增加30%。随着制造商努力满足这些不断变化的标准,汽车电动涡轮增压器市场可能会经历强劲增长。

消费者对性能和动力的偏好

消费者的偏好正向提供增强性能和动力的车辆转变,这对汽车电动涡轮增压器市场是一个重要驱动因素。随着驾驶者寻求更动态的驾驶体验,对提供即时动力传递的技术的需求正在增加。电动涡轮增压器可以按需提供增压,提高加速和整体车辆响应能力。市场研究未来表示,配备电动涡轮增压器的车辆被认为更强大且更高效,从而提高了消费者满意度。这一趋势预计将持续,电动涡轮增压器在性能导向车辆中的市场份额预计将增加。随着汽车制造商响应这些消费者需求,汽车电动涡轮增压器市场可能会扩大,受到对增强驾驶体验的渴望驱动。

电动和混合动力车辆细分市场的增长

汽车电动涡轮增压器市场受到电动和混合动力车辆细分市场增长的显著影响。随着这些车辆的普及,对提升性能和效率的组件的需求变得至关重要。电动涡轮增压器特别适合混合动力应用,因为它们可以在不妨碍燃油效率的情况下提供额外的动力。最近的统计数据显示,混合动力车辆市场预计在未来五年将以25%的复合年增长率增长。这一增长可能会推动电动涡轮增压器的采用,因为制造商寻求优化其混合动力产品的性能。因此,汽车电动涡轮增压器市场将从这一趋势中受益,因为它与汽车行业向电气化的更广泛转变相一致。

市场细分洞察

按燃料类型:汽油(最大细分市场)与电动(增长最快)

在汽车电动涡轮增压器市场中,燃料类型细分市场在其主要细分市场中呈现出多样化的分布:汽油、柴油、电动和混合动力。目前,汽油占据最大份额,这得益于其在传统内燃机中的广泛使用。柴油紧随其后,特别是在商业车辆中,而电动和混合动力细分市场由于日益增长的环保车辆替代品趋势而稳步获得关注。这种分布反映了消费者偏好和有利于降低排放的监管影响。

燃料类型:汽油(主导)与电动(新兴)

汽油动力车辆在汽车电动涡轮增压器市场中占主导地位,因为它们长期以来一直是消费者的选择,因其性能和发动机效率。汽油细分市场受益于广泛的基础设施和加油站。相比之下,电动细分市场迅速崛起,成为重要参与者,受到创新和电池技术进步的推动。消费者对可持续选项的需求增加以及政府对电动汽车的激励措施推动了这一细分市场的增长。尽管汽油仍然占主导地位,但电动涡轮增压器正变得不可或缺,以满足未来的排放法规。

按应用:乘用车(最大)与商用车(增长最快)

在汽车电动涡轮增压器市场中,应用细分市场分为乘用车、商用车和摩托车。在这些细分市场中,乘用车因其广泛采用涡轮增压技术以提高性能和燃油效率而占据最大市场份额。商用车紧随其后,受到严格排放法规和对燃油经济性日益重视的推动。摩托车虽然在市场份额上较小,但随着消费者对性能提升的兴趣增加,正逐渐成为一个显著的应用领域。应用细分市场的增长趋势主要受到技术进步和消费者偏好变化的影响。车辆电气化的推动使乘用车受益,因为制造商采用电动涡轮增压系统以提高性能。相比之下,商用车细分市场由于对更好燃油效率和遵守环境法规的需求而经历快速增长。摩托车对电动涡轮增压器的需求也在上升,因为骑行者寻求增强的动力和效率,代表了市场的新前沿。

乘用车(主导)与摩托车(新兴)

乘用车在汽车电动涡轮增压器市场中仍然是主导细分市场,这归因于它们在消费者汽车性能中的关键角色。对乘用车燃油效率和性能的日益重视使制造商广泛采用电动涡轮增压技术,从而实现更优的动力传递和响应。随着消费者偏好向环保选项转变,这些车辆体现了性能与可持续性的结合,推动了它们的市场地位。相比之下,摩托车作为一个新兴细分市场,具有高增长潜力,因为制造商在轻量化电动涡轮增压器方面进行创新。摩托车行业正在经历性能调校的复兴,骑行者寻求不仅提供动力,还能改善遥测和骑行舒适性的增强。随着电动涡轮增压器在摩托车中的普及,其在性能爱好者中的吸引力可能会增加。

按技术:废热回收(最大)与电动增压(增长最快)

在汽车电动涡轮增压器市场中,废热回收占据最大市场份额,受到对提高燃油效率和减少排放日益增长的需求的推动。这项技术利用废能来补充发动机动力,有效地为可持续汽车解决方案做出贡献。与此同时,电动增压正在迅速崛起,受到寻求提高车辆性能和响应性的汽车制造商的青睐。随着电气组件的进步,它呈现出显著的成本优势。

技术:废热回收(主导)与电动增压(新兴)

废热回收技术利用发动机排气中的多余热量来产生额外能量,使其在汽车领域中占据主导地位。其效率和整合可再生能源解决方案的潜力使其成为未来发动机设计的重要组成部分,符合全球可持续发展趋势。另一方面,电动增压专注于即时响应和动力传递,吸引了以性能为导向的消费者。它承诺增强加速,特别是在混合动力和电动汽车中,因此在市场上代表了一个新兴力量,因为制造商寻求满足消费者对动力和效率的变化偏好。

按发动机类型:内燃机(最大)与电动机(增长最快)

汽车电动涡轮增压器市场的特点是发动机类型的多样化分布,其中内燃机(ICE)占据最大市场份额。这种主导地位主要归因于传统车辆的广泛使用,这些车辆依赖于内燃机,因此显示出对电动涡轮增压技术的显著采用,以提高性能和效率。另一方面,电动机细分市场正在迅速获得关注,受到电动汽车(EV)生产增加和消费者对更环保技术偏好的推动,这创造了一个有前景的增长环境。

发动机类型:内燃机(主导)与电动机(新兴)

内燃机(ICE)长期以来一直是汽车行业的支柱,提供强大的性能和完善的燃料分配和维护基础设施。制造商越来越多地集成电动涡轮增压器以提高效率和减少排放,使内燃机在与新兴技术的竞争中更具竞争力。相反,电动机代表了市场中的新兴力量,受到电动汽车采用激增和电池技术进步的推动。这些电动机受益于消费者对可持续性的日益倾斜,促使汽车制造商在电动涡轮增压解决方案上进行大量投资,以提高性能,同时满足严格的排放法规要求。

获取关于汽车电动涡轮增压器市场的更多详细见解

区域洞察

北美:创新和需求激增

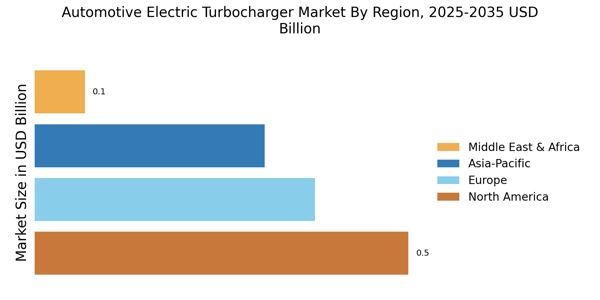
北美正在见证汽车电动涡轮增压器市场的显著增长,推动因素是对燃油高效车辆的需求增加和严格的排放法规。该地区占全球市场份额的约40%,成为最大的市场。美国是主要贡献者,得益于电动汽车技术的进步和政府激励措施促进清洁交通解决方案。霍尼韦尔和博格华纳等关键参与者主导着竞争格局,利用其技术专长进行创新和增强产品供应。美国主要汽车制造商的存在进一步推动了市场增长,因为他们越来越多地采用电动涡轮增压器以满足监管标准和消费者对性能和效率的偏好。预计随着更多公司投资于研发以提高电动涡轮增压器的效率和集成,市场将继续扩展。

欧洲:受法规驱动的市场增长

欧洲正在成为汽车电动涡轮增压器市场的关键地区,推动因素是严格的排放法规和强烈的电气化推动。该地区占全球市场份额的约30%,成为第二大市场。德国和法国等国家在推动电动汽车采用和涡轮增压技术创新方面处于领先地位,拥有强有力的政策支持。竞争格局的特点是大陆和法雷奥等关键参与者,他们正在积极投资于研发以提高产品效率和性能。欧洲市场还见证了汽车制造商与技术公司之间的合作,以开发先进的电动涡轮增压解决方案。这种协同预计将加速市场增长,因为该地区向可持续汽车技术过渡。

亚太地区:新兴市场潜力

亚太地区正在迅速成为汽车电动涡轮增压器市场的重要参与者,推动因素是车辆生产的增加和消费者对燃油高效技术的需求上升。该地区占全球市场份额的约25%,中国是最大的市场,得益于其庞大的汽车工业和促进电动汽车的政府倡议。日本和韩国也通过技术进步和强大的汽车行业对市场增长做出重要贡献。竞争格局中,三菱电机和IHI公司等关键参与者专注于创新和战略合作,以增强其市场存在。随着该地区继续投资于电动汽车基础设施和技术,电动涡轮增压器的需求预计将激增,使亚太地区成为未来汽车行业增长的关键市场。

中东和非洲:未开发的市场机会

中东和非洲地区在汽车电动涡轮增压器市场中呈现出未开发的机会,推动因素是车辆拥有量的增加和对燃油效率的日益关注。该地区目前占全球市场份额的约5%,随着汽车制造商扩大其运营,具有显著增长的潜力。南非和阿联酋等国家在推动交通效率和可持续性方面的政府倡议的支持下,走在前列。竞争格局仍在发展中,像加勒特动力和马赫勒等关键参与者开始建立立足点。随着该地区汽车行业的发展,越来越多的兴趣集中在采用先进技术,包括电动涡轮增压器,以满足消费者需求和监管要求。这一转变预计将推动市场增长,因为更多制造商认识到将电动涡轮增压解决方案集成到其车辆中的好处。

汽车电动涡轮增压器市场 Regional Image

主要参与者和竞争洞察

汽车电动涡轮增压器市场目前的特点是动态的竞争格局,推动因素是对车辆燃油效率和减少排放的需求不断增加。霍尼韦尔(美国)、博格华纳(美国)和法雷奥(法国)等关键参与者通过创新和技术进步战略性地定位自己。霍尼韦尔(美国)专注于提升其电动涡轮增压器技术以改善性能和效率,而博格华纳(美国)则强调其对可持续性和电气化的承诺,与全球汽车趋势保持一致。法雷奥(法国)也在研发方面进行大量投资,以开发先进的电动涡轮增压解决方案,这共同塑造了一个优先考虑技术实力和环境责任的竞争环境。在商业策略方面,公司越来越多地本地化制造,以降低成本并提高供应链效率。市场似乎适度分散,多个参与者争夺市场份额。这种分散使得产品和创新的多样化成为可能,尽管这也加剧了关键参与者之间的竞争。这些公司的集体影响力是显著的,因为它们推动电动涡轮增压器技术的进步并设定行业标准。

在八月,霍尼韦尔(美国)宣布与一家领先的电动汽车制造商建立合作关系,将其最新的电动涡轮增压器技术集成到即将推出的车型中。这一合作在战略上非常重要,因为它不仅增强了霍尼韦尔的市场存在感,还与汽车行业电气化的日益趋势保持一致。通过与一家知名的电动汽车制造商合作,霍尼韦尔将自己置于创新的前沿,可能会占据更大的电动汽车市场份额。

在九月,博格华纳(美国)推出了专为混合动力汽车设计的新型电动涡轮增压器。这一发布表明博格华纳的战略是迎合汽车行业不断变化的需求,特别是随着混合动力技术的普及。这一产品线的推出可能增强博格华纳的竞争优势,因为它展示了公司提供满足现代汽车工程需求的解决方案的承诺。

在七月,法雷奥(法国)通过在东欧开设新的制造设施来扩大其生产能力,旨在增加电动涡轮增压器的产量。这一战略举措不仅提高了法雷奥的运营效率,还使公司能够更好地服务于其欧洲客户。扩张反映了法雷奥在响应需求上主动扩大运营的做法,从而巩固了其在市场中的地位。

截至十月,汽车电动涡轮增压器市场的竞争趋势越来越多地受到数字化、可持续性和人工智能集成的定义。关键参与者之间的战略联盟正在塑造市场格局,促进创新和合作。展望未来,竞争差异化可能会演变,从基于价格的竞争转向关注技术创新、供应链的可靠性和可持续实践。这一转变强调了适应市场需求和利用先进技术以保持竞争优势的重要性。

汽车电动涡轮增压器市场市场的主要公司包括

近期行业发展

汽车电动涡轮增压器市场的最新发展显示出创新和竞争动态的显著上升。加勒特动力在提升其产品线以满足对燃油高效技术日益增长的需求方面取得了进展,而法雷奥则专注于开发混合电动涡轮增压器,这在市场上引起了关注。

IHI公司和日立汽车系统正在积极合作,以响应不断变化的排放法规集成电动涡轮增压解决方案,突显出向清洁技术的趋势。

电装、马赫勒和德尔福科技也在研发方面进行投资,以推出旨在提升发动机性能和效率的先进电动涡轮增压器。

正在进行的并购形势中,霍尼韦尔和博格华纳等知名公司正在探索战略联盟,以扩大其在电动涡轮增压解决方案中的市场存在,三菱电机和大陆也表现出协同其技术能力的兴趣。

这些公司的市场估值不断增长,源于消费者对高性能车辆的需求增加,从而积极影响电动涡轮增压器细分市场。

总体而言,竞争格局正在演变,以创新和关键参与者之间的战略合作为特征。

未来展望

汽车电动涡轮增压器市场 未来展望

汽车电动涡轮增压器市场预计在2025年至2035年期间以9.72%的年均增长率增长,推动因素是对燃油效率的需求增加和严格的排放法规。

新机遇在于:

  • 为混合动力汽车开发集成电动涡轮增压器系统。

到2035年,市场预计将保持强劲,推动因素是创新和战略合作伙伴关系。

市场细分

汽车电动涡轮增压器市场燃料类型展望

  • 汽油
  • 柴油
  • 电动
  • 混合动力

汽车电动涡轮增压器市场技术展望

  • 废热回收
  • 电动增压
  • 可变几何

汽车电动涡轮增压器市场应用展望

  • 乘用车
  • 商用车
  • 摩托车

汽车电动涡轮增压器市场发动机类型展望

  • 内燃机
  • 混合动力发动机
  • 电动机

报告范围

市场规模 2024 13.08(亿美元)
市场规模 2025 14.35(亿美元)
市场规模 2035 36.28(亿美元)
年均复合增长率(CAGR) 9.72%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 霍尼韦尔(美国)、博格华纳(美国)、大陆(德国)、三菱电机(日本)、法雷奥(法国)、IHI公司(日本)、加勒特动力(瑞士)、马赫勒(德国)、施耐德电气(法国)
覆盖的细分市场 燃料类型、应用、技术、发动机类型、区域
关键市场机会 对燃油效率和减少排放的需求增长推动汽车电动涡轮增压器市场的创新。
关键市场动态 对燃油效率的需求上升推动电动涡轮增压器技术和竞争市场动态的创新。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

常见问题

到2035年,汽车电动涡轮增压器市场的预计市场估值是多少?

汽车电动涡轮增压器市场的预计市场估值预计到2035年将达到36.28亿美元。

2024年汽车电动涡轮增压器市场的市场估值是多少?

2024年汽车电动涡轮增压器市场的整体市场估值为13.08亿美元。

在2025年至2035年的预测期内,汽车电动涡轮增压器市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,汽车电动涡轮增压器市场的预期年均增长率为9.72%。

哪个燃料类型细分市场预计在汽车电动涡轮增压器市场中增长最快?

汽油细分市场预计将从2024年的5亿美元增长到2035年的14亿美元。

推动汽车电动涡轮增压器市场的主要应用是什么?

主要应用包括乘用车,预计将从2024年的7.85亿美元增长到2035年的19.78亿美元。

哪个技术细分市场预计在汽车电动涡轮增压器市场中显示出显著增长?

电动增压技术细分市场预计将从2024年的5.24亿美元增长到2035年的14.58亿美元。

汽车电动涡轮增压器市场中柴油燃料类型细分市场的预期增长是多少?

柴油燃料类型细分市场预计将从2024年的4亿美元增长到2035年的11亿美元。

汽车电动涡轮增压器市场的主要参与者是谁?

汽车电动涡轮增压器市场的主要参与者包括霍尼韦尔、博格华纳和法雷奥等。

汽车电动涡轮增压器市场中混合动力发动机细分市场的预计增长是多少?

混合动力发动机细分市场预计将从2024年的3亿美元增长到2035年的9亿美元。

摩托车市场与汽车电动涡轮增压器市场中的其他应用相比如何?

摩托车应用细分市场预计将从2024年的1.3亿美元增长到2035年的5.96亿美元,显示出与其他应用相比较小但显著的增长。

作者
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, automotive engineering journals, technical standards documentation, and authoritative transportation organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), US Department of Transportation (DOT), European Environment Agency (EEA), European Automobile Manufacturers' Association (ACEA), International Energy Agency (IEA), International Council on Clean Transportation (ICCT), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO) automotive standards, California Air Resources Board (CARB), Japan Automobile Manufacturers Association (JAMA), China Association of Automobile Manufacturers (CAAM), International Energy Agency (IEA) Global EV Outlook, OECD Transport Statistics, World Bank Transport Data, and national automotive ministry reports from key markets including Germany (KBA), UK (SMMT), and India (SIAM). These sources were used to collect emission regulation standards, fuel efficiency mandates, vehicle production statistics, technology adoption trends, and market landscape analysis for electric turbocharger systems across gasoline, diesel, hybrid, and electric powertrain applications.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of engineering, chief technology officers, heads of powertrain development, and commercial directors from tier-1 suppliers, automakers, and producers of electric turbochargers were examples of supply-side sources. Vehicle engineering directors, heads of powertrain strategies, procurement leaders from manufacturers of passenger and commercial vehicles, fleet managers, and R&D heads from automotive technology centers were examples of demand-side sources. Market segmentation, product development schedules, and information on pricing tactics, technology adoption trends, and regulatory compliance dynamics were all corroborated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across electric boosting systems, waste heat recovery turbochargers, and variable geometry technologies for gasoline, diesel, hybrid, and electric applications

Analysis of reported and modeled annual revenues specific to electric turbocharger portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × penetration rate
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.