汽车横梁市场

汽车横梁市场规模、份额与增长分析报告,按材料类型(金属、复合材料、塑料)、按制造工艺(注塑、冲压、挤出)、按车辆类型(轿车、SUV、卡车)、按功能(结构支撑、美观增强、减重)、按最终用户行业(OEM(原始设备制造商)、售后市场)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 趋势与行业预测至2035年
ID: MRFR/AT/29498-HCR 128 Pages Triveni Bhoyar, Sejal Akre Last Updated: September 17, 2026
Automotive Cross Car Beam Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.68%
2024 Market Size$ 6.21 Billion
2025 Market Size$ 6.44 Billion
2035 Market Size$ 9.24 Billion
Key Players
Continental AG
Denso Corporation
Magna International Inc.
Faurecia S.A.
Aisin Seiki Co.
Ltd.
Opportunities
  • Growing Focus on Fuel Efficiency
  • Rising Production of Electric Vehicles
  • Increasing Demand for Vehicle Safety Features

汽车横梁市场 摘要

根据市场研究未来的分析,汽车横梁市场规模在2024年预计为62.08亿美元。汽车横梁行业预计将从2025年的64.37亿美元增长到2035年的92.41亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为3.68%。

主要市场趋势和亮点

汽车横梁市场正在经历向先进材料和技术的变革性转变。

  • 市场正在显著转向轻量材料,以提高燃油效率和性能。
  • 智能技术的整合变得越来越普遍,反映了汽车创新的更广泛趋势。
  • 可持续性和耐用性正在受到关注,特别是在不断变化的消费者偏好和监管压力的背景下。
  • 主要驱动因素包括对车辆安全功能的需求上升以及电动车生产的增加,特别是在北美和亚太地区。

市场规模与预测

2024市场规模 6208(亿美元)
2035市场规模 9241(亿美元)
CAGR(2025 - 2035) 3.68%

主要参与者

大陆集团(德国),电装公司(日本),麦格纳国际公司(加拿大),法雷利亚(法国),爱信精机株式会社(日本),巴斯夫(德国),丰田纺织公司(日本),Lear公司(美国),法雷奥(法国)

汽车横梁市场 Drivers

对燃油效率的日益关注

汽车横梁市场也受到汽车制造商对燃油效率日益关注的推动。随着燃油价格波动和环境问题的上升,制造商面临着生产消耗更少燃油的车辆的压力。横梁有助于整体车辆减重,这是提高燃油效率的关键因素。最近的研究表明,较轻的车辆可以实现显著更好的燃油经济性,使横梁成为现代车辆设计中的重要组成部分。这一趋势可能会推动材料和设计的创新,因为制造商寻求在重量、安全性和性能之间取得平衡。因此,随着汽车行业优先考虑燃油高效解决方案,汽车横梁市场预计将蓬勃发展。

电动车生产的增加

汽车横梁市场正在经历由电动车(EV)生产增加驱动的转变。随着汽车行业的演变,制造商越来越关注轻量化和高效设计,以提升电动车的性能。作为车辆结构的重要组成部分,横梁正在优化以减轻重量而不影响安全性。数据显示,电动车市场预计将迅速扩张,预计未来几年电动车生产将大幅增加。这一转变不仅影响横梁的设计,还鼓励材料和制造工艺的创新。因此,汽车横梁市场将受益于对电动出行及相关工程挑战的日益重视。

对车辆安全特性的需求增加

汽车横梁市场正在经历对增强车辆安全特性的显著需求激增。随着消费者对安全性的关注增加,制造商被迫将先进的安全系统集成到他们的车辆中。横梁在提高结构完整性和碰撞安全性方面发挥着至关重要的作用,从而确保乘客安全。根据最近的数据,汽车安全系统市场预计将显著增长,这直接影响了对横梁的需求。随着监管机构施加更严格的安全标准,迫使汽车制造商投资于强大的安全特性,这一趋势可能会持续。因此,汽车横梁市场在制造商优先考虑安全的设计和工程过程中有望实现增长。

合规性和环境标准

汽车横梁市场越来越受到合规性和环境标准的影响。全球各国政府正在实施严格的法规,旨在减少车辆排放并增强安全性。这些法规迫使制造商采用符合这些标准的先进材料和设计。作为关键结构组件的横梁,必须遵守这些不断变化的法规,这通常需要在设计和制造上进行创新。数据显示,遵守环境标准正成为对新技术和材料投资的关键驱动因素。随着制造商努力满足这些要求,汽车横梁市场可能会看到对合规和可持续解决方案的需求激增,促进增长和创新。

制造工艺的技术进步

汽车横梁市场受到制造工艺技术进步的显著影响。自动化生产线和先进材料加工技术等创新正在提高横梁生产的效率和精度。这些进步使制造商能够以更低的成本生产高质量的组件,从而改善利润率。此外,计算机辅助设计(CAD)和仿真技术的整合使工程师能够优化横梁的设计,以提高性能和安全性。随着汽车行业越来越多地采用这些技术,对复杂横梁的需求可能会增加。这一趋势表明,汽车横梁市场的未来前景乐观,因为制造商利用技术来满足不断变化的消费者和监管需求。

市场细分洞察

按材料类型:金属(最大)与复合材料(增长最快)

在汽车横梁市场中,材料类型在确定车辆性能和重量方面发挥着至关重要的作用。目前,金属因其强大的强度和耐用性而占据最大份额,成为横梁的首选。复合材料因其轻量特性和增强的耐腐蚀性而受到越来越多的关注,这吸引了专注于提高燃油效率和整体车辆性能的制造商。与此同时,塑料的需求相对较低,主要是由于其在强度方面相较于金属和复合材料的局限性。

材料:金属(主导)与复合材料(新兴)

金属作为汽车横梁市场的主导材料,因其可靠性和结构完整性而被广泛青睐。它提供了必要的碰撞安全性,并能够承受重大负荷,从而增强车辆性能。然而,随着环境问题的日益关注以及对更高燃油效率车辆的推动,复合材料正逐渐成为一种可行的替代品。复合材料提供了优异的强度与重量比,这对于轻量化车辆设计尤其有利。这使得在不妥协安全性的情况下提高燃油效率成为可能。向利用先进复合材料的制造方法的转变反映了行业在遵循可持续发展目标的同时追求创新的目标。

按制造工艺:注塑(最大)与冲压(增长最快)

在汽车横梁市场中,制造工艺细分显示出其关键组成部分之间的价值分布多样化:注塑、冲压和挤出。注塑因其在生产复杂形状和轻量组件方面的高效性而稳固地确立了最大细分市场。冲压作为一个重要工艺紧随其后,而挤出在这个动态市场中占据较小的份额。

注塑(主导)与冲压(新兴)

注塑因其无与伦比的能力来创造高精度和最小废料的复杂部件,仍然是汽车横梁市场的主导技术。该工艺被青睐于生产与当代汽车性能和安全要求直接对齐的组件。冲压被视为一种新兴工艺,因其成本效益和高效的大规模生产能力而迅速被采用。它特别适用于对细节要求较低的大型部件,从而补充了注塑的能力,并有助于整体市场的灵活性。

按车辆类型:SUV(最大)与卡车(增长最快)

在汽车横梁市场中,SUV目前主导车辆类型细分,占据了市场份额的显著部分。由于消费者对更大、更灵活的车辆的偏好持续上升,SUV的受欢迎程度不断上升,以适应家庭和各种生活方式。轿车虽然仍然是一个重要细分市场,但随着买家越来越倾向于SUV以获得更好的安全性和实用性,其市场份额正在逐渐下降。卡车在市场中也占据了重要部分,稳定的需求为制造商提供了持续的支持。

SUV(主导)与卡车(新兴)

SUV在汽车横梁市场中是一个主导力量,以其宽敞的内部空间、先进的安全特性和适应各种地形的能力而闻名。由于消费者偏好向实用性和更大车辆能力的转变,这一细分市场的生产量激增。另一方面,卡车作为一个快速增长的细分市场,受到户外活动、建筑和对坚固设计日益关注的趋势影响。这个细分市场吸引了年轻人群体,他们欣赏卡车在工作和娱乐中的多功能性。汽车制造商正在扩大卡车产品线,以捕捉这一新兴市场,从而带来创新的功能和设计,增强其吸引力。

按功能性:结构支持(最大)与美学增强(增长最快)

在汽车横梁市场中,结构支持细分占据了最大的市场份额,反映了其在确保车辆安全和完整性方面的关键作用。由于制造商优先考虑刚性结构以增强碰撞安全性,这一细分市场非常普遍。美学增强虽然目前市场份额较小,但随着汽车设计趋势向视觉吸引力的结构转变,变得越来越重要。增长趋势表明,汽车行业对轻量材料和创新设计特征的关注正在上升。随着客户对更具美感的车辆的需求增加,美学增强细分市场正在迅速增长。同时,结构支持也在与先进材料的发展中不断演变,以满足严格的安全法规,突显了可靠性与风格相结合的重要性。

结构支持(主导)与美学增强(新兴)

结构支持细分在汽车横梁市场中是一个主导力量,以其在提供车辆稳定性和碰撞保护方面的基本作用而闻名。制造商在先进工程方面投入大量资金,以优化重量与强度比,确保横梁符合严格的安全法规而不妥协性能。相反,美学增强细分正在随着制造商对消费者对时尚车辆设计偏好的响应而逐渐崛起。该细分市场强调视觉吸引力,整合创新的形状和表面处理,提升车辆的整体外观。随着市场的发展,这两个细分市场可能会见证合作,美学特征将被融入坚固的结构设计中。

按最终用户行业:OEM(最大)与售后市场(增长最快)

在汽车横梁市场中,最终用户行业主要由OEM驱动,OEM因其在车辆生产中的重要角色而占据最大份额。OEM专注于创新和质量,导致对横梁的需求显著,因为它们满足各种车辆类型的需求。另一方面,售后市场正在获得关注,受到对替换零件和改装需求增长的推动,因为消费者寻求提升车辆性能和美观。该细分市场的特点是向个性化和可定制的售后解决方案的转变,以吸引多样化的客户群体。

最终用户行业:OEM(主导)与售后市场(新兴)

汽车横梁市场的OEM细分市场以大规模生产车辆的成熟制造商为特征。这些公司强调质量、安全性和遵循严格的汽车标准,确保横梁的耐用性和效率。相反,售后市场细分正在作为一个重要参与者崛起,满足寻求升级零件和配件的消费者。该行业依靠创新,提供多种产品以提升车辆的美观和性能。车辆拥有量的增加和定制趋势是推动售后市场增长的关键因素,使其成为一个有前景的扩展领域。

获取关于汽车横梁市场的更多详细见解

区域洞察

北美:汽车创新中心

北美在汽车横梁市场中见证了强劲增长,推动因素包括车辆生产增加和向轻量化材料的转变。该地区约占全球市场份额的40%,成为最大的市场。对燃油效率和安全标准的监管支持进一步促进了需求,电动车趋势也为增长做出了贡献。美国和加拿大是该领域的领先国家,主要汽车制造商和供应商如大陆集团和麦格纳国际公司在此建立了强大的存在。竞争格局的特点是创新和主要参与者之间的战略合作伙伴关系,确保了动态的市场环境。

欧洲:可持续汽车解决方案

欧洲正在成为汽车横梁市场的重要参与者,约占全球市场份额的30%,成为第二大市场。该地区的增长受到旨在减少排放和提高车辆安全性的严格法规的推动。欧盟对可持续性和汽车技术创新的承诺是市场扩张的关键驱动力。德国、法国和意大利等领先国家处于前沿,法雷利亚和巴斯夫等主要公司积极参与市场。竞争格局的特点是对研发的关注,公司在先进材料和制造流程上进行大量投资,以满足监管标准。“汽车行业正经历向可持续性和效率的转型,受到监管框架和消费者需求的推动。”

亚太地区:汽车领域的新兴强国

亚太地区正在迅速成为汽车横梁市场的强国,约占全球市场份额的25%。该地区的增长受到车辆生产增加、城市化和可支配收入上升的推动。中国和日本等国在此方面处于领先地位,政府倡导电动车和先进制造技术。中国作为最大的市场,正在对汽车基础设施和创新进行重大投资。电装公司和爱信精机株式会社等主要参与者正在扩大在该地区的业务,增强竞争。市场的特点是本地和国际参与者的混合,推动生产过程中的创新和效率,确保市场环境的活力。

中东和非洲:资源丰富的前沿

中东和非洲地区的汽车横梁市场正在逐渐增长,约占全球市场份额的5%。增长主要受到新兴经济体汽车需求上升和基础设施投资的推动。南非和阿联酋等国正专注于提升其汽车行业,得到政府倡导的本地制造支持。竞争格局仍在发展中,本地和国际参与者混合进入市场。公司越来越多地寻求建立合作伙伴关系,以利用区域资源和专业知识。Lear公司和法雷奥等主要参与者的存在预计将增强市场动态,促进该领域的增长和创新。

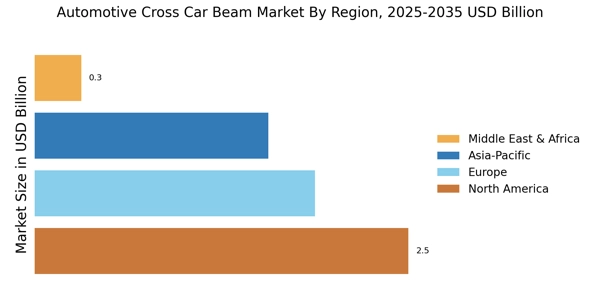
汽车横梁市场 Regional Image

主要参与者和竞争洞察

汽车横梁市场目前的特点是一个动态的竞争格局,受到创新、可持续性和技术进步的推动。大陆集团(德国)、电装公司(日本)和麦格纳国际公司(加拿大)等主要参与者通过战略举措积极塑造市场。大陆集团(德国)专注于通过整合先进材料和轻量化设计来增强其产品供应,这对提高车辆效率至关重要。电装公司(日本)强调其对可持续性的承诺,投资于环保制造流程和材料。同时,麦格纳国际公司(加拿大)正在追求区域扩张战略,特别是在新兴市场,以利用对汽车组件日益增长的需求。这些策略共同促进了一个优先考虑创新和响应市场需求的竞争环境。在商业战术方面,公司越来越多地本地化制造,以减少交货时间并提高供应链效率。这一方法在一个适度分散的市场中尤为相关,在这个市场中,合作与伙伴关系对于维持竞争优势至关重要。主要参与者的影响力显著,因为他们利用其技术能力和市场知识来优化运营并满足不断变化的消费者偏好。
在八月,电装公司(日本)宣布与一家领先的电动车制造商建立合作关系,开发针对电动车的先进横梁解决方案。这一合作在战略上非常重要,因为它将电装置于电动车市场的前沿,符合全球向电气化和可持续性发展的趋势。预计这一合作将增强电装的产品组合并加强其市场地位。
在九月,麦格纳国际公司(加拿大)在东欧揭幕了一座新的制造设施,旨在增加横梁的生产能力。这一战略举措表明麦格纳对区域扩张的承诺,并响应对轻量化汽车组件日益增长的需求。该设施预计将提高运营效率并降低成本,从而改善麦格纳在市场中的竞争地位。
在十月,大陆集团(德国)推出了一条利用回收材料的新型横梁生产线,反映了其对可持续性的承诺。这一举措不仅解决了环境问题,还与消费者对环保产品的偏好相一致。通过将可持续性整合到其产品开发中,大陆集团可能会提升其品牌声誉并吸引环保意识强的消费者。
截至十月,汽车横梁市场的竞争趋势越来越多地受到数字化、可持续性和人工智能整合的定义。战略联盟变得更加普遍,因为公司认识到合作推动创新和增强产品供应的必要性。展望未来,竞争差异化预计将从传统的基于价格的竞争转向关注技术创新、供应链可靠性和可持续实践。这一转变强调了在应对汽车行业复杂性时适应性和前瞻性战略的重要性。

汽车横梁市场市场的主要公司包括

Recent Industry Developments

汽车横梁市场的最新发展表明,越来越重视轻量化材料和创新制造流程,以提高车辆效率和安全性。OEM(原始设备制造商)越来越多地与材料供应商合作,将先进的复合材料和聚合物整合到横梁设计中。关于车辆排放和安全标准的监管压力正在推动研发投资,促使公司采用更可持续的做法。此外,电动车的兴起正在促使设计要求的转变,因为制造商旨在优化重量分布以提高性能。

将智能技术整合到汽车结构中也在获得关注,连接性方面的进步影响着设计理念。随着制造商应对供应链挑战,包括材料短缺和通货膨胀,战略合作伙伴关系在维持生产时间表和成本方面变得至关重要。这些因素共同塑造了汽车横梁市场不断发展的格局,反映了行业的适应性和前瞻性思维。公司正专注于创新,以满足快速变化的市场需求,强调在技术和可持续性倡议中保持领先的重要性。

未来展望

汽车横梁市场 未来展望

预计汽车横梁市场在2025年至2035年期间以3.68%的年均增长率增长,推动因素是车辆生产的增加和对轻量材料的需求。

新机遇在于:

  • 开发先进复合材料以提高性能

到2035年,市场预计将实现强劲增长,推动因素是创新和战略扩展。

市场细分

汽车横梁市场车辆类型展望

  • 轿车
  • SUV
  • 卡车

汽车横梁市场功能展望

  • 结构支持
  • 美观增强
  • 减重

汽车横梁市场材料类型展望

  • 金属
  • 复合材料
  • 塑料

汽车横梁市场最终用户行业展望

  • OEM(原始设备制造商)
  • 售后市场

汽车横梁市场制造工艺展望

  • 注塑
  • 冲压
  • 挤出

报告范围

市场规模 2024 62.08(亿美元)
市场规模 2025 64.37(亿美元)
市场规模 2035 92.41(亿美元)
复合年增长率(CAGR) 3.68%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 大陆集团(德国)、电装公司(日本)、麦格纳国际公司(加拿大)、法雷利亚(法国)、爱信精机株式会社(日本)、巴斯夫(德国)、丰田纺织公司(日本)、Lear公司(美国)、法雷奥(法国)
涵盖的细分市场 材料类型、制造工艺、车辆类型、功能性、最终用户行业、区域
关键市场机会 轻量化材料的整合提高了汽车横梁市场的燃油效率。
关键市场动态 对轻量化材料的需求上升推动了汽车横梁设计和制造流程的创新。
涵盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

Frequently Asked Questions

2035年汽车横梁市场的预计市场估值是多少?

2035年汽车横梁市场的预计市场估值为92.41亿美元。

2024年汽车横梁市场的市场估值是多少?

2024年汽车横梁市场的市场估值为62.08亿美元。

2025年至2035年预测期内汽车横梁市场的预期年均增长率(CAGR)是多少?

2025年至2035年预测期内汽车横梁市场的预期年均增长率为3.68%。

到2035年,哪个材料类型细分市场预计将拥有最高的估值?

金属细分市场预计将拥有最高的估值,从2024年的24.84亿美元增加到2035年的36.1亿美元。

塑料细分市场的估值从2024年到2035年如何变化?

塑料细分市场的估值预计将从2024年的18.62亿美元上升到2035年的29.31亿美元。

推动汽车横梁市场的关键功能是什么?

关键功能包括结构支持、美观增强和减重,其中减重预计将从2024年的22.08亿美元增长到2035年的37.41亿美元。

到2035年,哪个车辆类型细分市场预计将经历最多的增长?

SUV细分市场预计将经历最多的增长,从2024年的25亿美元增加到2035年的40亿美元。

到2035年,哪个制造工艺细分市场预计将看到最高的估值?

注塑成型细分市场预计将看到最高的估值,从2024年的24.84亿美元增长到2035年的36.1亿美元。

汽车横梁市场的主要参与者有哪些?

汽车横梁市场的主要参与者包括大陆集团、电装公司和麦格纳国际公司。

到2035年,售后市场的预计估值是多少?

售后市场的预计估值预计将从2024年的12.416亿美元增加到2035年的22.202亿美元。

作者
Author Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of automotive regulatory databases, technical standards publications, industry association reports, and authoritative manufacturing organizations. Key sources included the National Highway Traffic Safety Administration (NHTSA), US Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO), International Energy Agency (IEA), US Bureau of Transportation Statistics, OECD International Transport Forum, EU Eurostat Manufacturing Database, China Association of Automobile Manufacturers (CAAM), Japan Automobile Manufacturers Association (JAMA), Korea Automobile Manufacturers Association (KAMA), International Organization of Motor Vehicle Manufacturers (OICA), and national transportation ministry reports from key automotive markets. These sources were used to collect vehicle production statistics, safety regulation compliance data, lightweighting technology studies, manufacturing output trends, and market landscape analysis for metal, composite, and plastic cross car beam technologies.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Manufacturing, R&D directors, and commercial directors from Tier 1 suppliers, material suppliers, and automotive component manufacturers were examples of supply-side sources. Procurement directors, vehicle platform engineers, production chiefs, and supply chain managers from OEMs (Original Equipment Manufacturers), automotive design studios, and vehicle assembly facilities were examples of demand-side sources. Market segmentation, product development schedules, material acceptance trends, price tactics, and the dynamics of lightweighting implementation were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across metal (steel, aluminum), composite (carbon fiber, glass fiber reinforced polymers), and plastic (thermoplastics, engineering polymers) material categories

Analysis of reported and modeled annual revenues specific to automotive cross car beam portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × content value by region/material) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.