自动闸门市场

自动闸门市场研究报告按闸门类型(废水闸门、压力控制闸门、重力闸门、专用闸门)、按控制机制(自动传感器、远程控制系统、手动覆盖控制)、按材料(钢、铝、钢筋混凝土、复合材料)、按安装类型(固定安装、移动安装、模块化安装)、按应用领域(城市防洪、工业设施、农业用地、海岸保护)和按地区(北美、欧洲、南美、亚太、中东和非洲) - 预测到2035年。
ID: MRFR/Equip/29393-HCR 128 Pages Varsha More Last Updated: September 17, 2026
Automatic Floodgate Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.32%
2024 Market Size$ 2.14 Billion
2025 Market Size$ 2.3 Billion
2035 Market Size$ 4.65 Billion
Key Players
AquaShield
Flood Control International
Gates & Controls
HydroGate
KSB SE & Co. KGaA
Maccaferri
Opportunities
  • Rising Urbanization
  • Climate Change Impacts
  • Technological Innovations

自动闸门市场 摘要

根据市场研究未来的分析,自动闸门市场规模在2024年估计为21.38亿美元。预计自动闸门行业将从2025年的22.95亿美元增长到2035年的46.51亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为7.32%。

主要市场趋势和亮点

自动闸门市场正在经历强劲增长,推动因素是技术进步和日益增加的监管支持。

  • 北美仍然是自动闸门最大的市场,主要受重大基础设施投资的推动。
  • 亚太地区正在成为增长最快的市场,受到快速城市化和气候变化关注的推动。
  • 废水闸门主导市场,而压力控制闸门由于其创新设计正在经历最快的增长。
  • 城市化加速和政府倡议是推动各地区自动闸门需求的关键因素。

市场规模与预测

2024年市场规模 21.38(十亿美元)
2035年市场规模 46.51(十亿美元)
2025 - 2035年复合年增长率 7.32%

主要参与者

AquaShield(美国),Flood Control International(英国),Gates & Controls(德国),HydroGate(荷兰),KSB SE & Co. KGaA(德国),Maccaferri(意大利),Sika AG(瑞士),Trelleborg AB(瑞典),Xylem Inc.(美国)

自动闸门市场 Drivers

城市化的上升

日益增长的城市化趋势似乎是自动防洪闸市场的重要驱动因素。随着越来越多的人迁移到城市地区,这些人口密集区域的洪水风险加剧。城市基础设施往往难以有效管理雨水,导致对先进洪水管理解决方案的需求加大。自动防洪闸市场可能会从这一趋势中受益,因为各市政府寻求实施能够快速响应洪水事件的自动化系统。根据最近的估计,到2050年,城市地区预计将容纳超过68%的人口,这可能进一步加大对有效洪水控制措施的需求。

气候变化影响

气候变化的持续影响正日益影响自动防洪闸市场。海平面上升和更频繁的极端天气事件,如强降雨和风暴,迫使人们采用创新的洪水管理技术。自动防洪闸市场正处于应对这些挑战的位置,提供能够适应变化的环境条件的解决方案。研究表明,过去几十年中,严重洪水事件的发生频率增加了约20%,突显了市政当局和政府投资于自动化防洪闸系统以保护基础设施和社区的紧迫性。

技术创新

技术进步正在推动自动防洪闸市场的转型。物联网集成、实时监测系统和自动控制机制等创新正在提高防洪闸操作的效率和有效性。这些技术允许及时响应水位和天气条件的变化,从而降低洪水风险。智能洪水管理解决方案的市场预计将显著增长,预计未来几年复合年增长率将超过15%。这一趋势表明,自动防洪闸市场正处于可能重新定义洪水管理实践的技术革命的边缘。

政府倡议和资金

旨在增强洪水韧性的政府倡议在自动防洪闸市场中发挥着至关重要的作用。各国正在实施政策并分配资金以支持洪水管理系统的开发和安装。这些倡议通常包括补助金、补贴和公私合营伙伴关系,鼓励对自动化防洪闸技术的投资。例如,最近的报告显示,多个地区的洪水管理项目资金增加了超过30%,反映出对采取主动措施以减轻洪水风险的需求日益增长。这种财政支持可能会刺激自动防洪闸市场的增长。

基础设施投资增加

对基础设施发展的日益重视正在成为自动防洪闸市场的一个关键驱动因素。随着各国优先考虑现代化基础设施以抵御自然灾害,洪水管理系统的投资变得越来越普遍。这一趋势在易发生洪水的地区尤为明显,政府和私营实体认识到韧性基础设施的重要性。最近的数据表明,基础设施支出预计每年将增长约10%,其中相当一部分将用于洪水控制措施。这一投资的涌入可能会增强自动防洪闸市场,促进先进防洪闸技术的采用。

市场细分洞察

按类型:排放闸门(最大)与压力控制闸门(增长最快)

在自动排水闸市场中,不同类型的分布显示,排放闸门因其在废水管理和防洪应用中的广泛使用而占据最大份额。这些闸门在减少溢出和管理排放方面至关重要,从而增强了它们的市场地位。虽然压力控制闸门目前占据较小的市场份额,但随着人们对其在控制水压和防止洪水事件中的效率的认识不断提高,它们正在迅速获得关注。其技术优势使其成为新开发项目中的首选。

效率:排放闸门(主导)与压力控制闸门(新兴)

排放闸门主要设计用于有效管理废水,在市政系统中提供对水排放的实质性控制。它们在市场中的主导地位源于其可靠性和在减少洪水风险方面的良好表现。另一方面,压力控制闸门作为下一代解决方案正在崭露头角,整合先进技术以优化水压调节。由于其卓越的效率和自动化操作,越来越多地被纳入城市防洪策略,从而显著减少人工干预。随着城市旨在现代化基础设施,压力控制闸门在未来几年有望实现显著增长。

按控制机制:自动传感器(最大)与远程控制系统(增长最快)

在自动排水闸市场中,控制机制细分展示了多种技术。自动传感器占据最大市场份额,因为它们提供可靠的实时数据用于洪水检测和管理,确保操作效率。远程控制系统紧随其后,由于对远程监控和控制能力的需求不断增加而获得关注。手动覆盖控制虽然仍然相关,但在市场中占据较小的份额,主要集中在备份操作和传统方法上。

自动传感器(主导)与远程控制系统(新兴)

自动传感器在自动排水闸市场中占据主导地位,因为它们通过即时数据收集和警报系统实现主动洪水管理。这些传感器利用超声波和雷达等先进技术来检测水位,确保对潜在洪水情景的及时响应。相比之下,远程控制系统正在迅速崛起,成为必不可少的工具,特别是在需要远程访问和操作的城市环境中。它们提供便利,使操作员能够在安全距离内管理闸门,从而提高安全性并降低人工成本。同时,手动覆盖控制仍然重要,作为可靠的备份,确保闸门操作持续进行,尽管它们反映了洪水管理的旧范式。

按材料:钢(最大)与铝(增长最快)

在自动排水闸市场中,材料细分展示了四种主要材料的市场份额多样分布:钢、铝、钢筋混凝土和复合材料。钢凭借其强度和耐用性保持最大细分市场地位,这对闸门应用至关重要。铝紧随其后,因其轻质特性和耐腐蚀性而受益,使其在面临特定环境挑战的地区成为理想选择。尽管钢筋混凝土和复合材料并未占据主导地位,但因其独特的优势而在小众应用中获得关注。该细分市场的增长趋势主要受对有效洪水管理解决方案需求增加的推动。随着气候变化加剧天气模式,钢制耐用闸门的需求持续上升。同时,铝因对轻便、易于运输的闸门设计的需求迅速成为增长最快的材料。这两种材料都在不断创新,进一步增强了它们在市场中的吸引力,标志着该行业的强劲演变。

钢(主导)与复合材料(新兴)

钢在自动排水闸市场中脱颖而出,以其在高压场景中的卓越强度和可靠性为特征。其对各种环境因素的天然抵抗力使其成为洪水管理应用的理想选择。相反,复合材料因其轻便和多功能特性而成为重要替代品。复合材料因其耐腐蚀性和较低的维护要求而受到现代工程师和市政当局的青睐,寻求创新解决方案。它们代表了洪水闸技术向先进材料的转变,暗示着在传统上由钢主导的行业中对替代材料的日益接受。

按安装类型:固定安装(最大)与移动安装(增长最快)

自动排水闸市场展示了多种安装类型,固定安装占据最大份额。该细分市场因其可靠性和在保护基础设施免受洪水影响方面的长期有效性而受到青睐。相比之下,移动安装正在迅速获得关注,吸引需要可移植解决方案的行业,这些解决方案能够适应不同的地形。模块化安装虽然具有创新性,但在市场动态中目前扮演较小角色,但在特定应用中具有潜力。自动排水闸市场的增长趋势受到极端天气事件频率增加和对洪水风险意识提高的推动。固定安装受益于已建立的基础设施,而移动安装因对快速部署解决方案的需求而经历激增。模块化安装细分市场正在发展,企业寻求可定制和灵活的洪水保护选项,以适应不断变化的市场需求和技术进步。

固定安装:主导与移动安装:新兴

固定安装细分市场因其耐用性和有效性而脱颖而出,为易受水积聚影响的地区提供长期的洪水防御解决方案。这种安装类型通常集成到现有结构中,增强抵御洪水的韧性。相反,移动安装因其灵活性和快速响应能力而获得关注。这种类型满足需要临时洪水屏障的行业,这些屏障可以根据需要轻松移动和部署。新兴的移动安装细分市场依靠技术进步,允许更快的组装和部署,而无需对地形进行永久性改动,标志着洪水管理解决方案的重大进展。

按应用领域:城市洪水管理(最大)与沿海保护(增长最快)

自动排水闸市场展示了多种应用领域,城市洪水管理作为最大细分市场领先。该细分市场的主导地位归因于城市洪水频率的增加,这受到气候变化和排水系统不足的推动。相比之下,沿海保护作为增长最快的细分市场正在获得关注,受到海平面上升和对沿海脆弱性认识提高的推动。

城市洪水管理(主导)与农业用地(新兴)

城市洪水管理作为一个主导的应用领域,面临着对先进洪水缓解解决方案的显著需求,尤其是在面临严重洪水挑战的城市地区。智能技术的采用和基础设施投资增强了城市对极端天气的韧性。另一方面,农业用地作为一个重要的应用领域,专注于防止可能毁坏作物和生计的洪水。在农业区域对自动排水闸系统的投资正在上升,受到维持粮食生产和应对不可预测天气模式的紧迫性推动。

获取关于自动闸门市场的更多详细见解

区域洞察

北美:创新与韧性

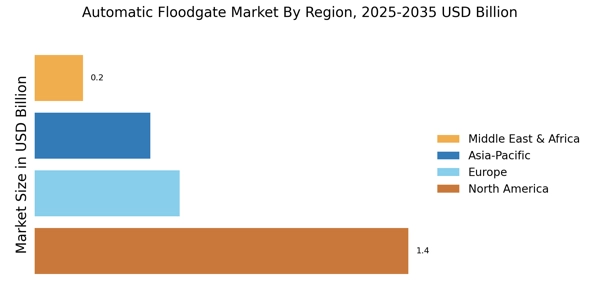
北美的自动闸门市场正在显著增长,受到气候变化影响和城市化的推动。美国占据约65%的市场份额,加拿大占20%。旨在增强洪水韧性的监管举措进一步推动了对先进洪水控制解决方案的需求。该地区对基础设施现代化的关注是一个关键增长驱动因素。该地区的主要国家包括美国和加拿大,主要参与者如AquaShield和Xylem Inc.主导市场。竞争格局以创新和关键参与者之间的战略合作伙伴关系为特征。成熟公司的存在确保了强大的供应链和技术进步,以满足对有效洪水管理解决方案日益增长的需求。

欧洲:监管框架与创新

欧洲正在成为自动闸门的关键市场,受到严格的法规和积极的气候适应措施的推动。该地区最大的市场是德国,占据约30%的市场份额,其次是英国,占25%。欧盟关于洪水风险管理的指令是市场增长的重要催化剂,鼓励对创新洪水控制技术的投资。欧洲的主要参与者包括Gates & Controls和HydroGate,竞争格局以技术进步和可持续性倡议为特征。荷兰等国在洪水管理解决方案方面处于领先地位,利用其在水管理方面的专业知识。成熟公司的存在促进了动态市场环境的形成,确保了尖端闸门解决方案的可用性。

亚太地区:新兴市场与增长潜力

亚太地区的自动闸门市场正在迅速扩张,受到城市化和气候变化挑战的推动。中国是最大的市场,占据约40%的份额,其次是印度,占15%。各国政府专注于灾害管理和基础设施发展的举措是关键的增长驱动因素,因为各国希望增强其洪水韧性并保护脆弱人群。该地区的主要国家包括中国、印度和日本,地方制造商和国际参与者的贡献显著。竞争格局正在演变,Maccaferri和Sika AG等公司积极参与市场。多样化参与者的存在促进了创新,并确保提供广泛的解决方案,以满足区域需求,满足对有效洪水管理系统日益增长的需求。

中东和非洲:资源管理与创新

中东和非洲地区逐渐认识到自动闸门的重要性,受到城市化和气候变化的推动。南非是最大的市场,占据约30%的市场份额,其次是阿联酋,占20%。该地区独特的挑战,包括水资源短缺和极端天气事件,促使各国政府投资于洪水管理解决方案,以保护基础设施和社区。该地区的主要参与者包括Trelleborg AB和KSB SE & Co. KGaA,竞争格局开始演变。国际公司的存在促进了创新和知识转移,使地方公司能够增强其能力。随着对洪水风险的认识不断提高,对有效闸门解决方案的需求预计在未来几年将显著增加。

自动闸门市场 Regional Image

主要参与者和竞争洞察

自动闸门市场因气候变化、城市化和海平面上升导致的洪水频率和强度增加而变得越来越重要。这个市场中有许多参与者正在创新竞争,提供先进的解决方案,以最小化脆弱地区的洪水风险。关键竞争洞察显示,各公司正在大量投资于研发,将尖端技术整合到他们的产品中。产品差异化、可持续性和适应地区法规的重视也成为公司希望增强市场存在的重要因素。利用最新的创新不仅帮助这些公司保持竞争优势,还使他们在全球提高灾害韧性方面处于领先地位。AquaShield是自动闸门市场中的一个显著参与者,以其专门设计的强大产品线而闻名,旨在应对洪水挑战。该公司通过对质量和先进工程的承诺,建立了强大的市场存在。AquaShield的优势在于其创新设计和可靠功能,使其闸门在市政当局和基础设施开发商中备受青睐。该公司非常重视客户服务,不仅提供标准化产品,还提供满足独特现场条件的定制解决方案。凭借耐用性和效率建立的声誉,AquaShield赢得了各个行业的信任,增强了其在多样环境中提供有效洪水管理策略的能力。Floodgate Solutions是另一个在自动闸门市场中崭露头角的主要竞争者,以其全面的洪水预防技术而闻名。该公司开发了一系列闸门,其特点是易于安装和有效的水侵入缓解性能。Floodgate Solutions以其对可持续性的关注而脱颖而出,在制造中融入环保材料和工艺。Floodgate Solutions在客户中的良好声誉源于其对创新和以客户为中心的实践的承诺,这帮助其有效满足特定客户需求。这一战略方法使Floodgate Solutions在市场中开辟了一个细分市场,确保其产品在面对持续的环境挑战时保持相关性和竞争力。

自动闸门市场市场的主要公司包括

Recent Industry Developments

自动闸门市场的最新发展反映了对气候变化及其对水管理系统影响的日益关注。各国政府和市政当局正在大力投资于先进的洪水控制解决方案,受到一系列极端天气事件的推动,包括飓风和强降雨,这些事件突显了现有基础设施的脆弱性。传感器技术和自动化的创新导致了更智能的闸门系统的发展,提高了对洪水风险的响应能力。

此外,公共机构与私营公司的合作正在促进研发,确保闸门系统不仅高效,而且环保。监管框架变得更加严格,要求新的闸门安装包括先进的安全特性和对气候变化的韧性。随着对洪水风险的认识不断提高,对自动化解决方案的需求预计将加速,推动市场增长,并将技术定位为城市规划和灾害管理策略中的关键要素。

增强的培训项目和社区参与倡议也正在建立,以确保这些重要系统的有效操作和维护,突显了在城市环境中对洪水风险管理的全面方法。

未来展望

自动闸门市场 未来展望

预计自动闸门市场将在2025年至2035年期间以7.32%的年均增长率增长,推动因素是日益增长的气候韧性需求和城市基础设施投资。
自动闸门市场的未来越来越关注物联网传感器和人工智能驱动的预测建模的整合,以应对日益加剧的气候风险。随着快速城市化加剧对韧性基础设施的需求,市场将转向自激活的被动系统和需要最少人工干预的模块化设计。这一演变确保了对全球关键城市资产和工业区的主动实时保护。

新机遇在于:

  • 物联网在实时监控系统中的集成
  • 为多样化环境开发可定制的防洪闸解决方案
  • 针对新兴市场的定制化洪水管理系统的扩展

到2035年,市场预计将实现强劲增长,反映出对先进防洪解决方案的需求增加。

市场细分

自动闸门市场类型展望

  • 排水闸门
  • 压力控制闸门
  • 重力闸门
  • 专用闸门

自动闸门市场材料展望

  • 钢
  • 铝
  • 钢筋混凝土
  • 复合材料

自动闸门市场应用领域展望

  • 城市防洪管理
  • 工业设施
  • 农业用地
  • 沿海保护

自动闸门市场控制机制展望

  • 自动传感器
  • 远程控制系统
  • 手动覆盖控制

自动闸门市场安装类型展望

  • 固定安装
  • 移动安装
  • 模块化安装

报告范围

市场规模 2024 21.38(亿美元)
市场规模 2025 22.95(亿美元)
市场规模 2035 46.51(亿美元)
年均复合增长率(CAGR) 7.32%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 AquaShield(美国),Flood Control International(英国),Gates & Controls(德国),HydroGate(荷兰),KSB SE & Co. KGaA(德国),Maccaferri(意大利),Sika AG(瑞士),Trelleborg AB(瑞典),Xylem Inc.(美国)
涵盖的细分市场 闸门类型、控制机制、材料、安装类型、应用领域、区域
关键市场机会 智能技术的集成提高了自动闸门市场的效率和响应能力。
关键市场动态 技术进步和监管压力推动自动闸门市场的创新和采用。
涵盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,自动防洪闸市场的预计市场估值是多少?

自动防洪闸市场预计到2035年将达到46.51亿美元的估值。

2024年自动防洪闸市场的市场估值是多少?

2024年,自动防洪闸市场的市场估值为21.38亿美元。

在2025年至2035年的预测期内,自动防洪闸市场的预期年均增长率(CAGR)是多少?

在2025年至2035年的预测期内,自动防洪闸市场的预期年均增长率为7.32%。

哪些公司被视为自动防洪闸市场的关键参与者?

自动防洪闸市场的关键参与者包括AquaShield、Flood Control International和HydroGate等。

市场上有哪些不同类型的防洪闸,它们的性能如何?

市场细分包括废水防洪闸、压力控制防洪闸、重力防洪闸和专用防洪闸,估值范围从4.27亿到14.25亿美元。

自动防洪闸市场中使用了哪些控制机制?

控制机制包括自动传感器、远程控制系统和手动覆盖控制,市场价值在6.41亿到18.95亿美元之间。

自动防洪闸的主要建材是什么?

主要使用的材料包括钢、铝、钢筋混凝土和复合材料,估值范围从4.27亿到18.45亿美元。

自动防洪闸有哪些安装类型?

安装类型包括固定安装、移动安装和模块化安装,市场价值范围从4.27亿到18.95亿美元。

自动防洪闸主要应用于哪些领域?

自动防洪闸主要应用于城市洪水管理、工业设施、农业用地和海岸保护,估值范围从4.29亿到18.72亿美元。

自动防洪闸市场的增长如何反映环境管理?

自动防洪闸市场的增长表明对有效环境管理策略的重视日益增加,特别是在易洪水地区。

作者
Author Author Profile Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of hydrological databases, civil engineering publications, water management journals, and authoritative infrastructure organizations. Key sources included the US Army Corps of Engineers (USACE), Federal Emergency Management Agency (FEMA), US Bureau of Reclamation, European Environment Agency (EEA), International Commission on Large Dams (ICOLD), International Association for Hydro-Environment Engineering and Research (IAHR), American Society of Civil Engineers (ASCE), Association of State Dam Safety Officials (ASDSO), National Oceanic and Atmospheric Administration (NOAA) National Weather Service, US Geological Survey (USGS) Water Resources, World Meteorological Organization (WMO), Asian Development Bank (ADB) Water Sector Reports, World Bank Climate Change & Water Resources, UNESCO Institute for Water Education, EU Copernicus Emergency Management Service, and national water resources departments from key markets (China Ministry of Water Resources, Japan Ministry of Land, Infrastructure, Transport and Tourism, Netherlands Rijkswaterstaat). These sources were used to collect flood incident statistics, dam inventory data, infrastructure investment flows, climate resilience funding, regulatory compliance requirements, and technology adoption trends for automated gate control systems, including sluice gates, radial gates, sector gates, and inflatable rubber dams.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, vice presidents of engineering, project managers, and heads of business development from hydraulic gate system integrators, automation technology suppliers, and manufacturers of automatic floodgates were examples of supply-side sources. Water resources engineers, dam safety officials, irrigation district administrators, flood control district managers, and procurement leaders from water utilities, hydroelectric power operators, port authorities, and municipal flood management agencies were examples of demand-side sources. The market segmentation across gate types (flap gates, slide gates, roller gates, drum gates), actuation mechanisms (hydraulic, electric, pneumatic), and application verticals (dams & reservoirs, flood control channels, stormwater management, hydroelectric facilities, navigation locks) was validated by primary research. Additionally, timelines for the deployment of smart water infrastructure were confirmed, and information on the adoption of predictive maintenance, SCADA integration patterns, and public-private partnership financing models was gathered.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through contract value analysis and installed base estimation. The methodology included:

Identification of 50+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across gate types (fixed-wheel gates, stoney gates, bear-trap gates, miter gates) and automation levels (manual, semi-automatic, fully automatic with remote monitoring)

Analysis of awarded contracts, framework agreements, and reported revenues specific to floodgate automation portfolios

Coverage of manufacturers and integrators representing 65-70% of global market share in 2024

Extrapolation using bottom-up (installation volume × average contract value by country/region) and top-down (vendor revenue validation against public procurement databases) approaches to derive segment-specific valuations for new installations and retrofit/upgrades
下载免费样本

请填写以下表格以获取本报告的免费样本

Air Operated Double Diaphragm (AODD) Pump Market
案例研究
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.