Automated Optical Inspection System Market Summary
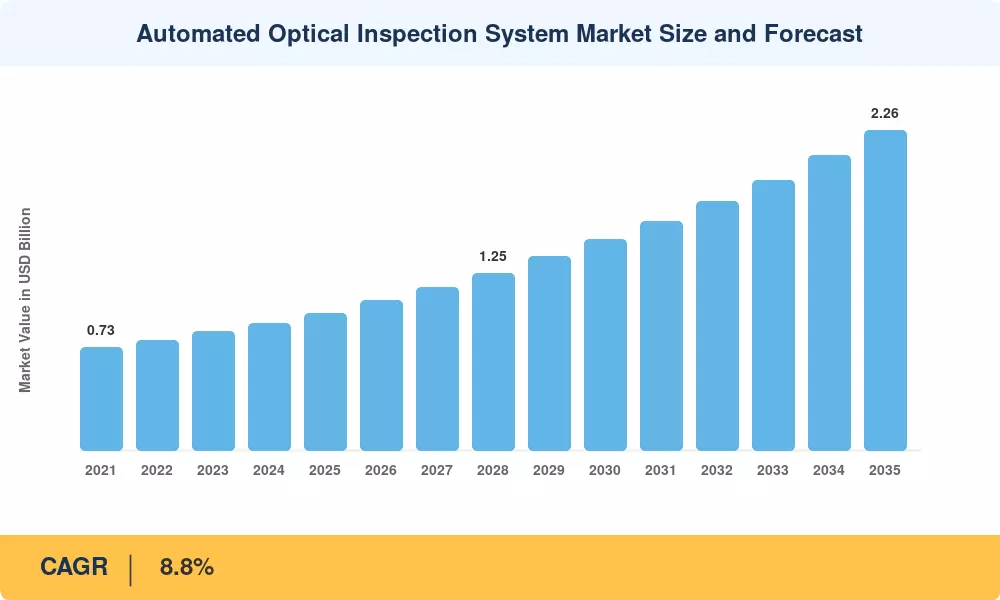
2025年自动光学检测系统市场规模为9.7亿美元,预计将从2026年的10.6亿美元增长到2035年的22.6亿美元,2026-2035年复合年增长率为8.8%。这种增长轨迹反映出半导体制造领域对零缺陷制造的需求不断增加,汽车电子,以及5G基础设施的推出。美国芯片和科学法案等政府支持的计划(为国内半导体产能指定了超过 520 亿美元)直接促进了对先进检测基础设施的投资。随着传统的手动视觉检测和基于规则的机器视觉被人工智能驱动、能够进行亚微米缺陷分类的深度学习系统所取代,自动光学检测系统市场正在进入关键转型阶段。
传统的 2D 线扫描相机正在逐渐转变为基于 3D 测量的平台,该平台将结构光投影与多角度成像相结合。随着元件小型化将焊盘间距推至 0.3 毫米以下,这种转变会加速,导致传统检测无法满足要求。欧洲《芯片法案》承诺到 2030 年进行 430 亿欧元的公共和私人投资,为自动光学检测系统市场增加了另一个需求支柱,因为新晶圆厂需要完整的在线检测生态系统[2].
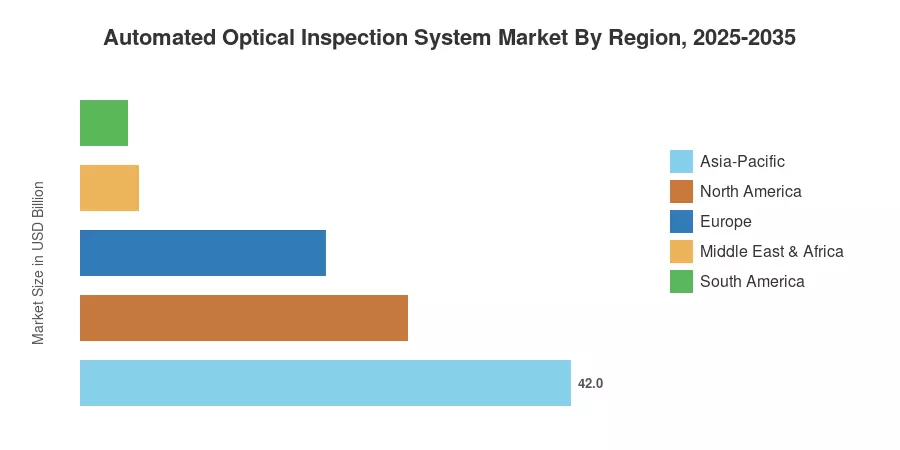
在中国、韩国和日本集中的 PCB 和半导体制造的推动下,亚太地区占据了自动光学检测系统市场的最大份额,约为 42%。在印度半导体激励计划和东盟产能扩张的推动下,该地区的复合年增长率也最快,达到 9.6%。北美以约 28% 的份额位居第二,主要由国防电子和电动汽车电池模块装配线。随着自动光学检测系统市场的成熟,人工智能分析、边缘计算和工业 4.0 连接的融合将在 2035 年之前重新定义质量保证范式。
报告要点
• 按类型
- 受体积焊料测量和细间距 BGA 共面性检查需求的推动,3D AOI 系统到 2025 年将占据自动光学检测系统市场的主导份额,约为 58%。
- 随着东南亚对成本敏感的中型制造商继续部署,2D AOI 平台预计到 2035 年将以 7.2% 的复合年增长率增长。
• 按技术
- 在线检测约占自动光学检测系统市场的 65%,反映了高速 SMT 生产线上向实时闭环过程控制的转变。
- 到 2025 年,离线 AOI 系统的价值约为 3.4 亿美元,用于原型验证和小批量航空航天装配。
• 按地区
- 亚太地区以 42% 的收入份额引领自动光学检测系统市场,最高区域复合年增长率为 9.6%。
- 北美地区保持着 28% 的份额,这得益于国防级检查指令和本土半导体封装。
- 欧洲占据 21% 的份额,其中德国和法国推动了汽车电子检测的采用。
自动光学检测系统市场规模及预测(2021-2035)
市场规模是根据设备 OEM 出货量自下而上的收入模型得出的,根据最终用户资本支出披露的自上而下的需求进行验证,并与主要进口经济体的贸易数据进行交叉引用。历史数据反映了实际的出货记录,而预测值则采用校准后的 8.8% 复合年增长率,并根据预期的技术周期变化进行调整。





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



