Atomizing Metal Powder Market

金属粉末喷雾市场研究报告信息按产品(喷雾铁粉和喷雾铜粉)、按应用(冶金行业、化学行业、电子材料、钻石工具、焊接、3D打印)和按地区(北美、欧洲、亚太及其他地区)–市场预测至2035年
ID: MRFR/CnM/7049-CR 186 Pages Priya Nagrale Last Updated: September 15, 2026
Atomizing Metal Powder Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.05%
2024 Market Size$ 3.76 Billion
2025 Market Size$ 3.99 Billion
2035 Market Size$ 7.18 Billion
Key Players
Höganäs AB
GKN Powder Metallurgy
Carpenter Technology Corporation
LPW Technology Ltd
ExOne Company
Sandvik AB
Opportunities
  • Increased Focus on Lightweight Materials
  • Growing Adoption of Additive Manufacturing
  • Innovations in Powder Production Technologies

Atomizing Metal Powder Market 摘要

根据市场研究未来的分析,雾化金属粉末市场规模在2024年估计为37.6亿美元。雾化金属粉末行业预计将从2025年的39.88亿美元增长到2035年的71.76亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为6.05%。

主要市场趋势和亮点

金属粉末喷雾市场因技术进步和各行业需求增加而有望实现显著增长。

  • 生产工艺的技术进步正在提高喷雾金属粉末的效率和质量。
  • 定制和应用多样性变得越来越重要,以满足北美和亚太地区特定行业的需求。
  • 可持续发展倡议正在获得关注,影响冶金和3D打印领域的生产方法和材料选择。
  • 航空航天和汽车行业的需求上升,加上粉末生产技术的创新,推动市场扩展。

市场规模与预测

2024市场规模 37.6(十亿美元)
2035市场规模 71.76(十亿美元)
年均增长率(2025 - 2035) 6.05%

主要参与者

Höganäs AB(瑞典),GKN粉末冶金(英国),卡朋特科技公司(美国),LPW科技有限公司(英国),ExOne公司(美国),桑德维克AB(瑞典),先进粉末产品(美国),AMETEK公司(美国)

Atomizing Metal Powder Market Drivers

对轻质材料的关注增加

喷雾金属粉末市场正见证对轻质材料的高度关注,特别是在航空航天和汽车行业。对燃油效率和减少排放的推动促使制造商探索能够在不增加重量的情况下提供性能的先进材料。喷雾金属粉末,如铝和钛,因其强度与重量比而越来越受到青睐。轻质材料市场预计将显著增长,预计未来几年复合年增长率超过10%。这一趋势表明喷雾金属粉末市场前景乐观,因为它与行业向可持续和高效制造实践的更广泛转变相一致。

增大增材制造的采用

喷雾金属粉末市场正显著受益于增材制造技术的日益采用。随着各行业越来越多地采用3D打印金属组件,对高质量喷雾金属粉末的需求正在上升。这种制造方法允许复杂几何形状和减少材料浪费,吸引了医疗、航空航天和工具等行业。报告显示,增材制造市场预计在未来五年内将以约25%的复合年增长率增长,这可能会推动对喷雾金属粉末的需求。因此,喷雾金属粉末市场有望实现显著增长,因为它与不断发展的制造格局相一致。

粉末生产技术的创新

粉末生产方法的技术进步正在显著影响喷雾金属粉末市场。气体喷雾和水喷雾等创新正在提高金属粉末的质量和一致性,使其更适合各种应用。例如,气体喷雾允许生产具有均匀颗粒大小分布的细粉末,这对于高性能应用至关重要。喷雾金属粉末市场预计到2026年将达到15亿美元,反映出这些技术改进的影响。随着制造商继续投资于研发,喷雾金属粉末市场可能会在生产效率和产品质量方面见证进一步的提升。

对先进制造的监管支持

喷雾金属粉末市场正受益于旨在促进先进制造技术的监管支持。各国政府越来越认识到增材制造的重要性及其提升生产力和创新的潜力。提供资金和资源用于金属粉末技术研究的举措可能会刺激喷雾金属粉末市场的增长。例如,各国已出台政策以支持先进材料和制造工艺的发展,这可能导致对喷雾金属粉末生产的投资增加。这种监管环境似乎有利于喷雾金属粉末市场的扩展,促进创新和竞争力。

航空航天和汽车行业需求上升

喷雾金属粉末市场正经历显著的需求激增,特别是来自航空航天和汽车行业。这些行业越来越多地采用先进制造技术,如增材制造和3D打印,这需要高质量的金属粉末。例如,航空航天行业预计在未来几年将以约5.5%的复合年增长率增长,推动对专用金属粉末的需求。同样,汽车行业正在转向轻质材料以提高燃油效率,进一步推动对喷雾金属粉末的需求。这一趋势表明喷雾金属粉末市场的增长轨迹强劲,因为制造商努力满足这些关键行业不断变化的需求。

市场细分洞察

按产品:雾化铁粉(最大)与雾化铜粉(增长最快)

雾化金属粉末市场显示出雾化铁粉和雾化铜粉之间的分裂,铁粉占据了最大的市场份额。这种主导地位归因于其在汽车和航空航天等多个行业的广泛应用,在这些行业中,耐用性和强度至关重要。铜粉虽然市场份额较小,但由于其在电气和热导应用中的特性,逐渐受到欢迎。

产品:雾化铁粉(主导)与雾化铜粉(新兴)

雾化铁粉因其坚固和成本效益而受到认可,使其成为需要高强度应用的主流产品。其在传统行业中的既定存在显著贡献了其主导市场地位。相反,雾化铜粉因其优良的电导率和热性能而逐渐成为热门,正在电子和可再生能源领域找到新的应用。随着技术的不断进步,预计铜粉的需求将激增,特别是在轻质材料和高导电性至关重要的应用中。

按应用:冶金行业(最大)与3D打印(增长最快)

雾化金属粉末市场在各种应用中显示出多样化的利用,冶金行业占据了显著的市场份额。该细分市场对于生产高质量合金和组件至关重要,推动了市场的稳定基础。相反,3D打印行业由于其创新的制造方法,正在迅速增长,吸引了关注定制和效率的行业。因此,这些细分市场展示了雾化金属粉末应用中的结构多样性。

冶金行业(主导)与3D打印(新兴)

冶金行业仍然是雾化金属粉末市场中的主导应用,得益于其既定的工艺和对汽车和航空航天行业零件生产精度的需求。该行业对质量和一致性的关注推动了雾化技术的创新。相反,3D打印是一种新兴应用,正在重塑传统制造方法。其适应性允许复杂设计和单件生产,满足小众市场的需求。雾化金属粉末的注入增强了打印部件的机械性能,导致产品构思和制造方式的转变,从而推动了该细分市场的快速增长。

获取关于Atomizing Metal Powder Market的更多详细见解

区域洞察

北美:创新和需求激增

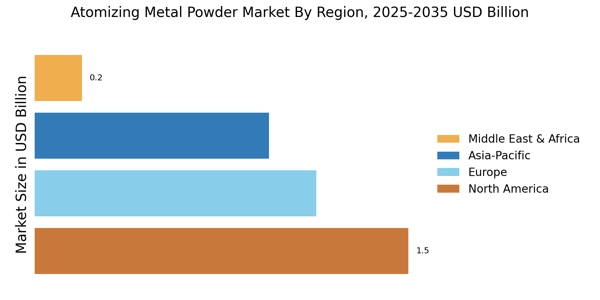
北美是雾化金属粉末最大的市场,占全球市场份额的约40%。该地区的增长受到增材制造和航空航天应用的推动,同时对轻量材料的需求也在增加。对创新制造过程的监管支持进一步促进了市场扩张,推动可持续实践和技术进步的倡议。美国在北美市场中处于领先地位,主要参与者包括卡朋特科技公司和ExOne公司。竞争格局的特点是对研发的重大投资和行业领导者之间的合作。加拿大也发挥着重要作用,专注于可持续实践和各行业的创新应用,增强了该地区的整体市场存在。

欧洲:新兴技术和法规

欧洲是雾化金属粉末的第二大市场,占全球市场份额的约30%。该地区的增长受到严格法规的推动,促进先进制造技术和可持续性。德国和英国等国处于前沿,增加了对研发的投资,并专注于汽车和航空航天行业的创新应用,推动对高质量金属粉末的需求。德国是欧洲市场的关键参与者,Höganäs AB和GKN粉末冶金等公司处于领先地位。竞争格局的特点是对技术进步的强烈重视和制造商之间的合作。欧盟致力于促进制造过程中的创新和可持续性,进一步增强了该地区的市场动态。

亚太地区:快速增长和投资

亚太地区的雾化金属粉末市场正在快速增长,占全球市场份额的约25%。该地区的扩张受到工业化加速的推动,特别是在中国和印度等国,对先进制造技术的需求激增。旨在提升制造能力和吸引外资的政府倡议也是重要的增长催化剂。中国在该地区脱颖而出,正在大力投资研发,越来越多的本地制造商进入市场。竞争格局正在演变,既有成熟的参与者,也有新进入者,专注于创新和质量。印度也正在成为关键参与者,利用其制造基础增强在雾化金属粉末领域的市场存在。

中东和非洲:资源丰富和发展中的市场

中东和非洲地区在雾化金属粉末市场中逐渐崭露头角,占全球市场份额的约5%。增长主要受到对制造业投资增加和将经济多样化以减少对石油依赖的关注推动。南非和阿联酋等国在发展制造能力方面取得了进展,得到了旨在促进工业增长的政府倡议的支持。南非在该地区的市场中处于领先地位,越来越多的公司正在投资先进的制造技术。竞争格局的特点是本地和国际参与者的混合,专注于创新和质量。该地区的增长潜力显著,因为各国政府继续推动制造业作为经济多样化的关键驱动力。

Atomizing Metal Powder Market Regional Image

主要参与者和竞争洞察

领先的市场公司正在大力投资研发,以增加其产品线,这将进一步推动雾化金属粉末市场的增长。重要的市场发展包括新产品发布、合同协议、收购与合并、增加投资以及与其他组织的合作。雾化金属粉末行业必须生产具有成本效益的商品,以在竞争日益激烈的市场环境中蓬勃发展。通过本地制造以降低运营成本是制造商在全球雾化金属粉末行业中服务客户和扩大市场领域的有效商业策略。最近,雾化金属粉末行业提供了一些最重要的好处。雾化金属粉末市场的主要参与者,包括蓝色动力铸造系统等,正在通过投资研发活动来增加市场需求。除了开发和制造铸造和熔化系统外,蓝色动力铸造系统还生产用于生产金属粉末的设备。他们的铸造技术用于金属的失蜡铸造法。他们的熔化炉主要用于回收行业,但许多铸造厂也使用它们在手动铸造之前熔化金属。用于制造半成品的连续铸造和颗粒化设施补充了他们的产品。此外,我们还提供一系列消耗品,包括比色皿、模具、密封杆和坩埚,所有这些都是专门为其系统设计并精确配合的。
在八月,蓝色动力铸造系统有限公司与Indutherm Erwärmungsanlagen GmbH的子公司Indutherm Casting Technology合作,推出了一种用于铂和其他高熔点合金的新型高温气体雾化系统。作为高科技工程的国际领导者,桑德维克为基础设施、采矿和制造行业提供服务,提高生产力、盈利能力和可持续性。我们处于数字化的前沿,专注于简化客户的流程。我们的行业领先产品组合包括用于机械加工、采矿、岩石开采和岩石加工的设备、工具、服务和数字解决方案。

Atomizing Metal Powder Market市场的主要公司包括

Recent Industry Developments

2022年5月:瑞典金属研究机构Swerim和瑞典加热技术公司Kanthal,均为桑德维克集团的一部分,并位于瑞典卢勒奥,报告称其用于金属粉末开发和制造的尖端雾化设备现已投入使用,这是之前宣布的200万欧元联合投资的结果。

2023年3月:总部位于芬兰赫尔辛基的Outokumpu在其位于德国克雷费尔德的工厂推出了一台新的雾化单元,以进入金属粉末市场。该公司希望通过利用当地生产的钢铁废料制造适合增材制造、金属注射成型(MIM)、粘合剂喷射(BJT)和热等静压(HIP)的金属粉末,进一步推进其可持续发展战略和循环经济倡议。

未来展望

Atomizing Metal Powder Market 未来展望

金属粉末喷雾市场预计将在2025年至2035年间以6.05%的年均增长率增长,受益于增材制造的进步和航空航天应用需求的增加。

到2035年,金属粉末喷雾市场预计将实现强劲增长和市场份额的增加。

市场细分

金属粉末雾化市场产品展望

  • 雾化铁粉
  • 雾化铜粉

金属粉末雾化市场应用展望

  • 冶金行业
  • 化学行业
  • 电子材料
  • 钻石工具
  • 焊接
  • 3D 打印

报告范围

2024年市场规模 37.6(亿美元)
2025年市场规模 39.88(亿美元)
2035年市场规模 71.76(亿美元)
复合年增长率(CAGR) 6.05%(2025 - 2035)
报告范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
主要公司简介 Höganäs AB(瑞典),GKN粉末冶金(英国),卡朋特科技公司(美国),LPW科技有限公司(英国),ExOne公司(美国),桑德维克AB(瑞典),先进粉末产品(美国),AMETEK公司(美国)
涵盖的细分市场 产品、应用、地区
主要市场机会 增材制造技术的进步推动了雾化金属粉末市场的需求。
主要市场动态 雾化过程中的技术进步推动了金属粉末市场的效率和质量。
涵盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,喷雾金属粉末市场的预计市场估值是多少?

喷雾金属粉末市场预计到2035年将达到71.76亿美元的估值。

2024年喷雾金属粉末市场的市场估值是多少?

2024年,喷雾金属粉末市场的市场估值为37.6亿美元。

在2025年至2035年的预测期内,喷雾金属粉末市场的预期年均增长率是多少?

在2025年至2035年的预测期内,喷雾金属粉末市场的预期年均增长率为6.05%。

哪些公司被视为喷雾金属粉末市场的关键参与者?

喷雾金属粉末市场的关键参与者包括Höganäs AB、GKN粉末冶金、卡朋特科技公司等。

喷雾金属粉末的主要应用是什么?

喷雾金属粉末的主要应用包括冶金行业、化学行业、电子材料和3D打印。

2024年喷雾铁粉的市场规模是多少?

2024年喷雾铁粉的市场规模为15亿美元。

到2035年,喷雾铜粉的预计市场规模是多少?
喷雾铜粉的预计市场规模到2035年将达到43.6亿美元。
喷雾金属粉末在冶金行业的市场与其他应用相比如何?
冶金行业在2024年的市场规模为15亿美元,显示出其相对于其他应用的显著性。
喷雾金属粉末的焊接应用的预期增长趋势是什么?
焊接应用预计将从2024年的5亿美元增长到2035年的10亿美元。
使用喷雾金属粉末的电子材料市场从2024年到2035年如何发展?
电子材料市场预计将从2024年的6亿美元增长到2035年的12亿美元。
作者
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of geological surveys, metallurgical standards databases, additive manufacturing technical journals, and industrial powder manufacturing publications. Key sources included the United States Geological Survey (USGS) Mineral Commodity Summaries, U.S. Department of Energy (DOE) Advanced Manufacturing Office, National Institute of Standards and Technology (NIST) Materials Measurement Laboratory, U.S. Environmental Protection Agency (EPA) (emissions regulations for metal processing), Occupational Safety and Health Administration (OSHA) (metal powder handling safety standards), Metal Powder Industries Federation (MPIF), European Powder Metallurgy Association (EPMA), Japan Powder Metallurgy Association (JPMA), China Powder Metallurgy Association (CPMA), ASTM International Committee F42 (Additive Manufacturing Technologies), ISO/TC 119 Powder Metallurgy, ASM International, The Minerals, Metals & Materials Society (TMS), Wohlers Associates (Additive Manufacturing Reports), AMPOWER Reports, and SmarTech Analysis (Metal Additive Manufacturing Market Tracking). These sources were used to collect atomization capacity statistics, metal production data, AM adoption rates, regulatory compliance standards, pricing trends for gas/water atomized powders, and competitive landscape analysis for steel, aluminum, titanium, nickel, and cobalt-based powders.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of VPs of Manufacturing, Directors of Atomization Operations, Heads of Powder R&D, and Business Development. Directors from gas atomization and water atomization powder producers, as well as apparatus manufacturers for atomization systems. Operations managers from metal injection molding (MIM) facilities and industrial tooling companies, Materials Scientists from medical implant manufacturers, Additive Manufacturing Directors from aerospace and defense contractors, and Procurement Heads from automotive OEMs comprised demand-side sources. The atomization method segmentation was validated through primary research, and the production capacity expansion timelines were confirmed. Additionally, insights were gathered regarding the powder quality specifications (particle size distribution, tap density, oxygen content), pricing dynamics, and supply chain security for critical raw materials.

Primary Respondent Breakdown:

By Designation: C-level Primaries (33%), Director Level (30%), Others (37%)

By Region: North America (36%), Europe (26%), Asia-Pacific (29%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through production volume analysis and revenue mapping across atomization technologies. The methodology included:

Identification of over 40 significant atomized powder manufacturers in North America, Europe, Asia-Pacific, and Latin AmericaThe technology mapping encompasses gas atomization, water atomization, centrifugal atomization, plasma atomization, and rotating electrode processes. Material mapping of ferrous powders (steel, stainless steel, iron), aluminum alloys, titanium alloys, nickel superalloys, cobalt-chrome alloys, and copper-based powdersApplication analysis of additive manufacturing (binder jetting, powder bed fusion), metal injection molding, powder metallurgy compaction, and surface coating technologiesAssessment of annual revenues that are specific to atomized metal powder product lines, as reported and modeled

Coverage of manufacturers representing 75-80% of global atomized powder market share in 2024

Extrapolation using bottom-up (atomization capacity × utilization rate × ASP by metal type/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for atomization equipment versus powder materials

Key Adjustments Made:

Secondary Sources: Replaced medical/aesthetic associations with metallurgical and powder-specific organizations (MPIF, EPMA, USGS, ASM International)

Stakeholders: Shifted from dermatologists/surgeons to powder metallurgists, AM specialists, and industrial procurement managers

Percentages Modified:

Company Tiers: Shifted toward balanced distribution (40/32/28 vs. original 42/33/25)

Designations: Moved toward more Director-level engagement (33/30/37 vs. original 35/28/37)

Regions: Adjusted to slightly higher North America and lower Europe/RoW weighting (36/26/29/9 vs. original 35/27/30/8)
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.