Architectural Services Market (2026 – 2035)

建筑服务市场规模、份额和研究报告,按服务类型(设计和文档、施工和项目管理、城市规划和总体规划、室内和空间规划、可持续性和环境咨询、恢复和保护)、最终用户(住宅、企业/商业办公室、工业和制造、政府和/公共基础设施、医疗保健和教育、零售和酒店、其他最终用户)、按项目类型(新建、翻新和改造、适应性再利用、遗产)恢复),按 BIM 采用级别(非 BIM / 2D-CAD、BIM 1 级(3D 建模)、BIM 2 级(协作)、BIM 3+ 级(集成数据环境))和按地区(北美、欧洲、南美、南非、亚太地区、中东和非洲)划分 - 到 2035 年的行业预测。
ID: MRFR/ICT/5124-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Architectural Services Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)5.72%
2025 Market SizeUSD 396.50 Billion
2035 Market SizeUSD 691.30 Billion
Key Players
AECOM
Gensler
HDR Inc.
Nikken Sekkei
Foster + Partners
Perkins&Will
Opportunities
  • Digital-Twin Lifecycle Services
  • Modular and Prefabricated Construction Design
  • Emerging-Market Urbanization

Architectural Services Market Summary

建筑服务市场在2025年的估值为3965亿美元,预计将从2026年的4191.9亿美元增长到2035年的6913亿美元,在预测期内(2026–2035年)注册的年均增长率为5.72%。疫情后的基础设施支出计划——特别是1.2万亿美元的美国基础设施投资和就业法案以及欧盟的8000亿欧元下一代欧盟复苏基金——推动了交通、水和能源领域的设计和工程需求 [1][2]。建筑服务市场受益于政府持续承诺以自20世纪中叶以来未见的速度现代化建筑环境。

技术变革正在重塑公司交付项目的方式。传统的2D-CAD绘图工作流程正在让位于云托管的BIM平台、生成设计引擎和数字双胞胎模拟,这些工具将设计周期压缩了20-30% [3]。人工智能现在处理重复的文档任务,而参数建模则使得大规模和外壳研究的快速迭代成为可能。这些工具使得各类规模的公司能够在速度和准确性上竞争,降低了历史上占项目预算5-8%的返工成本 。

北美在2025年以41.9%的收入份额领先建筑服务市场,受联邦资本项目和成熟的商业房地产周期推动。亚太地区是增长最快的地区,预计到2035年将实现6.56%的年均增长率,因为中国、印度和东南亚的政府将大规模投资引入住房、交通和智慧城市基础设施。欧洲以24.5%的份额位居第二,受到严格的能源性能法规和城市密度化要求的支撑。随着全球碳中和目标的收紧,建筑服务市场将越来越奖励那些将设计卓越与可衡量的可持续性成果相结合的公司。


报告关键要点

• 按服务类型

  • 设计和文档在2025年占据了建筑服务市场的38.1%,反映了方案和施工文档工作流程的主导地位。
  • 城市规划和总体规划预计将在2035年前以6.78%的年均增长率扩展,受到智慧城市和以交通为导向的发展项目的推动。

• 按最终用户

  • 住宅项目在2025年占建筑服务市场的36.6%,主要由城市化经济体中的多户住宅需求主导。
  • 工业和制造业最终用户预计将以5.63%的年均增长率实现最快增长,直到2035年。

• 按地区

  • 北美在2025年占据了41.9%的建筑服务市场。
  • 亚太地区预计将实现6.56%的年均增长率,超过所有其他地区,直到2035年。


市场规模和预测(2021–2035)

市场研究未来从国家统计机构的档案、公司年报和40多个国家的专有调查中得出历史估计。预测数据使用自下而上的构建,针对宏观经济建筑支出指标进行校准,并通过与120多位行业从业者的专家访谈进行验证。
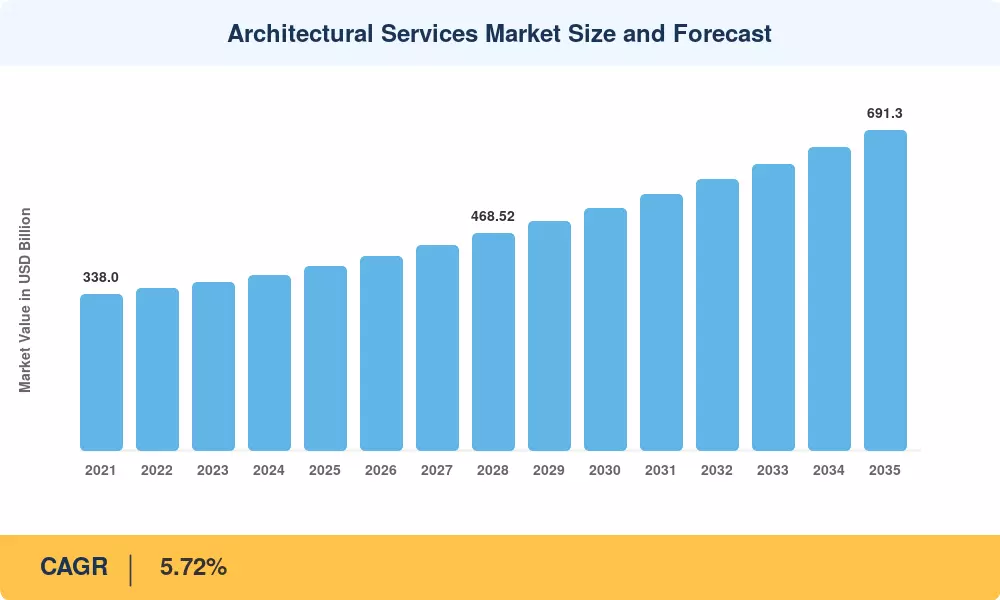
建筑服务市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
联邦和多边基础设施支出 +1.3% 北美,欧洲 短期(≤2年) [1][2]
智慧城市和以交通为导向的发展 +1.0% 亚太地区,中东 中期(2–4年) [9]
净零和绿色建筑监管要求 +0.9% 全球 长期(≥4年) [10]
BIM和数字双胞胎平台的采用 +0.7% 北美,欧洲 中期 [3]
数据中心和半导体制造厂建设 +0.6% 北美,亚太地区 短期 [6]
新兴经济体的城市化 +0.5% 亚太地区,南美 长期 [13]
适应性再利用税收激励和区域规划改革 +0.4% 欧洲,北美 中期 [11]


联邦和多边基础设施支出

道路、桥梁、水系统和互联网在项目管道的开始阶段都需要建筑和工程设计服务,而美国基础设施投资和就业法案在2030年前分配了近5500亿美元的新联邦资金 [1]。截至2024年底,欧洲的复苏与韧性基金已拨款3900亿欧元,其中大部分用于公共交通站和建筑翻新 [2]。这些举措为建筑服务建立了强大的需求基础,使企业免受私营部门周期性下滑的影响。


智慧城市和以交通为导向的发展

在2024年至2030年之间,亚太地区的政府承诺投入超过2000亿美元用于智慧城市倡议,包括综合城镇规划、地铁和物联网支持的市政建筑 [9]。虽然中国的第十四个五年规划将资金引导至混合用途的城市中心和高铁站区域,但印度的智慧城市使命单独在100个城市引发了总体规划委员会。这些举措扩大了建筑服务的市场,除了传统建筑设计外,还包括大规模城市系统集成。


净零和绿色建筑监管要求

欧盟的建筑能源性能指令要求所有新建筑在2030年之前实现零排放,现有公共建筑必须在2028年前达到同样标准 [10]。加利福尼亚州的第24号法案和纽约市的地方法第97号对商业建筑施加逐步增加的碳排放罚款。合规性推动了对具有深厚能源建模专业知识的建筑公司的需求,使建筑服务市场向更高价值的咨询项目发展。

BIM和数字双胞胎平台的采用

英国政府要求所有公共采购项目采用BIM Level 2的规定现在已在新加坡、韩国和部分斯堪的纳维亚地区得到复制 [3]。将设计模型与实时建筑运营数据连接的数字双胞胎平台正在成为后占用收入流。对于建筑服务市场而言,BIM的采用压缩了文档时间线,并为生命周期咨询打开了经常性收入。


约束影响分析

以下约束估计是方向性的,不应直接从标题CAGR中减去。

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
劳动力成本上升和人才短缺 –0.6% 北美,欧洲 短期 [14]
建筑材料输入成本波动 –0.5% 全球 中期 [15]
各司法管辖区的监管碎片化 –0.4% 欧洲,亚太地区 长期 [16]
云托管设计平台的网络安全风险 –0.3% 全球 中期 [17]
私营部门建筑的利率敏感性 –0.3% 北美,欧洲 短期 [18]


劳动力成本上升和人才短缺

美国建筑师协会报告称,2024年60%的美国公司在填补空缺职位方面遇到困难,导致建筑师平均薪资同比上涨8% [14]。在欧洲,人口老龄化加剧了这一问题。更高的工资支出压缩了建筑服务市场的运营利润,特别是对于缺乏自动化工具以抵消劳动密集型文档任务的中型企业。

建筑材料输入成本波动

在2022年至2024年间,全球钢铁价格波动超过35%,而北美的木材价格仍比疫情前高出40% [15]。随着材料成本上升,项目业主推迟设计委托或进行价值工程调整,这直接降低了建筑服务市场的项目管道。在不确定的时期,缺乏内部成本估算能力的企业面临范围蔓延和利润侵蚀的风险。


各司法管辖区的监管碎片化

环境合规、建筑规范要求和建筑许可的框架在国家之间以及国家内部差异很大 [16]。例如,一家从新加坡扩展到印度的公司必须处理州级的无障碍要求、消防规范和建筑面积比的差异。建筑服务市场的跨境扩展受到这种碎片化的阻碍,同时也增加了合规成本。


Architectural Services Market Opportunities

数字双胞胎生命周期服务

建筑公司可以通过将其参与延伸到运营数字双胞胎,从而获得价值15-20%的初始设计费用的经常性收入合同 [3]。建筑服务市场正在经历平台经济动态,因为建筑业主越来越希望获得与原始BIM模型连接的实时性能仪表板。


模块化和预制建筑设计

到2030年,全球的场外建筑模块生产预计将超过1800亿美元,所有模块化项目都需要针对工厂组装公差进行优化的建筑设计 。创建专有模块化设计库的公司可以在不增加人力的情况下提高产量,从而在建筑服务市场的量房领域获得市场份额。


新兴市场城市化

到2050年,撒哈拉以南非洲和南亚将增加大约12亿城市居民 [13]。与拉各斯、内罗毕、达卡和科伦坡的当地公司合作的国际建筑事务所可以获得在饱和的西方市场中稀缺的绿地总体规划委托,从而扩大建筑服务市场的地理收入基础。

碳咨询和ESG报告整合

随着欧盟企业可持续性报告指令要求从2025年起披露建筑组合的碳排放,资产管理者需要在设计阶段进行全生命周期碳评估 [10]。将环境产品声明数据库嵌入其工作流程的公司可以提供捆绑的设计加ESG报告服务,从而在建筑服务市场中实现差异化。

适应性再利用和遗产改造

美国历史税收抵免和英国遗产彩票基金等税收激励措施越来越多地资助将过时的办公和工业建筑改造为住宅或混合用途资产 [11]。这一细分市场奖励专业的结构和外壳专业知识,开启了一个高利润的建筑服务市场子细分,其增长速度超过市场平均复合年增长率。


Architectural Services Market Future Outlook

人工智能增强设计工作流程

生成式人工智能工具将在三到五年内自动化代码合规检查、早期体量研究和规范编写,使建筑师能够将25%–30%的文档工作时间重新分配到更高价值的设计工作中 。建筑服务市场将奖励那些早期部署这些工具的公司,以更快的周期时间和更低的间接费用比率。

平台经济与设计即服务

基于云的协作平台使小型公司能够在不开设卫星办公室的情况下竞标国际项目。到2030年,预计40%的跨境建筑服务市场委托将通过分布式虚拟工作室执行,从而压缩费用结构,但扩大可服务市场 [3]。

净零与气候韧性设计要求

国际能源署预测,建筑物必须在2030年前将直接排放减少50%,以保持在1.5°C的路径上 [10]。这一要求将建筑服务市场从一种美学学科转变为碳管理实践,其中全生命周期碳评分变得与结构分析一样常规。

工业化建筑整合

离岸制造和机器人辅助组装将在2035年前在医疗、教育和多户住宅领域增加渗透率 。那些为可制造性设计的建筑实践将在建筑服务市场中获得竞争优势,因为开发商优先考虑时间表的确定性和成本的可预测性。


区域市场份额分析

地区 指标(2025) 主要投资主题
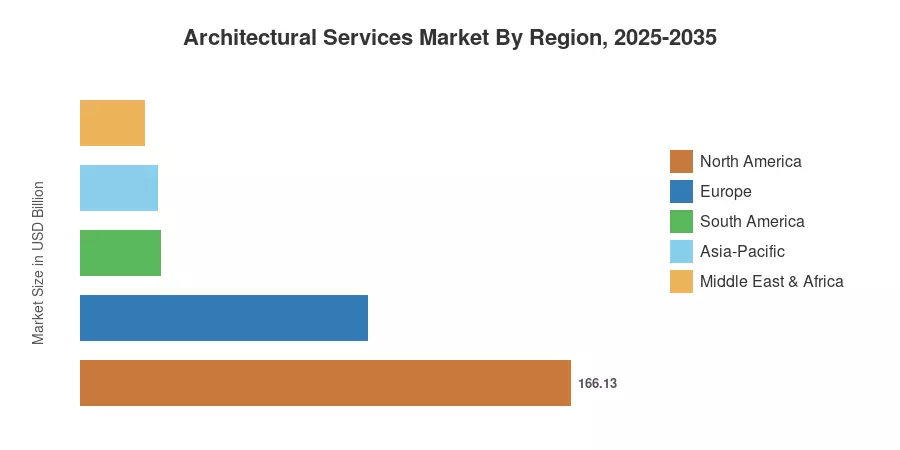
北美 41.9% 市场份额 联邦基础设施,数据中心建设
欧洲 24.5% 市场份额 翻新浪潮,净零建筑规范
亚太地区 6.56% 年均增长率(2026–2035) 智慧城市,交通,大规模住房
南美 269.6亿美元 城市交通,可负担住房
中东和非洲 218.1亿美元 大型项目,新首都
总计 3965亿美元 —

建筑服务市场显示出与基础设施成熟度、监管严格程度和城市化速度相关的明显区域差异。


北美

国家 指标 主要驱动因素
美国 占区域份额的72.4% 联邦资本项目,科技园区扩展
加拿大 占区域份额的15.8% 住房供应加速,交通投资
墨西哥 占区域份额的11.8% 近岸外包驱动的工业设施设计


持续的联邦拨款和商业房地产重新定位周期为北美的建筑服务市场提供了支撑。仅美国的《芯片与科学法案》就催生了超过500亿美元的半导体制造厂建设,这需要洁净室建筑专业知识 [6]。加拿大的住房加速基金每年目标建设10万个新单位,为中层住宅专业人士创造设计量。墨西哥受益于近岸外包趋势,制造商在北部边界走廊委托工厂设计服务。

欧洲

国家 指标 主要驱动因素
德国 5.18% 年均增长率 能源转型建筑改造
英国 167.2亿美元(2025) 伦敦混合用途再生
法国 4.95% 年均增长率 大巴黎快线交通站
意大利 91.4亿美元(2025) 超级奖金110%翻新激励
西班牙 5.10% 年均增长率 旅游基础设施升级
北欧国家 82亿美元(2025) 木材建筑创新
俄罗斯 4.40% 年均增长率 进口替代设施设计
欧洲其他地区 123.8亿美元(2025) 欧盟凝聚基金拨款


欧盟翻新浪潮战略目标到2030年实现3500万栋建筑翻新,为建筑服务市场的公司创造了越来越多的设计管道,特别是具备能源改造能力的公司 [8]。英国的提升计划将资本引入区域再生项目,而法国的大巴黎快线——欧洲最大的交通项目——在2030年代初期需要车站和混合用途区域的建筑设计。

亚太地区

国家 指标 主要驱动因素
中国 占区域份额的34.2% 城市集群整合,TOD区域
印度 7.12% 年均增长率 智慧城市使命,地铁扩展
日本 118.5亿美元(2025) 抗震改造和城市更新
韩国 5.90% 年均增长率 新城开发,K-BIM强制要求
东盟 102.4亿美元(2025) 旅游基础设施,新首都
亚太其他地区 5.48% 年均增长率 数据中心集群,住宅塔楼


亚太地区在建筑服务市场中代表了最陡峭的增长曲线。中国的双城集群战略——通过高速铁路连接长江三角洲和大湾区的特大城市——在大陆规模上产生了总体规划委托 [9]。印度的资本支出预算在2025财年超过1300亿美元,针对地铁站、机场和可负担住房的重大拨款需要从概念到施工管理的建筑服务。

南美

国家 指标 主要驱动因素
巴西 占区域份额的54.6% 地铁和BRT走廊设计
阿根廷 4.68% 年均增长率 港口和物流基础设施
南美其他地区 56.5亿美元(2025) 矿业城镇规划,社会住房


巴西的建筑服务市场份额反映了圣保罗和里约热内卢的交通扩展项目和商业塔楼管道。尽管面临宏观经济逆风,公共私营合作伙伴关系为快速公交走廊和体育场区再生维持了设计需求。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 占区域份额的38.2% NEOM,2030愿景大型项目
阿联酋 5.85% 年均增长率 博览会遗产开发,旅游度假村
南非 32.5亿美元(2025) 城市更新和社会住房
埃及 5.40% 年均增长率 新行政首都建设
中东和非洲其他地区 41.8亿美元(2025) 东非交通和港口城市


沙特阿拉伯的NEOM项目单独就代表了超过5000亿美元的计划开发,使其成为该地区最大的建筑服务市场催化剂 [20]。自2019年以来,开罗东部的新行政首都为政府、住宅和商业建筑产生了数千个设计委托。


建筑服务市场按地区,2025-2035

Architectural Services Market Segmentation

按服务类型

细分 指标 主要需求驱动因素
设计和文档 38.1% 市场份额 (2025) 核心示意图和施工图交付
施工和项目管理 995.2亿美元 (2025) 业主方项目管理外包
城市规划和总体规划 6.78% 年均增长率 (2026–2035) 智慧城市和交通导向开发委托
室内建筑 503.5亿美元 (2025) 工作场所重新设计,酒店更新
可持续性和环境咨询 6.45% 年均增长率 (2026–2035) 净零合规


设计和文档仍然是建筑服务市场的支柱,包括示意设计、设计开发和施工文档制作。客户越来越期望这些交付物以BIM原生格式提供,这增加了软件许可和培训的开销,但将协调错误减少了多达40% [3]。城市规划和总体规划的年均增长率最高,因为市政当局和主权开发商委托综合土地使用框架,将交通、住房和商业规划融入单一设计任务中。

按最终用户

细分 指标 主要需求驱动因素
住宅 36.6% 市场份额 (2025) 多家庭住房需求
企业/商业办公室 824.7亿美元 (2025) 混合办公重新定位
工业和制造 5.63% 年均增长率 (2026–2035) 回流和洁净室设计
政府和机构 609.1亿美元 (2025) 公共设施现代化
医疗和教育 5.52% 年均增长率 (2026–2035) 老化基础设施更换


住宅项目推动了建筑服务市场最大的份额,多家庭和经济适用房项目在成熟和新兴经济体中产生了稳定的业务量。工业和制造最终用户的增长速度最快,因为半导体厂、电池超级工厂和制药洁净室对精确建筑服务的需求比标准商业室内设计的费用倍数更高。

按项目类型

细分 指标 主要需求驱动因素
新建项目 50.2% 市场份额 (2025) 绿地开发管道
翻新和改造 1180.6亿美元 (2025) 能源性能升级
适应性再利用 6.40% 年均增长率 (2026–2035) 遗产转换激励


新建项目在建筑服务市场中占据主导份额,尽管其相对权重正在逐渐转变,因为欧洲和北美的老旧建筑库存推动了翻新支出。适应性再利用的增长速度最快,受到市政区划改革和税收抵免的推动,使得将过时的办公大楼转变为住宅或混合用途资产在财务上可行 [11]。

按BIM采用水平

细分 指标 主要需求驱动因素
非BIM / 2D-CAD 674.1亿美元 (2025) 传统小型实践工作流程
BIM 级别 1 50.9% 市场份额 (2025) 基础3D建模采用
BIM 级别 2 758.9亿美元 (2025) 政府采购要求
BIM 级别 3+ 5.85% 年均增长率 (2026–2035) 集成数字双胞胎环境


BIM 级别 1 工作流程在今天的建筑服务市场中占主导地位,反映了对3D建模的广泛但浅层采用,用于可视化而没有完全的数据互操作性。级别 3+ 的集成环境——结构、机电和建筑模型共享单一的联合数据集——代表了增长最快的细分市场,因为公共采购要求和数字双胞胎的雄心推动公司朝着更高的互操作性发展。


竞争基准测试

建筑服务市场的特点是集中度低——前五家公司合计收入份额约为8–12%,赫芬达尔-赫希曼指数远低于500。成千上万的小型和中型公司在区域内竞争,而少数全球多学科公司利用跨境能力和综合工程服务来获取大型项目委托。随着大型基础设施咨询集团收购设计工作室以建立端到端项目交付平台,竞争强度有所上升。

公司 估计收入份额范围 建筑服务市场的主要产品 战略定位
AECOM 约2–4% 总体规划、基础设施建筑、项目管理 全球多学科整合者
Gensler 约2–3% 工作场所、综合用途、航空航天终端设计 按收入计算的最大纯建筑公司
HDR Inc. 约1–2% 医疗保健、科技、公共设施 深度行业专业化
Nikken Sekkei 约1–2% 城市设计、高层建筑、交通导向开发 亚太地区的遗产和规模
Foster + Partners 约1–2% 地标塔、机场、可持续设计 设计驱动的全球品牌
Perkins&Will 约1–2% 企业内部、教育、医疗保健校园 研究驱动的设计方法论
Jacobs Solutions 约1–3% 基础设施、水、国防设施建筑 工程优先整合
HOK 约1–2% 体育场馆、航空、科学设施 基于性能分析的设计
Skidmore, Owings & Merrill (SOM) 约1–2% 超高层塔楼、城市总体规划、结构艺术 结构工程整合
Stantec 约1–2% 社区规划、环境设计、教育 北美区域深度


最新新闻与发展


  • 欧洲委员会(2025年1月):发布更新的建筑能效指令实施指南,要求从2028年起所有新公共建筑必须获得零排放认证 [10]。


  • HOK(2024年4月):与数字双胞胎平台提供商合作,提供与设计合同捆绑的生命周期监测服务,在建筑服务市场内创建了一个经常性收入模型 [3]。


  • Perkins&Will(2024年11月):发布了一个开源的全生命周期碳计算器,用于早期设计,使碳影响评估在建筑服务市场中变得可获取 [10]。


建筑服务市场 Market Report Scope

参数 详细信息
市场范围 建筑服务市场 — 设计、规划、咨询和项目管理
研究周期 2021–2035
CAGR (2026–2035) 5.72%
基年值 (2025) 3965亿美元
预测终点 (2035) 6913亿美元
增长最快的细分市场 城市规划和总体规划(按服务类型);BIM 3级及以上(按BIM采用)
列出的公司 AECOM, Gensler, HDR Inc., Nikken Sekkei, Foster + Partners, Perkins&Will, Jacobs Solutions, HOK, SOM, Stantec
估值货币 美元十亿

常见问题

建筑公司通常如何为大规模项目结构费用协议?
大多数大型项目使用按建筑成本百分比收费的模式,通常在5%到12%之间,具体取决于复杂性和范围。一些公司转向固定费用或按小时计费的安排,以适应分阶段的参与。
买家在选择建筑事务所时应评估哪些专业责任风险?
买家应核实错误和遗漏保险覆盖范围、索赔历史,以及该公司是否拥有项目特定的保单[16]。覆盖不足可能使业主面临昂贵的重新设计和施工延误责任。
在建筑服务市场中,综合项目交付与传统设计-投标-建设有何不同?
综合项目交付将建筑师、承包商和业主置于共享风险合同之下,减少对抗性动态。该模式压缩了时间表,通常使总项目成本降低5-10%。
参数化设计工具在区分建筑服务市场竞争者中扮演什么角色?
参数化工具使公司能够在数小时内生成数千种外立面或体量选项,从而实现以性能为驱动的设计优化。具备强大参数化能力的公司赢得复杂的外壳和体育场委托。
保险承销商如何评估新建筑设计中的气候风险暴露?
承销商越来越要求建筑师在发放保险之前展示防洪、抗风和热岛韧性措施[12]。缺乏气候风险评分的项目面临更高的保费或保险排除。
政府机构使用哪些采购框架来筛选建筑服务市场的公司?
基于资格的选择,由美国布鲁克斯法案及全球类似法规规定,评估公司的能力而非最低价格[16]。机构在谈判费用之前对技术提案进行排名。
建筑服务市场中的跨境许可要求如何演变?
美国、加拿大、澳大利亚和新西兰之间的相互承认协议简化了执照互认[16]。欧盟的专业资格指令使成员国之间的执业流动性得以实现。
作者
作者 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of construction industry databases, peer-reviewed engineering and architecture journals, regulatory filings, and authoritative built environment organizations. Key sources included the US Census Bureau Construction Spending Survey, US Bureau of Labor Statistics (Architecture and Engineering Occupations), US Department of Housing and Urban Development (HUD), European Union Eurostat Construction Statistics, National Institute of Building Sciences (NIBS), National Council of Architectural Registration Boards (NCARB), Royal Institute of British Architects (RIBA) Practice Data, American Institute of Architects (AIA) Economic Reports, International Union of Architects (UIA) Global Database, American Society of Civil Engineers (ASCE) Infrastructure Reports, Construction Management Association of America (CMAA), US Green Building Council (USGBC) LEED Project Directory, Engineering News-Record (ENR) Top 500 Design Firms, National Association of Home Builders (NAHB), RICS (Royal Institution of Chartered Surveyors) Global Construction Monitor, and MRFR Global Construction Outlook. These sources were utilized to collect construction spending data, architectural billing indices, regulatory compliance frameworks, professional licensure statistics, sustainable design trends, and market landscape analysis for construction and project management services, engineering services, urban planning, and specialized advisory segments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Managing Principals, Chief Executive Officers, Directors of Design, Vice Presidents of Sustainability, BIM (Building Information Modeling) Directors, and Heads of Urban Planning from architectural firms, integrated AEC (Architecture, Engineering, Construction) companies, and design consultants comprised the supply-side sources. Demand-side sources included Chief Facilities Officers, Directors of Real Estate and Capital Projects, procurement leads from industrial manufacturing corporations, healthcare facility administrators, university campus planners, government public works officials, and hospitality development directors. The primary research validated service line segmentation, confirmed technology adoption timelines (including 3D printing and AI-powered design tools), and collected insights on project delivery methodologies, fee structures, sustainability compliance costs, and client procurement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (40%), Others (32%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and project pipeline analysis. The methodology included:

Identification of 60+ key architectural and AEC firms across North America, Europe, Asia-Pacific, Latin America, and Middle East

Service mapping across construction and project management, engineering services, urban planning, interior design, and advisory/consulting categories

Analysis of reported annual revenues from publicly traded firms (AECOM, Jacobs, Stantec, IBI Group) and modeled revenue for private practices (Gensler, Foster + Partners, Nikken Sekkei, HDR)

Coverage of firms representing 65-70% of global architectural services market share in 2024

Extrapolation using bottom-up (project value × architectural fee percentages by country) and top-down (firm revenue validation across service lines) approaches to derive segment-specific valuations for industrial, residential, healthcare, education, and government end-user verticals

下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.