Antifouling Coatings Market

防污涂料市场研究报告信息按类型(铜基、生物杀虫剂、自抛光共聚物、混合型)、应用(船舶、钻井平台、渔船、游艇、船只、系泊线和内陆水运)及按地区(北美、欧洲、亚太地区及其他地区)–市场预测至2035年
ID: MRFR/CnM/4092-CR 111 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Antifouling Coatings Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)16.26%
2024 Market Size$ 192.06 Billion
2025 Market Size$ 223.29 Billion
2035 Market Size$ 1,007.52 Billion
Key Players
AkzoNobel
BASF
Hempel
PPG Industries
Sherwin-Williams
Jotun
Opportunities
  • Environmental Regulations
  • Increasing Maritime Trade
  • Market Growth Projections

Antifouling Coatings Market 摘要

根据MRFR的分析,抗污涂料市场规模在2024年估计为192.06亿美元。抗污涂料行业预计将从2025年的223.29亿美元增长到2035年的1007.52亿美元,在2025年至2035年的预测期内,年均增长率(CAGR)为16.26%。

主要市场趋势和亮点

防污涂料市场正经历向可持续解决方案和技术进步的转变。

  • 市场正显著转向环保型防污解决方案,受到日益增强的环境意识的推动。
  • 涂料配方的技术进步正在提升性能和耐用性,特别是在海洋船舶中。
  • 北美仍然是最大的市场,而亚太地区被认为是防污涂料增长最快的地区。
  • 主要市场驱动因素包括海上贸易活动的增加和严格的法规合规,特别影响海洋船舶和自抛光共聚物细分市场。

市场规模与预测

2024市场规模 192.06(十亿美元)
2035市场规模 1007.52(十亿美元)
年均增长率(2025 - 2035) 16.26%

主要参与者

阿克苏诺贝尔(NL),巴斯夫(DE),亨贝尔(DK),PPG工业(US),舍温-威廉姆斯(US),约顿(NO),关西涂料(JP),日本涂料(JP),中国海洋涂料(JP)

Antifouling Coatings Market Drivers

环境法规

全球防污涂料市场行业受到严格环境法规的显著影响,这些法规旨在减少海洋活动对生态的影响。全球各国政府正在实施限制在防污涂料中使用有害物质的政策,推动制造商创新并开发环保替代品。这种监管环境不仅推动了合规产品的需求,还促进了技术的进步。因此,预计市场将在2025年至2035年间以11.58%的年均增长率增长,反映出行业在保持性能效能的同时适应环境标准。

海洋贸易增长

全球防污涂料市场行业正在经历由海洋贸易激增驱动的增长。随着全球航运活动的扩大,对配备有效防污解决方案的船舶的需求上升。防污涂料在防止生物污垢方面对提升船舶性能和燃油效率起着至关重要的作用。这一点尤其相关,因为行业预计到2024年市场价值将达到1921亿美元,预计到2035年将显著上升至6410亿美元。船舶数量的增加和维护需求进一步强调了防污涂料在海洋行业中的重要性。

市场增长预测

全球防污涂料市场行业预计在未来几年将经历显著增长。预计到2035年市场价值将达到6410亿美元,行业正处于强劲扩张的轨道上。从2025年到2035年预测的年均增长率为11.58%,表明对各种海洋应用中防污解决方案的强劲需求。这一增长受到海洋贸易增加、严格环境法规和涂料技术进步等因素的推动。市场的演变反映了在快速变化的全球环境中对有效防污解决方案的持续需求。

技术进步

防污涂料配方的技术进步正在推动全球防污涂料市场行业向前发展。无生物杀灭剂涂料的开发和纳米技术的应用等创新正在增强这些产品的有效性和耐用性。这些进步不仅提高了涂料的性能,还与海洋应用中对可持续解决方案日益增长的需求相一致。随着市场的发展,响应环境变化的智能涂料的整合可能进一步改变行业格局,确保涂料在最大限度减少环境影响的同时保持有效。

造船行业增长

全球防污涂料市场行业与造船行业的增长密切相关。随着新船舶的建造以满足日益增长的运输需求,对高性能防污涂料的需求变得至关重要。造船商越来越认识到这些涂料在延长船舶使用寿命和降低运营成本方面的重要性。这一趋势预计将有助于市场的扩张,预计到2035年市场价值将达到6410亿美元。造船行业的复苏和扩张可能进一步刺激对创新防污解决方案的需求。

对燃油效率的日益关注

全球防污涂料市场行业受益于船舶运营商对燃油效率日益增强的关注。有效的防污涂料可以显著减少阻力,从而降低燃油消耗和运营成本。随着燃油价格波动,投资高质量防污解决方案的经济激励变得更加明显。这种意识正在推动对不仅防止生物污垢而且提升整体船舶性能的涂料的需求。因此,市场预计将增长,预计到2024年将达到1921亿美元的价值,因为利益相关者在运营中优先考虑效率和可持续性。

市场细分洞察

按应用:海洋船舶(最大)与海上结构(增长最快)

防污涂料市场主要由海洋船舶应用驱动,因其在造船和维护中的广泛使用而占据最大份额。海洋船舶,包括货船、油轮和客船,严重依赖防污技术以增强耐用性并降低维护成本,从而保持其在市场中的主导地位。海上结构也显示出显著的前景,随着对石油和天然气勘探及海上风电场的投资增加,使其成为增长最快的应用细分市场,因应对恶劣海洋环境中的污垢需求而驱动。

海洋船舶(主导)与水产养殖(新兴)

海洋船舶在防污涂料市场中脱颖而出,成为主导细分市场,推动其有效的防污需求以提高运营效率和安全性。这些船舶受益于先进的涂料,不仅提高性能,还符合环境法规。另一方面,水产养殖作为一个值得关注的新兴细分市场,突显了保护养殖基础设施(如网和笼)免受生物污垢的防污解决方案的需求。随着行业采纳可持续实践并在全球扩展,水产养殖部门对有效、环保的防污解决方案的需求将不断增长,使其成为未来创新的重点。

按类型:自抛光共聚物(最大)与受控耗竭聚合物(增长最快)

在防污涂料市场中,各种涂料类型显著影响细分市场份额。目前,自抛光共聚物作为最大细分市场,占据了市场的相当部分。由于其有效的防污控制和自我更新特性而受到青睐。另一方面,受控耗竭聚合物虽然份额较小,但正在迅速获得关注,表明消费者偏好向创新和环保解决方案的转变。这种动态在市场中形成了已建立技术与新兴技术之间的鲜明对比。

自抛光共聚物(主导)与受控耗竭聚合物(新兴)

自抛光共聚物防污涂料以其先进的技术和防止海洋生长的效率而闻名。这些涂料通过逐渐释放生物杀虫剂来保持其有效性,随着涂层的磨损而持续有效。由于其在各种海洋应用中的证明性能和可靠性,该细分市场继续主导。相反,受控耗竭聚合物涂料作为一种强有力的替代品正在崭露头角,通过最小化生物杀虫剂释放到海洋环境中提供平衡的生态特性。其增长受到日益严格的环境法规和推动可持续实践的影响,使其在防污涂料市场中成为具有竞争力的选择。

按最终用途:商业航运(最大)与休闲船舶(增长最快)

在防污涂料市场中,最终用途细分市场包括商业航运、休闲船舶、渔业和海军防御。商业航运占据最大份额,因全球贸易中船舶的广泛使用,维护船体性能至关重要。休闲船舶虽然份额较小,但随着消费者对休闲航海的兴趣上升,正在迅速获得关注,突显了市场按效用和价值的细分。增长趋势表明,休闲船舶细分市场是增长最快的,受到可支配收入增加和水上休闲活动流行的推动。相比之下,渔业保持稳定,因商业捕鱼的持续需求,而海军防御则受到地缘政治因素和国防预算增加的影响,呈现稳定增长。这些动态共同塑造了防污技术在各种海洋应用中的未来。

商业航运(主导)与休闲船舶(新兴)

商业航运是防污涂料市场中的主导力量,受益于全球贸易。该细分市场中的船舶需要强大的防污解决方案以提高燃油效率并防止生物污垢,这可能显著损害船舶性能。所使用的涂料通常是高性能产品,能够承受恶劣的海洋环境,确保降低维护成本和运营中断。另一方面,休闲船舶被认定为一个新兴细分市场,越来越多的消费者投资于个人水上交通工具。该细分市场的特点是向更环保和用户友好的防污解决方案的转变,休闲船舶使用者越来越关注环境影响。水性防污产品等创新正在获得人气,为该细分市场带来新的机会。

按技术:水性(最大)与无生物杀虫剂(增长最快)

防污涂料市场展现出多样化的格局,水性技术作为最大细分市场,因其环保配方和在海洋应用中的高需求而崭露头角。它占据了相当的市场份额,受到支持可持续解决方案的监管趋势的推动。相反,溶剂型技术保持着显著的市场存在,但面临着来自更严格环境法规的压力。另一方面,无生物杀虫剂技术作为一种创新替代品引起了关注,吸引了关注可持续性和合规性的行业。

技术:水性(主导)与无生物杀虫剂(新兴)

水性技术在防污涂料市场中因其环保特性和易于应用而脱颖而出,吸引了寻求符合新兴环境法规的船舶制造商和最终用户。其配方减少了挥发性有机化合物(VOCs),提供了传统涂料的可持续替代品。相比之下,无生物杀虫剂技术作为增长最快的细分市场正在获得关注,吸引了关注环境的消费者和行业。该细分市场利用聚合物科学和纳米技术的进步,开发出高效涂料,最小化海洋生物的生长,而不依赖有害的生物杀虫剂,使其成为挑剔客户的理想选择。

按配方:液体配方(最大)与喷雾配方(增长最快)

在防污涂料市场中,配方细分市场展示了多样化的产品,以满足不同的应用需求。液体配方因其易于应用和有效性能而占据最大市场份额,尤其是在海洋环境中。粉末配方因提供环保选项而逐渐受到关注,而喷雾配方则以创新的交付机制迅速崛起,增强了用户便利性和应用效率。配方细分市场的增长趋势主要受到对高效和可持续防污解决方案需求上升的推动。液体配方更适合大型船舶和工业应用,而喷雾配方则越来越多地被用于小型船舶和休闲用途。对环境法规的合规需求和向环保配方的转变推动了粉末配方的增长,使该细分市场充满活力和竞争力。

液体配方:主导与喷雾配方:新兴

液体配方在防污涂料市场中占据主导地位,因其多功能性和在各种表面上防止生物污垢的有效性而受到赞赏。由于其优异的附着力和对恶劣海洋条件的耐受性,这些配方在海洋应用中被广泛使用。这些配方受益于成熟的制造工艺和广泛的客户基础。相反,喷雾配方作为一种便捷的解决方案正在崭露头角,特别适用于小型船舶和DIY应用。其易于应用的方法使用户能够到达复杂的表面,显著减少劳动和时间。环保意识消费者行为的上升导致喷雾配方的创新,通常专注于低VOCs和无毒成分,从而使其在市场中成为快速增长的细分市场。

获取关于Antifouling Coatings Market的更多详细见解

区域洞察

北美:抗污市场领导者

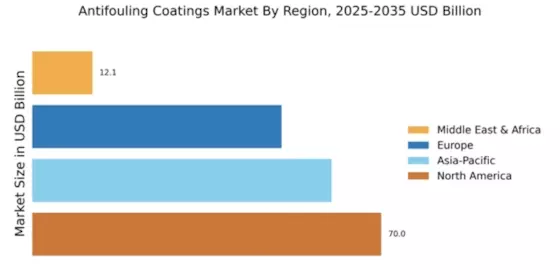
北美有望在抗污涂料市场中保持领导地位,预计在2024年占有70.0的市场份额。该地区的增长受到严格环境法规和对可持续海洋解决方案日益增长的需求的推动。对保护海洋生态系统和提高船舶性能的关注进一步推动了这一需求。监管机构正在推动环保替代品,预计将在未来几年促进市场增长。北美的竞争格局以PPG工业和舍温-威廉姆斯等主要参与者的存在为特征,同时还有阿克苏诺贝尔和巴斯夫等国际公司。美国和加拿大是领先国家,拥有强大的造船和维护产业。市场正在见证产品配方的创新,旨在提高性能和减少环境影响,确保一个动态的竞争环境。

欧洲:可持续增长重点

欧洲的抗污涂料市场预计将显著增长,市场规模为50.0。该地区越来越关注可持续性,受到欧盟法规的推动,旨在减少有害排放并促进环保产品。对符合严格环境标准的高性能涂料的需求正在上升,成为市场增长的关键驱动力。此外,海事部门向更环保技术的转变预计将进一步增强市场动态。欧洲的主要国家包括德国、法国和英国,巴斯夫和亨贝尔等主要参与者正在积极创新。竞争格局以合作和伙伴关系为特征,旨在开发先进涂料。监管机构的存在确保市场与环境目标保持一致,促进抗污涂料行业的创新和可持续文化。

亚太地区:快速增长的市场

亚太地区的抗污涂料市场正在经历强劲增长,市场规模为60.0。这一增长主要受到中国、日本和韩国等国海上贸易和造船活动增加的推动。对提高船舶性能和耐用性的高质量涂料的需求正在上升,政府倡导可持续实践的举措也在支持这一需求。监管框架正在发展,以鼓励使用环保产品,进一步推动市场增长。中国在该地区脱颖而出,正在进行大量的造船和维护投资。关西涂料和日本涂料等主要参与者正在扩大其产品供应,以满足日益增长的需求。竞争格局以创新和技术进步为特征,各公司努力开发满足性能和环境标准的涂料,确保市场环境的活力。

中东和非洲:新兴市场潜力

中东和非洲(MEA)地区在抗污涂料市场中逐渐崭露头角,市场规模为12.06。增长受到海洋活动增加和关注在恶劣海洋环境中提高船舶耐用性的推动。该地区作为航运中心的战略位置进一步支持了对抗污解决方案的需求。旨在保护海洋生态系统的监管举措也开始形成,促进了一个更可持续的市场环境。阿联酋和南非等国在采用先进涂料方面处于领先地位。竞争格局仍在发展中,本地和国际参与者都有机会建立立足点。随着市场的成熟,主要参与者及其创新解决方案的存在将在塑造该地区抗污涂料的未来中发挥关键作用,为可持续增长铺平道路。

Antifouling Coatings Market Regional Image

主要参与者和竞争洞察

抗污涂料市场的竞争格局越来越受到创新、可持续性和战略合作伙伴关系的影响。阿克苏诺贝尔(NL)、巴斯夫(DE)和约顿(NO)等主要参与者正在积极追求强调产品开发和环境合规的战略。阿克苏诺贝尔(NL)已将自己定位为可持续解决方案的领导者,专注于符合严格法规标准的环保配方。与此同时,巴斯夫(DE)正在利用其广泛的研究能力来增强其抗污产品的性能,从而巩固其市场地位。约顿(NO)在创新方面也值得注意,特别是在开发提供优越海洋污垢保护的先进涂料方面,这共同影响了市场的竞争动态。在商业策略方面,公司越来越多地本地化生产,以降低成本并提高供应链效率。这种方法似乎是对市场结构适度分散的反应,在这种结构中,主要参与者的集体影响显著但并不压倒性。专注于优化供应链和增强本地生产能力可能会促进一个更具韧性的市场环境,使公司能够迅速响应区域需求和法规变化。在2025年11月,PPG工业(US)宣布与一家领先的海洋技术公司建立战略合作伙伴关系,开发利用人工智能进行预测性维护的下一代抗污涂料。这一合作预计将增强其产品的耐用性和有效性,符合涂料行业日益数字化的趋势。这一举措的战略重要性在于其潜力,通过将先进技术整合到产品中,使PPG工业在竞争对手中脱颖而出。在2025年10月,舍温-威廉姆斯(US)推出了一系列新的环保抗污涂料,旨在最小化环境影响,同时保持高性能。这一举措反映了行业向可持续性发展的更广泛趋势,因为公司寻求满足对环保产品日益增长的需求。这一推出可能会通过吸引环保意识强的消费者和监管机构来增强舍温-威廉姆斯的市场份额。在2025年9月,关西涂料(JP)通过建立新的生产设施扩大了在东南亚的业务,旨在增加抗污涂料的生产能力。这一战略举措表明该公司对区域增长的承诺,并认识到新兴市场对海洋涂料的日益需求。通过增强其生产能力,关西涂料在这一地区的增长机会中处于良好位置。截至2025年12月,抗污涂料市场的竞争趋势越来越受到数字化、可持续性和人工智能等先进技术整合的影响。战略联盟在塑造当前格局中发挥着关键作用,使公司能够利用互补优势并增强其产品供应。展望未来,预计竞争差异化将从传统的基于价格的竞争转向对创新、技术和供应链可靠性的关注,从而促进一个更具活力和韧性的市场环境。

Antifouling Coatings Market市场的主要公司包括

行业发展

2022年3月:一艘18,891载重吨的纯汽车运输船(PCC)应用了日本涂料海洋公司开创性的抗污技术FASTAR,使这种船型成为第四种接受这种新型纳米涂层的船只。自今年1月推出以来,这种高性能、自抛光的抗污技术已在60多艘船上安装,包括散货船、化学品运输船、超大型油轮、集装箱船、客船和PCC。在最近一次在上海的干船坞中,FASTAR I自抛光抗污涂料被涂覆在这艘196米长船的平底、垂直底部和水线,覆盖了7800立方米的水下区域。

一层FASTAR和一层防腐涂料被认为足以满足该未知船只36个月的干船坞计划。

未来展望

Antifouling Coatings Market 未来展望

防污涂料市场预计在2025年至2035年间以16.26%的年均增长率增长,受海上活动和环境法规增加的推动。

到2035年,市场预计将实现显著增长,受创新和战略扩展的推动。

市场细分

防污涂料市场类型展望

  • 自抛光共聚物
  • 控制耗竭聚合物
  • 硬防污涂料
  • 混合防污涂料

防污涂料市场最终用途展望

  • 商业航运
  • 休闲船舶
  • 渔业
  • 海军防御

防污涂料市场技术展望

  • 水性技术
  • 溶剂型技术
  • 无生物杀灭剂技术

防污涂料市场应用展望

  • 海洋船舶
  • 海上结构
  • 水产养殖
  • 工业设备

防污涂料市场配方展望

  • 单组分
  • 多组分
  • 水性配方
  • 溶剂型配方

报告范围

FAQs

What is the projected market valuation of the Antifouling Coatings Market by 2035?

The Antifouling Coatings Market is projected to reach a valuation of 1007.52 USD Billion by 2035.

What was the market valuation of the Antifouling Coatings Market in 2024?

In 2024, the overall market valuation was 192.06 USD Billion.

What is the expected CAGR for the Antifouling Coatings Market during the forecast period 2025 - 2035?

The expected CAGR for the Antifouling Coatings Market during the forecast period 2025 - 2035 is 16.26%.

Which application segment had the highest valuation in the Antifouling Coatings Market?

The Marine Vessels application segment had the highest valuation, reaching 320.0 USD Billion.

What are the leading companies in the Antifouling Coatings Market?

Key players in the Antifouling Coatings Market include AkzoNobel, BASF, Hempel, PPG Industries, and Sherwin-Williams.

Which type of antifouling coating is projected to have the highest market value by 2035?

The Controlled Depletion Polymer type is projected to reach a market value of 245.38 USD Billion by 2035.

What is the market size for the Offshore Structures application segment in 2024?
The Offshore Structures application segment was valued at 40.0 USD Billion in 2024.
How does the market for Biocide-Free Technology compare to other technologies in 2024?
In 2024, the Biocide-Free Technology segment was valued at 77.19 USD Billion, indicating strong market interest.
What is the projected market size for the Naval Defense end-use segment by 2035?
The Naval Defense end-use segment is projected to reach a market size of 557.52 USD Billion by 2035.
Which formulation type is expected to dominate the Antifouling Coatings Market by 2035?
The Liquid Formulation type is expected to dominate, with a projected market size of 400.0 USD Billion by 2035.
作者
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed marine science journals, coating technology publications, and authoritative maritime and environmental organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), International Maritime Organization (IMO), US Coast Guard (USCG), Bureau Veritas, DNV GL (Det Norske Veritas), Lloyd's Register, American Bureau of Shipping (ABS), International Paint and Printing Ink Council (IPPIC), European Coatings Association, American Coatings Association (ACA), National Oceanic and Atmospheric Administration (NOAA), UN Environment Programme (UNEP) – Global Marine Litter Partnership, OECD Environmental Directorate, EU Marine Strategy Framework Directive (MSFD) Database, US National Marine Fisheries Service (NMFS), China Ministry of Transport Maritime Safety Administration, Japan Ministry of Land, Infrastructure, Transport and Tourism (MLIT), Korea Maritime and Ocean University (KMOU) Research Database, and national maritime authority reports from key shipbuilding markets. These sources were used to collect vessel fleet statistics, regulatory compliance data (including IMO's Anti-Fouling Systems Convention), biocide registration databases, coating performance studies, shipbuilding output trends, and market landscape analysis for copper-based coatings, biocides, self-polishing copolymers, controlled depletion polymers, hard antifouling, and hybrid antifouling technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From antifouling coating manufacturers, marine paint OEMs, and specialty chemical suppliers, supply-side sources included CEOs, VPs of Marine Coatings R&D, regulatory compliance chiefs, and commercial directors. Fleet managers and technical superintendents from commercial shipping lines, shipyard procurement leaders, offshore platform operators, naval dockyard engineers, aquaculture facility managers, and yacht maintenance directors from marinas and recreational boating centers comprised demand-side sources. Primary research has confirmed product development timelines, gathered insights on dry-docking cycles, coating application practices, pricing strategies, and environmental compliance costs, and validated market segmentation across type (copper-based, biocides, self-polishing copolymer, controlled depletion polymer, hard antifouling, hybrid), application (shipping vessels, drilling rigs, fishing boats, yachts, mooring lines, inland water transportation, offshore structures, aquaculture), and technology (water-based, solvent-based, biocide-free).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)
Market Size Estimation

Global market valuation was derived through revenue mapping and vessel surface area (hull coating volume) analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across copper-based, biocides, self-polishing copolymer, controlled depletion polymer, hard antifouling, and hybrid antifouling categories

Analysis of reported and modeled annual revenues specific to antifouling coating portfolios

Coverage of manufacturers representing 72–78% of global market share in 2024

Extrapolation using bottom-up (vessel fleet count × dry-docking frequency × average coating consumption per vessel × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.