Aneurysmal Subarachnoid Hemorrhage Drug Market

动脉瘤性蛛网膜下腔出血药物市场研究报告按药物类别(血管痉挛预防剂、镇痛剂、抗癫痫药、血压管理药物、脑活素)、按给药途径(口服、静脉注射、肌肉注射、皮下注射)、按应用(急性治疗、预防治疗)、按患者人口统计(成人、老年人、儿童)、按治疗环境(医院、门诊诊所、居家护理)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 2025至2035年增长与行业预测
ID: MRFR/Pharma/29536-HCR 128 Pages Rahul Gotadki Last Updated: September 17, 2026
Aneurysmal Subarachnoid Hemorrhage Drug Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.99%
2024 Market Size$ 2.28 Billion
2025 Market Size$ 2.39 Billion
2035 Market Size$ 3.9 Billion
Key Players
Boehringer Ingelheim
Bristol-Myers Squibb
Genentech
Johnson & Johnson
Novartis
Pfizer
Opportunities
  • Increased Research Funding
  • Growing Awareness and Education
  • Advancements in Medical Technology

Aneurysmal Subarachnoid Hemorrhage Drug Market 摘要

根据市场研究未来的分析,动脉瘤性蛛网膜下腔出血药物市场规模预计在2024年为22.8亿美元。动脉瘤性蛛网膜下腔出血药物行业预计将在2025年从23.94亿美元增长到2035年的38.96亿美元,预测期内(2025 - 2035年)年均复合增长率(CAGR)为4.99%。

主要市场趋势和亮点

动脉瘤性蛛网膜下腔出血药物市场因创新疗法和日益增长的意识而蓄势待发。

  • 新型治疗药物的出现正在重塑动脉瘤性蛛网膜下腔出血药物市场的治疗范式。
  • 北美仍然是最大的市场,而亚太地区被认为是这些疗法增长最快的区域。
  • 血管痉挛预防剂主导市场,而脑活素的需求增长最快。
  • 动脉瘤性蛛网膜下腔出血的发生率上升和医疗技术的进步是推动市场扩张的关键因素。

市场规模与预测

2024年市场规模 22.8(十亿美元)
2035年市场规模 38.96(十亿美元)
年均增长率(2025 - 2035) 4.99%

主要参与者

勃林格殷格翰(德国),百时美施贵宝(美国),基因泰克(美国),强生(美国),诺华(瑞士),辉瑞(美国),罗氏(瑞士),赛诺菲(法国),武田(日本)
Aneurysmal Subarachnoid Hemorrhage Drug Market Drivers

研究资金增加

神经系统疾病研究资金的激增是aSAH药物市场的一个显著推动因素。政府和私人组织正在分配大量资源,以了解aSAH的病理生理,并开发新型治疗药物。例如,临床试验的资金已显著增加,每年投资数百万美元。这种财政支持鼓励制药公司探索创新的药物配方和治疗方案,这可能导致aSAH管理方面的突破。因此,随着新疗法从这一强大的研究环境中涌现,aSAH药物市场有望扩展。

意识和教育的提高

关于动脉瘤性蛛网膜下腔出血的意识和教育正在不断提高,这对aSAH药物市场产生了积极影响。公众和专业人士对aSAH相关症状和风险的知识增加,导致了更早的诊断和治疗。健康组织和倡导团体的教育活动在传播信息方面发挥了重要作用,这反过来又推动了对有效药物干预的需求。随着越来越多的人及时寻求医疗帮助,管理aSAH的有效药物需求可能会增加,从而促进aSAH药物市场的增长。

医疗技术的进步

医疗成像和外科技术的技术进步正在显著影响aSAH药物市场。增强的成像方式,如高分辨率MRI和CT扫描,促进了早期诊断和干预,这对改善患者结果至关重要。此外,微创外科技术的整合改变了aSAH的管理,导致更好的恢复率。这些进步不仅改善了患者护理,还刺激了对新药物的需求,这些药物可以补充这些技术,从而推动aSAH药物市场的增长。

药物开发的监管激励

旨在加快药物开发的监管激励在塑造aSAH药物市场中发挥着至关重要的作用。有关当局越来越多地为针对aSAH等关键疾病的药物提供快速通道认证和优先审查流程。这些激励不仅减少了新疗法进入市场所需的时间,还鼓励制药公司投资于创新治疗的开发。因此,aSAH药物市场可能会见证新产品的涌入,增强患者的治疗选择并推动整体市场增长。

动脉瘤性蛛网膜下腔出血的发生率上升

动脉瘤性蛛网膜下腔出血(aSAH)发生率的增加是aSAH药物市场的主要推动因素。最近的研究表明,aSAH的年发生率在每10万人中范围为6到16例。这一病例的增加需要开发和提供有效的治疗选择。随着人口老龄化和高血压、吸烟等风险因素的持续存在,对创新治疗的需求可能会增加。因此,制药公司正在投资于研究和开发,以应对这一紧迫的医疗需求,从而推动aSAH药物市场向前发展。

市场细分洞察

按药物类别:血管痉挛预防剂(最大)与认知增强剂(增长最快)

在动脉瘤性蛛网膜下腔出血药物市场中,血管痉挛预防剂占据最大的市场份额,反映了它们在预防延迟性脑缺血等并发症中的关键作用。这些药物已被广泛认可,广泛处方,并且对管理经历过蛛网膜下腔出血的患者的血管痉挛至关重要。紧随其后的是镇痛剂和抗癫痫药物,它们在管理疼痛和预防癫痫发作中发挥重要作用,但市场份额相对较小。血压管理药物和认知增强剂代表了新兴领域,其中认知增强剂显示出独特的增长轨迹,因为它们越来越多地被纳入动脉瘤事件后认知缺陷的治疗方案中。

血管痉挛预防剂(主导)与认知增强剂(新兴)

血管痉挛预防剂在治疗恢复中的动脉瘤性蛛网膜下腔出血患者中至关重要,主要是因为它们可以防止血管痉挛,这是一种常见的并发症,可能导致进一步的神经损伤。像尼莫地平这样的药物在治疗方案中是标准,展示了它们在临床环境中的主导地位。相反,尽管认知增强剂尚未得到广泛认可,但由于对蛛网膜下腔出血后认知障碍的认识不断提高,它们正在获得关注。这些新兴疗法旨在增强认知功能和生活质量,特别是随着患者群体的增长和老龄化,为进一步的研究和开发创造了有利的市场环境。

按给药途径:静脉注射(最大)与口服(增长最快)

在动脉瘤性蛛网膜下腔出血药物市场中,给药途径部分对治疗效果和患者依从性至关重要。在可用的给药途径中,静脉给药因其快速起效和即时生物利用度而领先市场,这在紧急情况下至关重要。口服给药由于其便利性和非侵入性而逐渐被接受,但与静脉给药相比,市场份额仍然较小,特别是在急性护理场景中。

静脉注射(主导)与口服(新兴)

静脉途径的特点是将药物快速送入循环中,使其成为动脉瘤性蛛网膜下腔出血生命救治的首选。其在市场中的主导地位归因于其已证明的有效性和在医院环境中的偏好,在那里快速干预是必要的。另一方面,口服途径由于药物配方的进步而获得关注,这些进步增强了药物的吸收。随着患者更倾向于选择非侵入性的替代方案进行持续管理,口服给药途径变得越来越相关,承诺在后续治疗中提供患者舒适和依从性。

按应用:急性治疗(最大)与预防治疗(增长最快)

在动脉瘤性蛛网膜下腔出血药物市场中,应用部分主要分为急性治疗和预防治疗。急性治疗占据最大的市场份额,吸引了大量投资和研究,因为在动脉瘤破裂后立即需要有效的干预。相反,预防治疗正在获得关注,因为临床医生越来越关注长期患者结果,反映出向主动医疗策略的转变。

应用:急性治疗(主导)与预防治疗(新兴)

急性治疗在动脉瘤性蛛网膜下腔出血药物市场中占据主导地位,其特点是关注动脉瘤破裂的直接后果。该类别包括旨在稳定出血后患者并最小化并发症的治疗药物。尽管预防治疗是新兴的,但由于其潜力可以减轻再出血或其他相关事件的风险而受到优先考虑。主要趋势表明,医疗专业人员对预防策略重要性的认识正在上升,促使针对这一领域的创新疗法激增。随着市场环境的演变,这两个领域在提供全面护理方面都至关重要。

按患者人群:成年人(最大)与老年人(增长最快)

在动脉瘤性蛛网膜下腔出血药物市场中,患者人群部分主要以成年人群为特征,成年人群占据最大的市场份额。成年人通常年龄在18至64岁之间,代表了遭受这种疾病的患者的相当大比例。动脉瘤性蛛网膜下腔出血的紧迫性和严重性通常导致在药物开发中针对这一人群的重点,使其成为制药公司的关键关注领域。相反,老年人群体(65岁及以上)正在迅速崛起,表明随着老龄化人群面临神经系统疾病(包括出血性中风)发生率的增加,人口结构正在发生变化。

成年人(主导)与老年人(新兴)

成年人群被视为动脉瘤性蛛网膜下腔出血药物市场中的主导群体,由于其病例的高发病率和对治疗的反应性,保持稳定的地位。成年人通常更容易获得医疗服务,导致动脉瘤的诊断和后续治疗干预更为频繁。另一方面,老年人群体作为关键参与者正在崛起,受到老龄化人口增加和对动脉瘤性蛛网膜下腔出血认识提高的推动。该人群面临着合并症和对药物的不同生理反应等独特挑战,这需要开发量身定制的治疗方案。市场正在逐渐适应这些需求,使老年人群体成为未来增长的一个重要关注点。

按治疗环境:医院(最大)与门诊诊所(增长最快)

在动脉瘤性蛛网膜下腔出血药物市场中,医院由于其全面的资源和对先进医疗技术的访问而占据最大的市场份额。它们在对遭受这一危急情况的患者进行即时管理中发挥着关键作用,从而对市场收入做出显著贡献。门诊诊所虽然市场份额较小,但由于提供必要的后续护理和管理策略,吸引了越来越多寻求非侵入性和更便捷治疗选择的患者。

医院(主导)与门诊诊所(新兴)

医院在动脉瘤性蛛网膜下腔出血的治疗环境部分中占主导地位,因为它们能够提供重症监护和全面整合的治疗方案。它们拥有先进的诊断工具、外科干预和多学科专家团队。相反,门诊诊所代表了一种新兴趋势,通过提供更容易的访问、更短的等待时间和更少的侵入性治疗方法来吸引患者。随着对以患者为中心的护理和成本效益的日益重视,门诊诊所正在将自己定位为持续护理的可行替代方案,这可能会重塑该市场中的患者路径。

获取关于Aneurysmal Subarachnoid Hemorrhage Drug Market的更多详细见解

区域洞察

北美:创新的领先市场

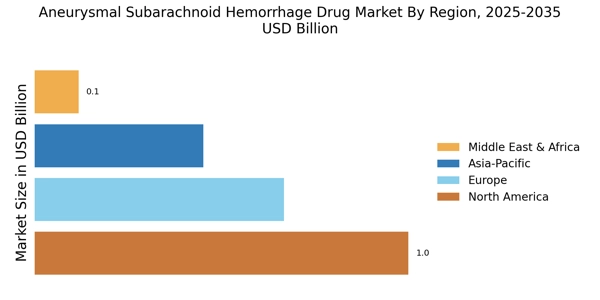
北美是动脉瘤性蛛网膜下腔出血(aSAH)药物的最大市场,占全球市场份额的约45%。该地区受益于先进的医疗基础设施、高aSAH发病率和对研发的重大投资。FDA等机构的监管支持进一步促进了市场增长,确保了创新疗法的快速审批。需求受到对疾病认识的提高和诊断技术的改善的推动。美国是主要贡献者,强生、基因泰克和百时美施贵宝等关键参与者在竞争格局中处于领先地位。加拿大也发挥着重要作用,越来越关注神经疾病。主要制药公司的存在增强了竞争,促进了创新,并改善了aSAH患者的治疗选择。市场的特点是新药和疗法的强大管道。

欧洲:具有增长潜力的新兴市场

欧洲在动脉瘤性蛛网膜下腔出血药物市场中见证了显著增长,占全球市场份额的约30%。该地区受益于强大的医疗系统、对神经研究的投资增加以及aSAH的发病率上升。欧洲药品管理局(EMA)等监管机构积极推动创新治疗,预计将推动市场扩张。老年人口的增长和医疗技术的进步也是主要的增长驱动因素。主要国家包括德国、法国和英国,罗氏和赛诺菲等主要制药公司积极参与。竞争格局以合作和伙伴关系为特征,旨在开发新疗法。成熟的医疗网络的存在促进了患者获取创新治疗的机会,进一步增强了市场动态。对个性化医学的关注也在塑造欧洲aSAH治疗的未来。

亚太地区:快速增长的医疗保健部门

亚太地区正在成为动脉瘤性蛛网膜下腔出血药物市场的重要参与者,占全球市场份额的约20%。该地区的增长受到医疗支出增加、对神经疾病认识提高和对先进医疗技术获取的改善的推动。中国和印度等国正在经历aSAH病例的激增,促使对有效治疗选择的需求。监管框架正在发展,以支持更快的药物审批,进一步刺激市场增长。中国和日本是该地区的领先国家,武田和辉瑞等关键参与者积极参与市场。竞争格局以本地和国际公司的混合为特征,促进了创新和合作。对研发的关注增加,以及政府增强医疗基础设施的举措,预计将在未来几年推动市场向前发展。该地区多样化的人口为量身定制的治疗解决方案带来了独特的挑战和机遇。

中东和非洲:具有挑战的新兴市场

中东和非洲地区正在逐步发展其动脉瘤性蛛网膜下腔出血药物市场,占全球市场份额的约5%。市场受到医疗投资增加、神经疾病发病率上升和对aSAH认识提高的推动。然而,有限的先进医疗设施获取和缺乏全面医疗政策等挑战阻碍了市场增长。监管机构开始实施支持药物审批的框架,这可能在未来增强市场动态。南非和阿联酋等国在市场中处于领先地位,专注于改善医疗基础设施和治疗获取。竞争格局仍处于初期阶段,只有少数本地和国际参与者存在。该地区独特的人口和经济因素需要量身定制的治疗和医疗服务方法,为市场参与者带来了挑战和机遇。

Aneurysmal Subarachnoid Hemorrhage Drug Market Regional Image

主要参与者和竞争洞察

动脉瘤性蛛网膜下腔出血药物市场的竞争格局动态多变,受到动脉瘤发病率增加和对有效治疗选择需求增长的推动。勃林格殷格翰(德国)、百时美施贵宝(美国)和基因泰克(美国)等关键参与者在战略上定位,以利用创新和合作伙伴关系增强其市场存在感。勃林格殷格翰(德国)专注于开发针对动脉瘤性蛛网膜下腔出血根本机制的新疗法,而百时美施贵宝(美国)则强调战略合作以扩展其研究能力。基因泰克(美国)积极投资于临床试验,以验证其管线产品的有效性,从而通过对循证医学的承诺塑造竞争环境。在商业策略方面,公司越来越多地本地化生产并优化供应链,以提高运营效率。市场似乎适度分散,既有成熟的制药巨头,也有新兴的生物技术公司。这些关键参与者的集体影响力显著,因为他们参与的竞争策略不仅关注产品开发,还关注改善患者的获取和结果。

在八月,勃林格殷格翰(德国)宣布与一家领先的研究机构建立合作关系,以推进其针对动脉瘤性蛛网膜下腔出血的新药的临床试验。这一合作预计将加速开发时间表,并增强该药物的市场准备度,反映出公司对创新和以患者为中心的解决方案的承诺。这种战略联盟可能为勃林格殷格翰在快速发展的市场中提供竞争优势。

在九月,百时美施贵宝(美国)推出了一项新举措,旨在提高医疗专业人员对动脉瘤性蛛网膜下腔出血的认识和教育。这一举措强调了公司不仅专注于开发有效治疗,还确保医疗提供者充分了解该病症及其管理。通过增强教育宣传,百时美施贵宝(美国)在该领域树立了思想领袖的形象,可能影响处方行为和治疗方案。

在七月,基因泰克(美国)获得FDA批准,推出一种专门为患有动脉瘤性蛛网膜下腔出血相关并发症的患者设计的新疗法。这一批准标志着公司的一项重要里程碑,因为它扩展了其产品组合,并加强了其满足未满足医疗需求的承诺。这一疗法的推出可能增强基因泰克的竞争地位,并推动未来几年的市场份额增长。

截至十月,动脉瘤性蛛网膜下腔出血药物市场的竞争趋势越来越受到数字化、可持续性和人工智能在药物开发过程中的整合的定义。战略联盟变得越来越普遍,因为公司认识到在复杂的监管环境中导航和加速创新的合作价值。展望未来,竞争差异化预计将演变,从传统的基于价格的竞争转向关注技术进步、创新疗法和可靠的供应链。这一转变可能最终导致改善患者结果和更可持续的市场框架。

Aneurysmal Subarachnoid Hemorrhage Drug Market市场的主要公司包括

Recent Industry Developments

全球动脉瘤性蛛网膜下腔出血药物市场的最新发展表明,在治疗领域取得了显著进展和持续研究。创新疗法和药物配方正在涌现,得益于科学研究的进步和对该病症根本机制的日益理解。监管机构越来越关注加快新疗法的审批,展示了对满足未满足医疗需求的承诺。此外,制药公司、学术机构和研究组织之间的合作正在促进潜在疗法的强大管道。最近的临床试验显示出良好的结果,导致对动脉瘤性蛛网膜下腔出血治疗的研发投资增加。

此外,医疗系统越来越意识到早期干预和有效管理的重要性,这可能会促进市场增长。继续努力提高对该病症及其管理的认识对于促进治疗采用和改善患者结果至关重要。随着利益相关者在这一不断发展的市场中保持参与,动脉瘤性蛛网膜下腔出血药物的市场前景看好,反映出对推进神经护理的更广泛承诺。

未来展望

Aneurysmal Subarachnoid Hemorrhage Drug Market 未来展望

动脉瘤性蛛网膜下腔出血药物市场预计在2025至2035年间以4.99%的年均增长率增长,推动因素包括治疗方案的进步和意识的提高。

到2035年,市场预计将实现显著增长,反映出不断演变的治疗格局。

市场细分

动脉瘤性蛛网膜下腔出血药物市场药物类别展望

  • 血管痉挛预防药
  • 镇痛药
  • 抗癫痫药
  • 血压管理药物
  • 脑活素

动脉瘤性蛛网膜下腔出血药物市场应用展望

  • 急性治疗
  • 预防性治疗

动脉瘤性蛛网膜下腔出血药物市场治疗环境展望

  • 医院
  • 门诊诊所
  • 居家护理

动脉瘤性蛛网膜下腔出血药物市场给药途径展望

  • 口服
  • 静脉注射
  • 肌肉注射
  • 皮下注射

动脉瘤性蛛网膜下腔出血药物市场患者人口统计展望

  • 成年人
  • 老年人
  • 儿童

报告范围

市场规模 2024 22.8(亿美元)
市场规模 2025 23.94(亿美元)
市场规模 2035 38.96(亿美元)
年均复合增长率(CAGR) 4.99%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 勃林格殷格翰(德国)、百时美施贵宝(美国)、基因泰克(美国)、强生(美国)、诺华(瑞士)、辉瑞(美国)、罗氏(瑞士)、赛诺菲(法国)、武田(日本)
覆盖的细分市场 药物类别、给药途径、应用、患者人口统计、治疗设置、地区
关键市场机会 针对性疗法和个性化医学的进步增强了动脉瘤性蛛网膜下腔出血药物市场的治疗选择。
关键市场动态 对创新疗法的需求上升推动了动脉瘤性蛛网膜下腔出血药物市场的竞争和监管审查。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

2035年动脉瘤性蛛网膜下腔出血药物市场的预计市场估值是多少?

2035年动脉瘤性蛛网膜下腔出血药物市场的预计市场估值将达到39.96亿美元。

2024年动脉瘤性蛛网膜下腔出血药物市场的市场估值是多少?

2024年动脉瘤性蛛网膜下腔出血药物市场的整体市场估值为22.8亿美元。

2025年至2035年动脉瘤性蛛网膜下腔出血药物市场的预计年均增长率是多少?

2025年至2035年动脉瘤性蛛网膜下腔出血药物市场的预计年均增长率为4.99%。

2035年预计哪个药物类别细分市场的估值最高?

血管痉挛预防剂细分市场预计将拥有最高的估值,从2024年的6.8亿美元增长到2035年的11.8亿美元。

动脉瘤性蛛网膜下腔出血药物市场的主要参与者有哪些?

市场的主要参与者包括勃林格殷格翰、百时美施贵宝、基因泰克、强生、诺华、辉瑞、罗氏、赛诺菲和武田。

2035年静脉给药市场与口服给药市场相比如何?

到2035年,静脉给药细分市场预计将达到14.4亿美元,超过口服给药细分市场,后者预计将达到11.8亿美元。

2035年急性治疗应用的预计估值是多少?

2035年急性治疗应用的预计估值为19.6亿美元。

2035年老年患者市场与儿童患者市场相比如何?

到2035年,老年患者市场预计将达到14.4亿美元,显著高于儿童细分市场,后者预计将达到5.2亿美元。

2035年预计哪个治疗环境将主导市场?

医院治疗环境预计将在2035年主导市场,预计估值为19.8亿美元。

到2035年,动脉瘤性蛛网膜下腔出血药物市场中镇痛药的预计增长是多少?

镇痛药细分市场预计将从2024年的4.5亿美元增长到2035年的7.8亿美元。

作者
Author Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.