Amniotic Membrane Market (2026 - 2035)

羊膜市场研究报告:按应用(眼科、伤口愈合、整形外科、骨科手术)、按类型(冷冻羊膜、脱水羊膜、羊膜补丁)、按形式(片、悬浮液、凝胶)、按最终用途(医院、门诊手术中心、专科诊所)以及按地区(北美、欧洲、南美、亚太、中东和非洲) - 增长前景与行业预测2025至2035

Forecast Period
2026-2035
CAGR
12.55%
2025 Market Size
USD 3.53 Billion
2035 Market Size
USD 11.45 Billion
Healthcare ● Updated September 11, 2026 Report ID: MRFR/HC/4190-CR | Pages: 200 | Author: Vikita Thakur, Rahul Gotadki

Amniotic Membrane Market Summary

羊膜市场在2025年达到35.3亿美元,并在2026年进入预测窗口,达到39.5亿美元,预计到2035年将达到114.5亿美元,年均增长率为12.55%。两个催化剂支撑着这一轨迹。首先,美国医疗保险和医疗补助服务中心继续资助门诊伤口护理途径下的细胞和组织产品,将自愿购买转变为可报销的购买[3]。其次,经济合作与发展组织(OECD)中老龄化的手术人群推动了眼科和软组织手术的年度增长[1]

在临床环境中,过渡从石蜡纱布、胶原蛋白片和合成双层敷料转向含有天然生长因子和抗纤维化基质成分的生物移植物。自2021年以来,美国卫生与公众服务部已拨款超过12亿美元用于再生医学的转化,其中胎盘组织移植物占据了这一投资的显著部分[2][6]。以前仅维持单一冷冻保存SKU的医院现在提供多种室温替代品。

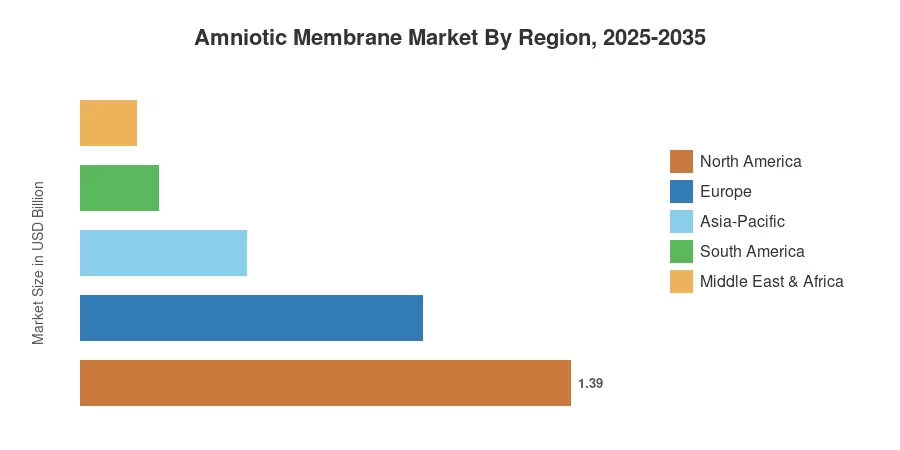
得益于密集的组织银行基础设施,北美在2025年的区域收入中占39.3%。亚太地区是主要的增长引擎,预计到2035年年均增长率(CAGR)为13.4%。欧洲是第二大地区,德国和英国的眼科手术量表现强劲。预计羊膜市场在未来十年将受到适应症扩展的推动,而非价格通胀。


关键报告要点

• 按保存方法

  • 脱水格式在2025年占据羊膜市场份额的55.1%,反映出室温物流的优势。
  • 冷冻保存的移植物以13.2%的年均增长率向2035年发展,随着生长因子保留数据的成熟。


• 按厚度

  • 多层配置的年均增长率为13.3%,是增长最快的厚度子细分市场

• 按应用

  • 眼科应用在2025年占据39.2%的收入份额
  • 外科和慢性伤口是增长最快的应用,年均增长率为13.2%


  • 最终用户
  • 医院在2025年占据羊膜市场需求的20.8亿美元。

• 按地区

  • 北美在2025年贡献了全球收入的39.3%
  • 亚太地区在2035年前实现最高的区域年均增长率为13.4%
  • 欧洲在2025年产生了9.7亿美元的收入


市场规模和预测(2021–2035)

以下数据结合了组织银行分销数据、医院手术登记、处理同种异体移植物的海关级进口记录,以及与42位采购负责人和18位制造商高管的主要访谈。历史年份与经审计的细分披露进行对账,公共文件允许的情况下;预测年份应用手术量弹性,而非简单的线性外推。
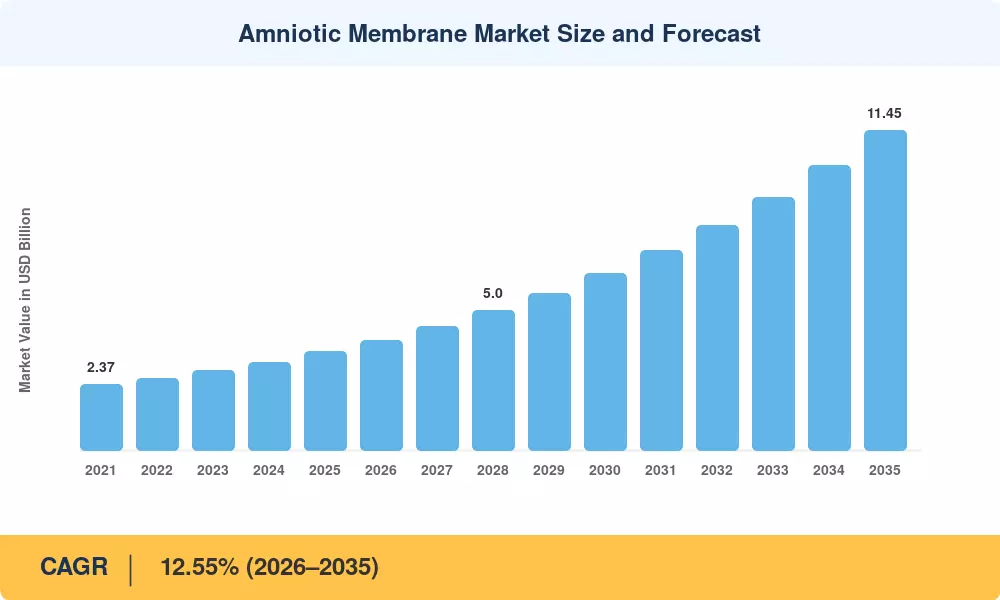
羊膜市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
医疗保险对基于组织产品的门诊覆盖 +2.4 pp 北美 短期(≤2年) [3]
糖尿病足溃疡患病率上升 +2.1 pp 全球 长期(≥4年) [5]
眼表手术量增长 +1.8 pp 北美、欧洲、日本 中期(2–4年) [1]
室温处理降低冷链成本 +1.5 pp 全球 短期(≤2年) [7]
亚太地区医院基础设施投资 +1.4 pp 亚太地区 长期(≥4年) [12]
AATB认证和标准化捐赠者筛查 +1.1 pp 北美、欧洲 中期(2–4年) [9]
运动医学软组织采用 +0.9 pp 全球 长期(≥4年) [14]


报销清晰度将试验转化为标准实践

支付政策,超过临床新颖性,设定了羊膜市场的节奏。CMS报告称,2023年至2024年间,医疗保险B部分在皮肤替代品上的支出约为105亿美元,这一数字引起了审查,并且矛盾地验证了该类别的临床影响 [3]。当伤口诊所知道移植物会被支付时,采购决策就从医生的自由预算转移到药品目录委员会——而药品目录的列出推动了重复使用量,而不是一次性使用。

慢性伤口负担持续扩大可寻址基础

到2024年,糖尿病的患病率在全球达到了约5.89亿成年人,其中约19%至34%的人在其一生中会发展为足溃疡 [5]。标准护理在12周内未能有效治疗这些伤口中的一部分。生物移植物在多项比较研究中显示出60%至70%的12周闭合率,这就是为什么血管外科医生和足病科医生成为除眼科外增长最快的买方群体 [6]


物流经济有利于环境稳定产品

冷链运输为冷冻组织的到岸成本增加了约90至140美元/单位,并有效排除了没有-80°C存储的医院 [7]。环境稳定的脱水同种异体移植物完全消除了这一障碍,这就是为什么它们在印度、巴西和波兰的二级和三级医院层级中渗透速度比其他任何形式都快。


约束影响分析

这里列出的负面影响是方向性拖曳估计,而不是对预测的复合年增长率(CAGR)逐步应用的扣除。羊膜市场的几个约束相互作用——报销收紧和证据缺口相互加强——因此它们的综合影响小于所示单个值的总和。

约束 ~% 对 CAGR 的影响 地理相关性 影响时间线 参考
CMS地方覆盖决定收紧 −1.6 pp 北美 短期(≤2年) [4]
供体组织供应和同意物流 −1.2 pp 全球 中期(2–4年) [10]
新适应症中有限的随机试验证据 −1.0 pp 全球 长期(≥4年) [6]
冷链负担对于冷冻保存格式 −0.8 pp 亚太地区,中东和非洲 中期(2–4年) [8]
来自合成和胶原替代品的价格竞争 −0.7 pp 欧洲,亚太地区 长期(≥4年) [15]


Amniotic Membrane Market Opportunities

新兴市场组织银行本地化

印度、巴西和印度尼西亚每年共同进行约1400万例符合条件的外科手术,但几乎全部进口处理过的同种异体组织 [12]。本地加工合资企业将到岸成本降低了35-45%,并避免了进口许可延误。在2029年前建立区域加工的制造商将锁定医院合同,这些合同极难被取代。

结果关联合同和注册数据货币化

付款方越来越希望获得与支付相关的闭合率证据。运营结构化结果注册的公司不仅可以出售移植物,还可以出售分析层——匿名的愈合曲线,支持药品目录的防御,并在某些地区实现风险共享定价。两家美国制造商已经以每年20万美元至45万美元的订阅费向付款方分析组授权注册访问 [11]

门诊手术中心渠道建设

手术从住院环境向门诊环境迁移在北美和西欧持续进行。门诊中心偏好单SKU、环境稳定的产品,且账单简单。为这一渠道重新设计包装和培训的供应商能够获得医院集团采购组织压缩的利润。

眼科无缝交付系统

自保持环形膜消除了缝合,将应用从手术室转移到诊所椅子上。基于诊所的应用将可治疗人群扩大到远超手术候选者,并改善提供者的单位经济效益。

亚太地区的监管协调

日本的PMDA和韩国的MFDS自2023年以来发布了更清晰的生物组织路径,而中国的NMPA在2024年为再生产品开设了专门的审查通道 [13]。早期申请者受益于减少的审查队列和在本地竞争对手合格之前的先发定价。


Amniotic Membrane Market Future Outlook

标准化将胜过差异化

到2030年,羊膜市场将奖励那些能够证明批次间一致性的制造商,而不是那些声称具有特殊生物活性的制造商。付款方现在在招标评估期间要求提供批次级生长因子检测数据,而FDA对同源使用声明的不断变化的立场推动该类别朝着标准化特征发展 [2]


组合产品与羊膜组织再生研究

研究人员正在将膜与自体细胞悬液和抗微生物涂层结合在一起。世卫组织跟踪的与羊膜组织再生相关的临床试验注册从2021年的61个增加到2025年的148个,预示着一个将在2030年代初期商业化的管道 [19]

供应链可追溯性成为采购标准

在欧盟已强制实施的捐赠者到患者的序列化可追溯性,将扩展到亚太地区的招标。拥有数字化监控系统的供应商将赢得合同,而使用纸质记录的竞争对手根本无法投标 [16]


区域市场份额分析

地区 指标(2025) 主要投资主题
北美 39.3% 市场份额 报销防御、结果登记、ASC 渠道
欧洲 9.7 亿美元 眼科通量、CE 标记组织路径
亚太地区 13.4% CAGR(2026–2035) 本地处理、医院建设、监管备案
南美 2.2 亿美元 公共招标准入、分销商整合
中东和非洲 4.5% 市场份额 医疗旅游 中心、烧伤护理能力
总计 35.3 亿美元

羊膜膜市场的区域表现清晰地分为报销成熟市场,这些市场通过指征扩展而增长,以及通过准入而增长的基础设施建设市场。


北美

国家 指标 主要驱动因素
美国 86.4% 的区域收入 医疗保险门诊伤口覆盖
加拿大 1.3 亿美元 省级糖尿病肢体保护项目
墨西哥 13.1% CAGR IMSS 采购现代化


北美通过程序密度和全球最深的认证组织库网络来支撑羊膜膜市场,预计到2025年将有超过120个AATB认证设施运营 [9]。修订后的覆盖决定已将量转向持有比较有效性数据的制造商。这种选择压力在订单簿中可见——前三大供应商在2024年期间获得了市场份额,而较小的加工商则收缩。

欧洲

国家 指标 主要驱动因素
德国 24.6% 的区域收入 高眼科手术量
英国 1.7 亿美元 NHS 糖尿病足路径资金
法国 13.8% 的区域收入 医院生物制剂招标
意大利 11.2% 的区域收入 老龄化人口、角膜手术
西班牙 9.4% 的区域收入 区域卫生服务采用
北欧国家 12.9% CAGR 先进伤口护理预算
俄罗斯 0.4 亿美元 国内组织处理
欧洲其他地区 8.7% 的区域收入 CE 标记分销扩展


欧洲的采用通过医院招标周期而非医生偏好进行,这减缓了进入速度,但奖励了现有企业。德国的G-BA和英国的NICE都根据严格的每愈合伤口成本阈值评估生物敷料,欧盟组织和细胞指令施加的可追溯性义务使合规成本比美国同类产品高出约8-12% [16]

亚太地区

国家 指标 主要驱动因素
中国 34.1% 的区域收入 NMPA 再生审查轨道
印度 14.2% CAGR 糖尿病溃疡负担、私立医院连锁
日本 1.6 亿美元 老龄化人口、眼科手术
韩国 12.8% 的区域收入 MFDS 生物制剂路径清晰度
东盟 13.6% CAGR 医疗旅游和烧伤中心
亚太其他地区 6.3% 的区域收入 分销网络建设


在未来十年,亚太地区将为羊膜膜市场贡献最大的绝对增量。中国的医院建设计划在2021年至2025年间新增了超过1900个三级能力设施,每个设施都是一个潜在的账户 [12]。印度的增长是需求驱动的,而非政策驱动的:作为全球第二大糖尿病人口,私立医院连锁在任何国家报销决定之前就已采用生物移植物进行肢体挽救。

南美

国家 指标 主要驱动因素
巴西 61.5% 的区域收入 ANVISA 注册的组织库
阿根廷 0.3 亿美元 公共医院烧伤项目
南美其他地区 13.0% CAGR 分销商主导的市场进入


巴西主导区域消费,因为ANVISA比邻国更早建立了功能性组织建立框架,使进口商拥有可预测的注册路径 [17]。货币波动仍然是实际限制——分销商在短周期内对库存进行对冲,这限制了库存深度并限制了新指征传播的速度。

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 31.8% 的区域收入 2030愿景医院投资
阿联酋 0.3 亿美元 医疗旅游、私立眼科
南非 14.7% 的区域收入 私营部门的糖尿病护理
埃及 13.9% CAGR 公共烧伤护理能力扩展
中东和非洲其他地区 10.4% 的区域收入 基于招标的采购


海湾国家在高端市场采购,进口冷冻产品以供旗舰医院使用,这些医院争夺区域转诊量。撒哈拉以南的采用仍集中在私立设施中,烧伤管理和糖尿病肢体挽救相对成本产生了最清晰的临床案例 [18]


羊膜膜市场按地区,2025-2035

Amniotic Membrane Market Segmentation

羊膜膜市场的细分依据保存方法、厚度、应用和最终用户,每个维度响应不同的购买逻辑。

按保存方法

细分 指标 主要需求驱动因素
脱水 55.1% 市场份额(2025年) 常温存储,简单物流
冷冻保存 13.2% 年均增长率(2026–2035年) 更高的生长因子负载


根据保存方法分析,脱水细分在羊膜膜市场中占主导地位,2025年占有55.1%的市场份额。其主要需求由常温存储的便利性和简化的物流驱动。与此同时,冷冻保存细分成为增长最快的选项,预计在2026年至2035年间将实现13.2%的强劲年均增长率,推动因素是其更高的生长因子负载。


按厚度

细分 指标 主要需求驱动因素
单层 64.0% 市场份额(2025年) 眼科和表层伤口使用
多层 13.3% 年均增长率(2026–2035年) 深层组织缺陷,骨科修复


按厚度的市场分析确定单层细分为主导类别,2025年占有64.0%的市场份额,主要由眼科和表层伤口护理的应用驱动。与此同时,多层细分成为增长最快的选项,预计在2026年至2035年间将实现13.3%的强劲年均增长率,推动因素集中在深层组织缺陷和复杂骨科修复需求。

按应用

细分 指标 主要需求驱动因素
眼科 39.2% 市场份额(2025年) 角膜重建,翼状胬肉手术
外科和慢性伤口 13.2% 年均增长率(2026–2035年) 糖尿病溃疡和静脉溃疡数量
骨科与运动医学 58亿美元(2025年) 肌腱和韧带粘连屏障
烧伤管理 9.6% 市场份额(2025年) 部分厚度烧伤覆盖
其他 22亿美元(2025年) 牙科,泌尿科,兽医使用


按应用的市场细分突出眼科为主导细分,2025年占有39.2%的市场份额,主要由角膜重建和翼状胬肉手术驱动。相比之下,外科和慢性伤口作为增长最快的应用领域,从2026年到2035年以13.2%的年均增长率扩展,受糖尿病和静脉溃疡数量上升的推动。其他细分包括烧伤管理占9.6%市场份额(2025年),以及骨科与运动医学和其他。


按最终用户

细分 指标 主要需求驱动因素
医院 20.8亿美元(2025年) 住院手术和烧伤数量
门诊手术中心 21.9% 市场份额(2025年) 程序从住院转移
专科诊所 13.1% 年均增长率(2026–2035年) 伤口护理和眼科诊所
其他 5.7% 市场份额(2025年) 长期护理,军事医学


最终用户细分确定医院为主导细分,2025年产生20.8亿美元,主要由住院手术和烧伤数量需求驱动。与此同时,专科诊所成为增长最快的细分,预计在2026年至2035年间将实现13.1%的领先年均增长率,推动因素是专门的伤口护理和眼科诊所的采用。其他细分包括门诊手术中心占21.9%市场份额(2025年),由程序转移驱动,以及其他占5.7%市场份额(2025年)。

竞争基准测试

羊膜市场的集中度适中。估计的HHI接近1,050,前五大供应商大约占全球收入的44-52%,没有单一供应商超过五分之一的销售额。这种结构保持了定价的纪律性和研发支出的高水平——差异化必须来自证据和格式创新,因为单靠规模并不能赋予定价权。

公司 估计收入份额范围 羊膜市场的主要产品 战略定位
MiMedx集团 约15-18% 用于伤口和手术的脱水同种异体移植物 最大的伤口护理安装基础;注册支持的证据
BioTissue (TissueTech) 约9-12% 冷冻保存的眼科和无缝合环产品 眼科领导者;最强的临床文献
Organogenesis 约8-11% 胎盘衍生的先进伤口产品组合 广泛的支付者关系;门诊渠道深度
Smith+Nephew 约5-8% 伤口管理线中的生物辅助产品 全球分销覆盖;捆绑招标策略
Integra LifeSciences 约4-7% 再生组织和真皮基质系列 医院外科渠道;交叉销售至神经/骨科
Stryker 约3-6% 骨生物软组织辅助产品 骨科医生接触;运动医学重点
Celularity 约3-5% 冷冻保存的胎盘生物材料 细胞治疗邻近;管道选择性
StimLabs 约2-4% 液体和膜胎盘产品 格式创新;快速监管迭代
Skye Biologics 约2-4% 膜和基质同种异体移植物 合同加工;自有品牌合作
Amnio Technology 约2-3% 脱水膜和颗粒移植物 成本竞争层;分销商主导扩展


最新新闻与发展

  • CMS(2024年4月):医疗保险行政承包商发布了修订后的地方覆盖决定,缩小了覆盖的皮肤替代产品范围,将量转向有证据支持的供应商 [4]
  • MiMedx Group(2024年9月):报告完成了一项多中心糖尿病足溃疡试验的入组,增强了其在覆盖审查前的地位 [11]
  • BioTissue(2024年2月):推出了一种扩展的无缝合眼科给药格式,旨在临床应用,扩大可治疗的患者群体 [11]
  • 日本PMDA(2023年6月):明确了加工人类组织产品的审查路径,缩短了进口移植物的预期批准时间 [13]


  • 中国NMPA(2024年3月):为再生医疗产品开通了指定审查通道,为早期申请者创造了先发窗口 [12]


  • AATB(2025年10月):发布了更新的捐赠者筛查和可追溯性标准,提高了认证加工者的合规底线 [9]


Amniotic Membrane Market Report Scope

参数 详情
市场范围 全球羊膜膜市场按保存方法、厚度、应用、最终用户和地理位置划分
研究周期 2021–2035(历史数据2021–2024;基准年2025;预测2026–2035)
CAGR 12.55%(2026–2035)
市场规模检查点 35.3亿美元(2025);39.5亿美元(2026);114.5亿美元(2035)
增长最快的细分市场 冷冻保存(保存);多层(厚度);外科和慢性伤口(应用);专科诊所(最终用户)
公司简介 10家主要供应商,包括MiMedx Group、BioTissue、Organogenesis、Smith+Nephew、Integra LifeSciences
估值货币 美元十亿,2025年固定价格

常见问题

采购团队在确认新的羊膜市场供应商之前应该验证什么?
确认AATB认证、捐赠者筛查文件和批次级释放测试记录。要求提供您治疗的特定适应症的闭合率数据,而不是汇总的市场宣传声明[9]
仅羊膜和羊膜-绒毛膜构造在临床上有何不同?
羊膜-绒毛膜产品更厚,携带更高的总蛋白负荷,使其更适合用于较深的缺陷。仅羊膜的薄膜仍然是眼表工作中的标准,因为透明度很重要[6]
新制造商在羊膜市场面临哪些进入壁垒?
捐赠者恢复关系需要12-18个月才能建立,认证的加工设施需要大量资本。临床证据的生成,而不是制造,通常是限制因素[10]
不同保存格式之间的保质期有显著差异吗?
脱水产品通常具有五年的常温保质期。冷冻保存的组织需要超低温存储,一旦解冻就迅速失去活性,这使得库存规划变得复杂[7]
哪项报销变化对美国的羊膜市场买家影响最大?
修订后的地方覆盖决定限制每个伤口事件的覆盖应用。设施现在围绕应用上限而不是仅仅依靠临床判断来建立治疗方案[4]
捐赠者同意是如何记录和审计的?
恢复组织在剖宫产前获得书面母亲同意,并进行传染病筛查。审计员通过序列化标识符将每个移植物追溯到特定的捐赠者记录[10]
牙科和兽医应用目前有商业意义吗?
两者仍然较小,仅占“其他”应用类别的一小部分。兽医使用增长更快,主要是因为监管批准要求相对较轻[19]

References

  1. He, Y. et al., "Matrix Component HC-HA/PTX3 in Tissue Regeneration," PubMed, 2023
  2. U.S. Food and Drug Administration, "Regulatory Considerations for Human Cells, Tissues, and Cellular and Tissue-Based Products," FDA, 2024
  3. Centers for Medicare & Medicaid Services, "Medicare Part B Spending on Skin Substitutes," CMS, 2024
  4. Medicare Administrative Contractors, "Local Coverage Determination: Skin Substitute Grafts," CMS, 2024
  5. Cochrane Wounds Group, "Amniotic Membrane Products for Chronic Wounds: A Systematic Review," Cochrane Library, 2024
  6. World Health Organization, "Cold Chain Requirements for Biological Products," WHO, 2023
  7. European Directorate for the Quality of Medicines, "Guide to the Quality and Safety of Tissues and Cells," EDQM, 2024
  8. American Association of Tissue Banks, "Standards for Tissue Banking, 16th Edition," AATB, 2025
  9. Company Annual Reports and Investor Presentations, MiMedx Group, Organogenesis, Integra LifeSciences, Celularity, 2023–2025
  10. American Academy of Orthopaedic Surgeons, "Biologics in Orthopaedic Practice: Position Statement," AAOS, 2024
  11. European Commission, "Directive 2004/23/EC on Tissues and Cells — Implementation Review," EC, 2024
  12. Agência Nacional de Vigilância Sanitária, "Tissue Establishment Registration Framework," ANVISA, 2023
  13. World Bank, "Health Expenditure Indicators — Middle East and Africa," World Bank Group, 2025
  14. World Health Organization, "International Clinical Trials Registry Platform," WHO ICTRP, 2025
  15. National Institutes of Health, "Regenerative Medicine Innovation Project Funding Report," NIH, 2024
  16. Organisation for Economic Co-operation and Development, "Health at a Glance," OECD, 2025
  17. Ministry of Food and Drug Safety, "Biologic Tissue Product Approval Guidance," MFDS Korea, 2024
  18. U.S. Department of Health and Human Services, "Regenerative Medicine Investment Summary," HHS, 2024
作者
作者
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
共同作者
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical journals, tissue banking registries, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Advanced Therapy Medicinal Products (ATMP) Committee, American Association of Tissue Banks (AATB), European Association of Tissue Banks (EATB), International Society for Tissue Engineering and Regenerative Medicine (ISTEM), American Academy of Ophthalmology (AAO), Wound Healing Society, National Institutes of Health (NIH) Clinical Trials Registry, National Eye Institute (NEI), Centers for Disease Control and Prevention (CDC) Healthcare Infection Control Practices Advisory Committee, World Health Organization (WHO) Global Observatory on Donation and Transplantation, Eurostat Healthcare Database, and national tissue banking authorities from key markets. These sources were used to collect tissue procurement statistics, regulatory pathway analyses (HCT/Ps vs. biological drugs), clinical safety and efficacy studies, surgical procedure volumes, and competitive intelligence for cryopreserved membranes, dehydrated allografts, and amniotic suspension products.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, Chief Scientific Officers, VPs of Regenerative Medicine, tissue bank directors, and commercial leaders from amniotic membrane manufacturers, tissue procurement organizations, and biotech firms. The demand-side sources included corneal specialists, vitreoretinal surgeons, wound care physicians, orthopedic surgeons, plastic surgeons, medical directors of ambulatory surgical centers, and procurement administrators from hospital tissue committees and specialty clinics. The primary research validated application-specific adoption rates, confirmed regulatory approval timelines for novel processing techniques (lyophilization, micronization), and gathered insights on reimbursement coding (Q-codes), clinical outcomes data requirements, and supply chain dynamics for allograft tissue.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping, tissue utilization analysis, and procedure volume extrapolation. The methodology included:

Identification of 50+ key manufacturers and tissue banks across North America, Europe, Asia-Pacific, and Latin America specializing in amniotic membrane products

Product mapping across cryopreserved amniotic membranes, dehydrated human amnion/chorion membranes, amniotic fluid suspensions, and particulate allografts

Analysis of reported and modeled annual revenues specific to amniotic membrane portfolios, including private tissue bank financials and publicly traded regenerative medicine company segment reporting

Coverage of tissue banks and manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country across ophthalmology, wound care, orthopedics, and plastic surgery) and top-down (manufacturer revenue validation against total tissue bank outputs) approaches to derive segment-specific valuations, including separate estimations for sheet formats, flowable suspensions, and ophthalmic grafts

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















