农业光伏市场 (2026 - 2035)

农业光伏市场研究报告按系统设计(动态面板、固定面板)、按技术(单面、双面、半透明)、按作物(水果、蔬菜、其他)、按放置(温室、地面安装、遮阳网)、按应用(草地农业、园艺和耕作、室内农业、传粉者栖息地)和按区域(北美、欧洲、南美、亚洲)太平洋、中东和非洲)- 2035 年预测
ID: MRFR/EnP/31816-HCR
100 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Agrivoltaics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)26.5%
2025 Market SizeUSD 10.75 Billion
2035 Market SizeUSD 108.44 Billion
Key Players
BayWa r.e.
Sun'Agri
Trina Solar
Next2Sun
LONGi Green Energy
TSE
Opportunities
  • Specialty Crops as the Premium Entry Point
  • Emerging-Market Irrigation Coupling
  • Data Monetization and Yield-as-a-Service

Agrivoltaics Market Summary

农业光伏市场在2025年以107.5亿美元收盘,并在2026年以131亿美元进入其预测窗口,预计到2035年将达到1084.4亿美元,年均增长率为26.5%。两个催化剂解释了这一曲线的陡峭性。德国的EEG 2023修正案为高架和间隔安装创建了专门的招标类别,而法国的2024-318号法令最终确定了什么算作农业加太阳能项目的法律定义——消除了曾经阻碍约20亿欧元项目的许可模糊性。 [1][2] 银行可行性紧随其后,农业光伏市场成为了一种资产类别,而不是试点项目。

在显著增长的背后,是一个硬件替代的故事。传统的单面地面安装支架,纯粹为千瓦时优化,正在让位于高架双面结构和围绕树冠间隙和光传输比设计的单轴动态框架。双面模块的价格在2024年至2026年间下降了约15%,消除了曾经使这些建设经济上不可行的成本溢价。 [3] 自2023年以来,欧洲投资银行已向农村 光伏 混合项目投入超过14亿欧元,而日本的经济产业省现在将农田转用审批视为快速通道类别。 [4][5]

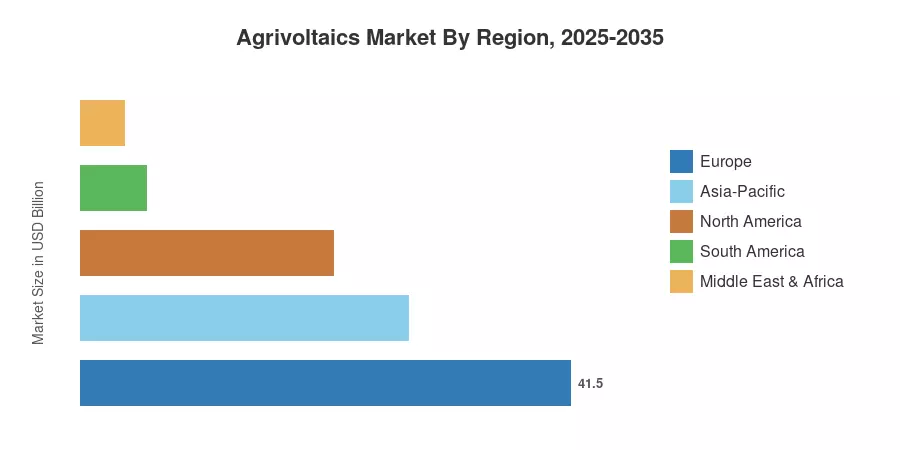
从区域来看,欧洲凭借上网电价补贴和农村土地稀缺占据了2025年收入的41.5%。亚太地区以30.2%的速度增长,得益于中国的省级指令和印度的PM-KUSUM扩展。北美按绝对装机价值排名第二,通货膨胀减少法案的国内内容附加条款使公用事业规模开发商进入了双重用途选址。土地,而不是阳光,现在是限制因素——这正是这个市场增长的原因。


关键报告要点

• 按技术

  • 双面模块占据了2025年收入的70.0%,是农业光伏市场的核心技术。
  • 半透明半透明模块以28.9%的年均增长率向前发展,预计到2035年。
  • 单面系统在2025年通过传统改造项目产生了23.1亿美元的收入。

• 按应用

  • 草地农业应用占据了2025年收入的52.2%。
  • 园艺和耕作农业以27.6%的年均增长率增长,是增长最快的应用领域。

• 按放置

  • 温室放置预计将以26.6%的年均增长率增长,因为温室运营商正在改造屋顶结构。

• 按区域

  • 欧洲以41.5%的2025年收入领先农业光伏市场。
  • 亚太地区是增长最快的区域,预计到2035年年均增长率为30.2%。
  • 北美在2025年产生了23亿美元的收入。


市场规模和预测(2021–2035)

以下数据是根据委托项目登记、国家电网互联申请和招标授予披露,从底部构建的,然后与制造商出货数据和开发商资本支出指导进行自上而下的对账。货币转换使用过去十二个月的平均汇率。农业光伏市场系列将收入视为交付系统价值,不包括土地租赁和长期运营与维护合同。
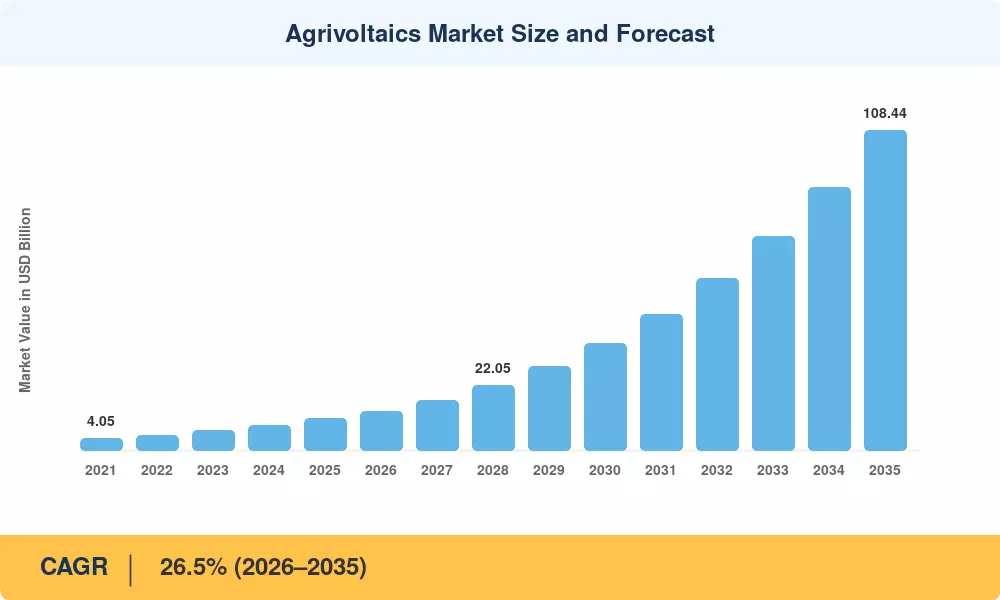
农业光伏市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对复合年增长率的影响 ~% 地理相关性 影响时间线 参考
专用上网电价补贴和招标类别 6.4 欧洲、日本、韩国 短期(≤2年) [1][5]
双面模块成本下降 5.1 全球 短期(≤2年) [3]
农田稀缺和土地租赁竞争 4.6 欧洲、日本、印度 中期(2–4年) [14]
部分阴影下的作物产量弹性 3.8 南欧、中东和非洲 中期(2–4年) [15]
农村电气化和灌溉补贴 3.2 印度、东盟、非洲 中期(2–4年) [8]
企业PPA对低冲突选址的需求 2.7 北美、欧洲 长期(≥4年) [12]
碳信用和生物多样性信用的货币化 1.9 欧洲、澳大利亚 长期(≥4年) [11]


政策架构已取代自由裁量许可

2024年的招标轮次通过的数量几乎是2023年分配的2.3倍,而德国的EEG 2023为高架系统预留了一个单独的拍卖部分,奖金为每千瓦时0.012欧元。 [1] 法国更进一步:根据法令2024-318,地块的主要用途必须继续是农业产出,省级审查强制实施产量监测。这似乎是限制性的。实际上,它消除了阻碍银行融资的法律风险,在十八个月内,法国农业光伏市场的项目管道估计增长了18亿欧元。 [2]


模块经济学跨越了门槛

与普通单面模块相比,双面玻璃-玻璃模块目前的价格溢价低于4%,而2022年几乎为19%。 [3] 在高反照率草地上,后侧能量增益为8-14%,抵消了高架支架仍然增加的22-30%的系统平衡成本。在巴伐利亚和奥克西塔尼,开发商估计平准化成本与传统的地面安装相差不超过6欧元/兆瓦时。


土地竞争是结构性驱动因素

2018年至2024年间,欧洲农田价格上涨了约42%,而在日本,农业部报告称剩余可耕地不足430万公顷。 [14] 当收购成本主导项目经济时,双重用途选址不再是环境姿态,而成为采购策略。

农业证据将轶事转变为承保

在Fraunhofer ISE和INRAE的多季试验中,记录的生菜和葡萄产量在30%阴影下为开放田地对照的82-105%,在干旱年份中具有可测量的抗旱能力提升。 [15] 贷款方现在接受项目模型中的作物收入底线——这一转变显著降低了债务成本。


约束影响分析

约束 ~% 对复合年增长率的拖累 地理相关性 影响时间线 参考
提升结构资本密集度 4.3 全球 短期(≤2年) [9]
电网互联排队积压 3.6 北美,欧洲 中期(2–4年) [7]
农田使用监管碎片化 3.1 北美,南美 中期(2–4年) [16]
机械清理和收割限制 2.4 谷物带地理区域 长期(≥4年) [15]
保险和冰雹风险承保缺口 1.7 中欧,MEA 长期(≥4年) [17]


资本密集度仍然是制约因素

与永久低架构相比,将面板提升至4.5–5.0米以便于联合收割机清理,几乎使每兆瓦的钢材吨位翻倍,增加了估计的18万美元–24万美元/兆瓦。 [9] 采用主要集中在合作社和机构土地所有者,因为小农场(少于20公顷)通常无法在没有资本补贴的情况下满足内部收益率标准。


互联时间扭曲了建设曲线

目前,PJM和几个德国TSO区域的典型等待时间在38到54个月之间。 [7] 第3节中2026年增长预测降低的最明显解释是,拥有农业许可证的项目在电网连接上继续停滞不前。


欧洲以外的监管碎片化

美国28个州仍将农田上的太阳能阵列归类为非农业用途,这触发了财产税重新分类,可能会抹去项目利润。 [16] 巴西和阿根廷根本没有任何专门的双重使用法规,开发者只能逐块进行谈判。


Agrivoltaics Market Opportunities

特色作物作为优质切入点

葡萄园、浆果种植和果园系统能够耐受——并且通常受益于——受控遮阴,相关作物每公顷的收入很高。根据季节光照需求校准的动态跟踪系统在这些应用中可以收取30-40%的设备溢价,而这一细分市场是农业光伏市场获得最高毛利的地方。

新兴市场灌溉耦合

印度的PM-KUSUM扩展计划在农田上目标为4.9 GW的分散式太阳能,补贴覆盖率接近60%的资本成本。 [8] 将阵列与太阳能灌溉耦合,将能源资产转化为小农户的成本对冲——这一提议在东南亚、埃及和撒哈拉以南非洲等地具有广泛的适用性,柴油泵仍然占主导地位。

数据货币化和收益即服务

每个安装点已经配备了辐照度传感器、土壤探头和逆变器遥测。运营商开始将这一数据流打包为农业咨询订阅,定价为每公顷每年40-75美元,几家欧洲开发商现在将其作为经常性收入。这是农业光伏市场内最清晰的新商业模式,并且显著改善了项目级回报。

碳和生物多样性信用叠加

欧盟的碳去除认证框架为土壤碳和授粉者栖息地信用的货币化开辟了道路,和电力收入一起。 [11] 授粉者栖息地配置,当前是最小的应用细分市场,一旦信用登记机构正式化方法论,项目的估值可能提升8-12%。

土地受限经济体的温室改造

荷兰、韩国和日本运营着密集的温室行业,具有现有的结构承载能力。半透明模块改造完全避免了新的土地收购,而韩国的METI等效项目已经补贴了大约35%的改造成本。


Agrivoltaics Market Future Outlook

自主农业与传感器驱动的优化

能够根据实时作物压力指标调整追踪器角度的机器学习控制器正从研究地块转向商业部署。早期的弗劳恩霍夫ISE结果表明,结合能源与产量优化可以使混合项目收入比固定计划提高7-11%。 [15] 到2030年代初,这将成为农业光伏市场的标准规范,而非差异化因素。

平台经济与资产聚合

整合已经显现。独立电力生产商正在多个农场持有的200-600 MW的组合中组建投资组合,标准化结构设计以压缩工程成本。聚合还使第6节中描述的数据层在规模上具有商业可行性。

电气化超级周期

国际可再生能源署(IRENA)预测,到2030年,全球可再生能源容量必须达到大约11,200 GW,以保持在1.5°C对齐的路径上,而国际能源署(IEA)估计,到2030年代初,年度清洁能源投资必须接近4.5万亿美元。 [10][21] 土地可用性在资本之前就成为限制因素——这在结构上对双重用途选址是有利的。

披露压力与自然相关报告

CSRD和TNFD框架要求企业报告土地使用变化和生物多样性影响,以及排放情况。 [22] 签署电力合同的买家越来越区分那些取代栖息地的发电与那些保留农业功能的发电,这种偏好开始在欧洲合同谈判中表现为可衡量的价格溢价。


Agrivoltaics Market Segmentation

农业光伏市场的细分行为在当前收入的体量类别和未来利润的高端类别之间清晰分开。

按系统设计

细分 指标 主要需求驱动因素
固定面板 64.8% 市场份额(2025) 较低的资本强度,牧场和草地规模
动态面板 27.2% 年均增长率(2026–2035) 特殊作物的光管理和产量溢价


固定阵列占主导地位,因为牧场和草地——最大的部署环境——不需要季节性光调节。动态框架则是完全不同的业务:更高的资本支出、更高的农业价值,集中在葡萄园和果园中,作物每公顷的收入证明了其溢价的合理性。

按技术

细分 指标 主要需求驱动因素
双面 70.0% 市场份额(2025) 高反射率地面覆盖的背面增益
单面 23.1亿美元(2025) 传统改造和对成本敏感的地理区域
半透明 28.9% 年均增长率(2026–2035) 温室和受控环境的整合


双面技术是默认规格,其27.0%的增长轨迹反映了价格贬值和高架安装在反射草地上的物理特性。半透明模块仍然较小,但增长最快,直接与第六节中概述的温室改造机会相关。

按作物

细分 指标 主要需求驱动因素
其他(主要是牧场) 76.4% 市场份额(2025) 与牲畜放牧的兼容性,最小的结构间隙
蔬菜 29.4% 年均增长率(2026–2035) 在部分阴影下的产量溢价已得到证明
水果 9.1亿美元(2025) 葡萄园和果园的防雹双重收益


其他(主要是牧场)在2025年以76.4%的市场份额主导农业光伏市场,反映了牧场和草地在大规模双用途太阳能部署中的适用性,以及相对简单的土地整合。蔬菜是增长最快的细分市场,预计在2026年至2035年间以29.4%的年均增长率扩展,因为受控阴影、改善的水效率和作物保护的好处支持了高价值园艺的更大采用。水果在2025年占9.1亿美元,得益于在果园和其他多年生作物系统中的日益部署,太阳能结构可以产生额外的土地价值。


按放置方式

细分 指标 主要需求驱动因素
地面安装 90.6% 市场份额(2025) 规模经济和现有的EPC能力
温室 26.6% 年均增长率(2026–2035) 零增量土地需求
遮阳网 2.8亿美元(2025) 现有园艺网结构的改造


地面安装系统在2025年以90.6%的市场份额主导农业光伏市场,反映了其可扩展性、已建立的太阳能基础设施和适合大型农业场地的特点。温室是增长最快的细分市场,预计在2026年至2035年间以26.6%的年均增长率扩展,因为半透明太阳能模块和屋顶式整合使得发电不需要额外的土地。遮阳网在2025年占2.8亿美元,得益于作物保护和受控太阳光照射仍然是关键优先事项的应用。


按应用

细分 指标 主要需求驱动因素
草地农业 52.2% 市场份额(2025) 羊群放牧共存,最低设计复杂性
园艺与耕作农业 27.6% 年均增长率(2026–2035) 机械间隙设计达到成本平价
室内农业 10.4% 市场份额(2025) 受控环境的能源成本抵消
授粉者栖息地 6.9亿美元(2025) 美国州政府激励评分和生物多样性信用


草地农业领先,因为羊群放牧不需要设计妥协——动物适合标准间隙,并作为副产品提供植被管理。园艺和耕作农业增长更快,因为工程终于赶上了联合收割机的几何形状,解锁了以前无法到达的谷物带。


区域市场份额分析

地区 2025年份额 (%) 主要投资主题
欧洲 41.5 上网电价补贴、葡萄园和果园整合、欧洲投资银行债务
亚太地区 27.8 农田转型快速通道、灌溉耦合、温室改造
北美 21.4 IRA国内内容附加、企业购电协议、授粉者栖息地
南美 5.6 牧场共址、出口作物韧性
中东和非洲 3.7 水资源短缺缓解、离网灌溉
总计 100.0

农业光伏市场的区域分布反映了政策、土地稀缺和电网接入的交汇点。欧洲在监管成熟度上占主导地位;亚太地区在补贴规模和农业密度上增长最快。


北美

国家 指标 关键驱动因素
美国 占区域收入的78.4% IRA国内内容附加和州级授粉者栖息地法规
加拿大 3.3亿美元(2025年) 草原牧场共址和省级净计费
墨西哥 28.4%年均增长率(2026–2035) 农业合作社电气化项目


北美在农业光伏市场的领先地位由美国支撑,美国占区域收入的78.4%,得益于太阳能部署的扩大、农业用地的可用性以及对双重用途能源系统的日益关注。加拿大在2025年贡献了3.3亿美元的市场,而墨西哥是增长最快的市场,预计在2026年至2035年期间以28.4%的年均增长率扩展,反映出太阳能投资的增加和光伏发电与农业活动整合的机会。美国仍然是主导细分市场,而墨西哥则代表该地区增长最快的细分市场。


欧洲

国家 指标 关键驱动因素
德国 占区域收入的31.6% EEG 2023专用招标细分市场
法国 8.7亿美元(2025年) 2024-318号法令的法律确定性
意大利 占区域收入的12.1% PNRR农业光伏分配
西班牙 25.9%年均增长率(2026–2035) 葡萄园遮荫和干旱缓解
英国 3.4亿美元(2025年) 差价合约AR6资格
北欧国家 占区域收入的6.3% 高反射率草地双面收益
俄罗斯 24.1%年均增长率(2026–2035) 国内模块制造激励
欧洲其他地区 占区域收入的10.0% 荷兰和奥地利温室改造


欧洲在农业光伏市场的领先地位基于其三大农业经济体将双重用途规则写入主要立法,而不是留给行政裁量。德国的招标奖金、意大利约11亿欧元的PNRR分配和法国的产量保护法令共同创建了一个可融资的规则手册。 [1][2][18]

亚太地区

国家 指标 关键驱动因素
中国 占区域收入的44.2% 省级防沙化和牧场法规
印度 32.6%年均增长率(2026–2035) PM-KUSUM组件-A扩展
日本 5.1亿美元(2025年) METI农田转型快速通道
韩国 占区域收入的9.1% 温室改造补贴约占资本支出的35%
东盟 30.8%年均增长率(2026–2035) 水产养殖和种植园共址
亚太其他地区 占区域收入的5.4% 澳大利亚羊群放牧共址


亚太农业光伏市场的增长是由补贴驱动的,而不是由市场驱动的。中国宁夏和内蒙古的省级项目将光伏阵列视为防沙化基础设施,解锁非能源预算。 [19]印度的方法则完全不同——去中心化、馈线级,旨在替代大约340万个连接的柴油灌溉泵。

南美

国家 指标 关键驱动因素
巴西 占区域收入的61.8% 分布式发电法14.300和牧场规模
阿根廷 1.3亿美元(2025年) RenovAr招标剩余管道
南美其他地区 27.4%年均增长率(2026–2035) 智利葡萄园和秘鲁出口作物遮荫


南美在农业光伏市场的地位由巴西主导,巴西占区域收入的61.8%,得益于其庞大的农业基础、不断扩大的太阳能容量以及日益增长的双重用途土地开发潜力。阿根廷在2025年代表1.3亿美元的市场,而南美其他地区是增长最快的细分市场,预计在2026年至2035年期间以27.4%的年均增长率扩展,随着太阳能投资进入更多农业市场。巴西仍然是主导细分市场,而南美其他地区则代表该地区增长最快的细分市场。


中东和非洲

国家 指标 关键驱动因素
沙特阿拉伯 占区域收入的34.7% 2030愿景农业自给自足计划
阿联酋 8000万美元(2025年) 受控环境农业整合
南非 29.6%年均增长率(2026–2035) 商业农场的负荷削减缓解
埃及 占区域收入的14.2% 尼罗河三角洲灌溉电气化
中东和非洲其他地区 占区域收入的11.8% 肯尼亚和摩洛哥的试点部署


在该地区,水而非电力是主要的价值驱动因素。沙特阿拉伯阿尔乔夫省的试验记录了在部分面板覆盖下蒸散发减少了19-29%,直接转化为灌溉节省,主导了项目的商业案例。 [20]


农业光伏市场按地区,2025-2035

竞争基准测试

农业光伏市场仍然结构性分散。估计的HHI接近720,前五大参与者共同占据全球收入的约32-38%——按可再生能源标准来看,集中度较低。分散化源于价值分布在三个不同的领域:模块供应、支架工程和项目开发。很少有公司在这三方面都能进行有效竞争,而区域开发商在农业关系更重要于资产负债表规模的地方保持着强大的 incumbency。

公司 估计收入份额范围 农业光伏市场的主要产品 战略定位
BayWa r.e. ~9-12% 交钥匙开发、EPC、提升果作系统 欧洲市场领导者;深厚的种植者关系
Sun'Agri ~6-9% 动态跟踪与农业控制软件 优质特色作物专家,法国为基地
天合光能 ~6-8% 双面模块,集成支架包 垂直整合的量产供应商
Next2Sun ~4-7% 垂直双面围栏系统 利基创新者;可耕地带机械兼容性
LONGi Green Energy ~4-7% 高效双面和半透明模块 技术领导;亚太地区分销深度
TSE (Third Step Energy) ~3-6% 提升的天篷结构,农业研发平台 法国和南欧开发管道
Enel 绿色电力 ~3-5% 公用事业规模的共置发电组合 资产负债表规模;伊比利亚和拉丁美洲覆盖
JA Solar ~3-5% 双面模块供应,玻璃-玻璃格式 对亚太招标的成本竞争力供应
REM TEC ~2-4% 跟踪天篷系统,温室集成 意大利先锋,拥有早期专利组合
Lightsource bp ~2-4% 开发、授粉者栖息地和放牧设计 北美和英国公用事业规模的重点
Iberdrola ~2-4% 与农业共同使用的混合发电 企业PPA来源优势


最新新闻与发展

  • BayWa r.e.(2024年3月):在荷兰启用了一个12.4 MW的高架苹果园安装,验证了永久作物的冰雹保护收入叠加。 [18]
  • 法国政府(2024年2月):发布了2024-318号法令,建立了具有约束力的产量保护阈值,并解锁了全国范围内停滞的项目融资。 [2]
  • Sun'Agri(2024年9月):获得1.05亿欧元的增长资本,以在南欧扩大动态跟踪部署。 [18]
  • 印度政府(2024年6月):扩展了PM-KUSUM A组件,修订了4.9 GW的分散农业用地目标,并增强了补贴覆盖范围。 [8]
  • Next2Sun(2023年11月):在德国的可耕作土地上启用了垂直双面阵列,展示了与联合收割机的完全兼容性,无需高架支架。 [9]
  • Enel Green Power(2025年5月):宣布在西班牙和意大利的农业用地上共同开发约340 MW的发电项目。 [18]
  • 欧洲委员会(2024年10月):通过了涵盖与双重用途土地相关的土壤碳实践的碳去除认证框架方法。 [11]
  • 日本经济产业省(2025年1月):简化了农田转用审批,预计将平均许可时间缩短五个月。 [5]


农业光伏市场 Market Report Scope

参数 详情
市场范围 全球农业光伏市场 — 系统设计、技术、作物、布局、应用、地理
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 26.5%(2026–2035)
市场规模检查点 107.5亿美元(2025);131亿美元(2026);1084.4亿美元(2035)
增长最快的细分市场 蔬菜(作物);半透明(技术);园艺与耕作(应用);亚太地区(地理)
公司简介 BayWa r.e.、Sun'Agri、Trina Solar、Next2Sun、LONGi Green Energy、TSE、Enel Green Power、JA Solar、REM TEC、Lightsource bp、Iberdrola
估值货币 美元十亿

常见问题

投资者在承保农业光伏市场项目时应如何评估租赁结构?
优先选择与作物收入分享的租赁,而不是固定租金,因为这将农民的激励与面板维护访问对齐。低于25年的条款通常与债务期限不匹配。[16]
首次开发者通常会遇到哪些保险缺口?
标准太阳能政策不包括因结构故障或阴影误算造成的作物损失。需要单独的农业附加险,保费比传统的地面安装覆盖高出12-18%。[17]
哪个采购错误最常导致农业光伏市场招标失败?
在确认农民的实际机械尺寸之前指定模块间隙。基础设计后进行高度改装通常会使结构成本增加15-20%。[9]
垂直双面围栏与高架冠层系统相比如何?
垂直阵列完全避免了高架支架成本,并保留了全面的机械访问,但产生双峰输出特征。高架冠层为永久作物提供更高的产量保护。[9]
农业光伏市场项目是否符合农业税收待遇?
待遇因管辖区而异。法国和德国在满足产量阈值的情况下保留农业分类;大多数美国州重新分类地块,触发更高的财产评估。[16]
与传统太阳能相比,实际的运营和维护成本差异是多少?
预计运营成本高出20-35%,主要由于在作物冠层下手动清洁面板和在生长季节限制车辆通行。放牧部分抵消了植被管理支出。[23]
哪个新兴用例最值得战略买家的关注?
水光伏——在东盟的鱼塘和虾场上方的阵列。水冷却提高了模块效率,而阴影减少了藻类繁殖,目前的监管待遇是允许的。[8]
作者
作者
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, renewable energy publications, and authoritative agricultural and energy organizations. Key sources included the International Renewable Energy Agency (IRENA), International Energy Agency (IEA), Solar Energy Industries Association (SEIA), National Renewable Energy Laboratory (NREL), European Commission Directorate-General for Energy, Food and Agriculture Organization of the United Nations (FAO), United Nations Environment Programme (UNEP), National Rural Electric Cooperative Association (NRECA), U.S. Department of Agriculture (USDA), U.S. Department of Energy (DOE), European Photovoltaic Industry Association (EPIA), Fraunhofer Institute for Solar Energy Systems (ISE), National Center for Biotechnology Information (NCBI/PubMed) for agricultural impact studies, World Bank Climate Change Knowledge Portal, and national energy ministry reports from key markets. These sources were used to collect installation statistics, policy framework data, land use efficiency studies, crop yield research, and market landscape analysis for fixed solar panels, tracking solar panels, concentrated solar power systems, and various crop integration technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Technology Development, regulatory affairs chiefs, and commercial directors from solar panel manufacturers, agrivoltaic system integrators, and renewable energy developers comprised the supply-side sources. Agricultural economists, farm operators, agronomists, land management consultants, and procurement leads from agricultural cooperatives, commercial farming enterprises, and rural electric utilities constituted demand-side sources. Market segmentation was verified, project pipeline timelines were confirmed, and insights regarding technology adoption patterns, land lease structures, and grid interconnection dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and installation capacity analysis. The methodology included:

Identification of 40+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America

Product mapping across fixed solar panels, tracking solar panels, concentrated solar power, and hybrid agrivoltaic systems

Analysis of reported and modeled annual revenues specific to agrivoltaic project portfolios

Coverage of manufacturers and developers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (installation capacity × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for technology types, crop categories, installation configurations, and system architectures

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















