Agricultural Testing Market Summary
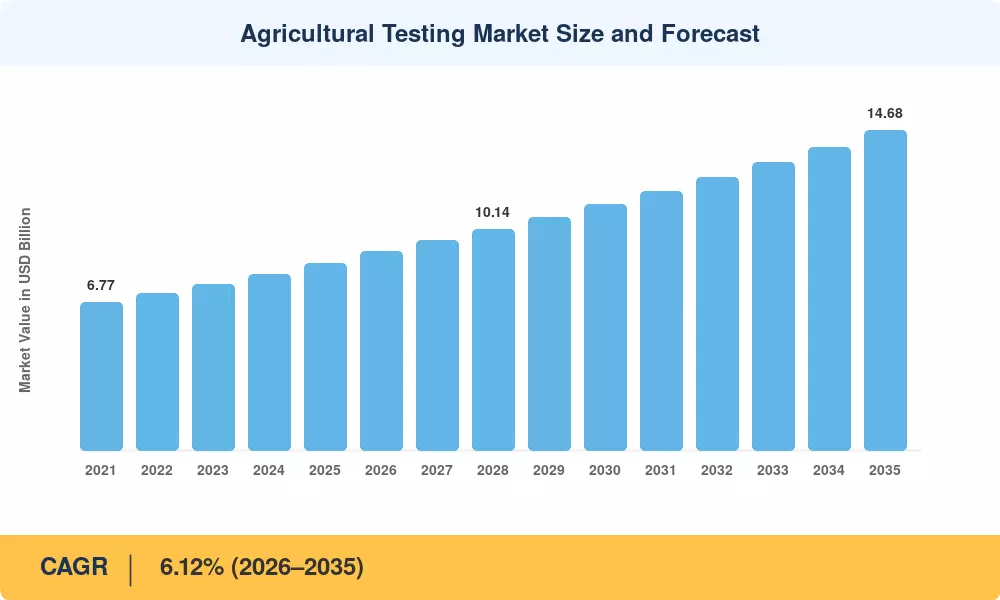
农业检测市场预计在2025年达到约84.5亿美元,并预计在2026年从91.2亿美元扩展到2035年的146.8亿美元,预测期内年均增长率为6.12%。欧盟和美国对最大残留限量(MRL)的严格执行,加上美国农业部3亿美元的有机转型倡议,使得常规土壤营养检测服务和作物组织分析实验室工作变成了合规的必要,而非可选支出 [2]。碳信用验证程序也将一次性土壤检测转变为定期年金合同,使实验室首次获得可预测的收入来源。
曾经主导农药残留农业检测的传统湿化学工作流程正在被快速免疫测定试剂盒和便携式近红外(NIR)光谱仪所取代。这一转变并非渐进式:全球在现场诊断的投资在2024年超过了12亿美元,针对 真菌毒素 筛查的侧流设备将周转时间从五天缩短到30分钟以内 [3]。追求ISO/IEC 17025认证的实验室现在将基于区块链的证书可追溯性视为基础,特别是在跨境有机货物运输中,水质农场检测文件必须随每一批货物一起提供。
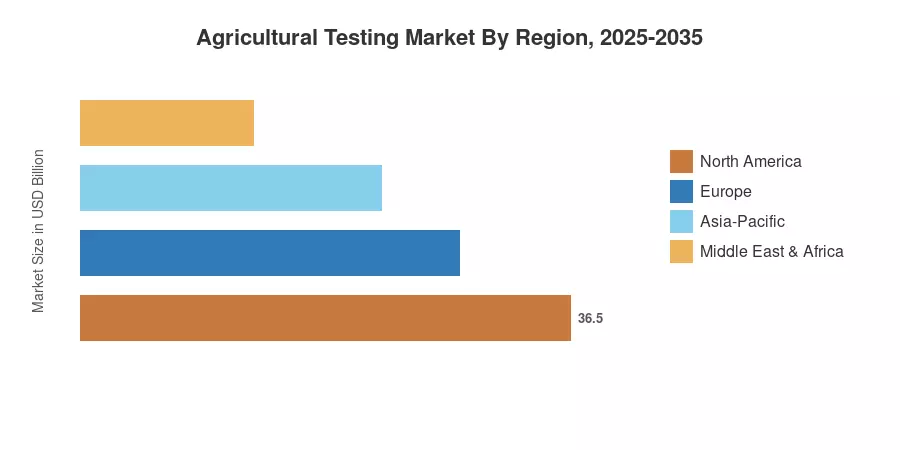
北美在2025年的收入中占约42%,受益于EPA严格的饮用水和灌溉径流标准。亚太地区是增长最快的地区,预计到2035年年均增长率为9.5%,印度的土壤健康卡计划和中国的食品安全现代化推动了对大规模种子纯度发芽检测的需求。欧洲以约26%的份额位居第二,受到“从农场到餐桌”可追溯性要求的支持。预计在未来十年,农业检测市场将在发展中经济体中实现持续的两位数区域增长。
关键报告要点
• 按样本类型
- 土壤检测在2025年占农业检测市场的约48%,受到碳封存测量项目和精准农业采用的推动
- 种子检测预计在2035年前将注册9.4%的年均增长率,是样本类别中增长最快的,因为植物检疫认证要求在全球范围内收紧
- 水质农场检测代表第三大细分市场,2025年估值约为11.8亿美元
• 按应用
- 质量保证在2025年占农业检测市场的57%,反映了营养分析和分级合同的主导地位
- 安全检测在2035年前以8.2%的年均增长率扩展,受到农药残留农业检测要求和真菌毒素筛查协议的推动
• 按技术
- 快速检测方法在2025年占据59%的收入,突显了向侧流和基于PCR的现场诊断的转变
- 传统方法仍支撑着需要质谱确认的复杂作物组织分析实验室服务
• 按地区
- 北美在2025年占全球收入的42%,受到美国农业部和EPA监管框架的支持
- 亚太地区预计到2035年将达到41亿美元,增长速度超过其他任何地区
市场规模和预测(2021–2035)
MRFR的专有估算框架结合了自下而上的实验室收入建模与自上而下的监管支出基准。历史数据(2021–2024)基于前五大检测网络的审计年报,而预测值(2026–2035)则应用了经过校准的年均增长率,并对预期的监管逐步实施和技术替代曲线进行了调整。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



