Aesthetics Market

美学市场研究报告信息按程序(侵入性程序{隆胸、抽脂、鼻部整形、眼睑手术、腹部整形和其他}和非侵入性程序{肉毒杆菌注射、软组织填充剂、化学去角质、激光脱毛、微晶磨皮和其他),按性别(男性和女性),按最终用户(诊所、医院和医疗水疗中心、美容中心和家庭护理),按地区(北美、欧洲、亚太地区和其他地区)—预测至2035年
ID: MRFR/HC/2258-CR 127 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 11, 2026
Aesthetics Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.71%
2024 Market Size$ 2,482.13 Million
2025 Market Size$ 2,672.61 Million
2035 Market Size$ 5,090.45 Million
Key Players
Allergan
Galderma
Revance Therapeutics
Medytox
Ipsen
Hugel
Opportunities
  • Market Growth Projections
  • Rising Demand for Non-Invasive Procedures
  • Increasing Awareness of Aesthetic Treatments

Aesthetics Market 摘要

根据MRFR的分析,2024年美学市场规模预计为2482.13百万美元。美学行业预计将从2025年的2672.61百万美元增长到2035年的5090.45百万美元,预测期内(2025 - 2035年)的年均增长率(CAGR)为6.71%。

主要市场趋势和亮点

美学市场目前正经历向非侵入性和个性化解决方案的转变。

  • 非侵入性程序的兴起正在重塑北美这一最大市场的消费者偏好。
  • 个性化美学解决方案在亚太地区这一增长最快的市场中变得越来越重要。
  • 美学产品的可持续性正在获得关注,反映出消费者对环保选项的更广泛需求。
  • 技术进步和对美学程序的日益关注正在推动增长,特别是在外科手术和诊所领域。

市场规模与预测

2024市场规模 2482.13(百万美元)
2035市场规模 5090.45(百万美元)
年均增长率(2025 - 2035) 6.71%

主要参与者

艾尔健(美国),加尔德玛(瑞士),Revance Therapeutics(美国),美迪拓(韩国)(仅提及一次),Ipsen(法国),Hugel(韩国),美迪拓(韩国),Sientra(美国),Hugel(韩国),美迪拓(韩国)

Aesthetics Market Drivers

市场增长预测

全球美学市场行业正处于显著增长的态势,预计到2024年市场规模将达到1500亿美元,并有可能在2035年增加到3000亿美元。

这一增长轨迹反映了2025年至2035年间6.5%的年均复合增长率,受到技术进步、消费者意识提升和人口老龄化等多种因素的推动。市场的扩展表明,审美治疗在不同人群中的接受度更广,预示着该行业的光明未来。

对非侵入性程序的需求上升

全球美学市场行业经历了对非侵入性美容程序需求的显著激增。这一趋势是由于人们越来越倾向于选择恢复时间短、效果立竿见影的治疗。

如肉毒杆菌和皮肤填充剂等流行程序正在获得关注,尤其吸引寻求微妙改善的年轻人群。预计到2024年,市场将达到1500亿美元,反映出越来越多的消费者优先考虑无需手术干预的审美改善。这一转变表明,审美治疗的接受度更广,有助于全球美学市场行业的整体增长。

对审美治疗的认识增加

消费者对审美治疗的认识不断提高,显著影响了全球美学市场行业。教育宣传和社交媒体的影响在揭开审美程序的神秘面纱方面发挥了关键作用,使其变得更加可及和可接受。

这种提高的认识在千禧一代和Z世代中尤为明显,他们越来越多地寻求美容改善。因此,预计全球市场在2025年至2035年间将见证6.5%的年均复合增长率。这一趋势表明,随着越来越多的人了解可用的选择,对审美治疗的需求将持续上升。

审美治疗中的技术进步

技术创新在塑造全球美学市场行业中发挥着至关重要的作用。先进激光技术、射频设备和3D成像系统的引入提高了审美程序的有效性和安全性。这些进步不仅改善了治疗效果,还扩大了消费者可用服务的范围。
  • 例如,微创技术的发展允许更精确和有效的治疗,吸引了更广泛的受众。随着行业的发展,预计这些技术进步将促进全球市场的增长,可能在2035年达到3000亿美元。

新兴市场审美服务的扩展

新兴市场正在迅速扩展审美服务,显著影响全球美学市场行业。亚太地区和拉丁美洲的国家正在增加对审美诊所和培训项目的投资,使治疗对更广泛的人群变得更加可及。

这种扩展是由可支配收入的增加和美容标准的变化推动的,鼓励个人追求审美改善。随着这些市场的发展,预计它们将对行业的整体增长做出重大贡献,预计在2025年至2035年间将实现6.5%的年均复合增长率。

老龄化人口与抗衰老解决方案的需求

老龄化人口是全球美学市场行业的重要驱动力,随着老年人越来越多地寻求抗衰老解决方案以保持年轻外貌。随着审美治疗的进步,50岁以上的个人更倾向于投资于增强皮肤弹性和整体外观的程序。

这一人口结构的变化预计将推动全球市场向前发展,寻求审美干预的个人数量将增加。全球市场的增长轨迹表明,到2035年,市场可能达到3000亿美元,强调了在全球美学市场行业中满足这一人群需求的重要性。

市场细分洞察

按应用:外科手术(最大)与非外科手术(增长最快)

在美容市场中,各种应用细分市场的市场份额分布显示外科手术是最大的贡献因素。该细分市场利用先进的外科技术,吸引寻求持久和显著美容提升的消费者。与此同时,非外科手术包括多种微创治疗,因消费者对便利性和较少恢复时间的偏好而迅速增长。

外科手术(主导)与非外科手术(新兴)

外科手术主导美容市场,得益于提高安全性和效果的创新。这些手术,如拉皮和抽脂,吸引渴望显著改变外貌的消费者。另一方面,非外科手术作为一种强大的力量正在崛起,吸引更广泛的人群,提供如注射剂和激光治疗等选择。对非外科选项的偏好因其有效性、较低的风险和显著减少的恢复时间而增强,使其对寻求美容提升的新消费群体越来越有吸引力。

按最终用途:诊所(最大)与医疗水疗(增长最快)

美容市场显示出多样化的最终用途细分,显著由诊所主导,持有最大的市场份额。诊所利用其成熟的医疗实践和持证专业人员提供广泛的美容服务,从而在市场上占据强大的地位。医院和美容院也发挥着重要作用,医院专注于更临床的美容程序,而美容院则迎合寻求美容治疗的更休闲客户。家庭护理解决方案虽然市场份额较低,但随着消费者探索方便的非侵入性治疗选项,正在获得关注。

诊所:主导与医疗水疗:新兴

诊所是美容市场的基石,提供确保安全性和有效性的专业级治疗。这些机构通常配备先进技术,并由认证专业人员提供服务,满足寻求可靠美容解决方案的客户。相反,医疗水疗正在迅速崛起,弥合传统水疗服务与临床治疗之间的差距。它们提供放松与医疗专业知识的独特结合,吸引希望享受奢华体验和有效结果的客户。临床知识与水疗环境的结合增强了它们的吸引力,推动了它们在全球行业中的增长。

按产品类型:注射剂(最大)与激光设备(增长最快)

在美容市场中,注射剂主导产品类型细分,是消费者在非侵入性程序中最受欢迎的选择。它们的受欢迎程度归因于其有效的结果和最小的恢复时间。另一方面,激光设备由于技术进步而需求激增,提供了更好的安全性和有效性。美容设备市场的快速扩张进一步受到多平台系统的推动,这些系统可以用单一设备解决各种皮肤问题。这些创新使它们在更广泛的皮肤再生治疗中越来越具吸引力。

注射剂(主导)与激光设备(新兴)

注射剂在美容市场中处于前沿,以其在增强面部美学方面的有效性和最小的恢复时间而著称,使其成为许多消费者的首选。该细分市场享有忠实的客户基础,并经常更新先进的配方,以增强舒适性和效果。相比之下,激光设备虽然目前被视为新兴,但正在迅速发展,采用先进技术允许多种应用,如脱毛、皮肤重塑和色素修正,从而吸引越来越多寻求创新解决方案以改善皮肤健康的从业者和消费者。

按人口统计:年龄组(最大)与收入水平(增长最快)

美容市场展示了多样化的人口统计,年龄组细分在市场份额中领先。值得注意的是,25-34岁消费者占据最大比例,受到渴望年轻外貌和健康的驱动。35-44岁的人口统计也占有重要份额,重视外科和非外科增强,因为社会对美的标准正在变化。相比之下,收入水平细分虽然较小,但正在迅速发展。中产阶级和上层阶级的消费者越来越多地投资于美容,受到更高可支配收入和对个人护理的关注推动。增长趋势表明,对美容程序的需求越来越与年轻一代将美容治疗作为生活方式的一部分联系在一起。社交媒体的兴起影响了美容决策,尤其是在千禧一代和Z世代中。此外,健康文化的升级推动了各收入水平对美容治疗的兴趣,因为个人寻求反映其身份和地位的个性化美容解决方案。

年龄组:25-34(主导)与收入水平:上层中产阶级(新兴)

25-34岁的年龄组目前是美容市场中的主导细分,以对个人美容和自我护理的积极态度为特征。该群体不仅对美容趋势更为敏感,而且由于教育水平的提高和数字参与,更容易接受美容治疗。另一方面,上层中产阶级的收入水平正在成为该细分市场中的重要参与者。该人口统计能够承担美容治疗的可自由支配支出,且他们对健康和外貌的日益关注使他们成为美容服务的主要候选者。这些新兴消费者通常寻求创新和高质量的解决方案,以增强他们的个人风格和实现个人转变,使他们成为营销人员的重要目标。

按消费者行为:品牌忠诚度(最大)与社交媒体影响(增长最快)

在美容市场中,消费者行为受到品牌忠诚度的深刻影响,品牌忠诚度仍然是最大的细分市场。消费者通常选择具有建立信誉的品牌,通过重复购买来强化他们的偏好。相反,社交媒体的影响已成为增长最快的细分市场,因为Instagram和TikTok等平台塑造了年轻消费者对美容治疗的看法并激发了兴趣。这一社交媒体趋势对旨在有效与潜在客户建立联系的品牌至关重要。

品牌忠诚度(主导)与社交媒体影响(新兴)

美容市场中的品牌忠诚度以消费者与可信品牌之间的强大联系为特征,导致一致的购买行为。提供优质结果和积极体验的品牌能够留住客户,形成重视有效性和可靠性的忠实基础。另一方面,社交媒体的影响是一种新兴趋势,平台作为重要的营销工具。凭借高可见性和用户参与度,社交媒体活动对于吸引新客户至关重要,尤其是千禧一代和Z世代,他们优先考虑相关内容和社区反馈。

获取关于Aesthetics Market的更多详细见解

区域洞察

北美:美学市场领导者

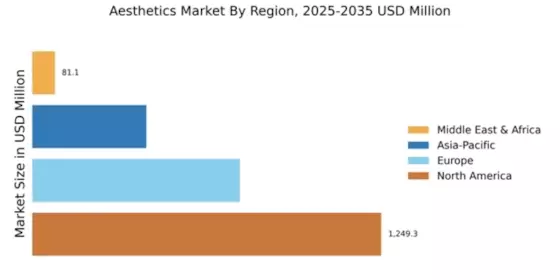
北美继续引领美学市场,2024年占有1249.28百万的显著份额。增长受到消费者意识提高、技术进步和对微创程序需求上升的推动。监管支持和有利的报销政策进一步促进市场扩展,使其成为美学治疗创新的中心。

美国是主要贡献者,艾尔健和Revance Therapeutics等关键参与者主导市场。竞争环境的特点是持续的产品发布和战略合作伙伴关系。先进的医疗基础设施和消费者的高可支配收入也促进了市场的增长轨迹。

欧洲:新兴美学创新

欧洲的美学市场价值743.24百万,反映出由于对美容程序的需求增加和老龄化人口的增长而呈现出强劲的增长轨迹。监管框架正在发展,以支持创新治疗,提高患者安全和满意度。社交媒体的兴起也加大了消费者对美学增强的兴趣,推动了各个群体的市场需求。

德国、法国和英国等领先国家处于前沿,竞争环境中有加尔德玛和Ipsen等主要参与者。市场的特点是成熟品牌和新兴公司的混合,促进了创新和多样化的产品供应。该地区对质量和安全标准的关注进一步巩固了其在全球市场中的地位。

亚太地区:快速增长的市场潜力

亚太地区的美学市场价值408.51百万,正在迅速增长,受到可支配收入增加和中产阶级崛起的推动。对美学程序的需求激增,特别是在韩国和日本等国家,美容标准受到高度重视。监管机构也变得更加支持,促进了创新产品和治疗的引入。韩国在美学市场中脱颖而出,关键参与者如美迪拓和Hugel做出了重要贡献。

竞争环境充满活力,本地和国际品牌争夺市场份额。该地区对美容和美学的独特文化态度进一步推动了对美容增强的需求,使其成为全球市场的关键参与者。

中东和非洲:未开发的市场机会

中东和非洲的美学市场价值69.97百万,处于初期阶段,但显示出良好的增长潜力。海湾合作委员会(GCC)美学市场正在经历显著增长,特别是在阿联酋和沙特阿拉伯,得益于医疗旅游的蓬勃发展和日益增长的年轻人口,受到数字美容标准的影响。城市化、可支配收入增加和对美容程序的兴趣上升等因素推动了需求。

监管框架正在逐步发展,以适应新技术,这对市场增长至关重要。阿联酋和南非等国在市场中处于领先地位,越来越多的诊所提供美学服务。竞争环境正在形成,本地和国际参与者纷纷进入美学市场。随着对美学治疗的认识增加,该地区有望实现显著增长,吸引投资和美学领域的创新。

Aesthetics Market Regional Image

主要参与者和竞争洞察

美学市场目前的特点是动态竞争格局,受到创新、战略合作伙伴关系和日益增长的消费者对美学程序的需求的推动。艾尔健(美国)、加尔德玛(瑞士)和Revance Therapeutics(美国)等主要参与者处于前沿,各自采用不同的策略来增强其市场存在感。艾尔健(美国)继续利用其强大的品牌认知度和广泛的产品组合,专注于扩大其在非外科治疗中的产品供应。

加尔德玛(瑞士)则强调其对研发的承诺,旨在推出满足不断变化的消费者偏好的新产品。Revance Therapeutics(美国)似乎正将自己定位为先进神经调节剂的领导者,专注于增强患者结果的创新递送系统。这些公司的商业策略反映了优化运营和适应市场需求的共同努力。

本地化制造和优化供应链是普遍的策略,使其能够更好地响应区域市场需求。美学市场的竞争结构适度分散,既有成熟的参与者,也有新兴公司争夺市场份额。这种分散促进了一个竞争环境,在这里,创新和战略合作至关重要。

2025年11月,艾尔健(美国)宣布与一家领先的科技公司建立战略合作伙伴关系,将基于人工智能的解决方案整合到其产品开发过程中。这一举措可能增强艾尔健预测市场趋势和消费者偏好的能力,从而简化其创新流程。这种技术的整合不仅使艾尔健能够更有效地响应市场需求,还强调了数字化转型在行业中的日益重要性。

2025年10月,加尔德玛(瑞士)推出了一系列可持续护肤产品,反映了美学市场向可持续性发展的更广泛趋势。这一举措具有重要意义,因为它符合消费者对环保产品的期望,可能吸引一批新的环保意识消费者。通过优先考虑可持续性,加尔德玛可能会增强其品牌忠诚度,并使其与竞争对手区分开来。

2025年9月,Revance Therapeutics(美国)获得FDA对其最新神经调节剂的批准,该神经调节剂采用新型递送系统,旨在延长效果持续时间。这一批准对Revance来说是一个关键时刻,因为它不仅增强了其产品组合,还将公司定位为神经调节剂领域的领先者。这一发展的战略重要性在于其有可能从成熟竞争对手那里夺取市场份额,从而重塑市场内的竞争动态。

截至2025年12月,美学市场正在经历向数字化、可持续性和人工智能整合的转变,这些因素正在定义当前的竞争趋势。战略联盟正日益塑造市场格局,使公司能够汇聚资源和专业知识以推动创新。展望未来,竞争差异化预计将演变,明显从基于价格的竞争转向关注创新、技术和供应链可靠性。这一演变表明,优先考虑这些方面的公司可能会在美学市场中脱颖而出。

Aesthetics Market市场的主要公司包括

Recent Industry Developments

ZO Skin Health Inc. - 2024年7月: ZO Skin Health推出了一条专为男性设计的护肤产品线,解决常见的男性皮肤问题,如剃须刺激、痤疮和衰老迹象。该系列采用先进的配方,具有增强的抗炎和保湿特性。这些产品结合了一种专有技术,能够适应不同的皮肤类型和状况,为男性皮肤健康提供量身定制的解决方案。

Alumier MD - 2024年6月: Alumier MD推出了一种革命性的性别特定抗衰老精华,旨在满足女性需求。这种精华结合了新型肽技术和植物干细胞,针对细纹、皱纹和皮肤弹性。该配方旨在满足女性独特的荷尔蒙变化和皮肤衰老过程,提供更有效的保持年轻肌肤的解决方案。

Teoxane - 2024年5月: Teoxane开发了一系列性别定制的皮肤填充剂,满足男性和女性的不同美学需求。针对男性,重点是增强面部体积和轮廓,以实现更明显的下颌线和整体阳刚外观。针对女性,这些填充剂旨在提供细微的体积增强和平滑细纹。新系列采用先进的透明质酸技术,确保自然效果和持久效果。

未来展望

Aesthetics Market 未来展望

预计美学行业将在2025年至2035年间以6.71%的年均增长率增长,推动因素包括技术进步、消费者意识提高和可支配收入增加。

到2035年,美学行业预计将实现显著增长,反映出不断变化的消费者偏好和技术创新。

市场细分

美学市场最终用途展望

  • 诊所
  • 医院
  • 居家护理
  • 美容院
  • 医疗水疗

美学市场应用展望

  • 外科手术
  • 非手术程序
  • 皮肤再生
  • 身体塑形
  • 毛发恢复

美学市场人口统计展望

  • 年龄
  • 性别
  • 收入水平
  • 肤质
  • 种族

美学市场产品类型展望

  • 注射剂
  • 激光设备
  • 基于能量的设备
  • 护肤产品
  • 外科器械

美学市场治疗类型展望

  • 抗衰老治疗
  • 痤疮治疗
  • 疤痕治疗
  • 皮肤紧致治疗
  • 脱发治疗

报告范围

2024年市场规模 2482.13(百万美元)
2025年市场规模 2672.61(百万美元)
2035年市场规模 5090.45(百万美元)
年均增长率(CAGR) 6.71%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 百万美元
主要公司简介 艾尔健(美国)、加尔德玛(瑞士)、Revance Therapeutics(美国)、美迪拓(韩国)、Ipsen(法国)、Hugel(韩国)、美迪拓(韩国)、Sientra(美国)、Hugel(韩国)、美迪拓(韩国)
覆盖的细分市场 应用、最终用途、产品类型、人口统计、治疗类型
主要市场机会 在非侵入性美学程序中整合先进技术,提高消费者的可及性和满意度。
主要市场动态 对微创程序的消费者需求上升推动了美学市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太地区、南美、中东和非洲

Frequently Asked Questions

2024年美容市场的当前估值是多少?

美容市场在2024年的估值为2482.13百万美元。

2035年美容市场的预计市场估值是多少?

2035年美容市场的预计估值为5090.45百万美元。

在2025年至2035年的预测期内,美容市场的预期年复合增长率(CAGR)是多少?

在2025年至2035年的预测期内,美容市场的预期年复合增长率为6.71%。

美容市场按应用包括哪些细分市场?

美容市场包括外科手术、非外科手术、皮肤再生、身体塑形和毛发恢复等细分市场。

美容市场的主要参与者有哪些?
AbbVie、Cynosure、Evolus Inc.、Syneron Candela、Revance Galderma、Lumenis、Solta Medical和Alma Lasers是美容市场的主要公司。
在美容市场中,外科和非外科手术的收入如何比较?

外科手术的收入在600.0到1200.0百万美元之间,而非外科手术的收入在800.0到1600.0百万美元之间。

美容市场中注射剂的收入范围是多少?
美容市场中注射剂的收入范围在800.0到1700.0百万美元之间。
美容市场的主要终端使用细分市场有哪些?
美容市场的主要终端使用细分市场包括诊所、医院、家庭护理、美容院和医疗水疗中心。
消费者行为如何影响美容市场?
消费者行为因素,如购买频率、品牌忠诚度和社交媒体影响,在塑造美容市场中至关重要。
在美容市场分析中考虑了哪些人口统计因素?
美容市场分析中的人口统计因素包括年龄组、性别、收入水平、教育水平和职业。
作者
Author Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Medical Device Databases and 510(k) Clearances, European Medicines Agency (EMA) Centralized Procedure Registers, Health Canada Medical Devices Active Licence Listing (MDALL), Japan Pharmaceuticals and Medical Devices Agency (PMDA) Medical Device Nomenclature, China National Medical Products Administration (NMPA) Medical Device Registration Database, and Brazil's ANVISA Medical Product Registry. Clinical and procedural data were gathered from the International Society for Aesthetic Plastic Surgery (ISAPS) Global Aesthetic Survey, American Society for Aesthetic Plastic Surgery (ASAPS) Cosmetic Surgery National Data Bank, American Society of Plastic Surgeons (ASPS) Procedural Statistics, American Med Spa Association (AmSpa) Industry Report, British Association of Aesthetic Plastic Surgeons (BAAPS) Annual Audit, and the German Federal Institute for Drugs and Medical Devices (BfArM) Medical Device Safety Reports. Medical literature and safety surveillance were accessed through the National Center for Biotechnology Information (NCBI/PubMed) Clinical Trials Registry, U.S. Centers for Disease Control and Prevention (CDC) National Health Statistics Reports, World Health Organization (WHO) Global Health Expenditure Database, National Library of Medicine (NLM) HSRR Database, and Cochrane Library Systematic Reviews on Cosmetic Interventions. Government health databases included the UK's National Health Service (NHS) Digital Hospital Episode Statistics, European Commission Eurostat Healthcare Data, Australian Therapeutic Goods Administration (TGA) Medical Device Incident Reports, and Korea Ministry of Food and Drug Safety (MFDS) Medical Device Information Portal. These sources were used to collect procedure statistics (surgical and non-surgical), regulatory approval data for injectables (botulinum toxins, dermal fillers) and energy-based devices, clinical safety studies, demographic adoption trends, and aesthetic clinic licensing landscape analysis.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From aesthetic device manufacturers (laser, radiofrequency, ultrasound), injectable pharmaceutical companies, and aesthetic clinic chains, supply-side sources comprised CEOs, VPs of Business Development, regulatory affairs directors, and product managers. Board-certified plastic surgeons, aesthetic dermatologists, medical directors of aesthetic clinics, procurement managers from hospital cosmetic surgery departments, and operations managers from medical spas and beauty centers composed demand-side sources. Primary research has confirmed the product pipeline timelines for next-generation energy-based devices, validated market segmentation across invasive and non-invasive categories, and gathered insights on clinical adoption patterns for combination therapies, pricing strategies for premium injectables, and reimbursement dynamics for medically necessary versus cosmetic procedures.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (40%), Director Level (35%), Others (25%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis across surgical and non-surgical aesthetics. The methodology included:

• The identification of over 50 main manufacturers in North America, Europe, Asia-Pacific, and Latin America, including botulinum toxin producers (Allergan, Galderma, Ipsen, Medytox, Hugel), dermal filler manufacturers, laser and energy-based device OEMS, and aesthetic clinic chains.

• Product mapping across invasive procedures (breast augmentation, liposuction, rhinoplasty, eyelid surgery, abdominoplasty) and non-invasive segments (Botox injections, soft tissue fillers, chemical peels, laser hair removal, microdermabrasion, radiofrequency devices)

• Analysis of reported and modeled annual revenues specific to aesthetics portfolios, including injectables, aesthetic devices, and procedure-based clinic revenues

• Coverage of manufacturers representing 70-75% of global market share in 2024

• Extrapolation using bottom-up (procedure volume × ASP by country/region segmented by surgical vs. non-surgical) and top-down (manufacturer revenue validation across device and pharmaceutical categories) approaches to derive segment-specific valuations. Additional triangulation was conducted using medical spa and clinic service revenue estimates, energy-based device unit shipment analysis, and injectable vial/syringe consumption models across key markets (US, Brazil, South Korea, Japan, Germany, UK, Australia)
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.