Aerostructures Market (2026 - 2035)

Aerostructures Market Research Report By Aircraft Type (Narrow-Body (Single-Aisle), Wide-Body, Regional Jets, Military Aircraft and Rotorcraft, Unmanned Aerial Vehicles), By Component (Fuselage Sections, Wings and Winglets, Empennage (Tail), Nacelles and Pylons, Flight Control Surfaces, Doors and Other Structures), By Material Type (Aluminium Alloys, Titanium Alloys, Carbon-Fibre Composites, Glass-Fibre Composites, Steel and Other Alloys), By End User (OEMs, Tier-1 Integrators, Aftermarket / MRO), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/AD/6297-CR
133 Pages
Abbas Raut, Swapnil Palwe
Last Updated: August 31, 2026
Aerostructures Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.78%
2025 Market SizeUSD 68.75 Billion
2035 Market SizeUSD 144.85 Billion
Key Players
Spirit AeroSystems
Airbus Atlantic
Leonardo S.p.A.
GKN Aerospace
Collins Aerospace
Mitsubishi Heavy Industries
Opportunities
  • Thermoplastic Primary Structure at Rate
  • Emerging-Market Industrial Capacity
  • Structural Health Monitoring as a Service

Aerostructures Market Summary

航空结构市场在2025年的估值为687.5亿美元,预计在2026年以738亿美元开启预测窗口,并在2035年达到1448.5亿美元,2026年至2035年期间年均增长率为7.78%。两个催化剂支撑着这一轨迹。飞机制造商正在处理超过14,000个未完成的商业订单的积压,而北约成员国在2024年将联合国防支出提升至超过1.4万亿美元,从而推动了大西洋两岸的结构工作包 [10][11]

航空结构市场的生产经济学目前正在修订。铆接铝组件和手工铺设的高压釜部件正被非高压釜热塑性材料、自动化纤维放置和一体化加工的单体部件所取代,这些新材料将紧固件数量减少了两位数。欧洲的清洁航空联合企业已通过2031年分配了约41亿欧元的公共和私人融资,用于超高效机身架构的示范。机翼和机身示范器是该计划的主要受益者 [12]

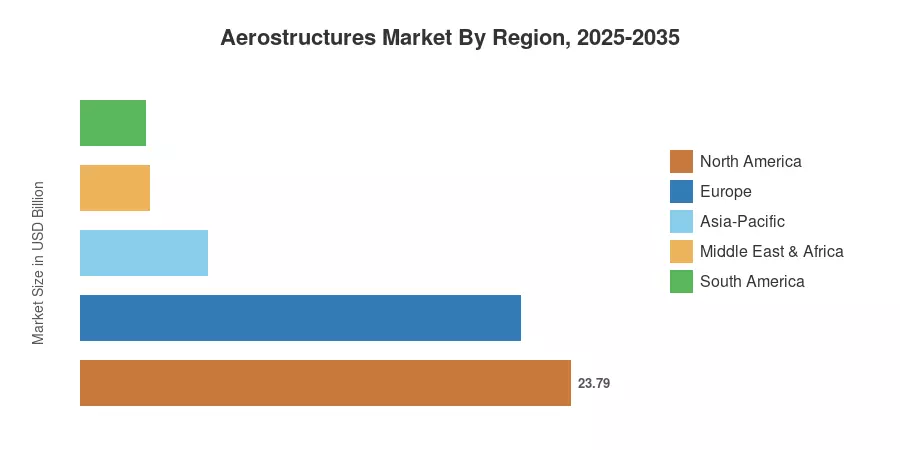
由于其国防工作份额和最终组装基地,从地理角度来看,北美控制了航空结构市场的34.6%。受中国窄体机工业化和印度抵消要求的推动,亚太地区以8.97%的年均增长率领先。欧洲紧随北美,其密集的一级供应商集群涵盖了图卢兹、汉堡、布里斯托和南特,以及空客的产量增加。能够同时保持质量、成本和产量的供应商将在未来十年中占据主导地位。


关键报告要点

• 按飞机类型

  • 窄体(单通道)平台在2025年占据了航空结构市场的59.3%,反映了A320neo和737 MAX的产量提升
  • 无人机是增长最快的平台类别,2035年前年均增长率为18.24%
  • 宽体项目在2025年贡献了约147.1亿美元的收入

• 按组件和材料

  • 机翼和翼尖在2025年占航空结构市场收入的24.8%
  • 发动机舱和支柱以12.93%的年均增长率快速发展,是组件中增长最快的
  • 热塑性复合材料以13.09%的年均增长率扩展,随着压制成型的成熟

• 按地区

  • 北美在2025年以34.6%的收入份额领先
  • 亚太地区在2035年前以8.97%的年均增长率实现最快的区域增长
  • 欧洲在2025年产生了约213.8亿美元的收入


市场规模和预测(2021–2035)

以下估计结合了飞机制造商交付指导、一级供应商报告、航空结构组件的海关级贸易流和项目级建造速率建模。历史年份与审计的供应商披露相符;预测年份应用特定平台的速率曲线,而不是单一的混合增长假设。
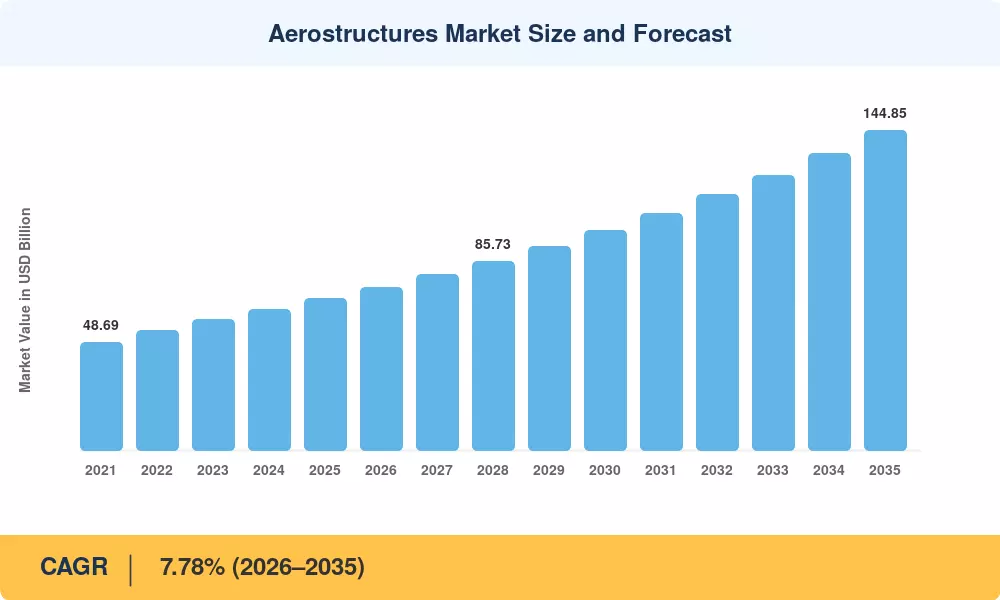
航空结构市场规模和预测
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

驱动因素影响分析

驱动因素 对CAGR的影响 ~% 地理相关性 影响时间线 参考
创纪录的OEM积压和单通道飞机生产率提升 +1.9 全球 长期(≥4年) [2][3]
国防现代化和战斗机更新 +1.4 北美,欧洲 中期(2–4年) [10][11]
轻量化和复合材料渗透 +1.2 全球 长期(≥4年) [12][25]
无人平台的普及 +0.9 亚太,北美 中期(2–4年) [13]
售后市场结构修复和使用寿命延长 +0.7 全球 短期(≤2年) [18]
新兴经济体的补偿驱动工业化 +0.6 亚太,中东和非洲 长期(≥4年) [16]
工厂自动化和数字化线程的采用 +0.5 欧洲,北美 中期(2–4年) [9]


积压转化和生产率纪律

飞机制造商的订单簿现在超过十年的生产能力,这种可见性是航空结构市场最具银行价值的特征。空客已指引A320系列的月生产率为75架,而波音的发布展望预计到2044年对大约43,600架新商用飞机的需求 [2][3]。具备合格产能的供应商正在将这种可见性转化为带有递增条款的长期协议——这是与2010年代买方主导合同的结构性转变。

国防再资本化

政府预算已果断转变。美国国防部2026财年的请求为战斗机、加油机、旋翼机和教练机的采购分配了超过610亿美元,而欧洲成员国首次作为一个整体将国防支出提高到超过2%的GDP阈值 [10][11]。这些项目的结构性工作包具有比商业等效品更长的生命周期和更低的价格敏感性,这显著改善了供应商的利润组合。

材料转型和重量经济

每去掉一公斤的机身重量,每年在中程航线上的燃料消耗大约节省0.03吨,这就是为什么复合材料在新设计中不断取代金属材料。英国航空航天技术研究所的“零目标”计划承诺在2030年前投入9.75亿英镑用于轻量结构和氢兼容机身 [25]。热塑性压制成型是关键的推动因素,因为它将周期时间从小时缩短到分钟,使高产量的复合材料生产在经济上具有可辩护性。

无人系统作为结构性需求类别

无人平台正从小众采购转向舰队规模的项目,其机身几乎完全由复合材料制成。FAA预测到2029年,商业小型无人机的数量将超过100万台,而美国和欧洲的协作战斗机项目则增加了一个更高价值的结构层次 [13]。为这一类别服务的供应商在认证复杂性和产量之间进行权衡——这与传统工作包的商业模式有显著不同。


约束影响分析

约束 ~% 对CAGR的影响 地理相关性 影响时间线 参考
锻造、铸造和钛供应瓶颈 -1.1 全球 短期(≤2年) [6][7]
熟练劳动力短缺和流失 -0.8 北美,欧洲 中期(2–4年) [5]
认证和资格周期长度 -0.6 全球 长期(≥4年) [14]
资本密集度和二级/三级利润压缩 -0.5 全球 中期(2–4年) [18]
出口管制和贸易摩擦 -0.4 全球 短期(≤2年) [22]


上游材料稀缺

钛冶炼产品的交货时间远超2020年前的标准,大型结构锻件已成为航空结构市场上提高产量的主要限制因素。供应商披露的情况表明,库存积累策略吸收了大量营运资本作为对冲 [6][7]。合格的供应来源稀缺,因为重新认证一个锻造供应商可能需要24到36个月,这使得现有供应商掌握了定价权,并挤压了缺乏资产负债表深度的二级企业。

劳动力能力

经验丰富的结构装配工和复合材料技术人员的流失证明比航空制造商预期的更难以逆转。Spirit AeroSystems披露了与重建在经济低迷期间减少的劳动力相关的持续招聘和培训成本,而类似的压力在欧洲和日本的供应商中也显现出来 [5][19]。培训一名合格的粘合技术人员需要12到18个月,这意味着劳动力限制直接转化为错失交货时段,而不仅仅是更高的劳动力成本。

新架构的认证拖延

新材料和连接方法面临着与结构关键性相关的资格负担。监管机构要求对主要结构进行广泛的样本到全规模的验证,而EASA环境报告指出,机身创新周期现在通常超过从演示到认证应用的八年 [14]。这一时间线延迟了对本应解锁最快增长的技术的收入确认。


Aerostructures Market Opportunities

热塑性主要结构的速率

压制成型和焊接的热塑性组件消除了高压釜固化和每套船只数千个紧固件。那些在下一个单通道项目启动之前就获得焊接热塑性主要结构资格的供应商将获得不成比例的市场份额,因为架构决策在飞行前几年就已确定。发布的市场分析将全球航空航天热塑性复合材料行业的估值定为超过56亿美元,预计在预测周期内将超过138亿美元。


新兴市场工业能力

印度、越南、摩洛哥和墨西哥通过抵消义务和成本套利吸收结构性工作。印度的航空航天制造政策框架及其不断扩大的国内订单簿为一级集成商提供了建立能力的可信理由,而不仅仅是采购组件。政府支持的分析表明,印度航空航天零部件制造市场的估值为132亿美元,预计到2030年将扩大到210亿美元,反映出政策框架和地方工业抵消催生的大规模投资。


作为服务的结构健康监测

嵌入式光纤和声学传感器将机身转变为数据生成资产。供应商可以通过订阅分析将基于状态的结构检查货币化,将收入从一次性零件销售转移到与机队小时相关的经常性服务流。发布的行业分析报告将全球结构健康监测市场的估值定为约25亿美元,预计在未来十年将增长到63亿美元,突显了智能遥测和自动诊断应用的快速商业整合。


垂直整合套利

原始设备制造商对关键结构的整合创造了相邻工作包的剥离机会。中型专业公司收购这些孤立的项目可以在过于小而无法引起主要关注但又过于复杂以至于无法由商品商处理的细分市场中建立规模。全球制造业部门的审查显示,主要集成商经常剥离专业子组件以简化操作,使得有能力的二级供应商能够获得高价值的专有组装合同。


Aerostructures Market Future Outlook

自动化和数字化工厂

机器人钻孔、自动化纤维放置和闭环计量正在从试点单元转向生产线。报告表现最强的供应商将自动化资本与数字线程基础设施结合起来,将设计几何与实际构建的检查数据联系起来,从而将不合格返工减少了两位数 [9]。经济效益仅在大规模生产时才能实现,这使得整合的一级平台优于分散的专业公司。

项目经济学和风险共享

在经历了十年的供应商损失后,风险共享合作模式正在重新谈判。飞机制造商现在以更长的合同期限和指数定价来交换承诺的产能投资,扭转了2010年代的通缩合同规范,并改善了航空结构市场的再投资能力。

减碳对机身设计的影响

航空业大约占全球能源相关二氧化碳排放的2%,国际能源署的情景工作将短期减排的相当一部分分配给 空气动力学 和结构效率,而不仅仅是推进 [21]。超高纵横比机翼、可折叠翼尖和混合结构都将价值转向能够管理新载荷路径的结构专业公司。

可持续性报告和循环经济

范围3披露义务正在推动飞机制造商审计供应商的能耗强度和材料可回收性。热塑性塑料在生命周期结束时相较于热固性塑料具有真正的优势,而与CORSIA相关的报告开始以超越单价的方式影响采购决策 [15]


Aerostructures Market Segmentation

按飞机类型

航空结构市场在高产量的单通道工作和低产量、高含量的宽体项目之间明显分化。

细分市场 指标(2025) 主要需求驱动因素
窄体(单通道) 59.3% 市场份额 A320neo和737 MAX的生产率提升
宽体 147.1亿美元 长途恢复和货机改装
区域喷气机 7.4% 年均增长率 北美和亚洲的机队更换
军用飞机和旋翼机 8.6% 年均增长率 资本重组预算
无人机 18.24% 年均增长率 协同作战和商业机队


根据提供的表格数据,按飞机类型划分的航空结构市场由窄体(单通道)细分市场主导,该细分市场占据59.3%的份额,主要受A320neo和737 MAX生产率提升的推动。相反,无人机细分市场成为增长最快的类别,年均增长率为18.24%,受协同作战和商业机队应用的推动。


按组件

航空结构市场中的组件经济因认证负担和集成复杂性而差异显著。

细分市场 指标(2025) 主要需求驱动因素
机身部分 28.6% 市场份额 桶和面板的生产率
机翼和翼尖小翼 24.8% 市场份额 气动效率改装
尾翼(尾部) 85.2亿美元 稳定器复合材料改装
发动机吊舱和支架 12.93% 年均增长率 新发动机项目内容
飞行控制面 9.4% 年均增长率 驱动和变形表面的升级
门和其他结构 8.4% 市场份额 机舱重新配置和货机需求


根据组件细分表,航空结构市场由机身部分主导,该细分市场占据28.6%的份额,主要受桶和面板生产率的推动。同时,发动机吊舱和支架成为增长最快的细分市场,年均增长率为12.93%,受新发动机项目内容的推动。其他重要部分包括机翼和翼尖小翼占24.8%的份额,以及尾翼(尾部)价值为85.2亿美元。


按材料类型

材料选择越来越多地决定了航空结构市场的竞争地位。

细分市场 指标(2025) 主要需求驱动因素
铝合金 45.0% 市场份额 已安装基础和维修经济
碳纤维复合材料 26.8% 市场份额 宽体主要结构
钛合金 8.9% 年均增长率 复合材料兼容的接头和配件
玻璃纤维复合材料 7.9% 市场份额 次要结构和外壳
钢和其他合金 52.9亿美元 起落架接口和配件


材料类型的航空结构市场主要由铝合金主导,该细分市场占据45.0%的份额,主要受已安装基础和维修经济的推动。同时,钛合金成为增长最快的细分市场,年均增长率为8.9%,受对复合材料兼容的接头和配件的需求推动。

铝保持最大的市场份额,因为传统机队和当前的单通道机型仍然主要是金属材料,但在每个全新设计中,其地位正在逐渐削弱。一级集成商占据近三分之二的收入,这一集中度反映了过去二十年来飞机制造商将集成风险向下游转移的趋势——这一结构现在在可见的质量问题后正在积极重新考虑。

最终用户

细分市场 指标(2025) 主要需求驱动因素
原始设备制造商(OEM) 21.4% 市场份额 内部关键结构保留
一级集成商 65.9% 市场份额 工作包整合
售后市场 / 维修、修理和大修(MRO) 9.8% 年均增长率 机队老化和寿命延长


最终用户的航空结构市场显然由一级集成商主导,占据65.9%的市场份额,主要受工作包整合的推动,同时原始设备制造商(OEM)占据21.4%的市场份额,专注于内部关键结构的保留。同时,售后市场 / 维修、修理和大修(MRO)部门成为增长最快的细分市场,年均增长率为9.8%,受机队老化和结构寿命延长需求的推动。

区域市场份额分析

地区 指标 (2025) 主要投资主题
北美 34.6% 市场份额 国防再资本化、单通道率恢复、垂直整合
欧洲 31.1% 市场份额 清洁航空示范项目、机翼技术、一级整合
亚太地区 8.97% 年均增长率 (2026–2035) 本土项目、抵消工业化、产能扩展
南美 31.6亿美元 区域喷气机供应链、航空结构出口集群
中东和非洲 33.7亿美元 维修、翻新本地化、主权工业多样化
总计 687.5亿美元

航空结构市场的区域表现跟踪最终组装地理、国防预算周期以及当地供应生态系统的成熟度,而不仅仅是最终市场的航空交通。


北美

国家 指标 主要驱动因素
美国 占地区的82.4% 国防采购和商业最终组装
加拿大 28.3亿美元 商务喷气机和区域平台结构
墨西哥 9.1% 年均增长率 低成本机械加工和组装集群


北美的需求由结合规模和持久性的项目支撑。波音收购Spirit AeroSystems重组了关键工作包的控制,并表明质量保证现在优先于独立的成本优化 [4][5]。克雷塔罗和奇瓦瓦继续吸收细节部件和子组件的产量,为美国主要制造商提供了一个近岸对冲,以应对跨太平洋物流风险。

欧洲

国家 指标 主要驱动因素
德国 占地区的24.6% 机身部分和客舱结构
英国 42.8亿美元 机翼设计和制造领导地位
法国 占地区的23.1% 最终组装和发动机舱系统
意大利 6.8% 年均增长率 复合材料桶和尾翼专业知识
西班牙 17.1亿美元 尾部组件和水平稳定器
北欧国家 5.9% 年均增长率 精密机械加工和钛合金制造
俄罗斯 9.4亿美元 国内项目替代
欧洲其他地区 占地区的6.2% 新兴的中欧供应基础


欧洲的竞争力依赖于设计权威而非劳动力成本。清洁航空资金已将示范工作引导至高纵横比机翼和混合电动机身集成,而英国的“零目标”战略则将机翼能力视为主权资产 [12][25]。随着项目复杂性超过家族拥有的专业公司的资产负债表,中层供应商之间的整合仍在继续。

亚太地区

国家 指标 主要驱动因素
中国 占地区的34.8% 本土窄体机工业化
印度 11.4% 年均增长率 抵消义务和出口机械加工
日本 32.4亿美元 复合材料机翼盒和机身合作伙伴关系
韩国 9.6% 年均增长率 国防航空结构和旋翼机
东盟 18.7亿美元 细节部件和子组件产能
亚太其他地区 占地区的5.4% 新兴的维修和修理能力


亚太地区的崛起反映了有意识的工业政策。中国国内项目的快速增长创造了一个平行的结构供应链,而日本重工业通过长期的风险共享伙伴关系在宽体复合材料工作中保持特权地位 [17][19][20]。印度的增长在该地区是最快的,受大型机队订单附带的抵消义务和稳步提升的机械加工基础的推动。

南美

国家 指标 主要驱动因素
巴西 占地区的71.2% 区域喷气机平台生态系统
阿根廷 4.1亿美元 教练机和轻型飞机结构
南美其他地区 6.4% 年均增长率 组件出口和维修发展


巴西通过一个持久的单一支柱占据主导地位:一个国内区域喷气机项目,支持着围绕圣若泽杜斯坎普斯的竞争性二级基础。出口导向在这里至关重要,因为仅靠当地机队需求无法支持现有产能,供应商越来越多地将结构件运送到北美和欧洲的组装线 [22]

中东和非洲

国家 指标 主要驱动因素
沙特阿拉伯 占地区的31.6% 2030愿景航空本地化
阿联酋 9.2亿美元 复合材料结构和维修中心
南非 7.3% 年均增长率 成熟的机械加工和工具基础
埃及 2.8亿美元 国防组装和检修
中东和非洲其他地区 占地区的12.4% 新兴的抵消相关能力


海湾国家正在将机队采购能力转化为工业参与。与主权承运人和国防采购相关的本地化目标已在复合材料修复和细节部件制造方面产生了合资企业,尽管认证成熟度仍然是主要结构工作的瓶颈 [22]


航空结构市场按地区,2025-2035

竞争基准测试

集中度位于中等范围,估计的HHI在780到900之间,前五名的收入份额接近41%。该结构最好被描述为一个整合的顶层,位于一长串碎片化的专业机械和细节部件供应商之上。飞机制造商的垂直整合已开始压缩独立的一级供应商群体,而私募股权在二级整合层中仍然活跃。

公司 估计收入份额范围 航空结构市场的主要产品 战略定位
Spirit AeroSystems ~9–12% 机身部分、支柱、机翼组件 重新整合到飞机制造商控制中;专注于恢复产量
Airbus Atlantic ~7–10% 航空结构、机舱和座椅集成 支持母公司产量提升的专属规模
Leonardo S.p.A. ~5–7% 复合材料桶、稳定器、机翼结构 双重商业-国防曝光
GKN Aerospace ~4–6% 机翼结构、发动机系统、增材组件 以技术为主导的制造差异化
Collins Aerospace (RTX) ~4–6% 发动机罩、热结构、内部装饰 系统与结构的捆绑
Mitsubishi Heavy Industries ~3–5% 机翼箱、机身面板 长期宽体风险共享合作伙伴
Kawasaki Heavy Industries ~3–5% 前机身、货舱门 国防与商业双轨
Triumph Group ~2–4% 结构组件、驱动、系统 产品组合缩小至更高利润率的细分市场
Aernnova Aerospace ~2–4% 尾翼、机翼子组件、门 具有成本竞争力的欧洲一级供应商
Subaru Corporation ~1–3% 中心机翼箱、旋翼机结构 专业化高精度工作包
Korea Aerospace Industries ~1–3% 机翼组件、军用机身 以补偿驱动的出口增长
Safran ~1–3% 发动机罩、复合材料结构 与推进相关的结构内容


最新新闻与发展

  • 波音(2024年7月):宣布达成一项最终协议,以全股票交易收购Spirit AeroSystems,逆转了二十年的外包模式,并重新确认对关键结构工作的直接控制 [4]
  • 空客(2024年7月):同意吸收Spirit在金斯顿、圣纳泽尔、卡萨布兰卡和贝尔法斯特的与空客相关的工作包,确保A350和A220结构供应的连续性 [3]
  • 莱昂纳多(2024年3月):向其格罗塔吉利复合材料设施投入额外资金,以支持宽体机桶体生产率的提高和下一代认证工作 [8]
  • GKN航空航天(2024年9月):开设了一个扩展的全球技术中心,专注于增材制造和自动化机翼组装,旨在减少主要结构的周期时间 [9]
  • 清洁航空联合体(2025年1月):发起第二次提案征集,涵盖超高效机身演示器,将公共共同资助扩展到机翼和尾翼架构 [12]
  • 韩国航空航天工业(2024年11月):与西方飞机制造商达成扩展的结构工作分配协议,加深亚太地区在商业项目中的参与 [24]
  • 胜利集团(2025年2月):完成非核心产品线的剥离,以集中精力于更高利润率的结构和驱动领域,经过战略审查 [18]
  • 赛峰(2025年5月):推进与下一代发动机平台相关的发动机舱工业化投资,扩大复合材料反推装置的产能 [7]


航空结构市场 Market Report Scope

参数 详细信息
市场范围 全球设计、制造、组装及售后支持商业、国防、区域和无人平台的主要和次要机身结构
研究周期 2021–2035(历史数据 2021–2024;基准年 2025;预测 2026–2035)
年均增长率 7.78%(2026–2035)
市场规模检查点 687.5亿美元(2025);738亿美元(2026);1448.5亿美元(2035)
增长最快的细分市场 无人机(18.24% 年均增长率);热塑性复合材料(13.09% 年均增长率);发动机舱和支柱(12.93% 年均增长率)
公司简介 12家领先供应商,包括Spirit AeroSystems、Airbus Atlantic、Leonardo、GKN Aerospace、Collins Aerospace、三菱重工业、川崎重工业、Triumph Group、Aernnova、斯巴鲁、韩国航空工业、赛峰
估值货币 美元十亿,2025年固定汇率

常见问题

采购团队应如何在航空结构市场中构建长期协议?
将价格指数与原材料和劳动力篮子挂钩,而不是固定的递增条款。将产能承诺和资格里程碑纳入合同,因为合格的产能——而不是价格——现在是约束条件[5]
在收购二级结构供应商时,哪些尽职调查事项最为重要?
检查Nadcap认证范围、项目集中度和已安装加工资产的年龄。来自一个平台的收入超过40%的供应商面临集中风险,这种风险在任何估值折扣中依然存在[18]
增材制造是否正在取代传统结构制造?
对于主要结构来说不是。增材制造目前在支架、管道和钛配件上胜出,因为买到飞比率惩罚性,但承载增材部件的认证路径仍然不成熟[9]
在为航空结构市场认证新供应商时,主要的整合挑战是什么?
首件检验和工具转移通常需要18到30个月。供应商与飞机制造商系统之间的数字模型兼容性是被低估的障碍,常常导致不必要的返工[14]
抵消义务如何重塑供应商选择?
大型机队订单越来越多地带有地方内容要求,这些要求超越了纯成本比较。在印度、沙特阿拉伯或印度尼西亚拥有既定合资企业的供应商获得与这些订单相关的工作包的优先访问权[16]
哪些认证路径适用于协作作战飞机上的结构?
军事适航当局应用量身定制的证明标准,而不是民用第25部分标准。这缩短了资格时间表,但限制了与商业项目的直接关联[10]
哪些信号表明供应商在航空结构市场中失去地位?
关注工程人员数量相对于收入的下降以及缺席示范项目。被排除在技术成熟工作之外的供应商很少能在下一代平台上赢得内容[25]
作者
作者
Author Profile
Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
共同作者
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of aviation regulatory databases, aerospace engineering journals, defense procurement publications, and authoritative aviation industry organizations. Key sources included the Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), International Air Transport Association (IATA), US Department of Defense (DoD) procurement databases, Defense Logistics Agency (DLA), NASA Technical Reports Server (NTRS), National Transportation Safety Board (NTSB), European Defence Agency (EDA), Flight Global (Ascend), Teal Group, Aviation Week Intelligence Network (AWIN), Aerospace Industries Association (AIA), General Aviation Manufacturers Association (GAMA), International Helicopter Industry Association (IHIA), and national civil aviation authorities from India (DGCA), China (CAAC), and Brazil (ANAC). These sources were utilized to collect aircraft delivery statistics, defense budget allocations for military aircraft, composite material certification data, airworthiness directives, fleet expansion announcements, and MRO (Maintenance, Repair, Overhaul) spending patterns across commercial aviation, military defense, and UAV sectors.


Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Presidents of aerostructures divisions, vice presidents of engineering, chief aerodynamics engineers, program directors for large airframe contracts, supply chain executives from tier-1 and tier-2 aerostructure manufacturers, suppliers of composite materials, and experts in metal fabrication were examples of supply-side sources. Senior procurement executives from commercial aircraft OEMs (Boeing, Airbus, Bombardier), defense contractors (Lockheed Martin, Northrop Grumman, BAE Systems), fleet acquisition managers from large commercial airlines, military procurement officers from defense ministries, and directors of MRO facilities with a focus on structural repairs and aftermarket modifications were examples of demand-side sources. Primary research validated platform segmentation (fixed-wing vs. rotary-wing), confirmed composite adoption trends, and gathered insights on contract manufacturing strategies, lightweighting initiatives, and defense procurement cycles.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through contract value mapping and aircraft delivery volume analysis. The methodology included:

• Identification of 40+ key aerostructure suppliers and OEMs across North America, Europe, Asia-Pacific, and Latin America

• Component mapping across wings, fuselages, empennage structures, nacelles, and flight control surfaces, segmented by metallic and composite material compositions

• Analysis of long-term OEM supply agreements, defense procurement contracts, and reported segment revenues specific to aerostructure manufacturing divisions

• Coverage of manufacturers representing 70-75% of global aerostructures market share in 2024

• Extrapolation using bottom-up (aircraft delivery forecasts × aerostructure content value per platform by material type and component) and top-down (contract revenue validation and defense budget allocation analysis) approaches to derive segment-specific valuations for OEM and aftermarket services

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.