Advanced Process Control Market

先进过程控制市场规模、份额和研究报告:按类型(先进的监管控制、多变量模型预测控制、推断控制、顺序控制和压缩机控制)、按收入来源(软件和服务)、按应用(石油和天然气、制药、电力、食品和饮料、石油化工、化学品和半导体)以及按地区(亚太地区、北美、欧洲及其他地区) – 市场预测至2035年
ID: MRFR/ICT/3378-CR 114 Pages Aarti Dhapte Last Updated: September 15, 2026
Advanced Process Control Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.48%
2024 Market Size$ 2.05 Billion
2025 Market Size$ 2.24 Billion
2035 Market Size$ 5.55 Billion
Key Players
Honeywell
Siemens
Emerson Electric
Rockwell Automation
Schneider Electric
ABB
Opportunities
  • Rising Demand for Automation
  • Regulatory Compliance and Safety Standards
  • Focus on Energy Efficiency and Sustainability

Advanced Process Control Market 摘要

根据市场研究未来的分析,先进过程控制市场规模预计在2024年为20.5亿美元。预计先进过程控制行业将从2025年的22.44亿美元增长到2035年的55.53亿美元,在2025年至2035年的预测期内,年均复合增长率(CAGR)为9.48%。

主要市场趋势和亮点

先进过程控制市场预计将因技术进步和对自动化需求的增加而实现显著增长。

  • 人工智能和机器学习的整合正在改变先进过程控制市场的运营效率。
  • 北美仍然是最大的市场,而亚太地区正在成为该行业增长最快的地区。
  • 多变量模型预测控制在市场中占据领先地位,而推断控制由于其适应性正在快速增长。
  • 对自动化和合规性的需求上升是推动市场前进的关键因素。

市场规模与预测

2024年市场规模 20.5(十亿美元)
2035年市场规模 55.53(十亿美元)
2025 - 2035年复合年增长率 9.48%

主要参与者

霍尼韦尔(美国),西门子(德国),艾默生电气(美国),罗克韦尔自动化(美国),施耐德电气(法国),ABB(瑞士),横河电机(日本),三菱电机(日本),通用电气(美国)

Advanced Process Control Market Drivers

自动化需求上升

先进过程控制市场在制造、石油和天然气以及制药等各个行业中经历了对自动化的显著需求激增。这一趋势是由提高效率、降低运营成本和改善产品质量的需求驱动的。根据最近的数据,预计自动化市场在未来五年内将以约9%的复合年增长率增长。随着各行业越来越多地采用自动化解决方案,先进过程控制市场有望显著受益,因为这些系统促进了流程的无缝集成并最小化人为错误。此外,工业运营中对数字化转型的推动进一步促进了先进过程控制技术的采用,表明该行业有着强劲的增长轨迹。

监管合规和安全标准

先进过程控制市场受到各个行业严格的监管合规和安全标准的显著影响。制药和食品加工等行业受到严格的法规约束,要求实施先进控制系统以确保产品安全和质量。随着监管机构继续执行这些标准,公司被迫采用先进过程控制技术以保持合规并避免处罚。这一趋势预计将推动市场增长,因为组织认识到整合先进控制解决方案以满足安全要求的重要性。此外,对工作场所安全和环境可持续性的日益关注进一步强调了对先进过程控制系统的需求,表明该行业在与监管要求对接时有着强劲的未来。

关注能源效率和可持续性

先进过程控制市场越来越受到对能源效率和可持续性的关注的影响。随着组织努力减少碳足迹并遵守环境法规,对优化能源消耗的先进过程控制解决方案的需求正在上升。制造和化工加工等行业尤其受到影响,因为它们寻求实施最小化浪费和增强资源利用的系统。预计能源高效过程控制技术的市场在未来几年内可能每年增长超过7%。这一趋势不仅与先进过程控制行业的创新和开发有助于更绿色未来的解决方案相一致。

工业过程复杂性增加

先进过程控制市场受到工业过程日益复杂的影响,这需要复杂的控制系统。随着行业的发展,流程变得更加复杂,需要先进的方法论以确保最佳性能。这种复杂性在化工加工和能源生产等行业尤为明显,在这些行业中,各种变量的相互作用要求精确控制。预计随着公司寻求有效管理这些复杂性,先进过程控制解决方案的市场将扩大。实际上,预计到2027年,市场估计将达到超过50亿美元的估值,推动因素是对增强过程优化和运营可靠性的需求。因此,先进过程控制市场可能会看到对创新控制技术的投资增加,以应对这些挑战。

控制系统的技术进步

先进过程控制市场受到控制系统快速技术进步的推动,包括人工智能和机器学习的集成。这些创新增强了过程控制系统的能力,使实时监控和预测分析成为可能。随着行业追求更高的效率和减少停机时间,采用这些先进技术变得至关重要。最近的研究表明,基于人工智能的过程控制解决方案的市场预计将显著增长,可能在2026年达到30亿美元的市场规模。这一增长表明该行业向更智能和自适应的控制系统转变,这些系统能够动态优化流程。因此,先进过程控制市场将从这些技术进步中受益,因为它们提供了增强的性能和运营洞察。

市场细分洞察

按类型:多变量模型预测控制(最大)与推断控制(增长最快)

在先进过程控制市场中,不同类型的市场份额分布显示,多变量模型预测控制(MVPC)因其广泛的适用性和在管理复杂过程中的效率而占据了相当大的份额。该细分市场的主导地位得到了其他关键参与者的支持,如先进的监管控制,它通过有效维护设定参数来支持其操作完整性。尽管推断控制相对较小,但随着各行业寻求提高预测分析能力,它正在迅速获得关注。

先进的监管控制(主导)与顺序控制(新兴)

先进的监管控制在先进过程控制市场中作为一个主导细分市场,其特征在于其增强过程稳定性和合规性的强大方法论。由于能够在特定约束内维持所需输出,这项技术已被广泛采用,使其在石油和天然气、化学和制药等行业中至关重要。相比之下,顺序控制是一个新兴细分市场,吸引了寻求更灵活和自动化解决方案的制造商,以控制日益复杂的系统。随着行业的发展,顺序控制能够顺序优化过程而非持续优化,使其成为提升运营效率的关键工具。

按收入来源:软件(最大)与服务(增长最快)

在先进过程控制市场中,收入主要来自两个主要来源:软件和服务。软件细分市场占据了最大的市场份额,展示了其在自动化和优化工业过程中的关键作用。这种主导地位归因于对增强运营效率和降低成本的复杂控制系统日益增长的需求。此外,软件解决方案提供了一系列功能,包括数据分析和实时监控,满足制造和化学等多样化行业的需求。另一方面,服务细分市场正在迅速增长,推动因素是对持续技术支持、系统集成和咨询的需求。这一转变标志着公司对伴随软件安装的综合服务价值的日益认可,确保在先进系统中实现最佳性能和维护。

软件(主导)与服务(新兴)

先进过程控制市场的软件细分市场以其强大的解决方案为特征,这些解决方案是现代工业运营不可或缺的。它涵盖了促进实时数据分析、过程优化和自动化的应用。随着各行业越来越倾向于数字化和工业4.0倡议,对先进软件的需求正在激增。相比之下,服务细分市场正在成为一个关键参与者,反映出对实施和持续改进专业知识重要性的转变。服务包括培训、系统维护和咨询,这对于最大化软件工具的有效性至关重要。这一动态确保企业不仅投资于技术,还投资于有效利用这些创新所需的知识和支持。

按应用:石油与天然气(最大)与制药(增长最快)

先进过程控制市场在其应用细分市场中显示出明显的分布,石油与天然气作为最大的贡献者处于领先地位。该行业利用了在提取和精炼资源中提高效率和安全性的必要性。其他重要细分市场包括电力和化学,这些市场也占据了相当大的份额,表明应用领域的多样性。同时,制药行业正在迅速崛起,代表着在制造过程中向自动化和精确度的转变,以提高产品质量和合规性。先进过程控制市场内的增长趋势受到技术创新与各行业日益增长的监管需求的共同推动。在石油与天然气行业,有效资源管理和操作安全的需求仍然至关重要,确保持续增长。然而,制药细分市场正经历最快的增长,推动因素是自动化解决方案的兴起,这些解决方案简化了操作。此外,全球对可持续性和能源效率的推动正在重塑电力和化学行业的动态,导致投资和技术进步的增加。

石油与天然气(主导)与制药(新兴)

在先进过程控制市场中,石油与天然气行业因其规模和操作的关键性质而脱颖而出。该行业优先考虑过程优化,以降低成本和提高安全性,使其成为先进控制技术的早期采用者。相比之下,制药行业被标记为新兴参与者,其特征在于快速采用自动化解决方案,以满足严格的监管标准并改善产品一致性。该行业的增长受到药物制造过程日益复杂的推动,迫切需要确保准确性和可靠性的创新控制解决方案。随着这两个行业的发展,它们反映出截然不同的优先事项:石油与天然气专注于效率和安全,而制药则致力于精确和合规。

获取关于Advanced Process Control Market的更多详细见解

区域洞察

北美:创新和技术领导者

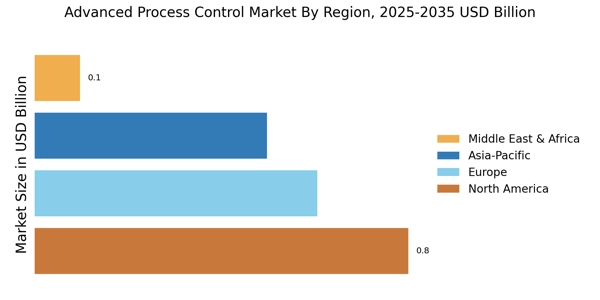
北美是先进过程控制市场(APC)最大的市场,占全球份额的约40%。该地区的增长受到快速技术进步、各行业自动化增加以及旨在提高运营效率的严格监管标准的推动。对APC解决方案的需求进一步受到对实时数据分析和过程优化的需求的推动,特别是在石油和天然气、化工和制药等行业。美国是该地区的领先国家,主要参与者如霍尼韦尔、艾默生电气和罗克韦尔自动化主导着市场。竞争环境的特点是关键参与者之间的持续创新和战略合作伙伴关系。加拿大也发挥着重要作用,专注于能源效率和可持续性倡议,为市场做出贡献。总体而言,成熟公司的存在和强大的工业基础使北美在APC市场中成为一个关键参与者。

欧洲:监管框架和增长

欧洲是先进过程控制市场的第二大市场,占全球市场份额的约30%。该地区受益于强大的监管框架,促进能源效率和环境可持续性。欧盟的倡议,如绿色协议,推动对优化流程和减少排放的先进技术的需求。这一监管支持是市场增长的关键催化剂,鼓励各行业采用APC解决方案。德国和法国是该地区的领先国家,西门子和施耐德电气等公司做出了重要贡献。竞争格局的特点是成熟公司与专注于数字化转型和工业4.0的创新初创公司之间的混合。关键参与者的存在和对研发的强烈重视进一步增强了欧洲在APC市场中的地位,使其成为技术进步和可持续实践的中心。

亚太地区:高潜力的新兴市场

亚太地区在先进过程控制市场中正经历快速增长,占全球份额的约25%。该地区的扩张受到工业化、城市化和各行业对自动化需求上升的推动。中国和印度等国在这一增长中处于领先地位,政府倡议旨在增强制造能力和技术进步。对智能制造和数字化转型的关注进一步推动了对APC解决方案的需求。中国是该地区最大的市场,在自动化技术方面进行了大量投资。横河电机和三菱电机等关键参与者正在积极扩展其市场,以满足日益增长的需求。竞争格局正在演变,本地和国际公司都在争夺市场份额。对制造过程中的效率和生产力的日益重视使亚太地区成为先进过程控制市场的关键参与者。

中东和非洲:资源丰富,增长机会

中东和非洲地区正在成为先进过程控制市场的重要市场,占全球份额的约5%。增长主要受到该地区丰富的自然资源,特别是在石油和天然气领域,以及对提高运营效率的关注的推动。各国政府正在投资基础设施和技术,以现代化工业,这为APC解决方案创造了机会。随着各行业寻求提高生产力和降低成本,对自动化和过程优化的需求预计将上升。沙特阿拉伯和南非等国在市场中处于领先地位,ABB和通用电气等关键参与者在此建立了强大的立足点。竞争格局的特点是本地和国际公司之间的混合,所有公司都旨在利用该地区的增长潜力。随着各行业的发展和适应新技术,中东和非洲在APC市场中有望取得显著进展。

Advanced Process Control Market Regional Image

主要参与者和竞争洞察

先进过程控制市场的特点是动态的竞争格局,推动这一变化的是各行业对自动化和效率日益增长的需求。领先的先进过程控制公司不断创新,以提供满足不断变化的工业需求的智能自动化平台。对先进过程控制工程师的需求日益增长,反映出数字自动化系统和数据驱动工业运营的复杂性在增加。霍尼韦尔(美国)、西门子(德国)和艾默生电气(美国)等关键参与者在技术专长和广泛的产品组合方面处于战略位置。霍尼韦尔(美国)专注于将先进分析和机器学习集成到其过程控制解决方案中,提高客户的运营效率。西门子(德国)强调数字化转型,特别是通过其MindSphere平台,将工业设备连接到云端,实现实时数据分析。艾默生电气(美国)专注于可持续性倡议,使其产品与日益重视环保实践相一致。这些策略不仅增强了他们的竞争地位,还促进了市场环境的快速演变。在商业策略方面,公司越来越多地将制造本地化,以减少交货时间并优化供应链。这一方法在一个适度分散的市场中尤为相关,区域参与者也施加影响。竞争结构受到这些关键参与者的集体行动的影响,他们不仅争夺市场份额,还通过创新和战略合作伙伴关系设定行业标准。
在8月,罗克韦尔自动化(美国)宣布与一家领先的人工智能公司建立合作伙伴关系,以增强其过程控制解决方案的先进预测分析能力。这一战略举措可能会增强罗克韦尔的产品,使客户能够预测设备故障并优化维护计划,从而减少停机时间和运营成本。将人工智能集成到他们的系统中可能会使罗克韦尔在市场中处于领先地位,吸引寻求尖端解决方案的行业。
在9月,施耐德电气(法国)推出了一套新的软件工具,旨在改善工业环境中的能源管理。这一举措反映了施耐德对可持续性和能源效率的承诺,与全球向更环保运营的趋势相一致。通过提供能够更好地监控和管理能源的工具,施耐德电气可能会增强其竞争优势,特别是在环保意识强的客户中。
在10月,ABB(瑞士)推出了一种新的数字双胞胎技术,允许对工业过程进行实时模拟。这一创新预计将显著改善客户的运营效率和决策能力。在虚拟环境中可视化和模拟过程的能力可能为ABB提供竞争优势,因为行业越来越寻求采用提高生产力和降低成本的数字解决方案。
截至10月,先进过程控制市场正在见证数字化、可持续性和人工智能集成等趋势,这些趋势正在重塑竞争动态。战略联盟变得越来越重要,因为公司合作以增强其技术能力和市场覆盖率。竞争差异化可能会从传统的基于价格的竞争演变为关注创新、先进技术和可靠供应链,反映出行业向更复杂和可持续解决方案的转变。

Advanced Process Control Market市场的主要公司包括

Recent Industry Developments

  • 2024年第二季度:Aspen Technology宣布发布aspenONE® V14软件以加速工业数字化转型 Aspen Technology推出了aspenONE® V14,这是一个更新的先进过程控制和优化软件套件,引入了新的人工智能驱动功能,以增强工业自动化和过程效率。
  • 2024年第二季度:横河电机推出OpreX™数据模型代理以加速过程工业的数字化转型 横河电机推出了OpreX™数据模型代理,这是一个新的软件平台,旨在促进过程工业的先进过程控制和数据集成,支持数字化转型计划。
  • 2024年第二季度:艾默生扩展DeltaV™自动化平台,增加新的先进过程控制市场能力 艾默生宣布增强其DeltaV™自动化平台,增加新的先进过程控制模块,旨在提高工业客户的运营效率和过程优化。
  • 2024年第三季度:霍尼韦尔推出Experion® PKS版本520.1,具有增强的先进过程控制市场功能 霍尼韦尔发布了Experion® PKS版本520.1,其中包括升级的先进过程控制功能,帮助过程工业实现更高的可靠性和性能。
  • 2024年第三季度:ABB推出ABB Ability™先进过程控制市场套件,面向过程工业 ABB推出了ABB Ability™先进过程控制市场套件,这是一个新的软件解决方案,旨在优化化工、石油和天然气以及采矿等行业的过程性能和能源效率。
  • 2024年第三季度:西门子扩展Xcelerator产品组合,增加新的先进过程控制市场应用 西门子宣布向其Xcelerator产品组合中增加先进过程控制应用,旨在支持制造和过程工业的数字化和过程优化。
  • 2024年第四季度:罗克韦尔自动化推出PlantPAx 5.1,具有先进过程控制市场增强功能 罗克韦尔自动化推出了PlantPAx 5.1,具有新的先进过程控制能力,以改善全厂过程自动化和运营灵活性。
  • 2024年第四季度:施耐德电气推出EcoStruxure™先进过程控制市场,旨在实现可持续运营 施耐德电气宣布推出EcoStruxure™先进过程控制市场,这是一个新的解决方案,旨在帮助工业客户通过提高过程效率和减少能源消耗来实现可持续目标。
  • 2025年第一季度:Aspen Technology与微软宣布战略合作伙伴关系,以加速工业人工智能的采用 Aspen Technology与微软形成战略合作伙伴关系,将AspenTech的先进过程控制解决方案与微软Azure集成,旨在加速过程工业中的人工智能采用。
  • 2025年第一季度:横河电机与壳牌续签全球框架协议,提供先进过程控制市场解决方案 横河电机与壳牌续签了全球框架协议,延长了在壳牌全球运营中部署先进过程控制和优化解决方案的合作。
  • 2025年第二季度:艾默生收购Fluxa,以增强先进过程控制市场和数字化转型产品 艾默生收购了提供过程优化软件的Fluxa,以增强其在过程工业中的先进过程控制和数字化转型产品组合。
  • 2025年第二季度:ABB与塔塔咨询服务宣布合作,提供先进过程控制市场解决方案 ABB与塔塔咨询服务建立合作关系,共同为全球工业客户提供先进过程控制和数字解决方案。

未来展望

Advanced Process Control Market 未来展望

先进过程控制市场预计在2025年至2035年期间以9.48%的复合年增长率增长,推动因素包括自动化、数据分析和对运营效率的需求。

到2035年,市场预计将实现显著增长,反映出不断变化的工业需求。

市场细分

先进过程控制市场类型展望

  • 先进的监管控制
  • 多变量模型预测控制
  • 推断控制
  • 顺序控制
  • 压缩机控制

先进过程控制市场应用展望

  • 石油和天然气
  • 制药
  • 电力
  • 食品和饮料
  • 石油化工
  • 化学品

先进过程控制市场收入来源展望

  • 软件
  • 服务

报告范围

市场规模 2024 20.5(亿美元)
市场规模 2025 22.44(亿美元)
市场规模 2035 55.53(亿美元)
年均复合增长率(CAGR) 9.48%(2025 - 2035)
报告覆盖范围 收入预测、竞争格局、增长因素和趋势
基准年 2024
市场预测期 2025 - 2035
历史数据 2019 - 2024
市场预测单位 亿美元
关键公司简介 霍尼韦尔(美国)、西门子(德国)、艾默生电气(美国)、罗克韦尔自动化(美国)、施耐德电气(法国)、ABB(瑞士)、横河电机(日本)、三菱电机(日本)、通用电气(美国)
覆盖的细分市场 类型、收入来源、应用、地区
关键市场机会 将人工智能集成到先进过程控制市场中,提高效率和预测维护能力。
关键市场动态 对自动化的需求上升推动了先进过程控制市场的创新和竞争。
覆盖的国家 北美、欧洲、亚太、南美、中东和非洲

Frequently Asked Questions

到2035年,先进过程控制市场的预计市场估值是多少?

先进过程控制市场预计到2035年将达到55.53亿美元的估值。

2024年先进过程控制市场的市场估值是多少?

2024年,先进过程控制市场的市场估值为20.5亿美元。

在2025年至2035年的预测期内,先进过程控制市场的预期年均增长率是多少?

在2025年至2035年的预测期内,先进过程控制市场的预期年均增长率为9.48%。

哪些公司被认为是先进过程控制市场的关键参与者?

先进过程控制市场的关键参与者包括霍尼韦尔、西门子、艾默生电气、罗克韦尔自动化、施耐德电气、ABB、横河电机、三菱电机和通用电气。

先进过程控制系统的主要类型及其预计估值是什么?

主要类型包括先进调节控制、多变量模型预测控制、推断控制、顺序控制和压缩机控制,预计估值范围为2.5亿至16亿美元。

软件和服务如何为先进过程控制市场的收入做出贡献?

预计软件将产生22亿美元,而服务预计将为先进过程控制市场贡献33.53亿美元。

哪些应用推动了先进过程控制市场的增长?
推动增长的主要应用包括石油和天然气、制药、电力、食品和饮料、石油化工和化学品,估值范围为1.5亿至14亿美元。
2024年石油和天然气细分市场的估值是多少?
2024年,石油和天然气细分市场的估值为5亿美元。
先进过程控制市场中制药应用的预计增长是多少?
制药应用预计将从2024年的4亿美元增长到2035年的11亿美元。
先进过程控制市场的增长在不同应用之间的比较如何?
不同应用之间的增长差异较大,石油和天然气以及石油化工的估值高于化学品,预计化学品将从1.5亿增长到4.5亿美元。
作者
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of industrial automation databases, peer-reviewed engineering journals, technical publications, and authoritative industry organizations. Key sources included the International Society of Automation (ISA), IEEE Control Systems Society, International Electrotechnical Commission (IEC), American National Standards Institute (ANSI), International Organization for Standardization (ISO), US Department of Energy (DOE) Industrial Technologies Program, European Committee for Standardization (CEN), National Institute of Standards and Technology (NIST), International Energy Agency (IEA), US Energy Information Administration (EIA), International Labour Organization (ILO) Industrial Statistics, United Nations Industrial Development Organization (UNIDO), OECD Industrial Production Database, Process Control and Safety Systems Industry Associations (PSIA), and national manufacturing statistics from key markets. These sources were used to collect industrial automation adoption statistics, regulatory compliance data, process safety studies, digital transformation trends, and market landscape analysis for multivariable model predictive control, advanced regulatory control, inferential control, sequential control, and compressor control technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From APC software vendors, system integrators, and automation OEMs, supply-side sources comprised CEOs, VPs of Engineering, leaders of Industrial Automation R&D, and commercial directors. Demand-side sources included procurement leads, automation directors, process control engineers, plant managers, and process control engineers from oil and gas refineries, pharmaceutical manufacturing facilities, power generation plants, chemical processing complexes, food and beverage production sites, and semiconductor fabrication centers. Market segmentation was validated, product development timelines were confirmed, and insights regarding technology adoption patterns, pricing models, and ROI metrics for APC implementations were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (38%), Europe (30%), Asia-Pacific (25%), Rest of World (7%)

Market Size Estimation

Global market valuation was derived through revenue mapping and implementation volume analysis. The methodology included:

Identification of 50+ key APC solution providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across software platforms and professional services for advanced regulatory control, multivariable model predictive control, inferential control, sequential control, and compressor control

Analysis of reported and modeled annual revenues specific to APC portfolios, segmented by software licenses, implementation services, and ongoing maintenance

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (industry-specific deployment volume × average solution value by vertical) and top-down (vendor revenue validation) approaches to derive segment-specific valuations for oil & gas, pharmaceuticals, chemicals, power generation, and other key applications
下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.