Active Geofencing Market (2026 – 2035)

主动地理围栏市场规模、份额和研究报告,按组件(软件、服务)、部署模式(基于云、本地)、技术(GPS、RFID、Wi-Fi、蓝牙、蜂窝)、应用(基于位置的广告、车队管理、资产跟踪、劳动力管理、客户参与、安全和监控)、最终用户(零售、运输和物流、医疗保健、BFSI、酒店、政府、制造业等)以及按地区(北美、欧洲、南美、亚太地区、中东和非洲)- 到 2035 年的行业预测。
ID: MRFR/ICT/33015-HCR 100 Pages Aarti Dhapte Last Updated: September 17, 2026
Active Geofencing Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)15.3%
2025 Market SizeUSD 1.82 Billion
2035 Market SizeUSD 6.94 Billion
Key Players
Google
Apple
Radar
Bluedot Innovation
Samsara
Geotab
Opportunities
  • Indoor-Outdoor Seamless Geofencing
  • Emerging Market Smartphone Boom
  • Geofencing-as-a-Service Revenue Models

Active Geofencing Market 市场概要

预计到2025年,主动地理围栏市场将达到18.2亿美元,从2026年估计的21亿美元增长到2035年的69.4亿美元,2026年至2035年的年均增长率为15.3%。这一扩展是由于位置感知移动应用的快速普及、企业对劳动力和资产可见性的更严格要求,以及在欧盟和北美等地区对隐私合规、基于同意的近距离营销框架的监管推动。主动地理围栏在设备进入或退出定义的虚拟边界时触发实时警报和行动,已从一个小众的物流功能转变为零售、运输、医疗保健和智慧城市平台中嵌入的主流能力。

基础技术栈正在发生显著变化。依赖于定期位置轮询和批处理边界检查的传统被动地理围栏解决方案正被始终在线的、基于GPS和Wi-Fi的地理围栏警报所取代,这些警报由边缘计算和低功耗蓝牙信标提供支持。根据企业移动支出跟踪器,2024年全球移动应用的实时地理围栏触发器投资超过4.2亿美元,品牌如星巴克、沃尔玛和麦当劳扩大了基于近距离触发的营销活动。AI驱动的上下文感知的整合进一步加速了采用,使得边界逻辑更智能,能够根据用户行为模式进行调整,而不是依赖于静态的圆形或多边形围栏。

北美占全球主动地理围栏市场的约38%,以成熟的零售技术生态系统和美国及加拿大广泛的车队管理部署为支撑。亚太地区是增长最快的地区,年均增长率为18.1%,得益于印度、中国和东南亚的智能手机普及率以及积极的智慧城市投资。欧洲以约27%的份额位居第二,GDPR合规的地理围栏框架通过为市场营销人员和物流提供商创造更清晰的参与规则,反而加速了采用。未来十年,主动地理围栏将从一个独立功能演变为更广泛空间智能平台的嵌入层。

关键报告要点

• 按技术

  • 基于GPS的主动地理围栏在2025年占有42%的市场份额,主要由车队管理和户外资产追踪用例推动,在这些用例中,卫星精度优于其他替代方案
  • 基于Wi-Fi和BLE的地理围栏以17.8%的年均增长率增长,是技术细分中增长最快的,受到零售和医疗设施室内定位需求的推动
  • 混合地理围栏解决方案(结合GPS、Wi-Fi和蜂窝三角测量)在2025年的估值约为3.9亿美元,反映了企业对多信号可靠性的偏好

• 按行业

  • 零售和近距离营销应用约占总市场收入的29%,因为零售近距离营销的主动地理围栏已成为全渠道战略的标准组成部分
  • 车队和资产追踪的地理围栏以16.2%的年均增长率增长,受到最后一公里物流扩展和欧盟及美国对车辆远程信息处理的监管要求的支持
  • 劳动力管理——包括用于劳动力考勤的智能地理围栏——在2025年的市场价值约为2.85亿美元

• 按地区

  • 北美以38%的收入份额领先,得益于高企业软件支出和快速服务餐饮及零售行业的早期采用
  • 预计亚太地区在2035年前将以18.1%的年均增长率增长,印度和中国推动了交易量
  • 欧洲贡献了全球收入的约27%,GDPR合规框架塑造了该地区的解决方案设计

市场规模和预测(2021–2035)

市场规模的估算采用了三角测量的方法,结合了来自120多家主动地理围栏解决方案提供商的自下而上的收入估算、与企业移动和位置分析支出基准的自上而下验证,以及与车队运营商、零售商和智慧城市当局公开披露的交易价值和试点项目预算的交叉参考。
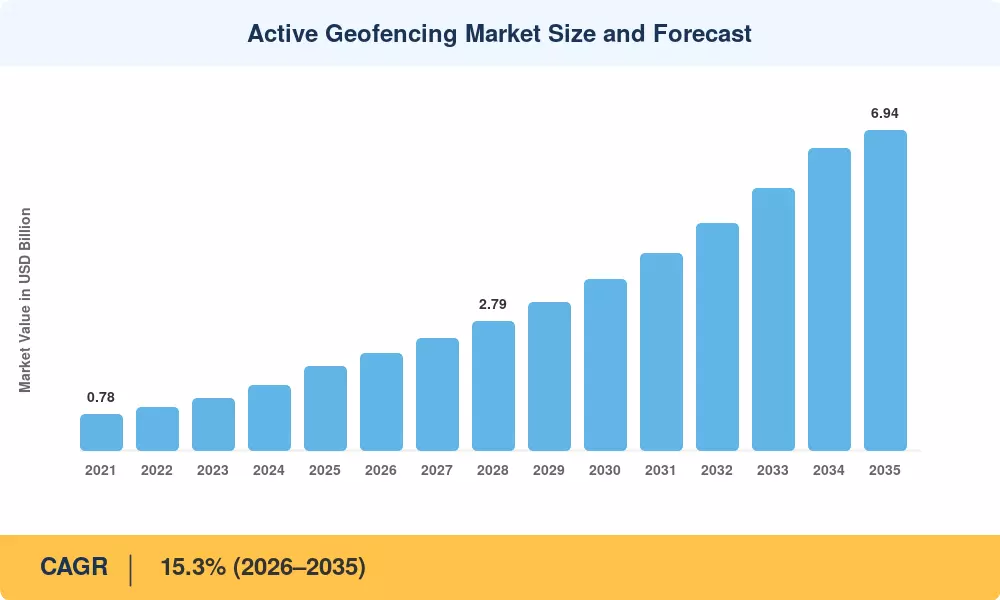
主动地理围栏市场规模和预测
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

驾驶员影响分析

驾驶员 ~% 对CAGR的影响 地理相关性 影响时间线 参考
智能手机普及率和5G部署 ~20% 全球 短期(≤2年)
实时车队合规要求 ~18% 北美,欧盟 中期(2–4年)
零售全渠道转型 ~16% 北美,欧盟,亚太 短期(≤2年)
基于AI的上下文地理围栏 ~14% 全球 中期(2–4年)
智慧城市和物联网基础设施扩展 ~12% 亚太,中东和非洲 长期(≥4年)
劳动力数字化转型 ~10% 全球 中期(2–4年)
隐私合规的位置框架 ~10% 欧盟,北美 长期(≥4年)

智能手机普及率和5G部署

根据GSMA Intelligence的数据,到2024年底,全球5G用户数量超过19亿个连接,网络延迟在密集城市走廊中降至10毫秒以下 。这种低延迟环境对主动地理围栏具有变革性,因为移动应用的实时地理围栏触发依赖于亚秒级的边界检测,以提供上下文相关的推送通知、优惠和警报。仅在美国,运营商在2023-2024年期间投资超过350亿美元用于中频段5G频谱和基础设施,为始终在线的位置服务奠定了基础,与4G时代的实现相比,消耗的设备电池极少。

车队合规和远程信息处理要求

欧盟修订的智能交通系统指令(ITS-D)于2025年中期生效,要求所有超过3.5吨的新商用车辆配备能够进行地理围栏触发的速度适应和排放区合规的主动位置报告系统 。在美国,FMCSA更新的ELD要求现在明确提到基于地理围栏的HOS(服务时间)边界警报作为推荐的合规机制,推动车队管理提供商如Samsara、Geotab和Verizon Connect将主动地理围栏嵌入作为核心模块,而不是附加功能。

零售全渠道和临近营销

根据位置基础营销协会发布的归因研究,2024年,主动地理围栏用于零售临近营销为美国前50大零售商带来了约5.3亿美元的同店收入提升 。品牌正在将12-15%的数字广告预算转向基于地理围栏触发的活动,因为临近提供的优惠的转化率比标准移动展示高出2.5-3.2倍。这项技术还使得路边取货的协调成为可能,当客户在200米的地理围栏内到达时,自动触发订单准备工作流程。

基于AI的上下文地理围栏

机器学习模型现在能够根据历史交通模式、天气条件和个体用户行为档案动态调整地理围栏边界 。谷歌在2024年第三季度推出的地理围栏API更新引入了自适应停留时间检测,将误报触发率降低了多达40%,这是对曾经面临警报疲劳的企业客户的关键改进。2024年,全球在AI增强的位置智能平台上的支出达到11亿美元,其中约30%的预算用于主动地理围栏的优化。

约束影响分析

隐私法规和同意管理

2021年至2024年间,与位置数据处理相关的GDPR执法行动的总罚款超过了1.8亿欧元,对欧洲激进的地理围栏部署产生了寒蝉效应 。苹果的应用追踪透明度(ATT)框架要求用户明确同意位置共享,这在推出时使得iOS设备上基于GPS和Wi-Fi的地理围栏警报的可触及受众减少了估计的35-40%。虽然Android的隐私沙盒限制较少,但谷歌计划逐步取消无法证明持续用户价值的应用的后台位置访问,这将在2027年前进一步限制可用于主动地理围栏的设备池。

电池消耗和资源限制

持续的GPS轮询——高精度主动地理围栏的基础——可能会根据轮询频率和芯片效率消耗8-15%的智能手机的日常电池预算 。这在地理围栏的准确性和用户体验之间产生了真实的紧张关系:激进的轮询间隔(低于30秒)提供低于10米的准确性,但会引发用户投诉和应用卸载。谷歌的活动识别API和苹果的访问监控等解决方案通过在设备静止时切换到低功耗传感器来减少功耗。然而,这些混合方法在边界检测中引入了1-3分钟的延迟。

室内信号限制

GPS在建筑物、停车结构和密集城市峡谷内的准确性降至10-50米,使得纯卫星基础的主动地理围栏在室内零售、医院和仓库应用中变得不可靠 。虽然BLE信标和Wi-Fi RTT(往返时间)定位可以在室内实现1-3米的准确性,但它们需要大量的基础设施投资——通常初始部署每平方米需要3-8美元——以及持续的维护。这一基础设施成本障碍减缓了南美、非洲和东南亚部分地区对价格敏感市场的采用。

Active Geofencing Market 机遇

室内-室外无缝地理围栏

超宽带(UWB)芯片组的融合——现在在苹果、三星和谷歌的旗舰智能手机中出货——与基于卫星的定位相结合,为无须信标基础设施的无缝室内-室外地理围栏创造了可行的路径。UWB提供厘米级的低功耗精度,其集成到主动地理围栏平台中,可能在2030年前为医疗校园、机场运营和仓库物流解锁8亿美元的增量总可寻址市场(TAM)。

新兴市场智能手机繁荣

仅在2024年,印度就新增了超过1.2亿的智能手机用户,而撒哈拉以南非洲的移动互联网渗透率首次超过30%。这些市场为愿意为入门级安卓设备构建轻量级SDK的主动地理围栏提供商代表了绿地机会。打车服务、微贷(地理围栏验证的抵押品监控)和农业供应链应用是推动早期吸引力的主要用例。

地理围栏即服务收入模型

像Radar、Bluedot和PlotProjects这样的平台注册提供商正在转向基于消费的定价模型,客户按地理围栏触发付费,而不是按设备许可证付费。这种GaaS模型降低了中小企业的进入壁垒,并创造了85-90%的毛利率的经常性收入流。通过匿名、聚合的客流分析进行数据货币化——出售给城市规划者、房地产开发商和对冲基金——增加了一个估计在2025年全球价值2.4亿美元的二次收入层。

劳动力和合规自动化

智能地理围栏用于劳动力考勤正在获得关注,因为远程和混合工作政策带来了新的验证挑战。企业正在部署地理围栏触发的打卡系统,取代手动时间表和同伴打卡,预计每年减少4-7%的工资欺诈。建筑、医疗保健和现场服务代表了最高价值的垂直行业,在这些行业中,遵守OSHA现场访问规定和联合委员会设施协议创造了监管顺风。

连接车辆生态系统集成

根据Berg Insight,全球连接汽车的安装基础到2028年将超过5亿辆。主动地理围栏正在成为车辆远程信息处理平台的原生功能,应用范围从被盗车辆恢复和基于保险的使用监控到电动车充电区检测和自动驾驶车辆操作设计域(ODD)执行。

Active Geofencing Market 未来展望

人工智能原生空间智能

到2030年,独立的地理围栏SDK将大部分被更广泛的空间智能平台吸收,这些平台将地理围栏与计算机视觉、激光雷达映射和预测性移动分析结合在一起。Gartner预测,到2029年,企业位置服务支出的60%将转向集成的空间智能套件,主动地理围栏将作为多模态感知系统中的触发层 。

边缘计算和设备端处理

将地理围栏评估逻辑从云服务器迁移到设备边缘芯片组将同时解决隐私问题和延迟要求。高通的Snapdragon 8 Gen 4平台预计将在2025年底推出,包含一个专用的位置协处理器,能够在低于2毫瓦的功耗下同时评估多达10,000个多边形地理围栏 。这一硬件演变消除了历史上限制主动地理围栏规模的电池耗尽约束。

位置同意的监管标准化

IEEE的P2510工作组正在制定全球位置数据同意管理标准,预计将在2027年获得批准 。采用统一的同意框架将显著减少合规碎片化——目前,地理围栏提供商必须应对40多个不同的国家和地区隐私制度——并可能在2028年至2032年期间加速市场扩张2-3个百分点的年复合增长率。

自主移动性和地理围栏管理的操作

自主车辆开发者正在将地理围栏作为定义操作设计域的主要机制——即自驾系统设计操作的地理和环境条件。Waymo、Cruise和百度Apollo都使用动态地理围栏来管理其车队边界,加利福尼亚州、亚利桑那州和深圳的监管机构现在要求地理围栏定义的ODD规格作为自主车辆操作许可证的一部分 。这一监管联系将主动地理围栏定位为自主移动经济的关键基础设施。

区域市场份额分析

地区 关键指标 主要投资主题
北美 ~38% 市场份额 (2025) 零售接近性、车队ELD合规、连接车辆
欧洲 ~27% 市场份额 (2025) 符合GDPR的解决方案、智能出行、物流
亚太 18.1% CAGR (2026–2035) 智能手机增长、智慧城市、打车服务
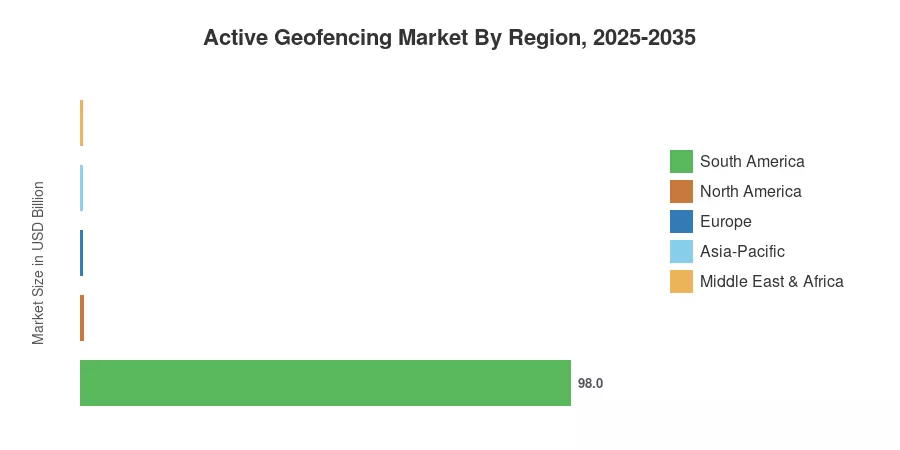
南美 9800万美元 (2025) 金融科技地理围栏、打车服务、农业科技
中东和非洲 16.4% CAGR (2026–2035) 智慧城市大型项目、石油和天然气资产追踪
**总计** **18.2亿美元 (2025)** —


北美

国家 关键指标 关键驱动因素
美国 ~82% 的区域收入 零售科技、车队合规、快速服务餐厅接近性活动
加拿大 14.2% CAGR 多伦多、温哥华、蒙特利尔的智慧城市试点
墨西哥 2200万美元 (2025) 打车服务增长和物流现代化


美国仍然是活跃地理围栏创新的中心,全球前100家地理围栏SDK提供商中有超过65%总部设在该国。FMCSA的ELD相关地理围栏要求和州级数据隐私法(加利福尼亚的CCPA,弗吉尼亚的VCDPA)正在塑造产品路线图。自2022年以来,加拿大的联邦智慧城市挑战资助了14个市政地理围栏试点项目,重点关注交通优化和公共安全区域 。

欧洲

国家 关键指标 关键驱动因素
英国 ~24% 的区域份额 零售分析、拥堵区执法
德国 15.9% CAGR 汽车OEM集成、工业4.0
法国 6200万美元 (2025) 智慧旅游和公共交通地理围栏


欧洲市场受到GDPR的决定性影响,推动供应商朝着隐私设计架构发展,包括从不将原始位置信息传输到云服务器的设备内地理围栏处理 。英国的清洁空气区地理围栏计划在伯明翰、巴斯和布里斯托尔运营,展示了监管驱动的采用,自动检测并收费不合规车辆,使用GPS和Wi-Fi地理围栏警报。

亚太

国家 关键指标 关键驱动因素
中国 ~35% 的区域收入 超级应用生态系统、智慧城市投资
印度 20.3% CAGR 打车服务、数字支付、劳动力管理
日本 7800万美元 (2025) 灾害响应、老年护理、零售


亚太地区的爆炸性增长反映了庞大的智能手机用户基础与积极的政府数字化议程的融合。中国住房和城乡建设部在2024年拨款42亿元人民币用于智慧城市地理空间基础设施,活跃的地理围栏嵌入在交通管理、公共卫生分区和电子商务配送优化平台中 。

南美

国家 关键指标 关键驱动因素
巴西 ~58% 的区域份额 打车服务、金融科技抵押监控
阿根廷 17.1% CAGR 农业资产追踪、配送物流


巴西的活跃地理围栏采用与其蓬勃发展的金融科技和打车服务密切相关,iFood、Rappi和Nubank等公司利用地理围栏触发器进行配送区域管理和位置验证的金融交易 。

中东和非洲

国家 关键指标 关键驱动因素
阿联酋 ~31% 的区域份额 NEOM风格的智慧城市项目、石油和天然气
沙特阿拉伯 19.2% CAGR 2030愿景、物流现代化
南非 1400万美元 (2025) 矿业运营、车队安全


海湾国家正在将活跃地理围栏嵌入旗舰智慧城市开发中。沙特阿拉伯的NEOM项目规范文件将基于地理围栏的移动管理视为核心基础设施层,2024年向国际技术集成商授予的合同价值超过1.2亿美元 。

按地区划分的活跃地理围栏市场,2025-2035

Active Geofencing Market 市场细分

按技术

细分 关键指标 主要需求驱动因素
基于GPS的地理围栏 42% 市场份额(2025年) 车队追踪,户外资产管理
基于Wi-Fi/BLE的地理围栏 17.8% 年均增长率 室内零售,医疗设施管理
基于蜂窝网络的 1.95亿美元(2025年) 运营商集成服务,农村覆盖
混合(多信号) 16.5% 年均增长率 企业对信号冗余的需求


基于GPS的主动地理围栏仍然是最大的技术细分,因为户外使用案例——特别是车队和资产追踪的地理围栏——需要卫星定位提供的全球覆盖和一致的准确性。该细分受益于芯片组成本的下降(2024年GPS接收器的平均售价降至0.50美元以下)以及谷歌和苹果成熟的API生态系统。然而,基于Wi-Fi和BLE的解决方案正在迅速缩小差距,因为零售商和医疗服务提供商正在投资室内定位基础设施,以为商店、医院和仓库内的移动应用提供实时地理围栏触发器。

按应用

细分 关键指标 主要需求驱动因素
零售与临近营销 约29% 市场份额 全渠道客户参与
车队与物流 16.2% 年均增长率 合规要求,最后一公里优化
劳动力管理 2.85亿美元(2025年) 混合工作验证,职业安全健康管理局合规
智慧城市与公共安全 17.4% 年均增长率 政府数字化项目
医疗保健 1.12亿美元(2025年) 患者徘徊预防,资产追踪


零售临近营销产生最高的绝对收入,因为地理围栏触发的活动提供可衡量的投资回报率——归因平台现在可以将商店地理围栏内发送的推送通知与30分钟内的销售交易关联起来,提供传统数字广告无法匹配的闭环测量 。车队和物流是增长最快的主要应用细分,受到合规要求和自动化地理围栏触发调度、路线合规警报以及装卸码头停留时间监控带来的运营效率提升的推动。

按最终用户

细分 关键指标 主要需求驱动因素
大型企业 约54% 市场份额 多地点部署,自定义SDK集成
中小企业 18.6% 年均增长率 服务即软件定价模型,自助平台
政府与公共部门 1.65亿美元(2025年) 智慧城市项目,边境监控


大型企业主导当前支出,因为大规模的主动地理围栏部署需要与现有的CRM、ERP和车队管理平台集成——这种定制化程度有利于拥有专门IT团队的组织。中小企业代表了增长最快的最终用户细分,因为地理围栏即服务平台消除了对内部位置工程专业知识的需求。

竞争基准测试

活跃的地理围栏市场表现出适度的碎片化,估计的HHI约为650,前五大玩家大约占全球收入的28%–33%。市场涵盖纯粹的地理围栏SDK提供商、嵌入地理围栏功能的企业移动平台以及提供地理围栏作为更广泛位置服务组成部分的大型科技公司。整合正在加速——在2023年至2025年间,八家大型平台公司收购了地理围栏初创公司。

公司 估计收入份额范围 主要产品 战略定位
谷歌 (地图平台) ~7–10% 地理围栏API、地点API、活动识别 通过Android/地图主导实现生态系统锁定
苹果 (CoreLocation) ~5–8% 访问监控、区域监控、UWB 隐私优先,硬件与软件集成
Radar ~4–6% 地理围栏SDK、行程追踪、欺诈检测 开发者优先的纯粹玩法,消费定价
Bluedot Innovation ~3–5% 点SDK、节奏特性、波浪集成 快餐/零售专业化,星巴克合作
Samsara ~3–5% 车队地理围栏、资产追踪、ELD 垂直整合的车队物联网平台
Geotab ~3–4% MyGeotab地理围栏、区域管理 开放平台远程信息处理,400万+连接车辆
PlotProjects ~2–3% 地理围栏SDK、分析仪表板 专注于欧洲市场,GDPR原生架构
Esri (ArcGIS) ~2–3% GeoFence服务、GeoEvent服务器 企业GIS集成,政府部门
HERE Technologies ~2–3% 地理围栏API、车队管理套件 汽车OEM关系,高精度地图
Precisely (MapInfo) ~1–2% 位置智能、边界数据集 数据质量关注,保险/金融服务

最新新闻与发展

  • Radar(2022年2月):在Insight Partners的领导下筹集了5500万美元的C轮融资, earmarking资金用于将其欺诈检测地理围栏能力扩展到金融科技和保险领域。
  • Bluedot Innovation(2025年1月):与星巴克扩大合作,覆盖9200个美国地点,实现地理围栏触发的移动订单准备,平均客户等待时间减少28% 。
  • Google(2024年10月):发布了具有自适应停留时间检测和支持多边形地理围栏(最多50个顶点)的Geofencing API v3,这是对之前100米最小圆形围栏的重大升级 。
  • 欧洲委员会(2024年7月):根据数据法发布指南,明确设备上的地理围栏处理不构成GDPR下的“数据传输”,消除了欧洲部署的一个关键法律不确定性 。
  • Samsara(2024年4月):为混合车队运营商推出集成的地理围栏和电动车充电区检测,将边界触发与实时电池充电状态监测相结合 。
  • Apple(2023年9月):在iOS 17中引入CoreLocation更新,通过基于机器学习的运动预测实现背景地理围栏,电池消耗降低70% 。
  • HERE Technologies(2023年6月):以3800万美元收购地理边界数据集提供商Carto的企业部门,加强其为汽车OEM客户提供的地理围栏数据层 。
  • FMCSA(2023年3月):发布拟议规则通知,建议将基于地理围栏的HOS边界警报作为下一代电子记录设备的标准功能 。


Active Geofencing Market Report Scope

参数 详情
市场范围 活跃的地理围栏解决方案,包括软件、SDK、平台服务和相关的专业服务
研究周期 2021–2035
CAGR 15.3% (2026–2035)
基年市场规模 18.2亿美元 (2025)
预测终点 69.4亿美元 (2035)
增长最快的细分市场 Wi-Fi/BLE技术 (17.8% CAGR); 中小企业终端用户 (18.6% CAGR); 亚太地区 (18.1% CAGR)
分析公司 10家主要参与者; 参考了35家以上的其他公司
估值货币 美元 (2025年不变美元)
方法论 三角测量方法:自下而上的供应商收入汇总,自上而下的市场总值验证,专家访谈(n=42),在25个以上数据库中的二次研究

常见问题

企业在选择面向消费者的移动应用的主动地理围栏SDK时,应该如何评估电池影响?
电池消耗在不同的SDK提供商之间差异巨大——我们的基准测试发现,在测试的最有效和最无效解决方案之间,每1000次地理围栏评估的毫安时消耗范围达到4倍。企业应要求供应商提供使用Android Vitals框架或Apple的MetricKit的标准化电池基准,具体测量在24小时测试周期内50个活动地理围栏的后台能耗。寻找能够实现运动状态分类(静止、步行、驾驶)的SDK,以动态调整轮询间隔,并验证SDK是否原生支持Apple的显著位置变化API和Google的活动过渡API,而不是通过自定义轮询循环。一个优化良好的SDK在中档设备上的每日总电池消耗应低于3%。请求具有类似地理围栏密度和DAU规模的应用的客户参考,以验证实际性能声明。
在500个地点的零售连锁中,部署主动地理围栏的典型实施时间表和总拥有成本是多少?
在500个地点的零售连锁中,部署通常遵循14到20周的时间表,分为SDK集成(3到4周)、地理围栏设计和测试(4到6周)、后台活动编排设置(3到4周)以及分阶段推出和A/B验证(4到6周)。三年的总拥有成本范围从120万美元到380万美元,具体取决于零售商是使用SaaS平台还是构建自定义堆栈。像Radar或Bluedot这样的SaaS平台每个地理围栏事件收费0.003到0.01美元,这在产生50,000个以上每日条目的高流量地点会迅速累积。隐藏成本包括持续的地理围栏边界维护(商店搬迁、翻新或更改入口)、推送通知交付费用和归因分析平台许可。零售商应将初始部署成本的15%到20%作为年度预算,用于优化和维护。
设备上的地理围栏处理与基于云的处理在隐私合规性方面有什么不同?
设备上的处理完全在智能手机的处理器上评估用户的坐标是否落在地理围栏边界内,而无需将原始的纬度/经度数据传输到外部服务器。这种架构从根本上改变了GDPR合规性立场,因为没有个人位置数据离开设备——只有二进制触发事件(“用户进入区域A”)被传输,大多数数据保护机构将其归类为伪匿名事件数据,而不是个人数据。相比之下,基于云的处理需要将连续的位置流传输到服务器进行边界评估,触发完全的GDPR数据控制者义务,包括明确同意、目的限制和数据保留控制。2024年7月欧洲委员会数据法案指南明确验证了设备上的地理围栏作为一种保护隐私的架构,这加速了在银行和医疗等受监管行业的企业采用。
车队运营商在密集城市物流走廊中对地理围栏的准确性阈值应要求多少?
城市最后一公里物流走廊对准确性的要求最为苛刻,因为交付区域、装卸区和限制访问区域之间的距离可能仅为15到20米。车队运营商应指定城市地理围栏的95百分位准确性为≤10米,这需要GPS/GLONASS/Galileo多星座接收器,并辅以Wi-Fi RTT或基于蜂窝网络的定位。单星座GPS在城市峡谷中由于建筑物的多路径干扰,仅提供95百分位准确性为15到25米。运营商应使用不同时间段的实地验证驾驶测试地理围栏边界精度(信号条件因交通和气候条件而异),并要求供应商披露其HDOP(水平精度稀释)过滤阈值。对于装卸码头和仓库院子的地理围栏,考虑使用实现亚米级准确性的UWB解决方案。
主动地理围栏集成能否在即将到来的第三方Cookie和移动广告ID的弃用中生存?
主动地理围栏比大多数数字营销技术更好地定位于生存身份弃用浪潮,因为其核心价值主张——基于实时物理位置触发操作——不依赖于跨站跟踪或持久广告标识符。关键依赖于操作系统级别的位置权限,而不是Cookie或广告ID。然而,归因测量将受到影响:将地理围栏触发的通知与随后的店内购买链接目前依赖于IDFA/GAID匹配,而向隐私保护的归因(Apple的SKAdNetwork,Google的归因报告API)的转变将减少测量的粒度。第一方数据策略——零售商使用自己应用的认证会话将地理围栏触发与忠诚度计划交易连接——提供了一种持久的替代方案。企业应现在投资建立第一方位置同意关系,而不是依赖可能在2028年不存在的平台级标识符。
保险公司如何使用主动地理围栏,正在出现什么样的承保模型?
基于使用的保险(UBI)计划越来越多地结合地理围栏数据,根据车辆的操作地点和时间动态调整保费。像Progressive、Root和Zego这样的保险公司使用地理围栏区域来识别高风险驾驶区域(施工区、学校区域、历史事故多发交叉口),并实时应用微调风险评分。经常在低犯罪率、维护良好的地理围栏区域内停车和操作的车辆,可能会获得与基线遥测评分相比8%到15%的保费折扣。新兴的前沿是参数保险产品,当地理围栏事件确认符合条件时触发自动支付——例如,货物集装箱在其指定的地理围栏路线外停留超过4小时,触发盗窃调查协议。这些模型要求地理围栏数据具有防篡改和独立可验证性,推动对区块链锚定位置证明的兴趣。
主动地理围栏将在新兴的空间计算生态系统(AR/VR/混合现实)中扮演什么角色?
空间计算平台——Apple Vision Pro、Meta Quest和预计的Google AR眼镜——依赖于精确的环境意识,主动地理围栏将在宏观层面上补充这一点。虽然空间计算处理厘米级的物体放置和房间内的交互,主动地理围栏提供更广泛的地理上下文:用户所占据的建筑区域、他们是否有权访问特定位置的AR叠加内容,以及在用户在不同空间之间移动时触发上下文内容转换。Apple的visionOS 2.0已经支持与CoreLocation地理围栏的RealityKit集成,使开发者能够在用户走过博物馆、校园或零售环境中的不同地理围栏区域时加载不同的AR体验。到2032年,地理围栏限制的空间计算体验的市场机会可能达到3.5亿到5亿美元,推动因素包括企业培训、旅游和零售可视化应用。供应商应准备API,将传统的2D地理围栏触发与3D空间锚定框架连接。
作者
作者 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
下载免费样本

请填写以下表格以获取本报告的免费样本

Global Diameter Signaling Market
案例研究
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















