5G Infrastructure Market Summary
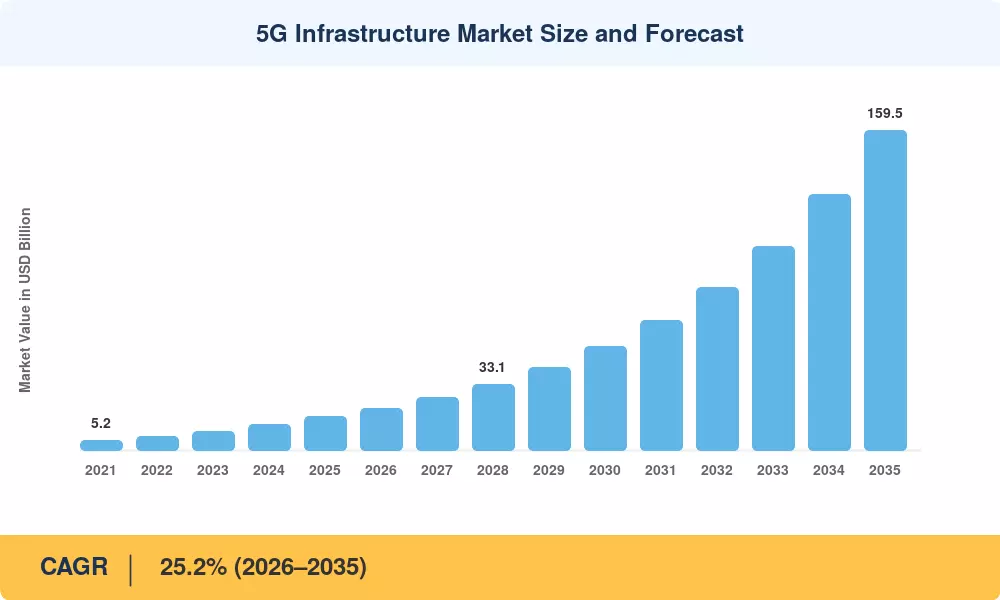
5G基础设施市场预计在2025年达到168亿美元,并预计从2026年的211亿美元增长到2035年的1595亿美元,反映出预测期内25.2%的复合年增长率。这一激进的轨迹得益于政府主导的频谱分配计划——仅美国FCC在2021年至2024年间就拍卖了超过80亿美元的C频段频谱许可证——以及运营商的承诺,这些承诺在2030年前全球累计超过3500亿美元用于5G网络的部署 [1]。
5G基础设施市场正在从根本上重塑电信网络的设计、部署和货币化方式。传统的4G LTE宏基站架构正在让位于密集的多层网络拓扑,这些拓扑结合了大规模MIMO天线阵列、虚拟化核心功能和光纤传输链接。根据GSA的数据,到2024年底,48个国家的运营商已推出商业5G服务,资本支出主要用于无线接入网络、独立核心平台和高容量回传升级 [4]。
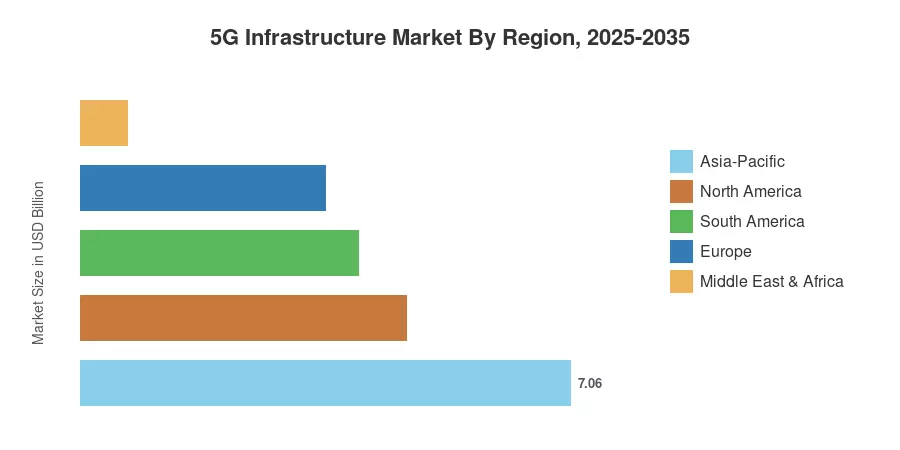
亚太地区在5G基础设施市场中占据最大份额,约占全球收入的42%,这得益于中国国家主导的部署,到2024年中期已部署超过350万个基站。该地区的增长速度也最快,复合年增长率超过27%。北美大约占28%的市场份额,主要得益于三大运营商的中频段频谱部署。欧洲约占21%,在欧盟数字十年目标下的监管协调加速了投资。随着私人5G网络在企业中的普及和卫星与地面网络的融合成熟,5G基础设施市场正进入一个持续的、多十年的扩展阶段 [6]。
关键报告要点
• 按通信基础设施
- 5G无线接入网络是主导的基础设施细分市场,预计在2025年占总5G基础设施市场收入的46%以上,因为运营商优先考虑户外宏基站和室内小基站的部署。
- 传输/XHaul基础设施预计在预测期内录得28.1%的复合年增长率,反映出对基于光纤的前传和中传连接的需求激增。
- 5G核心网络在2025年吸引了32亿美元的支出,因为运营商向云原生、独立架构迁移。
• 按频谱带
- 中频段频谱(1–6 GHz)在2025年按价值占5G基础设施市场的约52%,作为大多数商业部署的容量主力。
- 低频段持有量继续扩大农村覆盖范围,到2024年领先市场的85%以上人口覆盖率已实现。
• 按地区
- 亚太地区以42%的收入份额领先5G基础设施市场,同时也是增长最快的地区,预计复合年增长率为27.3%。
- 北美在2025年产生了约47亿美元的5G基础设施支出,主要得益于C频段和毫米波投资。
5G基础设施市场规模和预测(2021–2035)
市场研究未来的估计是基于一种自下而上的方法,结合了运营商资本支出披露、供应商出货数据、监管文件和经过验证的第三方预测。历史数据反映了实际行业支出,而预测值则应用了经过校准的25.2%复合年增长率,并对周期性资本支出高峰、频谱拍卖时机和技术迁移里程碑进行了调整 [1]。




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



