3D医疗外科成像平台市场 市场概要
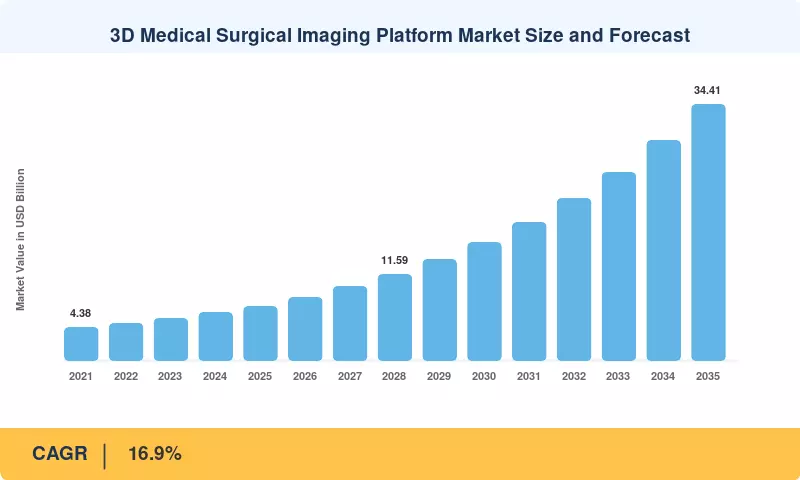
3D 医疗 外科成像平台市场在2025年的估值为72.2亿美元,预计在2026年达到84.4亿美元,并在2035年上升至344.1亿美元,2026年至2035年的年均增长率为16.9%。两个催化剂支撑着这一轨迹。英格兰国家卫生服务体系(NHS)全国推广的HeartFlow,将常规心脏CT扫描转换为3D冠状动脉模型,耗时约20分钟,表明公共支付方会资助3D重建,以缩短诊断路径[1]。在美国,超过1000种FDA授权的AI驱动设备的清单中,约四分之三在放射学领域,为供应商提供了自动重建软件的可预测市场路径。
医院正在淘汰独立的2D透视车和工作站绑定的查看器。取而代之的是锥束CT C臂、导航链接的成像套件和将DICOM堆栈转换为3D模型的软件,外科医生可以在手术前和手术中旋转、分割和测量这些模型。公共资金正在加速这一转变:英国在其2021年支出审查中承诺投入23亿英镑用于社区诊断能力[9],而中国的2024年设备更新行动计划则瞄准更换老化的医院成像设备。
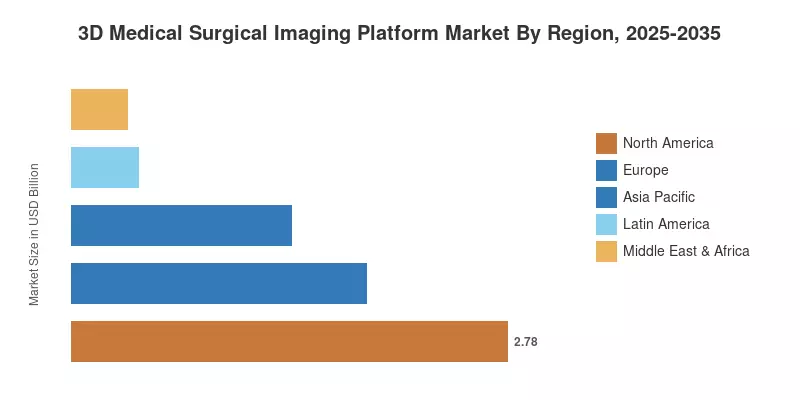
北美在3D 医疗外科成像平台市场中占据最大份额,2025年市场份额为38.5%,得益于高手术量和对 混合手术室的早期采用。亚太地区是增长最快的地区,随着中国和印度增加三级外科能力,年均增长率为19.4%。欧洲排名第二,受数字化资金和密集的学术外科中心基础的推动。在未来十年,竞争优势将从扫描仪硬件转向重建、分割和将3D解剖结构流入手术领域的软件层。
关键报告要点
• 按部署方式
- 本地安装在2025年占3D 医疗外科成像平台市场的64.5%,反映出医院对大规模成像数据集本地处理的偏好
- 云是增长最快的部署模型,年均增长率为21.2%,因为医疗系统整合企业成像档案
• 按组件
- 硬件在2025年产生了41.2亿美元的收入,主要由具备锥束CT能力的移动C臂和术中MRI套件主导
- 软件和解决方案的收入以19.1%的年均增长率上升,是3D 医疗外科成像平台市场中组件组合中增长最快的部分
• 按应用
- CT扫描占有27.5%的市场份额,主要由心脏、创伤和肿瘤规划工作流程支撑
- MRI应用在2025年达到15.2亿美元,得益于神经外科和肌肉骨骼需求
- 神经成像以20.1%的年均增长率增长,是所有应用中增长最快的
• 按地区
- 北美以38.5%的市场份额领先于3D 医疗外科成像平台市场
- 亚太地区以19.4%的年均增长率扩张,是所有地区中最高的
- 欧洲在2025年产生了18.8亿美元的收入
市场规模和预测(2021–2035)
我们对3D 医疗外科成像平台市场的估计结合了具备3D能力的CT、MRI、超声和C臂系统的安装基数、平均售价、软件许可和订阅收入以及服务合同价值。历史数据与公司年报[18][20][21]和国家扫描仪密度统计数据[24]进行了核对,然后通过与医院成像主管、生物医学工程师和供应商产品经理的访谈进行了验证。



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


