3D Bioprinting Market (2026 - 2035)

3D生物打印市场研究报告:规模、份额、趋势分析,按技术(挤出生物打印、激光辅助生物打印、立体光刻、喷墨生物打印)、按应用(组织工程、药物测试、器官打印、癌症研究)、按材料(活细胞、水凝胶、生物墨水、聚合物)、按最终用途(研究机构、制药公司、学术机构)和按地区(北美、欧洲、南美、亚太地区、中东和非洲)- 2035 年增长前景和行业预测。

Forecast Period
2026-2035
CAGR
16.7%
2025 Market Size
USD 1.79 Billion
2035 Market Size
USD 8.39 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/0367-CR | Pages: 200 | Author: Rahul Gotadki, Kinjoll Dey

3D Bioprinting Market 摘要

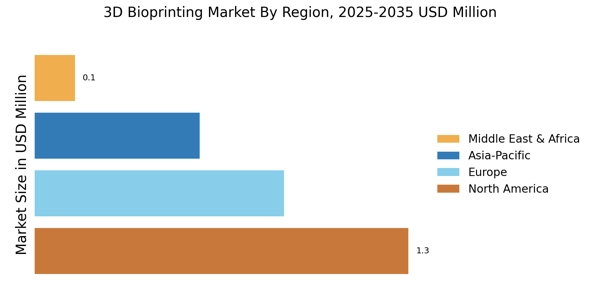
2025年全球3D生物打印市场规模预计为33亿美元,预计该市场将从2026年的33.29亿美元增长到2035年的141亿美元,2026-2035年预测期间复合年增长率为15.6%。 2025 年,北美地区以超过 45% 的份额引领市场,产生约 14.9 亿美元的收入。
 
对再生医学和器官移植的需求不断增长正在推动 3D 生物打印的采用。生物制造技术的进步、慢性疾病负担的增加以及对个性化治疗解决方案的需求正在加速创新并扩大全球医疗保健和制药行业的应用。
 
世界卫生组织报告称,慢性病占全球死亡人数的 74%(每年 4100 万人),而全球每年进行超过 15 万例器官移植,凸显了对 3D 生物打印技术等再生解决方案的强劲需求。

主要市场趋势和亮点

在技​​术进步和医疗保健应用不断增加的推动下,3D 生物打印市场有望实现大幅增长。

  • 北美地区以 45% 的市场份额处于领先地位,这得益于超过 100,000 名等待移植的患者。
  • 受 80% 的慢性病负担和医疗保健创新投资的推动,欧洲占据 30% 的份额(0.99B 美元)。
  • 慢性病每年导致 4100 万人死亡 (74%),这加速了对 3D 生物打印技术等先进解决方案的需求。
  • 每年超过 150,000 例器官移植,凸显了全球对生物打印器官的强劲未满足需求。

市场规模与预测

2025 年市场规模 3.3 (USD Billion)
2035年市场规模 14.1 (USD Billion)
CAGR (2026- 2035) 15.6%
2026 年最大的区域市场份额 北美

主要参与者

公司如 欧加诺沃控股公司(美国)、3D Biotek LLC(美国)、方面生物系统公司Ltd(加拿大)、Regenhu SA(瑞士)、CELLINK AB(瑞典)、Allevi Inc(美国)、Biolife Sciences Inc(美国)、EnvisionTEC GmbH(德国)、Stratasys Ltd(伊利诺伊州)是全球市场的一些主要参与者。
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

3D Bioprinting Market Drivers

监管支持和框架

建立支持性监管框架对于3D生物打印行业的发展至关重要。监管机构越来越认识到生物打印技术的潜力,并正在努力制定确保安全性和有效性的指南。这种监管支持对于促进创新并保持公众信任至关重要。
 
随着法规的发展,它们可能会促进生物打印产品更快的审批流程,鼓励公司投资于研发。明确的监管途径的存在可能会带来更稳健的市场环境,使全球市场在符合安全标准和道德考虑的情况下蓬勃发展。
 
  • 泛美卫生组织 (PAHO) 报告称,美洲 30 多个国家已加强医疗技术监管体系,支持更快的审批途径并促进 3D 生物打印等先进医疗保健解决方案的创新。

器官移植需求不断增长

慢性病和器官衰竭的日益流行导致对器官移植的需求增加。 3D 生物打印行业似乎已准备好通过生产生物工程器官和组织来满足这一关键需求。根据最近的估计,等待器官移植的患者人数持续增加,等待名单上有数千人。
 
这种情况凸显了创新解决方案的紧迫性,例如 3D 生物打印,这可能会减少对捐赠器官的依赖。创造患者特异性器官的能力不仅可以提高移植成功率,还可以减轻医疗保健系统的负担。随着技术的成熟,全球市场可能会在这种需求的推动下出现大幅增长。
 
  • 全球捐赠和移植观察站(世界卫生组织支持)报告称,每年进行超过 15 万例器官移植,而数百万人仍在等待名单上,这强调了对生物打印器官等替代解决方案的强烈需求。

生物打印技术的进步

生物打印技术的技术创新正在显着改变 3D 生物打印市场。最近的进步,例如更复杂的生物墨水的开发和印刷分辨率的提高,扩大了生物印刷的能力。这些创新使得能够创建高度模仿自然生物环境的复杂组织结构。
 
此外,将人工智能和机器学习集成到生物打印过程中正在提高精度和效率。因此,研究人员和医疗专业人员越来越多地将这些技术应用于药物测试、再生医学和组织工程。生物打印技术的不断发展预示着全球 3D 生物打印行业的光明未来,在各个领域都有潜在的应用。
 
  • 欧洲疾病预防和控制中心 (ECDC) 强调欧洲各地越来越多地采用先进医疗技术,超过 80% 的疾病负担与慢性病有关,鼓励生物打印等精密技术的创新。

再生医学投资不断增加

针对再生医学的投资激增是 3D 生物打印市场的关键驱动力。随着利益相关者认识到生物打印在创建功能组织和器官方面的潜力,公共和私营部门的资金都在增加。
 
报告显示,再生医学的投资已达数十亿美元,反映出人们对这些技术的变革力量的坚定信念。这种资本的涌入可能会加速研发工作,从而在生物打印应用方面取得突破。因此,全球行业将从增强的资源中受益,促进创新并促进生物打印产品的商业化。
 
  • 世界卫生组织(WHO)表示,全球健康研发投资每年超过2000亿美元,支持再生医学的快速发展并加速3D生物打印技术的发展。

增加药物开发中的应用

3D 生物打印在药物开发中的应用正在成为 3D 生物打印市场的重要驱动力。通过创建与人体生理学非常相似的组织模型,生物打印为药物测试和开发提供了更准确的平台。
 
这种能力对于减少对动物试验的依赖和提高药物反应的可预测性特别有价值。随着制药公司寻求更高效、更合乎道德的药物开发方法,生物打印模型的采用可能会增加。这一趋势表明全球市场前景光明,因为它符合制药行业不断变化的需求。
 
  • 无国界医生组织 (MSF) 报告称,药物开发时间通常超过 10-15 年,推动了对更快、更准确的测试方法(例如生物打印组织模型)的需求,以提高效率并降低开发成本。

市场细分洞察

按技术分类:挤出生物打印(最大)与激光辅助生物打印(增长最快)

在3D生物打印市场中,挤压生物打印占据最大份额,达到47%,利用其在组织工程和再生医学中的广泛应用。该技术能够精确沉积生物墨水,这对于创建生物组织的复制品至关重要。另一方面,激光辅助生物打印由于能够在打印结构中提供高精度和分辨率而获得发展势头,这使其成为市场快速接受的重要参与者。

技术:挤出生物打印(主导)与激光辅助生物打印(新兴)

挤出生物打印的特点是其强大的应用,特别是在创建复杂的组织结构方面。通过通过喷嘴连续挤出材料,它可以为各种医疗应用生产高度可定制的结构。相比之下,激光辅助生物打印是一项新兴技术,利用激光选择性地固化生物墨水,以提高准确性和细节。它在研究和临床环境中越来越受欢迎,专注于打印复杂的生物结构,同时减少材料浪费。这些技术之间的协同作用说明了既定的主导地位和创新潜力的平衡。

按应用分类:组织工程(最大)与器官打印(增长最快)

3D生物打印市场的显着特点是其广泛的应用,包括组织工程、药物测试、器官打印和癌症研究。由于其在再生医学中的广泛应用,组织工程目前占据最大的市场份额(44%),因为它提供了修复受损组织和器官的解决方案。与此同时,器官打印这种相对较新的应用正在迅速兴起,因其创造功能齐全的移植器官的潜力而受到关注。

组织工程(主导)与器官打印(新兴)

组织工程因其在医疗保健和再生医学进步中的关键作用而成为全球市场的主导应用。该技术专注于创造可以替代受损生物结构的人造组织和器官,以满足对个性化医疗解决方案不断增长的需求。相反,器官打印作为一种新兴应用,由于其解决器官短缺和提高移植成功率的革命性潜力而迅速受到关注。随着研究和技术的发展,器官打印提供了大量的创新机会,并有望重塑医疗的未来。

按材料:活细胞(最大)与水凝胶(生长最快)

在 3D 生物打印市场中,材料领域展示了多种应用,其中活细胞因其在组织工程和再生医学中的关键作用而占据了 49% 的市场份额。与此同时,水凝胶成为一个重要的参与者,以其生物相容性和多功能性而闻名,满足了软组织印刷日益增长的需求。

活细胞(主导)与水凝胶(新兴)

活细胞在全球市场格局中至关重要,通常用于创建高度模仿自然生物环境的复杂组织结构。它们在药物测试和再生疗法等各种应用中广泛使用,使其成为主导力量。相反,水凝胶因其快速增长的市场存在而受到认可,这主要是由材料科学的进步推动的,这些进步增强了水凝胶的可调粘度和生物降解性等特性。这种多功能性使它们成为需要软组织支撑的应用的首选,并且随着技术的发展,它们的作用预计会扩大。

按最终用途:制药公司(最大)与学术机构(增长最快)

在3D生物打印行业中,关键最终用途细分市场的分布显示,制药公司显着集中,占据市场主导地位,占52%。由于对定制药物、再生医学和组织工程的需求增加,该细分市场占据了相当大的份额。学术机构虽然市场份额较小,但正在迅速扩大 3D 生物打印技术用于研究和教育目的的使用,展示了该领域的新兴趋势。随着增长趋势的发展,技术进步、研究经费增加以及学术界和工业界之间的合作项目等因素正在推动 3D 生物打印应用的兴起。制药公司对个性化医疗日益增长的兴趣继续引领该行业,而学术机构则利用新的研究机会,表明 3D 生物打印在市场上的应用范围正在扩大。

制药公司(主导)与学术机构(新兴)

制药公司代表了全球市场的主导力量,利用先进技术创造可以复制人体组织的复杂生物结构。他们专注于改进药物配方和加快测试过程,这使他们与众不同,因为他们在研究和基础设施方面进行了大量投资,以保持在生物打印创新的最前沿。相比之下,学术机构已成为一个日益重要的部分,经常与行业参与者合作,以突破生物打印研究的界限。他们探索多种应用,例如用于药物测试的器官芯片模型和生物打印组织,从而改善教育前景并促进该领域的未来创新。

获取关于3D Bioprinting Market的更多详细见解 申请免费样本

区域洞察

北美:创新与投资中心

北美在 3D 生物打印市场规模方面处于领先地位,到 2024 年将占全球收入的 45% 以上。该地区的增长是由研发方面的大量投资以及强大的医疗基础设施推动的。 FDA 等机构的监管支持促进了创新,促进了生物打印技术的快速进步。对器官移植和个性化医疗的需求不断增长,进一步推动了市场的扩张。

  • 美国疾病控制与预防中心报告称,美国有超过 100,000 人在器官移植等候名单上,这更加凸显了对 3D 生物打印等创新解决方案的需求。

美国是主导者,Organovo Holdings Inc 和 Allevi Inc 等主要公司处于领先地位。加拿大也发挥着重要作用,Aspect Biosystems Ltd 等公司为竞争格局做出了贡献。老牌企业和越来越多初创企业的存在增强了该地区的创新生态系统,使其成为生物打印技术进步的焦点。

欧洲:新兴监管框架

2024年欧洲3D生物打印市场规模为9.9亿美元,成为第二大区域市场,占有30%的份额。该地区的增长得益于医疗保健和生物技术投资的增加以及支持性的监管框架。

  • 欧洲疾病预防和控制中心 (ECDC) 表示,慢性病占欧洲死亡人数的 80% 以上,这推动了对再生医学和生物打印等先进治疗技术的需求。

欧洲药品管理局(EMA)正在积极制定促进生物打印技术安全使用的指南,预计这将进一步刺激市场增长。对再生医学不断增长的需求也是一个关键驱动因素。欧洲的主要国家包括德国、英国和瑞士,其中德国是最大的市场。

CELLINK AB 和 EnvisionTEC GmbH 等公司处于领先地位,为形成以创新和协作为特征的竞争格局做出了贡献。研究机构和大学的存在增强了该地区的能力,促进了推动生物打印应用进步的伙伴关系。

亚太地区:快速增长和采用

亚太地区正在迅速崛起,成为 3D 生物打印市场的重要参与者,占据全球约 20% 的份额。该地区的增长得益于医疗保健支出的增加、人口的增长和技术的进步。中国和日本等国家处于领先地位,政府采取了旨在促进生物打印研究和开发的举措。对个性化医疗和器官移植的需求也在上升,推动市场扩张。

中国是该地区最大的市场,越来越多的初创公司和老牌公司进入生物打印领域。

日本紧随其后,对生物打印技术进行了大量投资。竞争格局的特点是本地和国际参与者的混合,包括 Regenhu SA 和 3D Biotek LLC,它们为该地区生物打印应用的创新和增长做出了贡献。

中东和非洲:新兴市场动态

中东和非洲地区在全球3D生物打印行业中逐渐崛起,目前占据全球约5%的份额。这一增长是由医疗保健投资的增加和对先进医疗技术的需求不断增长推动的。在旨在加强医疗基础设施的政府举措的支持下,南非和阿联酋等国家开始采用生物打印技术。

该地区的增长潜力巨大,特别是在再生医学和组织工程领域。南非在该地区处于领先地位,越来越多的研究机构专注于生物打印应用。竞争格局仍在发展,一些关键参与者开始出现。国际公司的存在也在增加,预计将推动该地区生物打印领域的创新和合作。

3D Bioprinting Market Regional Image

主要参与者和竞争洞察

3D生物打印市场目前的特点是充满活力的竞争格局,受到技术进步和不断增加的应用的推动。再生医学、药物测试和组织工程。 Organovo Holdings Inc(美国)、CELLINK AB(瑞典)和 Aspect Biosystems Ltd(加拿大)等主要参与者处于领先地位,每个公司都采取独特的策略来增强其市场定位。
 
Organovo Holdings Inc(美国)专注于生物打印组织的创新,旨在彻底改变药物发现过程。与此同时,CELLINK AB (SE) 强调合作和收购,以扩大其产品组合并增强其技术能力,从而巩固其在全球市场的地位。 Aspect Biosystems Ltd (CA) 正在利用其专有的生物打印技术来满足日益增长的个性化医疗需求,这表明公司正在转向更加定制化的医疗保健解决方案。
 
总的来说,这些战略有助于营造一个日益以创新和协作为中心的竞争环境。在商业策略方面,企业越来越多地实现制造本地化和优化供应链,以提高效率和对市场需求的响应能力。 3D 生物打印市场的竞争结构似乎较为分散,多家参与者争夺市场份额。
 
然而,关键参与者的影响力是巨大的,因为他们的战略举措往往设定行业标准并推动技术进步。
 
2025年8月,Organovo Holdings Inc(美国)宣布与一家领先的制药公司合作开发用于药物测试的生物打印肝组织。此次合作具有重要的战略意义,因为它不仅增强了 Organovo 的产品供应,而且使该公司成为药品供应链中的关键参与者,有可能增加收入来源和市场渗透率。
 
2025 年 9 月,CELLINK AB (SE) 推出了一系列新的生物打印材料,旨在增强细胞活力和功能。该产品的推出至关重要,因为它体现了 CELLINK 对创新的承诺,满足了对高质量生物打印材料不断增长的需求,从而增强了其在市场上的竞争优势。
 
2025 年 7 月,Aspect Biosystems Ltd (CA) 获得了一笔重大投资,以扩大其研发能力。这笔资金至关重要,因为它使该公司能够加速其技术进步并探索组织工程的新应用,这可能会导致个性化医疗的突破性发展。
 
截至 2025 年 10 月,3D 生物打印市场的竞争趋势日益由数字化、可持续性和人工智能集成所决定。随着公司认识到协作在推动创新和增强产品供应方面的价值,战略联盟变得越来越普遍。展望未来,差异化竞争可能会从传统的价格竞争演变为注重技术创新、供应链可靠性以及提供定制解决方案的能力,从而重塑市场格局。

3D Bioprinting Market市场的主要公司包括

行业发展

3D 生物打印市场取得了重大发展,BioBots、CELLINK 和 Organovo Holdings 等公司推动了组织工程和再生医学的进步。 2023 年 9 月,CELLINK 与 Paralab 达成战略分销协议,扩大了其生物打印业务范围,增强了其在葡萄牙和西班牙的业务。这一举措符合 CELLINK 的总体战略,即提高可访问性并鼓励在学术和临床研究环境中使用其 3D 生物打印机。

随着 RASTUM™ 生物打印平台的进步,Inventia Life Science 在制药领域继续取得重大进展。该公司最近推出的 RASTUM™ Allegro 促进了微孔板格式的快速、高容量 3D 细胞培养,使其成为药物发现和疾病建模应用的重要资源。

nScrypt 正在积极开发用于生物打印的微分配系统,特别是通过其生物组装工具 (BAT) 平台,该平台始终支持生物医学研究市场。 Stratasys,工业领域的领跑者3D打印,宣布 2023 年业务显着增长,这主要归功于其聚合物增材制造解决方案。

该行业公司估值的整体增长正在影响研发投资的激增,推动创新和市场竞争力。值得注意的是,监管环境也在不断变化,全球各国政府通过资金和政策制定积极支持生物打印举措,进一步刺激了全球市场。

报告范围

范围 细节
市场范围 全球生物打印硬件、生物材料、软件和服务
学习期限 2021–2035(历史2021–2024;基准年2025;预测2026–2035)
CAGR 16.7%(2026-2035)
市场规模检查点 17.9 亿美元(2025 年); 20.9亿美元(2026年); 83.9 亿美元(2035 年)
增长最快的细分市场 数字光处理;生物材料;精准医学;合同研究组织
公司简介 涵盖硬件、生物材料和服务类别的 12 家供应商
计价货币 USD billion

市场亮点

FAQs

How should procurement teams evaluate vendors in the 3D Bioprinting Market?
Weight validated protocol libraries and print-head modularity above headline resolution specifications. Request third-party reproducibility data across at least three cell lines. Service terms covering bioink lot variability matter more than warranty duration. [13]
What integration challenges arise when adding bioprinters to existing GMP suites?
Cleanroom classification, sterile fluid-path validation, and environmental monitoring usually dominate installation cost. Most facilities need six to nine months for qualification. Budget roughly one-third of hardware spend for compliance work. [11]
Is leasing preferable to purchasing in the 3D Bioprinting Market?
Leasing suits academic groups with variable project loads and avoids obsolescence risk on rapidly iterating print heads. Purchase makes sense once utilisation passes roughly 60%. Vendors increasingly bundle consumables into subscription tiers. [14]
How do laser-assisted and extrusion platforms compare on cell viability?
Laser-assisted printing preserves higher post-print viability at single-cell resolution, though throughput stays low. Extrusion tolerates thicker formulations and scales better for centimetre-scale constructs. Choose based on construct size versus resolution priority. [5]
What regulatory nuance most often delays new entrants to the 3D Bioprinting Market?
Combination-product classification. Constructs carrying living cells trigger both device and biologics review, and sponsors underestimate manufacturing-controls documentation. Early pre-submission meetings shorten timelines materially. [3]
Which emerging use cases are attracting fresh capital?
Patient-derived tumour models for oncology screening, cultivated-protein scaffolding, and reconstructed skin for cosmetic testing. Each monetises identical hardware while avoiding clinical-trial risk. Investors favour the shorter revenue horizon. [9]
How concentrated is supplier risk for clinical-grade bioinks?
Highly concentrated. Roughly a dozen suppliers serve most clinical programmes, and lot-to-lot variability can invalidate months of validation. Dual-sourcing and in-house qualification are becoming standard risk controls. [17]    
作者
Author
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-Author
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks for advanced therapy medicinal products (ATMPs), peer-reviewed biomedical engineering journals, tissue engineering publications, and authoritative regenerative medicine organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Committee for Advanced Therapies, National Institutes of Health (NIH) National Center for Advancing Translational Sciences (NCATS), National Institute of Standards and Technology (NIST) Engineering Laboratory for biomanufacturing standards, Tissue Engineering and Regenerative Medicine International Society (TERMIS), International Society for Biological and Environmental Repositories (ISBER), International Society for Stem Cell Research (ISSCR), Organ Procurement and Transplantation Network (OPTN) / Scientific Registry of Transplant Recipients (SRTR), World Intellectual Property Organization (WIPO) Patent Database for bioprinting technology landscaping, NIH RePORTER for grant funding analysis, and national bioethics advisory commissions from key markets. These sources were utilized to collect technology adoption metrics, regulatory approval pathways for bioengineered tissues, clinical translation studies, grant funding trends, patent filing analytics, and market landscape analysis for extrusion-based systems, laser-assisted bioprinting platforms, bioink formulations, and organ printing technologies.


Primary Research

In order to acquire qualitative and quantitative insights that were unique to the 3D bioprinting ecosystem, interviews were conducted with supply-side and demand-side stakeholders during the primary research cycle. The supply-side sources consist of CEOs, Chief Technology Officers, VPs of Bioprinting R&D, regulatory affairs chiefs for combination products, and commercial directors from bioprinter manufacturers, bioink developers, and bioprinting software providers. The demand-side sources included the heads of tissue engineering laboratories, principal investigators in regenerative medicine departments, pharmaceutical R&D directors for preclinical drug testing, transplant surgery department heads, procurement leads from academic medical centers and biotechnology research institutes, and technology transfer officers from university spin-off programs. The primary research validated market segmentation across bioprinting technologies, confirmed product development pipelines for organ printing applications, and gathered insights on research funding allocation, translational gap challenges, pricing models for bioink commercialization, and regulatory reimbursement for bioprinted medical products.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (30%), Asia-Pacific (24%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping of bioprinting hardware, software, and consumables, alongside analysis of research grant allocations and contract manufacturing revenues. The methodology included:

Identification of 35+ key technology developers and solution providers across North America, Europe, Asia-Pacific, and emerging biotech hubs

Product mapping across extrusion-based bioprinters, laser-assisted systems, stereolithography platforms, and inkjet technologies, segmented by bioink compatibility (living cells, hydrogels, polymer composites)

Analysis of reported and modeled annual revenues specific to bioprinting product portfolios, including recurring bioink and consumables revenue streams

Coverage of manufacturers and research platform providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed base of bioprinters × annual service and consumables spend by end-user segment) and top-down (aggregate manufacturer revenue validation adjusted for privately held company estimates) approaches to derive segment-specific valuations for tissue engineering, drug testing, organ printing, and cancer research applications

下载免费样本

请填写以下表格以获取本报告的免费样本

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.