Wind Tower Market

풍력 타워 시장 조사 보고서 정보 유형별 (주 기어박스, 요 기어박스 및 기타), 응용 프로그램별 (해상 풍력 및 육상 풍력), 설치 유형별 (신규 및 교체), 용량별 (5mw-3mw, 최대 1.5mw, 3mw 초과) 및 지역별 (북미, 유럽, 아시아-태평양 및 기타 지역) – 2035년까지의 시장 예측
ID: MRFR/EnP/3827-HCR 111 Pages Priya Nagrale Last Updated: August 24, 2026
Wind Tower Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)8.53%
2024 Market Size$ 35.9 Billion
2025 Market Size$ 38.96 Billion
2035 Market Size$ 88.36 Billion
Key Players
Siemens Gamesa
GE Renewable Energy
Nordex
Vestas Wind Systems
Suzlon Energy
Mingyang Smart Energy
Opportunities
  • Growing Environmental Awareness
  • Rising Demand for Renewable Energy
  • Investment in Infrastructure Development

Wind Tower Market 요약

시장 조사 미래 분석에 따르면, 글로벌 풍력 타워 시장 규모는 2024년에 359억 달러로 추정되었습니다. 풍력 타워 산업은 2025년 389.6억 달러에서 2035년까지 883.6억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 8.53%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

글로벌 풍력 타워 시장은 기술 발전과 재생 가능 에너지에 대한 수요 증가에 힘입어 상당한 성장을 할 준비가 되어 있습니다.

  • 북미는 재생 가능 에너지 인프라에 대한 강력한 투자에 힘입어 풍력 타워의 가장 큰 시장으로 남아 있습니다.
  • 아시아-태평양은 풍력 에너지 채택의 급증과 지원하는 정부 정책을 반영하여 가장 빠르게 성장하는 지역으로 인식되고 있습니다.
  • 주 기어박스 부문이 시장을 지배하고 있으며, 요 기어박스 부문은 기술 혁신으로 인해 빠른 성장을 경험하고 있습니다.
  • 재생 가능 에너지에 대한 수요 증가와 정부 정책은 해상 및 육상 풍력 발전 부문의 확장을 추진하는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 359억 (USD)
2035 시장 규모 883.6억 (USD)
CAGR (2025 - 2035) 8.53%

주요 기업

지멘스 가메사 (ES), GE 재생 에너지 (US), 노르덱스 (DE), 베스타스 풍력 시스템 (DK), 수즐론 에너지 (IN), 민양 스마트 에너지 (CN), 골드윈드 (CN), 엔비전 에너지 (CN), 센비온 (DE)

Wind Tower Market Treiber

환경 인식의 증가

소비자와 기업들 사이에서 환경 문제에 대한 인식이 높아짐에 따라 글로벌 풍력 타워 산업이 성장하고 있습니다. 기후 변화에 대한 우려가 커짐에 따라 지속 가능한 에너지 솔루션을 향한 집단적인 노력이 이루어지고 있습니다. 이러한 인식의 증가는 기업 전략에 영향을 미치고 있으며, 많은 기업들이 지속 가능성 프로필을 향상시키기 위해 재생 가능 에너지원에 대한 약속을 하고 있습니다. 2025년에는 상당한 비율의 기업들이 재생 가능 에너지 조달을 우선시할 것으로 예상되며, 이는 풍력 에너지에 대한 수요를 증가시킬 것입니다. 이러한 추세는 풍력 타워 시장의 성장을 지원할 뿐만 아니라 탄소 발자국을 줄이고 환경 보호를 촉진하기 위한 새로운 프로젝트의 개발을 장려합니다.

재생 가능 에너지에 대한 수요 증가

국가들이 지속 가능한 방식으로 에너지 수요를 충족하기 위해 노력함에 따라 풍력 에너지에 대한 수요가 급증하고 있습니다. 2025년에는 풍력 에너지 부문이 전체 전력 생산의 약 20%를 기여할 것으로 예상됩니다. 청정 에너지원으로의 전환은 풍력 에너지를 활용하는 데 필수적인 풍력 타워 산업을 촉진할 가능성이 높습니다. 또한, 다양한 국가들이 탄소 배출을 줄이기 위한 약속은 풍력 에너지 프로젝트의 확장과 일치하여 시장의 성장 잠재력을 높입니다. 풍력 에너지가 국가 전력망에 통합되는 것이 점점 더 보편화되고 있으며, 이는 풍력 타워 부문의 강력한 미래를 나타냅니다.

인프라 개발에 대한 투자

인프라 개발에 대한 투자는 글로벌 풍력 타워 산업의 주요 동력입니다. 국가들이 재생 가능 에너지원에 맞춰 에너지 인프라를 확장함에 따라 풍력 타워에 대한 수요가 증가할 것으로 예상됩니다. 2025년에는 글로벌 재생 가능 에너지 인프라에 대한 투자가 전례 없는 수준에 이를 것으로 예상되며, 풍력 에너지가 주요 수혜자가 될 것입니다. 이러한 자본의 유입은 새로운 풍력 발전소의 건설과 기존 시설의 업그레이드를 촉진하여 풍력 타워 시장을 부양할 가능성이 높습니다. 또한, 기존 전력망에 풍력 에너지를 통합하는 것은 지원 인프라의 개발을 필요로 하여 풍력 타워 부문의 성장 전망을 더욱 향상시킵니다.

풍력 터빈의 기술 혁신

풍력 터빈 설계 및 효율성의 기술 발전은 글로벌 풍력 타워 산업에 상당한 영향을 미치고 있습니다. 더 큰 로터 직경과 개선된 소재와 같은 혁신은 에너지 수집을 향상시키고 비용을 줄이는 데 기여했습니다. 2025년에는 새로 설치된 풍력 터빈의 평균 용량이 3 MW를 초과할 것으로 예상되며, 이는 더 크고 효율적인 시스템으로의 추세를 반영합니다. 이러한 발전은 풍력 에너지의 경제적 타당성을 개선할 뿐만 아니라 이 부문에 대한 투자를 유치합니다. 제조업체들이 계속해서 혁신함에 따라 시장은 다양한 환경에서 운영할 수 있는 고급 풍력 타워의 확산을 목격할 가능성이 높으며, 이는 풍력 에너지 배치의 잠재력을 더욱 확장합니다.

정부 정책 및 규제 프레임워크

지원적인 정부 정책과 규제 프레임워크는 글로벌 풍력 타워 산업을 형성하는 데 중요한 역할을 합니다. 많은 국가들이 풍력 에너지 프로젝트의 개발을 장려하기 위해 세금 인센티브, 보조금 및 재생 가능 에너지 목표와 같은 유리한 정책을 시행했습니다. 2025년에는 50개 이상의 국가가 풍력 에너지 용량에 대한 특정 목표를 설정할 것으로 예상되며, 이는 투자에 유리한 환경을 조성합니다. 이러한 정책은 시장 성장을 자극할 뿐만 아니라 투자자 신뢰를 높여 풍력 타워 프로젝트에 대한 자금 조달을 증가시킵니다. 정부의 목표와 재생 가능 에너지 목표의 정렬은 풍력 타워 시장의 모멘텀을 지속할 가능성이 높습니다.

시장 세그먼트 통찰력

유형별: 메인 기어박스(가장 큼) 대 요 기어박스(가장 빠르게 성장하는)

글로벌 풍력 타워에서 세그먼트 분포는 메인 기어박스가 상당한 점유율을 차지하고 있음을 보여주며, 이는 풍력 터빈에서 가장 중요한 구성 요소로서의 위치를 재확인합니다. 그 뒤를 이어 요 기어박스는 풍력 에너지 기술이 발전함에 따라 효율적인 에너지 생성에 대한 증가하는 수요를 충족시키며 주목받고 있습니다. 기타 카테고리는 전용 시장이 있지만 풍력 타워의 전반적인 경관을 지배하지 않는 틈새 응용 프로그램을 반영합니다.

메인 기어박스(지배적) 대 요 기어박스(신흥)

메인 기어박스 세그먼트는 풍력 타워 생태계에서 중요한 역할을 하며, 로터의 저속 회전을 전기 생성에 적합한 고속으로 변환하여 터빈의 최적 기능을 보장합니다. 그 확립된 기술과 신뢰성 덕분에 제조업체들 사이에서 선호되는 선택이 됩니다. 반면, 터빈을 바람 방향으로 회전시키는 역할을 하는 요 기어박스는 디자인의 발전과 터빈 효율성에 대한 집중 증가로 인해 빠르게 부상하고 있습니다. 시장이 더 적응 가능하고 반응성이 뛰어난 기술을 요구함에 따라 요 기어박스는 에너지 출력과 신뢰성을 향상시키는 데 중요한 역할을 할 것입니다.

응용 프로그램별: 해상 풍력(가장 큼) 대 육상 풍력(가장 빠르게 성장하는)

글로벌 풍력 타워에서 응용 프로그램 세그먼트는 주로 해상 풍력과 육상 풍력으로 나뉘어 있습니다. 해상 풍력은 현재 시장에서 가장 큰 세그먼트로, 대규모 설치와 개방 수역 위치에서의 높은 풍력 에너지 생성 잠재력 덕분에 상당한 점유율을 차지하고 있습니다. 반면, 육상 풍력은 기술 발전과 전 세계 여러 지역에서 재생 가능 에너지 프로젝트에 대한 투자 증가로 인해 빠른 성장을 경험하고 있습니다.

응용 프로그램: 해상 풍력(지배적) 대 육상 풍력(신흥)

해상 풍력은 글로벌 풍력 타워에서 지배적인 응용 프로그램으로, 바람이 많이 부는 해역에 유리하게 배치된 대형 터빈과 높은 에너지 출력 잠재력으로 특징지어집니다. 이 세그먼트는 경쟁하는 육상 공간 없이 광대한 해양 지역을 활용할 수 있는 능력 덕분에 특히 선호됩니다. 반면, 육상 풍력은 기술이 더 비용 효율적이고 접근 가능해짐에 따라 중요한 플레이어로 부상하고 있습니다. 이 분야는 국가들이 농촌 지역에서 바람을 활용하여 지속 가능성 목표를 달성하려고 하면서 빠르게 성장하고 있으며, 이는 육상 프로젝트에 대한 투자와 집중의 변화를 강조합니다.

설치 유형별: 신규(가장 큼) 대 교체(가장 빠르게 성장하는)

글로벌 풍력 타워는 신규 설치와 교체 프로젝트 간의 상당한 분포를 보여줍니다. 신규 설치는 국가들이 재생 가능 에너지 용량을 확장하는 데 막대한 투자를 하고 있기 때문에 시장의 가장 큰 부분을 차지합니다. 이 세그먼트는 유리한 정책과 청정 에너지원으로의 글로벌 전환에 의해 추진되는 풍력 에너지 부문의 중추 역할을 합니다. 반면, 교체 설치는 점유율은 작지만 노후 인프라가 효율성과 신뢰성을 위해 업그레이드를 필요로 하면서 주목받고 있습니다. 교체 세그먼트의 성장은 터빈 효율성을 높이고 유지 관리 비용을 낮추는 기술 발전에 의해 촉진됩니다. 기존 풍력 발전소가 운영 수명의 끝에 가까워짐에 따라 운영 회사들은 점점 더 오래된 모델의 교체를 우선시하고 있습니다. 이 추세는 지속 가능성을 위한 규제 압력과 운영 중단 시간을 줄이려는 노력에 의해 더욱 자극받고 있으며, 교체는 시장의 진화에서 중요한 측면이 되고 있습니다. 개조 및 현대화에 대한 집중은 교체 설치의 강력한 미래를 나타내며, 글로벌 풍력 타워의 경관을 더욱 다양화합니다.

설치 유형: 신규(지배적) 대 교체(신흥)

신규 설치 세그먼트는 글로벌 풍력 타워에서 지배적인 플레이어로, 재생 가능 에너지를 활용하기 위해 신규 풍력 발전소 건설에 상당한 투자를 하고 있습니다. 이 세그먼트는 정부의 인센티브와 기후 변화에 대한 대중의 인식 증가로 혜택을 보고 있습니다. 반면, 교체 세그먼트는 고급 터빈 기술로 오래된 풍력 발전소를 갱신할 수 있는 잠재력으로 주목받으며 강력한 옵션으로 부상하고 있습니다. 풍력 터빈 디자인이 발전함에 따라 효율성과 생산성을 유지하기 위해 오래된 모델을 교체할 필요가 있습니다. 교체 설치는 더 큰 로터 직경과 향상된 제어 시스템과 같은 새로운 기술을 통합하는 데 집중하여 더 많은 풍력 에너지를 포착하고 운영 비용을 줄이며, 전체 시장 성장에 중요한 기여자로 자리 잡고 있습니다.

용량별: 5mw-3mw(가장 큼) 대 최대 1.5mw(가장 빠르게 성장하는)

글로벌 풍력 타워는 용량 세그먼트 간의 시장 점유율에서 상당한 분포를 경험하고 있습니다. 5mw-3mw 세그먼트는 대규모 풍력 발전소 프로젝트에 적합하여 가장 큰 점유율을 차지합니다. 반면, 최대 1.5mw 세그먼트는 점유율은 작지만 소규모 풍력 설치를 위한 유연하고 확장 가능한 솔루션을 찾는 개발자들 사이에서 빠르게 주목받고 있습니다. 3mw 초과 세그먼트도 시장 역학에 기여하지만 점유율 측면에서 다른 두 세그먼트를 능가하지는 않습니다.

용량: 5mw-3mw(지배적) 대 최대 1.5mw(신흥)

5mw-3mw 용량 세그먼트는 풍력 타워 시장에서 지배적인 것으로 인정받으며, 에너지 생성 효율성에 크게 기여하는 대형 프로젝트에 선호됩니다. 이러한 타워는 단위당 높은 출력을 제공하며, 종종 주요 풍력 발전소 개발과 관련이 있습니다. 반면, 최대 1.5mw 세그먼트는 더 작은 설치에 대한 매력이 증가함에 따라 신흥으로 간주됩니다. 이러한 타워는 설치가 더 용이하며 다양한 지리적 지역에 적합할 수 있어 지역 에너지 솔루션에 매력적인 옵션이 됩니다.

Wind Tower Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 재생 가능 에너지 리더

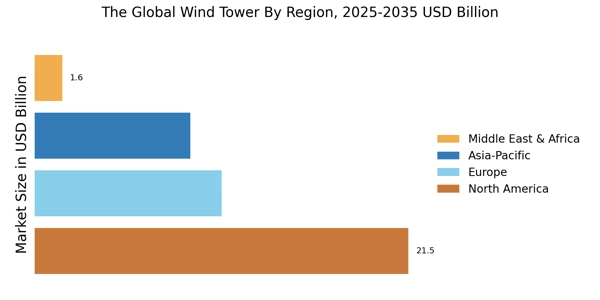
북미 풍력 타워 시장은 재생 가능 에너지에 대한 투자 증가와 지원하는 정부 정책에 의해 강력한 성장을 경험하고 있습니다. 미국은 약 60%의 시장 점유율을 보유하고 있으며, 캐나다는 약 20%로 뒤따릅니다. 생산세 공제(PTC)와 같은 규제 인센티브는 풍력 에너지 솔루션에 대한 수요를 촉진하고 있으며, 이 지역은 혁신과 지속 가능성의 중심지가 되고 있습니다.

경쟁 환경은 GE 재생 에너지와 지멘스 가메사와 같은 주요 플레이어들이 기술 발전과 프로젝트 개발을 주도하고 있습니다. 미국 시장은 육상 및 해상 풍력 발전소 등 다양한 프로젝트로 특징지어지며, 캐나다는 다양한 주 정부 이니셔티브를 통해 용량을 확장하고 있습니다. 이 역동적인 환경은 산업 이해관계자 간의 협력을 촉진하여 풍력 타워 시장의 전반적인 성장 궤적을 향상시킵니다.

유럽 : 지속 가능한 에너지 허브

유럽은 풍력 에너지의 글로벌 리더로, 약 30%의 시장 점유율을 보유하고 있습니다. 이 지역의 성장은 야심찬 기후 목표와 재생 가능 기술에 대한 상당한 투자에 의해 추진되고 있습니다. 독일과 덴마크와 같은 국가들이 선두에 서 있으며, 시장에 상당한 기여를 하고 있습니다. 유럽연합의 그린 딜과 다양한 국가 정책은 풍력 타워에 대한 수요를 촉진하는 데 중요한 역할을 하며, 2030년까지 재생 가능 에너지 용량을 상당히 증가시키는 것을 목표로 하고 있습니다. 독일은 유럽에서 가장 큰 시장으로, 노르덱스와 지멘스 가메사와 같은 주요 플레이어들이 있으며, 덴마크는 해상 풍력 기술에서 뛰어난 성과를 보이고 있습니다. 경쟁 환경은 산업 리더 간의 혁신과 협력을 특징으로 하며, 터빈 효율성과 지속 가능성의 발전을 촉진합니다. 강력한 규제 프레임워크의 존재는 시장의 안정성을 더욱 향상시켜 유럽을 글로벌 풍력 타워 시장의 주요 플레이어로 만듭니다.

아시아-태평양 : 신흥 시장 잠재력

아시아-태평양 지역은 풍력 타워 시장에서 약 25%의 시장 점유율을 보유하며 빠르게 강력한 위치를 차지하고 있습니다. 중국은 정부의 이니셔티브와 탄소 배출 감소에 대한 강한 초점에 의해 이 지역의 용량의 50% 이상을 차지하고 있습니다. 인도는 두 번째로 큰 시장으로, 유리한 정책과 재생 가능 에너지 인프라에 대한 증가하는 투자에 의해 지원받고 있습니다. 이 지역의 성장은 기술 발전과 지속 가능한 에너지 솔루션에 대한 인식 증가에 의해 더욱 촉진되고 있습니다. 중국의 지배력은 골드윈드와 민양 스마트 에너지와 같은 주요 플레이어들의 존재에 반영되며, 이들은 터빈 기술과 제조 공정에서 혁신을 이루고 있습니다. 인도도 상당한 성장을 목격하고 있으며, 수즐론 에너지가 풍력 용량 확장에 중요한 역할을 하고 있습니다. 경쟁 환경은 진화하고 있으며, 두 나라 모두 효율성을 높이고 비용을 줄이는 데 집중하고 있어 아시아-태평양을 글로벌 풍력 타워 시장의 중요한 플레이어로 자리매김하고 있습니다.

중동 및 아프리카 : 미개척 재생 가능 자원

중동 및 아프리카 지역은 풍력 에너지의 잠재력을 점차 인식하고 있으며, 약 5%의 시장 점유율을 보유하고 있습니다. 남아프리카와 같은 국가들이 에너지 원을 다양화하고 에너지 안보를 강화하기 위한 정부 이니셔티브에 의해 주도하고 있습니다. 이 지역의 성장은 국제 투자와 파트너십에 의해 지원되며, 증가하는 에너지 수요와 지속 가능성 목표를 충족하기 위해 미개척 풍력 자원을 활용하는 데 초점을 맞추고 있습니다. 남아프리카의 재생 가능 에너지 독립 전력 생산자 조달 프로그램(REIPPPP)은 글로벌 플레이어들로부터 상당한 관심을 끌어 경쟁 환경을 조성하고 있습니다. 엔비전 에너지와 같은 기업의 존재는 이 지역의 풍력 프로젝트에 대한 증가하는 관심을 나타냅니다. 아프리카의 더 많은 국가들이 재생 가능 에너지 옵션을 탐색함에 따라, 풍력 타워 시장은 점진적인 확장을 위해 준비되고 있으며, 이 지역의 전반적인 에너지 전환에 기여하고 있습니다.
Wind Tower Market Regional Image

주요 기업 및 경쟁 통찰력

글로벌 풍력 타워 시장은 재생 가능 에너지에 대한 수요 증가와 기술 발전에 의해 주도되는 역동적인 경쟁 환경을 특징으로 하고 있습니다. 지멘스 가메사 (ES), GE 재생 에너지 (US), 베스타스 풍력 시스템 (DK)과 같은 주요 플레이어들은 그들의 광범위한 경험과 혁신적인 능력을 활용할 수 있는 전략적 위치에 있습니다. 지멘스 가메사 (ES)는 디지털 전환과 지속 가능한 관행을 통해 제품 제공을 향상시키는 데 집중하고 있으며, GE 재생 에너지 (US)는 시장 존재감을 강화하기 위해 지역 확장과 파트너십을 강조하고 있습니다. 베스타스 풍력 시스템 (DK)은 터빈 기술의 혁신을 적극적으로 추구하고 있으며, 이는 지속 가능성과 기술 발전에 점점 더 초점을 맞춘 경쟁 환경을 형성합니다. 시장 구조는 다소 분산되어 있으며, 여러 플레이어들이 시장 점유율을 놓고 경쟁하고 있습니다. 제조 현지화 및 공급망 최적화와 같은 주요 비즈니스 전술은 이러한 기업들 사이에서 일반적입니다. 이러한 접근 방식은 운영 비용을 줄일 뿐만 아니라 지역 시장 수요에 대한 반응성을 향상시킵니다. 이러한 주요 플레이어들의 집합적 영향력은 혁신과 효율성이 가장 중요한 경쟁 분위기를 조성하여, 그들이 변화하는 에너지 환경에 적응할 수 있도록 합니다. 2025년 8월, GE 재생 에너지 (US)는 주요 해상 풍력 발전소 개발자와 전략적 파트너십을 발표하여 새로운 세대의 풍력 터빈을 공동 개발할 예정입니다. 이 협력은 해상 풍력 프로젝트의 효율성과 출력을 향상시킬 것으로 예상되며, GE를 해상 부문에서 선두주자로 자리매김하게 할 것입니다. 이 파트너십의 전략적 중요성은 재생 가능 에너지 솔루션의 배치를 가속화할 수 있는 잠재력에 있으며, GE의 지속 가능성과 혁신에 대한 헌신을 강화합니다. 2025년 9월, 베스타스 풍력 시스템 (DK)은 예측 유지보수를 위한 첨단 AI 기술을 통합한 최신 터빈 모델을 공개했습니다. 이 혁신은 풍력 발전소 운영자에게 다운타임과 운영 비용을 줄일 가능성이 높아져, 풍력 에너지 생산의 전반적인 효율성을 향상시킬 것입니다. AI 기반 솔루션의 도입은 에너지 부문에서 디지털화에 대한 글로벌 추세와 일치하여 더 지능적이고 반응적인 에너지 시스템으로의 전환을 나타냅니다. 2025년 7월, 지멘스 가메사 (ES)는 에너지 저장 솔루션을 전문으로 하는 소규모 기술 회사를 인수했습니다. 이 인수는 지멘스 가메사가 풍력 터빈 제공과 에너지 저장 기능을 통합할 수 있게 해주는 전략적으로 중요한 의미를 가지며, 보다 포괄적인 재생 가능 에너지 솔루션을 창출합니다. 이 조치는 생성과 저장을 결합한 하이브리드 에너지 시스템으로의 더 넓은 추세를 반영하며, 신뢰할 수 있고 유연한 에너지원에 대한 증가하는 수요를 충족합니다. 2025년 10월 현재, 글로벌 풍력 타워 시장의 현재 경쟁 추세는 디지털화, 지속 가능성 및 AI와 같은 첨단 기술의 통합에 의해 점점 더 정의되고 있습니다. 전략적 제휴가 점점 더 보편화되고 있으며, 기업들이 자원과 전문 지식을 모아 혁신을 추진할 수 있도록 하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 기술 혁신, 공급망 신뢰성 및 지속 가능한 관행에 중점을 두는 방향으로 발전할 가능성이 높으며, 빠르게 변화하는 시장에서 적응력의 중요성을 강조합니다.

Wind Tower Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2022년 9월, 브로드윈드 주식회사는 주요 풍력 터빈 제조업체로부터 새로운 타워에 대한 3,800만 달러의 주문을 수주했다고 보고했습니다. 이는 인플레이션 감축법(IRA) 제정 이후 새로운 풍력 터빈에 대한 수요가 증가함에 따라 3년 이상 만에 가장 큰 타워 주문이었습니다.

2021년 7월, 노르덱스 그룹은 이탈리아에서 델타4000 터빈으로 총 54.9MW의 두 개의 풍력 발전소를 공급하기 위한 주문을 수주했습니다. 28.8MW 풍력 발전소에는 여섯 개의 N133/4.8 터빈이 공급될 예정이며, 26.1MW 프로젝트에는 다섯 개의 N149/5.X 터빈이 공급될 예정입니다. 이 계약에는 첫 두 해 동안 터빈에 대한 프리미엄 서비스 계약도 포함되어 있으며, 10년으로 연장할 수 있는 여러 옵션이 있습니다.

2022년 6월, 베스타스는 브라질 바히아 주의 노보 호리존트 풍력 발전소에 94개의 V150-4.5MW 풍력 터빈을 공급하고 설치하기 위해 파나미리카 에너지 에너지스 레노바베이스와 협력한다고 발표했습니다.

향후 전망

Wind Tower Market 향후 전망

글로벌 풍력 타워 시장은 2025년부터 2035년까지 8.53%의 CAGR로 성장할 것으로 예상되며, 이는 증가하는 재생 가능 에너지 수요, 기술 발전 및 지원하는 정부 정책에 의해 추진됩니다. 풍력 타워 시장의 미래는 더 높고 내구성이 뛰어난 구조로의 전환과 해상 설치의 확장으로 정의됩니다. 증가하는 로터 직경과 하이브리드 강철-콘크리트 재료의 채택은 에너지 포획을 향상시키고, 스마트 제조 및 3D 프린팅은 공급망 회복력을 최적화하고 있습니다.

2035년까지 시장은 재생 가능 에너지 인프라의 선두주자로서의 입지를 확고히 할 것으로 예상됩니다.

시장 세분화

풍력 타워 시장 유형 전망

  • 주 기어박스
  • 요 기어박스
  • 기타

풍력 타워 시장 용량 전망

  • 5mw-3mw
  • 최대 1.5mw
  • 3mw 이상

풍력 타워 시장 응용 전망

  • 해상 풍력
  • 육상 풍력 발전

풍력 타워 시장 설치 유형 전망

  • 신규
  • 교체

보고서 범위

2024년 시장 규모 359(억 달러)
2025년 시장 규모 389.6(억 달러)
2035년 시장 규모 883.6(억 달러)
복합 연간 성장률 (CAGR) 8.53% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 지멘스 가메사 (ES), GE 재생 에너지 (US), 노르덱스 (DE), 베스타스 풍력 시스템 (DK), 수즐론 에너지 (IN), 민양 스마트 에너지 (CN), 골드윈드 (CN), 엔비전 에너지 (CN), 센비온 (DE)
포함된 세그먼트 유형, 응용, 설치 유형, 용량, 지역
주요 시장 기회 터빈 설계 및 소재의 발전이 글로벌 풍력 타워의 효율성을 향상시킵니다.
주요 시장 역학 재생 가능 에너지에 대한 수요 증가가 풍력 타워 제조 부문의 혁신과 경쟁을 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2035년까지 글로벌 풍력 타워의 예상 시장 가치는 얼마입니까?

2035년까지 글로벌 풍력 타워의 예상 시장 가치는 883.6억 달러입니다.

2024년 글로벌 풍력 타워의 전체 시장 가치는 얼마였습니까?

2024년 글로벌 풍력 타워의 전체 시장 가치는 359억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 글로벌 풍력 타워의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 글로벌 풍력 타워의 예상 CAGR은 8.53%입니다.

글로벌 풍력 타워의 주요 기업은 누구입니까?

글로벌 풍력 타워의 주요 기업으로는 Siemens Gamesa, GE Renewable Energy, Nordex, Vestas Wind Systems 등이 있습니다.

글로벌 풍력 타워의 주요 세그먼트는 무엇입니까?

글로벌 풍력 타워의 주요 세그먼트에는 유형, 응용 프로그램, 설치 유형 및 용량이 포함됩니다.

2024년 육상 풍력 발전 세그먼트의 가치는 얼마였습니까?

2024년 육상 풍력 발전 세그먼트의 가치는 309억 달러였습니다.

2035년까지 해상 풍력 세그먼트의 예상 가치 범위는 얼마입니까?
2035년까지 해상 풍력 세그먼트의 예상 가치 범위는 50억 달러에서 150억 달러 사이입니다.
대체 설치 유형 세그먼트는 새로운 설치와 비교할 때 가치 측면에서 어떻게 됩니까?
2024년 대체 설치 유형 세그먼트의 가치는 109억 달러였으며, 새로운 설치는 250억 달러였습니다.
2035년까지 3mw 이상 용량 세그먼트의 가치 범위는 얼마입니까?
2035년까지 3mw 이상 용량 세그먼트의 가치 범위는 109억 달러에서 283.6억 달러 사이로 예상됩니다.
2035년까지 주요 기어박스 세그먼트의 예상 가치 수치는 얼마입니까?
2035년까지 주요 기어박스 세그먼트의 예상 가치 수치는 120억 달러에서 300억 달러 사이입니다.
저자
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry statistical publications, technical energy journals, and authoritative renewable energy organizations. Key sources included the Global Wind Energy Council (GWEC), International Renewable Energy Agency (IRENA), International Energy Agency (IEA) – Wind Technology Collaboration Programme, WindEurope, American Clean Power (ACP), BloombergNEF (BNEF), National Renewable Energy Laboratory (NREL), U.S. Energy Information Administration (EIA), EU Eurostat Energy Database, IEA World Energy Outlook, IRENA Global Energy Transformation, BNEF Wind Market Outlook, Global Offshore Wind Alliance (GOWA), World Wind Energy Association (WWEA), National Energy Administration of China (NEA), Bureau of Ocean Energy Management (BOEM), DNV Energy Transition Outlook, International Electrotechnical Commission (IEC) standards, and national energy ministry reports from key markets (U.S. Department of Energy, UK's Department for Energy Security & Net Zero, India's Ministry of New and Renewable Energy). These sources were utilized to collect wind capacity installation statistics, turbine deployment data, regulatory policy frameworks, levelized cost of energy (LCOE) trends, tower height evolution metrics, raw material pricing indices, and competitive landscape analysis for steel towers, concrete towers, hybrid configurations, and lattice structures.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, leaders of tower engineering, Chief Procurement Officers, and commercial directors from wind tower manufacturers (tubular steel, concrete, and hybrid specialists), steel flange producers, and rolling mill operators. The demand-side sources comprised chief procurement officers from wind turbine OEMs, project directors from independent power producers (IPPs), technical managers from utility-scale wind farm developers, EPC contractors specializing in wind infrastructure, and site logistics coordinators from large-scale onshore and offshore wind installations. The primary research validated market segmentation across installation types, confirmed the evolution of tower height and modular assembly timelines, and gathered insights on the impacts of steel price volatility, transportation logistics constraints, port infrastructure readiness for offshore towers, and contract pricing dynamics for multi-year supply agreements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Managers & Technical Specialists (30%)

By Region: North America (28%), Europe (25%), Asia-Pacific (40%), Rest of World (7%)

Market Size Estimation

Global market valuation was derived through capacity installation mapping and tower unit volume analysis. The methodology included:

Identification of 40+ key tower manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across tubular steel towers, concrete towers, hybrid towers, and lattice configurations

Analysis of reported and modeled annual revenues specific to wind tower portfolios, including steel fabrication, concrete segment production, and logistics services

Coverage of manufacturers representing 75-80% of global installed capacity share in 2024

Extrapolation using bottom-up (MW capacity additions × tower units per MW × average selling price by country/region) and top-down (manufacturer revenue validation against OEM procurement data) approaches to derive segment-specific valuations for onshore (low-height, medium-height, tall towers) and offshore (monopile, jacket, floating foundation-adapted) installations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.