Warehouse Robotics Market (2026 – 2035)

창고 로봇 시장 조사 보고서 - 2032년까지 전망
ID: MRFR/SEM/3604-HCR 200 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Warehouse Robotics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.1%
2025 Market SizeUSD 10.02 Billion
2035 Market SizeUSD 44.58 Billion
Key Players
KUKA AG
Fanuc Corporation
ABB Ltd
Daifuku Co., Ltd.
Yaskawa Electric
Dematic
Opportunities
  • Robotics-as-a-Service (RaaS) for Mid-Market Penetration
  • Emerging-Market Warehouse Modernization
  • Data Monetization Through Fleet Analytics

Warehouse Robotics Market Summary

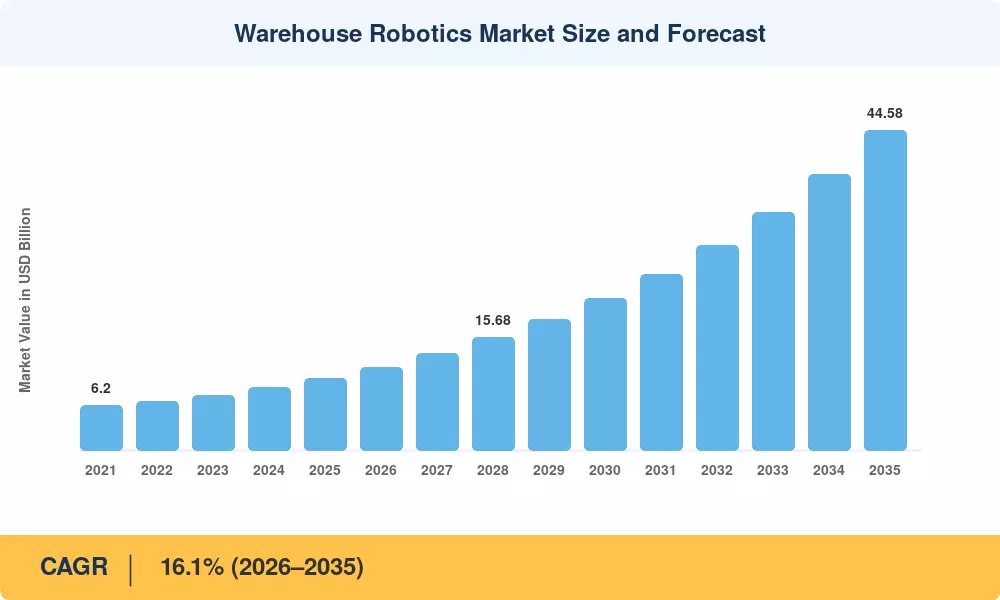
창고 로봇 시장은 2025년에 100억 2천만 달러에 도달했으며, MRFR(Market Research Future)은 2026년 116억 3천만 달러에서 2035년까지 445억 8천만 달러로 성장하여 예측 기간 전체에 걸쳐 연평균 성장률 16.1%를 기록할 것으로 예상합니다. 두 가지 요인이 동시에 이행 일정을 단축하고 있습니다. 하나는 OECD 경제 전반에 걸쳐 인력 가용성을 강화하고 소매업체는 더 이상 뒤로 물러설 수 없는 당일 배송 약속입니다. 이러한 압력으로 인해 자본 예산이 다음 방향으로 밀려났습니다.자율 이동 로봇, 자동화된 보관 및 검색 시스템, 5년 전에는 상상할 수 없었던 속도로 세포를 채취하는 로봇[1][2].

창고 로봇 시장의 기술적 서술은 빠른 이동에 관한 것입니다. 신뢰할 수 있는 팔레트-인-팔레트-아웃 작업을 위해 설계된 전통적인 고정 컨베이어 레이아웃은 하룻밤 사이에 변경될 수 있는 유연한 소프트웨어 조정 장비로 자리를 내주고 있습니다. 컴퓨터 비전의 새로운 발전으로,로봇식이제 팔은 불규칙하고 변형 가능한 재료를 집어낼 수 있어 2022년 이전에는 수동으로만 가능했던 사용 사례가 열렸습니다. 2024년 12월 Zebra Technologies는 3D 비전 IP를 사내에 도입하기 위해 Photoneo를 3억 5천만 달러에 인수하면서 변화율을 강조했습니다.[3].

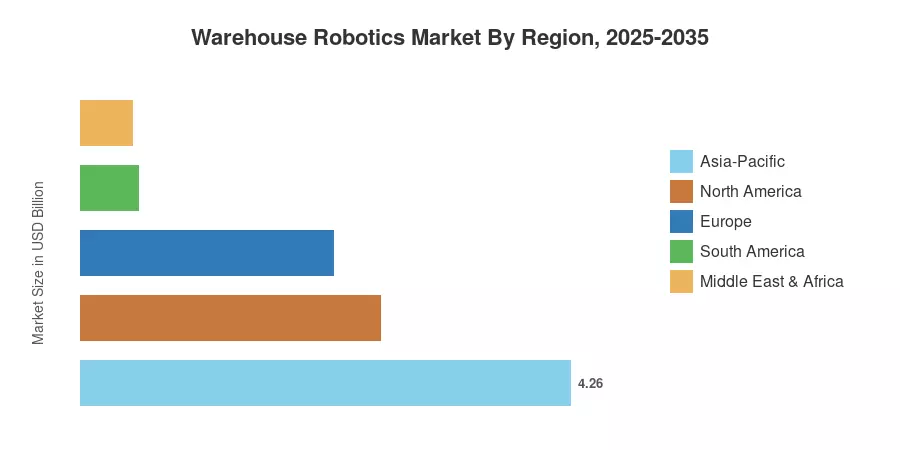
아시아 태평양 지역은 전 세계 창고 로봇 시장의 42.5% 이상을 차지하며, 중국은 2024년에만 새로운 창고 로봇 설치가 44% 증가할 것으로 예상됩니다.[1]. 북미에서는 소매업체 및 제3자 물류 자동화에 대한 투자를 바탕으로 2위가 약 26%의 점유율을 차지했습니다. 유럽에서는 그 속도가 약 22%로 더 느리며, 독일, 영국, 북유럽의 노동력 부족으로 인해 채택이 더 빨라졌습니다. 2035년까지 엣지 AI와 에너지 효율적인 로봇 아키텍처를 기반으로 한 차량 오케스트레이션이 창고 로봇 시장의 진로를 점진적으로 설정할 것입니다.

주요 보고서 시사점

• 제품 유형별

  • 산업용 로봇은 2025년 창고 로봇 시장에서 36.3%의 매출 점유율을 차지했는데, 이는 팔레타이징 및 중량물 취급 분야의 확고한 채택을 반영합니다.
  • 모바일 로봇은 2035년까지 연평균 성장률(CAGR) 19.4%로 확장될 것으로 예상되며, 유연한 탐색이 기반을 마련함에 따라 다른 모든 제품 카테고리를 앞지르게 됩니다.

• 기능별

  • 스토리지는 자동화된 보관 및 검색 시스템 배포를 기반으로 2025년 창고 로봇공학 시장에서 41.0%의 점유율을 차지했습니다.
  • 선별 및 분류는 전자상거래의 SKU 확산에 힘입어 CAGR 19.5%로 가장 빠르게 성장하는 기능입니다.

• 구성요소별

  • 하드웨어는 로봇 팔, 자율 주행 차량 및 센서 어레이를 포함하여 2025년 창고 로봇 시장의 75.0%를 차지했습니다.
  • 소프트웨어는 차량 편성 및 창고 실행 플랫폼이 견인력을 얻으면서 16.9%의 CAGR을 기록할 것으로 예상됩니다.

• 최종 사용자 산업별

  • 소매 및 전자상거래는 2025년 창고 로봇 시장 매출의 30.4%를 차지했습니다.
  • 자동차는 적시 부품 키트 제작 로봇과 연계하여 2035년까지 19.2%의 가장 높은 CAGR을 보일 것으로 예상됩니다.

• 지역별

  • 아시아 태평양 지역은 2025년 창고 로봇 시장에서 42.5%의 점유율을 차지했으며 계속해서 출하량을 주도하고 있습니다.
  • 북미는 2025년 매출이 약 26억 1천만 달러로 두 번째로 큰 지역으로 남아 있습니다.


창고 로봇 시장 규모 및 예측(2021~2035년)

시장 규모 접근 방식에는 로봇 OEM, 통합업체, 소프트웨어 플랫폼 제공업체에 대한 상향식 수익 연구, 국제 로봇 연맹(International Federation of Robotics)의 하향식 산업 출하 데이터와 독점 기본 인터뷰를 상호 참조하는 것이 포함됩니다. 과거 통계(2021~2024)는 회사 서류 및 관세 무역 데이터베이스를 사용하여 확인됩니다. 예측 수치(2026~2035)는 보정된 16.1% CAGR을 기준으로 하며 2031년 이후 채택 곡선의 성숙도에 맞게 조정되었습니다.
Warehouse Robotics Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
OECD 창고 부문의 인력 부족 22% 북미, 유럽 단기(2년 이하) [4]
당일/익일배송 확대 20% 글로벌 중기(2~4년) [7]
컴퓨터 비전 및 AI가 획기적인 발전을 이루다 18% 글로벌 중기(2~4년) [2]
옴니채널 소매 분야의 SKU 확산 14% 북미, 아시아 태평양 단기(2년 이하) [13]
AMR 단위 비용 감소 12% 아시아 태평양 장기(≥4년) [14]
정부 자동화 보조금(중국, 인도) 8% 아시아 태평양 중기(2~4년) [8]
저온 유통 의약품 규정 준수 의무 6% 유럽, 북미 장기(≥4년) [11]


창고 운영 전반에 걸친 인력 부족

미국 노동통계국(U.S. Bureau of Labor Statistics)은 2022년부터 2024년까지 매년 400,000개 이상의 채워지지 않은 창고 및 운송 일자리가 지속적으로 발생하고 있으며 해당 기간 동안 평균 시간당 임금이 18% 상승했다고 보고했습니다.[4]. 유럽 ​​시장은 비슷한 부담에 직면해 있습니다. 독일의 물류 부문 공실률은 2024년 말 5.4%를 기록해 사상 최고치를 기록했습니다. 이러한 부족으로 인해 처리량 신뢰성이 저하되어 창고 운영자에게 로봇 대체에 대한 직접적인 ROI 사례가 제공되며 회수 모델은 18개월 이내에 점점 더 마감됩니다.

당일 및 익일 배송 약정

대형 소매업체와 제3자 물류 제공업체는 주요 대도시 지역에서 주문부터 배송까지의 시간을 4시간 미만으로 단축하는 배송 약속을 고수했습니다. Amazon, Walmart 및 JD.com은 2024년 동안 주문 처리 자동화에 120억 달러 이상을 공동으로 투자했습니다.[7]. 창고 로봇 시장 내에서 이 동인은 불균형적으로 이익을 얻습니다.모바일 로봇실시간으로 선택 경로의 순서를 동적으로 재지정할 수 있는 솔루션을 갖춘 상품 대 개인 시스템 공급업체 등이 있습니다.

컴퓨터 비전 및 AI 지원 파악

2021년까지 로봇 피킹은 단단하고 균일한 물체로 제한되었습니다. 깊이 감지 카메라와 강화 학습 파악 플래너의 발전으로 폴리백 및 블리스터 팩을 포함한 불규칙한 품목의 선택 성공률이 98% 이상으로 높아졌습니다.[2]. Siemens는 2030년까지 비전 기반 조작이 전 세계적으로 새로운 창고 로봇 셀의 60%에 표준이 되어 이전에 자동화 방지로 간주되었던 범주를 잠금 해제할 것으로 예상합니다.[2].

옴니채널 소매 분야의 SKU 확산

MWPVL International 데이터에 따르면 현재 평균 유통 센터는 2018년보다 2.5배 더 많은 SKU를 관리하고 있습니다.[13]. 해당 밀도에서 수동으로 선택하면 오류율이 1.5% 이상으로 증가하며, 이는 반품 처리 비용으로 인해 마진이 침식되는 임계값입니다. 창고 로봇 시장은 운영자가 분류 시스템과 픽업 지원 코봇을 배치하여 인원 수를 비례적으로 늘리지 않고도 정확성을 유지하므로 직접적인 이점을 얻습니다.

제약 영향 분석

아래의 제한 비율은 성장 궤적의 상대적 저항을 나타내는 방향성 추정치입니다. 헤드라인 CAGR에서 직접 빼서는 안 됩니다.

제지 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
레거시 WMS와의 높은 초기 통합 비용 -18% 글로벌 단기(2년 이하)
다중 공급업체 간의 상호 운용성 격차 -16% 북미, 유럽 중기(2~4년) [12]
연결된 로봇 함대의 사이버 보안 위험 -14% 글로벌 장기(≥4년) [16]
숙련된 로봇 인력 부족 -12% 글로벌 중기(2~4년)
브라운필드 창고 시설 재설계 비용 -10% 유럽, 남미 단기(2년 이하) [9]


기존 창고 관리 시스템과의 높은 통합 비용

브라운필드 시설에 자율 모바일 로봇을 배치하면 일반적으로 WMS 미들웨어, 센서 교정 및 작업 흐름 리엔지니어링을 포함하는 시스템 통합 비용의 기본 하드웨어 비용에 25~40%가 추가됩니다.. 연간 수익이 2억 달러 미만인 중간 규모 3PL 사업자의 경우 프리미엄으로 인해 투자 회수 기간이 3년 이상으로 늘어나 구매 결정이 지연될 수 있습니다. 중소기업 계층의 창고 로봇공학 시장 성장은 이 계층을 단순화하는 통합업체에 달려 있습니다.

다중 공급업체 간의 상호 운용성 격차

창고 운영자는 점점 더 여러 OEM으로부터 로봇을 소싱하고 있습니다. 하나는 모바일 운송용, 다른 하나는 로봇 팔용, 세 번째는 분류용입니다. 그러나 현재 널리 채택되는 개방형 오케스트레이션 표준은 없습니다. MassRobotics는 2024년에 AMR 상호 운용성 표준 2.0을 출시했지만 채택은 여전히 ​​자발적입니다.[12]. 차량에 구애받지 않는 제어 평면이 성숙해질 때까지 운영자는 점진적인 자동화 구매를 지연시키는 공급업체 종속 위험에 직면합니다.

연결된 로봇 운영의 사이버 보안 위험

창고에 있는 네트워크로 연결된 각 로봇은 잠재적인 공격 표면입니다. 2024년 Claroty 보고서는 15개 주요 OEM의 산업용 로봇 펌웨어에서 1,200개 이상의 취약점을 식별했습니다.[16]. 북미에서 창고 운영을 표적으로 한 랜섬웨어 사고는 2022년부터 2024년 사이에 두 배로 증가했습니다. 이에 따라 로봇 집약적 시설에 대한 보험료가 인상되어 위험을 회피하는 운영자의 채택을 제한하는 숨겨진 비용 계층이 생성되었습니다.


Warehouse Robotics Market Opportunities

미드마켓 진출을 위한 서비스형 로봇(RaaS)

자본 경량 구독 모델은 역사적으로 창고 로봇 시장을 기업 구매자로 제한했던 선불 비용 장벽을 해소하고 있습니다. Locus Robotics와 6 River Systems는 이제 건평이 50,000평방피트 미만인 3PL 사업자를 대상으로 자본 지출을 운영 비용으로 전환하는 월 단위 가격을 제공합니다.

신흥 시장 창고 현대화

인도의 생산 연계 인센티브 제도는 2023년부터 2025년까지 전자 및 자동차 제조 물류에 21억 달러를 할당하여 창고 자동화 프로젝트에 직접 자금을 지원했습니다.[8]. 동남아시아 전자상거래 총 상품 가치는 2024년에 2,300억 달러를 넘어 브라운필드 통합 페널티를 완전히 건너뛰는 그린필드 유통 센터 수요를 창출했습니다.

차량 분석을 통한 데이터 수익화

모든 자율 이동 로봇은 이동 패턴, 선택 오류 로그, 혼잡 열 지도 등 연간 약 1.5테라바이트의 운영 데이터를 생성합니다. 이러한 분석을 수요 예측 및 슬롯 최적화 SaaS 제품에 패키지하는 공급업체는 창고 로봇공학 시장이 거의 활용하지 않은 반복적인 수익 흐름을 창출할 수 있습니다.

콜드체인 및 제약 자동화

EU GDP(우수 유통 관리 기준) 및 FDA 의약품 공급망 보안법 규정에 따라 의약품 창고의 일련번호 및 온도 준수 요구 사항이 강화되고 있습니다.[11]. 자율 운송과 통합 환경 모니터링을 결합한 로봇 솔루션은 더 넓은 창고 로봇 시장에서 수익성이 높은 틈새 시장을 대표합니다.

소규모 주문 처리 센터 확산

일반적으로 소매점 내부 또는 인근에 내장된 5,000~15,000평방피트 규모의 도시형 소규모 이행 센터에는 기존 컨베이어 시스템이 제공할 수 없는 콤팩트한 고밀도 자동화가 필요합니다. Kroger, Carrefour 및 Woolworths와 같은 식료품 체인은 2027년까지 소규모 이행 구축에 총 30억 달러 이상을 투자하여 큐브 보관 로봇 시스템에 대한 집중적인 수요를 창출했습니다.[7].


Warehouse Robotics Market Future Outlook

AI 기반 함대 오케스트레이션

차세대 창고 관리는 규칙 기반 라우팅을 혼합 로봇 전체에 걸쳐 작업 할당을 지속적으로 최적화하는 강화 학습 에이전트로 대체합니다. 2030년까지 대규모 유통 센터의 45%가 유휴 시간을 30% 이상 줄이는 AI 기반 오케스트레이션 레이어를 배포할 것으로 예상됩니다.. 창고 로봇 시장 내에서 이러한 변화는 총 지출에서 소프트웨어가 차지하는 비중을 현재 25%에서 2035년까지 35%로 가속화할 것입니다.

에너지 효율적인 로봇 아키텍처

리튬-철-인산염 배터리와 솔리드 스테이트 셀은 충전 주기당 로봇 가동 시간을 8시간에서 14시간 이상으로 연장하여 처리량을 유지하는 데 필요한 차량 규모를 줄입니다.[20]. 동시에, 무거운 페이로드 AMR의 회생 제동은 단위당 에너지 소비를 22% 절감합니다. 창고 로봇 시장은 특히 ESG 보고 프레임워크가 물류 운영업체로부터 Scope 2 배출량 공개를 요구함에 따라 에너지 효율성을 통해 TCO 이점을 제공하는 공급업체에 점점 더 많은 보상을 제공할 것입니다.

휴머노이드 및 다중 모드 로봇 통합

범용휴머노이드 로봇— Figure AI, Agility Robotics 및 Tesla Optimus와 같은 회사의 — 빈 다이빙, 선반 보관 및 예외 처리 등 단일 목적 기계로는 여전히 어려운 창고 작업을 목표로 하고 있습니다.[21]. 2029년 이전에는 상업적 규모의 배포가 어려울 것으로 예상되지만 BMW와 Amazon 시설에서는 이미 파일럿 프로그램이 진행 중입니다. 창고 로봇 시장에서는 2034년까지 휴머노이드 플랫폼이 신규 설치의 5~8%를 차지할 것으로 예상됩니다.

지속 가능성 및 순환 공급망 자동화

역물류 및 제품 개조 작업이 새로운 자동화 분야로 떠오르고 있습니다. EU 순환 경제 실행 계획은 전자 제품과 섬유 전반에 걸쳐 생산자 책임을 확대하도록 요구하며, 수동 작업이 확장하기 어려운 반품 처리 기능을 요구합니다.[22]. 로봇 분해, 검사, 재설치를 시설에 내장한 창고 운영자는 Ellen MacArthur 재단이 추산하는 순환 경제에서 2030년까지 4조 5천억 달러에 달하는 가치를 창출할 것입니다.


지역 시장 점유율 분석

지역 주요 지표(2025년) 주요 투자 테마
아시아 태평양 42.5% 점유율 제조물류, 전자상거래 DC 확대, 정부보조금
북아메리카 USD 2.61 Billion 소매업체 이행 자동화, 3PL 차량 업그레이드, 인력 대체
유럽 22.0% 점유율 저온 유통 규정 준수, 브라운필드 개조, Industry 4.0 프로그램
남아메리카 5.0% 점유율 브라질의 전자상거래 성장, 그린필드 DC 구축
중동 및 아프리카 USD 0.45 Billion 자유지역 물류 허브, 석유에서 디지털로의 다양화
총 USD 10.02 Billion —

창고 로봇 시장의 지역 구조는 전자상거래 이행 인프라와 제조 물류 네트워크의 집중을 반영합니다. 아시아 태평양 지역은 절대적인 규모와 성장 속도 모두에서 선두를 달리고 있으며, 북미와 유럽은 2위 자리를 놓고 치열한 경쟁을 벌이고 있습니다.


북아메리카

국가 주요 지표 주요 드라이버
미국 지역 점유율 78% 이행 자동화에 대한 소매업체의 투자
캐나다 연평균 성장률(CAGR) 14.2%(2026~2035) 식료품 및 의약품 DC 현대화
멕시코 USD 0.13 Billion (2025) Nearshore 중심의 물류 확장


미국은 2025년 기준으로 Amazon, Walmart 및 Target이 공동으로 2,500개 이상의 자동화 또는 반자동 이행 노드를 운영하면서 북미 창고 로봇 시장 기여도를 장악하고 있습니다.[7]. 캐나다는 캐나다 보건부의 업데이트된 GMP 자동화 지침에 따라 저온 유통 제약 로봇 공학에 막대한 투자를 하고 있습니다. 동시에 멕시코는 제조 물류를 미국 국경 남쪽으로 끌어들이는 인접 추세의 혜택을 누리고 있습니다.[8].

유럽

국가 주요 지표 주요 드라이버
독일 지역 점유율 28% 자동차 부품 물류와 인더스트리 4.0
영국 연평균 성장률(CAGR) 15.8%(2026~2035) 식료품 및 소매 전자상거래 이행
프랑스 USD 0.27 Billion (2025) La Poste 및 Carrefour DC 자동화
이탈리아 연평균 성장률(CAGR) 12.5%(2026~2035) 식음료 부문 자동화
스페인 USD 0.16 Billion (2025) 제3자 물류 허브 구축
북유럽 국가 연평균 성장률(CAGR) 16.0%(2026~2035) 높은 인건비가 조기 채택을 촉진합니다.
러시아 제국 USD 0.09 Billion (2025) 국내 제조업 자급자족 추진
유럽의 나머지 지역 지역 점유율 11% 소규모 경제 전반에 걸친 혼합 채택


독일은 2023년부터 2026년까지 스마트 공장 및 물류 디지털화를 위해 15억 유로 이상을 투자하는 Plattform Industrie 4.0 이니셔티브를 통해 창고 로봇 시장 내 유럽 수요를 고정하고 있습니다.[9]. 영국에서는 브렉시트 이후 인력 이동 제한으로 인해 특히 식료품 주문 처리 부문에서 창고 인력 충원 문제가 심화되면서 채택이 가속화되었습니다.

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역 점유율 55% 정부 "중국제조 2025" 로봇공학 목표
인도 연평균 성장률(CAGR) 20.3%(2026~2035) 전자상거래 및 생산 연계 인센티브
일본 USD 0.58 Billion (2025) 노령화된 인력과 첨단 제조업
대한민국 연평균 성장률(CAGR) 17.5%(2026~2035) 반도체 및 전자제품 물류
아세안 USD 0.39 Billion (2025) 베트남, 태국 Greenfield DC 투자
아시아 태평양 지역 연평균 성장률(CAGR) 13.8%(2026~2035) 신흥 디지털 상거래 인프라


2024년 중국의 새로운 창고 로봇 설치가 전년 대비 44% 증가하면서 창고 로봇 시장에서 아시아 태평양 지역의 지배력이 확고해졌습니다.[1]. 인도는 이 지역에서 가장 빠르게 성장하는 국가 시장으로, Flipkart와 Reliance Retail이 6개 주에 걸쳐 자동화된 대규모 유통 센터를 구축하고 있습니다. 인구의 28% 이상이 65세 이상인 일본의 인구통계학적 궤적은 물류 및 제조 창고 자동화에 대한 구조적 수요를 창출합니다.[8].

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역 점유율 62% Mercado Libre 및 Magazine Luiza DC 자동화
아르헨티나 연평균 성장률(CAGR) 13.5%(2026~2035) 농산물 수출물류 현대화
남아메리카의 나머지 지역 USD 0.07 Billion (2025) 칠레, 콜롬비아의 초기 단계 채택


Mercado Libre가 2024년 물류 인프라에 9억 달러 이상을 투자하고 로봇 분류가 해당 지출에서 차지하는 비중이 증가함에 따라 브라질은 남미 창고 로봇 시장 기여도를 주도하고 있습니다.[14]. 아르헨티나와 칠레는 전자상거래 보급률이 상승하면서 초기 배포를 위한 수요 기반이 구축되고 있지만 초기 단계 채택국으로 남아 있습니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역 점유율 35% 비전 2030 물류 허브 야망
UAE 연평균 성장률(CAGR) 17.2%(2026~2035) 자유지역 창고 자동화
남아프리카 USD 0.05 Billion (2025) 소매 체인 DC 현대화
이집트 연평균 성장률(CAGR) 14.0%(2026~2035) 수에즈 운하 경제 구역 물류
MEA의 나머지 부분 지역 점유율 18% 분산된 초기 단계 프로젝트


사우디아라비아의 비전 2030 프로그램은 NEOM의 자동 보세 창고 및 리야드 물류 허브를 포함한 물류 인프라에 13억 달러를 투입하고 있습니다.[18]. UAE의 제벨 알리(Jebel Ali)와 칼리파(Khalifa) 산업지대 자유 무역 지역은 걸프 협력 협의회(Global Cooperation Council)의 국경 간 전자 상거래 흐름을 목표로 하는 로봇 공학을 갖춘 3PL 사업자를 유치하고 있습니다.


Warehouse Robotics Market By Region, 2025-2035

Warehouse Robotics Market Segmentation

제품 유형별

분절 주요 지표(2025년) 주요 수요 동인
산업용 로봇 36.3% 점유율 팔레타이징, 디팔레타이징, 중량물 취급
분류 시스템 USD 2.11 Billion 처리량이 많은 소포 및 소포 분류
모바일 로봇 연평균 성장률(CAGR) 19.4%(2026~2035) 유연한 상품 대 개인 운송
기타(드론, 코봇) USD 0.78 Billion 재고 스캐닝, 협업 피킹


산업용 로봇은 주기 시간 일관성이 가장 중요한 팔레타이징 라인과 무거운 탑재량 이송 스테이션에 내장되어 제품 유형별로 창고 로봇 시장의 중추로 남아 있습니다. 이러한 설치는 수십 년 동안 입증된 신뢰성의 이점을 누리며 이미 6축 암을 실행하고 있는 브라운필드 창고는 동일한 아키텍처로 확장되는 경향이 있습니다. 그러나 모바일 로봇은 신규 시설 설계를 재편하고 있습니다. 고정된 인프라 없이 동적으로 탐색할 수 있는 기능을 통해 운영자는 계절에 따라 평면도를 재구성할 수 있습니다. 이는 변동성이 큰 수요 곡선을 관리하는 패션 및 가전 제품 유통업체에 결정적인 이점입니다.

기능별

분절 주요 지표(2025년) 주요 수요 동인
저장 41.0% 점유율 AS/RS 및 큐브 스토리지 시스템 출시
포장 USD 1.45 Billion 자동화된 상자 세우기 및 보이드 채우기 시스템
선별 및 분류 연평균 성장률(CAGR) 19.5%(2026~2035) SKU 확산 및 오류율 감소
기타(적재, 검사) 11.8% 점유율 도킹에서 재고까지 및 품질 관리 자동화


자동화된 보관 및 검색 시스템은 토지가 제한된 도시 주문 처리 센터에서 중요한 지표인 평방피트당 가장 높은 밀도를 제공하기 때문에 보관 자동화는 기능적으로 창고 로봇공학 시장을 지배합니다. 현재 수익은 작지만 선별 및 분류 분야는 비전 유도 로봇 팔이 불규칙한 모양의 품목에 대한 인간 선별기와의 정확도 격차를 줄임에 따라 더욱 빠르게 성장하고 있습니다.

구성요소별

분절 주요 지표(2025년) 주요 수요 동인
하드웨어 75.0% 점유율 로봇 섀시, 암, 센서, 컨베이어
소프트웨어 연평균 성장률(CAGR) 16.9%(2026~2035) 차량 오케스트레이션, WES, 분석 플랫폼
지원 및 서비스 USD 0.95 Billion 설치, 유지보수, 교육


창고 로봇 시장에서 하드웨어의 지배력은 초기 배포의 자본 집약적 특성을 반영합니다. 그러나 소프트웨어의 성장 궤적은 더 흥미로운 이야기를 말해줍니다. 운영자가 자산 활용도를 85% 이상으로 높이는 실시간 최적화를 추구함에 따라 엣지 지원 차량 오케스트레이션 플랫폼은 가장 빠르게 성장하는 구성 요소 계층입니다.[2].

최종 사용자 산업별

분절 주요 지표(2025년) 주요 수요 동인
소매 및 전자상거래 30.4% 점유율 주문 이행 속도 및 정확성
자동차 연평균 성장률(CAGR) 19.2%(2026~2035) 적시에 부품 키팅 및 시퀀싱
음식과 음료 USD 1.32 Billion 저온 유통 처리 및 부패하기 쉬운 경로
전기 및 전자 연평균 성장률(CAGR) 17.0%(2026~2035) 고가치 부품 추적
제약 USD 0.71 Billion 직렬화 및 온도 규정 준수
3PL 연평균 성장률(CAGR) 18.1%(2026~2035) 다중 클라이언트 창고 유연성
기타 7.2% 점유율 섬유, 화학, 건축자재


소매 및 전자 상거래는 주요 대도시에서 이틀에서 당일로 단축된 주문 처리 창을 통해 최종 사용자에 의한 창고 로봇 시장을 고정시킵니다. OEM 및 Tier 1 공급업체가 혼합 모델 조립 공장에 공급하는 시퀀스 라인을 자동화하여 버퍼 재고 요구 사항을 최대 40%까지 줄임에 따라 자동차는 가장 빠르게 성장하는 분야입니다.[10].


경쟁 벤치마킹

창고 로봇 시장은 적당히 집중되어 있으며 상위 5개 공급업체가 전 세계 수익의 약 35~42%를 기여합니다. 경쟁 분야는 넓고 깊으며 전통적인 산업용 로봇 OEM, 자재 취급 대기업, 벤처 지원 AMR 전문가 등이 있으며 M&A는 역량 강화의 지배적인 수단입니다. Herfindahl-Hirschman 지수는 800에서 1,200 사이로 상당히 세분화된 구조를 반영합니다.

회사 예상 수익 공유 범위 창고 로봇 시장의 주요 제공 사항 전략적 포지셔닝
쿠카 AG ~7~10% 6축 팔레타이징 암, 모바일 플랫폼 풀스택 산업 자동화, Midea 지원 규모
화낙 주식회사 ~6~9% 피킹 로봇, 비전 통합 암 신뢰성에 초점을 맞춘 높은 가동 시간의 제조 전통
ABB 주식회사 ~5~8% FlexPicker, 자율 이동 로봇 광범위한 산업 포트폴리오, 강력한 유럽 채널
다이후쿠(주) ~5~8% AS/RS, 컨베이어 시스템, 분류 솔루션 수직 통합 자재 취급 리더
야스카와 전기 ~4~7% 모토맨 암, 협동로봇 라인 비용 경쟁력 있는 서보-모터 통합 이점
데마틱(키온그룹) ~4~7% 물품 대 사람 시스템, 셔틀 AS/RS 엔드투엔드 내부물류 설계 및 통합
하니웰 인텔리게이티드 ~3~6% 분류, 로봇식 팔레트화, WES 연결된 기업 소프트웨어 연계
얼룩말 기술 ~3~5% AMR 가져오기, 3D 비전(Photoneo 인수) 비전+모빌리티 융합 전략
로커스 로보틱스 ~2~4% 협업 AMR, RaaS 구독 모델 RaaS를 통한 미드마켓 3PL 침투
괴짜+ ~2~4% 물품 대 사람 AMR, 분류 봇 글로벌 확장을 통한 중국 기반 규모

최신 뉴스 및 개발

  • ABB 주식회사(2023년 8월): AMR 차량용 Visual SLAM 탐색 모듈을 도입하여 고정 인프라 마커가 필요하지 않고 배포 일정이 40% 단축되었습니다.[12].
  • 매스로보틱스(2023년 5월): AMR 상호 운용성 표준 2.0 출시, 다중 공급업체 로봇 함대가 단일 오케스트레이션 계층에서 작동할 수 있도록 하는 통신 프로토콜 설정[12].

Warehouse Robotics Market Report Scope

매개변수 세부 사항
시장 범위 하드웨어, 소프트웨어 및 서비스를 다루는 글로벌 창고 로봇 시장
학습기간 2021~2035년
CAGR (예측기간) 16.1% (2026~2035)
시장 규모(2025년) USD 10.02 Billion
시장 규모(2035년) USD 44.58 Billion
가장 빠르게 성장하는 부문 모바일 로봇(유형별); 선별 및 분류(기능별)
프로파일링된 회사 10개(KUKA, Fanuc, ABB, Daifuku, Yaskawa, Dematic, Honeywell, Zebra, Locus, Geek+)
평가통화 USD Billion


자주 묻는 질문

What is the typical payback period for a warehouse robotics deployment?
Most AMR deployments in facilities processing over 10,000 orders per day achieve payback within 14–22 months, depending on labor-cost geography and shift count . Smaller facilities often see longer payback unless they adopt RaaS subscription models.
How does the Warehouse Robotics Market differentiate between AMRs and traditional AGVs?
AMRs navigate dynamically using onboard sensors and SLAM algorithms, while AGVs follow fixed paths via magnetic tape or wires. AMRs command a price premium of 30–50% but offer faster redeployment [12].
Which Warehouse Robotics Market segments face the highest cybersecurity exposure?
Cloud-connected fleet-orchestration software carries the greatest risk surface, as centralized control planes can halt entire operations if compromised [16]. Hardware-only installations with air-gapped controllers face minimal exposure.
What interoperability standards should buyers evaluate before procurement?
The MassRobotics AMR Interoperability Standard 2.0 and VDA 5050 (Europe) are the two leading protocols enabling multi-vendor fleet coordination [12]. Buyers should confirm vendor compliance before committing to mixed-fleet architectures.
How does the Warehouse Robotics Market address seasonal demand variability?
RaaS models let operators scale robot counts up or down monthly, aligning automation capacity with peak seasons like Black Friday or Chinese Singles' Day [6]. This flexibility is a primary driver of 3PL adoption.
What role do digital twins play in warehouse robotics deployment?
Digital twins simulate robot traffic flow, pick-path optimization, and throughput before physical installation, reducing commissioning time by up to 35% . They are becoming a standard pre-deployment step for facilities exceeding 200,000 square feet.
How will the Warehouse Robotics Market be affected by tariff policies on Chinese-made robots?
U.S. Section 301 tariffs currently add 25% to Chinese-origin industrial robot imports, incentivizing sourcing shifts toward Japanese, European, and domestic OEMs [4]. Geek+ and other China-based vendors are mitigating this through regional manufacturing in Southeast Asia.    
저자
저자 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry standards repositories, peer-reviewed engineering journals, automation publications, and authoritative logistics organizations. Key sources included the US Occupational Safety and Health Administration (OSHA), European Agency for Safety and Health at Work (EU-OSHA), National Institute of Standards and Technology (NIST), American National Standards Institute (ANSI), International Organization for Standardization (ISO 10218 for industrial robots), International Federation of Robotics (IFR), Robotics Industries Association (RIA), Material Handling Institute (MHI), Bureau of Labor Statistics (BLS) Warehouse and Storage Employment Data, EU Eurostat Industrial Production Statistics, IEEE Xplore Digital Library, MIT Technology Review, Logistics Management Magazine, ARC Advisory Group, and national logistics ministry reports from key markets. These sources were used to collect automation adoption statistics, safety compliance data, warehouse automation deployment figures, labor cost trends, and market landscape analysis for mobile robots, SCARA systems, articulated robotic arms, and warehouse management software technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, CTOs, VPs of Engineering, leaders of Product Development, and commercial directors from warehouse robotics manufacturers, autonomous mobile robot (AMR) developers, and warehouse management software providers. Chief Supply Chain Officers, Vice Presidents of Warehouse Operations, logistics directors, and procurement leads from e-commerce fulfillment centers, third-party logistics (3PL) providers, retail distribution centers, and manufacturing warehouses constituted demand-side sources. Market segmentation was validated across robot types and software systems, product development timelines were confirmed, and insights on automation adoption patterns, total cost of ownership (TCO) dynamics, and integration challenges with legacy warehouse infrastructure were gathered using primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit deployment analysis. The methodology included:

Identification of 50+ key robotics manufacturers and software providers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across mobile robots (AMRs/AGVs), SCARA robots, articulated robots, cylindrical robots, parallel robots, Cartesian robots, and software categories (WMS, WCS, WES)

Analysis of reported and modeled annual revenues specific to warehouse robotics and automation portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (robot deployment volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hardware and software components

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















