Virtual Reality Content Creation Market

가상 현실 콘텐츠 제작 시장 조사 보고서 정보 콘텐츠 유형별(비디오, 360도 사진 및 게임), 구성 요소별(소프트웨어 및 서비스), 최종 사용자별(부동산, 여행 및 환대, 미디어 및 엔터테인먼트, 의료, 게임, 자동차 및 기타), 지역별(북미, 유럽, 아시아 태평양, 중동 및 아프리카, 남미) - 2035년까지의 예측
ID: MRFR/ICT/8074-HCR 111 Pages Aarti Dhapte Last Updated: September 15, 2026
Virtual Reality Content Creation Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.35%
2024 Market Size$ 12.5 Billion
2025 Market Size$ 13.84 Billion
2035 Market Size$ 44.36 Billion
Key Players
Meta Platforms
Unity Technologies
Epic Games
NVIDIA Corporation
Google LLC
Adobe Inc.
Opportunities
  • Market Growth Projections
  • Growth of E-Learning Platforms
  • Technological Advancements in VR

Virtual Reality Content Creation Market 요약

MRFR 분석에 따르면, 가상 현실 콘텐츠 제작 시장 규모는 2024년에 125억 달러로 추정되었습니다. 가상 현실 콘텐츠 제작 산업은 2025년 138.4억 달러에서 2035년 443.6억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 12.35%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

가상 현실 콘텐츠 제작 시장은 기술 발전과 증가하는 소비자 수요에 의해 강력한 성장을 경험하고 있습니다.

  • 인터랙티브 스토리텔링의 부상은 콘텐츠 제작을 재편하고 있으며, 특히 게임 부문에서 가장 큰 시장으로 남아 있습니다.
  • 콘텐츠 개발에 AI 통합이 창의성과 효율성을 향상시키고 있으며, 개인 제작자와 교육 기관 모두에게 매력적입니다.
  • 사용자들이 다양한 장치에서 원활한 경험을 추구함에 따라 크로스 플랫폼 호환성이 필수 요소가 되고 있으며, 특히 북미에서 그렇습니다.
  • 몰입형 경험에 대한 수요 증가와 VR 하드웨어 및 소프트웨어의 확장은 게임 및 교육 부문 모두에서 성장을 촉진하는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 125억 달러
2035 시장 규모 443.6억 달러
CAGR (2025 - 2035) 12.35%

주요 기업

메타 플랫폼 (미국), 유니티 테크놀로지스 (미국), 에픽 게임즈 (미국), NVIDIA 코퍼레이션 (미국), 구글 LLC (미국), 어도비 Inc. (미국), 오토데스크 Inc. (미국), 소니 인터랙티브 엔터테인먼트 (일본), 마이크로소프트 코퍼레이션 (미국)

Virtual Reality Content Creation Market Treiber

시장 성장 전망

글로벌 가상 현실 콘텐츠 제작 시장 산업은 상당한 성장을 위한 준비가 되어 있으며, 2024년에는 125억 달러의 시장 규모에 도달할 것으로 예상되며, 2035년까지 450억 달러로 증가할 것으로 예상됩니다. 이러한 성장 경로는 2025년부터 2035년까지 12.35%의 강력한 연평균 성장률(CAGR)을 나타냅니다. 이러한 수치는 소비자 수요와 다양한 산업에서의 채택에 의해 추진되는 VR 기술 및 콘텐츠 제작에 대한 증가하는 투자를 반영합니다. 시장이 발전함에 따라 새로운 플레이어를 유치하고 혁신을 촉진하여 VR 콘텐츠의 다양성과 품질을 더욱 향상시킬 것으로 예상됩니다.

E-러닝 플랫폼의 성장

글로벌 가상 현실 콘텐츠 제작 시장 산업은 VR 기술을 통합한 E-러닝 플랫폼의 확장에서 혜택을 보고 있습니다. 교육 기관과 훈련 조직은 학생 참여와 유지율을 향상시키는 상호작용 학습 환경을 만들기 위해 점점 더 VR을 채택하고 있습니다. 예를 들어, VR 시뮬레이션은 학습자가 안전한 환경에서 실제 시나리오를 연습할 수 있게 해주며, 이는 항공 및 의학과 같은 분야에서 특히 가치가 있습니다. E-러닝이 계속 발전함에 따라 VR의 통합이 더욱 보편화될 가능성이 높아지며, 이는 시장의 성장에 기여하고 교육 목적에 맞춘 콘텐츠 제작에 대한 투자를 유치할 것입니다.

VR 기술 발전

글로벌 가상 현실 콘텐츠 제작 시장 산업은 가상 현실 하드웨어 및 소프트웨어의 빠른 기술 발전에 의해 추진됩니다. 개선된 그래픽 처리 장치, 향상된 모션 추적 및 더욱 몰입감 있는 오디오 시스템과 같은 혁신은 고품질 콘텐츠 제작에 기여합니다. 예를 들어, 8K 해상도 디스플레이와 고급 햅틱 피드백 시스템의 도입은 제작자가 더욱 매력적인 경험을 제공할 수 있게 합니다. 그 결과, 시장은 2024년까지 125억 달러에 이를 것으로 예상되며, 이는 소비자와 기업의 기대를 충족하는 정교한 VR 콘텐츠에 대한 수요가 증가하고 있음을 나타냅니다.

지원하는 정부 이니셔티브

기술 혁신을 촉진하기 위한 정부 이니셔티브는 글로벌 가상 현실 콘텐츠 제작 시장 산업에서 중요한 역할을 합니다. 여러 국가는 경제 성장과 경쟁력을 향상시키기 위한 잠재력을 인식하고 VR 연구 및 개발에 투자하고 있습니다. 예를 들어, VR 스타트업을 위한 자금 지원 프로그램과 보조금은 새로운 콘텐츠 및 애플리케이션 개발을 장려합니다. 이러한 이니셔티브는 산업의 성장을 지원할 뿐만 아니라 학계와 산업 간의 협력을 촉진하여 최첨단 VR 솔루션의 창출로 이어집니다. 이러한 지원 환경은 향후 몇 년 동안 시장 확장과 혁신을 가속화할 가능성이 높습니다.

산업 전반의 채택 증가

글로벌 가상 현실 콘텐츠 제작 시장 산업은 다양한 산업에서 VR 기술의 채택 증가로 인해 상당한 성장을 경험하고 있습니다. 교육, 의료 및 부동산과 같은 산업은 훈련, 시뮬레이션 및 가상 투어를 위해 VR을 활용하고 있습니다. 예를 들어, 의료 기관은 외과 훈련을 위해 VR을 활용하여 미래의 외과의사들의 기술을 향상시키고 있습니다. 이 추세는 조직이 VR의 효율성 및 참여도를 향상시킬 수 있는 잠재력을 인식함에 따라 확산될 가능성이 높습니다. 시장은 2025년부터 2035년까지 12.35%의 CAGR로 성장할 것으로 예상되며, 이는 다양한 분야에서 VR 애플리케이션에 대한 지속적인 관심을 반영합니다.

몰입형 경험에 대한 수요 증가

몰입형 경험에 대한 소비자 수요는 글로벌 가상 현실 콘텐츠 제작 시장 산업을 앞으로 나아가게 합니다. 관객이 더욱 매력적이고 상호작용적인 콘텐츠를 추구함에 따라 제작자는 혁신하고 제공을 향상시킬 수밖에 없습니다. 이 추세는 VR이 전통적인 미디어가 제공할 수 없는 독특한 경험을 제공하는 게임 및 엔터테인먼트 분야에서 특히 두드러집니다. 시장의 성장은 이러한 변화를 나타내며, 2035년까지 450억 달러에 이를 것으로 예상됩니다. 몰입형 콘텐츠에 대한 이러한 증가하는 수요는 개발자들이 새로운 스토리텔링 기법과 상호작용 형식을 탐색하도록 장려하여 VR 환경을 더욱 풍부하게 만듭니다.
시장 세그먼트 통찰력

응용 프로그램별: 게임(최대) 대 교육(가장 빠르게 성장하는)

가상 현실 콘텐츠 제작 시장은 다양한 응용 프로그램을 경험하고 있으며, 게임 부문이 가장 큰 플레이어로 부상하여 시장 점유율의 상당 부분을 차지하고 있습니다. 게임은 상당한 소비자 기반을 끌어들일 뿐만 아니라, 높은 수준의 투자와 혁신을 유도하여 이 분야의 추가 성장을 촉진합니다. 교육, 의료, 부동산 및 엔터테인먼트와 같은 다른 부문도 다양한 속도로 주목받고 있습니다.

게임(지배적) 대 교육(신흥)

게임은 가상 현실 콘텐츠 제작 시장 내에서 지배적인 응용 프로그램으로 자리 잡고 있으며, 기술 발전과 몰입형 경험에 대한 수요 증가에 힘입어 성장하고 있습니다. 이 부문은 상호작용형 엔터테인먼트 형식에 기반하여 열광적인 팬과 일반 플레이어 모두에게 매력적입니다. 한편, 교육은 전통적인 학습 방법을 혁신하고 VR을 활용하여 몰입형 시뮬레이션과 매력적인 스토리텔링을 제공하는 신흥 응용 프로그램으로 인식되고 있습니다. 원격 학습 솔루션과 경험 기반 교육에 대한 수요가 이 부문의 급속한 상승을 이끌어내며, 혁신적인 가상 경험으로 커리큘럼을 강화하려는 교육 기관을 끌어들이고 있습니다.

최종 사용별: 의료 제공자(최대) 대 교육 기관(가장 빠르게 성장하는)

가상 현실 콘텐츠 제작 시장에서 의료 제공자는 현재 가장 큰 점유율을 차지하고 있으며, 이는 수술 교육, 환자 재활 및 가상 상담을 위한 VR의 채택 증가에 의해 촉진되고 있습니다. 이 부문은 VR이 제공하는 높은 사용자 참여와 효과적인 시뮬레이션의 혜택을 누리며, 혁신적인 교육 프로그램을 찾는 의료 전문가들에게 매력적인 옵션이 됩니다. 반면, 교육 기관은 VR 기술을 활용하여 학습 경험을 향상시키고 학생 참여를 개선하는 가장 빠르게 성장하는 부문으로 부상하고 있습니다. 몰입형 VR 경험을 활용한 다양한 과목에 맞춘 교육 콘텐츠는 전통적인 교수 방법론을 빠르게 변화시키고 있으며, 상당한 주목을 받고 있습니다. 의료 제공자 부문의 성장은 비용 효율적이고 안전한 교육 환경을 허용하는 VR 솔루션의 기술 발전에 크게 힘입고 있습니다. 팬데믹 이후 가상 건강 서비스에 대한 지속적인 수요와 결합되어, 이 부문은 지속적인 성장을 위한 준비가 되어 있는 것으로 보입니다. 반대로, 교육 기관은 현대 학습자의 요구를 충족하기 위해 상호작용적이고 경험 기반의 학습을 제공하기 위해 VR을 채택하고 있습니다. VR 도구를 통한 향상된 교육 결과는 지식 유지 및 기술 습득을 개선하는 몰입형 학습 경험의 가치를 점점 더 인식하는 기관들에 의해 강력한 성장 잠재력을 나타냅니다.

의료 제공자(지배적) 대 교육 기관(신흥)

의료 제공자 부문은 가상 현실 콘텐츠 제작 시장에서 지배적인 힘으로 작용하며, 의료 교육 및 환자 치료 시나리오를 위한 고급 시뮬레이션을 활용합니다. 병원과 의과대학은 복잡한 수술 교육 및 치료 개입을 촉진하기 위해 VR 경험을 통합하여, 실생활 절차와 관련된 위험 없이 실습 경험을 받을 수 있도록 합니다. 반면, 교육 기관은 학습 환경을 혁신하기 위해 VR을 활용하는 신흥 부문으로 분류됩니다. 그들은 현재 커리큘럼을 더 매력적이고 효과적으로 만드는 몰입형 교육 콘텐츠를 생성합니다. 기관들은 기술 훈련 및 상호작용 학습을 위한 VR 도구 활용의 장점을 점점 더 인식하고 있으며, 이는 학생 참여를 향상시키고 탐구, 비판적 사고 및 지식의 실제 적용 환경을 조성합니다.

기술별: 콘텐츠 제작 도구(최대) 대 소프트웨어 개발(가장 빠르게 성장하는)

가상 현실 콘텐츠 제작 시장에서 '콘텐츠 제작 도구'는 다양한 부문에서 상호작용적이고 몰입형 경험에 대한 수요 증가에 힘입어 가장 큰 점유율을 차지하고 있습니다. 창작자들이 스토리텔링과 사용자 참여를 향상시키기 위해 고급 도구를 찾으면서, 이 부문은 두드러진 위치를 유지할 것으로 예상됩니다. 한편, '소프트웨어 개발'은 VR 프로그래밍의 혁신과 AI 기술의 통합에 힘입어 가장 빠르게 성장하는 부문으로 부상하고 있습니다. 맞춤형 애플리케이션에 대한 증가하는 필요가 소프트웨어 개발을 새로운 차원으로 끌어올리고 있습니다.

기술: 콘텐츠 제작 도구(지배적) 대 소프트웨어 개발(신흥)

콘텐츠 제작 도구는 가상 현실 콘텐츠 제작 시장에서 사용자에게 매력적인 VR 경험을 생성하는 데 필요한 필수 자원을 제공합니다. 이 부문에는 3D 모델링, 애니메이션 및 상호작용 디자인을 위한 소프트웨어가 포함되어 있어 창작자들이 고품질 콘텐츠를 효율적으로 제작할 수 있도록 합니다. 반면, 소프트웨어 개발은 특정 요구를 충족하기 위해 맞춤형 애플리케이션을 만드는 데 집중하면서 신흥 부문으로 빠르게 성장하고 있습니다. 전문화된 VR 솔루션에 대한 수요가 증가함에 따라, 소프트웨어 개발은 AI 및 기계 학습과 같은 최첨단 기술을 활용하여 VR 생태계를 향상시키고 있습니다. 콘텐츠 제작과 소프트웨어 개발 간의 협력은 혁신을 촉진하고 시장 기회를 확장할 것으로 예상됩니다.

콘텐츠 유형별: 360도 비디오(최대) 대 상호작용 경험(가장 빠르게 성장하는)

가상 현실 콘텐츠 제작 시장에서 360도 비디오는 가장 큰 시장 점유율을 차지하며, 소비자와 기업 모두에게 몰입형 스토리텔링 기능으로 매력적입니다. 그 뒤를 이어 상호작용 경험이 주목받고 있으며, 사용자에게 더 매력적이고 참여적인 옵션을 제공합니다. 가상 투어와 시뮬레이션 교육도 중요한 역할을 하지만, 이 콘텐츠 유형들 사이에서 점유율은 비교적 작습니다.

360도 비디오(지배적) 대 상호작용 경험(신흥)

360도 비디오는 VR 콘텐츠에서 지배적인 힘으로 작용하며, 사용자가 환경을 포괄적으로 경험할 수 있도록 하여 엔터테인먼트 및 교육 응용 프로그램을 크게 향상시킵니다. 한편, 상호작용 경험은 관객을 직접 참여시키는 능력으로 특징지어지는 신흥 부문을 나타내며, 사용자 참여와 참여를 촉진합니다. 기술이 발전함에 따라 이러한 상호작용 제공은 더욱 정교해져 게임화 요소와 사용자 생성 콘텐츠를 통합하여 더 넓은 청중을 끌어들입니다. 이 두 유형의 혼합은 VR 콘텐츠 환경의 다양성을 보여줍니다. 360도 비디오는 수동적인 몰입을 제공하는 반면, 상호작용 경험은 능동적인 참여를 위한 길을 열어 젊은 인구층과 혁신적인 교육 솔루션을 찾는 산업의 관심을 끌고 있습니다.

유통 채널별: 온라인 플랫폼(최대) 대 직접 판매(가장 빠르게 성장하는)

가상 현실 콘텐츠 제작 시장에서 유통 채널 환경은 주로 온라인 플랫폼에 의해 지배되고 있으며, 이는 창작자와 소비자 모두에게 광범위한 도달 범위와 접근성을 제공합니다. 직접 판매도 중요한 역할을 하지만 온라인 플랫폼만큼 널리 활용되지는 않습니다. 파트너십 및 리셀러 네트워크는 이러한 채널을 보완하여 다양한 청중의 요구를 충족하는 다양한 콘텐츠 전달 메커니즘을 허용합니다.

온라인 플랫폼(지배적) 대 직접 판매(신흥)

온라인 플랫폼은 가상 현실 콘텐츠 제작 시장에서 지배적인 유통 채널을 나타내며, 사용자 친화적인 인터페이스와 광범위한 고객 도달 범위를 가진 콘텐츠 제작자를 위한 강력한 생태계를 제공합니다. 이러한 플랫폼은 종종 VR 콘텐츠의 손쉬운 업로드 및 공유를 촉진하는 도구를 제공하여, 청중을 극대화하려는 창작자에게 필수적입니다. 반면, 직접 판매 채널은 빠르게 부상하고 있으며, 창작자가 고객과 직접 소통할 수 있도록 하여 브랜드 충성도를 높이고 독특한 콘텐츠 경험을 제공합니다. 여전히 성장 중인 직접 판매는 개인화된 콘텐츠에 대한 수요 증가를 활용하고 있으며, 이 경로를 선택하는 창작자에게 유망한 미래를 나타냅니다.

Virtual Reality Content Creation Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미: VR 혁신 허브

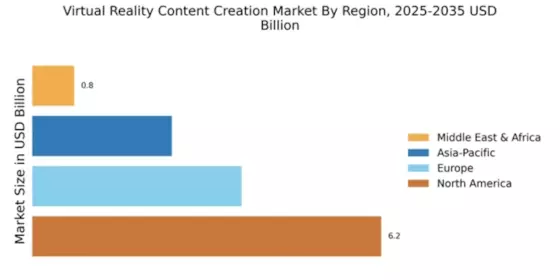
북미는 2024년에 6.25의 상당한 점유율을 보유하며 가상 현실 콘텐츠 제작 시장을 지배하고 있습니다. 이 지역의 성장은 빠른 기술 발전, VR 기술에 대한 증가하는 투자 및 게임, 교육 및 의료를 포함한 다양한 분야에서 몰입형 경험에 대한 강력한 수요에 의해 주도되고 있습니다. 정부 기관의 규제 지원 및 자금 지원 이니셔티브는 시장 확장을 촉진하여 혁신의 비옥한 토대를 마련하고 있습니다. 북미의 경쟁 환경은 메타 플랫폼, 유니티 테크놀로지스 및 에픽 게임즈와 같은 주요 플레이어의 존재로 특징지어집니다. 이들 기업은 최첨단 기술을 활용하여 사용자 경험을 향상시키는 VR 콘텐츠 제작의 최전선에 있습니다. 미국은 주요 플레이어로 남아 있으며, 캐나다와 멕시코의 중요한 기여가 VR 개발 및 배포를 위한 협력 환경을 조성하고 있습니다. 이 지역의 연구 및 개발에 대한 집중은 혁신적인 솔루션의 지속적인 파이프라인을 보장합니다.

유럽: VR의 신흥 강국

유럽은 2024년에 3.75의 시장 규모를 보유하며 가상 현실 콘텐츠 제작 시장에서 중요한 플레이어로 빠르게 부상하고 있습니다. 이 지역은 기술 발전을 촉진하기 위한 다양한 EU 이니셔티브에 의해 지원되는 디지털 혁신 및 변환에 대한 강한 강조를 받고 있습니다. 엔터테인먼트, 교육 및 관광 분야에서 VR 응용 프로그램에 대한 소비자 관심 증가가 수요를 주도하고 있으며, 규제 프레임워크는 안전하고 효과적인 VR 사용을 촉진합니다. 독일, 영국 및 프랑스와 같은 주요 국가들이 이 성장의 최전선에 있으며, 수많은 VR 스타트업과 기존 기업들이 자리잡고 있습니다. 경쟁 환경은 활발하며, 소니 인터랙티브 엔터테인먼트 및 오토데스크 Inc.와 같은 주요 플레이어들이 VR 기술에 상당한 투자를 하고 있습니다. 유럽 시장은 기술 기업과 교육 기관 간의 협력을 특징으로 하여 VR 콘텐츠 및 응용 프로그램 개발을 강화하고 있습니다. "유럽연합 집행위원회는 VR과 같은 몰입형 기술을 포함한 디지털 경제를 지원하기 위해 최선을 다하고 있습니다," 유럽연합 집행위원회.

아시아 태평양: 성장하는 시장 잠재력

아시아 태평양 지역은 2024년에 2.5의 시장 규모를 보유하며 가상 현실 콘텐츠 제작 시장에 대한 관심이 급증하고 있습니다. 스마트폰 보급률 증가, VR 하드웨어의 발전 및 성장하는 게임 문화가 수요를 주도하고 있습니다. 중국과 일본과 같은 국가의 정부는 VR 기술에 투자하고 있으며, 다양한 분야에서 혁신과 채택을 촉진하는 우호적인 규제 환경을 조성하고 있습니다. 이 지역의 주요 플레이어는 소니 인터랙티브 엔터테인먼트와 같은 대기업 및 빠르게 VR 콘텐츠를 개발하는 로컬 스타트업들이 포함됩니다. 중국, 일본 및 한국과 같은 국가들이 선두에 있으며, VR 연구 및 개발에 상당한 투자를 하고 있습니다. 경쟁 환경은 진화하고 있으며, 기술 기업과 교육 기관 간의 협력이 VR 콘텐츠 제작 및 배급을 강화하고 있습니다. 이 지역의 몰입형 경험에 대한 집중은 가상 현실 콘텐츠 제작에서 중요한 플레이어로 자리매김하고 있습니다.

중동 및 아프리카: VR의 신흥 전선

중동 및 아프리카 지역은 2024년에 0.75의 시장 규모를 보유하며 가상 현실 콘텐츠 제작 시장을 개발하는 초기 단계에 있습니다. 이 지역의 성장은 디지털 기술에 대한 관심 증가와 엔터테인먼트 및 교육과 같은 분야에서 몰입형 경험에 대한 수요 증가에 의해 주도되고 있습니다. 정부는 VR의 잠재력을 인식하기 시작하고 있으며, 이 지역에서 기술 채택 및 혁신을 촉진하기 위한 이니셔티브를 추진하고 있습니다. UAE 및 남아프리카와 같은 국가들이 VR 개발에서 선두를 달리고 있으며, 인프라 및 기술에 대한 투자를 하고 있습니다. 경쟁 환경은 점차 진화하고 있으며, 로컬 스타트업들이 국제 플레이어와 함께 등장하고 있습니다. 이 지역의 독특한 문화 및 사회적 역학은 맞춤형 VR 콘텐츠 제작의 기회를 제공하여 시장 확장을 위한 흥미로운 전선이 되고 있습니다. "UAE는 VR을 포함한 기술 및 혁신의 글로벌 허브가 되기 위해 최선을 다하고 있습니다," UAE 정부.

Virtual Reality Content Creation Market Regional Image

주요 기업 및 경쟁 통찰력

가상 현실 콘텐츠 제작 시장은 현재 빠른 기술 발전과 다양한 분야에서 몰입형 경험에 대한 수요 증가로 인해 역동적인 경쟁 환경을 특징으로 하고 있습니다. 메타 플랫폼 (미국), 유니티 테크놀로지스 (미국), 에픽 게임즈 (미국)와 같은 주요 플레이어들이 최전선에 있으며, 각기 다른 전략을 채택하여 시장 위치를 강화하고 있습니다. 메타 플랫폼 (미국)은 소셜 VR 경험의 혁신에 집중하고 있으며, 유니티 테크놀로지스 (미국)는 창작자를 위한 개발 도구를 강조하여 콘텐츠 생성에 대한 강력한 생태계를 조성하고 있습니다. 에픽 게임즈 (미국)는 언리얼 엔진을 통해 고급 게임 및 영화 경험을 제공하는 데 전략적으로 위치하고 있으며, 창의성과 기술의 조화를 통해 경쟁 환경을 형성하고 있습니다. 비즈니스 전술 측면에서 기업들은 운영을 현지화하고 공급망을 최적화하여 효율성과 시장 수요에 대한 반응성을 높이고 있습니다. 시장의 경쟁 구조는 다소 분산되어 있으며, 기존 플레이어와 신생 스타트업이 혼합되어 있습니다. 이러한 분산은 다양한 제공과 혁신을 가능하게 하며, 주요 플레이어들이 시장 역학에 집단적으로 영향을 미치는 강점을 활용할 수 있도록 합니다.
11월에 메타 플랫폼 (미국)은 여러 교육 기관과 파트너십을 체결하여 VR을 커리큘럼에 통합하여 몰입형 기술를 통해 학습 경험을 향상시키는 것을 목표로 하고 있습니다. 이 전략적 움직임은 메타를 교육 콘텐츠 제작의 선두주자로 자리매김하게 할 뿐만 아니라 학술 부문에 진출하여 사용자 기반을 확장하고, 젊은 청중과의 장기적인 참여를 증가시킬 수 있습니다.
10월에는 유니티 테크놀로지스 (미국)가 개발자를 위한 VR 콘텐츠 제작 프로세스를 단순화하기 위한 새로운 도구 모음을 출시했습니다. 이 이니셔티브는 새로운 창작자들이 진입 장벽을 낮추어 혁신을 위한 보다 포용적인 환경을 조성하는 데 중요합니다. 개발 워크플로우를 간소화함으로써 유니티는 더 넓은 범위의 콘텐츠 창작자를 유치할 가능성이 높아지며, 이는 시장에서의 경쟁력을 강화할 것입니다.
9월에는 에픽 게임즈 (미국)가 언리얼 엔진에 대한 주요 업데이트를 공개하여 VR 환경에서 보다 현실적인 캐릭터 상호작용을 가능하게 하는 고급 AI 기능을 통합했습니다. 이 향상은 사용자 경험을 개선할 뿐만 아니라 에픽을 VR과 AI 통합의 선구자로 자리매김하게 하여, 업계에서 콘텐츠 품질과 상호작용성의 새로운 기준을 설정할 수 있습니다.
12월 현재 가상 현실 콘텐츠 제작 시장의 경쟁 추세는 디지털화, 지속 가능성 및 AI 통합으로 점점 더 정의되고 있습니다. 주요 플레이어 간의 전략적 제휴가 환경을 형성하고 혁신과 협업을 촉진하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 기술 혁신, 향상된 사용자 경험 및 공급망 신뢰성에 중점을 두는 방향으로 발전할 가능성이 높습니다. 이러한 변화는 경쟁 우위를 유지하기 위한 적응력과 미래 지향적인 전략의 중요성을 강조합니다.

Virtual Reality Content Creation Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • 2024년 2분기: 메타, 호라이즌 월드를 위한 새로운 VR 콘텐츠 제작 도구 출시 메타는 창작자들이 보다 몰입감 있는 가상 현실 경험과 인터랙티브 환경을 구축할 수 있도록 하는 고급 콘텐츠 제작 도구의 출시를 발표했습니다.
  • 2024년 2분기: 소니, 개발자를 위한 플레이스테이션 VR2 크리에이터 스위트 공개 소니는 개발자와 콘텐츠 창작자가 플레이스테이션 VR2 생태계를 위해 고품질 VR 경험을 제작할 수 있도록 돕기 위한 소프트웨어 도구 세트를 소개했습니다.
  • 2024년 2분기: 에픽 게임즈, 언리얼 엔진과 파트너십 체결하여 VR 콘텐츠 제작 능력 확장 에픽 게임즈는 가상 환경에서 실시간 협업 및 포토리얼리스틱 렌더링을 위한 새로운 기능에 초점을 맞춘 VR 콘텐츠 제작을 향상시키기 위한 전략적 파트너십을 발표했습니다.
  • 2024년 3분기: 유니티 테크놀로지스, VR 콘텐츠 스튜디오 폴리악 인수 유니티 테크놀로지스는 몰입형 가상 현실 경험 개발을 가속화하기 위해 선도적인 VR 콘텐츠 스튜디오인 폴리악을 인수했습니다.
  • 2024년 3분기: 메타, VR 콘텐츠 제작자 펀드에 1억 5천만 달러 투자 발표 메타는 독립 VR 콘텐츠 제작자를 지원하기 위해 1억 5천만 달러의 투자를 발표하며, 이를 통해 가상 현실 경험의 혁신과 다양성을 증진할 계획입니다.
  • 2024년 3분기: 소니 인터랙티브 엔터테인먼트, 도쿄에 새로운 VR 콘텐츠 스튜디오 개설 소니 인터랙티브 엔터테인먼트는 도쿄에 전용 VR 콘텐츠 스튜디오를 개설하여 전 세계 청중을 위한 원작 가상 현실 게임 및 인터랙티브 경험 개발에 집중하고 있습니다.
  • 2024년 4분기: 로블록스, 사용자 생성 세계를 위한 VR 콘텐츠 제작 플랫폼 출시 로블록스는 사용자가 로블록스 생태계 내에서 몰입형 가상 세계를 설계, 게시 및 수익화할 수 있도록 하는 새로운 VR 콘텐츠 제작 플랫폼을 도입했습니다.
  • 2024년 4분기: 애플, 비전 프로를 위한 VR 스토리텔링 도구 개발을 위해 픽사와 파트너십 체결 애플은 비전 프로 헤드셋에 맞춤화된 VR 스토리텔링 도구를 공동 개발하기 위해 픽사와 파트너십을 발표하며, 창작자들이 영화 같은 가상 현실 경험을 제작할 수 있도록 지원할 계획입니다.
  • 2025년 1분기: 구글, 유튜브 제작자를 위한 VR 콘텐츠 제작 스위트 출시 구글은 유튜브 제작자를 위한 VR 콘텐츠 제작 스위트를 출시하여 몰입형 360도 비디오 제작을 용이하게 하는 새로운 편집 및 게시 도구를 제공합니다.
  • 2025년 1분기: 바이트댄스, VR 콘텐츠 스타트업 드림스케이프에 8천만 달러 투자 바이트댄스는 VR 콘텐츠 스타트업 드림스케이프에 8천만 달러를 투자하여 글로벌 시장을 위한 인터랙티브 가상 현실 경험 개발을 가속화하고 있습니다.
  • 2025년 2분기: 메타, 비공식 금액으로 VR 애니메이션 스튜디오 퀼 인수 메타는 몰입형 스토리텔링 및 가상 현실 콘텐츠 제작 능력을 확장하기 위해 VR 애니메이션 스튜디오 퀼을 인수했습니다.
  • 2025년 2분기: 소니, VR 콘텐츠 제작 도구 통합을 위한 오토데스크와 파트너십 체결 소니는 전문 창작자를 위한 워크플로우를 간소화하기 위해 VR 콘텐츠 제작 도구를 개발 생태계에 통합하기 위한 오토데스크와 파트너십을 발표했습니다.

주요 플레이어

전 세계 가상 현실 콘텐츠 제작 시장은 여러 지역 및 로컬 제공업체의 존재로 특징지어집니다. 시장의 주요 플레이어는 다음과 같습니다:

    • 블리퍼
    • 360랩스
    • 매터포트
    • 콘셉트 VR
    • 서브VR시브
    • 파네디아 Pty Ltd.
    • 위메이크VR
    • VIAR (Viar360)
    • 픽스바나 Inc.
    • 스캐픽

향후 전망

Virtual Reality Content Creation Market 향후 전망

가상 현실 콘텐츠 제작 시장은 2025년부터 2035년까지 12.35%의 CAGR로 성장할 것으로 예상되며, 이는 기술 발전, 몰입형 경험에 대한 수요 증가 및 산업 전반에 걸친 응용 프로그램 확장에 의해 촉진됩니다.

2035년까지 시장은 혁신과 다양한 응용 프로그램에 의해 강력할 것으로 예상됩니다.

시장 세분화

가상 현실 콘텐츠 제작 시장 최종 사용자 전망

  • 개인 창작자
  • 소규모 기업
  • 대규모 기업
  • 교육 기관

가상 현실 콘텐츠 제작 시장 기술 전망

  • 소프트웨어 도구
  • 하드웨어 장치
  • 콘텐츠 플랫폼
  • 개발 프레임워크

가상 현실 콘텐츠 제작 시장 응용 분야 전망

  • 게임
  • 교육
  • 헬스케어
  • 부동산
  • 엔터테인먼트

가상 현실 콘텐츠 제작 시장 콘텐츠 유형 전망

  • 360도 비디오
  • 인터랙티브 경험
  • 가상 투어
  • 시뮬레이션 훈련

가상 현실 콘텐츠 제작 시장 유통 채널 전망

  • 직접 판매
  • 온라인 플랫폼
  • 파트너십
  • 리셀러 네트워크

보고서 범위

2024년 시장 규모 125억(USD)
2025년 시장 규모 138.4억(USD)
2035년 시장 규모 443.6억(USD)
복합 연간 성장률 (CAGR) 12.35% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 USD 억
주요 기업 프로필 메타 플랫폼 (미국), 유니티 테크놀로지스 (미국), 에픽 게임즈 (미국), NVIDIA 코퍼레이션 (미국), 구글 LLC (미국), 어도비 Inc. (미국), 오토데스크 Inc. (미국), 소니 인터랙티브 엔터테인먼트 (일본), 마이크로소프트 코퍼레이션 (미국)
포함된 세그먼트 응용 프로그램, 최종 사용, 기술, 콘텐츠 유형, 배급 채널
주요 시장 기회 가상 현실 콘텐츠 제작 시장에서 인공지능 통합이 사용자 참여 및 콘텐츠 개인화를 향상시킵니다.
주요 시장 역학 몰입형 경험에 대한 수요 증가가 가상 현실 콘텐츠 제작 시장의 혁신과 경쟁을 주도합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

가상 현실 콘텐츠 제작 시장의 현재 가치는 얼마입니까?

시장의 가치는 2024년에 125억 달러에 도달했습니다.

2035년까지 가상 현실 콘텐츠 제작 시장의 예상 시장 규모는 얼마입니까?

시장은 2035년까지 443.6억 달러로 성장할 것으로 예상됩니다.

2025년부터 2035년까지 가상 현실 콘텐츠 제작 시장의 예상 CAGR은 얼마입니까?

시장은 2025년부터 2035년까지 12.35%의 CAGR을 경험할 것으로 예상됩니다.

가상 현실 콘텐츠 제작 시장의 성장을 이끄는 애플리케이션은 무엇입니까?

주요 애플리케이션으로는 게임, 교육, 의료, 부동산 및 엔터테인먼트가 있으며, 게임은 35억 달러에서 125억 달러로 성장할 것으로 예상됩니다.

가상 현실 콘텐츠 제작 시장의 주요 기업은 누구입니까?

주요 기업으로는 메타 플랫폼, 유니티 테크놀로지, 에픽 게임즈, 어도비 주식회사 및 NVIDIA 코퍼레이션이 있습니다.

가상 현실 콘텐츠 제작 시장의 주요 최종 사용자 세그먼트는 무엇입니까?
최종 사용자 세그먼트에는 개인 사용자, 교육 기관, 의료 제공자, 부동산 개발자 및 기업 교육이 포함됩니다.
콘텐츠 제작 도구 시장은 가상 현실 분야의 다른 기술과 어떻게 비교됩니까?
콘텐츠 제작 도구는 30억 달러에서 120억 달러로 성장할 것으로 예상되며, 기술 분야 내에서 강력한 수요를 나타냅니다.
가상 현실 콘텐츠 제작 시장에서 부동산 세그먼트의 예상 성장률은 얼마입니까?
부동산 세그먼트는 2035년까지 20억 달러에서 80억 달러로 확장될 것으로 예상됩니다.
의료 분야는 가상 현실 콘텐츠 제작 시장에 어떻게 기여합니까?
의료 분야는 15억 달러에서 50억 달러로 성장할 것으로 예상되며, VR 기술의 채택이 증가하고 있음을 반영합니다.
기업 교육은 가상 현실 콘텐츠 제작 시장에서 어떤 역할을 합니까?
기업 교육은 35억 달러에서 123.6억 달러로 성장할 것으로 예상되며, 인력 개발에서 그 중요성을 강조합니다.
저자
Author Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology databases, peer-reviewed computing journals, digital media publications, and authoritative technology organizations. Key sources included the US National Institute of Standards and Technology (NIST), European Commission's Digital Strategy Observatory, International Telecommunication Union (ITU), IEEE Computer Society, Association for Computing Machinery (ACM), Interactive Advertising Bureau (IAB), Entertainment Software Association (ESA), Bureau of Labor Statistics (BLS) Technology Employment Data, OECD Digital Economy Outlook, World Economic Forum (WEF) Future of Jobs Report, National Science Foundation (NSF) Research & Development Statistics, EU Eurostat ICT Database, and national digital ministry reports from key markets.

These sources were employed to gather adoption statistics, technology deployment data, digital infrastructure studies, consumer behavior trends, and market landscape analysis for video content, 360-degree immersive media, interactive gaming environments, and enterprise VR solutions..


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, Chief Technology Officers, VPs of Product Innovation, and directors of immersive technology divisions from VR content creation platforms, game engines, and 3D visualization software companies. From real estate firms, hospitality brands, media studios, healthcare institutions, automotive manufacturers, and gaming publishers, demand-side sources included Chief Digital Officers, media production directors, creative technologists, and training and simulation managers. Market segmentation was verified, content pipeline roadmaps were confirmed, and insights regarding platform adoption patterns, licensing models, and integration challenges were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Revenue mapping and content deployment analysis were implemented to determine global market valuation. The methodology comprised the following:

Identification of over 50 key platforms and solution providers in North America, Europe, Asia-Pacific, and Latin America

Product mapping in the categories of VR software/services, immersive gaming, 360-degree photographs, and video content

Examination of annual revenues that are specific to VR content creation portfolios, as reported and modeled

In 2024, the coverage of manufacturers and platforms will account for 70-75% of the global market share.

Extrapolation is employed to generate segment-specific valuations by combining bottom-up (content volume × licensing fees by country) and top-down (platform revenue validation) methodologies.

This methodology retains the same structure as your dermal filler example, but it is tailored to the VR content creation ecosystem through the use of authentic data sources, relevant government agencies, and technology associations that are suitable for this digital/immersive technology market.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.