Virtual Private Server Market (2026 - 2035)

서비스 유형(완전 관리형, 자체 관리형), 구성 요소(운영 체제, 서버(클라우드 VPS, VPS SSD)), 조직 규모(SME), 산업 수직(BFSI) 및 지역(2032년까지 북미 및 아시아 태평양)별 가상 전용 서버 시장 조사 보고서 정보
ID: MRFR/ICT/6284-HCR 100 Pages Ankit Gupta Last Updated: September 03, 2026
Virtual Private Server Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.40%
2025 Market SizeUSD 5.58 Billion
2035 Market SizeUSD 25.22 Billion
Key Players
Amazon Web Services
Microsoft Azure
Google Cloud Platform
DigitalOcean
OVHcloud
Akamai Technologies
Opportunities
  • GPU-Enabled VPS for Generative AI Inference
  • Sovereign-Cloud VPS in Emerging Markets
  • VPS-as-a-Service and Subscription Platforms

Virtual Private Server Market Summary

가상 사설 서버 시장은 2025년에 55억 8천만 달러에 이르렀고, 2026년 64억 3천만 달러에서 2035년까지 252억 2천만 달러로 성장하여 예측 기간 동안 CAGR 16.40%를 기록할 것으로 예상됩니다. 이러한 궤적은 기업이 데이터 상주 규정 및 제로 트러스트 보안 의무로 인한 압박에 직면하면서 공유 호스팅 환경에서 벗어나는 마이그레이션이 가속화되고 있음을 반영합니다. 2024년 데이터 유출 평균 비용은 445만 달러를 넘어섰습니다.[1], 전용 리소스 할당 및 구성 가능한 방화벽을 갖춘 격리된 호스팅 환경에 투자해야 하는 구체적인 재정적 이유를 조달 팀에 제공합니다.

기술 혁신은 조직이 호스팅 인프라에 대해 생각하는 방식을 바꾸고 있습니다. 한때 정적 웹사이트와 트래픽이 적은 애플리케이션에 허용되었던 레거시 공유 서버 아키텍처는 AI 추론 워크로드, 엣지 컴퓨팅 노드 및 소버린 클라우드 배포를 실행할 수 있는 컨테이너화된 GPU 지원 VPS 인스턴스로 대체되고 있습니다. 하이퍼스케일러와 독립 공급자 모두 청구 투명성, 네트워크 송신 면제 및 99.99% 가용성을 보장하는 자동화된 가동 시간 SLA를 혁신하여 대응했습니다.[2]. 2024년 전 세계 클라우드 인프라 지출이 2,700억 달러를 초과했습니다.[3], 중견 시장 구매자가 자본 지출 부담 없이 전용 하드웨어를 제어하려고 함에 따라 해당 자본의 의미 있는 부분이 가상 사설 서버 시장으로 유입되고 있습니다.

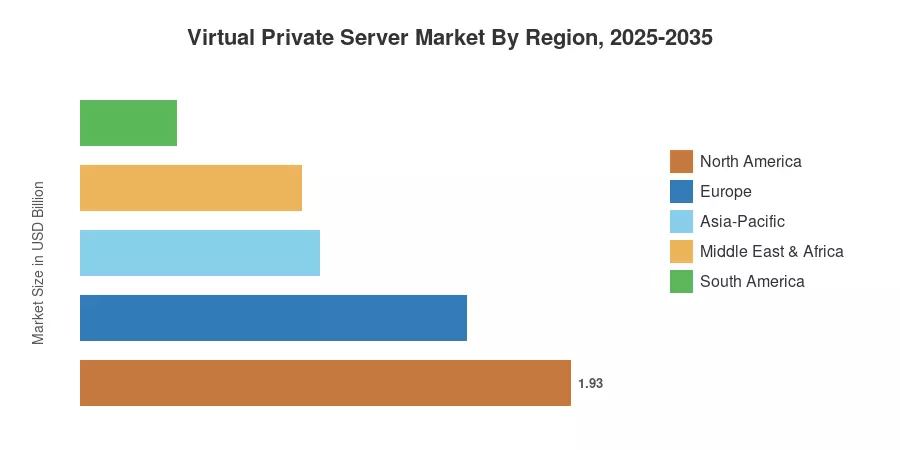
북미는 미국과 캐나다의 기업 밀도가 높은 업종을 중심으로 2025년 가상 사설 서버 시장 점유율의 34.50%를 차지했습니다. 아시아 태평양은 인도, 중국, 동남아시아 경제의 디지털 혁신 정책에 힘입어 2035년까지 CAGR 16.90%로 가장 빠르게 성장하는 지역입니다. 유럽은 GDPR 준수 호스팅 수요와 EU의 디지털 주권 추진에 힘입어 27.20%로 두 번째로 큰 점유율을 차지했습니다.[4]. 앞으로 10년은 공급자가 AI 기반 관리 도구, 에지 근접 데이터 센터 및 친환경 에너지 약속을 VPS 제품에 얼마나 빨리 포함시킬 수 있는지에 따라 정의됩니다.


주요 보고서 시사점

• 배포 유형별

  • 관리형 VPS 서비스는 2025년 가상 사설 서버 시장의 63.80%를 차지했습니다. 이는 공급자 관리 보안 패치, 모니터링 및 백업 서비스에 대한 기업의 선호도를 반영합니다.
  • 개발자 주도 조직이 루트 수준 제어 및 사용자 정의 스택 구성을 우선시함에 따라 관리되지 않는 VPS는 2035년까지 CAGR 17.80%로 확장될 것으로 예상됩니다.

• 운영 체제 및 조직 규모별

  • Linux는 오픈 소스 생태계의 이점과 낮은 라이선스 오버헤드를 바탕으로 2025년 가상 사설 서버 시장에서 52.30%의 매출 점유율을 차지했습니다.
  • 중소기업은 저렴한 VPS 계층과 셀프 서비스 프로비저닝 도구를 통해 2035년까지 CAGR 18.00%로 발전하고 있습니다.

• 지역별

  • 북미는 미국 하이퍼스케일러와 독립 공급자 집중이 주도하여 2025년 가상 사설 서버 시장 점유율의 34.50%를 차지했습니다.
  • 아시아 태평양 지역은 인도의 Digital India 이니셔티브와 중국의 주권 클라우드 의무화에 힘입어 2035년까지 CAGR 16.90%를 기록할 예정입니다.


시장 규모 및 예측(2021~2035년)

Market Research Future의 추정치는 호스팅 제공업체와의 1차 인터뷰, 기업 IT 조달 설문조사, 규제 서류 및 클라우드 지출 추적기의 2차 데이터를 결합합니다. 과거 가치(2021~2024)는 주요 VPS 운영자의 공개 수익과 조정된 실제 금액입니다. 예측 값(2026~2035)은 예상 채택 곡선 및 거시 경제 시나리오에 대한 조정을 통해 보정된 16.40% CAGR을 적용합니다.
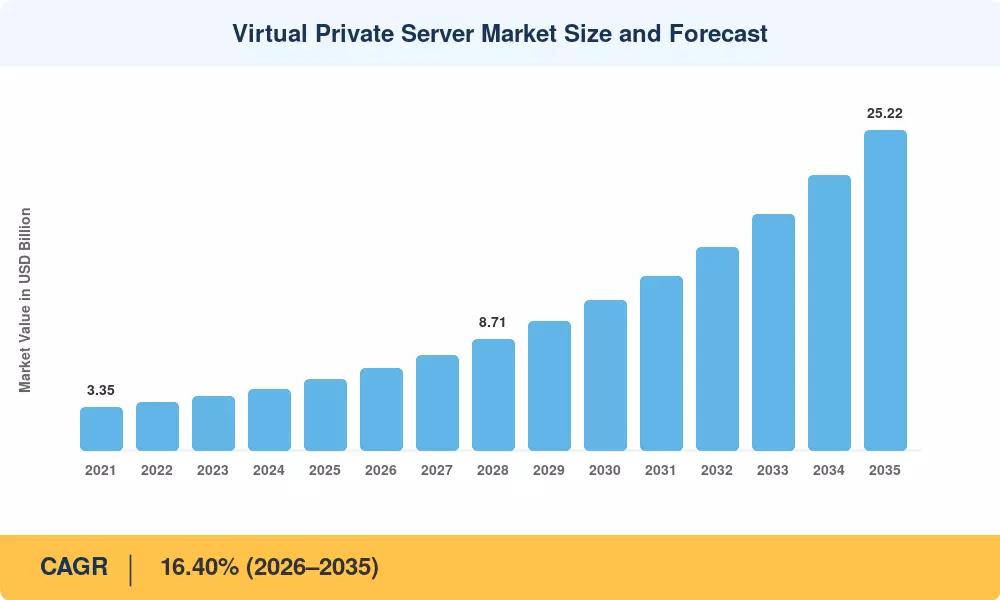
Virtual Private Server Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
증가하는 사이버 보안 위협 환경 ~18% 글로벌 단기(2년 이하) [1]
AI/ML 워크로드 호스팅 수요 ~20% 북미, 아시아 태평양 중기(2~4년) [8]
데이터 상주 및 주권 의무 ~15% 유럽, 아시아 태평양 중기(2~4년) [4]
중소기업 디지털 혁신 가속화 ~16% 글로벌 단기(2년 이하) [6]
엣지 컴퓨팅과 IoT 확산 ~12% 북미, 아시아 태평양 장기(≥4년) [9]
컨테이너화 및 DevOps 채택 ~10% 글로벌 단기(2년 이하) [10]
친환경 데이터 센터 의무 사항 ~9% 유럽, 북미 장기(≥4년) [11]


증가하는 사이버 보안 위협 환경

IBM의 2024년 데이터 침해 비용 보고서[1]전 세계적으로 데이터 유출의 평균 비용은 445만 달러로 3년 동안 15% 증가한 것으로 나타났습니다. 다중 테넌트 공유 호스팅 제공업체는 하드웨어 수준에서 테넌트를 격리하는 VPS 설정으로 피할 수 있는 측면 이동 공격에 취약합니다. 미국 사이버 보안 및 인프라 보안국(CISA) 제로 트러스트 성숙도 모델은 이제 개인 식별 정보를 처리하는 워크로드에 대해 격리된 컴퓨팅 환경을 명시적으로 권장하고 연방 계약업체와 해당 공급망을 가상 사설 서버 시장으로 유도합니다.[12].


AI 및 머신러닝 워크로드 호스팅

주요 제공업체는 2024년에 추론에 최적화된 VPS 인스턴스(부분 GPU 액세스 및 NVMe 지원 스토리지 포함)의 프로비저닝된 볼륨이 전년 대비 48% 증가했습니다.[8]. 간헐적인 AI 추론 활동을 위한 완전한 전용 서버 클러스터를 정당화할 수 없는 기업의 경우 GPU-VPS 계층은 훨씬 적은 가격으로 필요한 성능을 제공합니다. 2023년부터 NVIDIA는 클라우드 제공업체 파트너십을 확장하여 38개의 새로운 데이터 센터 영역에서 GPU를 사용할 수 있게 되었습니다.[13], AI 워크로드를 위한 가상 사설 서버 시장을 직접적으로 증가시킵니다.


데이터 상주 및 주권 의무

EU 데이터법(2025년 9월 발효) 및 인도의 디지털 개인 데이터 보호법(2023)에 따라 조직은 국가 또는 지역 경계 내에서 시민 데이터를 저장하고 처리해야 합니다.[4]. VPS 제공업체는 전용 IP 할당을 통해 관할권 내 호스팅을 제공하는 단일 국가 데이터 센터 노드를 배포하여 대응했습니다. 현재 60개 이상의 국가에서 일종의 데이터 현지화 요구 사항을 시행하고 있습니다.[14], 기업이 지리적으로 고정된 인프라를 추구함에 따라 가상 사설 서버 시장에 혜택을 주는 규제 순풍을 조성합니다.

중소기업 디지털 혁신

중소기업(SME)은 세계 경제의 중추이며 전체 기업의 90% 이상, 전 세계 고용의 절반 이상을 차지합니다. 역사적으로 이러한 조직은 경제적인 이유로 막대한 자본 투자 요구 사항으로 인해 전용 호스팅에 과소 투자해 왔습니다. 시간별 청구, 자동화된 애플리케이션 배포 및 관리형 Kubernetes 통합 기능을 갖춘 셀프 서비스 가상 사설 서버(VPS) 플랫폼은 소규모 기업의 진입 장벽을 낮추고 시장 환경을 변화시키고 있습니다.

마찬가지로, 세계은행과 같은 국제 개발 기관은 신흥 국가의 SME 디지털화에 점점 더 중점을 두고 있습니다. 이러한 이니셔티브는 디지털 인프라 및 금융 포용과 관련되어 있으며 VPS가 아직 초기 단계였던 시장에서 클라우드 서비스 수요를 촉진하고 있습니다.


제약 영향 분석

제한 영향 비율은 채택 속도에 대한 예상 역풍을 나타냅니다. 이는 수익에서 직접 차감하기보다는 마찰 요인을 반영하며 조달 설문 조사 데이터 및 공급자 이탈 분석에서 파생됩니다.

제지 CAGR에 대한 ~% 부정적인 영향 지리적 관련성 영향 타임라인 참조
하이퍼스케일러 번들로 인한 가격 압박 ~–20% 글로벌 단기(2년 이하) [16]
개발자가 아닌 사용자를 위한 기술적 복잡성 ~–18% 글로벌 중기(2~4년) [6]
대역폭 및 송신 비용 예측 불가능성 ~–15% 북미, 유럽 단기(2년 이하) [17]
독점 툴링을 통한 공급업체 고정 ~–12% 글로벌 장기(≥4년) [10]
관할권 전반에 걸친 규제 단편화 ~–10% 아시아태평양, MEA 중기(2~4년) [14]


하이퍼스케일러 번들로 인한 가격 압박

하이퍼스케일러가 시장을 장악하고 있으며, 북미 지역은 2025년 현재 전 세계 클라우드 컴퓨팅 부문의 52%를 점유하고 있습니다. VPS에 해당하는 서비스를 통합 생태계에 묶어 이러한 공급자는 엄청난 규모의 경제를 활용하여 경쟁력 있는 가격을 제공합니다. 이러한 교차 보조금 전략은 2026년에 9,000억 달러 이상에 이를 것으로 예상되는 시장을 탐색해야 하는 독립 VPS 제공업체에 강한 압력을 가하고 있습니다.


개발자가 아닌 사용자를 위한 기술적 복잡성

디지털 혁신은 상당한 기술 격차로 인해 여전히 방해를 받고 있습니다. 글로벌 개발 지표에 따르면 전 세계 인구의 약 1/3이 오프라인 상태로 남아 있으며, 연결된 지역에서도 전문 IT 인력이 부족합니다. SME의 경우 루트 수준 서버 관리에 필요한 기술적 오버헤드가 주요 진입 장벽으로 작용하며 종종 클라우드 마이그레이션의 잠재적 이점보다 더 중요합니다.


대역폭 및 송신 비용 예측 불가능성

특히 2025년 말까지 전 세계 모바일 데이터 트래픽이 활성 스마트폰당 월 평균 22GB에 도달했기 때문에 데이터 송신 가격은 기업에 상당한 위험을 초래합니다. 트래픽이 2031년까지 연평균 12% 증가할 것으로 예상되는 가운데, 예측할 수 없고 단편화된 대역폭 청구 구조로 인해 SME의 장기 운영 비용 예측이 계속 복잡해졌습니다.


Virtual Private Server Market Opportunities

생성적 AI 추론을 위한 GPU 지원 VPS

생성적 AI 붐으로 인해 장기적인 GPU 클러스터 약정이 필요하지 않은 추론 지원 컴퓨팅에 대한 엄청난 수요가 발생했습니다. 시간당 청구로 부분적인 NVIDIA A100 또는 H100 액세스를 제공하는 VPS 제공업체는 LLM 배포를 실험하는 AI 스타트업 및 중견기업을 포착할 수 있습니다.[8]. 이 기회는 동인 분석과 직접적으로 교차하며 가상 개인 서버 시장의 프리미엄 계층 수익 흐름을 나타냅니다.

신흥 시장의 소버린 클라우드 VPS

동남아시아, 라틴 아메리카, 중동 전역의 국가에서 데이터 현지화 법률을 제정하고 있지만 국내 하이퍼스케일러의 존재감은 부족합니다.[14]. 특히 인도네시아, 브라질, 사우디아라비아, 나이지리아에 단일 국가 데이터 센터를 구축하는 독립 VPS 제공업체는 선점자 우위를 확보할 수 있습니다. 소버린 호스팅에 대한 정부 조달 계약만 2028년까지 전 세계적으로 80억 달러를 초과할 것으로 예상됩니다.[15], 그 중 상당 부분이 가상 사설 서버 시장으로 유입됩니다.

VPS-as-a-Service 및 구독 플랫폼

컴퓨팅, DNS 관리, SSL 프로비저닝, 단일 월간 구독으로의 자동화된 확장 등 플랫폼 스타일 VPS 제품으로의 전환은 기술 지식이 없는 구매자에게 시장을 열어줍니다. DigitalOcean 및 Vultr와 같은 회사는 개발자 경험 우선 인터페이스를 개척했으며 웹 호스팅 리셀러와의 화이트 라벨 파트너십을 통해 이러한 접근 방식을 중소기업 소유자에게 확장하여 가상 사설 서버 시장의 주소 기반을 확장할 수 있습니다.

그린 데이터센터 차별화

EU의 에너지 효율 지침은 데이터 센터가 2030년까지 PUE(전력 사용 효율)를 1.3 이하로 달성하도록 규정하고 있습니다.[11]. 재생 가능 기반 인프라에 투자하고 검증된 탄소 집약도 지표를 게시하는 VPS 제공업체는 지속 가능성을 중시하는 구매자로부터 기업 계약을 성사시킬 수 있습니다. 친환경 인증 VPS 인스턴스는 이미 유럽 조달 입찰에서 10~15%의 가격 프리미엄을 받고 있습니다.

IoT 및 실시간 애플리케이션을 위한 Edge-VPS

IoT 장치의 확산 - 2030년까지 연결된 엔드포인트 수가 300억 개를 초과할 것으로 예상됩니다.[9]— 데이터 소스에 가깝게 배치된 지연 시간이 짧은 컴퓨팅 노드가 필요합니다. 대도시 수준 데이터 센터에 배포된 Edge-VPS 인스턴스는 자율 차량 원격 측정, 산업용 센서 분석 및 스마트 시티 애플리케이션을 제공하여 가상 개인 서버 시장에 대한 고성장 인접성을 창출할 수 있습니다.


Virtual Private Server Market Future Outlook

AI 기반 서버 관리

2028년까지 주요 VPS 제공업체는 AI 기반 자동 확장, 위협 예측 탐지, 자가 복구 인스턴스 관리 기능을 제어판에 직접 내장할 예정입니다.[8]. 이러한 기능을 통해 평균 해결 시간을 약 60% 단축하고 현재 SME의 가상 사설 서버 시장 채택을 제한하는 기술 격차를 줄일 수 있습니다. 2030년까지 클라우드 운영의 75%가 AI 지원 자동화를 포함할 것으로 예상[19].

플랫폼 경제 및 생태계 잠금

VPS 환경은 공급자가 핵심 VPS 컴퓨팅 제품을 중심으로 DNS, CDN, 객체 스토리지, 관리형 데이터베이스 및 서버리스 기능을 번들로 묶는 플랫폼 스타일 경제로 추세화되고 있습니다. DigitalOcean의 앱 플랫폼과 Vultr의 Kubernetes 통합은 이러한 궤적을 보여줍니다.[10]. 끈끈한 생태계를 구축하는 제공업체는 더 높은 평생 고객 가치를 확보하여 향후 10년 동안 가상 사설 서버 시장의 경쟁 역학을 재편할 것입니다.

지속 가능성 및 친환경 호스팅

IEA는 데이터센터 전력 소비가 2022년 460TWh에서 2030년 1,000TWh 이상으로 두 배 증가할 것으로 추정합니다.[11]. 규제 압력, 특히 EU 에너지 효율 지침 및 캘리포니아의 SB 253 기후 공개 명령은 VPS 제공업체가 재생 가능한 전력 조달, 액체 냉각 인프라 및 탄소 상쇄 프로그램에 투자하도록 강요할 것입니다. 친환경 인증은 가상 사설 서버 시장에서 마케팅 차별화 요소에서 조달 전제 조건으로 전환되고 있습니다.

엣지 분산 VPS 아키텍처

5G 출시, IoT 확산, 대기 시간에 민감한 애플리케이션(자율 시스템, AR/VR 스트리밍, 실시간 분석)의 융합으로 인해 VPS 제공업체는 대도시 및 지역 엣지 위치에 마이크로 데이터 센터 노드를 배포하게 될 것입니다.[9]. 2032년까지 엣지 VPS 인스턴스는 전체 VPS 프로비저닝 볼륨의 12~15%를 차지하여 중앙 집중식 클라우드 배포를 보완하는 가상 개인 서버 시장의 구조적 성장 벡터를 창출할 것으로 예상됩니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북아메리카 점유율 34.50%(2025년) 엔터프라이즈 클라우드 마이그레이션, AI 워크로드, 제로 트러스트 규정 준수
유럽 점유율 27.20%(2025년) GDPR 준수 호스팅, 디지털 주권, 친환경 데이터 센터
아시아태평양 연평균 성장률(CAGR) 16.90%(2026~2035) 디지털 인도, 중국 주권 클라우드, ASEAN SME 디지털화
남아메리카 USD 0.38 Billion (2025) 핀테크 호스팅, 브라질 주도의 데이터 현지화 규칙
중동 및 아프리카 연평균 성장률(CAGR) 15.60%(2026~2035) 스마트 시티 인프라, 사우디 비전 2030 디지털 프로그램
USD 5.58 Billion (2025)

가상 사설 서버 시장은 규제 환경, 기업 IT 성숙도 및 데이터 센터 인프라 밀도에 따라 뚜렷한 지역적 역학을 보여줍니다.


북아메리카

국가 주요 지표 주요 드라이버
미국 지역점유율 78.40% 하이퍼스케일러 및 독립 공급자 본사 집중
캐나다 지역점유율 13.80% 연방 클라우드 채택 의무 및 이중 언어 규정 준수 호스팅
멕시코 지역점유율 7.80% 니어쇼어링 IT수요와 핀테크 스타트업 생태계


미국은 AWS, DigitalOcean, Vultr 및 Linode의 본사와 기본 데이터 센터 공간을 호스팅하기 때문에 북미 가상 사설 서버 시장을 지배하고 있습니다. FedRAMP 인증 프로그램은 계속해서 정부 계약업체를 격리된 VPS 환경으로 몰아가고 있으며, 2024년 AI 안전 행정 명령에는 감사 가능한 가상 서버 배포를 선호하는 컴퓨팅 거버넌스 요구 사항이 추가되었습니다.[12].

유럽

국가 주요 지표 주요 드라이버
독일 지역점유율 22.50% 산업용 IoT 호스팅 및 엄격한 Bundesdatenschutzgesetz 규정 준수
영국 지역점유율 19.30% 핀테크 및 전자상거래 VPS 수요
프랑스 지역점유율 15.60% OVHcloud 국내 생태계 및 프랑스 주권 요구 사항
이탈리아 USD 0.18 Billion (2025) Piano Transizione 4.0에 따른 SME 디지털화 인센티브
스페인 지역점유율 8.20% 관광 부문 웹 호스팅 및 스타트업 생태계 성장
북유럽 국가 연평균 성장률(CAGR) 14.80%(2026~2035) 재생 에너지 기반 데이터 센터 및 친환경 호스팅 수요
러시아 제국 USD 0.09 Billion (2025) 국내 전용 호스팅은 제재 후 의무화됩니다.
유럽의 나머지 지역 지역 점유율 7.50% 통합된 소규모 시장


GDPR 시행 환경과 EU 데이터법은 가상 개인 서버 시장에 대한 유럽의 수요를 크게 형성합니다. 프랑스의 OVHcloud는 대륙 최대 규모의 주권 클라우드 네트워크 중 하나를 운영하고 있으며, 독일의 BSI 인증 프레임워크에서는 호스팅 제공업체가 컴퓨팅 리소스의 물리적 분리를 입증하도록 점점 더 요구하고 있습니다. 이는 VPS 아키텍처가 본질적으로 충족하는 요구 사항입니다.[4].

아시아태평양

국가 주요 지표 주요 드라이버
중국 지역점유율 31.40% 국내 클라우드 의무사항 및 BAT 생태계 VPS 제품
인도 연평균 성장률(CAGR) 17.50%(2026~2035) Digital India 프로그램 및 스타트업 생태계 확장
일본 USD 0.22 Billion (2025) 온프레미스에서 하이브리드 VPS 아키텍처로의 엔터프라이즈 마이그레이션
대한민국 지역점유율 12.80% 5G 엣지 컴퓨팅 배포 및 게임 서버 호스팅
아세안 연평균 성장률(CAGR) 16.20%(2026~2035) 인도네시아 및 베트남 데이터 현지화 법률
아시아 태평양 지역 지역점유율 8.90% 종합 신흥 시장


아시아 태평양은 가상 개인 서버 시장에서 가장 빠르게 성장하는 지역을 나타냅니다. 인도의 디지털 개인 데이터 보호법(2023)은 Jio Cloud 및 Tata Communications와 같은 제공업체가 12개 도시에 걸쳐 단일 국가 호스팅 노드를 확장하면서 국내 VPS 데이터 센터 투자를 촉진했습니다.[14]. 중국의 사이버 보안법은 계속해서 국내 데이터 처리를 의무화하고 있으며 Alibaba Cloud, Tencent Cloud 및 Huawei Cloud의 현지화된 VPS 제품에 대한 수요를 유지하고 있습니다.

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역점유율 62.50% LGPD 시행 및 핀테크 호스팅 요구 사항
아르헨티나 연평균 성장률(CAGR) 15.20%(2026~2035) 스타트업 생태계 성장 및 페소 헤지 클라우드 청구
남아메리카의 나머지 지역 지역점유율 19.80% 통합된 소규모 시장


브라질의 LGPD(Lei Geral de Proteção de Dados)는 Locaweb과 HostGator Brasil이 2023년 이후 용량을 40% 이상 확장하면서 국내 VPS 데이터 센터 구축의 물결을 주도했습니다.[15]. 더 넓은 남미 가상 사설 서버 시장은 공유 환경을 넘어 안정적이고 비용 효율적인 호스팅을 요구하는 핀테크 채택 증가와 전자 상거래 성장의 이점을 누리고 있습니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역점유율 28.60% 비전 2030 디지털 인프라 투자
UAE 지역점유율 24.30% 두바이 스마트시티 이니셔티브 및 자유지대 호스팅 수요
남아프리카공화국 USD 0.04 Billion (2025) 금융 서비스 규정 준수 호스팅
이집트 연평균 성장률(CAGR) 13.50%(2026~2035) 정부 디지털화와 청년 중심의 기술 스타트업 성장
MEA의 나머지 부분 지역점유율 22.40% 통합된 소규모 시장


MEA 가상 사설 서버 시장은 클라우드 및 데이터 센터 인프라에 12억 달러 이상을 투자한 사우디아라비아의 Vision 2030 프로그램에 기반을 두고 있습니다.[15]. UAE 기반의 자유 지역은 지역 및 국제 VPS 제공업체를 유치하는 세금 혜택이 있는 호스팅 환경을 제공하는 반면, 남아프리카 공화국의 POPIA 규정은 규정을 준수하는 격리된 호스팅 솔루션에 대한 수요를 촉진합니다.


Virtual Private Server Market By Region, 2025-2035

Virtual Private Server Market Segmentation

배포 유형별

분절 주요 지표 주요 수요 동인
관리형 VPS 점유율 63.80%(2025년) 공급자 관리 보안 및 규정 준수에 대한 기업 수요
관리되지 않는 VPS 연평균 성장률(CAGR) 17.80%(2026~2035) 전체 루트 액세스에 대한 개발자 및 DevOps 기본 설정


관리형 VPS는 가상 사설 서버 시장을 장악하고 있습니다. 기업 IT 팀이 점점 더 패치 관리, 침입 탐지, 백업 조정을 호스팅 제공업체에 아웃소싱하기 때문입니다. 관리되는 세그먼트의 점유율은 운영 오버헤드 감소를 위해 25~40%의 프리미엄을 지불하려는 의지를 반영합니다.[18]. 한편 관리되지 않는 VPS는 클라우드 네이티브 개발 팀, SaaS 스타트업 및 오픈 소스 커뮤니티가 무제한적인 서버 구성 유연성을 요구함에 따라 빠르게 성장하는 배포 유형입니다. 관리되지 않는 부문의 성장 궤적은 컨테이너화된 애플리케이션 아키텍처 및 코드형 인프라 도구의 확장과 밀접하게 일치합니다.[10].

운영 체제별

분절 주요 지표 주요 수요 동인
리눅스 점유율 52.30%(2025년) 오픈 소스 라이선스, 개발자 생태계 및 컨테이너 호환성
윈도우 연평균 성장률(CAGR) 15.10%(2026~2035) .NET 및 SQL Server 엔터프라이즈 워크로드
기타 운영 체제 USD 0.31 Billion (2025) FreeBSD, 특수 워크로드를 위한 맞춤형 배포판


Linux는 라이선스 비용이 전혀 들지 않고 뛰어난 컨테이너 런타임 호환성(Docker, Podman, LXC) 및 광범위한 커뮤니티 지원 에코시스템을 통해 운영 체제 분할 전반에 걸쳐 가상 사설 서버 시장에서 가장 큰 점유율을 유지하고 있습니다. Windows VPS는 레거시 .NET Framework 애플리케이션과 Microsoft SQL Server 데이터베이스를 실행하는 기업이 공유 플랫폼에서 안정적으로 제공할 수 없는 Windows 기반 호스팅 환경을 필요로 하기 때문에 가장 빠르게 성장하는 OS 부문입니다.[16].

조직 규모별

분절 주요 지표 주요 수요 동인
대기업 점유율 66.30%(2025년) 다중 서버 배포, 규정 준수 의무, 하이브리드 클라우드 전략
중소기업 연평균 성장률(CAGR) 18.00%(2026~2035) 저렴한 보급형 VPS 계획 및 셀프 서비스 프로비저닝


대기업은 매출 기준으로 가상 사설 서버 시장의 대부분을 차지하며, 이는 지리적 영역 전반에 걸친 다중 인스턴스 배포, 전용 규정 준수 환경 및 고가용성 클러스터에 대한 필요성을 반영합니다. 공급자가 시간별 청구, 원클릭 앱 마켓플레이스 및 통합 지원 채팅을 도입함에 따라 SME는 빠르게 성장하는 부문을 대표합니다. 이전에 공유 호스팅에 의존했던 기업의 VPS 도입 장벽을 낮추는 기능입니다.[6].

최종 사용자 업종별

분절 주요 지표 주요 수요 동인
IT 및 통신 점유율 37.30%(2025년) SaaS 호스팅, API 제공, 개발 환경 프로비저닝
BFSI 연평균 성장률(CAGR) 16.50%(2026~2035) 규제 격리 요구 사항 및 거래 처리 가동 시간
헬스케어 USD 0.42 Billion (2025) HIPAA 준수 호스팅 및 원격 의료 플랫폼 확장
소매 및 전자상거래 연평균 성장률(CAGR) 15.80%(2026~2035) 트래픽 급증 처리 및 현지화된 매장 호스팅
기타 업종 점유율 19.20%(2025년) 교육, 미디어, 정부 및 제조


소프트웨어 회사, MSP 및 통신 사업자가 SaaS 제공, 개발 샌드박싱 및 네트워크 기능 가상화를 위해 대규모로 VPS 인스턴스를 사용하기 때문에 IT 및 통신 업종은 가상 사설 서버 시장을 선도합니다. BFSI는 금융 기관이 PCI-DSS, SOC 2 및 지역 은행 규제 기관의 데이터 처리 요구 사항을 충족하기 위해 격리된 VPS 환경을 채택함에 따라 가장 빠르게 성장하는 분야입니다.[12].


경쟁 벤치마킹

가상 사설 서버 시장은 중간 수준의 집중도를 보이며, 상위 5개 제공업체가 전 세계 수익의 약 38~45%를 차지합니다. 경쟁 분야는 하이퍼스케일 자회사, 독립 클라우드 인프라 회사, 호스팅 대기업에 걸쳐 있으며, 각각은 가격, 지리적 범위, 관리 서비스 깊이를 통해 다양한 구매자 부문을 대상으로 합니다. 시장의 Herfindahl-Hirschman 지수(HHI)는 650에서 850 사이로 추정되며, 이는 틈새 차별화가 여전히 실행 가능한 적당히 단편화된 환경을 확인합니다.

회사 예상 수익 공유 범위 가상 사설 서버 시장의 주요 제품 전략적 포지셔닝
Amazon 웹 서비스(Lightsail) ~10~14% Lightsail VPS, EC2 버스트 가능 인스턴스, 관리형 OS 이미지 하이퍼스케일러 생태계 통합; S3, RDS와 교차 판매
마이크로소프트 애저 ~8~12% B 시리즈 VM, Azure Arc 하이브리드-VPS 관리 엔터프라이즈 Windows 워크로드의 거점
구글 클라우드 플랫폼 ~6~9% Compute Engine e2/n1 인스턴스, Tau VM 개발자 중심 가격 책정 및 Kubernetes 시너지 효과
디지털오션 ~5~8% Droplets, 앱 플랫폼, 관리형 Kubernetes SME 및 개발자 경험 우선 포지셔닝
OVH클라우드 ~4~7% 베어메탈 VPS, OpenStack 기반 인스턴스 유럽의 주권과 가격 리더십
Akamai Technologies(Linode) ~3~6% Linode 컴퓨팅, GPU 인스턴스, 엣지 네트워킹 Akamai 인수 후 엣지 전달 통합
Vultr (불변의 회사) ~3~5% 클라우드 컴퓨팅, 고주파, 베어메탈 VPS 32개 위치의 글로벌 입지, 개발자 중심
호스팅어 ~2~4% VPS 호스팅 계획, AI 지원 온보딩 최초 VPS 사용자를 대상으로 하는 예산 수준의 리더
고대디 ~2~4% VPS 및 전용 호스팅, 관리형 WordPress VPS 대중 시장 브랜드 인지도 및 리셀러 채널
카마테라 ~1~3% 엔터프라이즈 클라우드 VPS, 18개 글로벌 데이터 센터 맞춤형 구성 유연성 및 엔터프라이즈 SLA


최신 뉴스 및 개발

Hostinger(2026년 5월) - 향상된 AI 지원 서버 관리 도구를 출시하여 초보자가 호스팅 대시보드를 통해 직접 복잡한 구성 작업을 자동화하고 성능 지표를 모니터링할 수 있게 되었습니다.

Vultr(2026년 4월) - AI 모델 미세 조정 및 고성능 컴퓨팅 워크로드를 지원하도록 특별히 설계된 새로운 GPU 최적화 VPS 인스턴스를 배포하여 글로벌 인프라 이니셔티브를 확장했습니다.

  • DigitalOcean(2026년 1월) - 모든 표준 Droplet에 대해 2세대 초당 청구 기능을 도입하여 개발자에게 단기 테스트 및 CI/CD 환경을 위한 보다 유연하고 비용 효과적인 리소스 확장 기능을 제공합니다.


Virtual Private Server Market Report Scope

매개변수 세부 사항
시장 범위 OS, 조직 규모, 최종 사용자 업종 및 지역별로 관리형 및 비관리형 VPS를 다루는 글로벌 가상 사설 서버 시장
학습기간 2021~2035년
CAGR (예측기간) 16.40% (2026~2035)
시장 규모 — 기준 연도(2025년) USD 5.58 Billion
시장 규모 - 예측 종료점(2035년) USD 25.22 Billion
가장 빠르게 성장하는 부문 중소기업(CAGR 18.00%)
프로파일링된 회사 10(AWS, Microsoft Azure, Google Cloud, DigitalOcean, OVHcloud, Akamai/Linode, Vultr, Hostinger, GoDaddy, Kamatera)
평가통화 USD Billion


자주 묻는 질문

How do VPS environments compare to serverless computing for production workloads?
VPS offers persistent compute with full OS control, while serverless suits event-driven, stateless functions. Choose VPS when workloads require long-running processes, custom networking, or compliance-mandated isolation [10].
What uptime SLA benchmarks should enterprise buyers demand from VPS providers?
Enterprise-grade providers typically guarantee 99.95–99.99% uptime backed by service credits. Buyers should verify SLA enforcement history and mean-time-to-recovery metrics before signing contracts [2].
How does container orchestration affect VPS purchasing decisions?
Kubernetes and Docker Swarm run natively on VPS instances, enabling microservices without dedicated cluster infrastructure. Providers offering managed Kubernetes add-ons simplify adoption for resource-constrained teams [10].
What security certifications should procurement teams prioritize when evaluating VPS vendors?
Look for SOC 2 Type II, ISO 27001, and PCI-DSS Level 1 certifications. Region-specific certifications like FedRAMP or C5 apply to US federal and EU workloads, respectively [12].
How are VPS providers addressing latency requirements for real-time applications?
Providers deploy metro-edge data centers within 20 ms of end users and offer anycast networking. GPU-VPS tiers add NVMe storage for sub-millisecond I/O in latency-critical workloads [9].
What billing transparency practices differentiate leading VPS vendors?
Top vendors publish real-time cost dashboards, cap egress fees, and offer predictable monthly billing. Buyers should avoid providers with hidden bandwidth overage charges [17].
How can organizations mitigate vendor lock-in when selecting a VPS provider?
Use infrastructure-as-code tools like Terraform and Ansible to maintain provider-agnostic configurations. Multi-cloud DNS and portable container images reduce switching costs significantly [10].    
저자
저자 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology regulatory databases, peer-reviewed computing journals, cloud infrastructure publications, and authoritative technology organizations. Key sources included the National Institute of Standards and Technology (NIST), International Organization for Standardization (ISO) Cloud Computing Standards, International Telecommunication Union (ITU), Cloud Native Computing Foundation (CNCF), Linux Foundation, Internet Corporation for Assigned Names and Numbers (ICANN), Asia-Pacific Network Information Centre (APNIC), American National Standards Institute (ANSI), European Telecommunications Standards Institute (ETSI), European Union Agency for Cybersecurity (ENISA), U.S. Federal Communications Commission (FCC), UK National Cyber Security Centre (NCSC), Australian Cyber Security Centre (ACSC), Organization for Economic Co-operation and Development (OECD) Digital Economy Outlook, World Economic Forum (WEF) Global Cybersecurity Outlook, International Data Corporation (IDC) Cloud Infrastructure Trackers, Gartner Cloud Infrastructure Research, Synergy Research Group Cloud Market Data, and national telecommunications authority reports from key markets.

These sources were used to collect infrastructure deployment statistics, compliance certification data, security vulnerability studies, adoption trends, and competitive landscape analysis for Cloud VPS, VPS SSD, fully managed services, self-managed services, IaaS, PaaS, public cloud deployments, private cloud deployments, and hybrid cloud solutions.


Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, CTOs, VPs of Cloud Infrastructure, heads of DevOps, and commercial directors from VPS providers, cloud infrastructure OEMs, data center operators, and managed service providers. Demand-side sources comprised Chief Information Officers (CIOs), IT directors, cloud architects, procurement leads from SMEs and large enterprises across BFSI, healthcare, retail, manufacturing, and technology sectors, as well as web hosting administrators, e-commerce platform managers, and application development leads. Primary research validated market segmentation by service type (fully managed vs. self-managed), component (operating systems, cloud VPS, VPS SSD), organization size (SMEs vs. large enterprises), and industry vertical (BFSI, IT & telecommunications, healthcare, manufacturing, retail), confirmed product roadmap timelines, and gathered insights on infrastructure adoption patterns, pricing models, SLA dynamics, and data sovereignty requirements.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and infrastructure deployment volume analysis. The methodology included:

Identification of 55+ key VPS and cloud infrastructure providers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across service types (fully managed, self-managed), components (cloud VPS, VPS SSD, operating systems), deployment models (public cloud, private cloud, hybrid cloud), and service models (IaaS, PaaS)

Analysis of reported and modeled annual revenues specific to VPS portfolios and virtualized infrastructure services

Coverage of providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (deployment volume × ASP by region and service tier) and top-down (provider revenue validation) approaches to derive segment-specific valuations across web hosting, application development, data backup, virtual desktop, and game hosting applications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















