Vertical Farming Market (2026 – 2035)

성장 메커니즘별(수경법, Aeroponics, Aquaponics), 농장 구조별(건물 기반, 배송 컨테이너 기반, 옥상 및 하이브리드), 구성 요소별(조명, 기후 제어, 수경 및 비료, 센서 및 모니터링, 소프트웨어 및 제어, 기타), 작물 유형별(상추 및 잎채소, 토마토, 딸기, 마이크로그린, 고추, 허브, 기타) 및 지역별(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카) – 2035년까지 업계 전망
ID: MRFR/SEM/2062-HCR 200 Pages Kiran Jinkalwad Last Updated: September 15, 2026
Vertical Farming Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.7%
2025 Market SizeUSD 5.78 Billion
2035 Market SizeUSD 17.28 Billion
Key Players
Signify
ams-OSRAM
AeroFarms
Plenty Unlimited
Bowery Farming
80 Acres Farms
Opportunities
  • Demand-Response Revenue Stacking
  • Emerging-Market Franchise Models
  • Agronomic Data Monetisation

Vertical Farming Market Summary

수직 농업 시장은 2025년에 57억 8천만 달러로 평가되었으며, 2026년에는 69억 2천만 달러로 예측되며, 2035년까지 172억 8천만 달러에 도달할 것으로 예상되며, 2026년부터 2035년까지 연평균 성장률(CAGR)은 10.7%입니다. 이 궤적을 지탱하는 두 가지 촉매가 있습니다. 싱가포르의 "30 by 30" 영양 자급자족 목표는 고밀도 재배 인프라에 보조금 자본을 계속 유입하고 있으며 [3], 아랍에미리트는 국내 생산 능력을 위해 1억 달러 이상의 자금을 AgTech 인센티브 프로그램을 통해 약속했습니다 [4]. 수직 농업 시장은 또한 2024-2025년 운영자 폐쇄의 물결 이후 상당히 더 선택적으로 변모하여, 헤드라인 면적보다 재무 건전성을 보상하고 있습니다.

기술 대체는 조용한 이야기입니다. 기존의 고압 나트륨 조명과 수동 영양소 투여는 조정 가능한 LED 배열, 폐쇄 루프 비료 관수 시스템, 그리고 트레이당 노동 시간을 약 1/3 줄이는 기계 비전 등급 라인으로 대체되고 있습니다. Signify는 단독으로 400개 이상의 상업적 설치에 원예용 LED 시스템을 배송했으며, 조명 효율성은 10년 동안 약 1.7에서 3.6 µmol/J 이상으로 개선되었습니다 [7]. 자본도 뒤따르고 있습니다: AgFunder는 2024년 동안 통제된 환경 농업 벤처에 약 14억 달러가 유입된 것으로 기록했습니다 [12].

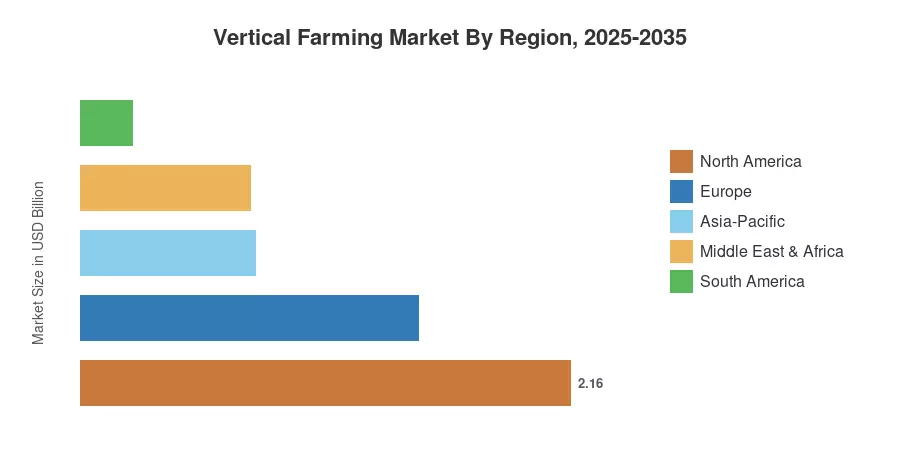
지리적으로 북미는 수직 농업 시장의 37.4%를 차지하며, 미국 중서부의 소매업체 구매 계약과 저렴한 산업 전력에 의해 지원받고 있습니다. 아시아-태평양 지역은 13.4%의 CAGR로 가장 빠르게 성장하고 있으며, 유럽은 2025년에 14억 9천만 달러로 두 번째로 큰 블록으로, 네덜란드 및 북유럽의 에너지 통합 모델에 의해 주도되고 있습니다. 다음 10년은 전기를 고정 비용이 아닌 헤지된 투입으로 취급하는 운영자에게 보상을 줄 것입니다.


주요 보고서 요약

• 재배 메커니즘별

  • 수경재배는 입증된 농업과 낮은 시스템 복잡성 덕분에 2025년 수직 농업 시장의 52.7%를 차지했습니다.
  • 공중재배는 2035년까지 14.0%의 CAGR로 가장 빠르게 확장되는 메커니즘입니다.
  • 아쿠아포닉스는 2025년에 10억 9천만 달러를 차지했으며, 혼합 단백질 및 농산물 운영에 집중되어 있습니다.

• 농장 구조 및 작물별

  • 건물 기반 농장은 2025년 설치 용량의 67.3%를 차지했습니다.
  • 배송 컨테이너 시스템은 13.2%의 CAGR로 가장 강력한 구조적 성장을 기록했습니다.
  • 상추와 잎채소는 33.6%의 작물 점유율을 유지하며, 여전히 수직 농업 시장의 경제적 중추입니다.

• 지역별

  • 북미는 2025년에 37.4%의 수익 점유율로 선두를 차지했습니다.
  • 아시아-태평양 지역은 13.4%의 CAGR로 가장 빠르게 성장하고 있습니다.
  • 중동 및 아프리카는 2025년에 2억 2천만 달러에 도달했으며, 주권 식량 안전 지출에 의해 지원받고 있습니다.


시장 규모 및 예측 (2021–2035)

추정치는 상장된 장비 공급업체의 감사된 재무, 공개된 재배 면적 용량, 지역 전기 요금, 그리고 농업 연구 기관에서 발표한 수확량 기준을 혼합한 것입니다. 하향식 용량 모델링은 FAO와 국가 통계 기관의 상향식 농산물 지출 데이터와 조정되었습니다 [1][6]. 아래의 수직 농업 시장 시리즈는 장비, 시스템 통합 및 농산물 판매에서 포착된 수익을 반영합니다.
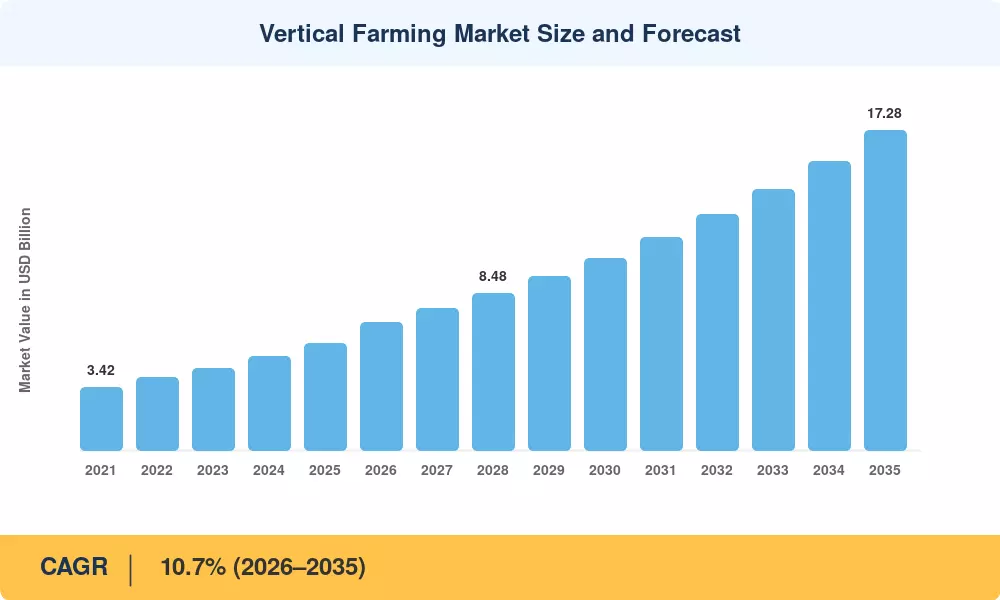
수직 농업 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
도시 식량 안전 정책 및 공공 공동 투자 ~1.9 아시아-태평양, MEA 중기 (2–4년) [3][4]
LED 효율성 증가 및 조명 기구 비용 하락 ~1.6 글로벌 단기 (≤2년) [7]
소매업체 오프테이크 및 프라이빗 라벨 계약 ~1.4 북미, 유럽 단기 (≤2년) [13]
기후 변동성과 농작물 수확 위험 ~1.3 글로벌 장기 (≥4년) [1]
로봇 수확 및 기계 비전 등급 ~1.1 북미, 유럽, 일본 중기 (2–4년)
물 부족 규제 ~0.9 MEA, 남부 유럽 장기 (≥4년) [5]
ESG 보고 및 탄소 회계 프리미엄 ~0.7 유럽 장기 (≥4년) [16]


공공 식량 안전 자본

실내 농산물 생산 능력은 정부에 의해 전략적 인프라로 분류되었습니다. 2030년까지 30%의 국내 영양 공급을 목표로 하는 싱가포르의 농식품 클러스터 전환 기금은 첨단 재배 시스템에 약 6000만 SGD를 배정했습니다 [3]. 지역 프로젝트 부채의 상당 부분은 UAE의 AgTech 대출 보증 프로그램과 사우디 아라비아의 국가 농업 개발 프로그램에 의해 공동으로 보증됩니다 [4]. 기술을 변화시키는 것 이상으로, 주권 자금은 자본 비용을 수정합니다.


조명 비용 곡선

프로젝트의 실행 가능성은 조명 기구 경제학에 의해 결정됩니다. 2018년 이후 달러당 광자 가격이 약 60% 감소했지만, 원예 LED 효율성은 3.6 µmol/J를 초과하여 조명의 운영 비용 비율을 약 40%에서 유사한 요금에서 25%에 가깝게 줄였습니다 [7][8]. 재배자는 조정 가능한 스펙트럼 관리를 통해 비수기 시간으로 사용을 전환할 수 있으며, 이는 사용 시간 요금제가 적용될 때 중요합니다.


소매업체 오프테이크 계약

슈퍼마켓은 시험 목록에서 다년간의 물량 약속으로 전환했습니다. 계약된 공급은 이제 수직 농업 시장의 새로운 용량의 증가하는 비율을 보증하며, 대출자는 이러한 계약을 준수 채권으로 가격 책정합니다. 2024–2025년 동안 북미 상업 재배 지역의 약 45%는 건설이 시작되기 전에 지정된 소매 상대방과 연결되어 있었습니다 [13].


제한 요소 영향 분석

제한 요소 가중치는 복합 성장에 대한 저항의 방향성 추정치입니다. 이는 헤드라인 CAGR에서의 가산적 차감이 아니라 지역 비용 구조 전반에 걸친 모델링된 민감도를 반영합니다.

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
전기 비용 및 요금 변동성 ~-1.8 유럽, 일본 단기 (≤2년) [2]
자본 집약도 및 포스트 셰이크아웃 자금 부족 ~-1.5 전 세계 단기 (≤2년) [12]
잎채소를 넘어선 좁은 작물 경제학 ~-1.1 북미 중기 (2–4년) [14]
숙련된 재배 및 제어 직원 부족 ~-0.7 아시아-태평양, 중동 및 아프리카 중기 (2–4년) [10]
전력망 상호 연결 및 허가 지연 ~-0.6 북미, 유럽 장기 (≥4년) [17]


전력 가격 노출

가장 높은 변동 비용은 여전히 전기입니다. 2023–2024년 동안 유럽의 산업 요금은 약 EUR 0.19/kWh였고, 미국 중서부에서는 평균 약 USD 0.08/kWh였습니다. 이 차이는 시설이 자본 비용을 충당할 수 있는지를 결정할 만큼 충분히 중요합니다 [2]. 통합 주기 동안, 재생 가능 발전과 공동 위치를 차지하거나 헤지하지 않은 운영자들은 가장 큰 손실을 겪었습니다.


셰이크아웃 이후 자금 조달 규율

이 부문은 투자자들에 의해 심각하게 재가격 책정되었습니다. 2022년과 2024년 사이에 이 부문의 공개된 자본 조달은 약 55% 감소했으며, 여러 저명한 운영자들이 재편성을 겪었습니다 [12]. 더 긴 실사 타임라인, 더 엄격한 계약 조건, 그리고 확장 자금이 배포되기 전에 단위 수준의 수익성을 증명해야 하는 필요성은 생존하는 기업들에게 점점 더 많은 도전 과제가 되고 있습니다.


잎채소의 한계

샐러드 채소는 볼륨을 유지하지만 제곱미터당 수익을 제한합니다. 포장된 채소의 도매 가격은 2021년 이후 실질적으로 대체로 평탄하게 유지되고 있으며, 이는 마진 개선이 가격 인상보다는 비용 절감에서 나와야 함을 의미합니다 [14]. 베리, 허브 및 제약용 식물로의 다각화는 기술적으로 가능하지만 대부분의 사업 계획이 가정한 것보다 농업적으로 더 느립니다.


Vertical Farming Market Opportunities

수요-응답 수익 스태킹

어떤 배급 네트워크에서든, 성장 시설은 가장 관리하기 쉬운 산업 부하 중 하나입니다. 조정 가능한 조명을 수요-응답 프로그램에 등록함으로써, 운영자는 연간 에너지 지출의 5–9%를 상쇄하는 용량 지급금을 받아 부채를 헤지된 자산으로 전환할 수 있습니다 [17].


신흥 시장 프랜차이즈 모델

물 부족과 수입 의존도가 공존하는 지역적 격차가 걸프 국가, 싱가포르, 해안 인도에 존재합니다. 단위당 150,000달러 이하로 진입 자본을 낮춤으로써, 모듈형 컨테이너 배치는 재무 상태가 부족한 운영자에게 적합한 프랜차이즈 및 임대 모델을 제공합니다 [4].


농업 데이터 수익화

레시피 라이브러리 — 수확 결과에 매핑된 스펙트럼, 열 및 영양 매개변수 — 는 라이센스 가능한 지적 재산이 되고 있습니다. 소프트웨어 및 제어 플랫폼은 이미 어떤 하드웨어 카테고리보다 빠르게 성장하고 있으며, 구독 농업은 수직 농업 시장에서 가장 방어적인 마진 풀입니다.

제약 및 건강 보조 식물

칸나비노이드, 사프란 및 특수 식물 생산은 샐러드 채소보다 생산 비용이 몇 배 더 높은 것을 견딥니다. 규제된 실내 재배는 현장 재배가 맞출 수 없는 배치 일관성을 제공하며, 여러 유럽 계약 제조업체가 GACP 기준에 맞춰 수직 시설을 인증하기 시작했습니다 [15].

폐열 및 CO₂ 공생

데이터 센터, 양조장 또는 바이오가스 플랜트와 공동 위치함으로써 무료 열 에너지와 풍부한 이산화탄소를 공급합니다. 네덜란드 파일럿 프로젝트는 공생이 처음부터 설계된 경우 결합 난방 및 농축 비용이 12–18% 감소했다고 보고합니다 [11].


Vertical Farming Market Future Outlook

자율 성장 운영

기계 비전 파종, 이식 및 수확 라인이 파일럿에서 기본 사양으로 이동할 것입니다. 노동은 일반적으로 운영 비용의 25–35%를 차지하며, 전체 라인 자동화는 대규모로 해당 항목에서 30–40%의 감소를 입증했습니다 . 2030년까지 자율성이 차별화 요소가 아닌 자금 조달의 전제 조건이 될 것으로 예상됩니다.

플랫폼 및 라이센스 경제

하드웨어 마진은 압축되고, 농업 소프트웨어는 그렇지 않습니다. 수직 농업 시장은 점점 더 상품 장비에 층을 이루는 라이센스 비즈니스와 유사해질 것이며, 제어 플랫폼은 2035년까지 모든 물리적 구성 요소 카테고리보다 더 빠르게 성장할 것입니다.

관리 자산으로서의 전기

IEA는 2026년까지 전 세계 전기 수요가 연평균 약 3.4% 증가할 것으로 예상하며, 여러 주요 시장에서 용량이 긴축될 것입니다 [2]. 조명 일정을 조정 가능한 부하로 취급하는 시설은 — 균형 시장에 입찰하고 현장 태양광 또는 저장과 결합하여 — 고정 요금으로 전력을 구매하는 시설에 비해 구조적 비용 우위를 가질 것입니다.

탄소 회계 및 공시

CSRD 보고 의무는 이제 수천 개의 유럽 기업에 도달하며, 소매업체는 공급업체에게 Scope 3 요구 사항을 상향 조정하고 있습니다 [16]. 검증된 저운송, 저수 생산은 판매 가능한 속성이 되며, 수직 농업 시장은 해당 주장이 감사 가능한 경우 프리미엄 선반 위치를 차지할 수 있습니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 37.4% 점유율 (2025) 소매업체 오프테이크, 중서부 전력 차익 거래, 자동화
유럽 USD 14억 9천만 (2025) 에너지 공생, ESG 공시, 온실가스 하이브리드화
아시아-태평양 13.4% CAGR (2026–2035) 주권 식량 안전, 컨테이너 시스템, 도시 밀도
남미 3.9% 점유율 (2025) 수입 대체, 프리미엄 허브, 냉장 유통망 격차
중동 및 아프리카 12.9% CAGR (2026–2035) 물 부족, 주권 자산 기금, 담수화 연계
총계 USD 57억 8천만 (2025) —

수직 농업 시장의 지역 성과는 소비자 수요보다 전기 정책에 따라 더 다르게 나타납니다. 산업 전력이 저렴하고 소매 채널이 집중된 곳에서는 단위 경제가 작동하지만, 다른 곳에서는 보조금이 성장을 지속시킵니다.


북미

국가 지표 주요 동인
미국 지역 수익의 82.6% 소매 계약 및 낮은 산업 요금
캐나다 USD 2억 4천만 (2025) 북부 원주민 공동체 공급 프로그램
멕시코 11.4% CAGR (2026–2035) 수출 지향적인 베리 및 허브 생산


미국의 용량은 소매 앵커가 있는 더 적고 큰 운영자들로 통합되었습니다. USDA 특수 작물 블록 보조금과 주 차원의 농업 인센티브는 2022년 이후 약 9천만 달러의 시설 업그레이드를 지원했으며, 오하이오, 켄터키, 텍사스는 0.09달러/kWh 이하의 산업 전력 강점을 바탕으로 프로젝트를 유치했습니다 [6][13].

유럽

국가 지표 주요 동인
독일 지역 수익의 21.8% 소매 지속 가능성 약속
영국 USD 2억 9천만 (2025) 브렉시트 이후 샐러드 수입 대체
프랑스 지역 수익의 14.2% 도시 물류 및 단기 체인 정책
이탈리아 지역 수익의 10.6% 남부의 물 스트레스 적응
스페인 11.9% CAGR (2026–2035) 태양광 공동 위치 경제
북유럽 국가들 USD 1억 7천만 (2025) 수력 발전 요금 및 지역 난방
러시아 지역 수익의 5.1% 수입 대체 의무
유럽 나머지 지역 지역 수익의 9.4% 네덜란드 주도의 기술 수출


유럽의 성장은 에너지 전략에 달려 있습니다. 바겐ingen 대학교의 시험에서는 동적 스펙트럼 스케줄링을 통해 20-30%의 에너지 절약을 입증했으며, EU 호라이즌 유럽 프로그램은 폐쇄형 생산과 관련된 지속 가능한 식품 시스템 연구에 약 1억 2천만 유로를 지원했습니다 [11][2]. 북유럽 운영자들은 이 지역에서 가장 낮은 탄소 집약도 그리드의 혜택을 보고 있습니다.

아시아-태평양

국가 지표 주요 동인
중국 지역 수익의 34.7% 지자체 식량 공급 회복력 프로그램
인도 14.6% CAGR (2026–2035) 냉장 유통 손실 감소 및 도시 수요
일본 USD 3억 1천만 (2025) 노령화 농업 노동력; 플랜트 팩토리 유산
한국 지역 수익의 11.2% 스마트 농장 정부 인증 제도
ASEAN 13.8% CAGR (2026–2035) 싱가포르 "30 by 30" 및 말레이시아 확장
아시아-태평양 나머지 지역 지역 수익의 6.3% 호주의 프리미엄 원예


일본의 플랜트 팩토리 기반 — 농림수산부의 지원을 받는 수백 개의 운영 시설 — 는 세계에서 가장 깊은 운영 지식 풀을 유지하고 있습니다 [10]. 싱가포르의 보조금 구조와 중국의 지자체 조달 파일럿은 아시아-태평양을 수직 농업 시장 내에서 가장 빠르게 성장하는 블록으로 만들고 있지만, 일본과 한국의 전력 비용은 마진을 제한합니다.

남미

국가 지표 주요 동인
브라질 지역 수익의 58.3% 상파울루 도시 수요 및 소매 목록
아르헨티나 USD 5천만 (2025) 프리미엄 허브 수출 틈새
남미 나머지 지역 12.4% CAGR (2026–2035) 안데스 고산 작물 대체


채택은 아직 초기 단계입니다. 브라질 운영자들은 수입 대안이 높은 운송 비용을 수반하는 고부가가치 허브와 마이크로그린 에 집중하고 있으며, 이 지역의 풍부한 필드 농업은 주식 작물에 대한 필요성을 제한합니다. 그리드 신뢰성, 즉 요금 수준이 대륙의 많은 부분에서 제약 요소입니다 [18].

중동 및 아프리카

국가 지표 주요 동인
사우디아라비아 지역 수익의 33.1% 비전 2030 식량 안전 목표
UAE USD 7천만 (2025) 에미레이트 항공 케이터링 및 공항 인근 시설
남아프리카 13.6% CAGR (2026–2035) 웨스턴 케이프의 물 제한
이집트 지역 수익의 9.8% 나일 강 물 배분 압력
MEA 나머지 지역 지역 수익의 8.2% 카타르 및 쿠웨이트 주권 프로젝트


걸프 경제는 독특합니다: 물 부족이 심각하고, 태양광 발전이 저렴하며, 주권 기금은 더 긴 회수 기간을 수용합니다. UAE는 농업 기술 인센티브에 1억 달러 이상을 투입했으며, 사우디아라비아의 프로그램은 수입 잎채소에 대한 의존도를 줄이는 것을 명시적으로 목표로 하고 있습니다 [4][5].


수직 농업 시장 지역별, 2025-2035

Vertical Farming Market Segmentation

재배 메커니즘별

세그먼트 지표 주요 수요 동인
수경 재배 52.7% 점유율 (2025) 성숙한 농업 기술, 낮은 시스템 복잡성
에어로포닉스 14.0% CAGR (2026–2035) 물 효율성 및 뿌리 영역 산소 공급
아쿠아포닉스 USD 10억 9천만 (2025) 단백질 및 농산물 수익 결합


수경 재배 는 영양 필름 및 심층 수조 시스템이 잘 문서화되어 있고, 일반 기술자들이 서비스할 수 있으며, 운영자 오류에 관대하기 때문에 수직 농업 시장의 중심을 차지하고 있습니다. 에어로포닉스는 더 빠르게 성장하지만 더 엄격한 유지 관리 규율을 요구합니다; 분무 노즐이 막히고, 펌프 고장은 며칠이 아닌 몇 시간 안에 작물을 파괴합니다. 그 장점 — 대규모 재배보다 약 90% 적은 물 사용과 더 빠른 뿌리 발달 — 은 물이 가격이 비싸거나 제한된 곳에서 매력적입니다.

농장 구조별

세그먼트 지표 주요 수요 동인
건물 기반 수직 농장 67.3% 점유율 (2025) 규모의 경제 및 소매 근접성
컨테이너 기반 농장 13.2% CAGR (2026–2035) 낮은 진입 자본, 모듈식 배치
옥상 및 하이브리드 구조 USD 4억 7천만 (2025) 지자체 토지 사용 인센티브


창고 전환이 수직 농업 시장을 지배하는 이유는 고정 간접비가 대규모 트레이 수에 걸쳐 분산되기 때문입니다. 컨테이너 시스템은 유연성에서 이점을 가집니다: 그들은 배송하고, 몇 주 안에 설치하며, 공급 확실성이 필요한 병원, 원격 광산 캠프 및 군사 기지와 같은 기관 구매자에게 적합합니다.

구성 요소별

세그먼트 지표 주요 수요 동인
조명 31.9% 점유율 (2025) 효율성 업그레이드 및 개조 주기
기후 제어 USD 12억 4천만 (2025) 제습 및 열 부하 관리
수경 및 비료 주입 구성 요소 17.8% 점유율 (2025) 영양 정밀도 및 투여 정확성
센서 및 계측기기 12.6% 점유율 (2025) 폐쇄 루프 프로세스 제어
소프트웨어 및 제어 플랫폼 14.8% CAGR (2026–2035) 레시피 최적화 및 원격 운영
기타 6.5% 점유율 (2025) 랙, 자재 취급, 포장


조명은 여전히 수직 농업 시장 내에서 가장 큰 장비 예산을 차지하고 있지만, 조명 기구 가격이 하락함에 따라 그 점유율은 감소하고 있습니다. 반면, 제어 소프트웨어는 증가합니다: 각 수확 주기는 다음 수확을 개선하는 데이터를 생성하며, 시설의 농업 이력이 공급업체 플랫폼 내에 존재하게 되면 전환 비용이 증가합니다.

작물 유형별

세그먼트 지표 주요 수요 동인
상추 및 잎채소 33.6% 점유율 (2025) 짧은 주기 및 확립된 소매 수요
토마토 USD 10억 5천만 (2025) 온실 하이브리드화 및 맛 포지셔닝
베리 12.4% 점유율 (2025) 가격 프리미엄 및 수입 대체 논리
마이크로그린 15.2% CAGR (2026–2035) 식음료 서비스 수요 및 빠른 회전율
고추 9.7% 점유율 (2025) 소매 규격을 위한 색상 일관성
허브 8.6% 점유율 (2025) 생식물 소매 형식
기타 6.2% 점유율 (2025) 식물 및 특수 품종


시장은 2025년 33.6%의 점유율을 차지한 상추 및 잎채소 세그먼트가 지배하고 있으며, 이는 확립된 소매 수요와 짧은 성장 주기 덕분입니다. 2026–2035년 동안 15.2% CAGR을 기록하는 마이크로그린 세그먼트는 식음료 서비스 수요 증가와 빠른 생산 회전율로 인해 가장 빠르게 성장하고 있습니다. 가격 프리미엄과 수입 대체 가능성 덕분에 베리는 시장에서 12.4%의 점유율을 유지하고 있으며, 2025년 10억 5천만 달러로 평가되는 토마토는 온실 하이브리드화와 맛 포지셔닝의 혜택을 보고 있습니다.


경쟁 벤치마킹

집중도가 여전히 낮습니다. 추정 HHI는 620 근처에 있으며, 상위 5개 공급업체가 장비 및 생산 수익의 약 34–39%를 차지하고 있습니다. 구조는 실제로 분산되어 있습니다: 조명 및 제어는 대형 산업 전자 회사가 지배하고 있으며, 성장하는 운영은 수십 개의 지역 생산업체 사이에 분산되어 있습니다. 이들 중 몇몇은 2024–2025년 동안 구조조정을 겪었습니다. 어려운 자산이 손바뀜됨에 따라 통합이 가속화될 가능성이 높습니다.

회사 추정 수익 점유율 범위 수직 농업 시장을 위한 주요 제공 제품 전략적 포지셔닝
Signify ~9–12% 원예 LED 조명기구, 스펙트럼 레시피 글로벌 조명 리더; 깊은 농업 연구 기반
ams-OSRAM ~5–7% LED 구성 요소, 센싱 모듈 여러 시스템 통합업체에 대한 구성 요소 공급업체
AeroFarms ~4–6% 에어로포닉 생산, 독점 품종 구조조정 후; 잎채소 및 걸프 프로젝트에 집중
Plenty Unlimited ~3–5% 고밀도 수직 성장 타워 베리 중심의 전환과 전략적 기업 지원
Bowery Farming ~3–5% 자동화된 실내 생산, 소매 공급 미국 북동부 소매 침투
80 Acres Farms ~3–4% 완전 자동화된 성장 시스템 내부 기술 부문과 수직 통합
Intelligent Growth Solutions ~2–4% 모듈형 타워 시스템, 제어 소프트웨어 라이센스 및 기술 이전 모델
Freight Farms ~2–3% 컨테이너 농장 플랫폼 기관 및 소규모 운영자 채널 리더
Sky Greens ~2–3% 회전식 저전력 성장 타워 싱가포르 기반; 낮은 전력 밀도
Priva ~2–3% 기후 제어, 물 및 프로세스 시스템 네덜란드 원예 기술 선두주자
Spread Co. ~1–3% 자동화된 식물 공장 운영 로봇 기술이 깊은 일본 규모 운영자
Heliospectra ~1–2% 적응형 조명 및 제어 연구 수준의 스펙트럼 전문화


최근 뉴스 및 개발

  • Signify (2024년 3월): 상업 재배자를 위한 수확량 그램당 조명 에너지를 절감하는 4.0 µmol/J 효율을 초과하는 차세대 탑라이팅 제품군을 출시함 [7]
  • 싱가포르 식품청 (2024년 6월): 중소형 운영자를 위한 접근성을 넓히기 위해 농식품 클러스터 전환 기금 자격을 자동화 개조를 포함하도록 확대함 [3]
  • Plenty Unlimited (2024년 9월): 현재까지 가장 큰 전용 과일 작물 배치를 기념하며 버지니아 베리 시설을 가동함 [12]
  • 80 Acres Farms (2025년 1월): 오하이오 및 켄터키 네트워크 전반에 걸쳐 자율 처리 기능을 확장하기 위한 로봇 및 제어 파트너십을 발표함
  • UAE 기후 변화 및 환경부 (2025년 3월): 민간 운영자를 위한 진입 장벽을 낮추기 위해 컨테이너 규모 설치를 포함하는 AgTech 대출 보증을 확대함 [4]
  • Freight Farms (2025년 5월): 원격 모니터링과 컨테이너 하드웨어를 묶는 구독 농업 서비스를 도입하여 수익을 반복 요금으로 전환함
  • Intelligent Growth Solutions (2025년 8월): 자산 경량 확장 모델을 강화하는 여러 걸프 설치를 포함하는 기술 라이센스 계약을 체결함 [5]
  • 유럽연합 집행위원회 (2025년 10월): 폐쇄형 생산 연구를 포함한 지속 가능한 식품 시스템 혁신을 위한 추가 Horizon Europe 할당을 확인함 [11]


수직 농업 시장 Market Report Scope

매개변수 세부사항
시장 범위 장비, 시스템 통합, 제어 소프트웨어 및 전 세계 수직 농업 시장에서 수익 창출
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 10.7% (2026–2035)
시장 규모 체크포인트 USD 57.8억 (2025); USD 69.2억 (2026); USD 172.8억 (2035)
가장 빠르게 성장하는 부문 에어로포닉스 (기구); 컨테이너 기반 농장 (구조); 소프트웨어 및 제어 플랫폼 (구성 요소); 마이크로 그린 (작물)
프로필된 회사 Signify, ams-OSRAM, AeroFarms, Plenty Unlimited, Bowery Farming, 80 Acres Farms, Intelligent Growth Solutions, Freight Farms, Sky Greens, Priva, Spread Co., Heliospectra.
평가 통화 USD 억

자주 묻는 질문

수직 농업 시장 운영자가 생존할지를 가장 잘 예측하는 실사 측정 지표는 무엇인가요?
설계 용량의 백분율로서 계약된 수확량. 2023년 이후 40% 미만의 사전 계약 출력으로 시운전에 들어간 시설은 훨씬 더 높은 비율로 실패했습니다 [13].
구매자는 총 소유 비용에서 수경 재배 시스템과 에어로포닉 시스템을 어떻게 비교해야 하나요?
에어로포닉 시스템은 설치 비용이 대략 20–30% 더 비싸고 유지 관리 인력이 더 필요하지만, 물과 영양소 투입량은 적게 소모합니다. 물이 저렴한 곳에서는 수경 재배가 유리하고, 계량되거나 부족한 곳에서는 에어로포닉이 유리합니다 [11].
수직 농업 시장에서 프로젝트를 가장 자주 지연시키는 규제적 뉘앙스는 무엇인가요?
건물 분류. 많은 관할권에서 재배 시설을 농업이 아닌 산업으로 취급하여, 허가를 받는 데 몇 달이 추가되는 다양한 화재 억제, 습도 및 점유 요구 사항을 촉발합니다 [17].
시설을 완전히 소유하고 싶지 않은 구매자를 위한 실행 가능한 조달 경로가 있나요?
네. 서비스로서의 재배 계약과 장비 임대가 이제 컨테이너 배치의 의미 있는 비율을 차지하고 있으며, 더 높은 단위당 농산물 가격을 대가로 기술 제공자에게 자본 위험을 전가하고 있습니다 [25].
첫 번째 운영자가 가장 놀라게 되는 통합 과제는 무엇인가요?
제습 부하. 밀집한 캐노피에서의 증산은 기존 HVAC 크기 조정이 예상하는 것보다 훨씬 더 많은 수분을 생성하며, 크기가 부족한 시스템은 첫 생산 주기 내에 질병 압력을 유발합니다 [11].
수직 농업 시장은 기존 온실 운영과 어떻게 상호작용하나요?
혼합 모델이 점점 더 일반화되고 있습니다. 재배자는 수직 선반을 사용하여 번식 및 묘목 단계에서 재배한 후, 유리온실로 이식하여 전체 인공 조명 비용 없이 밀도 이점을 확보합니다 [23].
수직 농업 시장에서 다음 경쟁 전장이 어디에서 나타날까요?
독점 품종. 짧은 키와 고밀도 재배를 위해 특별히 육종된 품종은 일반 씨앗이 따라올 수 없는 수확량 증가를 제공하며, 씨앗 독점성이 지속적인 방어선이 되고 있습니다 [12].
저자
저자 Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, agricultural technology journals, industry publications, government agricultural departments, and authoritative food security organizations. Key sources included the US Department of Agriculture (USDA), National Institute of Food and Agriculture (NIFA), Environmental Protection Agency (EPA), Department of Energy (DOE) - Energy Efficiency & Renewable Energy Division, National Science Foundation (NSF) Agriculture and Food Research Initiative, Food and Drug Administration (FDA) Food Safety Division, United Nations Food and Agriculture Organization (FAO), World Food Programme (WFP), European Commission Directorate-General for Agriculture and Rural Development (DG AGRI), European Environment Agency (EEA), Japan Ministry of Agriculture, Forestry and Fisheries (MAFF), Singapore Food Agency (SFA), National Bureau of Statistics of China, India Ministry of Agriculture & Farmers Welfare, International Association of Horticultural Producers (AIPH), Association for Vertical Farming (AVF), International Society for Horticultural Science (ISHS), and national agricultural research institutes from key markets. These sources were used to collect crop production statistics, regulatory frameworks, water usage data, energy consumption benchmarks, urbanization trends, food import dependency ratios, and technological adoption rates for hydroponics, aeroponics, aquaponics, and controlled environment agriculture systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Agricultural Operations, sustainability leaders, and commercial directors from vertical farming operators, makers of hydroponic and aeroponic systems, suppliers of LED lighting, developers of climate control solutions, and agritech automation firms were among the supply-side sources. Demand-side sources included institutional food service operators, supply chain directors for restaurant groups, procurement managers from supermarket chains and food retailers, sustainability officials from corporate food programs, and urban planners and local government representatives. Market segmentation, facility growth schedules, crop yield optimization, operational cost structures, energy efficiency measures, and customer approval of vertically farmed produce were all validated by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (25%), Others (35%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production capacity analysis. The methodology included:

Identification of 60+ key vertical farming operators and technology providers across North America, Europe, Asia-Pacific, Middle East, and Latin America

Product mapping across irrigation components, LED lighting systems, environmental sensors, climate control equipment, building-based structures, and container-based solutions

Analysis of reported and modeled annual revenues specific to vertical farming hardware, software, and crop production segments

Coverage of manufacturers and operators representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by region) and top-down (company revenue validation) approaches to derive segment-specific valuations for hydroponics, aeroponics, aquaponics, and building-based versus container-based structures

Revenue Thresholds: Adjusted tier definitions to reflect vertical farming industry scale

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















