US Metal Forging Market

미국 금속 단조 시장 조사 보고서: 원자재별 (강철, 알루미늄, 마그네슘, 니켈 기반 합금, 티타늄, 기타), 유형별 (폐쇄형 다이 단조, 개방형 다이 단조, 기타) 및 최종 용도별 (자동차, 항공우주 및 방위, 항공기 엔진, 기타, 전력, 건축 및 건설, 석유 및 가스, 금속 가공) - 2035년까지 예측.
ID: MRFR/CnM/11226-CR 111 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
US Metal Forging Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)9.96%
2024 Market Size$ 10.5 Billion
2025 Market Size$ 11.55 Billion
2035 Market Size$ 29.83 Billion
Key Players
Thyssenkrupp AG
Alcoa Corporation
Precision Castparts Corp
Aubert & Duval
Forgital S.p.A.
Friedrich Kocks GmbH & Co. KG
Opportunities
  • Growing Aerospace Industry
  • Rising Demand in Automotive Sector
  • Increased Focus on Energy Efficiency

US Metal Forging Market 요약

시장 조사 미래 분석에 따르면, 2024년 미국 금속 단조 시장 규모는 105억 달러로 추정됩니다. 미국 금속 단조 시장은 2025년 115.5억 달러에서 2035년까지 298.3억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 9.9%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

미국 금속 단조 시장은 기술 발전과 지속 가능성 이니셔티브에 의해 역동적인 변화를 겪고 있습니다.

  • 기술 발전은 생산 프로세스를 재편성하여 금속 단조의 효율성과 정밀성을 향상시키고 있습니다.
  • 자동차 부문은 여전히 가장 큰 세그먼트입니다. 반면 항공우주 산업은 시장에서 가장 빠르게 성장하는 세그먼트로 확인되었습니다.
  • 지속 가능성에 대한 관심이 높아짐에 따라 제조업체들은 단조 작업에서 친환경적인 관행과 재료를 채택하고 있습니다.
  • 주요 시장 동력은 자동차 부문에서의 수요 증가와 인프라 개발 이니셔티브로, 이는 시장 성장을 촉진하고 있습니다.

시장 규모 및 예측

2024 시장 규모 10.5 (억 달러)
2035 시장 규모 29.83 (억 달러)
CAGR (2025 - 2035) 9.96%

주요 기업

티센크루프 AG (DE), 알코아 코퍼레이션 (US), 프리시전 캐스트파트 Corp (US), 오베르트 & 두발 (FR), 포르기탈 S.p.A. (IT), 프리드리히 콕스 GmbH & Co. KG (DE), 바랏 포지 제한 (IN), 일본제철 주식회사 (JP), 고베 제철 주식회사 (JP)

US Metal Forging Market Treiber

항공 우주 산업의 성장

항공 우주 산업은 항공기 제조를 위한 고성능 소재를 요구하기 때문에 미국 금속 단조 시장의 중요한 원동력입니다. 2025년에는 항공 우주 부문이 단조 부품의 총 시장 점유율의 약 20%를 차지할 것으로 예상됩니다. 항공 우주 응용 분야의 엄격한 안전 및 성능 요구 사항은 우수한 강도와 신뢰성을 제공하는 단조 재료의 사용을 필요로 합니다. 항공 여행이 계속 확장됨에 따라 미국 금속 단조 시장은 착륙 장치 및 엔진 부품을 포함한 단조 부품에 대한 주문 증가로 혜택을 볼 것으로 예상되며, 이는 전체 시장 성장에 기여할 것입니다.

자동차 부문에서의 수요 증가

미국 금속 단조 시장은 특히 자동차 부문에서 눈에 띄는 수요 증가를 경험하고 있습니다. 차량 제조업체들이 연료 효율성을 높이기 위해 경량 소재를 점점 더 우선시함에 따라 단조 부품에 대한 필요성이 증가하고 있습니다. 2025년에는 자동차 산업이 단조 제품에 대한 총 수요의 약 30%를 차지할 것으로 예상됩니다. 이 추세는 배터리 하우징 및 구조 부품을 위한 특수 단조 부품이 필요한 전기 자동차로의 지속적인 전환에 의해 주도되고 있습니다. 따라서 미국 금속 단조 시장은 제조업체들이 자동차 부문의 진화하는 요구를 충족하기 위해 프로세스를 조정함에 따라 이 증가하는 수요로부터 혜택을 볼 가능성이 높습니다.

에너지 효율성에 대한 집중 증가

다양한 산업에서 에너지 효율성에 대한 집중 증가가 미국 금속 단조 시장에 영향을 미치고 있습니다. 기업들이 탄소 발자국을 줄이고 지속 가능성을 높이기 위해 노력함에 따라 에너지 효율적인 단조 부품에 대한 수요가 증가하고 있습니다. 2025년에는 에너지 효율적인 제품이 총 시장 수요의 약 18%를 차지할 것으로 예상됩니다. 이 추세는 단조 재료가 에너지 효율적인 기계 및 장비를 만드는 데 사용되는 건설 및 제조와 같은 분야에서 특히 뚜렷합니다. 따라서 미국 금속 단조 시장은 에너지 효율성 목표에 부합하는 혁신적인 단조 솔루션 개발로의 전환을 보게 될 가능성이 높습니다.

인프라 개발 이니셔티브

미국의 인프라 개발 이니셔티브는 미국 금속 단조 시장에 상당한 영향을 미칠 것으로 예상됩니다. 연방 정부가 다리, 도로 및 철도와 같은 인프라 프로젝트에 상당한 자금을 배정함에 따라 단조 금속 부품에 대한 수요가 증가할 것으로 예상됩니다. 2025년에는 인프라 프로젝트가 전체 시장 성장의 약 25%에 기여할 것으로 예상됩니다. 단조 제품은 이러한 구조물의 내구성과 강도를 보장하는 데 필수적이며, 건설 응용 분야에서 없어서는 안 될 존재입니다. 따라서 미국 금속 단조 시장은 이러한 투자로부터 혜택을 볼 수 있으며, 이는 고품질 단조 재료에 대한 수요를 자극할 가능성이 높습니다.

제조 분야의 기술 혁신

제조 공정의 기술 혁신이 미국 금속 단조 시장을 변화시키고 있습니다. 컴퓨터 수치 제어(CNC) 가공 및 자동화와 같은 발전은 생산 효율성과 정밀성을 향상시키고 있습니다. 2025년에는 이러한 기술이 단조 부문 내에서 생산 능력을 15% 증가시킬 것으로 예상됩니다. 이 개선은 운영 비용을 줄일 뿐만 아니라 제조업체들이 엄격한 산업 표준을 충족하는 복잡한 형상을 생산할 수 있게 합니다. 결과적으로 미국 금속 단조 시장은 다양한 분야의 다양한 응용을 충족하는 보다 정교하고 고성능의 단조 제품으로의 전환을 보게 될 가능성이 높습니다.

시장 세그먼트 통찰력

응용 프로그램별: 자동차 (가장 큼) 대 항공우주 (가장 빠르게 성장하는)

미국 금속 단조 시장에서 자동차 부문은 응용 프로그램 환경을 지배하며 상당한 점유율을 차지하고 있습니다. 차량에 대한 지속적인 수요와 전기차로의 전환이 금속 단조 응용 프로그램에서 자동차 산업의 강세에 기여하고 있습니다. 항공우주, 산업 기계, 건설 및 에너지와 같은 다른 부문도 상당한 기여를 하고 있지만, 자동차와 비교할 때 상대적으로 낮은 수준을 반영하며 다양한 산업에서의 응용 프로그램 사용의 다양성을 나타냅니다. 항공우주 부문은 경량 소재와 첨단 제조 공정에 중점을 두고 있어 미국 금속 단조 시장에서 가장 빠르게 성장하는 부문입니다. 항공 기술에 대한 지속적인 투자와 팬데믹 이후 항공 여행의 재개가 이 부문의 성장을 이끌고 있습니다. 또한, 산업 기계 부문은 자동화와 현대화로 인해 꾸준한 성장을 경험하고 있으며, 건설 및 에너지 응용 프로그램도 새로운 기술과 인프라 요구에 따라 발전하고 있습니다.

자동차: 지배적 대 항공우주: 신흥

자동차 부문은 미국 금속 단조 시장에서 지배적인 힘을 유지하고 있으며, 다양한 차량 부품에 대한 높은 생산률과 상당한 자재 요구 사항이 특징입니다. 강철과 알루미늄 합금이 주로 사용되며, 이는 강도와 경량 특성에 대한 산업의 필요를 충족합니다. 한편, 신흥 세력으로 분류된 항공우주 부문은 항공기 설계에서 성능 향상을 목표로 하는 소재 과학 및 기술 혁신을 통해 점점 더 두드러진 존재감을 얻고 있습니다. 이 부문은 정밀성과 중량 감소를 우선시하며, 종종 단조 공정에서 고급 합금 및 복합 재료를 사용합니다. 지속 가능성이 제조의 초점이 되면서 두 부문 모두 친환경 관행을 포함하도록 적응하고 있으며, 이는 더 많은 성장과 경쟁을 이끌고 있습니다.

최종 용도별: 운송 (가장 큼) 대 제조 (가장 빠르게 성장하는)

미국 금속 단조 시장에서 최종 용도 부문은 시장 점유율의 다양한 분포를 보여주며, 운송이 가장 큰 부문으로 두드러집니다. 이 지배력은 차량과 항공기에 고품질 단조 부품이 필요한 자동차 및 항공우주 산업에 의해 주도됩니다. 제조는 그 뒤를 바짝 추격하며, 여러 산업에서의 광범위한 응용 프로그램과 확립된 프로세스를 활용하고 있지만, 내구성이 뛰어나고 효율적인 기계 부품에 대한 수요 증가로 인해 점유율이 빠르게 성장하고 있습니다.

제조: 운송 (지배적) 대 석유 및 가스 (신흥)

미국 금속 단조 시장의 운송 부문은 차량 및 항공기에서 중요한 응용 프로그램을 위한 단조 부품에 대한 광범위한 의존성으로 특징지어지며, 이는 지배적인 시장 위치를 부여합니다. 반대로, 석유 및 가스 부문은 탐사 및 생산 활동에서 단조 제품에 대한 수요 증가로 인해 빠르게 부상하고 있습니다. 에너지 수요의 증가와 기술 발전이 이 부문을 더욱 촉진하고 있습니다. 지속 가능성과 효율성이 산업을 계속 형성함에 따라 두 부문 모두 진화하는 시장 조건에 적응하는 데 필수적인 역할을 하고 있습니다.

재료 유형별: 강철 (가장 큼) 대 알루미늄 (가장 빠르게 성장하는)

미국 금속 단조 시장에서 강철은 건설, 자동차 및 항공우주 부문에서의 광범위한 응용으로 인해 재료 유형 부문에서 지배적입니다. 이 중요한 선호는 높은 강도, 다재다능성 및 비용 효율성에 기인합니다. 알루미늄은 현재는 점유율이 작지만, 경량 및 내식성 재료에 중점을 둔 산업에서 빠르게 주목받고 있으며, 특히 연료 효율성이 중요한 자동차 및 항공우주 부문에서 그렇습니다. 알루미늄 부문의 성장은 운송에서 연료 효율성을 높이고 배출량을 줄이기 위해 경량 재료로의 전환에 의해 촉진되고 있습니다. 또한, 소비자 전자 제품에서 알루미늄의 사용 증가와 지속 가능한 재료에 대한 추진이 그 빠른 성장에 더 기여하고 있습니다. 강철은 지배력을 유지할 것으로 예상되지만, 환경 지속 가능성과 효율성에 대한 추세가 금속 단조에서 알루미늄의 강력한 미래를 형성하고 있습니다.

강철 (지배적) 대 알루미늄 (신흥)

강철은 다양한 응용 분야, 특히 건설 및 중장비에서의 비할 데 없는 강도와 신뢰성으로 인해 미국 금속 단조 시장에서 여전히 지배적인 재료입니다. 극한 조건을 견디면서 구조적 무결성을 유지하는 능력 덕분에 많은 제조업체들이 선호하는 선택입니다. 반면, 알루미늄은 경량 특성과 내식성 덕분에 중요한 재료로 부상하고 있으며, 이는 중량 감소가 더 나은 연료 효율성으로 이어지는 자동차 및 항공우주 응용 분야에서 이상적인 후보입니다. 산업이 보다 지속 가능하고 효율적인 재료를 선호하게 됨에 따라, 강철과 알루미늄 모두 중요한 역할을 하게 될 것이며, 알루미늄은 향후 몇 년 동안 상당한 성장을 할 것으로 예상됩니다.

공정 유형별: 폐쇄 다이 단조 (가장 큼) 대 정밀 단조 (가장 빠르게 성장하는)

미국 금속 단조 시장에서 부문 분포는 폐쇄 다이 단조가 높은 효율성과 우수한 치수 정확도로 복잡한 형상을 생산할 수 있는 능력 덕분에 가장 큰 점유율을 차지하고 있음을 보여줍니다. 이 부문은 정밀 부품을 우선시하는 자동차 및 항공우주와 같은 주요 산업에 서비스를 제공합니다. 한편, 현재 시장 점유율이 작은 정밀 단조는 다양한 부문에서 고정밀 부품에 대한 수요 증가로 인해 빠르게 주목받고 있습니다. 전자 및 의료 기기 포함.

단조 기술: 폐쇄 다이 단조 (지배적) 대 정밀 단조 (신흥)

폐쇄 다이 단조는 거의 순형상 부품을 생산할 수 있는 능력으로 인정받아 시장에서 지배적인 방법으로 자리 잡고 있습니다. 이 기술은 두 개의 다이를 사용하며, 대량 생산에 매우 효과적이며, 최종 제품의 일관된 품질과 강도를 제공합니다. 반면, 정밀 단조는 매우 복잡한 기하학과 우수한 기계적 특성을 생성할 수 있는 능력으로 특징지어지는 신흥 공정입니다. 산업이 더 엄격한 공차와 더 정교한 설계를 요구함에 따라, 정밀 단조는 이러한 요구를 충족하기 위해 첨단 기술을 활용하여 필수적이 되고 있습니다.

제품 유형별: 단조 바 (가장 큼) 대 단조 판 (가장 빠르게 성장하는)

미국 금속 단조 시장에서 제품 유형 간의 시장 점유율 분포는 단조 바에 대한 강한 선호를 보여주며, 이 부문에서 지배적입니다. 이러한 유행은 자동차 및 항공우주를 포함한 다양한 산업에서의 다재다능한 응용 프로그램 덕분입니다. 반면, 단조 판은 혁신적인 건설 솔루션에 대한 증가하는 수요를 충족시키며, 사용성을 향상시키는 기술 발전의 혜택을 받으면서 시장에서 빠르게 부상하고 있습니다. 제품 유형 부문에서의 성장 추세는 특히 단조 판에 대해 강력한 상승 궤적을 반영합니다. 수요의 증가는 지속적인 산업 확장과 단조 판이 제공하는 고강도 재료에 대한 필요에 의해 촉진됩니다. 또한, 다양한 응용 프로그램에서 경량 및 내구성이 뛰어난 구성 요소에 대한 강조가 단조 링 및 피팅의 성장을 촉진하여 시장 역학에 중요한 기여를 하고 있습니다.

단조 바 (지배적) 대 단조 링 (신흥)

단조 바는 미국 금속 단조 시장에서 중요한 구조적 응용 분야에서의 넓은 적용성과 신뢰할 수 있는 성능 덕분에 지배적인 위치를 유지하고 있습니다. 그 강도와 내구성 덕분에 건설 및 운송과 같은 분야에서 품질 재료를 찾는 제조업체들이 선호하는 선택입니다. 반면, 단조 링은 항공우주 및 고성능 엔진과 같은 하이테크 응용 분야에서 특히 신흥 제품 유형으로 주목받고 있습니다. 무게를 줄이면서 무결성을 유지하는 데 중점을 두는 것이 단조 링이 기술 혁신과 전문화된 제품에 대한 최종 사용자 요구 증가에 의해 자신만의 틈새 시장을 형성하게 합니다.

US Metal Forging Market에 대한 더 자세한 통찰력 얻기

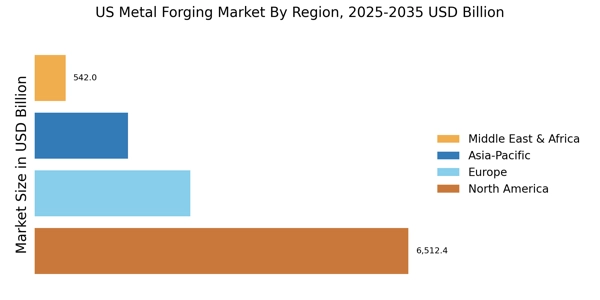
지역 통찰력

북미 : 세계 시장의 선두주자

북미 금속 단조 시장은 강력한 자동차 및 항공우주 부문에 의해 주도되며, 이는 수요의 상당 부분을 차지합니다. 이 지역은 전 세계 시장 점유율의 약 60%를 차지하며, 미국이 가장 큰 기여를 하고 있으며, 그 뒤를 캐나다가 따릅니다. 제조 및 혁신에 대한 규제 지원은 기업들이 새로운 기술과 지속 가능성 관행에 적응하는 데 도움을 주어 성장을 촉진합니다. 알코아 Inc, 프리시전 캐스트파트 Corp 및 와이먼 고든 컴퍼니와 같은 주요 기업들이 경쟁 환경을 지배하고 있습니다. 고급 제조 시설과 숙련된 인력의 존재는 이 지역의 능력을 향상시킵니다. 또한, 연구 및 개발에 대한 지속적인 투자는 혁신을 주도할 것으로 예상되며, 북미가 금속 단조 산업의 최전선에 남도록 보장합니다.

유럽 : 혁신적인 제조 허브

유럽의 금속 단조 시장은 혁신과 지속 가능성에 대한 강한 강조로 특징지어지며, 이는 엄격한 규제와 탄소 배출 감소에 대한 집중에 의해 주도됩니다. 이 지역은 전 세계 시장 점유율의 약 25%를 차지하며, 독일과 영국이 가장 큰 시장입니다. EU의 그린 딜과 같은 규제 프레임워크는 고급 단조 기술 및 친환경 관행에 대한 투자를 촉진하고 있습니다. 독일, 프랑스 및 이탈리아와 같은 주요 국가들은 티센크루프 및 슈러 AG와 같은 주요 기업들의 본거지입니다. 경쟁 환경은 효율성과 제품 품질을 향상시키기 위해 노력하는 기존 기업과 신생 스타트업의 혼합으로 특징지어집니다. 연구 기관의 존재는 혁신을 더욱 지원하여 유럽이 미국 금속 단조 시장의 주요 플레이어가 되도록 합니다.

아시아-태평양 : 신흥 시장 잠재력

아시아-태평양 지역은 산업화 및 도시화의 증가로 인해 금속 단조 시장에서 빠른 성장을 목격하고 있습니다. 중국과 인도가 가장 큰 시장이며, 이들은 전 세계 시장 점유율의 약 15%를 차지합니다. 자동차, 건설 및 기계 부문에서의 단조 제품에 대한 수요는 이러한 성장을 촉진하고 있으며, 이는 유리한 정부 정책과 인프라에 대한 투자에 의해 지원됩니다. 중국은 중국 국가 기계 산업 공사 및 안후이 중딩 밀봉 부품 회사와 같은 주요 기업들이 포함되어 있는 지역을 이끌고 있습니다. 경쟁 환경은 진화하고 있으며, 국내 및 국제 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 이 지역이 계속 발전함에 따라 품질과 혁신에 대한 집중은 금속 단조 산업의 성장을 지속하는 데 중요할 것입니다.

중동 및 아프리카 : 자원 풍부한 기회

중동 및 아프리카 지역은 점차 금속 단조 시장에서 중요한 플레이어로 부상하고 있으며, 이는 석유 및 가스, 건설 및 자동차 부문에서의 단조 제품에 대한 수요에 의해 주도됩니다. 이 지역은 전 세계 시장 점유율의 약 5%를 차지하며, 남아프리카 및 UAE가 선두주자입니다. 경제 다각화 및 제조에 대한 투자를 목표로 하는 정부 이니셔티브는 주요 성장 동력입니다. 남아프리카는 스카우 메탈 그룹 및 AECI Ltd와 같은 여러 주요 기업들의 본거지로, 이들은 증가하는 수요를 충족하기 위해 능력을 향상시키고 있습니다. 경쟁 환경은 혁신과 품질에 집중하는 기존 기업과 신규 진입자의 혼합으로 특징지어집니다. 이 지역이 산업 기반을 계속 발전시키면서 금속 단조 시장에서의 성장 기회는 확대될 것으로 예상됩니다.
US Metal Forging Market Regional Image

주요 기업 및 경쟁 통찰력

금속 단조 시장은 현재 자동차, 항공우주 및 에너지를 포함한 다양한 산업에서 기술 발전과 증가하는 수요에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. 알코아 코퍼레이션 (US), 프리시전 캐스트파트 Corp (US), 티센크루프 AG (DE)와 같은 주요 기업들이 전략적 이니셔티브를 통해 시장을 적극적으로 형성하고 있습니다. 알코아 코퍼레이션 (US)은 경량 소재의 혁신에 집중하고 있으며, 이는 제조에서 지속 가능성에 대한 증가하는 추세와 일치합니다. 프리시전 캐스트파트 Corp (US)은 운영 효율성과 공급망 최적화를 강조하여 고성능 부품에서 경쟁 우위를 강화하고 있습니다. 티센크루프 AG (DE)는 생산 프로세스를 개선하고 비용을 줄이기 위해 고급 제조 기술을 통합하는 디지털 전환 이니셔티브를 추구하고 있습니다. 이러한 전략들은 혁신과 효율성을 우선시하는 경쟁 환경에 기여합니다.
금속 단조 시장 내 주요 비즈니스 전술에는 리드 타임을 줄이고 고객 요구에 대한 반응성을 높이기 위해 제조를 현지화하는 것이 포함됩니다. 시장 구조는 여러 주요 기업들이 영향을 미치면서도 소규모 기업들이 경쟁할 수 있는 여지를 허용하는 중간 정도의 분산 상태로 보입니다. 이러한 주요 기업들의 집단적 행동은 규모의 경제를 활용하고 시장 위치를 강화하려는 통합 추세를 나타냅니다.
2025년 10월, 알코아 코퍼레이션 (US)은 차량 중량을 줄이고 연료 효율성을 개선하기 위해 고급 알루미늄 합금을 개발하기 위해 주요 자동차 제조업체와 파트너십을 발표했습니다. 이 협력은 알코아의 지속 가능성과 혁신에 대한 헌신을 강조하며, 환경 친화적인 솔루션에 점점 더 집중하는 시장에서 유리한 위치를 차지하게 됩니다. 이 파트너십의 전략적 중요성은 알코아의 제품 제공을 향상시키면서 자동차 부문에서 낮은 배출에 대한 증가하는 규제 압력에 대응할 수 있는 잠재력에 있습니다.
2025년 9월, 프리시전 캐스트파트 Corp (US)은 항공우주 산업을 위한 복잡한 부품 생산 능력을 확장할 것으로 예상되는 전문 단조 회사의 인수를 완료했습니다. 이 인수는 프리시전 캐스트파트의 시장 위치를 강화할 뿐만 아니라 기술 능력을 향상시켜 제품 개발에서 더 큰 혁신을 가능하게 합니다. 이 전략적 움직임은 기업들이 수직 통합을 통해 경쟁 우위를 강화하려는 더 넓은 통합 추세를 반영합니다.
2025년 8월, 티센크루프 AG (DE)는 AI 및 기계 학습을 통해 제조 프로세스를 최적화하기 위한 새로운 디지털 플랫폼을 출시했습니다. 이 이니셔티브는 경쟁력을 유지하는 데 점점 더 중요해지고 있는 디지털 전환에 대한 회사의 집중을 나타냅니다. 데이터 분석을 활용함으로써 티센크루프는 운영 효율성을 개선하고 생산 비용을 줄여 전체 시장 위치를 향상시키는 것을 목표로 하고 있습니다.
2025년 11월 현재, 금속 단조 시장의 현재 경쟁 추세는 디지털화, 지속 가능성 및 AI 기술의 통합에 의해 크게 영향을 받고 있습니다. 전략적 제휴는 혁신을 주도하는 협력의 가치를 인식함에 따라 점점 더 시장을 형성하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 기술 발전, 공급망 신뢰성 및 지속 가능한 관행에 대한 집중으로 진화할 가능성이 높습니다. 이러한 변화는 혁신과 적응성을 우선시하는 기업들이 변화하는 시장에서 번창할 수 있는 더 나은 위치에 있을 것임을 시사합니다.

US Metal Forging Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

최근 미국 금속 단조 시장의 발전은 스틸 다이나믹스, 누코르 코퍼레이션 및 알코아와 같은 기업들이 운영 능력을 적극적으로 확장하고 있는 지속적인 성장 궤적을 나타냅니다. 2023년 10월, 프리시전 캐스트파트는 항공우주 부품의 생산 능력을 향상시키기 위한 주목할 만한 인수를 발표했으며, 이는 해당 부문에서의 지속적인 수요 급증과 일치합니다.

또한, 알톤 스틸은 방산 부문에서의 중요한 계약으로 인해 생산을 증가시키고 있는 것으로 보고되었으며, 이는 이 분야에서의 정부 지출이 유리함을 반영합니다. 포드 모터는 차량 효율성을 개선하기 위해 새로운 경량 소재에 집중하여 이 부문 내에서 혁신을 이루고 있으며, 이는 시장 역학에 추가적인 영향을 미치고 있습니다.

지난 2-3년 동안, 티센크루프와 같은 주요 기업들의 새로운 단조 기술에 대한 투자는 효율성과 생산량에서 상당한 개선을 가져왔으며, 연간 약 5%의 시장 성장률에 기여하고 있습니다.

지속 가능성에 대한 최근의 집중과 금속 단조에 대한 고급 기술의 통합은 해밀턴 선드스트랜드 및 제너럴 일렉트릭과 같은 기업들에 의해 크게 주도되고 있으며, 이는 미국 산업 환경 내에서 활발한 진화를 보여줍니다.

향후 전망

US Metal Forging Market 향후 전망

금속 단조 시장은 2025년부터 2035년까지 9.96%의 CAGR로 성장할 것으로 예상되며, 이는 기술 발전, 자동차 및 항공우주 부문에서의 수요 증가, 지속 가능한 관행에 의해 촉진됩니다.

2035년까지 금속 단조 시장은 혁신과 다양화에 의해 강력한 성장을 이룰 것으로 예상됩니다.

시장 세분화

미국 금속 단조 시장 유형 전망

  • 폐형 단조
  • 개형 단조
  • 기타

미국 금속 단조 시장 원자재 전망

  • 강철
  • 알루미늄
  • 마그네슘
  • 니켈 기반 합금
  • 티타늄
  • 기타

미국 금속 단조 시장 최종 사용 산업 전망

  • 자동차
  • 항공 우주 및 방위
  • 전력
  • 건축 및 건설
  • 석유 및 가스
  • 금속 가공
  • 기타

보고서 범위

2024년 시장 규모 105억 달러
2025년 시장 규모 115.5억 달러
2035년 시장 규모 298.3억 달러
연평균 성장률 (CAGR) 9.96% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 동향
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 티센크루프 AG (DE), 알코아 코퍼레이션 (US), 프리시전 캐스트파트 Corp (US), 오베르트 & 두발 (FR), 포르기탈 S.p.A. (IT), 프리드리히 콕스 GmbH & Co. KG (DE), 바랏 포지 제한 (IN), 일본제철 주식회사 (JP), 고베 제철 주식회사 (JP)
포함된 세그먼트 원자재, 유형, 최종 사용 산업
주요 시장 기회 고급 자동화 기술의 채택은 금속 단조 시장의 효율성을 향상시킵니다.
주요 시장 역학 기술 발전은 금속 단조 시장의 효율성과 혁신을 주도하며 경쟁 역학을 재편합니다.
포함된 국가 미국

Frequently Asked Questions

미국 금속 단조 시장의 현재 가치는 얼마입니까?

미국 금속 단조 시장은 2024년에 105억 달러로 평가되었습니다.

2035년 미국 금속 단조 시장의 예상 시장 가치는 얼마입니까?

2035년 미국 금속 단조 시장의 예상 가치는 241억 2천만 달러입니다.

2025년부터 2035년까지 미국 금속 단조 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예상 CAGR은 7.85%입니다.

미국 금속 단조 시장의 주요 기업은 무엇입니까?

미국 금속 단조 시장의 주요 기업으로는 알코아 코퍼레이션, 프리시전 캐스트파트 코퍼레이션, 포지드 솔루션 그룹이 있습니다.

미국 금속 단조 시장의 주요 응용 분야는 무엇입니까?

주요 응용 분야로는 자동차, 항공우주, 산업 기계, 건설 및 에너지가 있습니다.

미국 금속 단조 시장에서 자동차 부문은 어떻게 수행됩니까?

자동차 부문은 2024년에 31억 5천만 달러로 평가되었으며, 2035년까지 72억 5천만 달러에 이를 것으로 예상됩니다.

미국 금속 단조 시장에서 항공우주 부문의 가치는 얼마입니까?

항공우주 부문은 2024년에 10억 5천만 달러로 평가되었으며, 2035년까지 25억 달러로 성장할 것으로 예상됩니다.

미국 금속 단조 시장에서 사용되는 주요 재료 유형은 무엇입니까?

주요 재료 유형으로는 강철, 알루미늄, 티타늄, 구리 및 니켈이 있습니다.

미국 금속 단조 시장에서 폐쇄 금형 단조 공정의 예상 성장률은 얼마입니까?

폐쇄 금형 단조 공정은 2024년에 30억 달러로 평가되었으며, 2035년까지 70억 달러에 이를 것으로 예상됩니다.

미국 금속 단조 시장에서 중요한 제품 유형은 무엇입니까?

중요한 제품 유형으로는 단조 바, 단조 링, 단조 판, 단조 샤프트 및 단조 피팅이 있습니다.

저자
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.