교통 인프라 시장 (2026 - 2035)

유형별(도로, 철도, 항공, 항만 및 내륙 수로), 건설 유형별(신축 및 개조), 투자 출처별(공공 및 민간)별 교통 인프라 시장 조사 보고서 정보 – 2035년까지 예측
ID: MRFR/PCM/26857-HCR 100 Pages Tejas Chaudhary Last Updated: September 18, 2026
Transportation Infrastructure Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.96%
2025 Market SizeUSD 84.70 Billion
2035 Market SizeUSD 166.00 Billion
Key Players
VINCI SA
ACS Group
China Communications Construction Co.
Larsen & Toubro
Bechtel Corporation
Bouygues Construction
Opportunities
  • Asset-Recycling and Toll-Operate-Transfer Models
  • Smart Corridor and Connected-Vehicle Infrastructure
  • Climate-Resilient Infrastructure in Emerging Markets

Transportation Infrastructure Market Summary

전 세계 교통 인프라 시장은 2025년에 847억 달러로 평가되었으며, 2026년에는 905억 9천만 달러에 도달할 것으로 예상되며, 2035년까지 1,660억 달러로 증가할 것으로 보이며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 6.96%에 이를 것으로 예상됩니다. 기록적인 정부의 약속이 이 경로를 뒷받침하고 있습니다. 미국만 해도 인프라 투자 및 일자리 법안에 따라 5,500억 달러 이상을 earmarked했습니다. 동시에 인도의 국가 인프라 파이프라인은 2030년까지 1.4조 달러의 자본 지출을 목표로 하고 있습니다 [1]. 하이브리드 연금 모델에 따른 고속도로 입찰, 전용 화물 회랑 완공, 주요 공항의 지속적인 터미널 업그레이드는 정책 약속을 계약 수주로 전환하고 있습니다.

교통 인프라 시장의 프로젝트 전달 과정은 기술 혁명으로 인해 변화하고 있습니다. 설계 오류를 약 15–20% 줄이고 기간을 몇 개월 단축하기 위해, 정부는 1,200만 달러 이상의 프로젝트에 대해 건축 정보 모델링(BIM)을 요구하고 있습니다 [2]. 수동 조사 방법은 디지털 트윈, 드론 기반 조사 및 AI 지원 교통 시뮬레이션으로 대체되고 있으며, 이러한 도구를 사용하지 않는 계약자는 공공 계약에서 제외될 위험이 있습니다. 디지털 준비가 조달의 요구 사항이 될 것이라는 중요한 징후는 유럽연합 집행위원회의 업데이트된 TEN-T 법안으로, 2030년까지 모든 핵심 네트워크 회랑에 대해 디지털 건설 요구 사항을 의무화하고 있습니다 [3].

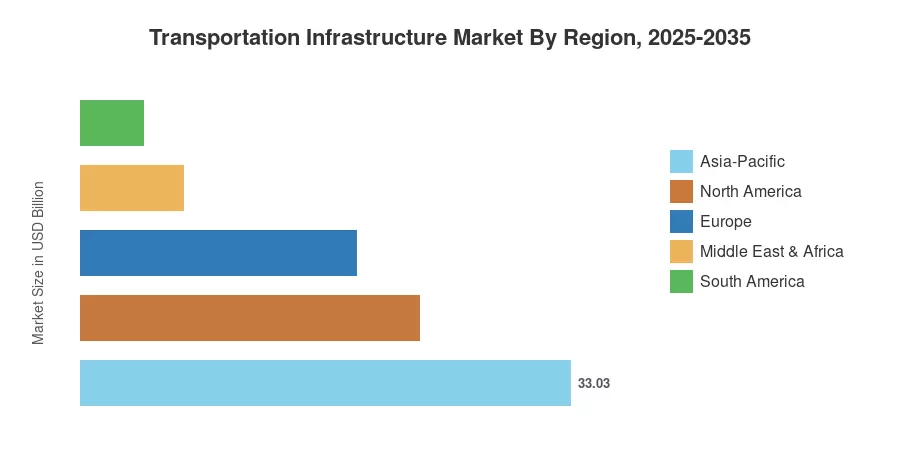
전 세계 교통 인프라 지출의 39%를 차지하는 아시아-태평양 지역은 인도의 Bharatmala 및 Sagarmala 노력과 중국의 고속도로 및 고속철도 건설 계획 덕분에 시장을 선도하고 있습니다. 8.21%의 CAGR로 중동 및 아프리카는 이집트의 새로운 행정 수도 프로젝트와 사우디 아라비아의 NEOM 덕분에 가장 빠르게 성장하는 지역입니다. 미국 연방 인프라 법안과 캐나다의 국가 무역 회랑 기금은 북미에서 두 번째로 큰 27%의 비율을 차지하는 기반이 됩니다. 경제가 약속된 자본을 제때 완성된 자산으로 전환할 수 있는 능력이 향후 10년의 방향을 결정할 것입니다.


주요 보고서 요약

• 유형별

  • 도로는 2025년 교통 인프라 시장의 55.8%를 차지하며, 아시아와 북미 전역에서 지속적인 고속도로 확장을 반영합니다.
  • 항구와 내륙 수로는 글로벌 무역 재조정에 따라 새로운 터미널 건설이 추진됨에 따라 2035년까지 8.68%의 CAGR로 가장 높은 성장을 기록할 것으로 예상됩니다.
  • 철도는 2025년 동안 178억 4천만 달러의 글로벌 지출을 유치했으며, 중국, 인도 및 EU의 고속철도 프로그램이 대부분의 지출을 차지합니다.

• 건설 유형별

  • 신규 건설은 2025년 교통 인프라 시장의 82.2%를 차지하며, 그린필드 회랑이 재활 예산을 초과했습니다.
  • 개조 및 재활 프로젝트는 유럽과 북미의 노후화된 교량 및 터널 포트폴리오에 의해 8.57%의 CAGR로 성장할 것으로 예상됩니다.

• 지역별

  • 아시아-태평양 지역은 2025년 동안 교통 인프라 시장의 39%를 차지하며, 중국과 인도가 이끌고 있습니다.
  • 중동 및 아프리카 지역은 2035년까지 가장 빠른 CAGR인 8.21%를 달성할 것으로 예상됩니다.


시장 규모 및 예측 (2021–2035)

아래에 제시된 데이터는 국가 통계 기관, 다자간 개발 은행의 공개 및 Market Research Future의 독점 모델링을 기반으로 합니다. 역사적 값(2021–2024)은 실현된 계약 수주 및 완공 단계 지출을 반영하며, 예측 기간(2026–2035)은 GDP 탄력성, 발표된 파이프라인 값 및 예산 배정 경로의 가중 합성을 사용합니다.
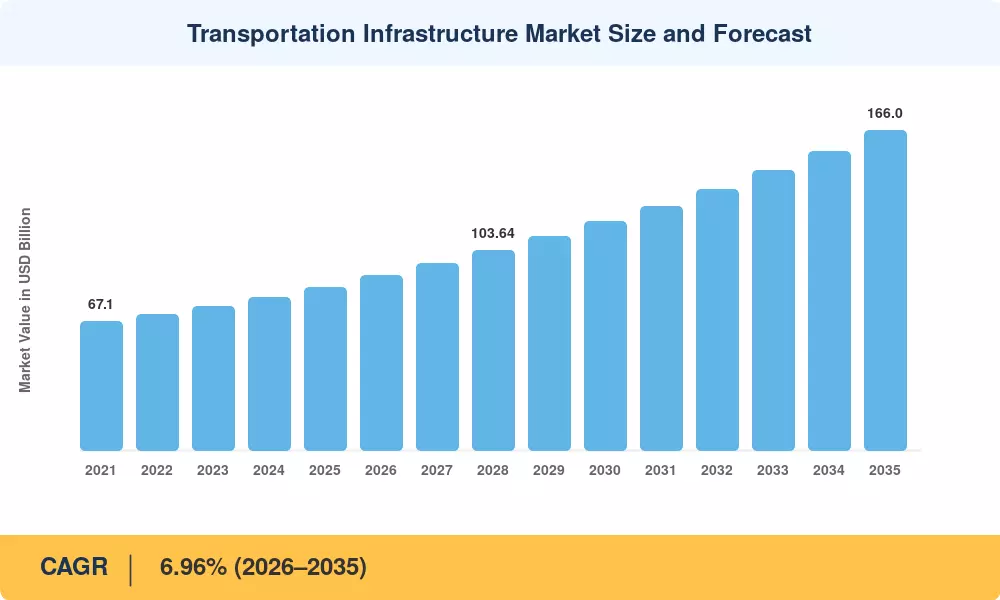
교통 인프라 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
정부 자극 및 다년간 인프라 법안 +1.8% 글로벌 단기 (≤2년) [1]
도시화에 따른 교통 회랑 수요 +1.3% 아시아-태평양, 아프리카 장기 (≥4년) [8]
무역 경로 다변화 및 항구 확장 +0.9% MEA, 남미 중기 (2–4년) [9]
디지털 건설 의무 (BIM, 디지털 트윈) +0.7% 유럽, 북미 중기 (2–4년) [3]
PPP 및 자산 재활용 자본 모델 +0.6% 아시아-태평양, 유럽 중기 (2–4년) [11]
고속 및 전용 화물 철도 프로그램 +1.0% 아시아-태평양, 유럽 장기 (≥4년) [5]
기후 회복력 개조 요구 사항 +0.5% 북미, 유럽 장기 (≥4년) [12]


정부 자극 및 다년간 인프라 법안

운송 인프라 시장을 위한 가장 강력한 촉진제는 다년간의 예산 확실성을 확보하는 법제화된 지출 프로그램의 물결입니다. 미국 IIJA만으로도 5년 동안 새로운 연방 지출로 5500억 달러를 승인하며, 그 중 약 60%가 지상 교통에 할당됩니다 [1]. 인도의 2025–26 회계연도 연합 예산은 자본 지출에 11.11조 루피(약 1330억 달러)를 배정하며, 상당 부분이 고속도로와 철도에 흐릅니다 [5]. 중국의 제15차 5개년 계획은 2030년까지 연간 고속도로 투자 850억 달러 이상을 유지할 것으로 예상됩니다 [13]. 이러한 확정된 배정은 계약자 위험 프리미엄을 줄이고 민간 공동 투자를 장려합니다.

도시화에 따른 교통 회랑 수요

2050년까지 전 세계 도시 인구는 총 인구의 약 3분의 2에 이를 것으로 예상되며, 이는 UN-Habitat 데이터에 따른 것입니다. 신흥 경제국의 급속한 도시화는 혼잡을 완화하기 위해 메트로 철도 및 버스 고속 교통에 대한 광범위한 투자를 필요로 하며, 이는 주요 대도시에서 매년 국가 GDP의 몇 퍼센트에 달하는 경제적 비용을 초래합니다.

무역 경로 다변화 및 항구 확장

지정학적 변화는 아프리카 대륙 자유무역지대(AfCFTA)와 같은 대체 무역 회랑의 개발을 가속화하고 있습니다. 이러한 경로를 강화하려면 연결된 교통 회랑과 다중 모드 허브에 대한 의도적인 투자가 필요하여 효율성을 높여야 합니다. 목표로 하는 인프라 업그레이드는 국경 간 무역을 최적화하는 데 중요하며, 물리적 연결성은 확장되는 시장에서 상품을 이동시키는 주요 결정 요소로 남아 있습니다.


고속 및 전용 화물 철도 프로그램

철도 인프라는 자본 집약적인 성장 기둥 역할을 합니다. 인도의 전용 화물 회랑 프로젝트는 수천 킬로미터에 걸쳐 있으며, 화물과 승객 교통을 분리하여 운영 효율성과 경쟁력을 개선하는 것을 목표로 합니다. 동시에 유럽연합의 개정된 TEN-T 규정은 2030년까지 핵심 네트워크의 완공을 의무화하며, 이를 실현하기 위한 예상 투자 요구 사항은 5150억 유로를 초과합니다.


제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 기간 참조
토지 취득 지연 및 통행권 분쟁 –0.6% 아시아-태평양, 남미 장기 (≥4년) [14]
원자재 비용 변동성 (철강, 시멘트, 아스팔트) –0.5% 글로벌 단기 (≤2년) [4]
숙련 노동력 부족 토목 공학 –0.4% 유럽, 북미 중기 (2–4년) [15]
재정 긴축 및 국가 부채 제약 –0.4% 남미, 아프리카 중기 (2–4년) [8]
환경 및 허가 복잡성 –0.3% 유럽, 북미 장기 (≥4년) [12]


토지 취득 지연

통행권 확보는 선형 인프라 프로젝트의 주요 위험 요소로 남아 있습니다. 2025년 중반 기준, 도로교통부는 완료 지연에 직면한 약 489개의 국가 고속도로 프로젝트를 확인했으며, 이는 주로 토지 취득 장애물과 필요한 법적 승인 때문입니다. 이러한 병목 현상은 종종 시간 연장 및 프로젝트 재구성을 필요로 하며, 이는 전국적으로 중요한 교통망의 효율적인 제공에 직접적인 영향을 미칩니다.


원자재 비용 변동성

철강과 시멘트는 기본적인 자재로, 총 건설 비용의 상당한 비율을 차지합니다. 글로벌 가격 변동으로 인한 재정적 위험을 완화하기 위해 도로교통부는 2026년 4월부터 시행되는 가격 조정 메커니즘을 도입했습니다. 이러한 프로토콜은 EPC 및 HAM 계약에서 자재 비용 변동에 대한 월별 보상을 가능하게 하여, 지속적인 원자재 가격 불안정성에도 불구하고 프로젝트의 연속성을 보장합니다.

숙련 노동력 부족

글로벌 엔지니어링 및 건설 부문은 고령화 인구와 높은 퇴직률로 인해 구조적인 인력 불균형에 직면해 있습니다. 최근 산업 보고서에 따르면, 전 세계 고용주의 거의 73%가 숙련된 엔지니어링 인재를 모집하는 데 어려움을 겪고 있습니다. 독일과 일본과 같은 경제에서 고위 전문가들이 노동 시장을 떠나면서, 이 부문은 인프라 제공을 유지하기 위해 전략적인 인재 개발 및 유지를 우선시해야 합니다.


Transportation Infrastructure Market Opportunities

자산 재활용 및 통행료 운영 이전 모델

정부는 새로운 건설 자금을 조달하기 위해 운영 자산을 점점 더 수익화하고 있습니다. 인도에서 국가 고속도로 당국은 통행료 운영 이전 패키지를 통해 ₹48,995억 이상을 성공적으로 조달하여 인프라 개발을 위한 자본을 확보했습니다. 이 모델은 유지 관리 책임을 민간 수탁자에게 전환하여 기존 공공 자산을 효율적으로 활용하여 주권 부채 부담을 추가로 증가시키지 않고 그린필드 프로젝트를 자금 조달할 수 있게 합니다.


스마트 코리더 및 연결된 차량 인프라

지능형 교통 시스템과 차량 간 통신의 통합은 인프라 투자에서 중요한 변화를 나타냅니다. 미국 연방 프로그램은 최근 현대적 연결성을 우선시하는 다양한 인프라 프로젝트를 위해 17억 달러 이상의 자금을 발표했습니다. 동시에 유럽 C-Roads 플랫폼은 20개 이상의 국가를 통합하여 차량과 도로 인프라 간의 필수 안전 데이터 교환을 위한 조화로운 생태계를 조성하고 있습니다.


신흥 시장의 기후 회복력 있는 인프라

세계은행 그룹은 기후 적응을 적극적으로 우선시하며, 최근 약 30%의 교통 글로벌 실천 자금을 회복력에 할당하는 약속을 했습니다. 향후 프로젝트는 저소득 및 중간 소득 지역에서 심화되는 기후 위험에 대비하여 교통 네트워크의 장기적인 생존 가능성을 보장하기 위해 홍수 저항 도로 제방 및 열 저항 포장 기준과 같은 기후 저항 설계를 통합해야 합니다.

모듈형 및 조립식 건설 기술

조립식 건축은 건설 효율성을 향상시키는 혁신적인 방법을 제공합니다. 복잡한 조립 작업을 통제된 공장 환경으로 전환함으로써 프로젝트는 최대 50% 빠른 완료 시간과 현장 노동 요구 사항을 80% 줄일 수 있습니다. 이러한 방법은 지속 가능성을 크게 개선하며, 기존 현장 건설 관행에 비해 온실가스 배출량이 약 17–30% 감소한 문서화된 증거가 있습니다.


디지털 트윈을 통한 데이터 수익화

인프라 운영자는 디지털 트윈을 활용하여 건설 제공 이상의 상업적 가치를 확장하고 있습니다. 실시간 센서 데이터와 예측 분석을 가상 모델에 통합하면 유지 관리 효율성이 40% 이상 향상되고 총 유지 관리 비용이 약 25–30% 감소합니다. 이러한 지능형 시스템은 운영자가 고장을 예측하고 자원 할당을 최적화할 수 있게 하여 데이터 기반 인프라 관리로 새로운 반복 수익원을 창출합니다.


Transportation Infrastructure Market Future Outlook

자율 및 AI 기반 건설 운영

기계 학습 알고리즘은 실시간 건설 관리를 점점 더 최적화하고 있습니다. 자율적인 토공 및 센서 장착 기계가 현재 전 세계 여러 고속도로 프로젝트에서 시험 운영되고 있습니다. 산업 분석에 따르면, 자동화된 건설 장비의 통합은 프로세스를 간소화하여 노동 생산성을 약 30% 향상시킬 수 있습니다. 이러한 기술은 교통 인프라 시장 내에서 비용 구조와 프로젝트 실행 일정을 근본적으로 변화시키고 있습니다.


교통 회랑의 전기화

전기 철도 시스템과 전기 고속도로 인프라는 토목 공사를 위한 새로운 자본 층을 구축하고 있습니다. 인도는 광궤 철도 전기화의 완료에 가까워지고 있으며, 2026년 중반까지 네트워크의 99.6% 이상이 전기화될 예정입니다. 이 전환은 연료 비용을 크게 줄이고 화물 효율성을 향상시켜, 탄소 중립 교통 목표를 달성하기 위한 글로벌 전략의 중요한 요소를 형성하고 있습니다.


ESG 보고 및 녹색 채권 금융

지속 가능성 연계 금융이 인프라 자금 조달을 재편하고 있습니다. 2024년 글로벌 지속 가능한 채권 발행액은 1조 달러를 초과하여, 정부 및 기업의 기후 약속에 의해 연간 20% 증가했습니다. 기관 자본은 점점 더 저탄소 교통 회랑과 다중 모달 허브로 유입되고 있으며, 표준화된 녹색 채권 프레임워크는 검증 가능한 환경 및 사회적 영향을 가진 프로젝트에 대한 수익의 투명한 할당을 보장합니다.


플랫폼 경제 및 통합 양허 모델

운영 환경이 진화하고 있으며, 통합 설계-건설-재정-운영-유지보수(DBFOM) 양허가 대규모 프로젝트의 표준이 되고 있습니다. 이러한 모델은 장기적인 생애 주기 비용 최적화와 데이터 기반 유지보수를 우선시합니다. 기술 및 디지털 자산 관리를 통합함으로써, 계약자는 전통적인 프로젝트 건설자에서 장기 플랫폼 운영자로 전환하여, 중요한 교통 인프라의 전체 생애 주기 동안 더 높은 효율성과 지속적인 성능을 보장하고 있습니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 27% 점유율 (2025) 연방 자극, 교량 재활 및 공항 현대화
유럽 22% 점유율 (2025) 텐-티(TEN-T) 회랑, 철도 전기화, 녹색 이동성
아시아-태평양 330억 3천만 달러 (2025) 고속도로 확장, 고속철도, 항만 개발
남미 5% 점유율 (2025) 양허 기반 통행료 도로, 물류 회랑
중동 및 아프리카 8.21% CAGR (2026–2035) 기가 프로젝트, 무역 회랑 건설 및 신도시
총계 847억 달러 (2025) —

교통 인프라 시장은 지출 강도, 자금 모델 및 프로젝트 성숙도에서 상당한 지역 변화를 보입니다. 아시아-태평양 지역은 절대적인 규모에서 선두를 달리고 있으며, 중동 및 아프리카는 작은 기반에서 가장 빠르게 성장하고 있습니다.


북미

국가 주요 지표 주요 동인
미국 지역 점유율의 78% IIJA 연방 지출 [1]
캐나다 38억 9천만 달러 (2025) 국가 무역 회랑 기금 [18]
멕시코 7.4% CAGR (2026–2035) 트렌 마야 및 인터오세아닉 회랑 [19]


미국은 북미 지출의 중심으로, IIJA는 5년 동안 도로 및 교량에 약 1,100억 달러, 여객 철도에 660억 달러를 배정하고 있습니다 [1]. 캐나다의 국가 무역 회랑 기금은 항만 및 다중 모드 접근 프로젝트에 46억 캐나다 달러를 배정하고 있으며, 멕시코의 트렌 마야 철도와 테우안테펙 이스무스의 인터오세아닉 회랑은 180억 달러 이상의 투자를 유치하여 이 지역의 교통 인프라 시장에 가장 빠르게 기여하는 국가로 자리잡고 있습니다.

유럽

국가 주요 지표 주요 동인
독일 지역 점유율의 24% 아우토반 현대화, 도이체 반 확장 [3]
영국 33억 5천만 달러 (2025) 도로 투자 전략 3, HS2 1단계 [20]
프랑스 6.8% CAGR (2026–2035) 그랑 파리 익스프레스 지하철 [21]
이탈리아 24억 1천만 달러 (2025) PNRR 자금 지원 남부 고속도로 업그레이드 [22]
스페인 지역 점유율의 14% 지중해 철도 회랑 [3]
북유럽 국가들 6.5% CAGR (2026–2035) 국경 간 스칸디나비아 철도 연결
러시아 14억 9천만 달러 (2025) 동부 회랑 및 북극 항구 접근
유럽 나머지 지역 지역 점유율의 12% CEF 자금 지원 도로 및 철도 공동 자금 조달


유럽의 교통 인프라 시장 내 지출은 EU의 개정된 TEN-T 규정에 의해 형성되며, 이는 2030년까지 아홉 개의 핵심 네트워크 회랑이 상호 운용성 및 용량 기준을 충족해야 합니다 [3]. 독일의 2030년 연방 교통 인프라 계획은 2,700억 유로를 배정하며, 40% 이상이 철도에 할당되고, 프랑스의 그랑 파리 익스프레스는 360억 유로 규모의 자동화된 지하철로 대륙에서 가장 큰 도시 교통 프로젝트를 나타냅니다 [21].

아시아-태평양

국가 주요 지표 주요 동인
중국 지역 점유율의 46% 고속도로 및 고속철도 프로그램 [13]
인도 8.12% CAGR (2026–2035) 바르트말라, 사가르말라, DFC 프로그램 [5]
일본 36억 3천만 달러 (2025) 신칸센 연장, 고속도로 재활
한국 지역 점유율의 9% GTX 대도시 철도, 신규 공항 연결
ASEAN 7.9% CAGR (2026–2035) 트랜스-ASEAN 고속도로, 자카르타 MRT 확장 [7]
아시아-태평양 나머지 지역 19억 8천만 달러 (2025) 방글라데시, 스리랑카 회랑 프로젝트


아시아-태평양은 교통 인프라 시장에서 지배적인 지역으로, 중국의 연간 고속도로 투자액이 850억 달러를 초과하고 인도의 바르트말라-사가르말라-DFC 프로그램이 총 1,200억 달러 이상의 지출을 목표로 하고 있습니다 [5][13]. 인도는 하이브리드 연금 모델에 따른 기록적인 고속도로 입찰과 2,843킬로미터의 전용 화물 회랑의 거의 완공으로 인해 이 지역에서 가장 빠르게 성장하는 국가 수준 시장입니다.

남미

국가 주요 지표 주요 동인
브라질 지역 점유율의 62% 연방 양허 라운드, 공항 PPP [23]
아르헨티나 6.3% CAGR (2026–2035) 바카 무에르타 물류 회랑
남미 나머지 지역 8억 7천만 달러 (2025) 칠레, 콜롬비아 통행료 도로 양허


브라질의 연방 고속도로 양허 프로그램은 남미의 교통 인프라 시장의 중심을 계속 유지하고 있습니다. 2023년부터 2025년까지 9,400킬로미터를 포함하는 17개의 새로운 양허 패키지가 입찰되었으며, 국내 및 유럽 건설 그룹을 유치하고 있습니다 [23]. 아르헨티나의 바카 무에르타 셰일 자원을 대서양 항구와 연결하는 물류 회랑은 이 하위 지역에서 가장 자본 집약적인 그린필드 프로그램으로 부상하고 있습니다.

중동 및 아프리카

국가 주요 지표 주요 동인
사우디아라비아 지역 점유율의 34% NEOM, 리야드 메트로 2단계, 홍해 공항 [6]
UAE 11억 9천만 달러 (2025) 에티하드 철도, 알 막툼 공항 확장
남아프리카 7.6% CAGR (2026–2035) SANRAL 도로 업그레이드, 더반 항구 심화
이집트 지역 점유율의 18% 신행정 수도 모노레일, 수에즈 회랑 [24]
MEA 나머지 지역 8.5% CAGR (2026–2035) AfCFTA 무역 회랑, 나이로비 고속도로형 PPP


중동 및 아프리카 지역은 8.21% CAGR로 교통 인프라 시장에서 가장 빠르게 성장하는 세그먼트로, 사우디아라비아의 기가 프로젝트 건설 주기와 이집트의 신행정 수도 교통 네트워크에 의해 추진되고 있습니다 [6][24]. 사우디 공공 투자 기금은 2030년까지 교통 관련 메가 프로젝트에 700억 달러 이상을 배정하고 있으며, AfCFTA 시행은 사하라 이남 아프리카 전역의 국경 간 도로 및 철도 회랑에 대한 다자간 자금을 열어주고 있습니다.


교통 인프라 시장 지역별, 2025-2035

Transportation Infrastructure Market Segmentation

유형별

세그먼트 주요 지표 주요 수요 동인
도로 55.8% 점유율 (2025) 국도 프로그램 및 도시 고속도로 건설
철도 178.4억 달러 (2025) 고속철도 및 화물 전용선 투자
항공 6.42% CAGR (2026–2035) 터미널 확장 및 그린필드 공항 건설
항만 및 내륙 수로 8.68% CAGR (2026–2035) 무역 경로 다변화 및 컨테이너 터미널 업그레이드


도로는 중국의 고속도로 확장, 인도의 Bharatmala 프로그램, 미국 IIJA의 육상 교통 할당으로 뒷받침되어 교통 인프라 시장에서 가장 큰 세그먼트를 차지하고 있습니다. 고속도로 계약은 단순한 아스팔트 및 콘크리트 작업에서 센서, V2X 통신 인프라 및 스마트 톨게이트 시스템이 통합된 기술 기반의 회랑으로 발전하고 있으며, 이는 킬로미터당 투자 가치를 높이고 있습니다.

항만 및 내륙 수로는 글로벌 공급망의 재조정과 중동 및 남아시아의 전환 허브 건설에 의해 주도되는 가장 빠르게 성장하는 유형 세그먼트를 나타냅니다. 인도의 Sagarmala 프로그램 — 574개의 항만 연계 프로젝트를 목표로 하며 — 및 이집트의 수에즈 운하 경제 구역 확장은 해양 물류가 교통 인프라 시장에서 대규모 토목 공학 수요를 창출하는 방법의 두드러진 예입니다.

건설 유형별

세그먼트 주요 지표 주요 수요 동인
신규 건설 82.2% 점유율 (2025) 그린필드 고속도로, 철도 및 공항 프로그램
개보수 8.57% CAGR (2026–2035) 유럽 및 북미의 노후화된 교량 및 터널


신규 건설은 아시아, 중동 및 아프리카의 개발도상국들이 기존 시스템을 유지하기보다는 기초 네트워크를 구축하고 있기 때문에 교통 인프라 시장에서 지배적입니다. 그린필드 고속도로 회랑, 새로운 공항 터미널 및 전용 철도 노선이 전 세계 계약 수주에서 대부분을 차지하고 있습니다.

개보수는 가장 빠르게 성장하는 하위 세그먼트로, 유럽과 북미가 조정해야 할 조정 비용이 수조 달러에 달하는 구조적 현실을 반영합니다. 미국 토목공학회는 미국 인프라를 C-로 평가했으며, 46,000개 이상의 교량이 구조적으로 결함이 있는 것으로 분류되었습니다 [15]. 이러한 유지보수 필요성은 재활 및 개조 계약을 위한 예산 증가로 이어지고 있습니다.

투자 출처별

세그먼트 주요 지표 주요 수요 동인
공공 84.6% 점유율 (2025) 정부 예산 할당, 다자간 대출
민간 8.47% CAGR (2026–2035) PPP 양허, 톨 운영 이전 계약, 공항 민영화


공공 지출은 도로, 철도 및 항만 네트워크에 대한 주요 책임을 지는 주권 정부 덕분에 교통 인프라 시장에서 지배적인 점유율을 차지하고 있습니다. 세계은행, 아시아개발은행(ADB), 아프리카개발은행(AfDB)을 포함한 다자간 개발은행들은 2024년 교통 프로젝트에 대해 220억 달러 이상의 양허 대출로 국가 예산을 보완하고 있습니다 [8].

민간 투자는 정부가 자본 재활용 모델을 실험함에 따라 더 빠르게 성장하고 있습니다. 인도의 톨 운영 이전 프로그램, 호주의 자산 재활용 이니셔티브, 라틴 아메리카 전역의 공항 양허 계약의 확산은 교통 인프라 시장에서 민간 부문의 참여를 꾸준히 증가시키고 있습니다. 주권 Wealth Fund 및 인프라 중심의 PE 펀드를 포함한 기관 투자자들은 장기 지속적인 교통 자산을 매력적인 인플레이션 헤지로 보고 있습니다.


경쟁 벤치마킹

글로벌 교통 인프라 시장은 중간 집중도를 보이며, 상위 5개 기업이 글로벌 계약 가치의 약 22–28%를 차지하고 있습니다. 경쟁 분야는 계층화되어 있으며, 소수의 다각화된 엔지니어링 대기업이 10억 달러 이상의 메가 프로젝트를 위해 경쟁하는 반면, 지역 계약자들은 중형 및 지역 프로젝트의 물량을 차지하고 있습니다. 대규모 철도 및 항만 프로그램에서 국경을 초월한 합작 투자가 점점 더 일반화되고 있습니다.

회사 추정 수익 점유율 범위 주요 제공 서비스 전략적 포지셔닝
VINCI SA ~5–8% 고속도로 양허, 공항 건설 및 철도 토목 공사 4,500km 이상의 유료 도로 포트폴리오를 가진 통합 양허 운영자
ACS 그룹 ~4–7% 고속도로 건설, 터널 굴착, 교량 공학 Hochtief 및 Cimic 자회사를 통한 글로벌 EPC 존재
중국 교통 건설 공사 ~5–8% 항만 건설, 고속도로 건설, 교량 공학 일대일로 연계 교통 프로젝트에서 우위
Larsen & Toubro ~3–5% 고속도로 EPC, 지하철, 공항 터미널 인도의 최대 교통 계약자로 중동에서의 존재감 증가
Bechtel Corporation ~3–5% 메가 프로젝트 관리, 철도 시스템 및 공항 제공 미국 본사, 복잡한 프로그램 관리로 유명
Bouygues Construction ~2–4% 도로 및 철도 토목 공사, PPP 양허 프랑스어 사용 아프리카 및 유럽 철도 프로그램에서 강세
Ferrovial ~2–4% 유료 도로, 공항 운영, 관리 도로 자산 재활용 및 양허 기반 비즈니스 모델의 선구자
Strabag SE ~2–3% 도로 건설, 터널 및 철도 상부 구조 중부 유럽의 리더로 스칸디나비아 지역에서 확장 중
Fluor Corporation ~2–3% 교통 프로그램 관리, 설계-시공 미국 연방 및 주 교통부 전문 기업
Skanska AB ~2–3% 고속도로 및 교량 건설, PPP 제공 미국에서의 토목 작업을 가진 북유럽 지속 가능성 리더


최근 뉴스 및 개발


  • Ceigall India(2026년 7월): 이 회사는 총 ₹4,050억 규모의 세 개의 하이브리드 연금 모드 고속도로 프로젝트를 확보하고, ₹704.70억 계약의 최저 입찰자로 선정되었습니다.
  • 인도 정부(2026년 7월): 연방 장관들이 ₹4,200억에 건설된 63km, 6차선 룩나우-칸푸르 고속도로를 개통하여 도시 간의 이동 시간과 혼잡을 크게 줄였습니다.
  • BRICS 국가(2026년 7월): 교통 장관들이 지속 가능한 항공 연료, 인프라 순환성 및 교통 탈탄소화에 관한 장관 선언을 채택하여 인도의 2026년 의장국 하에 더 깊은 협력을 촉진했습니다.


교통 인프라 시장 Market Report Scope

매개변수 세부사항
시장 범위 도로, 철도, 항공, 항구 및 내수 수로를 포함한 글로벌 교통 인프라 건설
연구 기간 2021–2035
CAGR 6.96% (2026–2035)
기준 연도 시장 규모 USD 847억 (2025)
예측 종료점 USD 1660억 (2035)
가장 빠르게 성장하는 부문 항구 및 내수 수로 (8.68% CAGR)
프로필된 회사 10 (VINCI, ACS, CCCC, L&T, Bechtel, Bouygues, Ferrovial, Strabag, Fluor, Skanska)
평가 통화 USD 억

자주 묻는 질문

하이브리드 연금 모델은 전통적인 BOT 계약의 위험 분배와 어떻게 다릅니까?
하이브리드 연금 하에서 정부는 건설 비용의 40%를 선불로 부담하고 15년 동안 연금 할부를 지급하여 교통 수익 위험을 계약자에게서 전가합니다. 이 모델은 2020년 이후 인도에서 입찰 참여를 25-30% 증가시켰습니다 [11].
계약자가 국제 입찰을 위해 목표로 해야 할 최소 BIM 성숙도 수준은 무엇입니까?
대부분의 공공 기관은 이제 BIM 레벨 2를 요구하며, 이는 공유 데이터 환경을 갖춘 협업 3D 모델링을 의미합니다. EU 또는 중동 입찰을 목표로 하는 계약자는 자격을 유지하기 위해 ISO 19650 인증에 투자해야 합니다 [2].
그린필드 교통 프로젝트에 가장 낮은 자본 비용을 제공하는 금융 수단은 무엇입니까?
지속 가능성 연계 채권과 다자간 양허 대출은 일반적으로 자격이 있는 교통 프로젝트에 대해 상업 은행 부채보다 80-150 베이시스 포인트 낮은 비용을 제공합니다. 2024년 교통을 위한 그린 본드 발행은 420억 달러에 달했습니다 [12].
지정학적 긴장이 항만 투자 우선순위를 어떻게 재편하고 있습니까?
공급망 다변화가 자본을 집중된 병목지점에서 벗어나 베트남, 모로코, 오만의 대체 환적 허브로 재배치하고 있습니다. 이들 국가의 항만 건설 파이프라인은 2022년 이후 35% 이상 성장했습니다 [9].
자산 소유자는 기후 회복력 있는 설계를 위해 어떤 생애 주기 비용 프리미엄을 예산에 반영해야 합니까?
기후 회복력 있는 설계는 일반적으로 10-15%의 선불 비용을 추가하지만 30년 동안 생애 주기 유지 관리 비용을 25-30% 줄입니다. 세계은행은 이러한 프리미엄을 모든 새로운 해안 및 범람 지역 프로젝트에 포함할 것을 권장합니다 [12].
디지털 트윈 플랫폼이 양허 계약 구조를 어떻게 변화시키고 있습니까?
양허자는 디지털 트윈 제공을 계약 의무로 포함시키고, 성과 기반 유지 관리 지급을 가능하게 하는 자산 건강 대시보드를 생성하고 있습니다. 이는 양허 경제를 고정 일정에서 데이터 기반 생애 주기 관리로 전환합니다 [25].
주권 Wealth Fund는 교통 인프라 시장에서 어떤 역할을 합니까?
주권 Wealth Fund — PIF, GIC, ADIA를 포함하여 — 2024년 전 세계적으로 교통 양허에 180억 달러 이상을 배치했습니다. 이들은 예측 가능한 인플레이션 연계 수익을 위해 브라운필드 톨 도로와 공항 양허를 선호합니다 [11].
저자
저자 Author Profile Tejas Chaudhary Research Analyst Level II
I have a degree in Engineering (Civil), with masters in Business Administration (Marketing). With more than 4 years of experience in market research and consulting, I am involved in end-to-end process of market research, proposals, project kickoffs and delivery. I have research knowledge and expertise in consumer goods/packaging domain. Also I have worked for various other domains like construction & equipment. Effectively managed and delivered more than 60 report studies for regional as well as global clientele.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















