타이트 가스 시장 시장 요약
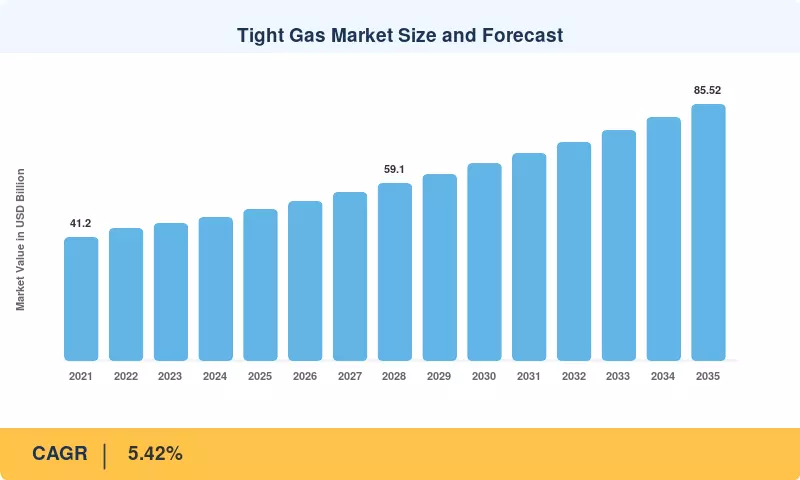
전 세계 타이트 가스 시장은 2025년에 504.6억 달러로 평가되었으며, 2026년에는 531.8억 달러에 도달할 것으로 예상되며, 2035년까지 855.2억 달러로 증가할 것으로 보이며, 2026–2035년 동안 연평균 성장률(CAGR)은 5.42%입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. 북미의 LNG 수출 능력은 계속 확장되고 있으며, LNG 캐나다는 2025년 중반에 몬트니 공급 가스로 첫 화물을 적재합니다 [16]. 동시에, 사우디 아람코의 1,100억 달러 규모의 자푸라 프로그램은 탄산염 타이트 가스를 국내 전력 및 석유화학 공급으로 전환하고 있습니다.
기술은 운영자가 저투과성 암석을 어떻게 개방하는지를 재편하고 있습니다. 단일 단계 수직 완공이 3–4km 수평 측면과 40–80개의 파쇄 단계, 쌍둥이 우물의 동시 파쇄, 그리고 디젤 사용을 줄이는 전기 프락 플릿으로 대체되고 있습니다. 미국의 비전통적인 천연 가스 생산은 이제 이러한 설계에 의존하고 있으며, EIA 데이터에 따르면 헤인즈빌에서의 평균 신규 우물 생산량은 지난 10년 동안 두 배 이상 증가했습니다. 그 결과 단위 비용이 낮아지고 빠른 투자 회수가 이루어져 가격이 하락하더라도 자본이 계속 흐르게 됩니다.
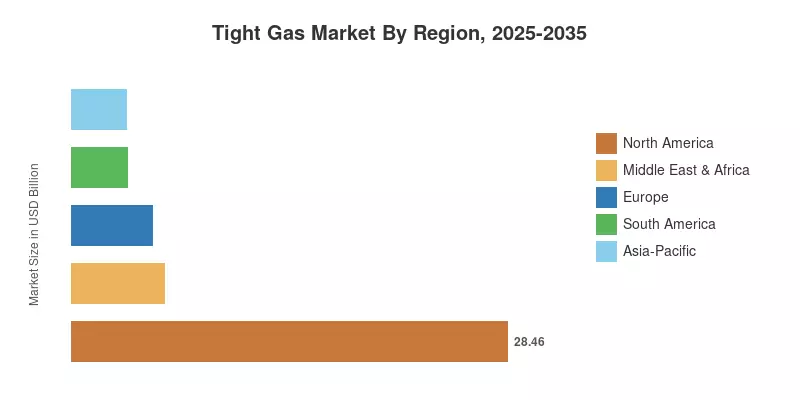
북미는 2025년에 56.4%의 시장 점유율을 차지하며, 이는 헤인즈빌, 아팔래치아, 그리고 서부 캐나다의 몬트니에 기반하고 있습니다. 아시아 태평양 지역은 7.1%의 CAGR로 가장 빠르게 성장하는 지역이며, 중국의 오르도스 및 쓰촨 분지와 인도의 신규 어려운 분야 가스에 대한 20% 가격 프리미엄에 의해 두 번째로 큰 수익 풀을 형성하고 있습니다 [18]. 향후 10년 동안 LNG 연계, 탄산염 최전선, 그리고 메탄 책임이 타이트 가스 시장에서 어떤 분지가 추가 수요를 포착할지를 결정할 것입니다.
주요 보고서 요약
• 자원 유형별
- 사암은 2025년 타이트 가스 시장에서 60.1%의 점유율을 차지하며, 이는 로키 산맥과 걸프 코스트 저수지의 자연 균열 네트워크에 의해 지원됩니다.
- 석회암은 중동 전역에서 탄산염 우물 생산성을 높이는 산-겔 자극으로 인해 6.0% CAGR로 가장 빠르게 성장하는 자원 유형입니다.
• 우물 유형별
- 비전통적인 우물은 73.5%의 점유율을 보유하고 있으며, 이는 다단계 완공을 가진 긴 수평 측면으로의 전환을 반영합니다.
- 전통적인 우물은 3.6% CAGR로 성장하며, 표면 제약으로 인해 패드 드릴링이 제한된 유산 필드에 집중되어 있습니다.
• 위치별
- 온shore 프로젝트는 낮은 손익 분기점과 집합 시스템에 대한 짧은 연결 시간 덕분에 84.5%의 점유율을 차지합니다.
- 해양 타이트 가스는 6.3% CAGR로 성장하며, 해저 연결이 고립된 대륙붕 매장량을 개방합니다.
• 최종 사용자별
- 석유 및 가스 대기업은 통합 LNG 가치 사슬을 통해 타이트 가스 시장의 33.2%를 차지합니다.
- 독립 생산자는 6.2% CAGR을 기록하며, 사모펀드 인수 및 슈퍼메이저의 자산 매각에 의해 지원받고 있습니다.
- 국영 석유 회사는 2025년에 79.5억 달러의 수익을 창출하며, 중동의 국내 가스 의무에 의해 주도됩니다.
• 지역별
- 북미는 헤인즈빌과 아팔래치아 생산이 걸프 코스트 LNG에 공급되는 기반으로 56.4%의 점유율을 보유하고 있습니다.
- 아시아 태평양은 중국 및 인도의 공급 안전 프로그램에 따라 7.1% CAGR로 성장합니다.
- 중동 및 아프리카는 2025년에 61억 달러에 도달하며, 자푸라, 카잔, 그리고 가샤에 의해 지원됩니다.
시장 규모 및 예측 (2021–2035)
Market Research Future는 지역 기준 가격으로 시장에 판매되는 타이트 가스 생산량을 평가하여 타이트 가스 시장 규모를 산정한 후, 운영자의 자본 예산, 리그 및 프락 플릿 수, EIA, 캐나다 에너지 규제 기관, 및 국영 석유 회사의 공개 자료에서의 국가 생산 통계와 결과를 조정했습니다 [6]. 역사적 값은 보고된 볼륨과 실현된 가격을 반영하며; 예측 값은 분지 수준의 드릴링 재고와 LNG 오프테이크 일정 및 IEA 수요 시나리오를 결합합니다 [1][11].



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


