Surgical Robots Market Summary
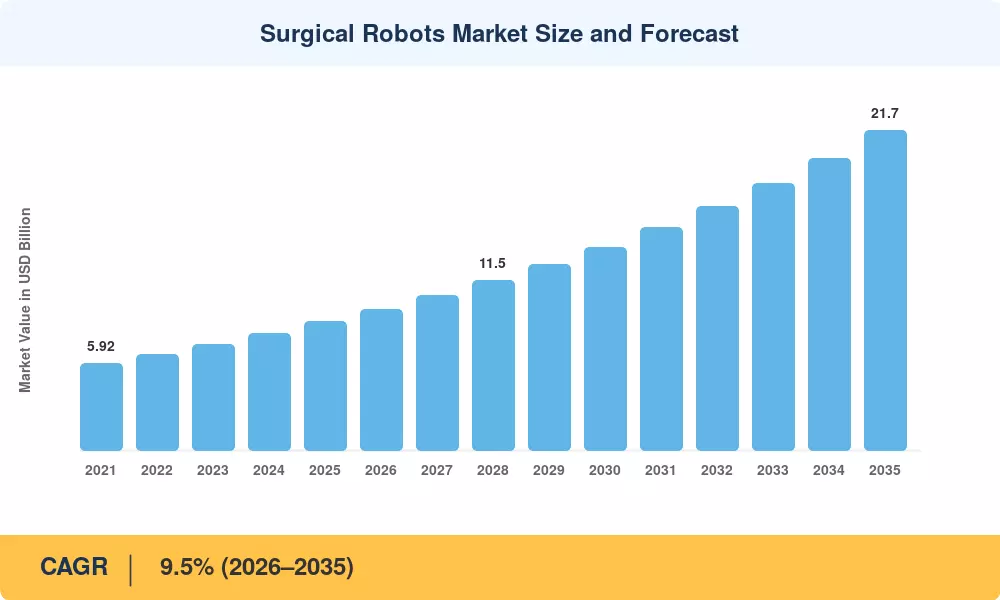
수술 로봇 시장은 2025년에 87억 3천만 달러로 평가되었으며, 2035년까지 217억 달러로 성장할 것으로 예상되며, 2026년부터 2035년까지 연평균 성장률(CAGR)은 9.5%에 이를 것으로 보입니다. 시장 가치는 예측 기간의 첫 해인 2026년에 95억 9천만 달러에 이를 것으로 예상됩니다. 이러한 성장은 주로 미국과 중국에서 로봇 보조 절차에 대한 보상 경로가 확대되고, 이미징, 센싱 및 내비게이션을 단일 워크플로우로 통합한 통합 수술 플랫폼으로의 광범위한 전환에 의해 주도되고 있습니다.
미국에서는 메디케어 및 메디케이드 서비스 센터(CMS)가 로봇 보조 절차에 대한 외래 환자 지불 경로를 지속적으로 확대하여 이러한 절차가 병원에서 입원 환경 외부에서 수행하기에 더 재정적으로 실행 가능하게 만들고 있습니다. 중국에서는 국가 보상 약제 목록에 대한 추가가 1급 지방 병원에서 새로운 로봇 시스템 설치에 대한 효과적인 회수 기간을 약 7년에서 5년 이하로 단축시켰습니다. 이러한 보상 변화의 직접적인 결과로, 한때 수술 로봇을 명품 구매로 간주했던 병원 자본 위원회는 이제 이를 측정 가능한 재정적 수익을 가진 생산 자산으로 평가하고 있습니다.
구형 수술 장비의 교체도 시장 볼륨의 상당한 비중을 차지합니다. 기계 비전 분할, 힘 감지 및 수술 전 이미징을 단일 워크플로우로 통합한 통합 콘솔이 기존의 복강경 타워 및 수동 내비게이션 장비를 대체하고 있습니다. 2024년에는 디지털 수술에 대한 글로벌 의료 기술 연구 및 개발 지출이 41억 달러를 초과했으며, 그 지출의 약 3분의 1이 비전 및 자율성 기술 스택에 할당되었습니다.
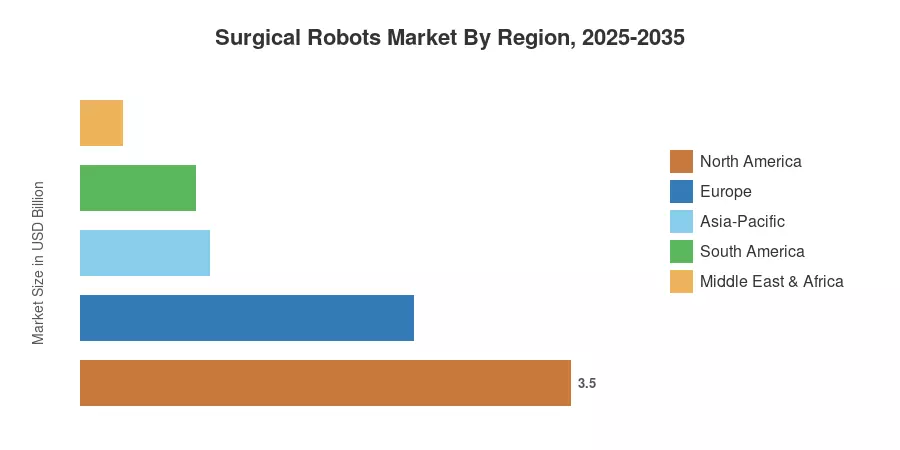
지역별로 북미는 2025년 수술 로봇 시장의 40.1%를 차지하며 가장 큰 점유율을 보유하고 있으며, 이는 가장 성숙한 서비스 계약과 가장 깊은 설치 기반에 의해 지원됩니다. 아시아 태평양 지역은 2035년까지 10.5%의 CAGR로 가장 빠르게 성장하는 지역으로, 주로 인도의 민간 병원 체인 확장과 중국의 지방 조달 입찰에 의해 주도되고 있습니다. 유럽은 독일의 DRG 보충 개혁과 일본식 인구 압력에 의해 지속되는 두 번째로 큰 점유율을 보유하고 있으며, 이는 일관된 교체 수요를 유지합니다. 향후 10년 동안, 단순히 자유도를 증가시키는 것이 아니라 절차당 비용을 줄이는 플랫폼이 가장 강력한 성장을 보일 것으로 예상됩니다.
주요 보고서 요약
• 구성 요소별
- 수술 시스템은 2025년 수술 로봇 시장 수익의 54.1%를 차지하며, 이는 최초 설치의 자본 집약적 특성을 반영합니다.
- 서비스는 다년간 유지보수 및 가동 시간 보장이 계약 기본 사항이 됨에 따라 10.1%의 CAGR로 가장 빠르게 성장하는 구성 요소입니다.
• 수술 분야별
- 정형외과 절차는 2025년에 34.2%의 점유율로 선두를 차지하며, 무릎 및 엉덩이 관절 치환술의 볼륨에 의해 뒷받침됩니다.
- 신경외과는 이 연구에서 추적된 모든 수술 분야 중 가장 높은 9.9%의 CAGR을 기록할 것으로 예상됩니다.
• 최종 사용자별
- 병원은 2025년 수요의 69.1%를 차지했습니다.
- 외래 수술 센터는 사례 이동이 가속화됨에 따라 10.5%의 CAGR로 성장할 것으로 예상됩니다.
• 지역별
- 북미는 2025년에 35억 달러를 기여하며, 수술 로봇 시장에서 가장 큰 단일 지역 풀입니다.
- 아시아 태평양은 10.5%의 CAGR로 가장 빠르게 성장하고 있습니다.
- 유럽은 독일, 영국 및 이탈리아에 의해 지탱되는 27.3%의 점유율을 보유하고 있습니다.
시장 규모 및 예측 (2021–2035)
추정치는 시스템 배치, 평균 판매 가격, 절차당 기구 사용량 및 서비스 계약의 부가율을 포함한 하향식 설치 기반 모델링과 제조업체 세그먼트 공개 및 국가 절차 등록부에 대한 상향식 검증을 혼합합니다. 수술 로봇 시장의 역사적 가치는 다섯 개의 가장 큰 공급업체의 감사된 제출물과 조정되었으며, 병원 자본 지출 조사와 교차 확인되었습니다 [11][15].



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


