특수 임무 항공기 시장 (2026 - 2035)

특수 임무 항공기 시장 조사 보고서: 용도별(감시, 정찰, 수색 및 구조, 수송, 훈련), 유형별(유인 항공기, 무인 항공기, 하이브리드 항공기), 탑재 장비 유형별(전자전 시스템, 정보, 감시 및 정찰 시스템, 화물 및 인원 수송 시스템), 최종 용도별(군사, 민간 정부, 상업) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 예측.
ID: MRFR/AD/31695-HCR 100 Pages Triveni Bhoyar, Sejal Akre Last Updated: September 17, 2026
Special Mission Aircraft Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.95%
2025 Market SizeUSD 19.80 Billion
2035 Market SizeUSD 38.77 Billion
Key Players
Boeing
Lockheed Martin
Northrop Grumman
L3Harris Technologies
General Atomics
Airbus Defence & Space
Opportunities
  • ISR-as-a-Service and Leasing Models
  • AI-Driven Mission Autonomy
  • Indo-Pacific Maritime Domain Expansion

특수 임무 항공기 시장 시장 요약

특수 임무 항공기 시장은 2025년에 약 198억 달러에 도달할 것으로 예상되며, 2026년에는 211억 8천만 달러에서 2035년까지 387억 7천만 달러로 증가할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR)은 6.95%에 이를 것으로 보입니다. 이러한 추세는 지속적인 방위 예산 확대에 기반하고 있으며, 미국 국방부는 FY2025에 공중 정보 감시 정찰 ISR 및 전자전 항공기 시스템 프로그램에 34억 달러 이상을 할당했으며, 이는 전년 대비 7% 이상의 증가를 나타냅니다 [2]. NATO 동맹국들은 동시에 공중 조기 경고 항공기 플랫폼에 대한 조달 주기를 단축시키며 함대 재편성 일정을 가속화했습니다.

특수 임무 항공기 시장 내 기술 혁신은 구형 터보프롭 기반 해양 순찰 및 정찰 항공기의 퇴역과 모듈형, 개방형 아키텍처 임무 장비가 장착된 현대 제트 동력 플랫폼으로의 교체에 중점을 두고 있습니다. 보잉의 P-8A 포세이돈 프로그램과 에어버스 C-295 MPA 변형은 센서 융합 항공 전자 장비로의 광범위한 전환을 보여주며, 표준화된 임무 컴퓨터를 통해 통합 일정이 절반으로 단축되었습니다 [3]. 동시에, HALE 및 MALE 무인 항공기는 유인 함대에 의해 수행되던 역할을 흡수하며, 유인 플랫폼의 시간당 운영 비용의 약 1/3로 지속적인 커버리지를 제공합니다.

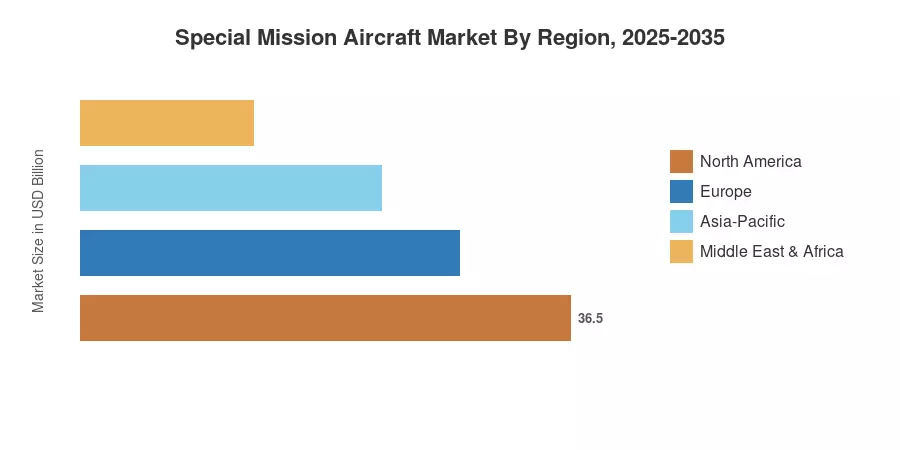
북미는 2025년 특수 임무 항공기 시장에서 약 44.5%의 수익 점유율을 차지하며, 이는 미국 공군 및 해군의 함대 현대화에 의해 주도됩니다. 아시아 태평양 지역은 인도, 일본, 한국의 조달 급증에 힘입어 예상 CAGR 9.15%로 가장 빠르게 성장하는 지역입니다 [4]. 유럽은 약 24.0%의 두 번째로 큰 점유율을 차지하며, 프랑스-독일 MAWS(해양 공중 전투 시스템)와 같은 공동 프로그램에 기반하고 있습니다. 인도-태평양 및 흑해 연안에서 지정학적 경쟁이 심화됨에 따라, 특수 임무 항공기 시장은 2030년대 중반까지 수요가 확대될 것으로 예상됩니다.


주요 보고서 요약

• 플랫폼별

  • 고정익 항공기는 2025년 특수 임무 항공기 시장 수익 점유율의 약 42.5%를 차지하며, 해양 순찰 및 정찰 항공기 변형과 공중 급유 탱커 항공기 플랫폼이 주도합니다.
  • 무인 항공기(UAV)는 ISR 임무 성장에 의해 2035년까지 13.15% CAGR로 확장될 것으로 예상됩니다.
  • 회전익 플랫폼은 2025년에 약 47억 5천만 달러를 차지하며, 잠수함 전쟁 및 수색 및 구조 작전을 지원합니다.

• 응용 분야별

  • 정보 감시 정찰 ISR은 2025년에 가장 큰 응용 분야 점유율을 차지하며, 방위 기획자들의 지속적인 수요를 반영합니다.
  • 전자전 항공기 시스템 및 SIGINT 응용 분야는 모든 응용 분야 중 가장 빠른 9.55% CAGR로 성장할 것으로 예상됩니다.
  • 공중 조기 경고 항공기 임무는 2025년 특수 임무 항공기 시장에서 약 32억 달러의 수익을 차지했습니다.

• 지역별

  • 북미는 2025년에 가장 큰 지역 점유율을 차지하며, 미국이 지역 지출의 80% 이상을 차지합니다.
  • 아시아 태평양은 인도-태평양 해양 감시 확장에 의해 9.15% CAGR을 기록할 것으로 예상됩니다.
  • 유럽은 NATO 공중 조기 경고 항공기 함대 업그레이드에 의해 지원받아 두 번째로 큰 점유율을 차지합니다.


특수 임무 항공기 시장 규모 및 예측 (2021–2035)

시장 규모 모델은 상향식 방위 예산 할당 분석과 하향식 플랫폼 납품 및 함대 시간 분석을 결합하며, OEM 백로그 공개 및 정부 조달 기록과 교차 참조됩니다[5]. 역사적 가치는 실제 납품 및 개조를 반영하며; 예측 가치는 FY2025 예산 기준에 고정된 복합 연간 성장 방법론을 적용합니다.
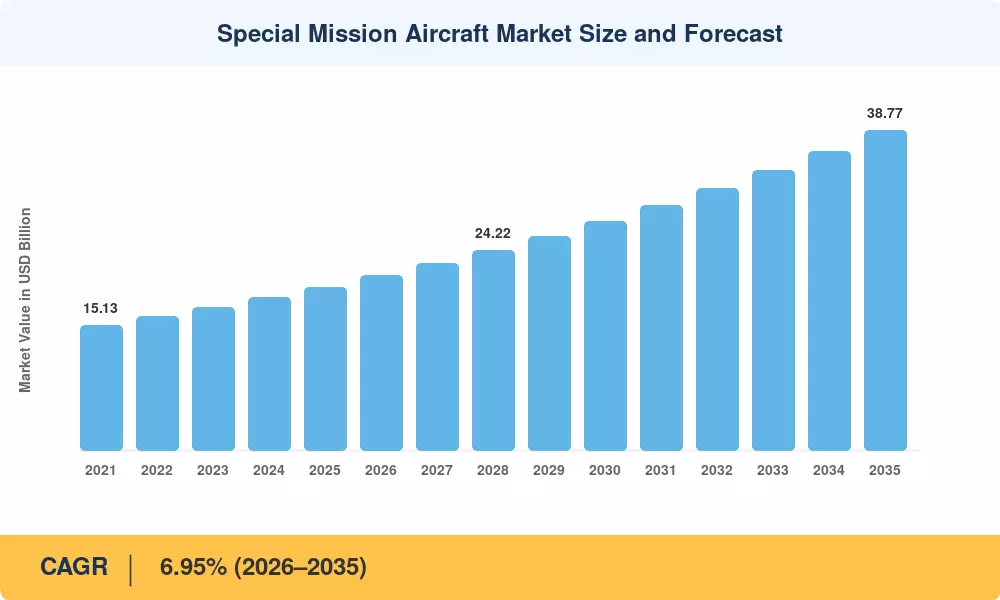
특수 임무 항공기 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
다중 도메인 ISR 현대화 +1.8% 전 세계 단기 (≤2년) [2]
노후 함대 교체 주기 +1.5% 북미, 유럽 중기 (2–4년) [8]
HALE/MALE UAV 확산 +1.2% 아시아-태평양, MEA 장기 (≥4년) [10]
전자전 위협 상승 +0.9% NATO, 인도-태평양 단기 (≤2년)
개방형 아키텍처 미션 통합 +0.7% 전 세계 중기 (2–4년) [3]
해양 도메인 인식 의무 +0.5% 아시아-태평양, 유럽 중기 (2–4년) [9]
비즈니스 제트 전환 프로그램 +0.3% 신흥 시장 장기 (≥4년) [14]


다중 도메인 ISR 현대화

미국 공군의 고급 전투 관리 시스템은 공중 정보, 감시 및 정찰 피드를 통합하기 위해 상당한 자금을 배정했습니다. [2]. 이 예산 항목은 연간 12% 성장하여, 펜타곤의 실시간 의사 결정 우선성 강조를 반영합니다. 유사한 프로그램 — 영국의 ISTAR 최적화 이니셔티브와 호주의 프로젝트 에어 7003을 포함하여 — 특수 미션 항공기 시장 내 센서가 풍부한 고정익 및 UAV 플랫폼에 대한 글로벌 조달 물결을 만들어내고 있습니다 [7].

노후 함대 교체 주기

NATO 해양 순찰 및 정찰 항공기 함대의 40% 이상이 30년 이상의 서비스 기간을 초과하여, 조기 퇴역 타임라인을 촉발하고 있습니다. 미국 해군의 128대 P-8A 포세이돈 항공기를 약 350억 달러의 프로그램 비용으로 조달하겠다는 약속은 단일 최대 함대 교체 노력을 나타냅니다 [8]. 캐나다(CP-140 오로라 후계기), 독일(P-8A 선택), 일본(P-1 후속 연구)에서의 병행 프로그램은 구조적 노후화가 2030년대 초반까지 특수 미션 항공기 시장에서 지속적인 지출을 유도하는 방식을 강조합니다.

HALE/MALE UAV 확산

무인 플랫폼은 이제 한때 유인 항공기가 필요했던 정보 감시 정찰 ISR 임무를 수행하고 있으며, 비행 시간당 운영 비용이 세 배 더 비쌉니다 [10]. MQ-9B 스카이가디언 프로그램은 2023년부터 2025년 사이에 7개 동맹국으로부터 수출 주문을 확보했으며, 터키의 바이락타르 아킨치와 중국의 윙룡 시리즈는 중동 및 아프리카 전역에서의 범위를 확장하고 있습니다. RQ-4 글로벌 호크 및 에어버스 제퍼 스트라토스피어 UAS와 같은 HALE 플랫폼은 36시간 이상의 지속성을 제공하여 중간 규모 방어 예산에 경제적으로 지속 가능한 공중 감시를 가능하게 하고 있습니다 [4].

전자전 위협 상승

러시아 S-400 및 중국 HQ-9 배터리를 포함한 고급 통합 공중 방어 시스템의 확산은 NATO 및 인도-태평양 동맹국들이 전자전 항공기 시스템에 대규모로 투자하도록 강요하고 있습니다 . 미국 해군의 차세대 재밍(NGJ) 프로그램은 약 64억 달러의 가치로, 자원 투자의 예를 보여줍니다. EW 기능을 갖춘 플랫폼은 점점 더 SIGINT 수집기로서의 이중 역할을 수행하며, 공격 전자 공격과 수동 신호 정보 간의 경계를 모호하게 하고 특수 미션 항공기 시장의 접근 가능한 부분을 확장하고 있습니다.


제한 요소 영향 분석

제한 요소 영향 비율은 전체 성장 궤적을 완화하는 방향성 역풍을 나타냅니다. 이들은 CAGR에서 직접적으로 차감되지 않지만 조달 및 배치 일정에 대한 상대적 저항을 나타냅니다.

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 일정 참조
예산 삭감 및 재정 긴축 –0.8% 북미, 유럽 단기 (≤2년)
수출 통제 및 기술 이전 제한 –0.6% 글로벌 중기 (2–4년) [17]
항공 전자기기 통합의 인력 부족 –0.5% 북미, 유럽 장기 (≥4년) [18]
임무 필수 반도체의 공급망 취약성 –0.4% 글로벌 단기 (≤2년)
대형 UAV의 공역 인증 지연 –0.3% 유럽, 아시아-태평양 중기 (2–4년) [20]


예산 삭감 및 재정 긴축

국방 지출이 전 세계적으로 증가하는 추세에 있지만, 예산 삭감은 여전히 잠재적인 위험 요소로 남아 있습니다. 미국 의회 예산국은 FY2026–2030 기간 동안 기본 부채 한도 시나리오 하에 국방 재량 지출이 750억 달러 감소할 가능성을 경고했습니다 . 유럽 NATO 회원국들은 GDP의 2% 국방 목표를 약속했지만, 공중 조기 경고 항공기 함대 갱신을 지연시킬 수 있는 사회적 지출 압박에 직면해 있습니다. 이러한 재정 역학은 특별 임무 항공기 시장에서 장기 계획을 제약하는 조달 불확실성을 초래합니다.

수출 통제 및 기술 이전 제한

ITAR 및 EAR 규정은 고급 전자전 항공기 시스템 및 기밀 센서 장비의 적격 구매자 풀을 제한합니다. 미국 국무부의 2024년 전통 무기 이전 정책 검토는 최종 사용 모니터링 요구 사항을 강화하여 정보 감시 정찰 ISR 플랫폼의 수출 라이센스 처리 일정에 90–120일을 추가했습니다 [17]. EU의 이중 용도 규정 하의 유사한 제한은 Airbus와 Leonardo의 비동맹 국가에 대한 판매에 영향을 미칩니다. 이러한 통제는 기술을 보호하지만 동시에 특별 임무 항공기 시장에서 경쟁하는 OEM의 고객 기반을 좁히는 결과를 초래합니다.

임무 필수 반도체의 공급망 취약성

전자전 항공기 시스템 및 센서 패키지에 사용되는 방사선 내성 및 FPGA 기반 항공 전자기기 프로세서는 제한된 수의 파운드리에 의존합니다. 2023–2024 CHIPS 법안 할당은 국내 용량을 개선했지만, 군사 사양 부품의 리드 타임은 여전히 평균 40–52주입니다 . 지연은 특히 중간 수명 센서 업그레이드를 진행 중인 해양 순찰 및 정찰 항공기의 납품 일정에 연쇄적으로 영향을 미칩니다.


특수 임무 항공기 시장 기회

ISR-as-a-Service 및 임대 모델

동남아시아 및 라틴 아메리카의 국방부는 정보 감시 정찰 ISR 플랫폼을 직접 구매하기보다는 임대를 선택하는 경우가 증가하고 있습니다. L3Harris와 Textron Aviation은 항공기, 지상 기지 및 분석가 지원을 포함하는 서비스 계약을 고정 시간당 가격으로 설계했습니다 [14]. 이 개념은 유기적인 유지 관리 인프라가 부족한 국가들이 진입 장벽을 낮추어 2032년까지 특수 임무 항공기 산업에서 약 25억 달러의 접근 가능한 기회를 열어줍니다.


AI 기반 임무 자율성

현대 ISR 설계는 기계 학습 알고리즘을 통해 목표 인식, 전자 전투 배치 매핑 및 센서 큐잉을 자동화하여 분석가와 플랫폼 비율을 14:1에서 5:1 이하로 줄이고 있습니다 [12]. 이 능력 배가 장치는 더 작은 함대가 동일한 범위를 제공할 수 있게 하며, 구형 공중 조기 경고, 해양 순찰 및 정찰 항공기 재고의 업그레이드를 촉진합니다.


인도-태평양 해양 영역 확장

인도, 일본, 호주 및 필리핀은 남중국해 및 타이완 해협의 영토 분쟁으로 인해 해양 순찰 및 정찰 항공기와 HALE UAV의 구매를 증가시키고 있습니다 [4]. 일본의 2025 회계연도 국방 예산에는 공중 감시 자금이 14% 증가한 것이 포함되었습니다. 인도의 프로젝트 75(I) 잠수함 프로그램은 ASW 기능을 갖춘 특수 임무 항공기 시장 플랫폼에 대한 파생 수요를 창출하고 있습니다.


차세대 공중 급유 탱커 항공기 함대

미국 공군의 KC-46A 페가수스 함대는 다영역 작전을 허용하기 위해 후속 센서 통합이 필요합니다. 다가오는 NGAS(차세대 공중 급유 시스템) 경쟁은 2040년까지 150억 달러 이상의 프로그램으로 예상됩니다 [11]. MRTT 함대는 유럽 국가들로부터 공중 급유 탱커 항공기 자산을 수집하고 있으며, 이는 임무 수정 비즈니스를 위한 애프터마켓 업그레이드 옵션을 열어줍니다.


신흥 시장 민간 감시 응용 프로그램

사하라 이남 아프리카 및 남미의 국경 보안, 재난 대응 및 마약 단속 작전은 특수 임무 항공기 시장의 성장 통로를 제공합니다. 브라질의 SIVAM/SIPAM 프로그램 확장과 나이지리아의 중고도 ISR 플랫폼에 대한 관심은 전통적인 방위 구매자를 넘어서는 광범위한 최종 사용자 수요를 나타냅니다.


특수 임무 항공기 시장 향후 전망

AI 및 자율 임무 운영

인공지능은 전술적 경계에서 정보 감시 정찰 ISR 데이터가 처리되는 방식을 재편하고 있습니다. 미국 DARPA ACE(공중 전투 진화) 및 Skyborg 프로그램은 직접적인 인간의 통제 없이 전자전 및 신호 수집 임무를 수행할 수 있는 AI 지원 자율 비행기를 배치하는 것을 목표로 하고 있습니다 [12]. 2032년까지 자율 센서 관리 알고리즘은 비행당 분석가 요구 사항을 60% 이상 줄일 것으로 예상되며, 이는 특수 임무 항공기 시장 전반에 걸쳐 소유 비용 계산을 근본적으로 변화시킬 것입니다.

플랫폼 경제학 및 모듈형 아키텍처

미국 공군이 FACE 및 SOSA 컨소시엄을 통해 주도하는 오픈 미션 시스템(OMS) 표준은 하드웨어와 소프트웨어를 분리하여 빠른 센서 갱신 주기를 가능하게 하고 있습니다. 이러한 변화는 임무 장비 통합 일정을 36개월에서 18개월 이하로 단축시켜 해양 순찰 및 정찰 항공기 및 공중 급유 탱커 항공기 플랫폼 운영자의 총 생애 주기 비용을 낮추고 있습니다 [3]. 모듈형 아키텍처를 채택하는 OEM은 특수 임무 항공기 시장의 애프터마켓 가치에서 불균형적인 점유율을 차지할 것입니다.

지속 가능성 및 함대 효율성

군 운영자들 사이에서 지속 가능한 항공 연료(SAF)의 채택은 아직 초기 단계에 있지만, 2028년까지 모든 플랫폼을 SAF 혼합물에 대해 인증하는 것을 목표로 하는 미국 공군의 목표는 더 친환경적인 운영을 향한 경로를 나타냅니다 [21]. 영국의 ASTRAEA 프로그램과 같은 중고도 UAV를 위한 하이브리드 전기 추진 개념은 지속 시간을 연장하면서 연료 비용을 약 25% 줄일 수 있어 특수 임무 항공기 시장의 운영 경제학에 이익을 줄 것입니다.

다중 영역 통합 및 우주-공중 융합

공중 및 우주 기반 정보 감시 정찰 ISR 간의 경계가 모호해지고 있습니다. 미국 우주 개발국의 확산 전투기 우주 아키텍처와 같은 프로그램은 위성 데이터를 공중 지휘 플랫폼에 직접 전달하도록 설계되어, 경쟁 환경에서 공중 조기 경고 항공기의 유용성을 향상시키고 있습니다 [15]. 2030년대 초반까지 원활한 우주-공중-지상 융합은 특수 임무 항공기 시장의 1급 방산 고객에게 기본 기대 사항이 될 것입니다.

지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 44.5% 점유율 (2025) ISR 현대화, 공중 급유 탱커 항공기 재편성
유럽 24.0% 점유율 (2025) NATO 공중 조기 경고 항공기 업그레이드, MAWS 개발
아시아-태평양 9.15% CAGR (2026–2035) 해양 순찰 및 정찰 항공기 확장, UAV 수입
남미 USD 0.89억 (2025) 국경 감시, 마약 밀매 방지 플랫폼
중동 및 아프리카 5.5% 점유율 (2025) 전자전 항공기 시스템 조달, MALE UAV 함대
총계 USD 19.80억 (2025) —

특수 임무 항공기 시장은 강한 지리적 집중을 보이며, 북미와 유럽이 2025년 수익의 3분의 2 이상을 차지합니다. 아시아-태평양 지역은 정보 감시 정찰 ISR 및 해양 감시 투자에 힘입어 빠르게 격차를 좁히고 있습니다 [4].


북미

국가 주요 지표 주요 동력
미국 지역 점유율의 82.3% ABMS, NGJ, P-8A/MQ-9B 함대 확장
캐나다 5.18% CAGR CP-140 교체, 북극 감시
멕시코 USD 0.18억 국경 보안 및 마약 밀매 방지 ISR


미국은 특수 임무 항공기 시장의 북미 부문을 지배하고 있으며, 이는 국방부의 전자전 항공기 시스템 현대화 및 지속적인 정보 감시 정찰 ISR 커버리지에 대한 다년간의 약속에 의해 추진됩니다. 캐나다의 CP-140 오로라 후속 프로그램은 2027년까지 계약에 들어갈 것으로 예상되며, 지역 총계에 상당한 회전익 및 고정익 조달 활동을 추가할 것입니다 [8].

유럽

국가 주요 지표 주요 동력
독일 6.72% CAGR P-8A 채택, 유로드론 참여
영국 지역 점유율의 22.1% 웨지테일 AEW&C, 프로텍터 RPAS
프랑스 USD 1.12억 MAWS, 아틀란티크 2 현대화
이탈리아 지역 점유율의 4.8% P-72A MPA, 팔코 익스플로러 UAV
스페인 5.85% CAGR C-295 MPA 수출 파생 주문
북유럽 국가들 USD 0.48억 공동 ISR 협력, 글로벌아이 조달
러시아 지역 점유율의 3.9% A-50U 현대화, 알티우스-RU UAV
유럽 기타 지역 5.42% CAGR NATO AWACS 교체 기여


유럽의 특수 임무 항공기 시장 지출은 2035년으로 예정된 NATO AWACS 함대 퇴역과 가속화되는 프랑스-독일 MAWS 해양 순찰 프로그램에 의해 형성됩니다. 영국의 보잉 E-7A 웨지테일 공중 조기 경고 항공기 및 프로텍터 RPAS에 대한 투자는 다른 동맹국들이 모방하고 있는 유인-무인 전략을 강조합니다 [7].

아시아-태평양

국가 주요 지표 주요 동력
중국 지역 점유율의 28.5% KJ-600 AEW, 윙룽 시리즈
인도 10.25% CAGR MQ-9B 시가드, DRDO AEWCS
일본 USD 1.15억 P-1 함대, 글로벌 호크 조달
한국 7.88% CAGR KF-21 EW 변형 연구, 백두 ISR
ASEAN USD 0.62억 해양 영역 인식 투자
아시아-태평양 기타 지역 8.45% CAGR 호주 트리톤 및 웨지테일 함대


특수 임무 항공기 시장의 아시아-태평양 부문은 인도양, 남중국해 및 서태평양 전역의 해양 안전 요구가 겹치는 혜택을 누리고 있습니다. 인도의 다목적 해양 항공기 프로그램과 일본의 P-1 함대 확장은 2035년까지 총 80억 달러 이상의 가치를 지닌 두 개의 가장 큰 단일 국가 조달 동력입니다 [4].

남미

국가 주요 지표 주요 동력
브라질 지역 점유율의 58.2% SIVAM/SIPAM 확장, E-99M 업그레이드
아르헨티나 4.92% CAGR 해양 EEZ 감시 항공기
남미 기타 지역 USD 0.19억 마약 밀매 방지 ISR 플랫폼


브라질은 Embraer 기반의 감시 함대를 통해 남미 특수 임무 항공기 시장의 중심을 잡고 있습니다. E-99M 공중 조기 경고 항공기 업그레이드와 R-99B 원거리 감지 플랫폼은 라틴 아메리카 및 사하라 이남 아프리카 전역의 수출 주문을 위해 경쟁하는 국내 산업 기반을 유지합니다 [14].

중동 및 아프리카

국가 주요 지표 주요 동력
사우디아라비아 지역 점유율의 31.8% RSAF AWACS 현대화, MALE UAV 함대
UAE 7.95% CAGR 글로벌아이 AEW&C, 프레데터 시리즈 작전
남아프리카 USD 0.12억 EEZ 보호를 위한 해양 순찰 및 정찰 항공기
이집트 6.15% CAGR 다양한 공급업체로부터의 정보 감시 정찰 ISR 조달
중동 및 아프리카 기타 지역 USD 0.22억 UN 평화유지 ISR 지원 계약


중동 및 아프리카 지역의 특수 임무 항공기 시장 기여는 걸프 협력 회의 국가들이 전자전 항공기 시스템 및 다중 센서 AEW&C 플랫폼에 투자함에 따라 이루어집니다. 사우디아라비아의 E-3A 센트리 항공기는 2030년대 초에 교체될 예정이며, 차세대 공중 조기 경고 항공기 공급업체에게 중요한 기회를 창출합니다 [10].


특수 임무 항공기 시장 지역별, 2025-2035

특수 임무 항공기 시장 시장 세분화

플랫폼별

세그먼트 주요 지표 주요 수요 동인
고정익 항공기 42.5% 점유율 (2025) 해양 순찰 및 정찰 항공기, AEW&C 함대
회전익 항공기 USD 47.5억 (2025) ASW, SAR 및 메드이벡 임무
무인 항공기 (UAV) 13.15% CAGR 정보 감시 정찰 ISR 비용 효율성


특수 임무 항공기 시장의 고정익 세그먼트는 보잉 P-8A 포세이돈과 사브 글로벌아이와 같은 다목적 플랫폼 덕분에 지배력을 유지하고 있습니다. 이들은 해양 순찰 및 정찰 항공기 기능과 SIGINT 수집을 단일 항공기에서 결합합니다. 이러한 플랫폼은 개방 해양 감시에 대해 회전익 대안이 따라올 수 없는 범위와 지속성의 이점을 제공합니다.

무인 항공기는 특수 임무 항공기 시장 내에서 가장 빠르게 성장하는 플랫폼 범주를 나타냅니다. MQ-9B 스카이가디언, 바이락타르 아킨치 및 헤르메스 900은 NATO, GCC 및 아시아 태평양 고객을 대상으로 한 계약을 확보했습니다. 유인 항공기와 비교하여 65% 이상의 운영 비용 절감은 UAV를 지속적인 공중 급유, 공중 급유기 호위 및 ISR 커버리지를 원하는 국가에 매력적으로 만듭니다 [10].

응용 프로그램별

세그먼트 주요 지표 주요 수요 동인
정보, 감시 및 정찰 (ISR) 59.2% 점유율 (2025) 다중 영역 전투 공간 투명성
전자전 및 SIGINT 9.55% CAGR 고급 IADS로 인한 위협 확산
공중 조기 경고 및 통제 USD 32억 (2025) NATO AWACS 퇴역, 인도-태평양 함대 구축
해양 순찰 6.85% CAGR 잠수함 위협 증가, EEZ 집행
공중 급유 USD 26.5억 (2025) 공중 급유기 함대 재편성 프로그램


특수 임무 항공기 시장은 전자 광학/적외선 센서, 합성 개구 레이더 및 지상 이동 목표 지시 장비를 포함하는 정보 감시 정찰 ISR 응용 프로그램에 의해 지탱되고 있습니다. NATO 및 인도-태평양 전역의 방위 계획자들은 실시간 상황 인식을 우선시하여 유인 및 무인 ISR 플랫폼에 대한 지속적인 수요를 창출하고 있습니다.

전자전 항공기 시스템과 SIGINT는 가장 빠르게 성장하는 응용 프로그램 세그먼트를 나타냅니다. 고급 공중 발사 미사일 시스템과 GPS 차단 환경의 확산은 공군이 공중 조기 경고 항공기 네트워크와 밀접하게 통합된 스탠드오프 재밍, 호위 재밍 및 사이버 전자기 능력에 투자하도록 강요했습니다 .

최종 사용자별

세그먼트 주요 지표 주요 수요 동인
국방 및 국가 안보 56.1% 점유율 (2025) 군 현대화, 테러 대응
상업 및 민간 8.35% CAGR 재난 대응, 환경 모니터링, 국경 통제


국방 및 국가 안보 기관은 특수 임무 항공기 시장 내에서 지출의 대부분을 차지하며, 공군과 해군이 가장 큰 개별 프로그램 예산을 주도하고 있습니다. 상업 및 민간 부문은 ISR-as-a-service 계약 및 임대 모델을 통해 입지를 다지고 있으며, 이를 통해 해안 경비대, 세관 기관 및 산림 서비스가 항공 정보 감시 정찰 ISR 기능에 접근할 수 있도록 하고 있습니다 [14].


경쟁 벤치마킹

특수 임무 항공기 시장은 중간 집중도를 보이며, 상위 5개 업체가 전체 수익의 약 48–55%를 차지하고 있습니다. 헤르핀달-허쉬만 지수는 중간 집중 범위(~1,200–1,500)에 위치하고 있으며, 이는 항공기 제조에 대한 높은 진입 장벽과 임무 시스템 통합 및 센서 업그레이드에 대한 분산된 애프터마켓을 반영합니다. 경쟁은 플랫폼 다재다능성, 센서 탑재 폭, 정부 간 관계의 깊이에 중점을 두고 있습니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
보잉 ~10–14% P-8A 포세이돈, E-7A 웨지테일, KC-46A 페가수스 미국 해군 MPA 및 공중 급유 탱커 항공기에서 지배적
록히드 마틴 ~8–12% C-130J 특수 임무 변형, RQ-170, U-2S ISR 및 전자전 통합 리더
노스럽 그루먼 ~7–10% RQ-4 글로벌 호크, MQ-4C 트리톤, E-2D 어드밴스드 호크아이 HALE UAV 및 공중 조기 경고 항공기 전문
L3 해리스 테크놀로지스 ~6–9% 임무 시스템 통합, WESCAM 센서, 수정된 ISR 항공기 센서 중심의 애프터마켓 및 수정 리더
제너럴 아토믹스 ~5–8% MQ-9B 스카이가디언/시가디언, 어벤저 동맹국을 위한 MALE UAV 시장 리더
에어버스 방산 및 우주 ~5–7% A330 MRTT, C-295 MPA, 유로드론 유럽 공중 급유 탱커 항공기 및 해양 순찰
사브 ~3–5% 글로벌아이 AEW&C, 스워드피시 MPA, 스켈다르 UAV 스윙 롤 AEW/해양 감시 전문
레오나르도 ~3–5% ATR 72 MPA, 팔코 익스플로러 UAV, AESA 레이더 시스템 지중해 및 수출 시장 ISR 제공업체
BAE 시스템즈 ~3–4% 전자전 시스템, 임무 컴퓨팅 시스템, TEMPEST EW 서브시스템 및 통합 1티어 공급업체
텍스트론 항공 ~2–4% 비치크래프트 킹 에어 ISR, 스콜피온 ISR/타격 경량 ISR 및 비즈니스 제트 변환 전문


최근 뉴스 및 개발


  • 사브 (2024년 6월): 약 120억 스웨덴 크로나에 해당하는 세 대의 추가 GlobalEye 공중 조기 경고 항공기 플랫폼에 대한 스웨덴 방위 물자 관리 계약을 체결했습니다 [9].


특수 임무 항공기 시장 Market Report Scope

매개변수 세부사항
시장 범위 ISR, EW/SIGINT, AEW&C, MPA 및 공중 급유 임무를 위한 고정익, 회전익 및 UAV 플랫폼을 포함하는 글로벌 특수 임무 항공기 시장
연구 기간 2021–2035
CAGR 6.95% (2026–2035)
시장 규모 (2025) 198억 달러
시장 규모 (2035) 387억 7천만 달러
가장 빠르게 성장하는 부문 UAVs (플랫폼별 13.15% CAGR); EW & SIGINT (응용 프로그램별 9.55% CAGR)
프로파일된 기업 보잉, 록히드 마틴, 노스럽 그루먼, L3 해리스, 제너럴 아토믹스, 에어버스 방산 및 우주, 사브, 레오나르도, BAE 시스템즈, 텍스트론 항공
평가 통화 억 달러

자주 묻는 질문

개방형 아키텍처 미션 스위트가 특수 미션 항공기 시장의 업그레이드 비용에 어떤 영향을 미칩니까?
SOSA 및 FACE와 같은 개방형 아키텍처 표준은 독점 시스템에 비해 센서 갱신 비용을 30–40% 줄입니다. 이들은 전체 기체 개조 없이 하위 시스템 업그레이드의 경쟁 소싱을 가능하게 합니다 [3].
민간 공역에서 운영되는 무인 ISR 플랫폼에 적용되는 인증 경로는 무엇입니까?
EASA와 FAA는 150kg 이상의 대형 RPAS에 대해 특별 조건에 따른 유형 인증을 요구합니다. 운영자는 시각적 선 밖 임무를 위한 특정 운영 위험 평가(SORA)를 받아야 합니다 [20].
비즈니스 제트 전환이 특수 미션 항공기 시장 확장에 어떤 역할을 합니까?
수정된 Bombardier Global 및 Gulfstream G550 기체는 비용 효율적인 ISR 및 SIGINT 플랫폼으로 사용됩니다. 전환 프로그램은 일반적으로 목적에 맞게 제작된 대안보다 40–50% 저렴합니다 [14].
리스 모델이 신흥 방산 고객의 조달 위험을 어떻게 줄입니까?
운영 리스는 플랫폼, 유지보수 및 미션 시스템 지원을 고정 시간 요금으로 묶습니다. 이는 자본 지출을 운영 지출로 전환하여 작은 국가들이 정보 감시 정찰 ISR 함대를 운영할 수 있게 합니다 [14].
사이버 보안 요구 사항이 전자전 항공기 시스템 데이터 링크를 어떻게 규제합니까?
NSA의 CNSA 2.0 스위트는 2030년까지 모든 기밀 공중 데이터 링크에 대해 포스트 양자 암호 알고리즘을 의무화합니다. 준수는 레거시 EW 함대 전반에 걸쳐 개조 지출을 촉진합니다 .
위성-공중 데이터 융합이 특수 미션 항공기 시장 수요를 어떻게 변화시킵니까?
우주-공중 통합은 더 적은 항공기 출격으로 지속적인 광역 감시를 가능하게 합니다. 수요는 공중 중계 및 지휘 노드 역할을 할 수 있는 플랫폼으로 이동합니다 [15].
아시아-태평양의 특수 미션 항공기 시장 계약에 적용되는 산업 오프셋 요구 사항은 무엇입니까?
인도는 6600만 달러 이상의 방산 수입에 대해 30–50%의 오프셋 의무를 요구합니다. 이러한 요구 사항은 OEM이 현지 유지보수 및 부품 제조 파트너십을 구축하도록 강요합니다 [4].    
저자
저자 Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
공동 저자 Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of defense procurement databases, aerospace industry publications, regulatory filings, and authoritative aviation and defense organizations. Key sources included the US Department of Defense (DoD), Federal Aviation Administration (FAA), European Defence Agency (EDA), North Atlantic Treaty Organization (NATO) Support and Procurement Agency, International Air Transport Association (IATA), International Civil Aviation Organization (ICAO), Flight Global, Jane's Defence Weekly, Defense News, Aviation Week Network, Aerospace Industries Association (AIA), European Association of Aerospace Industries (ASD), US Government Accountability Office (GAO), Congressional Budget Office (CBO), Stockholm International Peace Research Institute (SIPRI), World Air Forces Directory, Defense Advanced Research Projects Agency (DARPA), National Aeronautics and Space Administration (NASA) Aeronautics Research, UK Ministry of Defence (MoD) Equipment Plan, French Direction Générale de l'Armement (DGA), German Federal Ministry of Defence, Japan Ministry of Defense, Indian Ministry of Defence, and national defense white papers from key markets. These sources were used to collect procurement statistics, contract award data, fleet modernization programs, regulatory certification data, technological advancements, and competitive landscape analysis for manned aircraft, unmanned aircraft, hybrid aircraft, electronic warfare systems, ISR systems, and cargo transport systems.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From tier-1 suppliers, avionics systems integrators, and original equipment manufacturers (OEMs), supply-side sources comprised CEOs, VPs of Engineering, program directors, and business development leaders. Procurement officers from defense ministries, air force commanders, fleet managers from coast guard and border patrol agencies, and operations directors from civil government aviation departments and commercial operators constituted demand-side sources. The primary research validated market segmentation, confirmed aircraft delivery timelines, and collected insights on operational requirements, procurement strategies, maintenance overhaul cycles, and defense budget allocation dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through contract value mapping and fleet size analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across manned aircraft, unmanned aircraft, hybrid aircraft, and payload categories including electronic warfare systems, ISR systems, and cargo/personnel transport systems

Analysis of reported and modeled annual revenues specific to special mission aircraft portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (aircraft deliveries × unit cost by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Aircraft MRO Market
사례 연구
Aerospace & Defense
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















