토양 처리 시장 (2026 - 2035)

Soil Treatment Market Size, Share, Industry Trend & Analysis Research Report: By Function (Herbicide, Nematicide), By Crop Type (Grains and Cereals, Fruits and Vegetables), By Application Method (Broadcast, Chemigation), By Geography (Asia-Pacific, Asia-Pacific) - Forecast to 2035.

ID: MRFR/Agri/34055-HCR 111 Pages Snehal Singh Last Updated: October 27, 2026
Soil Treatment Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.54%
2025 Market SizeUSD 30.56 Billion
2035 Market SizeUSD 57.60 Billion
Key Players
BASF SE
Bayer AG
Syngenta Group
Corteva Agriscience
UPL Limited
FMC Corporation
Opportunities
  • Biological–Conventional Rotation Programmes
  • Smallholder Aggregation in South and Southeast Asia
  • Diagnostic Data Monetisation

토양 처리 시장 시장 요약

토양 처리 시장은 2025년에 305.6억 달러에 도달하고 2026년에는 325.6억 달러로 예측 창을 열며, 2035년까지 576.0억 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 6.54%입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. 유럽연합의 2030년까지 화학 농약 사용을 절반으로 줄이겠다는 'Farm to Fork' 목표는 후퇴가 아닌 재구성을 강요하며, 더 높은 가치의 목표 화학물질에 대한 지출을 촉진하고 있습니다 [1]. 인도의 토양 건강 카드 및 미세 관개 계획에 대한 약 12억 달러의 병행 약속은 소규모 농가 지역에서 처리된 면적 기반을 확대했습니다 [2].

응용 하드웨어는 실제 교체 이야기가 있는 곳입니다. 저렴하고 부정확하며 낭비가 많은 전면 분산 확산은 GPS 유도 밴딩, 고랑 배치 및 그리드 샘플링 처방 지도에 연결된 화학 관개 시스템으로 대체되고 있습니다. 무경운 및 최소 경운 시스템을 운영하는 농부들은 경운에 의한 혼합에 의존할 수 없으므로 배치 정확성이 효능의 부담을 지닙니다. USDA 보존 프로그램은 2031년까지 이 장비 계층에 의존하는 관행에 대해 195억 달러 이상을 약속했습니다 [3], 그리고 토양 처리 시장은 그 자본의 의미 있는 부분을 흡수했습니다.

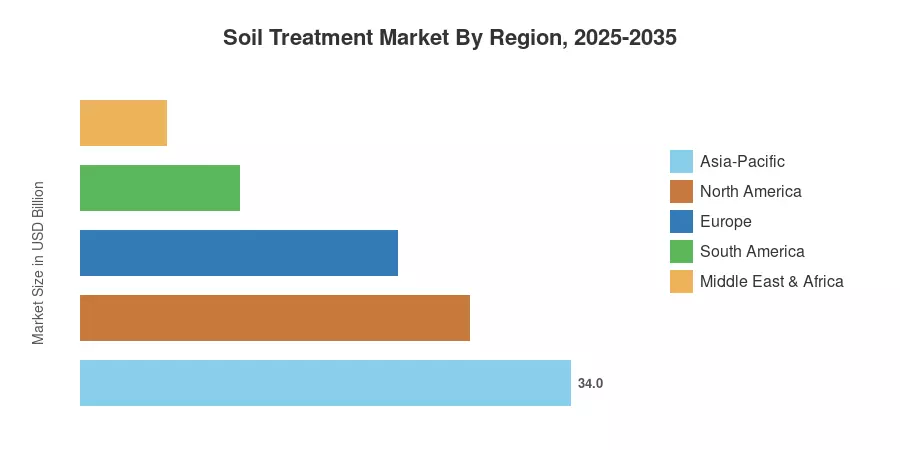
아시아-태평양 지역은 34.0%의 글로벌 수익을 차지하며, 집약적인 쌀 및 원예 순환에 의해 지원받고 있습니다. 이 지역은 또한 7.6%의 CAGR로 가장 빠르게 성장하고 있으며, 북미는 고부가가치 작물 경제의 힘으로 27.0%를 차지하고 있습니다. 향후 10년 동안 토양 처리 시장은 제품이 어디로 가는지를 결정하는 진단 데이터의 통제에 의해 더 많이 형성될 것입니다.


주요 보고서 요약

토양 처리 시장은 그 차원에서 고르지 않은 모멘텀을 보이며, 배치 정확성이 승자와 기존 대량 생산자를 구분합니다.

• 기능별

  • 제초제는 67.6%의 글로벌 수익을 차지하며, 곡물의 뿌리내리기 전 프로그램이 뿌리내리고 있습니다.
  • 선충제는 7.9%의 CAGR로 토양 처리 시장에서 가장 급격한 성장을 기록하며, 유채 순환에서 낭종 선충의 확산을 추적하고 있습니다.
  • 살균제는 2025년에 약 40.3억 달러를 기여했으며, 습한 봄 주기에서 damping-off 압력이 증가했습니다.

• 작물 유형별

  • 곡물과 시리얼은 토양 처리 시장에서 처리된 가치의 34.5%를 차지합니다.
  • 과일과 채소는 보호 재배 수요로 인해 2025년에 거의 85억 달러를 생성했습니다.
  • 잔디와 장식용 식물은 5.4%의 CAGR로 성장하며, 다섯 개 작물 그룹 중 가장 느린 성장률을 보입니다.

• 지역별

  • 아시아-태평양 지역은 토양 처리 시장의 34.0%를 차지하며, 가장 큰 지역 블록입니다.
  • 남미는 브라질의 대두 선충 프로그램에 의해 주도되며 7.2%의 CAGR로 성장하고 있습니다.
  • 중동 및 아프리카는 2025년에 약 18.3억 달러를 차지했습니다.


시장 규모 및 예측 (2021–2035)

아래 수치는 14개국의 하향식 유통 채널 점검, 등록 데이터베이스의 활성 성분 출하 조정, 경작지 및 영구 작물 면적 통계에 대한 상향식 검증을 결합한 것입니다. 통화 효과로 인해 보고된 지역 수익이 왜곡된 경우 역사적 연도는 재표기됩니다.
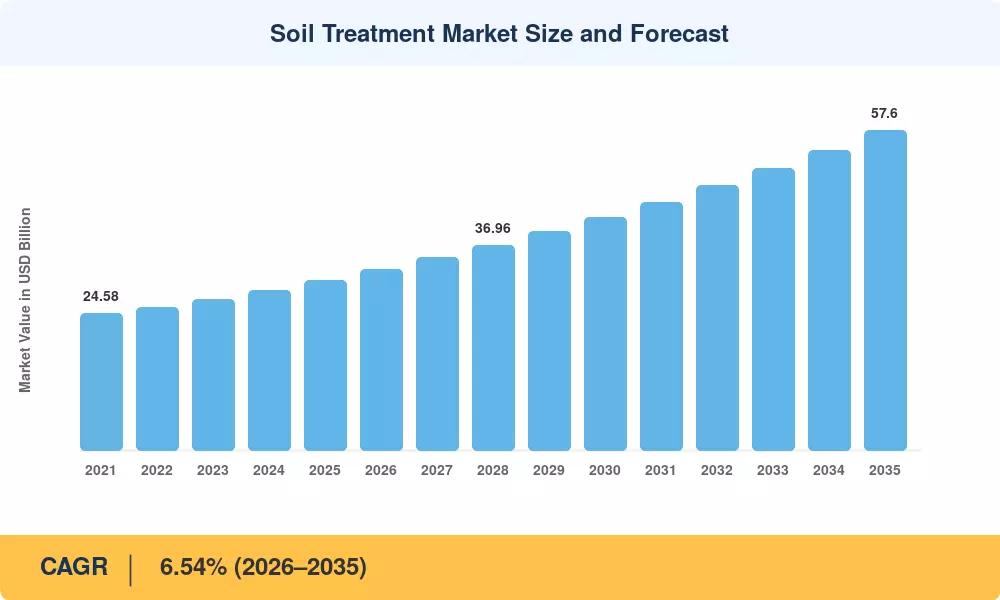
토양 처리 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
주요 작물에 대한 토양 기원 병원체 압력 1.3 전 세계 중기 (2–4년) [8]
GPS 기반 정밀 배치 채택 1.1 NA, EU, APAC 중기 (2–4년) [7]
잔여물 감소 화학물질로의 규제 전환 0.9 EU, NA 장기 (≥4년) [1]
무경운 및 최소 경운 면적 증가 0.8 NA, SA 장기 (≥4년) [3]
정부 보조금 및 확장 계획 0.7 인도, 중국, EU 단기 (≤2년) [2]
고부가가치 원예 확장 0.6 APAC, MEA 중기 (2–4년) [9]
유채 회전에서의 선충 저항성 0.5 SA, NA 단기 (≤2년) [10]


4.1 전 세계 주요 작물에 대한 병원체 압력중요한 주요 작물에서 병원체 압력이 증가함에 따라 토양 처리 솔루션에 대한 지속적인 필요성이 있습니다. 재배자들은 곰팡이, 박테리아, 선충 및 기타 병원체로 인한 토양 기원 질병이 작물 수확량과 품질을 크게 저하시킬 수 있기 때문에 예방 및 치료 토양 처리 기술을 적용하도록 권장됩니다. 재배된 토양에서의 병원체 축적은 농업 강도 증가, 지속적인 재배 및 제한된 작물 순환으로 인해 악화되고 있습니다. 재배자들이 토양 건강과 수확량 보호를 우선시함에 따라 휘발성 화학물질, 생물학적 방제제, 선충제 및 기타 전문 토양 처리 제품에 대한 수요가 증가할 것으로 예상됩니다. 특히 고부가가치 및 주요 작물 생산에서 그렇습니다.

정밀 배치 경제학

USDA 보존 혁신 상 하에 수행된 현장 연구에 따르면, 밴딩 및 고랑 적용이 방송에 비해 활성 성분 양을 30–45% 줄이면서도 효능을 유지했습니다 [3]. 재배자들은 절감된 비용을 프리미엄 화학물질에 다시 투자했습니다. 장비 개조 비용은 기계당 18,000달러에서 34,000달러까지 다양하며, 협동조합은 가장 큰 운영을 넘어 확산을 가속화하기 위해 회원 함대 전반에 걸쳐 이를 점점 더 자금을 지원하고 있습니다.


규제 재구성 압력

유럽의 Regulation 1107/2009에 따른 여러 구식 휘발성 화학물질의 단계적 폐지는 저비용 물량을 채널에서 제거하고 헥타르당 2배에서 4배 더 높은 가격의 화학물질로 대체했습니다 [11]. 물량이 줄어든 곳에서도 가치가 증가했습니다. 이 패턴은 2024년 동안 잔여물 허용치가 강화된 캐나다와 한국에서도 반복되고 있습니다.


제한 요인 영향 분석

제한 요인 가중치는 실현된 성장에 대한 드래그에 대한 분석가의 평가를 반영합니다. 이들은 방향성이 있으며, 더하기가 아니라 위에 나열된 요인들과 상호작용하며, 이를 한 줄씩 상쇄하지 않습니다.

제한 요인 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
구식 훈증제 등록 철회 -0.9 EU, NA 단기 (≤2년) [11]
투입 비용 인플레이션 및 마진 압축 -0.7 글로벌 단기 (≤2년) [5]
지하수 오염 책임 노출 -0.5 NA, EU 장기 (≥4년) [12]
조각화된 소규모 농가 유통 -0.4 APAC, 아프리카 중기 (2–4년) [13]
저항으로 인한 효능 저하 -0.3 글로벌 장기 (≥4년) [10]


등록 철회

2020년과 2025년 사이에, 12개의 토양 적용 활성 성분이 유럽 승인을 잃었습니다; 대체 서류는 800만에서 1500만 달러의 비용이 들며 완료하는 데 3년에서 5년이 걸립니다 [11]. 더 작은 제형업체들은 영향을 받은 카테고리를 그냥 떠납니다. 각 철회 후에는 통합이 발생하여 가격이 상승하지만, 처리된 헥타르 기반은 2~3시즌 동안 감소합니다.


농장 마진 압축

재배자들은 씨앗이나 질소를 연기하기 전에 토양 처리를 연기하며, 비료와 연료 인플레이션은 FAO 투입 가격 지수를 2020년 수준보다 약 38% 상승시켰습니다 [5]. 2022년의 물량은 연기를 보여줍니다. 남아시아에서는 유채와 콩 재배 면적의 회복이 점진적이지만 완전하지는 않았습니다.


오염 책임

음용수 유역 근처의 완충 구역 규칙은 현재 미국 농경지의 약 6.8%에서의 적용을 제한합니다 [12]. 준수 매핑은 비용을 추가하며, 보험사들은 유통 전반에 걸쳐 환경 손상 보장을 재가격 책정했습니다.


토양 처리 시장 기회

생물학적–전통적 순환 프로그램

공급업체가 교차 계절에 생물학적 활성 성분과 전통적 활성 성분을 결합하면 잔여물 목표를 충족하면서 효능 주장을 방어할 수 있습니다. 시험 데이터에 따르면 순환은 유용한 제품 수명을 4~6계절 연장합니다 [9]. 상업적 보상은 일회성 판매가 아닌 구독 스타일의 프로그램이며, 토양 처리 시장은 그 반복적인 관계의 가격 책정을 이제 막 시작하고 있습니다.

남아시아 및 동남아시아의 소규모 농가 집합

인도의 농민 생산자 조직은 현재 540만 명 이상의 재배자를 집합하여 직접 공급을 정당화하는 주문 규모를 창출하고 있습니다 [2]. 그들에게 도달하려면 5킬로그램 이하의 포장 크기와 지역 언어의 자문 내용이 필요합니다. 토양 건강 관리 자문을 유통업체 앱에 통합하는 공급업체는 가격만으로 판매하는 업체보다 훨씬 빠르게 전환됩니다.

진단 데이터 수익화

그리드 샘플링은 병원균 및 pH 이력의 지속적인 필드 수준 기록을 생성합니다. 세 시즌 이상의 기록을 보유한 공급업체는 제품이 아닌 처방의 가격을 책정할 수 있으며, 초기 프로그램은 22% 높은 갱신율을 보고합니다 [14]. 데이터 세트의 소유권이 분자가 아닌 방어선이 됩니다.

걸프 지역의 보호 재배

사우디아라비아와 아랍에미리트의 온실 용량은 식량 안전 의무 아래에서 확장되고 있으며, 약 21억 달러 이상의 투자가 약속되었습니다 [15]. 무균 기질 및 침수 프로그램은 이 환경에 정확히 적합합니다. 토양 처리 시장은 제한된 가격 민감성을 가진 고가 저량의 틈새 시장을 확보합니다.

탄소 연계 토양 프로그램

자발적 탄소 프로토콜은 토양 유기 물질을 증가시키는 관행에 대해 점점 더 많은 신용을 부여하며, 처리 선택이 자격에 영향을 미칩니다. 호환 가능한 프로그램을 문서화하는 공급업체는 동일한 구매자와 두 번째 수익 대화를 나눌 수 있습니다 [16].


토양 처리 시장 향후 전망

자율 적용

자율 및 반자율 필드 기계는 2030년대 초까지 토양 적용 작업의 증가하는 비율을 처리할 것입니다. 야간 적용 시간은 효과적인 운영 시간을 연장하고 강우 후 혼합 타이밍을 개선합니다. 이는 현재 온도에 민감한 여러 활성 물질의 채택을 제한하는 좁은 적용 시간 덕분에 토양 처리 시장에 이득이 됩니다.

처방 플랫폼 경제학

가치는 드럼에서 지도으로 이동합니다. 독점 샘플링 네트워크를 운영하는 공급업체는 그 아래의 분자를 상품화하면서 반복 수익을 확보하며, 이는 10년 전 종자 회사들이 만든 변화와 유사합니다 [14]. 플랫폼 연결 볼륨이 2032년까지 프리미엄 판매의 3분의 1을 초과할 것으로 예상됩니다.

생물학적 규모 확대

미생물 활성 물질에 대한 발효 용량이 확장되고 있으며, 단위 비용은 2021년 이후 약 28% 감소했습니다 [9]. 헥타르당 기준으로 기존 화학 물질과의 비용 동등성은 원예에서 먼저 도달합니다. 광역 농업의 동등성은 유통 기한과 토양 온도 민감성에 의해 더 멀리 있습니다.

탄소 및 토양 유기물 보고

기업의 범위 3 공개는 농업 기록을 감사된 보고 체계로 끌어들이고 있습니다. 바이오차 및 퇴비 적용과 관련된 관행은 공급업체의 지속 가능성 제출서에 점점 더 많이 나타나고 있으며, 유기물 결과를 문서화하는 처리 프로그램은 계약 공급 계약에서 선호를 받을 것입니다 [16].


지역 시장 점유율 분석

지역 전 세계 수익 점유율 (2025) 주요 투자 주제
북미 27.0% 정밀 개조, 네마티사이드 프로그램
유럽 22.0% 재조정, 잔여물 준수
아시아-태평양 34.0% 소규모 농가 유통, 원예
남미 11.0% 대두 선충 방제
중동 및 아프리카 6.0% 보호 재배, 염분 토양
총계 100.0% —

토양 처리 시장의 지역 가중치는 처리된 면적, 작물 가치 밀도 및 규제 허용성을 대략 동등하게 반영합니다.


북미

국가 지표 주요 동인
미국 지역 수익의 78.0% 옥수수–대두 선충 및 곰팡이 프로그램
캐나다 6.42% CAGR 유채 클럽루트 관리
멕시코 USD 13억 2천만 (2025) 수출 원예 잔여물 준수


미국 수요는 옥수수 벨트에 집중되어 있으며, 대두 낭충은 농부들에게 연간 약 15억 달러의 수확 손실을 초래합니다 [10]. 보존 프로그램 자금 지원은 밴딩 장비 구매를 가속화했으며, 딜러들은 처방 연계 판매가 현재 아이오와와 일리노이에서 토양 적용량의 3분의 1을 초과한다고 보고합니다. 캐나다의 클럽루트 문제는 알버타에 집중되어 있으며, 지속 가능한 지역 틈새 시장을 형성했습니다.

유럽

국가 지표 주요 동인
독일 지역 수익의 19.4% 사탕무 및 감자 병원체 방제
영국 5.8% CAGR 브렉시트 이후 등록 차별화
프랑스 USD 11억 8천만 (2025) 포도원 및 곡물 프로그램
이탈리아 지역 수익의 12.1% 보호 원예
스페인 USD 8억 6천만 (2025) 관개 채소 수출
북유럽 국가들 4.9% CAGR 단기 곡물 순환
러시아 지역 수익의 7.6% 곡물 수출 확대
유럽 기타 지역 USD 7억 4천만 (2025) 혼합 경작


유럽의 수요는 양보다 가치 중심입니다. 농장에서 식탁까지의 감축 목표는 저렴한 물량을 제거했으며 프리미엄 대체품이 수익을 안정적으로 유지했습니다 [1]. 독일의 사탕무 재배자들은 Rhizoctonia와 선충 압박을 동시에 겪고 있으며, 대부분보다 일찍 스택 프로그램을 채택했습니다. 이탈리아의 보호 원예는 이 지역에서 가장 높은 헥타르당 지출을 지원합니다.

아시아-태평양

국가 지표 주요 동인
중국 지역 수익의 36.8% 채소 및 쌀 집약화
인도 7.9% CAGR 토양 건강 카드 제도 시행
일본 USD 12억 4천만 (2025) 고부가가치 원예
한국 지역 수익의 6.2% 잔여물 허용 기준 강화
ASEAN 7.4% CAGR 유채 및 고무 재식
아시아-태평양 기타 지역 USD 6억 8천만 (2025) 혼합 소규모 농가 시스템


아시아-태평양의 토양 처리 시장은 밀집된 소매 네트워크를 통해 집계된 단편화된 수요에 기반합니다. 중국 농업부는 2015년부터 저투입 목표를 추진하면서 동시에 보호 채소 면적을 확대하고 있으며, 이는 목표 화학물질에 대한 지출을 전환합니다 [17]. 인도의 제도는 2억 3천만 개 이상의 토양 건강 카드를 발급했으며, 이로 인해 생성된 진단 습관은 측정 가능한 제품 수요를 촉진합니다 [2].

남미

국가 지표 주요 동인
브라질 지역 수익의 61.5% 대두 낭충 압박
아르헨티나 USD 7억 2천만 (2025) 2차 작물 옥수수 확대
남미 기타 지역 6.1% CAGR 안데스 원예


브라질의 이중 작물 일정은 거의 휴경 기간이 없으므로 병원체 개체군이 계절 간에 공격적으로 이어집니다. Embrapa 현장 조사에 따르면, 심각하게 감염된 마토 그로소 지역에서 최대 30%의 수확 손실이 발생합니다 [18]. 그곳의 농부들은 치료적 적용보다는 파종 시에 구덩이 프로그램으로 전환했습니다.

중동 및 아프리카

국가 지표 주요 동인
사우디아라비아 USD 3억 4천만 (2025) 온실 식량 안보 프로그램
UAE 7.8% CAGR 통제된 환경 농업
남아프리카 지역 수익의 21.4% 감귤 및 옥수수 프로그램
이집트 USD 2억 9천만 (2025) 나일 델타 염분 및 선충
MEA 기타 지역 5.6% CAGR 신흥 상업 농업


걸프 지역의 수요는 물량은 적지만 마진이 풍부하며, 농장 현금 흐름보다는 주권 식량 안보 자본에 연결되어 있습니다 [15]. 남아프리카는 이 지역의 상업적 중심지로 남아 있으며, 감귤 수출 프로토콜은 잔여물 규율을 시행하여 가치 사슬 전반에 걸쳐 제품 선택에 영향을 미칩니다.


지역별 토양 처리 시장, 2025-2035

토양 처리 시장 시장 세분화

토양 처리 시장의 세분화는 기능과 작물을 따르며, 적용 방법이 상업적으로 의미 있는 세 번째 축으로 부상하고 있습니다.

기능별

세분화 지표 (2025) 주요 수요 동인
제초제 67.6% 점유율 곡물의 사전 발생 프로그램
살균제 13.2% 점유율 썩음병 및 뿌리 부패 방제
살충제 12.4% 점유율 흰지렁이 및 선충 압력
선충제 4.6% 점유율 유채에서의 낭종 선충
연체동물제 2.2% 점유율 습기 시즌 곡물에서의 민달팽이 압력


제초제가 토양 처리 시장을 지배하는 이유는 잔여 사전 발생 화학 물질이 무경운 잡초 방제의 중추이기 때문이며, 대체제가 헥타르당 비교 가능한 비용을 제공하지 않기 때문입니다. 선충제는 반대의 이야기를 전합니다: 작은 기반, 가장 빠른 성장, 그리고 가격 결정력. 대두 뿌리 질량을 약 4분의 1 줄이고 옥수수 뿌리 질량을 훨씬 더 줄이는 흰지렁이 감염은 수십 년 간의 종자 처리 대체에도 불구하고 토양 살충제를 구조적으로 관련 있게 유지하고 있습니다 [8].

작물 유형별

세분화 지표 (2025) 주요 수요 동인
곡물 및 시리얼 34.5% 점유율 면적 규모, 잔여 제초제
과일 및 채소 27.8% 점유율 헥타르당 높은 가치
콩과 식물 및 유채 18.6% 점유율 선충 및 뿌리 질병 압력
상업 작물 13.4% 점유율 면화 및 사탕수수 프로그램
잔디 및 장식 식물 5.7% 점유율 골프, 스포츠 및 편의 잔디


곡물은 순수 헥타르로 토양 처리 시장을 이끌고 있지만, 헥타르당 지출은 원예보다 훨씬 낮습니다. 과일과 채소는 단일 손실 식재가 수만 달러의 비용을 초래할 수 있기 때문에 면적에 비해 더 높은 가치를 지니며, 재배자들은 예방적으로 처리하고 많은 협상 없이 프리미엄 가격을 수용합니다.

적용 방법별

세분화 지표 주요 수요 동인
화학 관개 7.6% CAGR 점적 관개 원예
토양 침투 7.1% CAGR 묘목 및 보호 재배
고랑 적용 6.8% CAGR 식재 시기 선충 방제
종자 침지 처리 6.3% CAGR 채소 이식 시스템
전파 5.9% CAGR 전통적인 광범위 관행


적용 방법은 이제 토양 처리 시장에서 기능보다 수익성을 더 잘 예측합니다. 화학 관개 및 침투 방법은 가장 높은 부가 서비스 수익을 가져오며, 전파는 규제 드리프트 및 완충 요구 사항을 더 쉽게 충족하는 정밀 배치 대안에 점유율을 잃고 있습니다.


경쟁 벤치마킹

토양 처리 시장의 집중도는 보통입니다. 상위 5개 공급업체가 전 세계 수익의 약 38–46%를 차지하며, HHI는 700–900 범위에 있습니다 — R&D 파이프라인을 유지할 수 있을 만큼의 규모이지만 가격을 결정할 만큼은 아닙니다. 지역 포뮬레이터와 제네릭 제품이 긴 꼬리를 채우고 있으며, 특히 아시아와 남미에서는 오프-특허 활성 성분이 볼륨을 지배하고 있습니다.

회사 추정 수익 점유율 범위 토양 처리 시장을 위한 주요 제품 전략적 포지셔닝
BASF SE ~9–12% 토양 적용형 곰팡이 방제제, 선충 방제제, 제초제 가장 폭넓은 포트폴리오; 대규모 재포뮬레이션 투자
Bayer AG ~8–11% 선충 방제제, 종자 구역 화학, 디지털 농업 데이터 연계 처방 리더십
Syngenta Group ~8–10% 곰팡이 방제제 및 선충 방제 프로그램 강력한 보호 재배 채널
Corteva Agriscience ~6–9% 토양 살충제, 생물학적 제품 생물학적 파이프라인 인수 전략
UPL Limited ~5–7% 특허 만료 활성 성분, 훈증제 신흥 지역에서의 비용 리더십
FMC Corporation ~4–6% 토양 살충제, 다이아미드 화학 혁신 주도의 틈새 방어
ADAMA Ltd. ~3–5% 제네릭 토양 적용형 제형 가치 계층 볼륨 플레이
Nufarm Limited ~3–4% 제초제, 잔디 솔루션 ANZ 및 북미에서의 지역적 깊이
Sumitomo Chemical ~2–4% 곰팡이 방제제, 선충 방제제 일본 및 동남아시아 강점
AMVAC Chemical ~1–3% 입상 토양 살충제, 폐쇄형 전달 시스템 응용 하드웨어 차별화
Certis Biologicals ~1–2% 미생물 토양 제품 순수 생물학적 전문 기업


최근 뉴스 및 개발

  • BASF SE (2024년 3월): 브라질 대두 지역에서 저항성 파괴를 목표로 하는 차세대 토양 내 nematicide를 출시했습니다 [19].
  • 유럽연합 집행위원회 (2024년 6월): 두 가지 토양 훈증제 활성 물질의 비갱신을 확인하며 남유럽 원예 분야의 재구성을 가속화했습니다 [11].
  • Corteva Agriscience (2024년 9월): 토양 적용 포트폴리오를 확장하기 위해 미생물 생물학 플랫폼 인수를 완료했습니다 [20].
  • 인도 정부 (2025년 1월): 소규모 농민을 위한 영양소 및 병원균 진단을 목표로 추가 자금을 배정하여 토양 건강 카드 자금을 연장했습니다 [2].
  • FMC Corporation (2025년 4월): 북미 작물 재배 함대를 포함하는 장비 OEM과 정밀 밴딩 파트너십을 발표했습니다 [7].
  • Syngenta Group (2025년 5월): 드렌치 및 화학 관개 제품의 공급 라인을 단축하기 위해 동남아시아 제형 시설을 개설했습니다 [21].
  • 미국 EPA (2025년 8월): 음용수 집수 지역 근처의 토양 적용 제품에 대한 수정된 완충 구역 지침을 발행하며 적용 매핑 요구 사항을 강화했습니다 [12].
  • UPL Limited (2025년 10월): 지역 식량 안보 투자와 관련된 걸프 보호 재배 프로젝트를 포함하는 유통 계약을 체결했습니다 [15].

토양 처리 시장 시장 보고서 범위

매개변수 세부사항
시장 범위 기능, 작물 유형, 적용 방법 및 지리적 위치에 따른 글로벌 토양 처리 시장
연구 기간 2021–2035 (역사적 2021–2024; 기준 2025; 예측 2026–2035)
CAGR 6.54% (2026–2035)
시장 규모 체크포인트 USD 30.56억 (2025); USD 32.56억 (2026); USD 41.96억 (2030); USD 57.60억 (2035)
가장 빠르게 성장하는 부문 네마티사이드 (기능); 화학관개 (적용 방법); 아시아-태평양 (지리적 위치)
프로파일된 회사 11개의 글로벌 및 지역 공급업체
평가 통화 USD 억

자주 묻는 질문

구매자가 식재 창구를 앞두고 토양 처리 시장 투입물을 조달할 때 어떤 조달 리드 타임을 계획해야 합니까?
유통업체는 일반적으로 등록된 휘발제와 선충제에 대해 90일에서 120일이 필요하며, 이는 배치 승인 및 컨테이너 물류에 의해 좌우됩니다. 10월에 열리는 예약 프로그램은 최고의 봄 가격을 확보합니다. [Ref 22]
생물학적 및 전통적인 토양 제품의 효능 일관성은 어떻게 비교됩니까?
전통적인 화학물질은 다양한 토양 온도에서 더 예측 가능한 효과를 제공하는 반면, 미생물 제품은 적절한 유기 탄소가 있는 15°C 이상의 토양에서 가장 잘 작동합니다. 대부분의 상업 재배자는 이제 저항성을 늦추기 위해 두 가지를 모두 순환하고 있습니다. [Ref 9]
토양 처리 시장 유통업체는 어떤 책임 노출을 계획해야 합니까?
지하수 오염 청구는 여전히 가장 큰 노출이며, 특히 완충 규칙이 적용되는 음용수 집수 지역 근처에서 그렇습니다. 유통업체는 점점 더 표준 제품 책임과 함께 환경 손상 보장을 제공합니다. [Ref 12]
어떤 인증 장벽이 새로운 공급자의 진입을 늦추고 있습니까?
EU 규정 1107/2009 또는 미국 FIFRA에 따른 등록은 일반적으로 3년에서 5년이 걸리며, 활성 성분당 800만에서 1500만 달러의 비용이 듭니다. 생물학적 제품은 더 짧지만 여전히 상당한 문서 요구 사항에 직면해 있습니다. [Ref 11]
계약 제조가 토양 처리 시장의 마진에 어떤 영향을 미칩니까?
위탁 제조업체는 제형 자본 비용을 흡수하지만 총 마진의 약 12%에서 18%를 차지합니다. 내부 과립화를 유지하는 브랜드 소유자는 유사한 볼륨에서 일반적으로 3포인트에서 5포인트 더 높은 마진을 유지합니다. [Ref 19]
공급자는 제품과 함께 어떤 데이터 서비스를 번들로 제공하고 있습니까?
주요 공급자는 이제 그리드 샘플링 및 처방 매핑을 추가 비용 없이 번들로 제공하며, 결과 기록을 사용하여 다계절 공급 계약을 체결합니다. 채택은 500헥타르 이상의 농장에 집중되고 있습니다. [Ref 14]
변동 속도 장비와 치료를 결합할 때 어떤 통합 문제가 발생합니까?
입자 제형은 유동성에서 차이가 나며, 이는 분배기 브랜드 간의 보정 편차를 초래합니다. 공급자는 이제 기계별 분배 차트를 게시하지만, 오래된 장비의 개조 컨트롤러가 여전히 주요 병목 현상으로 남아 있습니다. [Ref 7]
저자
저자 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















