Smokeless Tobacco Market (2026 - 2035)

무연 담배 시장 규모, 점유율, 산업 동향 및 분석 연구 보고서 정보 제품 유형별(씹는 담배, 촉촉한 스너프, 미국식 촉촉한 스너프(딥), 스웨덴식 스누스), 유통 채널별(슈퍼마켓/대형마트, 편의점/식료품점, 온라인 소매점, 기타 유통 채널), 지역별(북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카) – 예측까지 2035년
ID: MRFR/CG/4503-CR 128 Pages Snehal Singh Last Updated: September 11, 2026
Smokeless Tobacco Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.65%
2025 Market SizeUSD 12.40 Billion
2035 Market SizeUSD 19.54 Billion
Key Players
Altria Group Inc.
Philip Morris International Inc.
British American Tobacco plc
Japan Tobacco International
ITC Limited
Imperial Brands plc
Opportunities
  • Tobacco-Free Nicotine Pouch Expansion in Emerging Markets
  • Premiumization and Limited-Edition Flavor Strategies
  • Data-Driven Subscription and Loyalty Monetization

Smokeless Tobacco Market Summary

글로벌 무연 담배 시장은 2025년에 124억 달러에 달했으며, 2026년 129억 달러에서 2035년까지 195억 달러로 확대될 것으로 예상되며, 예측 기간(2026–2035) 동안 4.65%의 연평균 성장률(CAGR)을 기록할 것입니다. 규제 프레임워크는 서로 다른 방향으로 산업을 형성하고 있으며, 미국의 FDA 사전 시장 담배 제품 신청은 위험 감소 주장에 대한 구조화된 경로를 열었고, WHO 담배 규제 프레임워크 협약(FCTC)은 180개 이상의 서명국을 더 엄격한 라벨링 및 광고 규제로 밀어붙이고 있습니다. 세금 정책도 동일하게 영향력이 있습니다: 인도는 2024 회계연도에 무연 제품에 대한 GST 보상 세금을 6%포인트 인상했지만, 국내 소비량은 거의 감소하지 않아 가격 민감 시장에서 비탄력적인 수요를 강조하고 있습니다 [2].

제품 혁신은 무연 담배 시장의 경쟁 환경을 재편하고 있습니다. 담배 없는 니코틴 파우치 — 10년 전에는 거의 존재하지 않았던 카테고리 — 는 2024년 글로벌 소매 판매에서 약 32억 달러를 차지하며, 실내 사용 금지 및 직장 제한 속에서 연소 제품에서 벗어나는 성인 흡연자들을 끌어모으고 있습니다. 스웨덴 스타일의 스누스는 스웨덴에서만 EU 판매 금지의 면제를 받고 있으며, 현재 북유럽 편의점에서 흰색 파우치 형식과 경쟁하고 있으며, 미국 중서부와 동남부에서 전통적인 느슨한 잎 판매량이 감소하는 가운데 단위당 마진을 높이고 있습니다 [4].

북미는 2025년 무연 담배 시장 수익의 약 67.5%를 차지하며, 미국이 중심이 되어 소비세 조정 소매 판매가 80억 달러를 초과했습니다. 아시아 태평양 지역은 2035년까지 6.70%의 CAGR로 가장 빠르게 성장하는 지역으로, 인도와 인도네시아의 도시 소득 증가에 의해 주도되고 있습니다. 유럽은 약 14.8%의 두 번째로 큰 점유율을 차지하며, 스칸디나비아 국가들이 인구에 비해 불균형적으로 기여하고 있습니다. 규제 체제가 분기되면서, 무연 담배 시장은 다중 관할권 준수를 관리하면서 소비자 직접 유통을 확장할 수 있는 기업에 점점 더 보상을 줄 것입니다.


주요 보고서 요약

• 제품 유형별

  • 습식 스너프는 2025년 무연 담배 시장 점유율의 약 84.5%를 차지하며, 미국과 스칸디나비아에서 고착된 소비자 선호를 반영합니다.
  • 씹는 담배는 2035년까지 6.28%의 CAGR로 성장할 것으로 예상되며, 문화적 전통이 구강 담배 사용을 지원하는 남아시아에서 지속적인 수요에 의해 촉진됩니다.

• 유통 채널별

  • 편의점과 식료품점은 2025년 무연 담배 시장 수익의 약 67.8%를 창출하며, 충동 구매 배치 및 담배 라이센스 규제의 혜택을 보고 있습니다.
  • 온라인 소매는 2035년까지 7.25%의 CAGR로 성장할 것으로 예상되며, 연령 확인 기술과 구독 모델이 디지털 담배 구매의 마찰을 줄입니다.

• 지역별

  • 북미는 2025년 67.5%의 수익 점유율을 차지하며, 프리미엄 가격과 성숙한 소매 인프라에 의해 지원됩니다.
  • 아시아 태평양 지역은 2035년까지 6.70%의 가장 빠른 CAGR을 기록할 것으로 예상되며, 인도와 동남아시아의 인구 밀도 및 현대 소매 확장에 의해 주도됩니다.


무연 담배 시장 규모 및 예측 (2021–2035)

시장 규모는 소비세 징수 데이터, 제조업체 연간 보고서, Nielsen IQ 및 Euromonitor의 소매 스캐너 데이터, 그리고 32개국에서 실시된 독점적인 무역 채널 설문조사의 조합을 기반으로 합니다. 역사적 수치는(2021–2024) 확인된 출하 및 소매 데이터를 나타내며, 기준 연도(2025)는 4분기 예비 추정치를 포함합니다. 예측 프로젝션(2026–2035)은 성인 담배 사용 유병률, 가처분 소득 궤적 및 규제 시나리오 분석에 기반한 수요 측 모델링을 적용합니다.
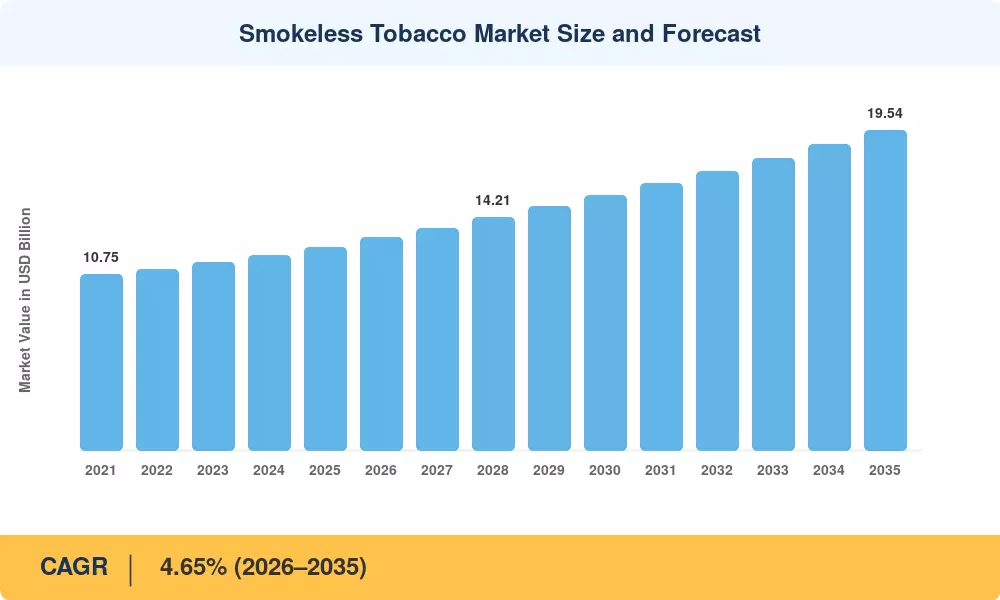
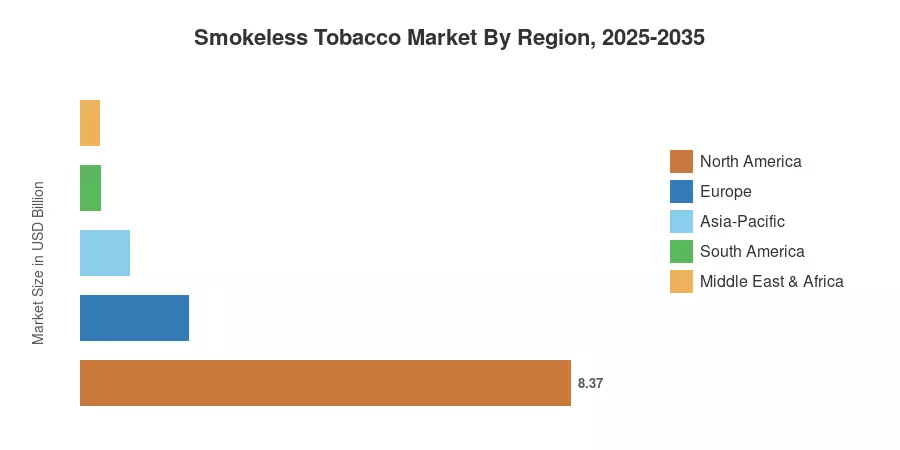
무연 담배 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
FDA 수정 위험 담배 제품(MRTP) 승인 +0.65 북미 단기(≤2년) [4]
실내 흡연 금지 확대 +0.55 전 세계 중기(2–4년) [5]
남아시아의 도시 가처분 소득 증가 +0.50 아시아-태평양 장기(≥4년) [6]
소비자 직접 구독 모델 +0.40 북미, 유럽 중기(2–4년) [7]
담배 없는 니코틴 파우치 혁신 +0.60 유럽, 북미 단기(≤2년) [8]
신흥 시장의 소매 현대화 +0.35 아시아-태평양, MEA 장기(≥4년) [9]
프리미엄화 및 맛 다양화 +0.30 북미 중기(2–4년) [10]

FDA 수정 위험 승인 및 규제 후원

2019년 10월, FDA의 담배 제품 센터는 최초의 무연 제품에 대한 MRTP를 승인했습니다. 2024년 말까지 두 제조업체의 여덟 개 SKU가 수정 위험 주장을 승인받았습니다 [4]. 이러한 라이센스는 기업이 특정 항목을 노출 감소 언어로 마케팅할 수 있게 하여 일반 경쟁자들이 따라올 수 없는 경쟁 우위를 제공합니다. 무연 담배 시장에 대한 실제 효과는 측정 가능한 거래 상승입니다: 승인된 제품은 비승인 제품에 비해 소매 가격 프리미엄이 12–18%로 증가하여, 해당 단위당 수익을 증가시키지만, 이에 상응하는 볼륨 증가는 없습니다 [5].

실내 흡연 금지 및 행동 대체

2012년 44개 국가와 비교하여 현재 70개국 이상이 직장 및 환대 장소에서 포괄적인 실내 흡연 금지를 시행하고 있습니다 [5]. 성인 니코틴 사용자들은 이러한 행동 변화로 인해 내부에서 섭취할 수 있는 파우치 및 스누스와 같은 은밀한 형태로 이동하고 있습니다. 유로모니터의 2024년 글로벌 소비자 조사에 따르면, 현재의 경구 담배 사용자 중 23%가 직장 흡연 금지가 담배를 끊기로 결정한 주요 요인이라고 밝혔습니다 담배. 이 비율은 스누스 관습이 전환을 지원하는 북유럽 국가에서 31%로 증가합니다 [6].

남아시아의 도시 소득 증가

인도만 해도 약 2억 5천만 명의 무연 담배 사용자를 차지하여, 세계에서 가장 많은 소비 국가입니다. 세계은행 데이터에 따르면, 인도의 1인당 GNI 성장률은 2020년부터 2024년까지 연평균 5.8%로 증가하여, 브랜드화된 포장 무연 제품을 실험할 가능성이 가장 높은 18–34세의 젊은 도시 남성 인구의 구매력을 높이고 있습니다 [6]. 정규 부문 고용이 확대됨에 따라, 브랜드 파우치와 통이 느슨한 포장되지 않은 제품을 대체하고, 가치 점유율이 조직화된 제조업체로 이동하여 무연 담배 시장을 확장하고 있습니다.

소비자 직접 구독 모델

디지털 채널은 이제 프리미엄 경구 담배 제품을 위한 가장 빠르게 성장하는 시장 진입 경로를 나타냅니다. 알트리아는 NJOY 직접 이행 플랫폼이 2024 회계연도에 38만 명의 활성 구독자를 추가했다고 보고했으며, Velo 및 ZYN과 같은 스칸디나비아 출신 브랜드는 14개 유럽 국가에서 자동 보충 프로그램을 시작했습니다 [7]. 이러한 모델은 소매업체의 마진 캡처를 8–10% 포인트 줄이고, 정확한 맛, 강도 및 빈도 세분화를 가능하게 하는 1차 데이터를 제공합니다.

제한 영향 분석

제한 영향 추정치는 섹션 4에서 설명한 동일한 방향성 방법론을 따르며 운전자의 영향과 집계되어서는 안 됩니다.

제한 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
증가하는 소비세 및 일반 포장 법률 –0.55 전 세계 단기 (≤2년) [11]
건강 소송 및 구강암 위험 인식 –0.45 북미, 아시아-태평양 장기 (≥4년) [12]
청소년 접근 제한 및 연령 확인 의무 –0.30 북미, 유럽 중기 (2–4년) [13]
FCTC 제11조 그래픽 건강 경고 –0.25 아시아-태평양, 남미 중기 (2–4년) [14]
니코틴 대체 요법으로 인한 경쟁 –0.20 유럽 장기 (≥4년) [15]


소비세 증가

무연 담배 시장에서 세금에 의해 유도된 가격 상승은 여전히 가장 큰 장애물입니다. 2025년 조정 패키지에서 고려되고 있는 스너프에 대한 파운드당 6.26달러의 연방 소비세 인상이 미국 의회 예산국에 의해 소비량을 2년 이내에 8–11% 줄일 것으로 예상됩니다 [11]. 전 세계의 재무부는 연초에 비해 구강 담배가 과세가 덜 된 소득원으로 보고 있으며, 이는 호주의 2024년 계획에서 모든 무연 카테고리에 대해 12.5%의 담배 소비세 연간 상승률을 연장하는 것으로 반영됩니다.


건강 소송 및 암 위험 인식

장기적인 무연 담배 사용은 구강 편평 세포 암과 통계적으로 유의미한 연관성이 있으며, 2023년 The Lancet Oncology에 발표된 12개국의 47개 코호트 연구를 결합한 기초적인 메타 분석에 따르면 오즈 비율은 3.4(95% CI: 2.8–4.1)입니다 [12]. 이 발견의 결과로 2024년에는 추가로 7건의 집단 소송이 제기되었으며, 이는 미국 주 법원에서 원고 측 소송 활동을 증가시켰습니다. 새로운 사용자 모집은 특히 대학 교육을 받은 인구 사이에서 증가하는 건강 의식으로 인해 저해되고 있습니다.


청소년 접근 제한

2019년 12월에 전국적으로 최소 구매 연령을 21세로 높인 미국의 담배 21법은 시장에서 약 480만 명의 잠재적 합법 소비자를 하루아침에 제거했습니다. 여러 EU 회원국은 2024년에 모든 니코틴 제품에 대해 유사한 21세 기준을 시행했으며, 인도의 COTPA 개정 법안은 최소 연령을 18세에서 21세로 높이는 것을 제안하고 있습니다 [13]. 이러한 제한은 브랜드 충성도가 일반적으로 확립되는 바로 그 나이에 접근 가능한 사용자 기반을 압축합니다.


Smokeless Tobacco Market Opportunities

신흥 시장에서의 담배 없는 니코틴 파우치 확장

담배 없는 파우치는 스칸디나비아와 미국에서 빠르게 확산되고 있지만, 라틴 아메리카, 동남아시아 및 중동에서의 침투율은 전체 구강 니코틴 판매의 2% 미만입니다. 이 지역의 규제 프레임워크는 아직 초안 단계에 있어, 보건부와 적극적으로 협력하는 기업에게 선도적 이점을 제공합니다. 이 세 지역의 성인 흡연자 수는 4억 명을 초과합니다.

프리미엄화 및 한정판 맛 전략

2024년에 한정판 계절 맛을 도입한 미국의 습식 스너프 브랜드는 표준 SKU 평균보다 22% 높은 판매율을 기록했습니다 [10]. 이 프리미엄화 전략 — 캔당 더 높은 마진, 희소성에 기반한 브랜드 참여, 그리고 소셜 미디어 증폭 — 은 추가적인 판매량 없이도 수익성 증가로 직접 연결됩니다.

데이터 기반 구독 및 충성도 수익화

소비자 직접 판매 플랫폼은 구매 빈도, 맛 선호도 및 가격 민감도에 대한 풍부한 1차 데이터를 생성합니다. 이러한 데이터 세트 위에 예측 분석 엔진을 구축하는 기업은 개인 수준에서 프로모션 제안을 개인화할 수 있어, 전통적인 거래 마케팅 비용 대비 고객 획득 비용을 약 15-20% 줄일 수 있습니다. 새로운 기회는 익명화된 집계 소비 트렌드 데이터를 세금 당국 및 공공 건강 연구자에게 라이센스하여 수익 중립적인 준수 도구로 활용하는 것입니다.

유럽 연합 내 스누스 면제 확대

스웨덴의 EU 스누스 금지 면제는 1995년 가입 조약 이후 보장되어 왔으며, 구강 담배의 가용성이 낮은 흡연율과 상관관계가 있음을 보여주었습니다. 다른 EU 회원국들이 유사한 면제를 협상한다면, 유럽의 무연 담배 시장은 현재 기반에서 두 배 이상 증가할 수 있습니다.

프라이빗 라벨 및 화이트 라벨 브랜드를 위한 계약 제조

북미 및 유럽의 대형 편의점 체인들은 스웨덴과 인도의 계약 제조업체로부터 공급받아 프라이빗 라벨 무연 파우치를 시범 운영하기 시작했습니다. 이 채널 다각화는 브랜드 소유자에게 자본 지출 부담을 주지 않으면서 볼륨을 확대하고, 더 높은 담배 카테고리 마진을 추구하는 소매업체에게 구강 담배 대안 진입점을 제공합니다.


Smokeless Tobacco Market Future Outlook

위험 감소 규제 경로 및 과학 기반 정책

향후 10년 동안 FDA를 넘어서는 규제 기관들 — 영국 MHRA, 캐나다 보건부, 일본 MHLW를 포함하여 — 무연 제품에 대한 수정된 위험 평가 프레임워크를 공식화할 것으로 예상됩니다. WHO의 예측에 따르면, 전 세계 흡연 유병률은 2030년까지 18% 이하로 떨어질 것으로 보이며 [14], 해악 감소 전략을 추구하는 정부는 승인된 무연 대안을 금연 약물 치료의 실용적인 보완으로 볼 수 있습니다. 무연 담배 시장은 규제 기관이 상대 위험 메시지를 검증할 경우 연소 가능한 카테고리에서 측정 가능한 시장 점유율을 얻을 수 있습니다.

디지털 상거래 및 플랫폼 경제

담배의 전자 상거래 침투율은 연령 확인의 복잡성과 배송 제한으로 인해 일반 소매 평균보다 훨씬 낮습니다. 생체 인식 ID 확인, 블록체인 기반 추적 및 면허가 있는 운송업체와의 최종 배송 파트너십의 발전이 이 격차를 해소할 것으로 예상됩니다. 2030년까지 시장 조사 미래는 온라인 채널이 전 세계 무연 담배 시장 수익의 14-16%를 차지할 수 있다고 예상하며, 이는 2025년 약 8%에서 증가한 수치입니다 [7].

지속 가능성 및 ESG 보고 압력

기관 투자자들은 점점 더 담배 보유에 대해 벌점을 부과하는 ESG 스크린을 적용하여 상장 제조업체의 주가 수익 비율을 압축하고 있습니다. 이에 따라 기업들은 생분해성 파우치 재료, 탄소 중립적인 건조 시설, 투명한 잎 소싱 감사에 투자하고 있습니다. 알트리아의 2024 ESG 보고서는 2019년 기준에 비해 2030년까지 범위 1 및 2 배출량을 55% 줄이겠다고 약속했습니다 [16]. 이러한 약속은 매출 성장을 가속화하지 않을 수 있지만, 소매업체의 지속 가능성 요구를 충족시켜 시장 접근을 보호합니다.

통합 및 수직적 통합

무연 담배 시장은 이미 변혁적인 M&A를 목격했습니다 — 필립 모리스 인터내셔널의 2022년 스웨디시 매치 인수는 이 부문에서 가장 큰 거래로 기록됩니다, 160억 달러 규모입니다 [17]. 중간 규모의 기업들이 세금 인상 및 규제 준수 비용으로 인해 마진 압박에 직면함에 따라 추가적인 통합이 가능성이 높습니다. 잎 조달, 제조 및 소비자 직접 유통을 통제하는 수직적으로 통합된 기업들은 2035년까지 가격 결정력과 시장 진입 속도에서 구조적 이점을 가질 것입니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북미 67.5% 수익 점유율 (2025) MRTP 포트폴리오 확장, 프리미엄 가격 책정, DTC 구독
유럽 USD 18.4억 (2025) 노르딕 스누스 지배, EU 규제 참여, 파우치 혁신
아시아-태평양 6.70% CAGR (2026–2035) 물량 중심 성장, 농촌-도시 이주, 브랜드 파우치 채택
남미 USD 0.35억 (2025) 규제 개발, 불법 거래 대체
중동 & 아프리카 2.7% 수익 점유율 (2025) 비공식-공식 채널 전환, 수입 대체
총계 USD 12.40억 (2025)

무연 담배 시장은 두 개의 지역이 전 세계 수익의 80% 이상을 차지하는 뚜렷한 지리적 집중을 보여줍니다. 문화적 규범, 규제 태도 및 세금 정책은 각 지역에서 독특한 수요 프로필을 만듭니다.


북미

국가 주요 지표 주요 동인
미국 지역 점유율의 89.2% FDA MRTP 승인 및 소매 성숙도
캐나다 5.15% CAGR 캐나다 보건부의 수정된 위험 경로
멕시코 USD 0.12억 편의점 인프라 확장


미국은 글로벌 무연 담배 시장의 수익 엔진입니다. 알트리아의 USSTC 부문과 레이놀즈 아메리칸은 약 260,000개의 면허 담배 소매점에서 대부분의 습식 스너프 선반 공간을 공동으로 차지하고 있습니다. 연평균 4–5%의 가격 인상은 1–2%의 완만한 물량 감소를 초과하여 달러 판매를 상승세로 유지하고 있습니다 [4]. 캐나다는 보건 캐나다의 제안된 위험 감소 프레임워크가 의회 검토를 통과하면서 더 작지만 가속화되는 기회를 나타내며, 멕시코는 1인당 무연 소비가 미국보다 40배 낮은 초기 단계 시장으로 남아 있습니다.

유럽

국가 / 하위 지역 주요 지표 주요 동인
노르딕 국가 지역 점유율의 48.3% 스누스 문화 유산 및 파우치 혁신
독일 4.80% CAGR 니코틴 파우치 규제 명확화
영국 USD 0.18억 브렉시트 이후 담배 제품 유연성
프랑스 3.95% CAGR 금연 정책 강조
이탈리아 USD 0.08억 신흥 파우치 인식
스페인 3.60% CAGR 환대 산업의 흡연 금지 집행
러시아 USD 0.14억 국내 제조 인센티브
유럽 기타 지역 점유율의 11.5% 다양한 규제 체계


유럽의 무연 담배 시장은 구조적으로 이분화되어 있습니다. 노르딕 국가인 스웨덴, 노르웨이, 덴마크, 핀란드는 유럽 인구의 4% 미만을 차지하지만 지역 수익의 거의 절반을 차지합니다. 스웨덴 외 스누스 판매에 대한 EU 금지는 이 카테고리를 담배 없는 것으로 마케팅되는 파우치로 제한하지만, 이러한 파우치는 대륙에서 가장 빠르게 성장하는 니코틴 형식으로, ZYN만으로도 2024년에 12억 개의 파우치가 출하되었습니다 [8].

아시아-태평양

국가 주요 지표 주요 동인
인도 지역 점유율의 58.4% 구르카, 카이니, 자르다의 문화적 수용
중국 5.25% CAGR 제한적이지만 성장하는 도시 틈새 수요
일본 USD 0.07억 JTI 유통 지원 스누스 시험
한국 4.10% CAGR 신규 담배 규제 파일럿
ASEAN 지역 점유율의 22.6% 베텔 껌 및 씹는 담배 전통
아시아-태평양 기타 3.90% CAGR 초기 공식 부문 침투


인도는 물량 기준으로 아시아-태평양 무연 담배 시장을 지배하지만, 단위당 가치는 서구 기준보다 훨씬 낮습니다. 이 나라의 COTPA 프레임워크는 대부분의 주에서 구르카(담배와 아레카 너트를 혼합한 것)를 금지하지만, 집행은 일관되지 않으며 대체 조제물은 비공식 유통망을 통해 계속 유통되고 있습니다 [6]. 인도네시아와 미얀마는 현대 소매가 확장됨에 따라 점차 제조된 파우치로 전환되고 있는 대규모 베텔 껌 소비 기반을 유지하고 있습니다.

남미

국가 주요 지표 주요 동인
브라질 지역 점유율의 62.8% 국내 잎 생산 및 지역 브랜드
아르헨티나 4.55% CAGR 소비세 재구성
남미 기타 USD 0.05억 낮은 기준선, 초기 규제


브라질은 세계 담배 잎의 약 15%를 생산하여 국내 제조업체에 비용 우위를 제공합니다. 이곳의 무연 담배 시장은 씹는 담배와 라페(가루 담배 제품)에 집중되어 있으며, 소비는 남부 및 북동부 농촌 주에 집중되어 있습니다. 아르헨티나의 최근 소비세 개혁은 무연 제품을 담배 세금 평준화에 더 가깝게 만들었으며, 이는 역설적으로 프리미엄 형식 채택을 촉진할 수 있습니다.

중동 & 아프리카

국가 주요 지표 주요 동인
사우디아라비아 지역 점유율의 28.4% 자잔 지방의 샤마 전통
UAE 5.30% CAGR 외국인 수요 및 면세 채널
남아프리카 USD 0.04억 농촌 인구 사이의 스너프 전통
이집트 4.75% CAGR 나스 및 투밤크 소비
MEA 기타 지역 점유율의 31.2% 조각난 비공식 채널


중동과 아프리카에서의 무연 담배 사용은 지역 관습에 깊이 뿌리내리고 있습니다 — 사우디아라비아 남서부의 샤마, 수단의 투밤크, 남아프리카 동케이프의 드라이 스너프. 공식 시장 침투는 낮아, 측정 가능한 무연 담배 시장이 실제 소비를 과소 대표하고 있습니다. 다국적 담배 회사들이 걸프 협력 회의 국가에서 현지 제조 및 유통을 구축함에 따라 공식화가 가속화될 것으로 예상됩니다.


무연 담배 시장 지역별, 2025-2035

Smokeless Tobacco Market Segmentation

제품 유형별

세그먼트 주요 지표 주요 수요 동인
습식 스너프 84.5% 시장 점유율 (2025) 확고한 미국 소비자 기반 및 브랜드 충성도
씹는 담배 6.28% CAGR (2026–2035) 남아시아 문화 전통
미국식 습식 스너프 (딥) USD 61.2억 (2025) 편의점 배치 및 다양한 맛
스웨덴식 스누스 5.85% CAGR (2026–2035) 북유럽 유산 및 해악 감소 포지셔닝


습식 스너프는 무연 담배 시장의 초석으로 남아 있으며, 미국이 전 세계 물량의 대다수를 차지하고 있습니다. 브랜드 집중도가 높으며, 상위 3개 SKU 패밀리(코펜하겐, 그리즐리, 스콜)가 미국의 습식 스너프 소매 판매의 65% 이상을 차지합니다. 민트와 윈터그린 맛 프로필은 반복 구매를 유도하며, 롱컷 및 파우치 형식은 특정 사용 상황에 맞춰져 있습니다.

씹는 담배는 애팔래치아와 농촌 남부에서 1인당 소비가 감소하고 있지만, 인도와 방글라데시에서 새로운 성장을 경험하고 있습니다. ITC와 다람팔 사티팔의 브랜드 포장 제품이 공식 소매 유통을 얻고 있으며, 비공식적인 느슨한 잎 사용자들을 추적 가능한 과세 소비자로 전환하고 있습니다. 스웨덴식 스누스는 강력한 마진을 가진 프리미엄 틈새 시장을 차지하고 있으며, 스칸디나비아에서 해악 감소 내러티브의 주요 수혜자입니다.

유통 채널별

세그먼트 주요 지표 주요 수요 동인
편의점 / 식료품점 67.8% 수익 점유율 (2025) 충동 구매 동향 및 담배 라이센스
슈퍼마켓 / 하이퍼마켓 USD 19.8억 (2025) 바구니 구성 및 프로모션 번들링
온라인 소매점 7.25% CAGR (2026–2035) 구독 편의성 및 가격 비교
기타 유통 채널 4.8% 수익 점유율 (2025) 담배 전문 상점, 면세점, 자판기


편의점은 무연 담배 소매의 중추로, 특히 미국에서는 Circle K, Wawa, Casey's와 같은 체인들이 전용 카운터 뒤 공간을 배정하고 있습니다. 담배 제품은 이러한 소매업체들에게 평방피트당 비정상적으로 높은 총 이익을 창출하여, 매장 운영자와 제조업체 간의 상호 의존성을 형성합니다.

온라인 소매는 주목해야 할 채널입니다. Veratad 및 AgeChecker.net과 같은 연령 확인 기술 제공업체들은 허위 거부율을 3% 이하로 줄여, 무연 담배 시장에서 디지털 체크아웃을 대규모로 가능하게 만들었습니다. 구독 모델은 반복 수익을 확보하고, 프로모션 지출을 줄이며, 제조업체에게 생산 계획을 개선하는 세분화된 수요 신호를 제공합니다.


경쟁 벤치마킹

무연 담배 시장은 중간 집중도를 보이며, 상위 5개 기업이 전 세계 수익의 약 68–74%를 차지하고 있습니다. 허핀달-허쉬만 지수(HHI)는 1,800–2,200 범위에 위치하며, 이는 잎 조달 및 규제 준수에서 규모의 이점이 지속적인 진입 장벽을 형성하는 중간 집중 산업의 특성을 나타냅니다. 경쟁은 가격 전쟁보다는 브랜드 가치, 맛 혁신 및 유통 독점에 중심을 두고 있습니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
알트리아 그룹 주식회사 약 22–28% 코펜하겐, 스코알, 온! 파우치 MRTP 포트폴리오를 가진 미국 시장 리더
필립 모리스 인터내셔널 주식회사 약 12–16% ZYN, 스웨디시 매치 스누스 포트폴리오 스웨디시 매치 인수를 통한 글로벌 파우치 리더
브리티시 아메리칸 토바코 plc 약 10–14% 그리즐리, 코디악, 벨로 딥과 파우치 전반에 걸친 이중 브랜드 전략
일본 담배 국제 약 6–9% 노르딕 스피릿, 카멜 스누스 (라이센스) 아시아 유통 강점
ITC 리미티드 약 5–8% 빙고!, 지역 씹는 담배 브랜드 인도의 조직화된 무연 부문에서 우세
임페리얼 브랜드 plc 약 4–6% 스크루프, 다양한 스누스 브랜드 노르딕 및 서유럽 집중
턴잉 포인트 브랜드 주식회사 약 3–5% 스토커스, 두랑고 미국의 습식 스너프에서 가치 세그먼트 포지셔닝
스위셔 인터내셔널 주식회사 약 2–4% 스위셔 스위트 무연 라인 시가 유통 네트워크와의 교차 판매
스칸디나비안 담배 그룹 A/S 약 2–4% 제너럴 스누스, 오덴스 유산 스누스 제조업체, 노르딕 강점
다람팔 사티팔 그룹 약 1–3% 라즈니간다, 툴시 인도의 주요 브랜드 팬 마살라 생산업체


최근 뉴스 및 개발 사항

  • 필립 모리스 인터내셔널 (2025년 3월): 켄터키주 오웬스보로에 있는 ZYN 니코틴 파우치 시설의 용량 확장을 완료하여 연간 생산량을 16억 캔으로 증가시켰으며, 이는 2023년 수준보다 60% 증가한 수치입니다 [8].
  • FDA 담배 제품 센터 (2025년 1월): 니코틴 전달 장치로 마케팅될 경우 담배 제품 권한에 따라 담배 없는 구강 니코틴 제품이 규제될 것이라는 내용을 명확히 하는 초안 지침을 발표했습니다. 이는 무연 담배 시장의 규제 환경에 직접적인 영향을 미칩니다 [4].
  • 알트리아 그룹 (2024년 11월): 38개 미국 주에서 on! 니코틴 파우치를 위한 DTC 자동 보충 플랫폼을 출시하여 2025 회계연도 말까지 500,000명의 구독자를 목표로 하고 있습니다 [7].
  • 브리티시 아메리칸 토바코 (2024년 9월): 폴란드, 루마니아, 체코 공화국을 포함한 12개의 추가 유럽 시장으로 Velo 파우치 배급을 확대했습니다 [18].
  • ITC 리미티드 (2024년 6월): 안드라 프라데시의 새로운 무연 담배 가공 시설에 42억 인도 루피(약 5억 달러)를 투자하여 자사 브랜드의 포트폴리오를 통합했습니다 [19].
  • 스웨덴 의회 (2024년 3월): 25세 미만 청중을 대상으로 하는 소셜 미디어 인플루언서 프로모션 금지를 포함하여 미성년자에 대한 스누스 마케팅 제한을 강화하는 법안을 통과시켰습니다 [20].
  • 일본 담배 국제 (2023년 12월): 필리핀의 구강 니코틴 제품 계약 제조업체의 70% 지분을 인수하여 일본 외 아시아 태평양 생산 능력을 확보했습니다 [21].


Smokeless Tobacco Market Report Scope

항목 세부사항
시장 범위 제품 유형, 유통 채널 및 지역별 글로벌 무연 담배 시장
연구 기간 2021–2035
CAGR (예측) 4.65% (2026–2035)
기준 연도 가치 USD 124억 (2025)
예측 종료점 USD 195억 (2035)
가장 빠르게 성장하는 세그먼트 씹는 담배 (제품 유형별); 온라인 소매 (채널별); 아시아 태평양 (지역별)
프로필된 회사 수 10
평가 통화 USD 억

자주 묻는 질문

미국에서 습식 스너프와 씹는 담배의 세금 구조는 어떻게 다릅니까?
습식 스너프에 대한 연방 세금은 파운드당 1.51달러로 중량 기반이며, 씹는 담배는 파운드당 더 낮은 세율로 과세됩니다. 주 차이는 상당하며, 30개 이상의 주에서 도매 가격의 10%에서 95%까지의 비율로 세금을 부과합니다 [11].
소매업체의 무연 담배 조달에 영향을 미치는 유통 기한 고려 사항은 무엇입니까?
습식 스너프는 일반적으로 생산 후 16–20주 동안 신선도를 유지하며, 철저한 선입선출(FIFO) 재고 회전을 요구합니다. 건조 스너프와 파우치 형식은 훨씬 더 오래 지속되어 저속도 소매점의 부패 위험을 줄입니다 [10].
EU에서 담배 없는 파우치는 규제 분류를 어떻게 탐색합니까?
대부분의 EU 회원국은 담배 없는 파우치를 담배 제품이 아닌 소비재로 분류하여 FCTC 의무에서 면제합니다. 핀란드와 벨기에에서는 담배와 동등한 제한을 부과할 수 있는 규제 재분류 노력이 진행 중입니다 [20].
잎 소싱 지리학이 무연 담배 시장의 경쟁 역학에서 어떤 역할을 합니까?
미국, 브라질, 인도 농장에서 어두운 불에 구운 잎과 공기 건조 잎을 조달하는 제조업체는 서로 다른 비용 구조와 맛 프로필에 직면합니다. 잎 조달에 대한 수직적 통합은 가격 안정성과 품질 관리의 이점을 제공합니다 [19].
연령 확인 기술이 온라인 무연 담배 시장 판매에 어떤 영향을 미칩니까?
제3자 서비스는 이제 정부 ID 매칭 및 얼굴 나이 추정 알고리즘을 사용하여 97% 이상의 확인 정확도를 달성합니다. 이 기능은 이전에 대면 ID 확인을 요구했던 관할권에서 전자 상거래를 가능하게 했습니다 [13].
향료 금지 법안이 무연 담배 시장의 제품 믹스에 미치는 영향은 무엇입니까?
매사추세츠와 샌프란시스코는 무연 제품을 포함한 광범위한 향료 담배 금지 법안을 제정했습니다. 영향을 받은 시장은 15–20%의 물량 감소를 보이며, 이는 부분적으로 국경 간 구매와 무향 SKU 거래로 상쇄됩니다 [22].
프라이빗 라벨 무연 제품이 브랜드 소유자의 가격 결정력에 어떤 영향을 미칩니까?
국내 브랜드보다 25–30% 낮은 가격으로 판매되는 프라이빗 라벨 파우치는 현재 미국 소매량의 5% 미만을 차지합니다. 이들의 성장은 특히 브랜드 차별화가 가장 약한 가치 계층에서 기존 마진을 압축할 수 있습니다 [10].
저자
저자 Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed epidemiological journals, tobacco surveillance publications, and authoritative public health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Tobacco Products, Federal Trade Commission (FTC) Smokeless Tobacco Reports, Centers for Disease Control and Prevention (CDC) Office on Smoking and Health, National Institutes of Health (NIH) National Cancer Institute, World Health Organization (WHO) Framework Convention on Tobacco Control (FCTC), European Commission Tobacco Products Directive (TPD), CDC National Youth Tobacco Survey, Global Adult Tobacco Survey (GATS), NIH Surveillance Epidemiology and End Results (SEER) Database, Tobacco Merchants Association (TMA) Statistical Reports, International Smokeless Tobacco Council (ISTC) Bulletins, Euromonitor International Tobacco Industry Database, Nielsen Retail Scanner Data (Convenience Track System), Eurobarometer Tobacco Special Surveys, national health ministry reports from India (Ministry of Health & Family Welfare), Bangladesh (Directorate General of Health Services), and Scandinavian public health agencies (Swedish Public Health Agency, Norwegian Institute of Public Health). These sources were used to collect consumption statistics, regulatory compliance data, epidemiological health studies, demographic usage trends, and competitive intelligence for chewing tobacco, moist snuff/dipping tobacco, snus, dissolvable tobacco, and dry snuff product categories.


Primary Research

During the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative data. Supply-side sources were CEOs, VPs of Regulatory Affairs, heads of product innovation, and commercial directors from smokeless tobacco manufacturers, contract manufacturers, and raw material suppliers. Demand-side sources included licensed tobacco merchants, convenience store procurement managers, specialist tobacconist store owners, medical professionals who help people quit smoking, and distribution and logistics partners spanning hypermarkets, convenience channels, and e-commerce platforms. Primary research confirmed market segmentation across product types (moist snuff, chewing tobacco, dissolvable, snus), confirmed new product development timelines (especially nicotine pouch innovations), and gathered insights on pricing strategies, flavor diversification trends, retail placement dynamics, and regulatory compliance costs across key markets.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, unit volume analysis, and retail audit data triangulation. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa, including major players such as Altria Group Inc., British American Tobacco PLC, Philip Morris International (Swedish Match), Imperial Brands PLC, Japan Tobacco Inc., DS Group Ltd., Swisher International, Hay Island Holding Corporation, and Kretek International

Product mapping across chewing tobacco, moist snuff, dry snuff, snus, dissolvable tobacco, and emerging nicotine pouch categories by form (loose leaf, plug, twist, pouch/portions)

Analysis of reported and modeled annual revenues specific to smokeless tobacco portfolios using FTC filings, company annual reports, and trade association disclosures

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (unit volume by country × average selling price by product type) and top-down (manufacturer revenue validation against retail tracking data) approaches to derive segment-specific valuations, cross-referenced with customs/trade data (UN Comtrade, national import/export statistics) for volumetric validation

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















