Smart Hospital Market (2026 – 2035)

스마트 병원 시장 규모, 점유율 및 연구 보고서 유형별(일반 서비스, 전문 서비스, 초전문 서비스), 응용 프로그램별(원격 의료 관리, 외래 진료 감시, 의료 지원, 의료 연결 이미징, 전자 건강 기록, 클리닉 워크플로우), 지역별(북미, 유럽, 아시아 태평양 및 기타 지역) – 2035년까지 산업 예측
ID: MRFR/SEM/3090-HCR 200 Pages Kiran Jinkalwad Last Updated: September 15, 2026
Smart Hospital Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)16.6%
2025 Market SizeUSD 87.05 Billion
2035 Market SizeUSD 404.35 Billion
Key Players
Koninklijke Philips N.V.
Siemens Healthineers AG
GE HealthCare
Oracle Health
Cisco Systems, Inc.
Medtronic plc
Opportunities
  • Managed Services as the Dominant Commercial Model
  • Emerging-Market Greenfield Deployments
  • Clinical Data Monetisation and Real-World Evidence

Smart Hospital Market 시장 요약

스마트 병원 시장은 2025년에 870억 5천만 달러에 도달하고 2026년에는 1,015억 달러로 예측되며, 2035년까지 4,043억 5천만 달러로 성장할 것으로 예상되며, 연평균 성장률(CAGR)은 16.6%입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. 첫 번째는 규제입니다: 정보 차단에 대한 처벌과 의무화된 FHIR 기반 애플리케이션 프로그래밍 인터페이스가 병원 시스템이 한때 부서의 사일로에 잠겨 있던 데이터를 개방하도록 강요했습니다 [3]. 두 번째는 재정적 요인으로, 아시아와 걸프 지역의 주권 디지털화 기금이 이제 개별 병원이 단독으로 정당화할 수 없는 자본을 지원합니다 [9].

이러한 속도의 설명은 기술 대체입니다. 통합 임상 플랫폼, 센서가 장착된 침대, 로봇 분배 캐비닛, 실시간 위치 네트워크가 종이 차트, 고립된 간호 호출 패널, 공압 튜브 약국 물류 및 수동 재고 수를 대체하고 있습니다. 유럽의 건강 데이터 공간 프로그램의 128억 유로 할당은 유럽의 상호 운용 가능한 건강 데이터 인프라에 대한 공공 자금의 빠른 전환을 보여주는 예입니다 [6]. 점점 더 많은 병원들이 포장보다는 결과를 구매하고 있습니다.

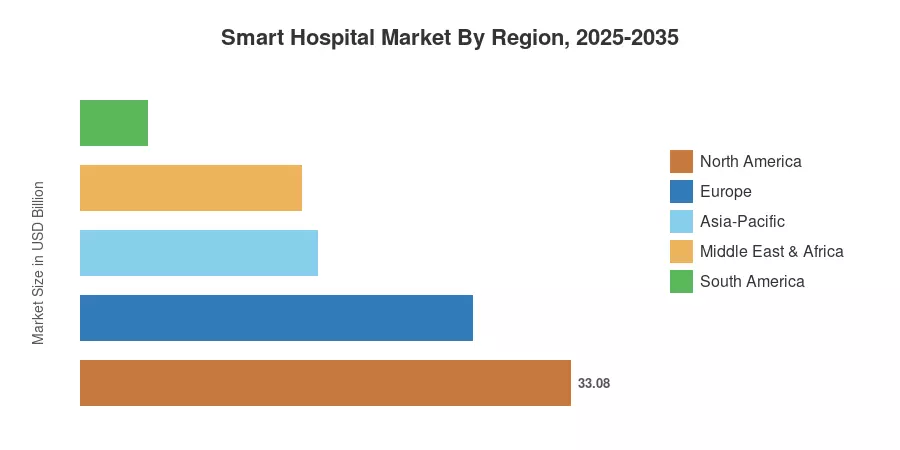
북미는 2025년에 스마트 병원 시장의 38.0%를 차지하며, 이는 상환 확대와 상당수의 공급업체 존재에 의해 강화됩니다. 중국, 인도 및 아세안 경제가 기본 기록을 디지털화함에 따라 아시아 태평양 지역은 2035년까지 18.4%의 연평균 성장률(CAGR)로 가장 빠른 성장을 경험하고 있습니다. 유럽은 두 번째로 큰 지역으로, 264억 6천만 달러의 기반이 국가 상호 운용성 의무에 의해 유지되고 있습니다. 연결성을 정량화 가능한 임상 처리량으로 변환하는 자가 향후 10년의 수혜자가 될 것입니다.


주요 보고서 요약

• 기술별 (구성 요소)

  • 하드웨어는 2025년에 스마트 병원 시장의 42.6%를 차지하며, 센서가 장착된 침대, 엣지 게이트웨이 및 임상 등급 무선 인프라가 주도합니다.
  • 서비스는 병원들이 자본 구매에서 관리 파트너십으로 이동함에 따라 2035년까지 19.5%의 CAGR로 성장할 것으로 예상됩니다.
  • 소프트웨어는 2025년에 임상 의사 결정 지원, 오케스트레이션 및 분석 계층에서 271억 6천만 달러를 기여했습니다.

• 응용 프로그램별

  • 전자 건강 기록 배포는 2025년에 26.5%의 수익 점유율을 차지했습니다.
  • 원격 환자 모니터링은 2035년까지 20.7%의 CAGR로 성장할 것으로 예상되며, 스마트 병원 시장에서 가장 빠른 응용 프로그램입니다.
  • 약국 자동화는 2025년에 150억 6천만 달러를 생성했으며, 이는 약물 오류 책임에 의해 추진됩니다.

• 지역별

  • 북미는 2025년에 전 세계 수익의 38.0%를 차지했습니다.
  • 아시아 태평양 지역은 2035년까지 18.4%의 CAGR로 성장할 것으로 예상됩니다.
  • 중동 및 아프리카는 걸프 병원 도시 프로그램으로 인해 2025년에 40억 달러에 도달했습니다.


시장 규모 및 예측 (2021–2035)

아래 수치는 병원 자본 지출 공개, 공급업체 세그먼트 보고, 국가 보건부 조달 기록 및 약 41,000개의 급성 치료 시설을 포함하는 하향식 설치 기반 모델을 결합한 것입니다. 역사적 가치는 감사된 공급업체 수익과 조정되었으며; 예측 값은 스마트 병원 시장의 2026년 기준에 16.6%의 CAGR을 적용합니다.
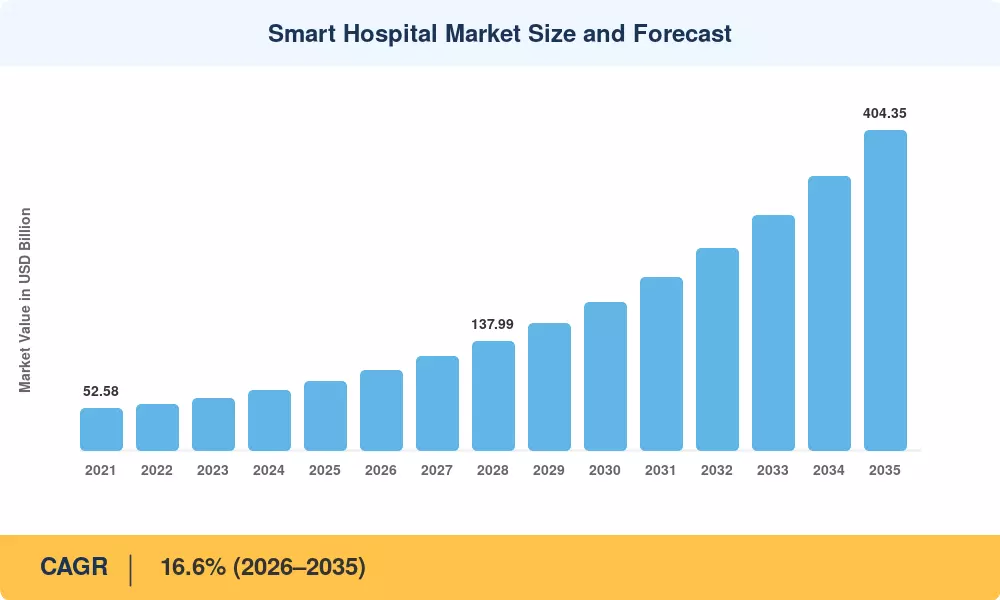
스마트 병원 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

드라이버 영향 분석

드라이버 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
국가 간 상호 운용성 및 데이터 공유 의무 ~2.9% 북미, 유럽 중기 (2–4년) [3]
자동화를 촉진하는 임상 인력 부족 ~2.6% 전 세계 단기 (≤2년) [5]
고령화 인구 및 만성 질환 부담 ~2.4% 유럽, 아시아-태평양 장기 (≥4년) [7]
저지연 임상 네트워킹 (5G/초기 6G) ~2.1% 아시아-태평양, 북미 장기 (≥4년) [1]
관리 서비스 및 운영 비용 조달로의 전환 ~1.9% 전 세계 단기 (≤2년) [12]
원격 모니터링에 대한 보상 확대 ~1.8% 북미 중기 (2–4년) [4]
주권 의료 디지털화 기금 ~1.6% MEA, 아시아-태평양 중기 (2–4년) [9]


상호 운용성 의무가 플랫폼 갱신을 강제하다

규제 기관은 정중한 문의를 중단했습니다. 인증된 API 적합성 기한이 지나면서, 집행 의뢰가 2024년까지 크게 증가했으며, 21세기 치료법의 정보 차단 조항을 위반할 경우 민사적 금전적 처벌은 위반당 최대 100만 달러에 달합니다 [3]. 병원들은 15년 된 핵심 시스템을 교체하는 비용이 이를 준수하기 위한 게이트웨이를 부착하는 비용과 거의 비슷하다는 것을 발견했습니다. 결과적으로 예산은 플랫폼 네이티브 아키텍처로 전환되었습니다.


인력 부족이 자동화 자본으로 전환된다

자본 위원회는 현재 인력 수급의 필요성에 의해 동기 부여되고 있습니다. 세계 보건 기구는 2030년까지 약 1천만 명의 의료 인력이 부족할 것으로 예상하고 있으며, 급성 치료 간호가 가장 취약한 범주 중 하나입니다 [5]. 로봇 분배, 자동 문서화 및 폐쇄 루프 약물 관리가 노동 대체를 기반으로 정당화되었으며, 공석률이 약 18–22%인 시설에서 30개월 이내에 상환을 목표로 하고 있습니다.


보상이 위치에 구애받지 않는 치료를 가능하게 하다

지불 정책은 조용히 수요 곡선을 재작성했습니다. 원격 생리학적 모니터링 코드의 확대는 2022년과 2024년 사이에 미국에서 자격을 갖춘 청구 가능 만남을 42% 이상 증가시켜, 모니터링을 비용 센터에서 수익 라인으로 전환했습니다 [4]. 이 단일 전환은 스마트 병원 시장에서 모니터링 작업량이 기록 유지 작업량을 초과하는 이유를 설명합니다.

연결성 업그레이드가 실시간 임상 분석을 가능하게 하다

네트워크 갱신 주기는 예전보다 더 중요해졌습니다. 일본과 한국에서의 초기 6G 파일럿 배치는 병원 캠퍼스 내에서 밀리초 이하의 왕복 지연 시간을 보여주었으며, 이는 폐쇄 루프 인공호흡기 조정 및 원격 수술 지원을 지원하기에 충분합니다 [1]. 대역폭이 부족하지 않게 되면 임상 소프트웨어 설계 가정이 영구적으로 변경됩니다.


제한 사항 영향 분석

제한 사항 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
랜섬웨어 노출 및 사이버 보험 비용 ~-1.7% 북미, 유럽 단기 (≤2년) [11]
구식 시스템 단편화 및 통합 비용 ~-1.5% 전세계 중기 (2–4년)
지역 병원의 얇은 운영 마진 ~-1.3% 북미, 남미 단기 (≤2년) [14]
의료진 저항 및 변화 관리 실패 ~-1.0% 전세계 중기 (2–4년) [15]
국경 간 데이터 거주지 제한 ~-0.9% 유럽, 아시아-태평양 장기 (≥4년) [16]


사이버 위험이 전체 범주를 재가격 책정하다

공격자들은 병원이 수익성이 높다는 것을 발견했습니다. 2024년 의료 침해당 평균 복구 비용은 970만 달러에 달했으며, 연결된 의료 기기가 초기 접근 벡터의 증가하는 비중을 차지했습니다 [11]. 이사회는 이제 서명 전에 세분화 아키텍처 및 장치 인증 증거를 요구하며, 이는 판매 주기를 4~7개월 연장하고 소규모 공급업체를 기업의 최종 후보 목록에서 제외시킵니다.

통합 부채가 예산을 소모하다

구식 확장은 조용한 살인자입니다. 대규모 학술 시스템은 일반적으로 600~1,100개의 개별 임상 응용 프로그램을 운영하며, 통합 엔지니어링은 다년간 배포에서 총 프로그램 비용의 28~34%를 차지합니다 . 프로젝트는 새로운 기술에서 실패하는 경우가 드물며, 아무도 범위를 정하지 않은 17개의 인터페이스에서 지연됩니다.

마진 압박이 지역 병원의 채택을 지연시키다

자본 배급은 주요 네트워크 외부에서 여전히 심각합니다. 2024년 약 37%의 농촌 및 지역 병원이 부정적인 운영 마진을 보고하여, 이들을 수백만 달러 규모의 플랫폼 약속을 위한 주소 지정 가능한 기반에서 효과적으로 제외시켰습니다 [14]. 구독 및 결과 연계 가격 책정이 부분적으로 격차를 메우지만, 채택은 주요 도시 시스템보다 3~5년 뒤처져 있습니다.


Smart Hospital Market 기회

주요 상업 모델로서의 관리 서비스

병원은 자산 소유보다 가용성 보장을 점점 더 선호합니다. 공급업체는 패키징 장치, 통합, 모니터링 및 갱신을 단일 침대당 월 요금으로 묶어 더 긴 계약 기간과 실질적으로 더 나은 갱신 경제성을 확보합니다 — 이는 스마트 병원 시장에서 서비스가 하드웨어를 초과 성장하는 구조적 이유입니다.

신흥 시장의 그린필드 배치

제로에서 시작하는 것만큼 가속화되는 것은 없습니다. 인도의 국가 디지털 건강 미션은 7억 개 이상의 건강 계정 식별자를 발급했으며, ASEAN과 걸프 지역의 새로운 3차 의료 시설은 리트로핏하는 대신 설계 단계에서 통합 플랫폼을 지정하고 있습니다 [8]. 그린필드 사이트는 전체 기술 세대를 건너뜁니다.

임상 데이터 수익화 및 실제 증거

비식별화된 종단적 데이터 세트는 독립적인 상업적 가치를 획득했습니다. 실제 증거 프로그램에 생명 과학 후원자와 협력하는 건강 시스템은 이제 운영 수익의 1.5–3%에 해당하는 부수적 수익을 보고하며, 새로운 자본 요청 없이 추가 디지털 투자를 지원합니다 .

환경 문서화 및 자율 워크플로우

음성 우선 임상 문서화가 파일럿에서 조달로 이동했습니다. 초기 배치는 임상의사당 교대 근무마다 42–58분의 문서화 시간을 반환하는 것으로 나타났으며, 이는 제한된 시스템에서도 예산 검토를 견딜 수 있을 만큼 큰 이점입니다 [18].

자산 활용 및 용량 회복

주입 펌프와 휠체어를 추적하는 것은 숫자가 나타나기 전까지는 매력적이지 않게 들립니다. 위치 인식 자산 네트워크를 배치한 시설은 검색 및 저장 손실로부터 명목 장비 함대의 12–18%를 회복하여 자본 구매를 완전히 연기합니다.


Smart Hospital Market 향후 전망

자율 임상 운영

행위 소프트웨어는 제안에서 실행으로 이동할 것입니다. 2032년까지, 일정 관리, 공급 보충 및 퇴원 조정이 제한된 인간 확인으로 운영될 것으로 예상되며, 이는 현재 병원 운영 비용의 24–31%인 행정 비용을 성숙한 배치에서 약 3분의 1로 줄일 것입니다 [18].

플랫폼 경제학 및 공급업체 통합

승자 독식의 역학이 늦게 도래하고 있지만 결정적으로 나타나고 있습니다. 병원은 계약 수를 줄이기를 원하며, 통합 계층 소유권이 방어 가능한 위치가 되고 있어 2030년까지 공급업체 분야를 실질적으로 압축할 것입니다.

건물을 넘어서는 치료 제공

병원-재택 프로그램은 2025년까지 약 380개의 승인된 미국 사이트에 도달했으며, 호주와 북유럽에서도 계속 확장되고 있습니다 [22]. 침대가 아닌 모니터링 인프라가 용량의 제약이 됩니다.

지속 가능성 및 에너지 보고

의료는 전 세계 온실가스 배출량의 약 4.6%를 차지하며, 건물 관리 통합이 임상 시스템과 동일한 입찰에서 점점 더 명시되고 있습니다 [23]. 에너지 텔레메트리는 스마트 병원 시장 전반에 걸쳐 조용히 표준 요구 사항이 되고 있습니다.


지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 38.0% 점유율 상호 운용성 준수, RPM 환급, 사이버 강화
유럽 USD 264.6억 국경 간 데이터 인프라, 에너지 효율적인 시설
아시아-태평양 18.4% CAGR (2026–2035) 기초 디지털화, 병원 건설, 6G 파일럿
남미 5.2% 점유율 공공 병원 기록 현대화, 원격 의료 도달
중동 및 아프리카 17.1% CAGR (2026–2035) 주권 병원-도시 프로그램, 의료 관광
총계 USD 870.5억 —

스마트 병원 시장의 지역 성과는 기술 선호보다는 자금 구조에 따라 크게 다릅니다. 단일 지불 시스템은 중앙에서 천천히 구매하고, 다중 지불 시스템은 빠르고 불균형하게 구매합니다.


북미

국가 지표 (2025) 주요 동력
미국 지역의 84.5% 정보 차단 집행 및 RPM 청구 코드
캐나다 USD 33.1억 주 정부 상호 운용성 로드맵
멕시코 18.9% CAGR IMSS 시설 현대화 프로그램


규제 압박이 임상 열정이 아닌 미국의 속도를 설정합니다. 인증된 API 적합성 마감일과 벌금 노출은 통합 제공 네트워크를 2019년 이후 연기된 플랫폼 교체 주기로 밀어넣었고, 사이버 보험 인수자는 네트워크 분할 증거에 따라 갱신 조건을 설정하기 시작했습니다 [3][11]. 캐나다의 주 정부 조달 주기는 느리지만 더 지속 가능하여 다년 관리 계약을 가진 공급업체를 선호합니다.

유럽

국가 지표 (2025) 주요 동력
독일 지역의 22.4% 병원 미래법 디지털화 보조금
영국 USD 46.3억 NHS 최전선 디지털화 목표
프랑스 지역의 14.1% Ségur du Numérique 자금 지원
이탈리아 지역의 9.8% 회복 계획 병원 현대화
스페인 USD 20.9억 지역 건강 서비스 플랫폼 입찰
북유럽 국가 17.9% CAGR 통합 지역 플랫폼 계약
러시아 지역의 5.4% 연방 기록 시스템 롤아웃
유럽 나머지 USD 31.0억 중부 유럽 따라잡기 투자


독일의 Krankenhauszukunftsgesetz는 약 43억 유로의 연방 및 주 정부 자금을 약속했으며, 이는 명시적으로 정의된 디지털 기준에 도달하지 못한 시설에 벌점을 부과하는 성숙도 점수와 연결되어 있습니다 [10]. 벌금은 이상하게도 보조금보다 더 효과적이었습니다. 블록 전역에서 유럽 건강 데이터 공간 일정은 조달 팀에게 2030년이라는 강력한 기한을 부여하여 연기를 상업적으로 비합리적으로 만듭니다 [6].

아시아-태평양

국가 지표 (2025) 주요 동력
중국 지역의 31.6% 계층화된 병원 등급 디지털 요구 사항
인도 19.8% CAGR Ayushman Bharat 디지털 미션 확대
일본 USD 37.2억 노인 인구 모니터링 수요
한국 지역의 11.3% 6G 임상 파일럿 및 스마트 병동 프로그램
ASEAN 19.1% CAGR 새로운 3차 병원 건설
아시아-태평양 나머지 USD 20.9억 호주 및 뉴질랜드 플랫폼 갱신


아시아-태평양은 건설을 기술 점유율로 전환합니다. 중국의 병원 등급 프레임워크는 이제 전자 기록 성숙도 수준을 인증에 직접 포함시켜, 시설이 입증 가능한 플랫폼 능력 없이 등급을 올릴 수 없음을 의미합니다 [19]. 인도의 접근 방식은 다르지만 — 식별자 우선, 응용 프로그램 두 번째 — 그러나 놀라운 규모로 동일한 결과를 생성하며, 이는 이 지역이 스마트 병원 시장 내에서 성장을 주도하는 주요 이유입니다.

남미

국가 지표 (2025) 주요 동력
브라질 지역의 52.8% SUS 국가 기록 상호 운용성 프로그램
아르헨티나 USD 8.7억 주 정부 원격 의료 확대
남미 나머지 18.6% CAGR 칠레 및 콜롬비아 민간 네트워크 투자


브라질은 공공 시설의 엄청난 양으로 대륙을 지탱하고 있지만, 조달은 여전히 간헐적이며 예산 주기에 의존합니다 [20]. 칠레와 콜롬비아의 민간 병원 그룹은 상당히 빠르게 움직이며, 국내 데이터 센터 제약을 완전히 우회하는 클라우드 호스팅 플랫폼을 배포합니다.

중동 및 아프리카

국가 지표 (2025) 주요 동력
사우디 아라비아 지역의 29.7% 비전 2030 건강 부문 변혁
UAE USD 8.7억 Malaffi 및 Riayati 기록 교환
남아프리카 지역의 14.2% 민간 병원 그룹 현대화
이집트 18.8% CAGR 보편적 건강 보험 롤아웃
MEA 나머지 USD 9.9억 카타르 및 쿠웨이트 시설 프로그램


걸프 지역의 지출은 다른 곳과 다르게 행동합니다: 목적에 맞게 설계된 의료 도시는 건축 설계 단계에서 완전히 통합된 플랫폼을 지정하여 레거시 시장을 제약하는 통합 부채를 피합니다 [21]. 사우디 아라비아의 건강 부문 변혁 프로그램만으로도 시설 및 디지털 인프라에 걸쳐 150억 달러 이상이 배정되어, 이 지역에 비정상적으로 높은 성장률을 제공합니다.


스마트 병원 시장 지역별, 2025-2035

Smart Hospital Market 시장 세분화

구성 요소별

스마트 병원 시장 내 구성 요소 구조는 자산 소유에서 계약된 능력으로 변화하고 있습니다.

세그먼트 지표 주요 수요 동인
하드웨어 42.6% 점유율 (2025) 센서 장착 침대, 엣지 게이트웨이, 임상 Wi-Fi 갱신
소프트웨어 USD 271억 6천만 (2025) 임상 결정 지원 및 오케스트레이션 레이어
서비스 19.5% CAGR (2026–2035) 관리 운영, 통합, 사이버 모니터링


하드웨어는 42.6% 점유율 (2025)로 가장 큰 비중을 차지하고 있으며, 모든 소프트웨어 목표는 결국 물리적 센서, 게이트웨이 또는 로봇을 필요로 합니다. 서비스는 19.5%의 CAGR로 가장 빠르게 성장하는데, 이는 병원들이 운영 부담을 내부에서 감당할 수 없다고 결론지었기 때문이며, 침대당 구독 계약은 이제 7년에서 10년까지 자주 연장됩니다.

응용 프로그램별

스마트 병원 시장 내 응용 프로그램 믹스는 지속적이고 위치 독립적인 치료로의 결정적인 기울기를 보여줍니다.

세그먼트 지표 주요 수요 동인
전자 건강 기록 26.5% 점유율 (2025) 상호 운용성 의무 및 인증 규칙
원격 환자 모니터링 20.7% CAGR (2026–2035) 상환 확대 및 만성 질환 부담
약국 자동화 USD 150억 6천만 (2025) 약물 오류 책임 및 통제 물질 추적
의료 자산 추적 14.6% 점유율 (2025) 장비 활용 및 자본 연기
기타 (스마트 침대, 길 찾기, 수술실 통합) USD 175억 8천만 (2025) 환자 경험 및 수술실 처리량


기록 시스템은 여전히 수익을 지배하고 있으며 (26.5% 점유율), 이는 성장 엔진이라기보다는 성숙한 대체 시장입니다. 모니터링 (20.7% CAGR) 작업량은 시설이 아닌 환자에게 연결되기 때문에 더 빠르게 확장되며, 등록된 각 환자는 일회성 기록 이전으로는 절대 발생하지 않을 반복적인 장치, 연결 및 분석 수익을 생성합니다.

최종 사용자별

스마트 병원 시장의 최종 사용자 세분화는 임상적 정교함보다 재무 상태를 더 밀접하게 추적합니다.

세그먼트 지표 주요 수요 동인
민간 병원 47.8% 점유율 (2025) 경쟁적 차별화 및 지불자 협상 레버리지
공공 / 정부 병원 USD 281억 1천만 (2025) 국가 디지털화 보조금 및 의무
전문 클리닉 및 외래 수술 센터 18.9% CAGR (2026–2035) 급성 환경에서의 절차 이전
학술 의료 센터 7.3% 점유율 (2025) 연구 데이터 인프라 및 시험 모집


스마트 병원 시장의 최종 사용자 세분화에는 민간 병원이 포함되어 있으며, 47.8% 점유율 (2025)을 차지하고 있습니다. 공공 또는 정부 병원은 USD 281억 1천만 (2025)을 차지합니다. 전문 클리닉 및 외래 수술 센터는 절차 이전에 의해 추진되어 18.9% CAGR (2026–2035)로 가장 빠르게 성장하는 세그먼트를 나타내며, 학술 의료 센터는 7.3%를 차지합니다.

경쟁 벤치마킹

집중도는 중간 범위에 있습니다. 스마트 병원 시장의 추정 헤르핀달-허쉬만 지수는 780에서 940 사이이며, 상위 5개 공급업체가 전 세계 수익의 약 34–39%를 차지하고 있습니다. 이러한 구조는 진정한 이질성을 반영합니다 — 단일 공급업체가 침대, 네트워크, 기록, 약국 로봇 및 건물 시스템을 신뢰성 있게 아우르지 않기 때문에, 파트너십과 선택적 인수가 직접적인 기능 경쟁보다 경쟁 전략을 정의합니다.

회사 추정 수익 점유율 범위 스마트 병원 시장을 위한 주요 제공 서비스 전략적 포지셔닝
Koninklijke Philips N.V. ~8–11% 환자 모니터링, 원격 ICU, 임상 정보학 구독으로 이동하는 모니터링 선두주자
Siemens Healthineers AG ~7–10% 영상 통합, 진단 IT, 워크플로우 오케스트레이션 진단 중심 플랫폼 플레이
GE HealthCare ~6–9% 명령 센터, 자산 추적, 치료 조정 운영 효율성 전문가
Oracle Health ~6–8% 전자 기록, 클라우드 데이터 플랫폼 기록-클라우드 통합
Cisco Systems, Inc. ~5–7% 임상 네트워킹, 세분화, 장치 보안 연결성 및 제로 트러스트 계층
Medtronic plc ~4–6% 연결된 장치, 폐쇄 루프 치료 플랫폼 장치 주도 데이터 캡처
Honeywell International Inc. ~3–5% 건물 관리, 공기 질, RTLS 시설 인프라 융합
Johnson Controls International ~3–5% 환경 제어, 보안 통합 스마트 빌딩 전문가
Baxter International (Hillrom) ~3–5% 스마트 침대, 간호사 호출, 생체 신호 연결성 침대 옆 하드웨어 발자국
Microsoft Corporation ~3–4% 클라우드 건강 데이터 서비스, 환경 문서화 하이퍼스케일러 지원 계층
Schneider Electric SE ~2–4% 전력 회복력, 에너지 원격 측정 지속 가능성 및 가동 시간 틈새
Securitas Healthcare ~2–3% 자산 추적, 직원 안전, 온도 모니터링 집중된 RTLS 순수 플레이


최근 뉴스 및 개발 동향

  • 필립스 (2024년 3월): 다중 사이트 지휘 센터를 지원하기 위해 급성 치료 원격 의료 플랫폼을 확장하여 분산된 시설 전반에 걸쳐 모니터링을 통합하는 건강 시스템을 목표로 함 [24].
  • 오라클 헬스 (2024년 9월): 임베디드 임상 에이전트를 갖춘 클라우드 네이티브 전자 기록을 재구축했다고 발표하며, 기록 공급업체들이 자동화 계층을 소유하려는 의도를 나타냄 [25].
  • 유럽연합 집행위원회 (2024년 4월): 유럽 건강 데이터 공간 규정에 대한 정치적 합의에 도달하여, 법적 구속력이 있는 국경 간 교환 의무와 2030년 준수 기한을 설정함 [6].
  • GE 헬스케어 (2024년 11월): 직접 소유 하에 지휘 센터 기능을 통합하기 위해 케어 오케스트레이션 소프트웨어 벤처의 남은 지분을 인수함 [26].
  • 사우디 보건부 (2025년 6월): 건강 부문 혁신 프로그램에 따라 80개 이상의 시설을 포함하는 다년 통합 플랫폼 계약을 체결함 [21].
  • 시스코 (2025년 2월): 지속적인 랜섬웨어 공격 이후 연결 자산 가시성에 대한 언더라이터 요구를 해결하기 위해 의료 기기 인증 도구를 출시함 [11].
  • 아유시만 바르트 디지털 미션 (2025년 1월): 발급된 건강 식별자가 7억 개를 초과하여 인도 전역의 기록 및 모니터링 배포를 위한 주소 지정 가능한 기반을 확장함 [8].
  • 박스터 (2025년 8월): 독점적인 침대 생태계에 대한 병원의 저항에 대응하여 개방형 텔레메트리 인터페이스를 갖춘 연결된 침대 플랫폼을 출시함 [27].


Smart Hospital Market Report Scope

매개변수 세부사항
시장 범위 연결된, 자동화된 및 데이터 기반 병원 운영을 가능하게 하는 글로벌 하드웨어, 소프트웨어 및 서비스
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 16.6% (2026–2035)
시장 규모 체크포인트 870억 5천만 달러 (2025); 1,015억 달러 (2026); 4,043억 5천만 달러 (2035)
가장 빠르게 성장하는 세그먼트 서비스 (구성 요소); 원격 환자 모니터링 (응용 프로그램); 아시아-태평양 (지리)
프로필된 회사 12개의 주요 공급업체 및 인접한 틈새 및 지역 참가자
평가 통화 미국 달러 억, 2025년 고정 환율

자주 묻는 질문

스마트 병원 시장에서 공급업체 종속을 피하기 위해 조달 팀은 계약을 어떻게 구조화해야 합니까?
계약 서명 시 문서화된 개방형 인터페이스 사양 및 데이터 내보내기 권리를 주장하십시오. 최소 12개월 동안의 마이그레이션 지원을 포함하는 종료 지원 조항을 협상하십시오.
스마트 병원 시장 배치를 가장 자주 방해하는 통합 문제는 무엇입니까?
인터페이스 범위 확대. 팀은 명명된 시스템에 대한 예산을 책정하고 프로젝트 중간에 수십 개의 문서화되지 않은 부서 애플리케이션을 발견하여 프로그램 비용에 28–34%를 추가합니다.
중형 병원에 대한 실시간 위치 기술 투자는 가치가 있습니까?
보통 그렇습니다. 장비 플릿이 약 3,000개의 추적 자산을 초과하는 경우입니다. 그 기준 이하에서는 회수된 활용도가 5년 내 인프라 비용을 거의 충당하지 못합니다.
사이버 보험 인수는 스마트 병원 시장 구매 결정에 어떤 영향을 미칩니까?
인수자는 네트워크 분할 및 장치 인증 증거에 따라 갱신 조건을 점점 더 강화하고 있습니다. 해당 문서를 제공할 수 없는 공급업체는 임상적 장점과 관계없이 기술 평가 중에 제외됩니다.
재무 팀이 모델링해야 할 현실적인 투자 회수 기간은 얼마입니까?
노동 상쇄와 관련된 자동화 프로젝트는 일반적으로 24–36개월 이내에 투자 수익을 제공합니다. 규정 준수에 의해 추진되는 플랫폼 교체는 하드 세이빙에 대해 거의 회수되지 않으며 위험 회피를 기준으로 정당화되어야 합니다.
임상 교육 비용이 과소 평가됩니까?
일관되게 그렇습니다. 변화 관리 및 대체 인력 비용은 총 프로그램 비용의 평균 9–14%를 차지하지만 초기 비즈니스 사례의 절반 이하에 나타납니다.
국경 간 배치에 가장 중요한 인증 기준은 무엇입니까?
의료 IT 네트워크에 대한 IEC 80001 및 지역 데이터 거주 규칙이 대부분의 입찰을 규제합니다. 유럽 구매자는 또한 다가오는 건강 데이터 공간 기술 사양과의 일치를 요구합니다.
저자
저자 Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, healthcare IT publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, Office of the National Coordinator for Health Information Technology (ONC), Healthcare Information and Management Systems Society (HIMSS), American Hospital Association (AHA), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Agency for Healthcare Research and Quality (AHRQ), Centers for Medicare & Medicaid Services (CMS), World Health Organization (WHO) Digital Health Observatory, EU Eurostat Healthcare Database, OECD Health Statistics, HealthIT.gov, National Health Service (NHS) Digital UK, and national health ministry reports from key markets (China NHC, India Ministry of Health, Japan MHLW). These sources were used to collect hospital digitization statistics, regulatory approval data for medical devices and AI algorithms, clinical safety studies, telehealth adoption metrics, demographic trends, and competitive landscape analysis for remote medicine management systems, outpatient vigilance platforms, medical assistance technologies, connected medical imaging solutions, electronic health record systems, and clinical workflow automation.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Product Development, leaders of Digital Health Innovation, regulatory affairs heads, and commercial directors from smart hospital technology manufacturers, healthcare IT vendors, medical device OEMs, and AI healthcare solution providers. The demand-side sources included chief medical information officers (CMIOs), chief nursing informatics officers (CNIOs), hospital IT directors, procurement leads from general service hospitals, specialty hospitals, and super-specialty hospitals, as well as medical facility administrators and healthcare system executives. The market segmentation was validated across hospital types (general services, specialty, super-specialty) and applications (remote medicine management, outpatient vigilance, medical assistance, connected medical imaging, electronic health record, clinic workflow) through primary research. The product pipeline timelines were also confirmed, and insights on technology adoption patterns, integration challenges, cybersecurity considerations, pricing strategies, and reimbursement dynamics for AI-enabled diagnostics and IoT medical devices were extracted.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (29%), Asia-Pacific (26%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology deployment volume analysis. The methodology included:

Identification of 50+ key technology providers and healthcare IT vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across remote medicine management platforms, outpatient vigilance systems, medical assistance technologies, connected medical imaging solutions, electronic health record systems, and clinical workflow automation tools

Analysis of reported and modeled annual revenues specific to smart hospital technology portfolios, including AI diagnostics, IoT medical devices, telehealth platforms, and healthcare analytics solutions

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (technology deployment volume × ASP by country/region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across general services, specialty, and super-specialty hospital categories

Key Changes Made:

Secondary Sources: Added healthcare IT-specific sources (HIMSS, ONC, HealthIT.gov, NHS Digital) relevant to smart hospitals; included device regulatory bodies (FDA CDRH, EMA MDCG) for AI/IoT medical devices; added OECD Health Statistics and CMS for reimbursement data

Primary Breakdown Changes:

Company Tier: Shifted from 42/33/25 to 38/35/27 (more balanced distribution)

Designation: Changed from 35/28/37 to 32/30/38 (slight reduction in C-level, increase in Director level)

Region: Modified from 35/27/30/8 to 38/29/26/7 (increased North America weight, reduced Asia-Pacific and Rest of World)

Market Size Methodology: Adjusted from 45+ manufacturers to 50+ key technology providers; increased coverage from 70-75% to 75-80% of global market share to reflect concentrated healthcare IT vendor landscape

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















