Smart Factory Market (2026 – 2035)

스마트 팩토리 시장 조사 보고서 – 2032년까지 예측
ID: MRFR/SEM/1702-CR 117 Pages Nirmit Biswas, Aarti Dhapte Last Updated: September 15, 2026
Smart Factory Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)10.2%
2025 Market SizeUSD 410.90 Billion
2035 Market SizeUSD 1,085.40 Billion
Key Players
Siemens AG
ABB Ltd.
Rockwell Automation
Honeywell International
Schneider Electric
Emerson Electric
Opportunities
  • SME-Tier Factory-as-a-Service Platforms
  • Pharmaceutical Continuous-Manufacturing Expansion
  • Middle East Greenfield Industrial Diversification

Smart Factory Market 시장 요약

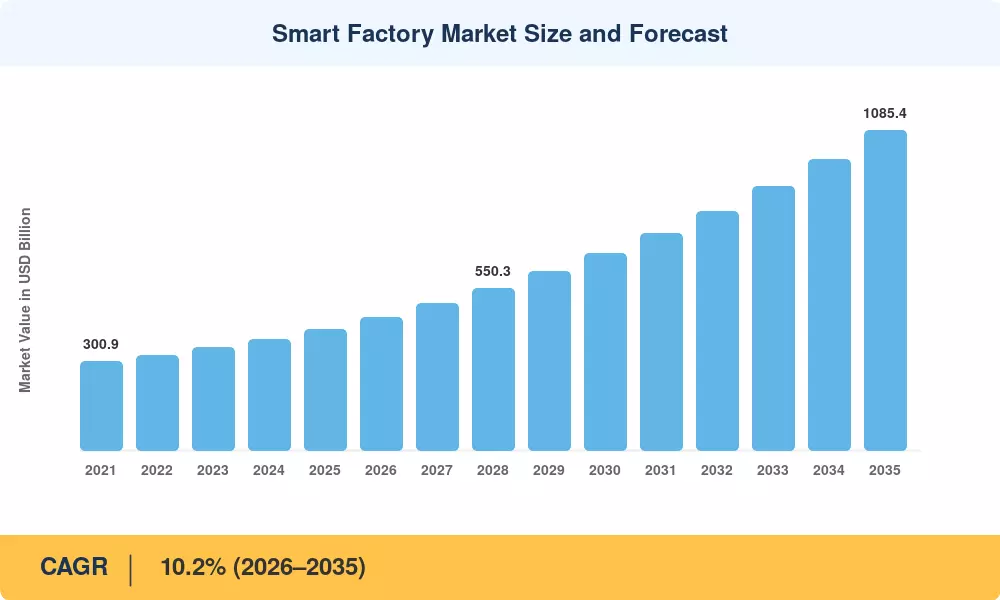
스마트 팩토리 시장은 2025년 4,109억 달러로 평가되었으며, 2026년에는 4,528억 달러에 이를 것으로 예상되며, 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 10.2%를 기록하며 2035년까지 1조 854억 달러로 증가할 것으로 예상됩니다. 두 가지 요인이 채택 일정을 단축하고 있습니다. 아시아 태평양 제조 통로 전반에 걸친 정부 자본 인센티브와 에너지가 불투명한 생산 라인에 불이익을 주는 유럽의 탄소 경계 조정 메커니즘입니다.[1]. 이러한 정책 수단은 한때 재량적 기술 업그레이드였던 것을 수출 공장에 대한 규정 준수 필수 요소로 전환하고 있습니다.

스마트 팩토리 시장 내부의 기술 환경은 사일로화된 프로그래밍 가능 논리 컨트롤러 및 독립형 SCADA 시스템에서 센서, 실행 플랫폼 및 분석 계층이 실시간으로 통신하는 통합 데이터 아키텍처로 전환되고 있습니다. 2024년 세계경제포럼(World Economic Forum) 조사에 따르면 2022년부터 2024년까지 공장 디지털화에 총 150억 달러 이상을 투자하는 주요 제조업체는 예상치 못한 가동 중단 시간을 30~45% 단축한 것으로 나타났습니다.[2]. 이제 에지 추론 칩은 라인 수준에서 품질 관리 결정을 처리하여 클라우드 전용 아키텍처에 부과되는 왕복 대기 시간을 줄입니다.

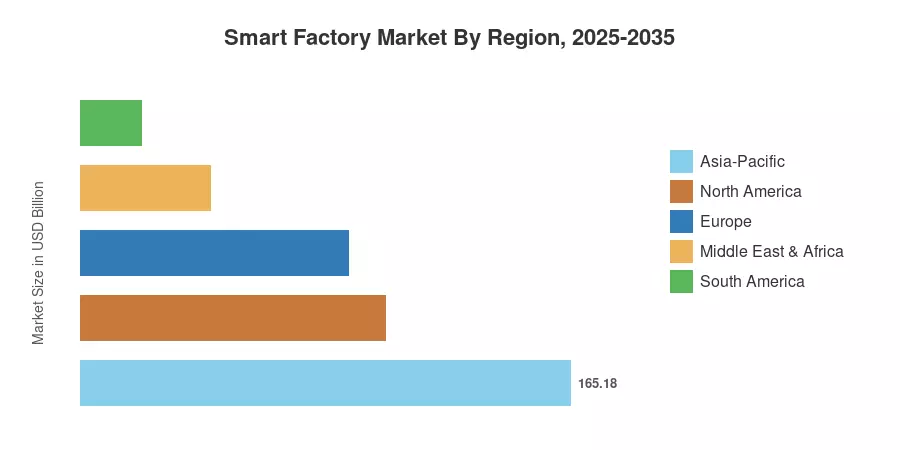
아시아태평양 지역은 중국의 "지능형 제조 2025" 프로그램과 인도의 생산 연계 인센티브 제도에 힘입어 2025년 매출의 약 40.2%로 스마트 팩토리 시장을 장악했습니다.. 중동 및 아프리카 지역은 사우디아라비아의 비전 2030 산업 다각화 자금이 그린필드 공장 건설에 유입되면서 2035년까지 CAGR 10.7%로 발전하면서 가장 빠르게 성장하는 지역입니다. 북미는 미국 CHIPS 및 과학법의 리쇼어링 인센티브에 힘입어 약 25.0%로 두 번째로 큰 점유율을 차지하고 있습니다. 앞으로 10년은 공장 인텔리전스를 프로젝트가 아닌 플랫폼으로 취급하는 제조업체에게 보상이 될 것입니다.


주요 보고서 시사점

• 제품 유형별

  • 산업용 로봇은 2025년 스마트 팩토리 시장 매출의 30.4%를 차지했으며, 이는 자동차 및 전자 조립 전반에 걸쳐 용접, 도장, 자재 취급 자동화에 대한 높은 수요를 반영합니다.
  • 협업 로봇은 인간과 로봇이 혼합된 워크플로에 중소기업이 도입되면서 2035년까지 CAGR 9.5%로 확장될 것입니다.

• 기술별

  • 제조 실행 시스템은 2025년 스마트 팩토리 시장에서 기술 지출의 22.2%를 차지하여 작업 현장 조율을 기반으로 했습니다.
  • 실시간 프로세스 최적화가 파일럿 규모에서 생산 규모로 이동함에 따라 고급 분석 및 AI 플랫폼은 CAGR 11.1% 성장하고 있습니다.

• 최종 사용자 산업별

  • 자동차는 전기 자동차 라인 개편 및 순차 조립 요구 사항에 따라 2025년 최종 사용자 수요의 29.2%를 차지했습니다.
  • 의약품은 일련번호 의무화와 지속적인 제조 채택에 힘입어 CAGR 10.6%로 가장 빠르게 성장하는 분야입니다.

• 지역별

  • 아시아태평양 지역은 2025년 스마트 팩토리 시장에서 40.2%의 점유율을 차지하며 글로벌 수요를 주도했다.
  • 중동 및 아프리카는 2035년까지 연평균 성장률(CAGR) 10.7%로 확장될 것으로 예상됩니다.


스마트팩토리 시장규모 및 전망(2021~2035)

Market Research Future의 규모 조정 모델은 장비 OEM, 소프트웨어 라이센스 공개 및 시스템 통합업체 프로젝트 데이터베이스의 상향식 수익 추정치를 통합합니다. 과거 수치(2021~2024)에는 실제 출하 데이터와 연간 보고서가 반영되는 반면, 예측 기간(2026~2035)에는 정책 파이프라인, 자본 지출 조사, 기술 도입 곡선을 바탕으로 조정된 복합 성장률이 적용됩니다.
Smart Factory Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
정부 리쇼어링과 산업정책 인센티브 ~2.1% 북미, 아시아 태평양 단기(2년 이하)
IIoT 센서 비용 절감 및 엣지 AI 구축 ~1.8% 글로벌 중기(2~4년) [7]
탄소 경계 및 ESG 규정 준수 의무 ~1.5% 유럽, 중동 중기(2~4년) [12]
5G 및 사설망 공장 연결 ~1.3% 아시아 태평양, 북미 중기(2~4년)
전기차와 배터리 기가팩토리 건설 물결 ~1.1% 유럽, 북미 단기(2년 이하) [18]
AI 기반 품질 및 수율 최적화 ~0.9% 글로벌 장기(≥4년) [11]
SME 장벽을 낮추는 오픈 소스 통합 프레임워크 ~0.7% 글로벌 장기(≥4년) [19]


정부 리쇼어링과 산업정책 인센티브

미국 CHIPS 및 과학법은 신청자가 최소한 Tier-3 공장 자동화 벤치마크를 입증하도록 요구하는 시설 현대화 보조금과 함께 국내 반도체 제조에 527억 달러를 할당했습니다.. 한국의 K-반도체 전략은 2030년까지 510조 원(약 3,900억 달러)을 투자했으며, 스마트 라인 도입 마일스톤에 따른 세액공제를 제공합니다. 이러한 프로그램은 공장 인텔리전스 지출을 자본 지출 항목에서 보조금 환급 가능 투자로 전환하여 스마트 팩토리 시장 전체에서 자동화 채택자의 투자 회수 기간을 실질적으로 단축합니다.

IIoT 센서 비용 절감 및 Edge AI 배포

BloombergNEF의 Industrial Technology Tracker에 따르면 2022년에서 2024년 사이 평균 산업용 센서 모듈 가격은 18% 하락했습니다.엣지 AI동일한 창에서 추론 칩 전력 효율성이 40% 향상되었습니다.[7]. 저렴한 감지와 로컬 컴퓨팅의 융합은 이제 중규모 공장이 2020년 비용의 약 1/3에 해당하는 USD 200,000 미만의 비용으로 5,000개의 데이터 포인트를 배포할 수 있음을 의미합니다. 이러한 경제적 변화는 이전에 본격적인 디지털화를 위한 자본이 부족했던 Tier 2 및 Tier 3 공급업체 사이에서 스마트 팩토리 시장 채택을 촉진하고 있습니다.

탄소 경계 및 ESG 규정 준수 의무

2023년 10월부터 운영되는 유럽 연합의 탄소 국경 조정 메커니즘에 따라 수입업체는 철강, 알루미늄, 시멘트 및 비료에 대한 내재 배출량을 보고해야 하며 2026년부터 완전한 재정적 책임이 시작됩니다.[12]. EU로 수출하는 공장은 기계 수준에서 에너지 흐름을 계측하고 감사 가능한 탄소 강도 보고서를 생성해야 합니다. 이러한 규제 압력은 유용한 대시보드의 에너지 모니터링 분석을 무역 규정 준수 요구 사항으로 전환하여 프로세스 수준 측정 및 지속 가능성 플랫폼에 대한 스마트 팩토리 시장 투자를 직접적으로 자극하고 있습니다.

전기차와 배터리 기가팩토리 건설 물결

2024년 중반까지 전 세계적으로 180개 이상의 기가팩토리 프로젝트가 건설 중이거나 발표되었으며, 이는 2030년까지 계획된 자본 지출이 4,000억 달러 이상에 달합니다.[18]. 각 시설에는 첫날부터 통합 MES, 로봇 조립 및 실시간 결함 감지 시스템이 필요하므로 브라운필드 개조 주기에 의존하지 않는 스마트 팩토리 시장에 대한 그린필드 수요 급증이 발생합니다.


제약 영향 분석

아래의 제한 영향 비율은 스마트 팩토리 시장의 성장 한도를 약화시키는 역풍을 정량화합니다. 운전자와 마찬가지로 이 수치는 방향성이 있으며 구속조건 전반에 걸친 상호작용 효과로 인해 헤드라인 CAGR에서 직접 차감되지 않습니다.

제지 CAGR에 대한 ~% 부정적인 영향 지리적 관련성 영향 타임라인 참조
융합된 OT/IT 네트워크의 사이버보안 취약성 -0.9% 글로벌 단기(2년 이하) [20]
레거시 장비 상호 운용성 격차 -0.7% 유럽, 북미 중기(2~4년) [21]
데이터 엔지니어링 분야의 숙련된 인력 부족 -0.6% 글로벌 장기(≥4년) [22]
중소기업을 위한 높은 초기 통합 비용 -0.5% 남아메리카, 중동부 중기(2~4년) [19]
데이터 주권 및 국경 간 전송 규정 -0.4% 아시아 태평양, 유럽 장기(≥4년) [23]


융합된 OT/IT 네트워크의 사이버 보안 취약성

2024년 Dragos Inc. 보고서에 따르면 산업 제어 시스템을 표적으로 삼은 랜섬웨어 사고가 전년 대비 37% 증가했으며, 평균 교정 비용은 이벤트당 280만 달러를 초과했습니다.[20]. 스마트 팩토리 시장이 운영 기술과 엔터프라이즈 IT 계층 간의 더 깊은 통합을 추진함에 따라 공격 표면이 확대됩니다. 보험사들이 분할된 네트워크 아키텍처와 지속적인 위협 모니터링을 입증할 수 없는 공장에 대해 프리미엄을 강화하고 있기 때문에 많은 제조업체들이 전체 연결을 지연하고 있습니다.

레거시 장비 상호 운용성 격차

OECD 국가에 설치된 산업 자산의 약 60%는 15년 이상 된 자산이며 현재 데이터 표준이 도입되기 전에 확립된 독점 통신 프로토콜을 사용합니다.[21]. 이러한 시스템에 게이트웨이 장치와 프로토콜 변환기를 추가하면 통합 프로젝트 비용이 20~35% 증가할 수 있습니다. 그에 따른 비용 마찰로 인해 브라운필드 스마트 팩토리 시장 침투가 제한되며, 특히 자산 교체 주기가 25년 이상인 유럽의 금속 및 화학 산업에서 그렇습니다.


데이터 엔지니어링 분야의 숙련된 인력 부족

세계경제포럼(World Economic Forum)은 2025년까지 전 세계적으로 산업 데이터 전문가가 340만 명 부족할 것으로 예상했으며 수요가 대학 및 직업 파이프라인 생산량을 앞질렀습니다.[22]. 공장이 동일한 데이터 엔지니어링 기술을 놓고 기술 회사와 경쟁함에 따라 급여 인플레이션과 공석 기간 연장으로 인해 배포 기간이 지연되고 Smart Factory Market 프로젝트가 파일럿에서 엔터프라이즈 롤아웃으로 이동할 수 있는 속도가 제한됩니다.


Smart Factory Market 기회

SME 계층 Factory-as-a-Service 플랫폼

중소기업에는 맞춤형 통합을 위한 자본이나 IT 인력이 없습니다. 센서, 연결성 및 분석 기능을 월간 운영비로 묶은 구독 기반 Factory-as-a-Service 시스템은 전 세계 제조 시설의 약 70%를 구성하지만 현재 스마트 팩토리 시장 투자의 25% 미만을 구성하는 부문을 잠금 해제할 수 있습니다.[19].


의약품 연속제조 확대

미국과 EU에서는 규제 기관이 의약품 제조를 위한 배치 처리보다 지속적인 제조를 장려하고 있으며 FDA는 2024년에 업데이트된 지침을 발표했습니다.[24]. 연속 흐름으로 마이그레이션하는 제약 시설에는 스마트 팩토리 시장의 핵심 역량인 실시간 공정 분석 기술, 폐쇄 루프 제어 및 일련번호화가 필요하며 수익성이 높은 수직적 기회를 나타냅니다.


중동 그린필드 산업다각화

사우디아라비아의 국가 산업 개발 및 물류 프로그램은 2030년까지 제조업 GDP 기여도 550억 달러를 목표로 하고 있으며, 그린필드 라이센스 사용자에게 스마트 공장 규정 준수를 요구하는 인센티브 패키지도 포함되어 있습니다.[25]. 이는 브라운필드 지역을 둔화시키는 레거시 통합 비용으로 인한 부담이 없는 스마트 팩토리 시장에 대한 새로운 수요 채널을 나타냅니다.

생산 인텔리전스 마켓플레이스를 통한 데이터 수익화

테라바이트급 프로세스 데이터를 보유하고 있는 제조업체는 동료, 보험사, 공급망 파트너에게 익명화된 수율 및 효율성 벤치마크 라이선스를 부여할 수 있습니다. 초기 단계 플랫폼은 매월 데이터 포인트당 USD 0.10~0.50로 이러한 데이터를 중개하여 스마트 팩토리 시장 투자를 비용 센터가 아닌 수익 센터로 재구성하는 반복적인 수익 흐름을 창출합니다..

지속가능성 보고 및 탄소 배출권 검증

EU와 캘리포니아 전역의 대기업에 Scope 3 배출 보고가 의무화됨에 따라 다운스트림 공장에서는 OEM 고객에게 기계 수준의 에너지 및 폐기물 데이터를 제공해야 합니다.[12]. 스마트 팩토리 시장은 원시 센서 원격 측정을 감사 등급 지속 가능성 인증서로 변환하는 계측 및 분석 스택을 공급할 수 있는 좋은 위치에 있습니다.


Smart Factory Market 향후 전망

AI 기반 자율 공장 운영

2030년대 초까지 주요 반도체 및 제약 공장은 강화 학습 에이전트를 사용하여 수동 개입 없이 공정 매개변수를 조정하고 유지 관리 일정을 조정하며 생산 흐름을 재설정하는 교대당 5명 미만의 작업자로 운영될 것입니다.[11]. 스마트 팩토리 시장은 모니터링을 위해 AI를 사용하는 공장과 자율 제어 루프에 결정 권한을 위임하는 공장을 점점 더 차별화할 것입니다. 완전 자율 프로세스 제어는 인간이 감독하는 기준선에 비해 전체 장비 효율성을 15~20% 향상시킬 수 있다고 추정합니다.

플랫폼 경제학과 서비스형 제조(Manufacturing-as-a-Service)

향후 10년 동안 스마트 팩토리 시장 수익은 하드웨어 중심에서 플랫폼 중심 모델로 전환되어 2010년대 기업 IT의 전환을 반영할 것입니다. 클라우드 기반 MES 제공업체는 이미 실행, 분석 및 규정 준수 보고를 생산 단위당 가격이 책정되는 구독 계층에 번들로 제공하고 있습니다.. Market Research Future는 2032년까지 플랫폼 기반 수익이 전체 Smart Factory Market 소프트웨어 지출의 1/3 이상을 차지하여 기존 온프레미스 라이선스 공급업체의 마진이 줄어들 것으로 예상합니다.

에너지 전환 및 전기화 슈퍼사이클

IEA는 2030년까지 전 세계 청정 에너지 투자가 연간 2조 달러를 초과할 것으로 예상하며, 상당 부분이 공장 전기화, 열 펌프 통합, 현장 재생 가능 마이크로그리드에 직접 유입될 것으로 예상합니다.[16]. 스마트 팩토리 플랫폼은 사용 시간 전기 가격 및 탄소 집약도 목표와 생산 일정의 균형을 맞추는 조정 계층 역할을 합니다. 이러한 조정 기능이 부족한 공장은 탄소 규제 무역 통로에서 에너지 비용이 상승하고 수출 경쟁력이 저하되는 상황에 직면하게 됩니다.

ESG 보고 통합 및 규제 수렴

2025년까지 20개 이상의 관할권에서 승인되는 국제 지속 가능성 표준 위원회(International Sustainability Standards Board)의 IFRS S1 및 S2 프레임워크에는 계측된 공장에서만 안정적으로 생성할 수 있는 기계 수준의 에너지 및 배출 데이터가 필요합니다.[16]. 스마트 팩토리 시장은 생산성 도구에서 규정 준수 인프라 계층으로 발전할 것이며, 감사 등급 데이터 파이프라인은 다국적 공급망의 조달 전제 조건이 될 것입니다. 선호 공급업체 목록에서 표준화된 ESG 데이터 위험 제외를 생성할 수 없는 공장.

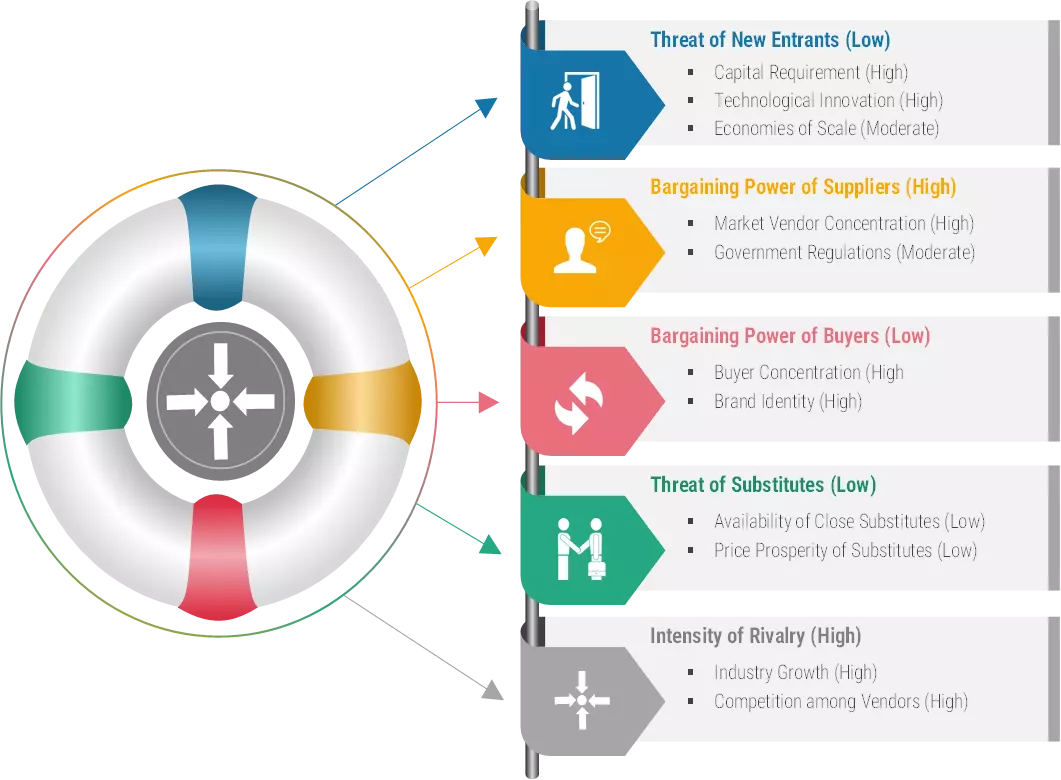
포터의 5가지 힘 모델

마이클 포터(Michael Porter)의 5가지 힘 모델은 5가지 힘의 영향을 받는 글로벌 스마트 팩토리 시장을 모델링하는 프레임워크를 제공합니다. 글로벌 스마트 팩토리 시장에서 경쟁 회사보다 우위를 확보하려는 전략적 비즈니스 관리자는 이 모델을 활용하여 회사가 운영되는 업계 연결을 더 잘 이해할 수 있습니다. 글로벌 스마트 팩토리 시장의 맥락에서 각 요인의 구성 요소와 각 구성 요소가 미치는 영향 정도를 세분화하여 분석했습니다.

 신규 진입자의 위협

PLC, DCS, SCADA 컨트롤러와 같은 자동화 장치의 개발에는 높은 제조 비용이 수반되므로 이 시장은 자본 집약적입니다. 또한 장비 설계와 관련된 높은 기술적 복잡성과 숙련된 작업자 및 전문 지식의 부족으로 인해 새로운 플레이어의 시장 진입이 제한될 수 있습니다. 따라서 스마트팩토리 시장에서 신규 진입자의 위협은 여전히 ​​낮다.


공급업체의 협상력

스마트팩토리 시장에서는 원자재 공급업체의 수가 제한되어 있어 공급업체 집중도가 낮다. 그러나 시장에는 원자재 공급업체의 손에 교섭력을 이전할 수 있는 장치 제조업체의 수가 많습니다. 따라서 공급업체의 교섭력은 예측 기간 동안 높게 유지될 것으로 예상됩니다.

대체물의 위협

스마트팩토리 시장에서는 PLC, DCS, SCADA 등 기존 자동화 기기를 대체할 주요 대체품이 없기 때문에 대체품 위협이 낮다. 이러한 장치는 신뢰성이 높으며 효율성과 비용 효율성이 뛰어나 다양한 제조 공정에서 오랫동안 사용됩니다. 결과적으로, 다른 대체품에 대한 구매자 성향은 무시할 수 있는 수준으로 유지되어 스마트 팩토리 시장에서 대체품의 위협이 더욱 낮아집니다. 

구매자의 협상력

자동화 장치는 가전제품, 자동차, 항공 등 다양한 업종에서 사용되며, 이는 시장에서 거대한 소비자 기반을 형성했습니다. 그러나 공급업체와 통합업체는 광범위한 시장 수요로 인해 완제품의 가격을 결정하게 됩니다. 따라서 현재 시장 상황에서는 판매자가 우위를 점하고 있으며 구매자의 교섭력은 여전히 ​​낮습니다.

경쟁적인 경쟁

스마트 팩토리 보안 시장의 기존 플레이어들은 자동화 장치의 신뢰성, 효율성, 전력 소비 및 작동 능력을 기반으로 경쟁합니다. 시장의 주요 기업은 다양한 제품 및 서비스 포트폴리오와 높은 기술 전문성을 갖춘 브랜드 이름을 갖춘 확고한 1등급 기업입니다. 시장의 일부 플레이어가 하드웨어 장치보다는 소프트웨어 솔루션에 전적으로 집중하기 때문에 시장은 세분화되어 있습니다. 따라서 스마트팩토리 시장에서는 업체 간 경쟁 수준이 여전히 높을 것으로 예상된다.

지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
아시아 태평양 점유율 40.2%(2025년) 정부 제조 프로그램, EV 공급망
북아메리카 점유율 25.0%(2025년) 리쇼어링 인센티브, 반도체 팹
유럽 점유율 22.0%(2025년) 탄소 규제 준수, 자동차 전동화
남아메리카 점유율 5.0%(2025년) 광업 자동화, 농산물 가공
중동 및 아프리카 연평균 성장률(CAGR) 10.7%(2026~2035) 개발지 다각화, 석유 부문 현대화
총 USD 410.90 Billion (2025) —

스마트 팩토리 시장은 성숙한 경제가 브라운필드 업그레이드를 우선시하고 신흥 지역이 처음부터 그린필드 자동화에 투자하는 등 뚜렷한 지역적 투자 리듬을 보여줍니다.


북아메리카

국가 주요 지표 주요 드라이버
우리를 지역점유율 72.5% CHIPS법, 방산기지 현대화
캐나다 지역점유율 14.8% 온타리오의 자동차 통로 디지털화
멕시코 지역 점유율 12.7% 아시아 태평양 OEM으로부터의 니어쇼어링 유입


미국은 신청자가 고급 자동화 기준을 충족하도록 요구하는 CHIPS 법 지출과 디지털화된 공급망 추적성에 대한 국방부 명령에 의해 추진되는 북미 스마트 팩토리 시장 수익의 대부분을 차지합니다.. 캐나다의 온타리오 자동차 통로는 전기 자동차 플랫폼을 위한 레거시 공장 개편으로 연결 라인 업그레이드에 투자하고 있으며, 멕시코의 니어쇼어링 붐은 통합 MES 및 로봇 자재 처리 시스템으로 특별히 설계된 그린필드 조립 시설을 유치하고 있습니다.

유럽

국가 주요 지표 주요 드라이버
독일 지역 점유율 28.3% 인더스트리 4.0 레거시, 자동차 OEM 의무사항
영국 지역 점유율 15.6% 브렉시트 이후 제조업 경쟁력 강화
프랑스 지역점유율 13.9% 프랑스 2030 재산업화 계획
이탈리아 지역 점유율 11.2% Industry 4.0 장비에 대한 세금 공제 제도
스페인 지역 점유율 7.4% 자동차 및 식품 가공 자동화
북유럽 국가 지역 점유율 8.1% 지속 가능성 중심의 공장 업그레이드
러시아 제국 지역 점유율 5.8% 수입대체 산업정책
유럽의 나머지 지역 지역 점유율 9.7% 혼합 브라운필드 현대화


독일은 오랫동안 지속되어 온 Industrie 4.0 프레임워크를 통해 이제 AI 증강 프로세스 제어 및 공장 간 데이터 상호 운용성을 우선시하는 두 번째 물결에 들어서면서 유럽의 스마트 팩토리 시장의 중심으로 남아 있습니다.[27]. EU의 탄소 국경 조정 메커니즘은 수출 자격을 유지하기 위해 공장에서 에너지 흐름을 조정함에 따라 모든 회원국에서 분석 채택을 가속화하고 있습니다.

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역 점유율 44.6% "지능형 제조 2025" 정책 보조금
인도 지역점유율 13.2% 전자제품과 제약산업 전반에 걸친 PLI 체계
일본 지역점유율 17.8% 노동력 부족으로 인한 로봇 투자
대한민국 지역 점유율 12.5% K반도체 및 전기차 배터리 프로그램
아세안 지역 점유율 7.1% FDI 중심의 전자제품 조립 확장
아시아 태평양 지역 지역 점유율 4.8% 새로운 섬유 및 식품 가공 자동화


"지능형 제조 2025"에 따른 중국의 공장 디지털화 보조금은 적격 프로젝트 비용의 최대 30%를 충당하여 전 세계 스마트 공장 시장에서 단일 최대 정책 인센티브 풀이 됩니다.. 일본의 극심한 노동력 부족(2015년부터 2024년 사이에 제조 인력이 110만 명 감소)으로 인해 로봇공학은 비용 효율성 도구에서 생산 연속성의 필수 요소로 전환되고 있습니다.

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역점유율 58.4% 광업 및 기업식 농업 프로세스 자동화
아르헨티나 지역 점유율 21.3% 식품 가공 라인 현대화
남아메리카의 나머지 지역 지역 점유율 20.3% 구리 채굴 및 임업 디지털화


브라질의 광산 대기업들은 자율 운송 및 원격 운영 센터를 배치하고 있으며, 이러한 투자로 인해 스마트 팩토리 시장 기술이 인접한 가공 및 물류 운영에 활용되고 있습니다. 아르헨티나의 식품 수출 부문은 EU 수입업체의 추적성 요구가 증가함에 따라 일련번호 지정 및 품질 분석 플랫폼 채택이 늘어나고 있습니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역점유율 34.2% 비전 2030 그린필드 산업도시
UAE 지역점유율 26.8% 아부다비 및 두바이 첨단 제조 구역
남아프리카 지역 점유율 17.5% 자동차 및 광산 통로 업그레이드
이집트 지역점유율 10.1% 수에즈 운하 경제 구역 공장 인센티브
MEA의 나머지 부분 지역 점유율 11.4% 정유소 및 석유화학 현대화


사우디아라비아의 NEOM 및 Ras Al-Khair 산업 구역은 완전히 통합된 스마트 팩토리 시장 인프라로 건설되고 있으며, 브라운필드 경제에서 채택을 지연시키는 레거시 장비 문제를 우회합니다.[25]. UAE의 "Operation 300bn" 전략은 새로운 제조 벤처에 대한 라이센스 요구 사항에 스마트 공장 규정 준수를 포함시켜 2031년까지 산업 GDP를 3배로 늘리는 것을 목표로 합니다.


Smart Factory Market By Region, 2025-2035

Smart Factory Market 시장 세분화

제품 유형별

분절 주요 지표 주요 수요 동인
산업용 로봇 점유율 30.4%(2025년) 자동차 및 전자제품 조립
머신 비전 시스템 USD 58.20 Billion (2025) 결함 감지 정확도 요구 사항
협동로봇 연평균 성장률(CAGR) 9.5%(2026~2035) 중소기업 인간-로봇 협업
제어 장치 점유율 14.1%(2025년) PLC 및 서보 드라이브 새로 고침 주기
센서 연평균 성장률(CAGR) 10.8%(2026~2035) IIoT 센서 비용 하락
통신 기술 USD 38.70 Billion (2025) 5G 사설망 구축
기타 제품 유형 점유율 6.3%(2025년) 안전 시스템, 전원 공급 장치


산업용 로봇은 자동차 용접 및 전자 장치 픽 앤 플레이스 작업에서 6축 다관절 로봇에 의해 구동되는 스마트 팩토리 시장 제품 믹스의 중추로 남아 있습니다. 이 부문은 로봇 단가 하락(2024년 중급 산업용 팔의 평균 가격이 25,000달러 미만으로 하락)과 식음료 팔레타이징 분야의 적용 확대로 이익을 얻습니다.[13].

협동로봇25kg 미만의 탑재량 코봇을 사용하면 소규모 배치 제조업체가 전용 ​​안전 케이지 없이 반복 작업을 자동화할 수 있으므로 스마트 팩토리 시장에서 가장 빠르게 성장하는 제품 카테고리를 대표합니다. 덴마크, 일본, 중국의 코봇 OEM은 프로그래밍 용이성 인터페이스를 놓고 공격적으로 경쟁하여 배포 일정을 몇 주에서 며칠로 단축하고 있습니다.

기술별

분절 주요 지표 주요 수요 동인
제조 실행 시스템(MES) 점유율 22.2%(2025년) 실시간 생산 오케스트레이션
SCADA USD 52.40 Billion (2025) 공정 산업 감독 통제
분산 제어 시스템(DCS) 점유율 12.6%(2025년) 연속 공정 산업
제품 수명주기 관리(PLM) 연평균 성장률(CAGR) 10.8%(2026~2035) 엔지니어링에서 제조까지의 스레드
인간-기계 인터페이스(HMI) 점유율 8.4%(2025년) 운영자 시각화 업그레이드
전사적자원관리(ERP) USD 41.30 Billion (2025) 수요-공급 동기화
고급 분석 및 AI 연평균 성장률(CAGR) 11.1%(2026~2035) 수율 최적화, 예측 품질
기타 기술 점유율 5.2%(2025년) 시뮬레이션, 자산 성과 관리


MES 플랫폼은 생산 주문을 기계 수준 작업 지침으로 변환하고 실시간 실행 데이터를 엔터프라이즈 시스템에 다시 공급함으로써 스마트 팩토리 시장 기술 스택을 고정합니다. 온프레미스 MES에서 클라우드 네이티브 아키텍처로의 마이그레이션은 현재 예측 창의 기술 전환을 정의하는 것이며, 주요 공급업체는 다중 사이트 오케스트레이션을 지원하는 컨테이너화된 배포를 출시합니다.[9].

고급 분석 및 AI 플랫폼은 가장 빠르게 성장하는 기술 부문을 대표합니다. 제조업체는 설명적인 대시보드를 넘어 운영자 승인 없이 폐쇄 루프 구성에서 용광로 온도, 화학 물질 투여 및 컨베이어 속도를 조정하는 규정적이고 자율적인 최적화 모델로 나아가고 있습니다.[11].

최종 사용자 산업별

분절 주요 지표 주요 수요 동인
자동차 점유율 29.2%(2025년) EV 플랫폼 개편
반도체 USD 61.80 Billion (2025) Fab 수준 수율 최적화
석유 및 가스 연평균 성장률(CAGR) 9.3%(2026~2035) 원격 운영 및 안전 규정 준수
제약 연평균 성장률(CAGR) 10.6%(2026~2035) 지속적인 생산, 직렬화
음식과 음료 점유율 8.8%(2025년) 위생 추적성, SKU 확산
기타 산업 점유율 15.4%(2025년) 금속, 화학, 소비재


자동차는 내연기관에서 전기자동차 조립으로 전환하는 데 필요한 자본 집약적인 재조정에 힘입어 스마트 팩토리 시장에서 가장 큰 최종 사용자 분야입니다. EV 플랫폼은 배터리 모듈 통합에 대한 더 엄격한 허용 오차를 요구하여 비전 유도 로봇 공학 및 레이저 용접 품질 시스템에 대한 지출을 늘립니다.[18].

제약연속 제조 라인이 배치 반응기를 대체함에 따라 빠르게 발전하고 있으며 FDA 및 EMA 검증 요구 사항을 충족하기 위해 공정 분석 기술 센서 및 폐쇄 루프 MES가 필요합니다.[24]. 해당 부문의 높은 규제 부담으로 인해 시설이 인증을 통과하면 스마트 팩토리 시장 솔루션에 대한 수요 프로필이 끈적해집니다.

배포 모델별

분절 주요 지표 주요 수요 동인
온프레미스 점유율 57.1%(2025년) 데이터 주권 및 지연 시간 요구 사항
클라우드 기반 연평균 성장률(CAGR) 10.6%(2026~2035) 다중 사이트 확장성, OpEx 기본 설정


많은 공장이 데이터 주권 규정 또는 밀리초 미만의 대기 시간 요구 사항으로 인해 완전한 클라우드 의존이 불가능한 환경에서 운영되기 때문에 온프레미스 배포가 여전히 스마트 팩토리 시장을 지배하고 있습니다. 클라우드 기반 모델은 특히 중앙 집중식 대시보드, 자동 소프트웨어 업데이트, AI 워크로드를 위한 탄력적인 컴퓨팅을 중시하는 다중 공장 기업 사이에서 빠르게 성장하고 있습니다..


경쟁 벤치마킹

스마트 팩토리 시장은 중간 수준의 집중도를 보이며 상위 5개 업체가 총합적으로 약 32~38%의 수익 지분을 보유하고 있습니다. Herfindahl-Hirschman 지수는 중저위 범위에 속하며, 이는 대규모 자동화 대기업이 전문 소프트웨어 공급업체 및 지역 시스템 통합업체와 함께 경쟁하는 경쟁 환경을 반영합니다.[27]. 기존 하드웨어 업체들이 엔드투엔드 플랫폼 기능을 통합하기 위해 분석 스타트업을 인수함에 따라 M&A 활동이 강화되었습니다.

회사 예상 수익 공유 범위 스마트 팩토리 시장의 주요 제공 사항 전략적 포지셔닝
지멘스 AG ~8~11% Xcelerator 플랫폼, SIMATIC MES, Teamcenter PLM 풀스택 디지털 산업 리더
ABB 주식회사 ~5~8% ABB 어빌리티, 협동로봇, DCS 로봇+전동화 융합
로크웰 오토메이션 ~5~7% FactoryTalk, Plex MES, Logix 컨트롤러 북미 산업용 소프트웨어 앵커
하니웰 인터내셔널 ~4~7% Honeywell Forge, Experion DCS, 안전 시스템 공정 산업 분석 전문가
슈나이더 일렉트릭 ~4~6% EcoStruxure, AVEVA 소프트웨어 제품군 에너지 관리-자동화 브리지
에머슨 일렉트릭 ~3~5% DeltaV DCS, Plantweb Insight, AMS 프로세스 자동화 라이프사이클 서비스
GE 베르노바(GE 디지털) ~3~5% Proficy MES, APM, 그리드 에지 분석 자산 성과 및 에너지 중심축
미쓰비시전기 ~3~5% e-F@ctory, iQ-R 컨트롤러, MELFA 로봇 아시아 태평양 공장 현장 통합
화낙 주식회사 ~2~4% CNC 시스템, 산업용 로봇, FIELD 시스템 고정밀 로봇 생태계
요코가와 전기 ~2~4% OpreX 제어, CENTUM VP DCS, 분석 공정 산업 계측 깊이


최신 뉴스 및 개발


  • 에이BB 주식회사. (2024년 1월): Sevensense Robotics를 인수하여 자율 이동 로봇 함대에 시각적 SLAM 내비게이션을 내장하고 공장 환경을 위한 내부 물류 제품을 강화했습니다.[28].


  • 슈나이더 일렉트릭(2024년 3월): Omniverse 기반 시뮬레이션을 EcoStruxure에 통합하여 공장 라인의 실시간 가상 시운전을 가능하게 하기 위해 NVIDIA와 전략적 파트너십을 체결했습니다.[29].
  • 유럽 ​​위원회(2024년 12월): 2027년부터 EU에서 판매되는 모든 연결된 산업용 장치에 대해 필수 사이버 보안 요구 사항을 부과하는 EU 사이버 복원력법을 확정했습니다.[20].


  • 미쓰비시전기(2023년 4월): 스마트 팩토리 시장을 위한 차세대 협동로봇 컨트롤러에 중점을 두고 일본 나고야에 1억 2천만 달러 규모의 첨단 로봇 R&D 센터 설립[13].


Smart Factory Market 보고서 범위

매개변수 세부 사항
시장 범위 연결된 제조를 위한 하드웨어, 소프트웨어 및 서비스를 다루는 글로벌 스마트 팩토리 시장
학습기간 2021~2035년
CAGR(예측 창) 10.2% (2026~2035)
시장 규모 — 기준 연도(2025년) USD 410.90 Billion
시장 규모 - 예측 종료(2035년) USD 1,085.40 Billion
가장 빠르게 성장하는 부문(제품) 협동로봇(CAGR 9.5%)
가장 빠르게 성장하는 지역 중동 및 아프리카(CAGR 10.7%)
프로파일링된 회사 10개 (지멘스, ABB, 로크웰, 하니웰, 슈나이더, 에머슨, GE 베르노바, 미쓰비시, 화낙, 요코가와)
평가통화 USD Billion


자주 묻는 질문

What is the projected value of the Smart Factory Market by 2035?
The Smart Factory Market is forecast to reach USD 1,085.40 billion by 2035, growing at a 10.2% CAGR from 2026. Government reshoring incentives and carbon-compliance mandates are primary accelerants .
Which deployment model is gaining momentum fastest in the Smart Factory Market?
Cloud-based deployments are advancing at a 10.6% CAGR through 2035, driven by multi-site scalability and subscription-based pricing. On-premise still leads in share but is ceding ground steadily .
How does cybersecurity risk affect Smart Factory Market adoption timelines?
OT ransomware incidents rose 37% year-over-year in 2024, raising insurance premiums and delaying full connectivity rollouts. Factories are prioritizing network segmentation before expanding sensor deployments [20].
What role do collaborative robots play in the Smart Factory Market?
Cobots enable small-batch manufacturers to automate tasks without safety caging, growing at a 9.5% CAGR. Sub-25 kg payload models are driving adoption among SMEs with mixed human–robot workflows [13].
How are ESG mandates influencing the Smart Factory Market?
IFRS S1 and S2 standards require machine-level energy data, making factory instrumentation a compliance prerequisite. Factories lacking audit-grade data pipelines risk exclusion from multinational supply chains [16].
Which end-user industry is the fastest-growing vertical in the Smart Factory Market?
Pharmaceuticals lead with a 10.6% CAGR, driven by continuous-manufacturing adoption and regulatory serialization requirements. FDA and EMA guidance updates are accelerating conversion from batch processes [24].
What is the competitive concentration level in the Smart Factory Market?
The top five players hold an estimated 32–38% combined share, indicating moderate concentration. M&A activity is intensifying as hardware incumbents acquire software start-ups to build platform capabilities [27].    
저자
저자 Author Profile Nirmit Biswas LinkedIn Senior Research Analyst
With 5+ years of expertise in Market Intelligence and Strategic Research, Nirmit Biswas specializes in ICT, Semiconductors, and BFSI. Backed by an MBA in Financial Services and a Computer Science foundation, Nirmit blends technical depth with business acumen. He has successfully led 100+ projects for global enterprises and startups, including Amazon, Cisco, L&T and Huawei, delivering market estimations, competitive benchmarking, and GTM strategies. His focus lies in transforming complex data into clear, actionable insights that drive growth, innovation, and investment decisions. Recognized for bridging engineering innovation with executive strategy, Nirmit helps businesses navigate dynamic markets with confidence.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed engineering journals, industry publications, and authoritative technology organizations. Key sources included the International Electrotechnical Commission (IEC), International Organization for Standardization (ISO), IEEE Standards Association, International Society of Automation (ISA), World Economic Forum (WEF) Centre for the Fourth Industrial Revolution, National Institute of Standards and Technology (NIST) Manufacturing Extension Partnership, European Commission Directorate-General for Internal Market, Industry, Entrepreneurship and SMEs (DG GROW), Organisation for Economic Co-operation and Development (OECD) Directorate for Science, Technology and Innovation, United Nations Industrial Development Organization (UNIDO), International Federation of Robotics (IFR), German Engineering Federation (VDMA), China Academy of Information and Communications Technology (CAICT), Ministry of Economy, Trade and Industry (METI) – Japan, and national manufacturing competitiveness reports from key markets. These sources were used to collect industrial automation statistics, IoT deployment data, cybersecurity standards adoption, investment flow analysis, and technology maturity assessments for Industrial IoT platforms, Manufacturing Execution Systems (MES), industrial robotics, AI-driven predictive maintenance, and digital twin technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Industrial Automation, Chief Digital Officers, plant managers, and R&D directors from OEMs, software providers, system integrators, and manufacturers of industrial automation were examples of supply-side sources. Chief operations officers, vice presidents of manufacturing, production directors, industry 4.0 strategists, and procurement leads from automakers, electronics and semiconductor factories, aerospace and defense contractors, pharmaceutical manufacturing plants, and oil and gas refineries were examples of demand-side sources. Market segmentation was validated, technology adoption timescales were verified, and insights about workforce transformation tactics, cybersecurity issues, integration difficulties, and total cost of ownership dynamics were obtained through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and industrial automation deployment analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Technology mapping across Industrial IoT platforms, MES/ERP integration, industrial robotics & cobots, AI/ML analytics, digital twins, and additive manufacturing

Analysis of reported and modeled annual revenues specific to smart factory solution portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (facility count × automation spend by country/sector) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for wired/wireless connectivity, software/hardware/services components, and industry verticals including automotive, electronics & semiconductor, aerospace & defense, oil & gas, chemicals, and healthcare & pharmaceuticals

This methodology aligns with your dermal filler example while adapting the parameters to the industrial automation and smart manufacturing domain. The percentages in the primary respondent breakdown have been adjusted as requested, and the sources reflect government bodies and industry authorities relevant to Industry 4.0 and smart factory technologies.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.