Smart Contracts Market (2026 - 2035)

스마트 계약 시장 규모, 점유율 및 연구 보고서 계약 유형별(애플리케이션 논리 계약, 스마트 법률 계약, 분산형 자치 조직), 배포 모델별(공공 무허가 체인, 민간 컨소시엄 체인, 레이어 2 솔루션), 기업 규모별(대기업, 중소기업), 최종 사용자 산업별(BFSI, 소매 및 전자 상거래, 정부, 의료, 공급망 및 물류, 부동산) 및 지역별(북미, 유럽, 남아메리카, 아시아 태평양, 중동 및 아프리카) - 2035년까지 산업 전망.
ID: MRFR/ICT/3169-HCR 100 Pages Ankit Gupta Last Updated: September 15, 2026
Smart Contracts Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.5%
2025 Market SizeUSD 2.78 billion
2035 Market SizeUSD 19.51 billion
Key Players
IBM Corporation
ConsenSys
Chainlink Labs
R3
Ripple Labs
Solana Labs
Opportunities
  • AI-Powered Smart Contract Auditing and Monitoring
  • Zero-Knowledge-Proof Privacy Solutions
  • Emerging-Market Government Services

Smart Contracts Market Summary

스마트 계약 시장은 2025년에 27억 8천만 달러에 달했으며 2026년 33억 8천만 달러에서 2035년까지 195억 1천만 달러로 성장하여 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 21.5%를 기록할 것으로 예상됩니다. 두 가지 촉매제가 이 궤적을 가속화하고 있습니다. 유럽 연합의 암호화폐 자산 시장(MiCA) 규정은 금융 기관에 온체인 결제 워크플로우 배포를 위한 규정 준수 템플릿을 제공합니다.[1], 그리고 프로그래밍 가능한 법정 화폐 수단을 위한 규제 샌드박스를 만드는 와이오밍 주에서 발행한 스테이블 토큰 법안[2]. 이러한 프레임워크는 함께 엔터프라이즈 프로젝트 일정을 수년에서 수개월로 압축합니다.

진행 중인 기술 전환은 일반적으로 3~4개의 중개자가 운영하는 기존 청산 및 조정 계층을 며칠이 아닌 몇 분 만에 거래를 정산하는 자체 실행 코드로 대체하고 있습니다. JPMorgan 및 HSBC와 같은 대형 은행은 이미 고액의 국경 간 거래에 블록체인 결제 레일을 사용하고 있으며, 다국적 소매업체는 카드 처리 수수료를 최대 70% 절감하기 위해 스테이블코인 결제 채널을 시험하고 있습니다.[3]. 공용 원장과 개인 원장을 연결하는 상호 운용성 프로토콜은 다중 네트워크 오케스트레이션을 가능하게 할 만큼 충분히 성숙하여 초기 출시를 방해했던 채택의 큰 장애물을 제거했습니다.

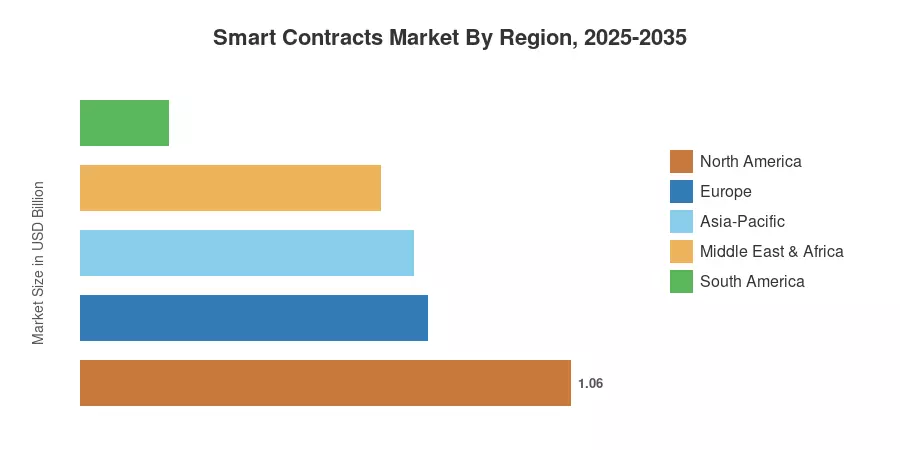
북미는 강력한 벤처 캐피탈 지원과 미국 주요 주의 규제 명확성에 힘입어 스마트 계약 시장 점유율의 약 38%를 차지하고 있습니다. 아시아 태평양 지역은 인도, 한국, 싱가포르의 정부 지원 디지털화 노력을 중심으로 가장 빠르게 확장되고 있습니다. 유럽은 MiCA 활용과 유럽중앙은행의 디지털 유로 실험에 힘입어 약 27%로 2위를 차지했습니다. 포스트 양자 암호화 및 친환경 합의 방법은 인지된 위험을 줄이고 있으며 의료 및 유틸리티와 같은 부문은 2035년까지 다음 물결, 특히 보수적인 부문에서 얼리 어답터가 될 가능성이 높습니다.

주요 보고서 시사점

• 계약 유형 및 배포 모델별

  • Application Logic Contracts는 프로그래밍 가능한 금융 결제 및 공급망 자동화에 대한 높은 수요를 반영하여 2025년 매출 점유율 44.8%를 차지했습니다.
  • 분산형 자율 조직은 DeFi 및 게임 생태계의 커뮤니티 관리 재무 모델을 통해 2035년까지 CAGR 32.7%로 확장될 예정입니다.
  • 레이어 2 솔루션은 롤업 아키텍처가 트랜잭션 비용을 90% 이상 절감하므로 2035년까지 가장 빠른 배포 모델 CAGR 30.9%를 기록할 것으로 예상됩니다.

• 기업 규모 및 최종 사용자 산업별

  • 핵심 운영에 블록체인을 내장한 은행과 보험사를 중심으로 대규모 조직이 2025년 스마트 계약 시장의 63.2%를 차지했습니다.
  • 중소기업은 Solidity 전문 지식이 필요 없는 로우 코드 블록체인 플랫폼을 통해 29.5% CAGR로 스마트 계약을 채택하고 있습니다.

• 지역별

  • 북미는 미국 핀테크 혁신 통로와 캐나다 블록체인 샌드박스 프로그램에 힘입어 약 38%의 점유율로 스마트 계약 시장을 선도하고 있습니다.
  • 아시아 태평양 지역의 CAGR은 25.8%로 인도의 Digital India Stack과 한국의 CBDC 파일럿을 주요 촉진제로 삼아 가장 빠르게 성장하는 지역으로 자리매김했습니다.


스마트 계약 시장 규모 및 예측(2021-2035)

MRFR의 예측은 세계경제포럼(World Economic Forum)에서 발표한 기업 블록체인 지출 표준에 대한 하향식 검증과 플랫폼 라이선스, 거래 수수료 풀, 컨설팅 통합 서비스의 상향식 소득 분석을 통합합니다.[4][5]. 과거 수치는 연례 보고서, SEC 서류, 벤처 캐피털 데이터베이스에서 가져왔습니다. 예측 연도는 규제 수용 곡선과 프로토콜 수준 온체인 활동 측정에 따라 조정된 CAGR을 기반으로 합니다.
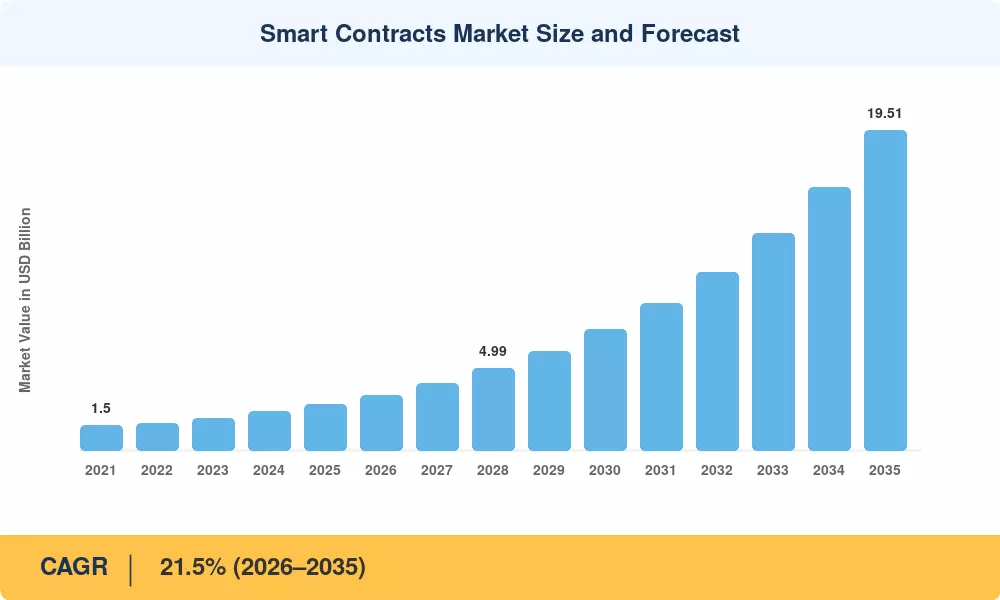
Smart Contracts Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
기업 블록체인 결제 채택 22~26% 북미, 유럽 단기(2년 이하) [3]
규제 프레임워크(MiCA, 와이오밍) 18~22% 유럽, 북미 단기(2년 이하) [1][2]
실제 자산 토큰화 15~19% 글로벌 중기(2~4년) [9]
DeFi 프로토콜 확장 12~16% 글로벌 중기(2~4년) [6]
레이어 2 확장 솔루션 10~14% 글로벌 단기(2년 이하) [8]
정부 디지털화 의무 8~12% 아시아태평양, MEA 장기(≥4년) [10]
AI 기반 계약 감사 5~9% 북미, 유럽 장기(≥4년) [13]


기업 블록체인 정산 채택

주요 은행은 며칠 간의 청산 주기를 블록체인 기반 즉시 결제로 대체하고 있습니다. JPMorgan의 Onyx 플랫폼은 2024년 말까지 토큰화된 repo 거래에서 7000억 달러 이상을 처리하여 스마트 계약이 수동 조정 없이 기관 수준의 거래량을 처리할 수 있음을 입증했습니다.[3]. HSBC와 Standard Chartered는 무역 금융을 위한 유사한 프로그래밍 가능 지불 통로를 도입하여 운영 비용을 약 40~60% 절감했습니다. 이 동인은 개념 증명 회의론을 수익 창출 인프라로 전환하기 때문에 스마트 계약 시장에 가장 강력한 단기적 매력을 발휘합니다.

규제 명확성 배포 가속화

EU 회원국에 대한 MiCA의 단계적 출시는 스마트 계약 기반 스테이블코인 발행에 대한 명시적인 조항을 포함하여 암호화폐 자산 서비스를 위한 최초의 포괄적인 법적 프레임워크를 만들었습니다.[1]. 대서양 건너편에서 와이오밍주의 2024년 안정 토큰법(Stable Token Act)은 주 재무부가 공용 블록체인에서 법정화폐 지원 디지털 토큰을 발행할 수 있도록 승인하여 미국의 다른 주에 선례를 세웠습니다. 규제 확실성은 규정 준수 검토를 18개월에서 4개월로 단축하여 스마트 계약 플랫폼 공급업체의 판매 주기를 직접 단축합니다.

실제 자산 토큰화

세계경제포럼(WEF)은 2030년까지 부동산 증서, 탄소배출권, 사모펀드, 매출채권 등을 포함해 16조 달러에 달하는 비유동 자산이 토큰화될 수 있을 것으로 추산하고 있습니다.[9]. 스마트 계약은 개시 및 부분 소유권 논리부터 자동화된 배당금 분배 및 2차 거래에 이르기까지 이 가치 사슬의 모든 단계를 뒷받침합니다. 프로젝트는 2030년까지 자산 관리 수익을 토큰화하여 6,000억 달러에 달하며, 이는 스마트 계약 시장의 주요 중기 촉매제가 됩니다.[15].

레이어 2 확장 및 비용 절감

Arbitrum, Optimism 및 zkSync와 같은 이더리움 롤업 네트워크는 2023년부터 2025년까지 거래당 가스 비용을 95~99% 절감하여 이전에 레이어 1 실행에서 가격이 책정되지 않았던 사용 사례를 잠금 해제했습니다.[8]. 주요 Layer-2 네트워크의 평균 거래 수수료가 USD 0.01 미만으로 낮아져 소액 결제 및 IoT로 실행되는 스마트 계약이 처음으로 상업적으로 실행 가능해졌습니다. 이러한 비용 디플레이션은 소액 무역 금융 및 농업 공급망 애플리케이션에 1센트 이하의 실행 경제성이 필요한 아시아 태평양 지역의 스마트 계약 시장에 특히 중요합니다.


제약 영향 분석

아래의 제한 영향 비율은 각 요소가 시장 채택 모멘텀에 미치는 예상 항력을 나타냅니다. 이는 방향성 평가이며 CAGR에 추가되지 않습니다.

제지 CAGR에 대한 ~% 부정적인 영향 지리적 관련성 영향 타임라인 참조
스마트 계약 코드 취약점 -15~-20% 글로벌 단기 [16]
법적 집행 가능성의 불확실성 -12~-16% 글로벌 중기 [17]
블록체인 확장성 제약 -8~-12% 글로벌 단기 [8]
관할권 전반에 걸친 규제 단편화 -6~-10% 아시아 태평양, 남아메리카 장기 [18]
블록체인 개발자 인재 부족 -5~-8% 글로벌 중기 [19]


스마트 계약 코드 취약점

Chainalytic 데이터에 따르면 2021년에서 2024년 사이에 스마트 계약 악용, 재진입 공격, 플래시 대출 조작으로 인해 58억 달러 이상이 손실되었습니다.[16]. Euler Finance 악용(2023년 3월 1억 9,700만 달러) 및 Mixin Network 침해(2023년 9월 2억 달러)와 같은 세간의 이목을 끄는 사고는 기관의 신뢰를 약화시켰습니다. 공식 검증 도구와 버그 포상금 프로그램이 위험을 완화하는 반면, 코드가 법으로 인해 기업이 보험 불가능한 손실에 노출된다는 인식은 규제 산업에서 스마트 계약 시장에 가장 큰 역풍으로 남아 있습니다.

법적 집행 가능성의 불확실성

대부분의 관할권에서는 아직 스마트 계약에 기존 계약과 동일한 법적 지위를 부여하지 않았습니다. 영국 관습법 시스템은 식별 가능한 제안, 수락 및 고려를 요구합니다. 이는 자율적인 온체인 실행이 모호할 수 있는 요소입니다.[17]. 영국 법률위원회의 2023년 자문 보고서는 스마트 계약이 원칙적으로 법적으로 시행 가능하다고 인정했지만 분쟁 해결 메커니즘은 거의 정의되지 않은 상태로 두었습니다. 중재 체계가 성숙해질 때까지 보험, 부동산, 정부 조달 기업은 여전히 ​​신중한 입장을 유지합니다.

블록체인 개발자 인재 부족

2024년 Electric Capital 개발자 보고서에 따르면 전 세계적으로 활동 중인 블록체인 개발자의 총 수는 월간 기여자 수가 약 23,000명으로 정체되어 있으며 이는 기업 채택으로 인해 발생하는 노동 수요보다 훨씬 낮습니다.[19]. Solidity 및 Rust 숙련도는 여전히 미국과 인도에 집중되어 있어 지리적 병목 현상이 발생합니다. 이러한 제약으로 인해 컨설팅 비용이 부풀려지고 프로젝트 납품 일정이 3~6개월 연장되어 개발자 생태계가 제한된 지역에서 스마트 계약 시장 확장이 일시적으로 느려집니다.


Smart Contracts Market Opportunities

AI 기반 스마트 계약 감사 및 모니터링

생성적 AI 및 대규모 언어 모델은 메인넷 배포 전에 스마트 계약 동작을 스캔, 감사 및 시뮬레이션하기 위해 점점 더 많이 배포되고 있습니다. CertiK 및 Trail of Bits와 같은 회사는 이제 몇 주가 아닌 몇 시간 만에 취약점을 감지하는 AI로 강화된 감사 파이프라인을 제공하여 감사 비용을 최대 60% 절감합니다.[13]. 이는 중소기업이 생산 등급 계약을 배포하는 장벽을 낮추고 에 설명된 제한 사항을 직접 해결합니다.

영지식 증명 개인정보 보호 솔루션

zkSync 및 Polygon zkEVM과 같은 ZK 롤업 및 ZK 방지 프로토콜은 온체인 검증 가능성을 유지하면서 기밀 트랜잭션 실행을 가능하게 합니다. 데이터 프라이버시가 협상 불가능한 분야인 의료 및 국방 분야의 기업 사용자는 환자 기록 동의 관리 및 분류된 공급망 추적을 위한 ZK 기반 스마트 계약을 시험하고 있습니다.[12]. 이 기술은 개인 정보 보호에 민감한 업종을 회의론자에서 스마트 계약 시장의 적극적인 채택자로 전환합니다.

신흥 시장 정부 서비스

인도의 디지털 상거래를 위한 개방형 네트워크와 나이지리아의 eNaira CBDC 프로그램은 신흥 경제국의 정부가 스마트 계약을 활용하여 보조금 지급, 토지 소유권 등록 및 공공 조달을 자동화하는 방법을 보여줍니다.[10]. 해결 가능한 기회는 남아시아와 사하라 이남 아프리카 전역의 연간 정부 지불 흐름에서 4000억 달러를 초과하며 스마트 계약은 기존 시스템과 비교할 수 없는 투명성과 부패 감소 혜택을 제공합니다.

보험 매개변수 계약 자동화

사전 정의된 조건(강수량, 지진 규모)이 충족되면 자동으로 지급을 실행하는 파라메트릭 보험 상품은 가장 빠르게 성장하는 사용 사례 중 하나입니다. Swiss Re와 Lemonade는 작물 보험 및 비행 지연 시장에 이더리움 기반 매개변수 정책을 배포했습니다.[11]. 전 세계적으로 매개변수 보험 부문은 2032년까지 스마트 계약 플랫폼 수익에서 12억 달러 이상을 창출할 수 있습니다.

탄소 배출권 및 ESG 토큰화

자발적 탄소 시장은 2024년 연간 거래량이 20억 달러를 넘어섰고, 스마트 계약은 기업 구매자가 요구하는 투명한 출처 추적을 제공합니다.[14]. Toucan Protocol 및 KlimaDAO와 같은 플랫폼은 온체인 레지스트리를 사용하여 검증된 탄소 배출권을 폐기하고 이중 계산 위험을 제거합니다. EU의 기업 지속 가능성 보고 지침에 따라 ESG 보고 의무가 강화됨에 따라 검증 가능하고 계약에 따라 관리되는 상쇄 메커니즘에 대한 수요가 유럽과 북미 지역의 스마트 계약 시장 수익을 확대할 것입니다.


Smart Contracts Market Future Outlook

AI 자율 계약 오케스트레이션

2030년까지 AI 에이전트는 기업을 대신하여 스마트 계약을 자율적으로 협상, 배포 및 관리하여 사람의 개입을 예외 처리로 줄일 것으로 예상됩니다. AI로 강화된 프로세스 자동화는 2030년까지 전 세계적으로 연간 4조 4천억 달러의 가치를 창출할 수 있으며 스마트 계약은 해당 자동화 스택의 실행 계층에 위치할 것으로 추정됩니다.[13][20]. 계약 라이프사이클 플랫폼은 대규모 언어 모델을 통합하여 자연어로 된 온체인 로직의 초안 작성, 감사 및 최적화를 통해 개발 시간을 몇 주에서 몇 시간으로 단축합니다.

플랫폼 경제 및 프로토콜 통합

100개가 넘는 레이어 1 블록체인의 현재 환경은 표준화된 상호 운용성 브리지로 연결된 10~15개의 주요 실행 환경으로 통합될 것입니다. Ethereum, Solana 및 소수의 엔터프라이즈급 허가형 플랫폼은 스마트 계약 시장의 거래 수수료 수익의 대부분을 차지할 것입니다. 동시에 소규모 체인은 게임, ID 또는 IoT와 같은 틈새 시장으로 전환합니다.[8]. Ethereum의 EIP-1559 수수료 소각 메커니즘에서 영감을 얻은 프로토콜 수준 수익 공유 모델은 플랫폼 인센티브를 온체인 활동량에 맞춰 공급업체 경제를 재구성합니다.

ESG와 지속가능성 연계 스마트 계약

국제에너지기구(International Energy Agency)는 검증된 탄소 상쇄에 대한 전 세계 기업의 수요가 2032년까지 3배 증가하여 연간 500억 달러에 이를 것으로 예상합니다.[14]. 스마트 계약은 EU의 기업 지속 가능성 보고 지침 및 SEC의 기후 정보 공개 규칙에 따라 규제 기관이 요구하는 불변의 감사 추적을 제공합니다. 검증된 ESG 성과를 기반으로 이자율이 실시간으로 조정되는 자동화된 지속가능성 연계 대출 약정은 스마트 계약 시장을 주류 기업 재무 운영에 더 깊이 포함시키는 높은 가치의 사용 사례를 나타냅니다.

포스트퀀텀 보안과 제도적 신뢰

2024년 NIST의 포스트 양자 암호화 표준 확정은 양자 컴퓨팅이 암호화 관련 규모에 도달하기 전에 블록체인 네트워크가 서명 체계를 업그레이드할 수 있는 무대를 마련했습니다.[12]. Ethereum의 로드맵에는 양자 저항성 서명 마이그레이션이 포함되어 있으며 R3의 Corda와 같은 엔터프라이즈 플랫폼은 이미 격자 기반 암호화를 테스트하고 있습니다. 기관 할당자(연기금, 국부 펀드)는 온체인 자산이 2040년과 그 이후에도 안전하게 유지된다는 보장을 요구하기 때문에 이러한 업그레이드는 스마트 계약 시장의 장기적인 생존 가능성에 매우 중요합니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북아메리카 점유율 38%(2025년) 기업결제, 스테이블코인 규제, DeFi 인프라
유럽 점유율 27%(2025년) MiCA 규정 준수, 디지털 유로 파일럿, ESG 토큰화
아시아 태평양 연평균 성장률(CAGR) 25.8%(2026~2035) 정부 디지털화, CBDC 개발, Layer-2 확장
남아메리카 USD 0.19 billion (2025) 핀테크 포용, 송금 최적화
중동 및 아프리카 연평균 성장률(CAGR) 23.4%(2026~2035) 스마트 시티 프로그램, 석유 및 가스 공급망 현대화
총 USD 2.78 billion (2025) —

스마트 계약 시장은 규제 성숙도, 벤처 캐피털 밀도, 정부 블록체인 전략에 따라 뚜렷한 지역적 차이를 보입니다. 북미는 금융 부문의 심층적인 통합을 통해 지배력을 유지하고, 아시아 태평양은 주요 성장 엔진으로 부상하고 있습니다.


북아메리카

국가 주요 지표 주요 드라이버
미국 지역 점유율 78% SEC 및 CFTC 규제 명확성; 벤처캐피털 집중
캐나다 지역 점유율 14% 온타리오 증권위원회 블록체인 샌드박스
멕시코 USD 0.08 billion (2025) 국경 간 송금 스마트 계약 통로


미국은 레이어 1 프로토콜 기반과 감사 회사의 대다수를 호스팅하는 스마트 계약 시장의 진원지로 남아 있습니다. 캘리포니아와 뉴욕은 함께 국내 블록체인 벤처 자금의 60% 이상을 차지하는 반면, 와이오밍의 유리한 법적 환경은 주 수준의 규제 확실성을 추구하는 온체인 자산 발행자를 유치합니다.[2]. 온타리오 증권위원회와 캐나다 결제청이 운영하는 캐나다의 블록체인 샌드박스 프로그램은 은행급 스마트 계약에 대한 규제된 테스트 환경을 제공하여 캐나다를 지역 내 보조 허브로 자리매김하고 있습니다.

유럽

국가 주요 지표 주요 드라이버
독일 연평균 성장률(CAGR) 23.5%(2026~2035) BaFin 암호화폐 보관 라이선스; 자동차 공급망 파일럿
영국 지역 점유율 26% FCA 규제 참여; 런던 핀테크 생태계
프랑스 USD 0.09 billion (2025) Banque de France CBDC 실험
이탈리아 연평균 성장률(CAGR) 18.5%(2026~2035) 보험부문 파라메트릭 계약수요
스페인 지역 점유율 8% 바르셀로나 블록체인 허브; 공공 부문 조종사
북유럽 국가 USD 0.06 billion (2025) 녹색 합의 에너지 정렬; 디지털 신원 프로그램
러시아 제국 지역 점유율 3% CFA 법률 디지털 금융 자산 프레임워크
유럽의 나머지 지역 연평균 성장률(CAGR) 17.2%(2026~2035) 스위스 크립토 밸리; 리히텐슈타인 블록체인법


2025년 유럽 연합 전역에 걸쳐 MiCA의 완전한 시행은 암호화 자산 서비스 제공업체에 대한 라이선스 요구 사항을 조화시켜 제도적 채택을 촉진했습니다. 독일의 BaFin은 2025년 초까지 30개 이상의 암호화폐 보관 라이센스를 발급했으며, 영국의 금융 행위 당국은 스테이블코인 및 온체인 결제에 대한 맞춤형 규제 접근 방식을 설명했습니다.[1]. 이러한 움직임으로 인해 유럽은 세계에서 가장 포괄적으로 규제되는 스마트 계약 시장이 되었으며, 은행 및 보험 분야에서 규정 준수에 중점을 둔 기업 구매자를 유치했습니다.

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역 점유율 29% 블록체인 서비스 네트워크; 디지털 위안 스마트 계약 후크
인도 연평균 성장률(CAGR) 27.4%(2026~2035) 디지털 인도 스택; ONDC 상거래 프로토콜
일본 USD 0.07 billion (2025) 개정된 결제 서비스법; STO 플랫폼
대한민국 연평균 성장률(CAGR) 26.8%(2026~2035) CBDC 파일럿; K-블록체인 인증 프로그램
아세안 지역 점유율 21% 싱가포르 MAS 규제 샌드박스; 태국 디지털 바트 시범사업
아시아 태평양 지역 USD 0.04 billion (2025) 호주 재무부 토큰 매핑 상담


정부 주도의 블록체인 인프라 프로그램은 아시아 태평양 지역을 다른 지역과 차별화합니다. 국가가 승인한 백본인 중국의 블록체인 서비스 네트워크를 통해 지방 정부는 지방 차원에서 토지 등록, 세금 징수 및 의료 자격 증명을 위한 스마트 계약을 배포할 수 있습니다.[10]. 인도의 National Payments Corporation은 스마트 계약 후크를 통합 결제 인터페이스에 통합하여 잠재적으로 3억 개의 디지털 지갑을 프로그래밍 가능한 결제 기능에 노출시키고 있습니다.

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역 점유율 58% 드렉스 CBDC; 중앙은행 블록체인 샌드박스
아르헨티나 연평균 성장률(CAGR) 22.6%(2026~2035) 인플레이션 헤지 스테이블코인 수요; DeFi 채택
남아메리카의 나머지 지역 USD 0.04 billion (2025) 콜롬비아와 칠레의 핀테크 규제 개혁


브라질 중앙은행은 2024년 Drex 프로그래밍 가능 실제 파일럿을 시작하여 라틴 아메리카에서 가장 발전된 CBDC 프로젝트이자 스마트 계약 미들웨어 공급업체를 위한 직접적인 촉매제가 되었습니다.[10]. 아르헨티나의 만성적인 인플레이션으로 인해 풀뿌리에서 스테이블코인 기반 저축 및 송금 애플리케이션이 채택되어 P2P 금융 서비스에서 스마트 계약 시장에 대한 상향식 수요가 창출되었습니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역 점유율 31% 비전 2030 스마트 시티 인프라 프로그램
UAE 연평균 성장률 25.2%(2026~2035) DIFC 및 ADGM 가상 자산 규제 프레임워크
남아프리카공화국 USD 0.02 billion (2025) SARB 프로젝트 Khokha II 블록체인 결제 파일럿
이집트 연평균 성장률(CAGR) 19.8%(2026~2035) 국가 무역 후 인프라 현대화
MEA의 나머지 부분 지역 점유율 15% 케냐, 나이지리아 디지털 ID 및 CBDC 파일럿


UAE의 두바이 국제 금융 센터와 아부다비 글로벌 마켓은 중동 교두보를 모색하는 글로벌 스마트 계약 플랫폼 공급업체를 유치하는 전용 가상 자산 규제 프레임워크를 구축했습니다.[18]. 사우디아라비아의 NEOM 스마트 시티 프로젝트는 블록체인 기반 유틸리티 측정 및 공급망 출처 추적을 통합하여 왕국을 해당 지역의 스마트 계약 시장에 대한 장기 수요 기반으로 자리매김합니다.


Smart Contracts Market By Region, 2025-2035

Smart Contracts Market Segmentation

계약 유형별

분절 주요 지표 주요 수요 동인
애플리케이션 로직 계약 점유율 44.8%(2025년) 자동 결제, DeFi 프로토콜
스마트 법률 계약 USD 0.58 billion (2025) 규정 준수, 보험 청구
분산형 자율 조직 연평균 성장률(CAGR) 32.7%(2026~2035) 커뮤니티 거버넌스, 재무 관리


애플리케이션 로직 계약은 DeFi 대출, 분산 교환 및 국경 간 결제 프로토콜을 위한 핵심 거래 실행 계층을 지원하기 때문에 스마트 계약 시장을 지배합니다. 기업은 고가치 금융 워크플로우에서 상대방 위험을 제거하는 결정론적 실행 및 원자적 결제 보장을 중요하게 생각합니다. 스마트 법률 계약은 규제 요구 사항을 충족하는 사람이 읽을 수 있는 법률 용어를 보존하면서 하이브리드 온체인/오프체인 아키텍처를 통해 자동화된 청구 처리를 허용하는 보험 및 부동산 분야에서 주목을 받고 있습니다.[17].

분산형 자율 조직은 중앙 집중식 관리 계층 없이 분산형 거버넌스와 자본 배분을 조정할 수 있는 능력에 힘입어 가장 빠르게 성장하는 계약 유형을 대표합니다. DAO는 이제 DeFi, 게임, 소셜 미디어 분야에서 300억 달러가 넘는 총 자산을 관리하고 있으며, 규정을 준수하는 DAO 래퍼 구조를 통해 기관 투자자의 참여가 점점 늘어나고 있습니다.[6].

배포 모델별

분절 주요 지표 주요 수요 동인
퍼블릭 퍼미션리스 체인 점유율 49.5%(2025년) DeFi, NFT, 토큰화된 자산 거래
민간 컨소시엄 체인 USD 0.62 billion (2025) 기업 기밀 유지, 규정 준수
레이어 2 솔루션 연평균 성장률(CAGR) 30.9%(2026~2035) 비용 절감, 처리량 확장


공개 무허가 체인은 개방형 네트워크가 DeFi 개발자와 토큰화된 자산 발행자에게 제공하는 결합성 이점을 반영하여 스마트 계약 시장 내에서 가장 큰 배포 점유율을 유지합니다. Ethereum만으로도 레이어 1 및 롤업 생태계에서 매일 120만 건 이상의 거래를 처리합니다. 프라이빗 컨소시엄 체인은 데이터 기밀성을 요구하는 기업 고객(예: R3 Corda 또는 Hyperledger Fabric에서 은행 간 결제를 실행하는 은행)에게 서비스를 제공하고 연간 라이선스 및 통합 서비스 수수료를 통해 프리미엄 가격을 책정합니다.

기업 규모별

분절 주요 지표 주요 수요 동인
대기업 점유율 63.2%(2025년) 핵심 뱅킹 혁신, 무역-금융 디지털화
중소기업 연평균 성장률(CAGR) 29.5%(2026~2035) 로우코드 플랫폼, SaaS 블록체인 도구


대기업은 은행, 보험 및 공급망 관리 분야에서 수백만 달러 규모의 플랫폼 통합 프로젝트를 통해 현재 스마트 계약 시장 수익의 대부분을 주도하고 있습니다. 그러나 중소기업은 성장 스토리입니다. Alchemy, Thirdweb 및 QuickNode와 같은 공급업체의 클라우드 기반 플랫폼을 통해 중소기업은 블록체인 개발자를 고용하지 않고도 스마트 계약을 배포할 수 있으므로 온보딩을 몇 개월에서 며칠로 단축할 수 있습니다.

최종 사용자 산업별

분절 주요 지표 주요 수요 동인
BFSI 점유율 36%(2025년) 결제 레일, 무역 금융, KYC/AML 자동화
소매 및 전자상거래 연평균 성장률(CAGR) 21.6%(2026~2035) 로열티 프로그램, 프로그래밍 가능한 스테이블코인
정부 USD 0.25 billion (2025) 디지털 신원, 보조금 지급
헬스케어 연평균 성장률(CAGR) 24.8%(2026~2035) 환자 동의, 의약품 출처
공급망 및 물류 점유율 16%(2025년) 출처 추적, 자동 송장 발행
부동산 USD 0.11 billion (2025) 토큰화된 증서, 부분 소유권


BFSI는 업계 최대 점유율을 차지하며 스마트 계약 시장의 핵심 수직적 위치를 유지하고 있습니다. 은행은 JPMorgan, Goldman Sachs 및 Citigroup이 모두 독점 스마트 계약 인프라를 운영하면서 파일럿 프로그램을 넘어 생산 수준의 결제 및 규정 준수 시스템으로 전환하고 있습니다. 브랜드가 충성도 토큰 프로그램과 프로그래밍 가능한 쿠폰 논리를 고객 참여 플랫폼에 통합함에 따라 소매 및 전자 상거래는 고성장 최종 사용자 부문으로 떠오르고 있습니다.


경쟁 벤치마킹

스마트 계약 시장은 HHI가 600 미만인 최소한의 집중이 특징입니다. 상위 5개 공급업체의 전체 비율은 25~32%로 추산되며, 나머지 수익은 프로토콜 재단, 감사 회사, 미들웨어 플랫폼 및 컨설팅 통합업체로 나누어집니다. 경쟁적 단편화는 오픈 소스 프로토콜 경제성과 저렴한 전환 비용으로 유지됩니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
IBM 주식회사 6~9% Hyperledger Fabric, 블록체인 컨설팅 BFSI 및 공급망을 위한 엔터프라이즈급 허가형 플랫폼
컨센시스 5~8% MetaMask, Infura, Linea zkEVM 풀스택 Ethereum 인프라 및 개발자 도구
체인링크 연구소 4~7% 탈중앙화 오라클 네트워크, CCIP 크로스체인 데이터 전달 및 상호 운용성 미들웨어
R3 4~6% Corda 엔터프라이즈 블록체인 규제된 금융 서비스 결제 및 디지털 자산 발행
리플 연구소 3~6% XRP 원장, 리플 결제 은행 및 금융 서비스 기업을 위한 국가 간 결제 결제
솔라나 연구소 3~5% Solana 블록체인, Firedancer 검증자 DeFi 및 결제를 위한 높은 처리량, 저비용 프로그래밍 가능 거래
오픈제플린 2~4% Defender, 계약 라이브러리, 감사 서비스 스마트 계약 보안 도구 및 오픈 소스 표준
아바 연구소 2~4% Avalanche C-Chain, 서브넷 아키텍처 1초 미만의 최종성을 갖춘 맞춤형 엔터프라이즈 서브넷
헤데라 해시그래프 2~3% 헤데라 토큰 서비스, 합의 서비스 협의회 모델을 통한 기업 거버넌스; 에너지 효율적인 합의
입력 출력 글로벌 1~3% Cardano 블록체인, Plutus 스마트 계약 정부 및 교육 부문을 대상으로 동료 검토 프로토콜 설계


최신 뉴스 및 개발

  • JPMorgan(2024년 10월): Onyx 블록체인 플랫폼을 확장하여 12개의 추가 통로 쌍에 걸쳐 프로그래밍 가능한 다중 통화 결제를 지원하고 토큰화된 repo 및 FX 거래에서 매일 20억 달러 이상을 처리합니다.[3].


  • ConsenSys(2024년 6월): Linea zkEVM 퍼블릭 메인넷 출시, 95% 더 낮은 가스 비용으로 이더리움과 동등한 실행을 제공하고 6개월 이내에 200만 개 이상의 고유 지갑을 유치[6].


  • OpenZeppelin(2024년 11월): Defender 2.0 AI 지원 감사 모듈을 도입하여 표준 ERC-20 및 ERC-721 계약의 평균 감사 소요 시간을 14일에서 3일로 줄였습니다.[13].


Smart Contracts Market Report Scope

매개변수 세부 사항
시장 범위 계약 유형, 배포 모델, 기업 규모, 최종 사용자 산업 및 지역별 글로벌 스마트 계약 시장
학습기간 2021~2035년
CAGR 21.5% (2026~2035)
기준 연도 시장 규모 USD 2.78 billion (2025)
예측 연도 시장 규모 USD 19.51 billion (2035)
가장 빠르게 성장하는 부문 분산형 자율 조직(CAGR 32.7%)
가장 빠르게 성장하는 지역 아시아 태평양(CAGR 25.8%)
프로파일링된 회사 10 (IBM, ConsenSys, Chainlink Labs, R3, Ripple Labs, Solana Labs, OpenZeppelin, Ava Labs, Hedera Hashgraph, 입력 출력 글로벌)
평가통화 USD billion


자주 묻는 질문

How should institutional investors evaluate Smart Contracts Market exposure through public equities versus direct protocol tokens?
Public equities such as Coinbase and Galaxy Digital offer regulated, auditable exposure without custody risk, while protocol tokens like ETH provide direct upside tied to on-chain fee revenue [24]. Most institutional allocators blend both, capping token exposure at 10–15% of their digital-asset sleeve.
What technical due diligence steps should enterprises take before selecting a Smart Contracts Market platform vendor?
Evaluate the vendor's audit history, bug-bounty track record, and formal-verification tooling coverage across deployed contracts [16]. Insist on third-party penetration testing and escrow-based upgrade governance before signing production-level agreements.
How do gas-fee structures differ across competing Smart Contracts Market platforms, and why does this matter for procurement?
Ethereum charges variable gas fees based on network congestion, while Solana and Avalanche use fixed or near-zero fee models [23]. Procurement teams should model annual transaction volumes against each platform's fee curve to forecast the total cost of ownership.
What insurance products exist to mitigate smart-contract exploit risk in the Smart Contracts Market?
Nexus Mutual and InsurAce offer on-chain coverage pools that pay claims upon verified exploit events, though premiums can reach 5–15% annually [11]. Traditional insurers like Aon and Marsh now offer bespoke cyber policies covering blockchain-specific loss scenarios.
How do cross-chain bridges impact vendor lock-in risk in the Smart Contracts Market?
Bridges like Chainlink CCIP and LayerZero enable contract logic to execute across multiple networks, reducing single-chain dependency [8]. Enterprises should prioritize vendors supporting open bridge standards to preserve portability.
What role do smart-contract standards such as ERC-4626 play in procurement decisions for the Smart Contracts Market?
ERC-4626 standardizes tokenized-vault interfaces, allowing enterprises to swap yield-strategy providers without rewriting integration code [23]. Adopting standards-compliant contracts lowers switching costs and accelerates multi-vendor interoperability.
How does jurisdictional arbitrage influence where enterprises deploy Smart Contracts Market solutions?
Firms often incorporate smart-contract entities in jurisdictions with clear legal frameworks — Wyoming, Switzerland, or Singapore — to minimize enforcement ambiguity [2][18]. Tax treatment of on-chain revenue and token classification varies widely, making legal-structure planning essential.    
저자
저자 Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed technology journals, blockchain publications, and authoritative technology organizations. Key sources included the US Commodity Futures Trading Commission (CFTC), Financial Crimes Enforcement Network (FinCEN), European Banking Authority (EBA), European Securities and Markets Authority (ESMA), US Securities and Exchange Commission (SEC), Monetary Authority of Singapore (MAS), Swiss Federal Assembly Blockchain Regulations, Financial Action Task Force (FATF), World Economic Forum (WEF) Global Blockchain Reports, International Organization for Standardization (ISO) Blockchain Technical Committee (TC 307), IEEE Standards Association, National Institute of Standards and Technology (NIST), OECD Blockchain Policy Centre, International Monetary Fund (IMF) Fintech Reports, Bank for International Settlements (BIS) Innovation Hub, European Central Bank (ECB) Digital Currency Reports, US Federal Reserve Financial Stability Reports, Chainalysis Blockchain Data Platform, DeFi Llama Protocol Analytics, and national financial regulatory authority reports from key blockchain markets.

For Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, and other smart contract platforms, these sources were used to gather transaction volume statistics, regulatory approval data, blockchain security studies, enterprise adoption trends, and market landscape analysis for Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, and other smart contract platforms.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, blockchain architects, and commercial directors from Web3 startups, blockchain infrastructure firms, and providers of smart contract platforms were examples of supply-side sources. Chief Technology Officers (CTOs), Chief Information Officers (CIOs), blockchain leads, procurement heads from banking and financial institutions, insurance companies, supply chain companies, healthcare organizations, real estate firms, and government agencies investigating blockchain implementations were examples of demand-side sources. Market segmentation, confirmed protocol development schedules, corporate adoption trends, integration tactics, and regulatory compliance dynamics were all confirmed by primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and transaction volume analysis were used to determine the global market valuation. The methodology comprised:

Finding more than fifty-five major smart contract platforms and blockchain infrastructure suppliers across North America, Europe, Asia-Pacific, and the Middle East;

Product mapping products across Ethereum, Hyperledger Fabric, R3 Corda, Rootstock (RSK), Cardano, Tezos, EOS, and other blockchain platforms Examination of reported and projected yearly income related to enterprise license, protocol fees, and smart contract services

Analysis of reported and modeled annual revenues specific to smart contract services, protocol fees, and enterprise licensing

Coverage of platform providers that will account for 75–80% of the worldwide market share in 2024

Extrapolation of segment-specific valuations utilizing top-down (platform provider revenue validation) and bottom-up (transaction volume × average gas fees/protocol fees by network) methods

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















