Skin Graft Market

피부 이식 시장 조사 보고서 정보 이식 유형별 (자가 이식, 동종 이식, 이종 이식), 제품 유형별 (피부 절개기 (전동 피부 절개기, 드럼 및 칼 피부 절개기), 상처 제거 장치, 기타), 적용 분야별 (압력 및 정맥 궤양, 당뇨병성 발 궤양, 화상, 수술 상처, 기타), 최종 사용자별 병원, 외래 수술 센터, 전문 센터) 및 지역별 (북미, 유럽, 아시아-태평양, 라틴 아메리카, 중동 및 아프리카) - 2035년까지 예측
ID: MRFR/MED/1142-CR 172 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 15, 2026
Skin Graft Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.01%
2024 Market Size$ 4,580.11 Million
2025 Market Size$ 4,901.27 Million
2035 Market Size$ 9,652.39 Million
Key Players
Companies such as Integra LifeSciences
MediWound Ltd.
Smith & Nephew
Organogenesis Holdings Inc.
Acelity L.P. Inc.
Convatec Group PLC
Opportunities
  • Minimally Invasive Procedures
  • Rising Incidence of Chronic Wounds
  • Growing Awareness and Education on Skin Grafting

Skin Graft Market 요약

글로벌 피부 이식 시장 규모는 2024년에 45억 8,011만 달러로 평가되었으며, 시장은 2025년 49억 1,027만 달러에서 2035년까지 96억 5,239만 달러로 성장할 것으로 예상되며, 2025-2035년 예측 기간 동안 연평균 성장률(CAGR)은 7.01%에 이를 것으로 보입니다. 북미는 2024년에 50% 이상의 점유율로 시장을 선도하며 약 22억 9,010만 달러의 수익을 창출했습니다.

화상 부상, 당뇨병성 궤양 및 수술 상처 부담의 증가가 피부 이식 시장 성장을 이끌고 있습니다. 생체 공학 피부 대체물의 발전과 개선된 이식 기술이 치유 결과를 향상시키고 회복 시간을 단축시키며, 전 세계 의료 시설에서의 채택을 증가시켜 수요가 증가하고 있습니다.

WHO 데이터 포털에 따르면, 화상은 매년 약 180,000명의 사망 원인으로, 매년 1,100만 건 이상의 화상 부상이 의료 치료를 필요로 합니다. 이는 전 세계적으로 피부 이식 절차와 고급 상처 관리 솔루션에 대한 수요를 크게 증가시켜 시장 확장을 지원합니다.

주요 시장 동향 및 하이라이트

피부 이식 시장은 기술 발전과 인식 증가에 힘입어 상당한 성장을 할 준비가 되어 있습니다.

  • 북미는 시장을 선도하며 2024년 50% 이상의 글로벌 수익 점유율을 차지하고 있으며, 이는 고급 의료 인프라에 의해 촉진됩니다.
  • 유럽 시장은 2024년 13억 7403만 달러로 평가되며, 강력한 의료 시스템에 의해 촉진되는 두 번째로 큰 지역으로 30%의 점유율을 차지합니다.
  • 만성 상처의 증가로 인해 매년 250만 건의 사례가 발생하여 전 세계적으로 고급 피부 이식 절차에 대한 수요가 크게 증가하고 있습니다.
  • 3D 바이오 프린팅 및 생체 공학 이식은 복잡한 수술에서 결과를 개선하며 최대 90%의 상처 폐쇄율을 달성합니다.

시장 규모 및 예측

2024 시장 규모 4580.11 (백만 달러)
2035 시장 규모 9652.39 (백만 달러)
CAGR (2025 - 2035) 7.01%

주요 기업

Integra LifeSciences (미국), MediWound Ltd. (이스라엘), Smith & Nephew (영국), Organogenesis Holdings Inc. (미국), Acelity L.P. Inc. (미국), Convatec Group PLC (영국), Systagenix Wound Management (영국), Mölnlycke Health Care (스웨덴)와 같은 회사들이 글로벌 시장의 주요 참가자입니다.
Skin Graft Market Treiber

최소 침습적 절차

피부 이식 산업은 최소 침습적 절차로의 전환을 목격하고 있으며, 이는 환자와 의료 제공자 모두에게 점점 더 선호되고 있습니다. 이러한 기술은 종종 더 작은 절개와 단축된 회복 시간을 포함하며, 환자의 불편함과 합병증을 최소화할 수 있는 잠재력 때문에 매력적입니다.
 
그 결과, 이러한 덜 침습적인 방법을 사용하여 적용할 수 있는 피부 이식에 대한 수요가 증가하고 있습니다. 시장 데이터에 따르면, 최소 침습적 피부 이식 기술의 채택은 향후 몇 년 동안 절차량을 15% 증가시킬 수 있을 것으로 보입니다. 이 추세는 환자 만족도를 높이고 더 많은 사람들이 피부 이식을 실행 가능한 치료 옵션으로 찾도록 장려할 가능성이 높습니다.
 
  • 세계은행의 수술 데이터에 따르면, 고소득 경제국에서 최소 침습적 절차에 대한 접근성이 증가하고 있으며, 인구 10만 명당 5,000건을 초과하는 비율을 보이고 있습니다. 이러한 절차는 병원 체류 시간을 거의 30% 줄여 회복 속도를 개선하고, 전 세계적으로 선진 의료 시스템에서 최소 침습적 피부 이식의 채택을 촉진하고 있습니다.

만성 상처의 증가하는 발생률

피부 이식 산업은 당뇨병 및 고령화 인구와 같은 요인으로 인해 점점 더 만성 상처의 발생률이 증가하고 있어 큰 영향을 받고 있습니다. 당뇨병성 발 궤양 및 압력 궤양을 포함한 만성 상처는 치유를 촉진하기 위해 피부 이식과 같은 고급 치료 옵션이 종종 필요합니다.
 
최근 추정에 따르면, 만성 상처의 유병률은 매년 250만 건에 이를 것으로 예상되며, 이는 피부 이식 솔루션에 대한 상당한 수요를 창출하고 있습니다. 만성 상처 사례의 급증은 의료 제공자들이 이러한 복잡한 상태를 관리하기 위한 효과적인 방법을 찾으면서 글로벌 시장을 주도할 가능성이 높습니다. 따라서 시장은 이 확장하는 환자 집단의 요구를 충족하면서 성장할 준비가 되어 있습니다.
 
  • PubMed의 임상 연구에 따르면, 만성 상처는 전 세계 인구의 1–2%에 영향을 미치며, 당뇨병성 발 궤양은 당뇨병 환자의 평생 동안 최대 15%에 영향을 미칩니다. 이러한 상태는 피부 이식 개입에 대한 수요를 크게 증가시키며, 치료된 사례에서 절단 위험을 40% 이상 줄입니다.

피부 이식에 대한 인식 및 교육 증가

피부 이식 산업은 의료 전문가와 환자 모두 사이에서 피부 이식 절차에 대한 인식과 교육이 증가함에 따라 성장하고 있습니다. 이해 관계자에게 피부 이식 기술의 이점과 발전에 대해 알리기 위해 교육 이니셔티브와 캠페인이 시행되고 있습니다.
 
이러한 인식의 증가는 환자들이 치료 옵션에 대해 더 많이 알게 됨에 따라 수행되는 절차의 수 증가로 이어질 가능성이 높습니다. 시장 분석에 따르면, 인식이 증가함에 따라 피부 이식에 대한 수요는 향후 몇 년 동안 약 10% 증가할 수 있습니다. 이 추세는 정보에 기반한 환자들이 자신의 의료 필요를 해결하기 위해 피부 이식을 찾을 가능성이 더 높다는 것을 시사합니다.
 
  • IHME 글로벌 질병 부담 데이터에 따르면, 피부 및 피하 질환이 전 세계적으로 매년 1천만 이상의 DALY를 초래합니다. 인식 프로그램은 치료를 받으려는 행동을 약 12% 개선하여 피부 이식 절차의 채택을 높이고 전 세계적으로 장기 상처 관리 결과를 개선하고 있습니다.

의료 인프라에 대한 투자 증가

피부 이식 산업은 특히 개발 지역에서 의료 인프라에 대한 투자 증가로 혜택을 보고 있습니다. 정부와 민간 기업은 환자에게 더 나은 치료 옵션을 제공하기 위해 의료 시설을 개선하는 것의 중요성을 인식하고 있습니다. 이러한 투자는 피부 이식 및 상처 치료를 위한 전문 센터의 설립으로 이어지고 있으며, 이들은 첨단 기술와 숙련된 인력을 갖추고 있습니다.
 
그 결과, 피부 이식 절차의 접근성과 품질이 개선되고 있으며, 연간 6%의 시장 성장률로 이어질 가능성이 있습니다. 향상된 의료 인프라는 피부 이식 기술의 채택을 촉진하여 시장을 확장하고 환자 결과를 개선할 가능성이 높습니다.
 
  • 세계은행 데이터에 따르면, 여러 선진 경제국에서 전 세계 건강 지출이 GDP의 10%를 초과하며, 신흥 시장은 연간 6% 이상의 인프라 성장을 기록하고 있습니다. 이러한 확장은 전문 상처 치료 센터에 대한 접근성을 개선하여 피부 이식의 가용성을 높이고 전 세계적으로 의료 제공 시스템을 강화합니다.

이식 기술의 기술 발전

피부 이식 시장은 이식 기술의 기술 발전으로 인해 주목할 만한 변화를 겪고 있습니다. 생체 공학 피부 대체물 및 개선된 수술 방법과 같은 혁신은 피부 이식의 효능을 향상시키고 있습니다. 예를 들어, 3D 바이오프린팅 기술의 도입은 자연 피부 특성을 밀접하게 모방하는 맞춤형 이식을 생성할 수 있게 합니다.
 
이는 치유 시간을 개선할 뿐만 아니라 합병증의 위험을 줄입니다. 그 결과, 시장은 향후 5년 동안 약 7.5%의 복합 연간 성장률로 성장할 것으로 예상됩니다. 이러한 발전은 더 많은 의료 제공자들이 피부 이식 절차를 채택하도록 유도하여 시장을 더욱 확장할 가능성이 높습니다.

시장 세그먼트 통찰력

용도별: 화상 치료 (가장 큰) 대 만성 상처 관리 (가장 빠르게 성장하는)

피부 이식 시장은 다양한 용도 세그먼트를 보여주며, 각 분야 간에 상당한 차이가 있습니다. 화상 치료는 54%의 주요 점유율을 차지하며, 고급 개입 및 이식 기술이 필요한 화상 부상의 높은 유병률로 인해 시장을 선도하고 있습니다. 만성 상처 관리는 노인 인구의 증가와 당뇨병성 궤양의 유병률을 반영하여 긴밀히 뒤따르며, 합병증을 예방하기 위해 효과적이고 전문화된 상처 관리 전략이 필요합니다. 성장 추세를 분석하면서, 만성 상처 관리는 이식 재료 및 기술의 기술 발전, 만성 상처 관리에 대한 인식 증가, 그리고 의료비 지출 증가에 의해 촉진되어 가장 빠르게 성장하는 용도로 부각됩니다. 또한, 만성 질환의 증가하는 글로벌 부담은 효과적인 치료 솔루션에 대한 수요를 촉진하여 만성 상처 관리를 피부 이식 시장에서 혁신과 확장의 주요 분야로 자리매김하게 합니다.

화상 치료는 2024년 피부 이식 시장의 약 54%를 차지하며, 이는 높은 글로벌 화상 발생률에 의해 촉진됩니다. Acelity L.P. Inc.는 매년 150만 건 이상의 고급 상처 치료를 지원하여 이식 성공률을 개선하고 입원 기간을 거의 28% 줄입니다.

유형별: 자가 이식 (가장 큰) 대 합성 이식 (가장 빠르게 성장하는)

피부 이식 시장에서 자가 이식은 62%의 가장 큰 점유율을 차지하며, 이는 피부 이식 절차에서 금본위제로 널리 인정받고 있습니다. 환자의 조직과의 호환성 및 거부 반응의 낮은 위험으로 인해 사용이 보편화되어 이식 성공률이 높아집니다. 그러나 시장 분포는 Allografts 및 Xenografts와 같은 다양한 대안의 수용 증가에도 영향을 받으며, 이는 다양한 인구 통계에 걸쳐 특정 환자 요구를 충족합니다.

자가 이식은 높은 생체 적합성과 낮은 거부 반응 위험으로 인해 약 62%의 시장 점유율을 차지합니다. Convatec Group PLC는 이식 성공률이 88% 이상이며, 고급 상처 치료 응용 프로그램에서 상피화 속도를 개선하고 감염 위험을 약 35% 줄입니다.

최종 용도별: 병원 (가장 큰) 대 외래 수술 센터 (가장 빠르게 성장하는)

피부 이식 시장은 최종 용도에 따라 세분화되며, 병원이 58%의 가장 큰 점유율을 차지하고 있습니다. 이는 피부 이식 절차를 수행하기 위한 종합적인 시설과 광범위한 능력 덕분입니다. 이 세그먼트는 심각한 화상 및 만성 상처를 가진 환자를 포함한 광범위한 환자층에 서비스를 제공하여 외과 서비스 및 관련 제품에 대한 수요를 증가시킵니다. 외래 수술 센터는 현재 시장 점유율이 작지만, 환자들이 비용 효율적이고 편리한 외과 치료 옵션을 찾는 역동적인 세그먼트를 나타내며, 이로 인해 빠른 성장을 이루고 있습니다. 피부 이식 시장의 성장 추세는 외과 기술의 발전과 피부 이식 절차에 대한 인식 증가에 크게 영향을 받습니다. 최소 침습 외래 절차로의 전환은 외래 수술 센터를 전면에 내세우고, 더 빠른 회복 시간을 원하는 환자들을 끌어들이고 있습니다. 또한, 피부 관련 질환의 증가와 노인 인구는 이러한 세그먼트 전반에 걸쳐 성장을 촉진하는 중요한 요소로 작용하여 전체 시장 환경을 확장하고 있습니다.

병원은 고급 외과 인프라와 환자 유입으로 인해 거의 58%의 점유율을 차지합니다. Mölnlycke Health Care 솔루션은 수술 후 합병증을 약 30% 줄여 상처 치유 효율성을 개선하고 임상 환경에서 피부 이식 절차의 대규모 채택을 지원합니다.

Skin Graft Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 피부 이식 시장의 리더

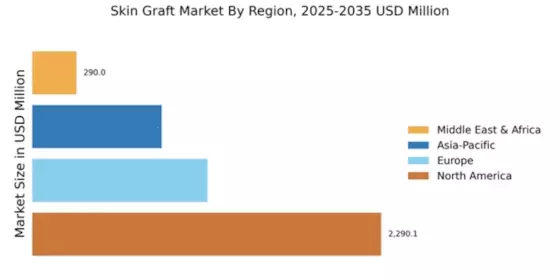
북미는 2024년에 22억 9,006만 달러의 상당한 점유율을 보유하며 시장 리더십을 유지할 것으로 보입니다. 이 지역의 성장은 화상 부상, 만성 상처 및 피부 이식을 필요로 하는 수술의 발생 증가에 의해 주도되고 있습니다. FDA와 같은 기관의 규제 지원도 혁신과 제품 승인을 촉진하여 시장 접근성과 소비자 신뢰를 향상시키고 있습니다.

  • CDC는 미국에서 화상 부상으로 인해 매년 약 110만 건의 응급실 방문이 발생한다고 보고하고 있습니다. 이러한 높은 부담은 고급 피부 이식 절차에 대한 수요를 크게 증가시켜 북미의 상처 치료 혁신과 임상 결과 개선에서의 리더십을 강화합니다.

경쟁 환경은 강력하며, Integra LifeSciences, Organogenesis Holdings 및 Acelity와 같은 주요 기업들이 선두를 달리고 있습니다. 미국은 고급 의료 인프라와 높은 연구 개발 투자에 의해 지원받아 가장 큰 시장으로 남아 있습니다. 기존 기업의 존재는 신규 진입자에게 역동적인 환경을 조성하여 피부 이식 기술의 지속적인 발전을 보장합니다.

  • GE 헬스케어 기술은 미국 병원의 50% 이상에서 사용되어 수술 계획을 위한 이미징 정확성을 향상시키고 있습니다. 이는 피부 이식 결과를 개선하고 절차 합병증을 줄이며 북미의 고급 상처 치료 및 의료 기술 통합에서의 우위를 강화합니다.

유럽 : 성장 잠재력이 있는 신흥 시장

유럽 시장은 2024년에 11억 5,003만 달러의 시장 규모로 크게 성장할 것으로 예상됩니다. 노인 인구 증가, 당뇨병의 증가 및 고급 상처 치료에 대한 인식 증가와 같은 요인이 수요를 이끌고 있습니다. EU의 규제 프레임워크, 특히 의료 기기 규정(MDR)은 제품의 안전성과 효능을 향상시켜 시장 신뢰를 높이고 있습니다.

독일, 영국, 프랑스와 같은 주요 국가는 강력한 의료 시스템과 혁신적인 연구에 의해 이 성장을 선도하고 있습니다. Smith & Nephew 및 Mölnlycke Health Care와 같은 주요 기업들은 고급 이식 솔루션을 개발하기 위해 연구 개발에 적극적으로 투자하고 있습니다. 경쟁 환경은 제품 제공 및 시장 도달 범위를 확장하기 위한 협력 및 파트너십으로 특징지어집니다.

  • EMA 규제 프레임워크는 유럽 전역에서 120개 이상의 고급 상처 치료 및 의료 기기 제품의 승인을 가능하게 하였습니다. 이는 높은 안전 기준을 보장하고 혁신 채택을 가속화하며 주요 EU 의료 시스템 전반에 걸쳐 시장을 강화합니다.

아시아-태평양 : 빠르게 성장하는 시장 세그먼트

아시아-태평양 시장은 2024년에 8억 5,002만 달러의 시장 규모로 빠른 성장을 목격하고 있습니다. 이 성장은 의료 지출 증가, 고급 상처 치료에 대한 인식 증가 및 만성 질환을 가진 인구 증가에 의해 촉진되고 있습니다. 이 지역 정부는 의료 접근성을 개선하기 위한 정책을 시행하고 있으며, 이는 피부 이식 제품에 대한 수요를 더욱 증가시킬 것으로 예상됩니다.

중국, 인도 및 일본과 같은 국가는 지역의 필요에 맞춘 혁신적인 솔루션에 집중하며 시장을 선도하고 있습니다. MediWound 및 Tissue Regenix와 같은 기업들은 존재감을 확장하고 있으며, 피부 이식 기술의 접근성과 경제성을 높이기 위해 노력하고 있습니다. 경쟁 환경은 다양하고, 인구의 다양한 요구를 충족하기 위해 피부 이식 기술의 경제성과 접근성에 초점을 맞추고 있습니다.

중동 및 아프리카 : 도전 과제가 있는 신흥 시장

중동 및 아프리카 시장은 2024년에 2억 9,000만 달러의 시장 규모로 신흥하고 있습니다. 성장은 의료 투자 증가와 화상 부상 및 만성 상처의 발생 증가에 의해 주도되고 있습니다. 그러나 고급 의료 기술에 대한 접근 제한 및 다양한 규제 환경과 같은 도전 과제가 시장 확장을 저해할 수 있습니다.

정부는 의료 인프라를 개선하기 위해 노력하고 있으며, 이는 시장에 긍정적인 영향을 미칠 것으로 예상됩니다. 남아프리카 및 UAE와 같은 국가는 시장을 선도하고 있으며, 고급 상처 치료 솔루션을 채택하는 의료 시설의 수가 증가하고 있습니다. Convatec 및 Systagenix와 같은 주요 기업들은 이 지역에서의 입지를 확장하는 데 집중하고 있습니다. 경쟁 환경은 시장의 고유한 요구를 충족하기 위해 노력하는 지역 및 국제 기업의 혼합으로 특징지어집니다.

Skin Graft Market Regional Image

주요 기업 및 경쟁 통찰력

피부 이식 시장은 기술 발전, 만성 상처의 증가, 노인 인구의 증가로 인해 역동적인 경쟁 환경을 특징으로 합니다. Integra LifeSciences (미국), Smith & Nephew (영국), Organogenesis Holdings Inc. (미국)와 같은 주요 기업들은 이러한 성장 동력을 활용하기 위해 전략적으로 위치하고 있습니다. Integra LifeSciences (미국)는 재생 의학의 혁신에 집중하고 있으며, Smith & Nephew (영국)는 고급 상처 관리 제품의 강력한 포트폴리오를 강조합니다. Organogenesis Holdings Inc. (미국)는 전략적 파트너십과 제품 다각화를 통해 시장 존재감을 강화하고 있으며, 이는 기술 발전과 환자 중심 솔루션에 점점 더 집중하는 경쟁 환경을 형성하고 있습니다.
비즈니스 전술 측면에서, 기업들은 비용을 줄이고 공급망을 최적화하기 위해 제조를 현지화하고 있으며, 이는 신속한 제품 가용성에 대한 증가하는 수요에 대한 반응으로 보입니다. 시장 구조는 적당히 분산되어 있으며, 여러 기업들이 시장 점유율을 놓고 경쟁하고 있지만, 주요 기업들의 영향력은 여전히 상당합니다. 이러한 경쟁 구조는 혁신과 운영 효율성이 가장 중요시되는 환경을 조성하여 기업들이 혼잡한 시장에서 차별화하려고 노력하게 만듭니다.
2025년 11월, Integra LifeSciences (미국)는 당뇨병성 발 궤양의 치유를 향상시키기 위해 설계된 새로운 생체 공학 피부 이식 제품의 출시를 발표했습니다. 이 전략적 움직임은 회사의 혁신에 대한 헌신을 강조할 뿐만 아니라, 성장하는 당뇨병 상처 치료 세그먼트에서 더 큰 시장 점유율을 확보할 수 있는 위치를 차지하게 됩니다. 이 제품의 도입은 시장에서의 중요한 필요를 해결함으로써 Integra의 경쟁 우위를 강화할 가능성이 높습니다.
2025년 10월, Smith & Nephew (영국)는 주요 원격 의료 제공업체와의 파트너십을 확장하여 디지털 건강 솔루션을 상처 관리 제품에 통합했습니다. 이 이니셔티브는 의료 분야에서의 디지털 혁신에 대한 더 넓은 추세를 반영하며, Smith & Nephew가 기술을 통해 환자 참여 및 모니터링을 강화하는 데 관심이 있음을 나타냅니다. 이러한 전략은 환자 결과를 개선하고 치료 프로세스를 간소화하여 회사의 시장 위치를 강화할 수 있습니다.
2025년 9월, Organogenesis Holdings Inc. (미국)는 고급 상처 치료 기술을 전문으로 하는 소규모 생명공학 회사를 인수했습니다. 이 인수는 기업들이 제품 포트폴리오와 기술 능력을 강화하기 위해 글로벌 시장에서 통합 추세를 나타냅니다. 이러한 새로운 기술을 통합함으로써 Organogenesis는 경쟁 입지를 강화하고 시장에서의 도달 범위를 확장할 가능성이 높습니다.
2025년 12월 현재, 시장의 현재 추세는 디지털화, 지속 가능성 및 제품 개발 및 환자 치료에서 인공지능(AI)의 통합으로 뚜렷한 전환을 포함합니다. 전략적 동맹은 경쟁 환경을 점점 더 형성하고 있으며, 기업들이 자원과 전문 지식을 모을 수 있도록 하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 혁신, 기술 발전 및 공급망 신뢰성에 초점을 맞춘 방향으로 진화할 것으로 예상됩니다. 이러한 전환은 시장 역학을 재정의하고 기업들이 경쟁 우위를 유지하기 위해 연구 개발 및 협력 사업에 투자하도록 강요할 수 있습니다.

Skin Graft Market 시장의 주요 기업은 다음과 같습니다

향후 전망

Skin Graft Market 향후 전망

피부 이식 시장 규모는 2035년까지 96억 5239만 달러에 이를 것으로 예상되며, 7.01%의 연평균 성장률(CAGR)로 성장할 것이며, 이는 기술 발전, 화상 사례 증가 및 피부 이식 절차에 대한 인식 증가에 의해 촉진됩니다.

2035년까지 피부 이식 시장은 상당한 성장과 혁신을 이룰 것으로 예상됩니다.

시장 세분화

피부 이식 시장 유형 전망

  • 자가 이식
  • 동종 이식
  • 이종 이식
  • 합성 이식

피부 이식 시장 최종 사용 전망

  • 병원
  • 외래 수술 센터
  • 전문 클리닉

피부 이식 시장 응용 전망

  • 화상 치료
  • 만성 상처 관리
  • 수술 절차
  • 외상 치료

보고서 범위

2024년 시장 규모 45억 8,011만 달러
2025년 시장 규모 49억 1,027만 달러
2035년 시장 규모 96억 5,239만 달러
연평균 성장률(CAGR) 7.01% (2024 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 백만 달러
주요 기업 프로필 Integra LifeSciences (미국), MediWound Ltd. (이스라엘), Smith & Nephew (영국), Organogenesis Holdings Inc. (미국), Acelity L.P. Inc. (미국), Convatec Group PLC (영국), Mölnlycke Health Care AB (스웨덴), Systagenix Wound Management (영국), Tissue Regenix Group PLC (영국)
포괄된 세그먼트 응용, 유형, 최종 사용
주요 시장 기회 생체 공학 피부 이식의 발전이 피부 이식 시장에서 치료 옵션과 환자 결과를 향상시킵니다.
주요 시장 역학 고급 피부 이식 기술에 대한 수요 증가가 주요 시장 참여자 간의 혁신과 경쟁을 촉진합니다.
포괄된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2024년 현재 시장 가치는 얼마인가요?
2024년 시장 가치는 약 4580.11 백만 달러로 평가되었습니다.
2035년 피부 이식 시장의 예상 시장 가치는 얼마인가요?

피부 이식 시장은 2035년까지 약 9652.39 백만 달러에 이를 것으로 예상됩니다.

2025년부터 2035년까지의 예측 기간 동안 피부 이식 시장의 예상 CAGR은 얼마인가요?

2025년부터 2035년까지의 예측 기간 동안 피부 이식 시장의 예상 CAGR은 7.01%입니다.

피부 이식 시장에서 가장 높은 가치를 가질 것으로 예상되는 응용 분야는 무엇인가요?

수술 절차 분야가 가장 높은 가치를 가질 것으로 예상되며, 1800.0에서 3800.0 백만 달러 사이로 예상됩니다.

만성 상처 치료 분야는 시장 가치 측면에서 어떻게 수행되나요?

만성 상처 치료 분야의 가치는 1200.0에서 2500.0 백만 달러 사이였습니다.

피부 이식 시장의 주요 이식 유형은 무엇인가요?

주요 이식 유형에는 자가 이식, 동종 이식, 이종 이식 및 합성 이식이 포함되며, 자가 이식은 1832.04에서 3850.0 백만 달러 사이로 평가됩니다.

피부 이식 시장에서 크게 성장할 것으로 예상되는 최종 사용 분야는 무엇인가요?

병원 분야가 크게 성장할 것으로 예상되며, 가치는 1832.04에서 3850.0 백만 달러 사이입니다.

피부 이식 시장의 주요 기업은 누구인가요?
피부 이식 시장의 주요 기업으로는 Integra LifeSciences, MediWound Ltd., Smith & Nephew 등이 있습니다.
피부 이식 시장에서 동종 이식 유형의 가치 범위는 얼마인가요?

동종 이식 유형은 1374.03에서 2850.0 백만 달러 사이로 평가됩니다.

피부 이식 시장의 외상 치료 분야에 대한 시장 전망은 무엇인가요?

외상 치료 분야의 가치는 780.11에서 1652.39 백만 달러 사이로, 성장 가능성을 나타냅니다.

저자
Author Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), International Society for Burn Injuries (ISBI), American Burn Association (ABA), American College of Surgeons (ACS), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, EU Eurostat Health Database, Organisation for Economic Co-operation and Development (OECD) Health Statistics, National Institute for Health and Care Excellence (NICE) UK, Australian Commission on Safety and Quality in Health Care, Japan Ministry of Health, Labour and Welfare, and national health ministry reports from key markets. These sources were used to collect procedure statistics, regulatory approval data, clinical safety studies, demographic trends, and market landscape analysis for autografts, allografts, xenografts, and bioengineered skin substitutes.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from skin graft producers, tissue banks, and OEMs were examples of supply-side sources. Board-certified plastic surgeons, burn specialists, wound care nurses, medical directors from burn centers and hospitals, and procurement leaders from university medical institutions, ambulatory surgery facilities, and specialty clinics were examples of demand-side sources. Primary research obtained information on clinical adoption trends, pricing tactics, and reimbursement dynamics in addition to validating market segmentation and product pipeline deadlines.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across autografts, allografts, xenografts, synthetic grafts, and related wound care devices (dermatomes, debridement devices)

Analysis of reported and modeled annual revenues specific to skin graft portfolios

Coverage of manufacturers representing 70-75% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.