Sepsis Diagnostics Market (2026 - 2035)

패혈증 진단 시장 조사 보고서 - 2035년까지 전망

Forecast Period
2026-2035
CAGR
7.1%
2025 Market Size
USD 0.85 Billion
2035 Market Size
USD 1.69 Billion
Medical Device ● Updated August 24, 2026 Report ID: MRFR/MED/1574-HCR | Pages: 85 | Author: Satyendra Maurya, Rahul Gotadki

패혈증 진단 시장 요약

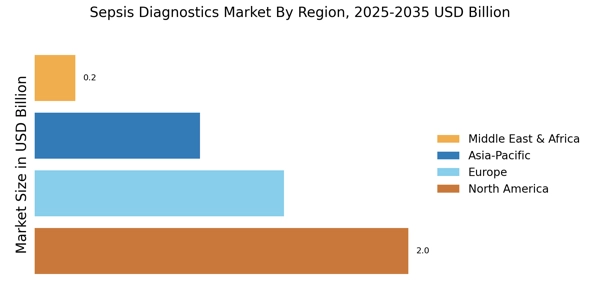
글로벌 패혈증 진단 시장 규모는 2025년 12억 달러로 평가되었으며, 시장은 2026년 13억 달러에서 2035년 27억 달러로 성장하여 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 8.3%를 기록할 것으로 예상됩니다. 북미는 약 20억 달러의 수익을 창출하며 45% 이상의 점유율로 시장을 주도했습니다.
 
전 세계적으로 증가하는 패혈증 발병률과 신속하고 정확한 진단에 대한 수요는 패혈증 진단 시장의 주요 성장 동인입니다. ICU 입원 증가, 조기 발견 요구, 분자 테스트 및 바이오마커 기반 도구의 채택으로 인해 전 세계적으로 시장 확장이 더욱 가속화되고 있습니다.
 
세계보건기구(WHO)에 따르면 패혈증은 매년 약 4,900만 명에게 영향을 미치고 전 세계적으로 약 1,100만 명의 사망을 초래하며 이는 전 세계 사망자의 거의 20%를 차지합니다. 질병 통제 예방 센터(CDC)는 또한 미국에서 매년 최소 170만 명의 성인이 패혈증을 앓고 있다고 보고하고 있으며, 이는 생존율과 조기 개입 결과를 개선하기 위한 고급 진단 솔루션의 긴급한 필요성을 강조합니다.

주요 시장 동향 및 하이라이트

패혈증 진단 시장은 기술 발전과 인식 제고에 힘입어 상당한 성장을 이룰 준비가 되어 있습니다.

  • 패혈증 발생률 증가와 신속한 진단 채택으로 인해 병원과 실험실 전반에 걸쳐 글로벌 시장이 크게 확장되고 있습니다.
  • WHO는 매년 약 4,900만 건의 패혈증 사례와 1,100만 건의 사망을 보고하고 있으며, 이는 전 세계적으로 긴급한 진단 수요가 있음을 강조합니다.
  • 분자 진단은 뛰어난 정확성과 빠른 병원체 식별 기능으로 인해 2024년에 62%의 점유율로 지배적입니다.
  • 북미는 첨단 의료 인프라를 통해 전 세계 매출 점유율 45% 이상을 차지하며 시장을 선도하고 있습니다.
  • 유럽은 강력한 규제 및 혁신 프레임워크의 지원을 받아 2024년 3억 6천만 달러 규모로 30%의 점유율을 차지합니다.

시장 규모 및 예측

2025년 시장 규모 1.2 (USD Billion)
2035년 시장규모 2.7 (USD Billion)
CAGR (2025 - 2035) 8.3%
2025년 최대 지역 시장 점유율 북아메리카

주요 기업

Thermo Fisher Scientific(미국)과 같은 회사, 로슈진단(CH),애보트 연구소(미국), Siemens Healthineers(독일), bioMerieux(프랑스), Becton Dickinson and Company(미국), Cepheid(미국), Hologic(미국), GenMark Diagnostics(미국)가 글로벌 시장의 주요 참가자 중 일부입니다.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

패혈증 진단 시장 Treiber

패혈증 발병률 증가

패혈증 발생률의 증가는 패혈증 진단 시장의 주요 동인입니다. 추정에 따르면 패혈증은 매년 수백만 명의 개인에게 영향을 미치며 상당한 이환율과 사망률을 초래합니다. 이러한 유병률이 증가함에 따라 조기 발견 및 치료를 촉진하기 위한 효과적인 진단 도구의 개발 및 구현이 필요합니다.
 
의료 시스템이 환자 결과를 개선하기 위해 노력함에 따라 혁신적인 진단 솔루션에 대한 수요가 급증할 가능성이 높습니다. 세계보건기구(WHO)는 향상된 패혈증 관리의 필요성을 강조하고 진단 기술에 대한 투자를 더욱 촉진했습니다. 결과적으로, 의료 서비스 제공자가 생명을 위협하는 질병에 대처하기 위해 첨단 진단 방법을 채택하려고 함에 따라 글로벌 시장은 상당한 성장을 보일 것으로 예상됩니다.
 
  • IHME 글로벌 부담 추정에 따르면 패혈증은 매년 약 4,900만 명에게 영향을 미치며 전 세계적으로 약 1,100만 명이 사망합니다. 이러한 높은 질병 부담은 시기적절한 개입을 통해 조기 발견을 가능하게 하고 사망률을 줄이기 위한 고급 진단 도구에 대한 수요를 크게 증가시킵니다.

인식과 교육의 증가

패혈증에 대한 인식과 교육의 증가는 패혈증 진단 시장을 주도하는 데 중추적인 역할을 합니다. 의료 전문가와 일반 대중은 패혈증의 징후와 증상에 대해 더 많은 정보를 얻고 있으며 이를 통해 조기에 인식하고 치료할 수 있게 되었습니다. 의료 서비스 제공자와 환자 모두에게 패혈증에 대한 교육을 목표로 하는 캠페인이 탄력을 받아 진단 솔루션에 대한 수요가 증가했습니다.
 
이러한 높아진 인식은 조기 진단에 대한 강조로 해석되어 패혈증 진단의 글로벌 시장을 활성화할 가능성이 높습니다. 또한, 보건 기관의 교육 이니셔티브는 이해관계자 간의 협력을 촉진하여 궁극적으로 시장의 전반적인 환경을 개선할 것으로 예상됩니다.
 
  • PubMed가 지원하는 연구에 따르면 조기 인식 훈련 프로그램이 병원 환경에서 패혈증 사망률을 최대 20~25%까지 줄일 수 있는 것으로 나타났습니다. 증가된 임상 인식 이니셔티브는 조기 검진율을 향상시켜 중환자실 전반에 걸쳐 더 빠른 진단과 향상된 환자 생존 결과로 이어집니다.

의료비 증가

의료비 지출 증가는 패혈증 진단 산업의 중요한 동인입니다. 국가가 의료에 더 많은 자원을 할당함에 따라 진단 기술에 대한 투자도 그에 상응하여 증가합니다. 이러한 추세는 환자 결과를 개선하기 위해 의료 예산을 확대하는 지역에서 특히 두드러집니다.
 
가치 기반 진료에 대한 강조로 인해 의료 서비스 제공자는 입원 기간과 관련 비용을 줄일 수 있는 효과적인 진단 솔루션을 모색하게 되었습니다. 결과적으로 의료 시스템이 조기 발견과 개입을 우선시함에 따라 패혈증 진단에 대한 수요가 증가할 가능성이 높습니다. 이해관계자들이 환자 치료를 향상시키기 위한 첨단 진단 도구에 대한 투자의 중요성을 인식함에 따라 글로벌 시장은 이러한 추세로부터 이익을 얻을 수 있습니다.
 
  • 세계은행 데이터에 따르면 여러 고소득 지역에서 전 세계 의료비가 전 세계 GDP의 10% 이상에 달해 고급 진단 도입을 뒷받침하고 있습니다. 지출 증가로 인해 병원은 신속한 분자 검사 시스템에 투자하여 패혈증 발견 속도와 치료 효율성을 향상시킬 수 있습니다.

진단 혁신을 위한 규제 지원

진단 혁신에 대한 규제 지원은 패혈증 진단 산업의 핵심 동인입니다. 규제 기관에서는 패혈증 관리에 있어서 신속하고 정확한 진단의 중요성을 점점 더 인식하고 있습니다. 새로운 진단 기술에 대한 승인 프로세스를 가속화하기 위한 계획은 글로벌 시장 내에서 혁신을 촉진하고 있습니다.
 
이러한 지원적인 규제 환경은 기업이 연구 개발에 투자하도록 장려하여 새로운 진단 솔루션의 도입으로 이어집니다. 결과적으로, 신제품이 시장에 출시되면서 글로벌 산업은 성장을 경험할 가능성이 높으며, 이를 통해 의료 서비스 제공자가 패혈증을 효과적으로 진단하고 치료할 수 있는 능력이 향상됩니다.
 
  • PubMed가 검토한 정책 연구에 따르면 규제 현대화로 인해 많은 지역에서 진단 승인 일정이 거의 30~40% 단축되었습니다. 이는 고급 패혈증 진단 도구의 도입을 가속화하고 임상 접근성을 향상시키며 분자 및 현장 진단 기술의 지속적인 혁신을 장려합니다.

진단 도구의 기술 혁신

기술 혁신은 패혈증 진단 시장을 형성하는 데 중요한 역할을 합니다. 분자진단, 현장진단검사 등 첨단 진단 기술의 출현으로 패혈증 진단 방식에 혁명이 일어났습니다. 이러한 혁신을 통해 적시에 치료하는 데 필수적인 병원체를 신속하고 정확하게 식별할 수 있습니다.
 
예를 들어, 진단 도구에 인공 지능과 기계 학습을 통합하면 패혈증 감지의 정확성이 향상됩니다. 결과적으로 의료 서비스 제공자는 환자 치료를 개선하기 위해 이러한 기술을 점점 더 많이 채택하고 있습니다. 패혈증 진단 시장은 패혈증 진단의 속도와 신뢰성을 향상시키는 진단 기술의 지속적인 발전에 힘입어 크게 확대될 것으로 예상됩니다.
 
  • AI 기반 분석을 통합한 고급 진단 도구는 임상 연구(PubMed 색인화)에서 패혈증 탐지 정확도를 최대 85~90%까지 향상시켰습니다. 분자 진단과 기계 학습의 통합으로 진단 처리 시간이 크게 단축되어 더 빠른 임상 의사 결정과 더 나은 환자 결과가 가능해졌습니다.

시장 세그먼트 통찰력

기술별: 분자진단(최대) 대 면역분석(가장 빠르게 성장)

핵심 기술 부문 간의 시장 점유율이 크게 나누어집니다. Molecular Diagnostics는 패혈증 진단 시장 점유율 62%로 가장 큰 점유율을 차지하고 있으며 첨단 기술을 활용하여 유전자 수준에서 병원체를 신속하고 정확하게 식별합니다. 면밀히 살펴보면, 면역분석법은 아직 지배적이지는 않지만 특정 패혈증 지표를 정량화하는 단순성과 효율성으로 인해 점점 더 인기를 얻고 있으며 전체 시장에서 확고한 위치를 보여주고 있습니다.

Cepheid는 1시간 이내에 결과를 제공할 수 있는 신속한 PCR 기반 패혈증 테스트 플랫폼을 통해 이러한 우위를 지원하고 임상 처리 시간을 개선하며 전 세계적으로 중요한 치료 환경에서 더 빠른 병원체 검출을 가능하게 합니다.

제품 유형별: 분석(최대) 및 기기(가장 빠르게 성장)

시장은 패혈증 진단 시장 점유율 54%로 선두를 달리는 분석과 함께 다양한 제품 유형 포트폴리오가 특징입니다. 분석법은 패혈증의 신속한 검출 및 진단에 중요한 역할을 하며 환자 결과에 큰 영향을 미치기 때문에 시장의 대부분을 차지합니다. 패혈증 테스트 및 모니터링을 위한 혁신적인 실험실 솔루션을 제공하는 장비는 의료 진단의 기술 발전에 대한 강력한 수요를 보여줍니다. 지원 부문인 소프트웨어 및 시약도 이러한 시장 환경을 형성하는 데 기여하지만 점유율은 상대적으로 적습니다. 성장 추세 측면에서 패혈증 진단 부문은 기술 발전, 패혈증에 대한 인식 증가, 신속한 진단에 대한 긴급한 요구로 인해 상당한 발전을 목격하고 있습니다. 현장 검사 장치의 채택이 증가하여 의료 서비스 제공자에게 더 빠르고 실행 가능한 통찰력을 제공하고 있습니다. 또한 분석의 정확성과 효율성을 개선하기 위한 지속적인 연구 및 개발 이니셔티브가 기기 부문을 주요 성장 영역으로 추진하고 있습니다. 이러한 기술 혁신과 환자 치료 개선에 대한 초점의 결합은 패혈증 진단 시장의 역동적인 특성을 강조합니다.

bioMérieux는 150개 이상의 국가에서 사용되는 자동화된 면역분석 시스템을 통해 분석 우위를 강화하여 처리량이 많은 패혈증 바이오마커 검출을 가능하게 하고 실험실 진단 효율성과 임상 의사결정 속도를 크게 향상시킵니다.

애플리케이션별: 임상 진단(최대) 대 약물 개발(가장 빠르게 성장)

시장 내 애플리케이션 부문은 주로 즉각적인 환자 치료 및 관리에 중요한 역할을 하기 때문에 패혈증 진단 시장 점유율 67%로 가장 큰 임상 진단이 지배하고 있습니다. 이 부문은 의료 서비스 제공자가 환자 결과를 개선하기 위해 신뢰할 수 있고 신속한 진단 솔루션을 지속적으로 추구함에 따라 확립된 수요로부터 이익을 얻습니다. 제약회사가 패혈증 관련 치료법에 초점을 맞추고 혁신을 주도하며 시장 범위를 확대함에 따라 약물 개발은 규모는 작지만 빠르게 견인력을 얻고 있습니다.

Siemens Healthineers는 매년 수백만 건의 테스트를 처리하는 통합 실험실 시스템을 통해 임상 진단 워크플로우를 향상시켜 더 빠른 패혈증 식별을 지원하고 병원 기반 응급 치료 효율성과 환자 생존율을 향상시킵니다.

최종 용도별: 병원(최대) 대 진단 실험실(가장 빠르게 성장)

병원은 광범위한 환자 유입과 패혈증 관리에서의 중요한 역할로 인해 패혈증 진단 시장 점유율 58%를 차지하는 가장 큰 부문을 대표합니다. 진단 연구소(Diagnostic Laboratories)도 긴밀히 협력하여 패혈증 진단에 적합한 전문 테스트 서비스를 제공하여 적시에 개입할 수 있도록 합니다. 연구 기관은 중요하지만 직접적인 환자 치료가 아닌 고급 진단 방법론 개발에 주로 중점을 두기 때문에 시장 점유율이 낮습니다.

Becton Dickinson and Company는 190개 이상의 국가에 배포된 고급 혈액 배양 및 진단 시스템을 통해 병원의 지배력을 지원하여 대용량 중환자 치료 환경에서 신속한 패혈증 발견을 가능하게 하고 치료 시작 속도를 향상시킵니다.

패혈증 진단 시장에 대한 더 자세한 통찰력 얻기 무료 샘플 요청

지역 통찰력

북미 : 혁신과 수요를 선도

북미는 패혈증 진단의 가장 큰 시장으로 전세계 점유율의 약 45%를 차지합니다. 이 지역의 성장은 첨단 의료 인프라, 패혈증 발병률 증가, 혁신을 촉진하는 엄격한 규제 프레임워크에 의해 주도됩니다. 환자 결과를 개선하고 의료 비용을 절감하기 위한 정부 이니셔티브의 지원을 받아 신속한 진단 테스트에 대한 수요가 증가하고 있습니다.

  • CDC에 따르면 패혈증은 미국에서 매년 약 170만 명의 성인에게 영향을 미치며 매년 거의 350,000명이 사망합니다. 이 지역의 고급 ICU 인프라와 분자 진단 및 신속한 테스트 기술에 대한 강력한 투자는 더 빠른 임상 개입 시스템을 통해 조기 발견률을 높이고 사망률을 낮추고 있습니다.

미국은 Thermo Fisher Scientific 및 Abbott Laboratories와 같은 주요 기업의 연구 개발에 상당한 투자를 하는 주요 기여자입니다. 경쟁 환경은 선도 기업 간의 기술 발전과 파트너십에 중점을 두는 것이 특징입니다. 캐나다도 강력한 의료 시스템을 통해 시장에 기여하고 패혈증 관리에 대한 인식을 높이는 등 중요한 역할을 하고 있습니다.

  • CDC 데이터에 따르면 미국에서는 매년 약 170만 건의 패혈증 사례가 발생하여 매년 거의 270,000명이 사망하고 있습니다. 이러한 높은 임상적 부담은 신속한 진단의 강력한 채택을 촉진합니다. GenMark Diagnostics는 병원 실험실에서 더 빠른 혈류 감염 감지를 가능하게 하는 다중 PCR 플랫폼을 통해 이러한 요구를 지원합니다.

유럽: 규제 지원 및 성장

유럽은 패혈증 진단 분야에서 두 번째로 큰 시장으로 전 세계 시장 점유율의 약 30%를 차지합니다. 이 지역은 진단 정확성과 환자 치료 향상을 목표로 하는 계획을 통해 강력한 규제 지원의 혜택을 받고 있습니다. 패혈증 발병률 증가와 신속한 진단에 대한 요구는 맞춤 의학 및 향상된 의료 결과에 대한 추진과 함께 주요 성장 동인입니다.

  • 유럽 ​​질병 예방 및 통제 센터(ECDC)는 유럽에서 매년 340만 건 이상의 패혈증 사례가 발생하여 상당한 의료 부담에 기여하고 있다고 추정합니다. 표준화된 진단 프로토콜을 장려하고 바이오마커 기반 테스트에 대한 자금 지원을 늘리는 지역 이니셔티브는 주요 EU 의료 시스템 전반에서 조기 발견률을 높이고 병원 사망률을 낮추고 있습니다.

독일과 영국은 Siemens Healthineers 및 bioMerieux와 같은 회사의 상당한 기여를 통해 이 시장을 선도하는 국가입니다. 혁신적인 기술과 업계 플레이어 간의 협력에 초점을 맞추면서 경쟁 환경이 진화하고 있습니다. 유럽 ​​시장에서도 패혈증에 대한 인식과 교육이 증가하고 있으며, 이에 따라 효과적인 진단 솔루션에 대한 수요가 더욱 늘어나고 있습니다.

  • 유럽 ​​의료 데이터에 따르면 매년 약 340만 건에 달하는 패혈증 사례가 발생하며, 해당 지역 전체에서 매년 700,000명 이상이 사망하는 것으로 추정됩니다. EMA가 지원하는 규제 프레임워크는 고급 진단 기술의 채택을 강화하여 회원국 전체에서 혁신적인 패혈증 테스트 솔루션의 더 빠른 승인 및 배포를 보장합니다.

아시아 태평양: 신흥 시장과 기회

아시아 태평양 지역은 시장에서 급속한 성장을 목격하고 있으며 전 세계 점유율의 약 20%를 차지하고 있습니다. 의료비 지출 증가, 패혈증에 대한 인식 증가, 전염병 부담 증가 등의 요인이 이러한 성장을 주도하고 있습니다. 또한 의료 인프라 개선과 진단 접근을 목표로 하는 정부 이니셔티브가 시장 확장을 촉진하고 있습니다.

중국과 인도는 의료 기술과 진단에 상당한 투자를 하는 이 지역의 선두 국가입니다. 경쟁 환경은 Cepheid와 Hologic을 포함한 글로벌 및 로컬 플레이어의 진입으로 특징지어집니다. 이해관계자들이 환자 치료 및 결과를 향상시키려고 노력함에 따라 이 지역의 다양한 의료 요구는 패혈증 진단 분야의 혁신과 성장을 위한 수많은 기회를 제시합니다.

중동 및 아프리카: 아직 개발되지 않은 잠재력과 과제

중동 및 아프리카 지역은 점차 시장에 등장하고 있으며 현재 전 세계 점유율의 약 5%를 차지하고 있습니다. 이러한 성장은 의료 투자 증가, 패혈증에 대한 인식 증가, 향상된 진단 솔루션에 대한 필요성에 의해 주도됩니다. 그러나 제한된 의료 인프라 및 다양한 규제 환경과 같은 문제로 인해 시장 개발이 방해를 받을 수 있습니다.

남아프리카공화국과 UAE 같은 국가는 의료 시스템과 진단 접근성을 향상하려는 노력을 통해 선두를 달리고 있습니다. 경쟁 환경은 지역 고유의 의료 문제를 해결하기 위한 혁신적인 솔루션에 초점을 맞춘 현지 및 국제 플레이어가 혼합되어 있다는 특징이 있습니다. 패혈증에 대한 인식이 높아짐에 따라 효과적인 진단에 대한 수요가 증가할 것으로 예상되어 시장 확대의 기회가 제시될 것입니다.

패혈증 진단 시장 Regional Image

패혈증 진단 시장 시장의 주요 기업은 다음과 같습니다

보고서 범위

시장 하이라이트

FAQs

How does the choice between syndromic panels and targeted assays affect hospital laboratory budgets?
Syndromic panels cost USD 150–300 per test but cover 20+ pathogens simultaneously, while targeted assays run USD 20–50 each. Hospitals processing over 500 blood cultures monthly typically achieve lower per-diagnosis costs with syndromic panels despite higher per-test pricing [14].
What clinical evidence supports procalcitonin-guided antibiotic de-escalation in ICU sepsis management?
Multiple randomized trials demonstrate that procalcitonin-guided protocols reduce antibiotic duration by 2–3 days without increasing mortality. The PRORATA and SAPS trials across European ICUs showed 23% reduction in antibiotic exposure using serial procalcitonin monitoring [11].
How are value-based purchasing models reshaping procurement decisions in the Sepsis Diagnostics Market?
Health systems increasingly tie diagnostic vendor contracts to outcome metrics, including time-to-appropriate-therapy and sepsis mortality reduction. Vendors offering data analytics dashboards alongside testing platforms gain preferential positioning in group purchasing organization negotiations [15].
What role does metagenomic next-generation sequencing play in culture-negative sepsis cases?
Culture-negative cases represent 30–40% of clinically suspected sepsis episodes. Metagenomic sequencing detects cell-free pathogen DNA without requiring viable organisms, identifying causative agents in up to 60% of previously unresolved cases [18].
How do laboratory consolidation trends influence competitive dynamics in the Sepsis Diagnostics Market?
Large reference laboratory networks like Quest and Labcorp consolidate purchasing power, favoring vendors with broad test menus and high-throughput automation. This trend compresses margins for niche players while rewarding integrated platform providers [23].
What cybersecurity considerations apply to networked sepsis diagnostic instruments in hospital environments?
Connected diagnostic platforms transmit patient data across hospital networks, requiring compliance with HIPAA, GDPR, and FDA premarket cybersecurity guidance. Manufacturers must embed encryption and access controls, adding 8–12% to development costs [4].
How does antimicrobial resistance gene detection in the Sepsis Diagnostics Market influence empiric therapy decisions?
Panels detecting resistance genes like mecA and KPC within 1–2 hours enable clinicians to bypass ineffective empiric antibiotics. Studies show 35% reduction in inappropriate antibiotic use when resistance data accompanies pathogen identification [14][16].    
저자
Author
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical microbiology publications, and authoritative health surveillance organizations. Key sources included the US Food & Drug Administration (FDA), Centers for Disease Control and Prevention (CDC) National Center for Emerging and Zoonotic Infectious Diseases, European Centre for Disease Prevention and Control (ECDC), World Health Organization (WHO) Global Sepsis Alliance, National Institute of Allergy and Infectious Diseases (NIAID), National Institutes of Health (NIH) ClinicalTrials.gov, Clinical and Laboratory Standards Institute (CLSI), Association for Diagnostics & Laboratory Medicine (ADLM), European Society of Clinical Microbiology and Infectious Diseases (ESCMID), Society of Critical Care Medicine (SCCM), American Society for Microbiology (ASM), PubMed/MEDLINE infectious disease databases, HCUP National Inpatient Sample (NIS), and national health surveillance reports from key markets.

These sources were employed to gather data on sepsis incidence and mortality, in-vitro diagnostic (IVD) regulatory approval data, clinical validation studies for procalcitonin and lactate biomarkers, antimicrobial resistance patterns, laboratory testing volumes, and competitive landscape analysis for molecular diagnostic platforms, immunoassay analyzers, blood culture systems, and point-of-care testing devices.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of R&D, regulatory affairs directors, and commercial leaders from in-vitro diagnostic manufacturers, biotechnology companies, and laboratory equipment OEMs. Chief microbiologists, critical care specialists, infectious disease physicians, laboratory directors, and procurement managers from tertiary care hospitals, clinical reference laboratories, academic medical centers, and blood culture facilities constituted demand-side sources. Market segmentation was validated across technology platforms, product development pipelines and 510(k)/CE-mark approval timelines were confirmed, and clinical adoption patterns for rapid sepsis testing, laboratory automation trends, reimbursement coding (CPT/DRG) dynamics, and antimicrobial stewardship program integration were gathered through primary research analysis.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (29%), Asia-Pacific (25%), Rest of World (8%)


Market Size Estimation

Revenue mapping and testing volume analysis were employed to determine the global market valuation. The methodology comprised the following:

The identification of over 50 main diagnostic manufacturers in North America, Europe, Asia-Pacific, Latin America, and the Middle East and Africa

Product mapping across molecular diagnostics (PCR, NGS, syndromic panels), immunoassays (chemiluminescence, ELISA), blood culture systems, and biomarker testing platforms (procalcitonin, C-reactive protein, lactate)

Analysis of annual revenues that are specific to the sepsis diagnostic portfolios and infectious disease testing segments, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Extrapolation is employed to derive segment-specific valuations for assays, instruments, software, and reagents across hospital, laboratory, and research end-use settings by utilizing bottom-up (test volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.