Retail Cloud Market (2026 – 2035)

솔루션별(공급망 관리, 고객 관리, 상품화, 인력 관리, 보고 및 분석, 기타 솔루션), 서비스 유형별(IaaS, SaaS, PaaS)별, 배포별(퍼블릭 클라우드, 프라이빗 클라우드, 하이브리드 클라우드)별, 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카)별 소매 클라우드 시장 규모, 점유율 및 연구 보고서 - 2035년 산업 예측.
ID: MRFR/ICT/1784-CR 200 Pages Aarti Dhapte Last Updated: September 15, 2026
Retail Cloud Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)20.4%
2025 Market SizeUSD 61.40 Billion
2035 Market SizeUSD 393.00 Billion
Key Players
Oracle Corporation
SAP SE
Microsoft Corporation
Salesforce Inc.
IBM Corporation
Cisco Systems
Opportunities
  • Autonomous Store Operations
  • Emerging-Market Retail Digitization
  • Data Monetization Through Retail Media Networks

Retail Cloud Market Summary

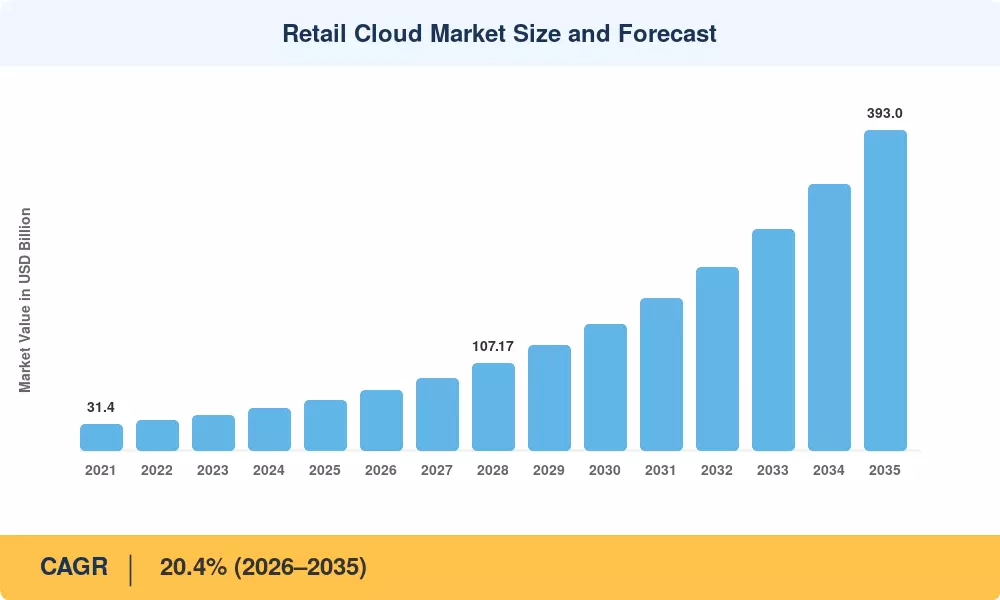
소매 클라우드 시장은 2025년에 614억 달러로 평가되었으며, 2035년까지 3,930억 달러에 도달하여 예측 기간(2026~2035) 동안 CAGR 20.4%로 확장될 것으로 예상됩니다. 이러한 성장 궤적은 다음과 같은 가속화를 반영합니다.디지털 상거래소매업체는 레거시 온프레미스 시스템을 교체하기 위해 자본 예산을 투자하고 있습니다. 미국 소매 연맹(National Retail Federation)은 2024년 상위 100대 소매업체의 IT 지출이 전년 대비 14% 증가했으며, 클라우드 마이그레이션이 단일 예산 중 가장 큰 비중을 차지한다고 보고했습니다.[1]. EU와 인도의 정부 주도 디지털 경제 프로그램은 이러한 추진력을 강화하여 지난 10년 중 어느 시점보다 더 빠르게 중견 시장 소매업체를 호스팅 플랫폼으로 끌어들이고 있습니다.

소매 클라우드 시장을 변화시키는 기술적 변화는 모놀리식 ERP(전사적 자원 관리) 설치에서 모듈식 API 기반 클라우드 시스템으로의 이동입니다. 이전에 5년 온프레미스 업그레이드 주기에 갇혀 있던 소매업체는 이제 단일 테넌트의 재고, 직원 일정 관리 및 고객 분석을 포함하는 항상 업데이트되는 플랫폼을 구독할 수 있습니다.1등급 소매업체의 68%가 2024년 41%에서 2028년에 클라우드 우선 IT 스택을 채택할 것으로 예상됩니다. 이러한 변화는 대규모 지출을 촉진하고 있습니다. 전 세계 소매 IT 투자는 2024년에 2,920억 달러에 달했으며 그 중 약 22%가 클라우드 워크로드에 투입됩니다..

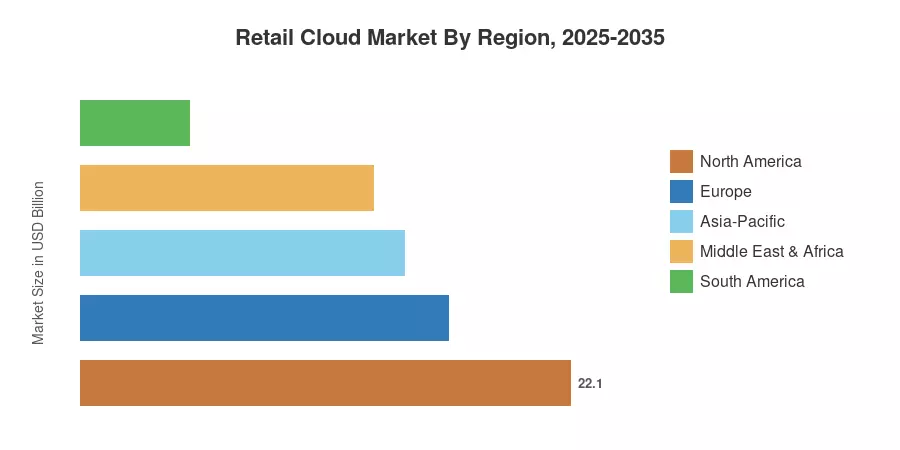
미국과 캐나다는 하이퍼스케일러 인프라와 발전된 전자상거래 보급률을 보유하고 있으며, 이것이 바로 북미가 소매 클라우드 시장의 약 36%를 차지하는 이유입니다. 아시아 태평양 지역은 예상 CAGR 23.8%로 가장 빠른 성장을 보이고 있습니다. 이러한 성장은 인도의 ONDC(Open Network for Digital Commerce) 프로그램과 동남아시아에서 디지털에 능숙한 소비자 수가 증가함에 따라 가속화되고 있습니다. 유럽은 EU 디지털 시장법과 국경 간 소매 조화에 힘입어 약 27%로 2위를 차지했습니다. 클라우드 네이티브 아키텍처가 개발되고 엣지 컴퓨팅이 매장 수준 배포로 전환됨에 따라 소매 클라우드 시장은 남은 10년 동안 물리적 소매와 디지털 소매의 교차점을 재편할 예정입니다.


주요 보고서 시사점

• 솔루션별

  • 고객 관리 솔루션은 소매 클라우드 시장의 약 24%를 차지하며, 이는 소매업체가 개인화 엔진과 충성도 플랫폼에 우선순위를 두는 것을 반영합니다.
  • 공급망 관리실시간 가시성과 예측 물류에 대한 수요에 힘입어 2035년까지 연평균 성장률(CAGR) 22.1%로 성장할 것으로 예상됩니다.
  • 보고 및 분석 솔루션은 소매업체가 매장 내 채널과 온라인 채널을 포괄하는 통합 대시보드에 투자하면서 2025년에 98억 2천만 달러에 달했습니다.

• 서비스 유형별

  • SaaS는 낮은 초기 비용과 빠른 배포 주기로 인해 약 52%의 수익 점유율로 소매 클라우드 시장을 지배하고 있습니다.
  • 대형 소매업체가 하이퍼스케일러 인프라에 독점 데이터 레이크를 구축함에 따라 IaaS는 CAGR 21.6%로 확장되고 있습니다.

• 지역별

  • 북미는 초기 하이퍼스케일러 채택과 높은 1인당 디지털 지출에 힘입어 36%의 점유율로 소매 클라우드 시장을 선도하고 있습니다.
  • 아시아 태평양 지역은 2026년부터 2035년까지 시장 가치가 785억 달러 증가하여 최고의 성장 엔진이 될 것으로 예상됩니다.

시장 규모 및 예측(2021~2035년)

Market Research Future의 추정치는 공급업체 재무의 상향식 수익 모델링, IT 지출 설문조사에 대한 하향식 벤치마킹, 18개 소매 하위 업종에 걸쳐 CIO와의 1차 인터뷰를 결합합니다. 과거 수치는 실제 성과를 반영하는 반면, 예측 값은 거시 경제 주기에 대한 조정을 통해 보정된 20.4% CAGR을 적용합니다.

Retail Cloud Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
디지털 상거래 가속화 +4.5% 글로벌 단기(2년 이하) [1]
통합 고객 데이터 플랫폼 +3.2% 북미, 유럽 중기(2~4년) [8]
공급망 디지털화 의무 +2.8% 아시아 태평양, 유럽 중기(2~4년) [9]
모바일 커머스 확대 +2.5% 아시아 태평양, 라틴 아메리카 단기(2년 이하)
AI와 머신러닝 통합 +3.0% 북미, 아시아 태평양 장기(≥4년) [11]
하이브리드 클라우드소매 아키텍처 +2.2% 글로벌 장기(≥4년)
정부 디지털 소매 프로그램 +1.8% 인도, EU, 브라질 중기(2~4년) [12]


디지털 상거래 가속화

2024년 글로벌 전자상거래는 전체 소매 매출의 20.1%를 차지했는데, 이는 온라인 채널이 처음으로 이 기준점을 넘어선 것입니다. 이러한 구조적 진화로 인해 오프라인 체인은 경쟁력을 유지하기 위해 레거시 시스템을 클라우드 기반 아키텍처로 마이그레이션하게 되었습니다. 소매업체는 클라우드 인프라를 채택함으로써 이행 속도를 방해하는 성능 병목 현상을 제거하고 신속하고 안정적인 서비스에 대한 현대 소비자 기대에 부합하도록 보장합니다.


통합 고객 데이터 플랫폼

POS 시스템, 웹사이트, 모바일 앱 전반에 분산된 데이터로 인해 소매업체가 응집력 있는 경험을 제공하는 능력이 제한됩니다. 클라우드 기반 데이터 플랫폼은 이러한 터치포인트를 실행 가능한 단일 프로필로 집계합니다. 소매업체는 이 정보를 중앙 집중화함으로써 정확한 실시간 개인화 전략을 배포합니다. 연구에 따르면 디지털 성숙도가 높은 조직은 채택률이 낮은 조직에 비해 주문 정확도가 24% 더 높습니다.


공급망 디지털화 의무

규제 체계에서는 글로벌 무역의 투명성을 높일 것을 요구하고 있습니다. 2027년부터 발효되는 유럽 연합의 디지털 제품 여권(Digital Product Passport)은 섬유 및 전자제품에 대한 세부적인 수명주기 데이터를 요구합니다. 멀티 테넌트 클라우드 아키텍처는 규정 준수를 유지하는 데 필요한 확장 가능한 인프라를 제공합니다. 증거에 따르면 디지털 이니셔티브는 운영 성과 차이의 61%를 설명하여 소매업체가 복잡한 공급업체 네트워크를 효율적으로 관리할 수 있도록 해줍니다.


AI와 머신러닝 통합

소매업체에서는 수요 예측, 재고 관리 등 핵심 운영 기능을 최적화하기 위해 인공 지능을 점점 더 많이 배포하고 있습니다. 클라우드 네이티브 환경은 이러한 머신 러닝 워크로드에 필요한 필수적인 탄력적 컴퓨팅 성능을 제공합니다. 경험적 연구에 따르면 AI 기반 예측은 수요 변동성을 22% 줄여 조직이 정확한 재고 할당과 가치 사슬의 낭비 감소를 통해 마진 성과를 크게 향상시킬 수 있음을 보여줍니다.

.

제약 영향 분석

아래의 제한 영향은 CAGR의 방향성 끌림을 반영하며 절대 공제보다는 역풍으로 해석되어야 합니다.

제지 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
데이터 개인정보 보호 및 주권 규정 -1.8% 유럽, 아시아 태평양 장기(≥4년) [13]
레거시 POS 시스템과의 통합 복잡성 -1.5% 북미, 유럽 단기(2년 이하)
클라우드 중단 및 비즈니스 연속성 위험 -1.0% 글로벌 중기(2~4년) [15]
사이버 보안 위협 에스컬레이션 -1.2% 글로벌 장기(≥4년) [16]
클라우드 아키텍처의 인재 부족 -0.8% 글로벌 중기(2~4년) [17]


데이터 개인정보 보호 및 주권 규정

GDPR 누적 벌금은 2025년까지 약 58억 8천만 유로에 달하며, 이는 규정 위반으로 인한 심각한 재정적 위험을 나타냅니다. 인도의 디지털 개인 데이터 보호법과 같은 새로운 프레임워크에서는 조직이 국경 내에서 데이터를 저장하도록 강제하는 엄격한 현지화 의무를 도입합니다. 여러 관할권에 걸쳐 운영되는 소매업체의 경우 이러한 규정 준수 요구 사항으로 인해 핵심 인프라 및 아키텍처 운영 비용이 10%~15% 증가할 수 있습니다.


레거시 POS 시스템과의 통합 복잡성

단편화된 레거시 POS(Point-of-Sale) 시스템은 클라우드 전환의 주요 장애물로 남아 있으며, 소매업체의 65%는 현재 기술 스택이 원하는 고객 경험을 저해한다고 보고했습니다. 많은 시스템이 여전히 API와 호환되지 않는 오래된 펌웨어에 의존하므로 값비싼 미들웨어 계층이 필요합니다. 결과적으로 중견 시장 소매업체의 복잡한 마이그레이션 프로젝트는 구현 일정이 연장되는 경우가 많으며 안정성을 보장하기 위해 6~18개월이 걸리는 경우가 많습니다.


Retail Cloud Market Opportunities

자율적인 매장 운영

컴퓨터 비전 체크아웃과 로봇 재고 관리 기능을 갖춘 자율 소매업은 중앙 집중식 클라우드 조정으로 전환하고 있습니다. 운영 모델이 발전함에 따라 소매업체는 고주파수 데이터 스트림을 관리하기 위해 확장 가능한 클라우드 계층의 우선 순위를 지정합니다. 마찰이 없고 계산원이 없는 환경으로 전환함에 따라 개별 매장은 점점 더 클라우드 컴퓨팅의 중요한 노드가 되고 있습니다. 여기서 원활하고 자동화된 소비자 경험을 유지하려면 안정적이고 지연 시간이 짧은 연결이 필수적입니다.

신흥 시장 소매 디지털화

신흥 시장의 디지털화는 표준화된 디지털 인프라를 통해 가속화되고 있습니다. 2025년 중반까지 인도의 ONDC 네트워크에는 760,000명이 넘는 판매자가 등록되었으며, 브라질의 Pix 즉시 결제 시스템은 2024년에 연간 거래량이 630억 건을 초과했습니다. 동남아시아, 아프리카 및 라틴 아메리카의 모바일 우선, 저대역폭 환경에 최적화된 클라우드 플랫폼은 서비스가 부족한 주소 지정 가능한 대규모 기반을 확보하여 지역 소매 인프라의 근본적인 성장을 주도하고 있습니다.


소매 미디어 네트워크를 통한 데이터 수익화

소매 미디어는 2024년 전 세계 광고 지출이 1,500억 달러를 초과할 것으로 추산되면서 고수익 수익원으로 부상했습니다. 이러한 네트워크를 운영하려면 실시간 경매, 잠재고객 세분화 및 속성을 위한 정교한 클라우드 호스팅 엔진이 필요합니다. 주요 글로벌 소매업체가 이러한 기능을 통합함에 따라 필요한 클라우드 워크로드가 빠르게 확장되어 디지털 소매 자산이 주요 수익 창출 인프라로 전환되고 있습니다.


컴포저블 상거래 아키텍처

기업이 모놀리식 시스템을 API 우선 아키텍처로 교체함에 따라 모듈식 기술로의 전환이 가속화되고 있습니다. 2028년까지 새로운 디지털 상거래 애플리케이션의 약 35%가 구성 가능한 패키지 비즈니스 기능을 사용하여 구축될 것으로 예상됩니다. 이러한 전환을 통해 소매업체는 가격 책정, 재고 및 물류를 위한 전문적인 클라우드 기반 서비스를 통합하여 운영 민첩성을 최적화하는 매우 유연하고 공급업체에 구애받지 않는 생태계를 조성할 수 있습니다.


지속 가능성 보고 및 ESG 규정 준수

Scope 3 배출량 공개를 포함한 엄격한 글로벌 규제 요건으로 인해 소매업체는 복잡한 다계층 공급망에서 탄소 배출량을 추적해야 합니다. 이러한 배출량은 일반적으로 비즈니스 전체 영향의 70% 이상을 차지하므로 클라우드 통합 수명 주기 평가 도구가 중요해졌습니다. 이러한 시스템은 발전하는 국제 지속 가능성 표준을 충족하고 장기적인 규제 준수를 보장하는 데 필요한 세부적이고 추적 가능한 데이터를 제공합니다.


Retail Cloud Market Future Outlook

AI 우선 소매 운영

생성적 AI는 주변 도구에서 소매업 내 핵심 운영 계층으로 전환되고 있습니다. 예측 보충, 동적 가격 책정, 자동화된 고객 서비스는 이제 클라우드 네이티브 마이크로서비스로 작동합니다. 국제 에너지 기구(IEA)는 데이터 센터의 전 세계 전력 소비가 2024년 460TWh에서 2030년까지 1,000TWh 이상으로 증가할 것으로 예상합니다. 이는 이러한 AI 전환에 따른 엄격한 인프라 요구 사항을 반영합니다.


컴포저블 플랫폼 경제학

모놀리식 상거래 제품군은 표준화된 API를 통해 연결된 동종 최고의 구성 요소 아키텍처로 대체되고 있습니다. 소매업체는 결제, 충성도, 이행을 위한 전문 공급업체를 통합하여 공급업체 종속을 제거하기 위해 맞춤형 기술 스택을 조립하고 있습니다. 이러한 아키텍처 변화는 수백 개의 틈새 소프트웨어 제공업체가 소매업체의 확장 가능한 모듈식 디지털 클라우드 인프라에 직접 연결할 수 있도록 함으로써 전체 시장을 크게 확장합니다.


매장 수준의 엣지-클라우드 융합

실시간 선반 분석, 매장 내 탐색 등 대기 시간에 민감한 워크로드를 처리하려면 이제 로컬 엣지 하드웨어와 중앙 집중식 클라우드 백엔드를 결합하는 하이브리드 아키텍처가 필요합니다. 전 세계 데이터 양이 2030년까지 5배 증가할 것으로 예상됨에 따라 소매업체는 IoT 데이터의 상당 부분을 로컬에서 처리하여 자동화 시스템의 대기 시간을 거의 0에 가깝게 보장하는 것을 목표로 점점 더 엣지 컴퓨팅으로 전환하고 있습니다.


지속 가능성 기반 클라우드 조달

소매업체는 검증 가능한 탄소 감소를 입증해야 한다는 점점 더 큰 압력에 직면해 있습니다. 소매 부문 및 관련 가치 사슬은 전 세계 온실가스 배출량의 약 25%를 담당하므로, 클라우드 마이그레이션은 운영 효율성을 개선하는 동시에 Scope 2 배출량을 줄이기 위한 전략적 결정이 되었습니다. 소매업체는 주요 클라우드 제공업체의 재생 가능 에너지 약속을 활용하여 국제 지속 가능성 요구 사항에 대한 측정 가능한 진전을 달성할 수 있습니다.


지역 시장 점유율 분석

지역 미터법 주요 투자 테마
북아메리카 점유율 36%(2025년) 하이퍼스케일러 파트너십, 소매 미디어 및 AI 개인화
유럽 점유율 27%(2025년) GDPR 준수 아키텍처, 국경 간 통합
아시아태평양 CAGR 23.8% (2026~2035) 모바일 상거래, 정부 디지털 프로그램
남아메리카 USD 4.91 Billion (2025) Pix 통합, 마켓플레이스 클라우드 플랫폼
중동 및 아프리카 CAGR 21.5% (2026~2035) 스마트 시티 소매 허브, 디지털 결제 채택
총 USD 61.40 Billion (2025) —

소매 클라우드 시장은 인프라 성숙도, 규제 상태 및 소비자 디지털 준비 상태에 따라 뚜렷한 지역적 역학을 보여줍니다.


북아메리카

국가 미터법 주요 드라이버
미국 지역 점유율 78% 하이퍼스케일러 본사 및 초기 클라우드 기반 소매업체
캐나다 CAGR 19.8% Shopify 생태계 및 국경 간 전자상거래 확장
멕시코 USD 1.15 Billion (2025) 디지털 결제 채택 증가 및 근거리 물류


미국은 AWS, Azure, Google Cloud 소매 수직 제품의 밀도와 Walmart, Target, Kroger와 같은 체인의 공격적인 디지털 로드맵에 힘입어 소매 클라우드 시장에서 북미 지출의 4분의 3(78%) 이상을 차지합니다. 캐나다는 19.8%를 차지하여 소규모 기업 상거래에서 Shopify의 우위로 혜택을 받고 있으며, 멕시코의 공식 소매 부문은 디지털 결제 보급률이 도시 소비자의 50%를 넘으면서 온프레미스 POS에서 클라우드 호스팅 시스템으로 빠르게 전환하고 있습니다..

유럽

국가 미터법 주요 드라이버
독일 지역 점유율 22% SAP 기반 엔터프라이즈 클라우드 생태계
영국 CAGR 20.5% 브렉시트 이후 디지털 무역 인프라 구축
프랑스 USD 2.38 Billion (2025) 럭셔리 소매 옴니채널 디지털화
이탈리아 CAGR 19.2% Italia Digitale의 SME 클라우드 채택 인센티브
스페인 지역 점유율 7% 관광 중심의 소매 현대화
북유럽 국가 CAGR 18.9% 높은 디지털 결제 성숙도
러시아 제국 USD 0.85 Billion (2025) 국내 클라우드 플랫폼 개발
유럽의 나머지 지역 지역 점유율 14% CEE 시장 전반에 걸쳐 성숙도가 혼합되어 있음


중앙 집중식 클라우드 플랫폼이 온프레미스 패치워크가 충족하기 위해 애쓰는 데이터 거버넌스 의무를 단순화함에 따라 GDPR 규정 준수 비용은 역설적으로 유럽 전역의 클라우드 마이그레이션을 가속화했습니다. EU 디지털 시장법(EU Digital Markets Act)은 소매업체들이 상호 운용 가능한 클라우드 아키텍처를 지향하도록 추진하고 있으며, 소매 클라우드 시장의 유럽 부문을 2035년까지 이 지역이 1,100억 달러에 가깝게 만들 수 있는 속도로 확장하고 있습니다.[13].

아시아태평양

국가 미터법 주요 드라이버
중국 지역 점유율 34% Alibaba Cloud와 Tencent 소매 생태계
인도 CAGR 26.2% ONDC 디지털 상거래 프레임워크
일본 USD 2.45 Billion (2025) 편의점 클라우드 현대화
대한민국 CAGR 22.8% 초연결 소비자 기반
아세안 지역 점유율 15% 인도네시아, 베트남의 모바일 우선 소매 성장
아시아 태평양 지역 CAGR 20.1% 신흥 디지털 결제 인프라


아시아 태평양은 2035년까지 소매 클라우드 시장의 정의적인 성장 극장입니다. 인도의 궤적은 눈에 띕니다. ONDC는 수백만 명의 소규모 판매자에 대한 시장 진입 장벽을 낮추었고, IT 하드웨어에 대한 정부의 생산 연계 인센티브 제도는 하이퍼스케일러 데이터 센터 투자를 유치하고 있습니다. Alibaba와 JD.com을 기반으로 하는 중국의 성숙한 슈퍼 앱 생태계는 클라우드 소매 워크로드가 이미 연간 2조 달러를 초과하는 전자 상거래 부문과 함께 확장되도록 보장합니다..

남아메리카

국가 미터법 주요 드라이버
브라질 지역 점유율 62% Pix가 주도하는 디지털 소매 혁신
아르헨티나 CAGR 19.5% 핀테크 주도의 소매 클라우드 도입
남아메리카의 나머지 지역 USD 0.92 Billion (2025) 점진적인 마켓플레이스 플랫폼 성장


브라질은 Pix 생태계를 통해 남미 소매 클라우드 시장을 장악하고 있습니다. Pix 생태계는 다른 지역에서 10년이 걸리던 현금에서 디지털로의 마이그레이션 일정을 단 4년으로 압축했습니다. Mercado Libre의 클라우드 호스팅 물류 및 핀테크 서비스 확장으로 수천 개의 SME 소매업체가 처음으로 호스팅 플랫폼으로 유입되고 있습니다.[12].

중동 및 아프리카

국가 미터법 주요 드라이버
사우디아라비아 지역 점유율 28% 비전 2030 소매 현대화 의무사항
UAE CAGR 22.0% 스마트시티 소매 통로 개발
남아프리카공화국 USD 0.52 Billion (2025) 공식 소매 체인 클라우드 마이그레이션
이집트 CAGR 20.8% 전자상거래 소비자 기반의 급속한 성장
MEA의 나머지 부분 지역 점유율 24% 초기 단계의 디지털 소매 인프라


사우디아라비아의 비전 2030에서는 디지털 경제 혁신을 위해 500억 SAR을 할당했으며, 소매 클라우드 인프라를 우선 분야로 삼았습니다. 지역 상업 허브로서의 두바이의 입지를 통해 UAE 기반 소매업체는 GCC 및 북아프리카 시장에서 다국어, 다중 통화 운영을 처리할 수 있는 클라우드 플랫폼에 투자할 수 있습니다.[12].

Retail Cloud Market By Region, 2025-2035

Retail Cloud Market Segmentation

솔루션별

분절 미터법 주요 수요 동인
고객관리 점유율 24%(2025년) 개인화 및 충성도 플랫폼 수요
공급망 관리 CAGR 22.1% 실시간 가시성 및 예측 물류
상품화 USD 8.95 Billion (2025) 제품 구성 최적화 및 가격 인텔리전스
인력 관리 점유율 11%(2025년) 노동 일정 자동화
보고 및 분석 CAGR 21.8% 통합된 교차채널 대시보드
기타 솔루션 USD 4.60 Billion (2025) ERP, 재무 및 규정 준수 모듈


고객 관리는 자사 데이터 캡처 및 실시간 개인화에 대한 업계의 집중적인 노력을 반영하여 솔루션별로 소매 클라우드 시장에서 가장 큰 점유율을 차지하고 있습니다. 클라우드에 호스팅된 CDP 플랫폼을 통해 소매업체는 온라인 탐색, 매장 내 거래, 모바일 앱 참여를 실행 가능한 세그먼트로 통합할 수 있습니다. 이 기능으로 인해 2024년 미국 상위 50개 소매업체의 로열티 프로그램 등록이 30% 증가했습니다.[8]. 공급망 관리는 2020년 이후의 혼란으로 인해 클라우드 기반 수요 감지 및 다계층 재고 계획 전략적 필요성이 높아짐에 따라 가장 빠르게 성장하는 솔루션 부문입니다. 클라우드 기반 공급망 가시성을 갖춘 소매업체는 2024년 연휴 기간 동안 레거시 시스템을 사용하는 소매업체보다 재고 부족이 18% 적다고 보고했습니다.[9].

서비스 유형별

분절 미터법 주요 수요 동인
SaaS 점유율 52%(2025년) 낮은 초기 비용 및 신속한 배포
IaaS CAGR 21.6% 독점 데이터 레이크 및 컴퓨팅 요구 사항
PaaS USD 7.85 Billion (2025) 맞춤형 애플리케이션 개발


SaaS는 구독 기반 제공이 자본 지출보다 운영 지출에 대한 소매업체의 선호와 일치하기 때문에 소매 클라우드 시장에서 여전히 지배적인 서비스 유형으로 남아 있습니다. Shopify, Oracle Retail Cloud 및 SAP Commerce Cloud와 같은 플랫폼은 SaaS 모델의 매력을 잘 보여줍니다. 소매업체는 기본 인프라를 관리하지 않고도 지속적인 기능 업데이트, 내장된 규정 준수 도구 및 탄력적인 확장성을 얻을 수 있습니다. IaaS는 전용 GPU 컴퓨팅 및 높은 처리량 스토리지가 필요한 독점 기계 학습 파이프라인을 구축하는 대형 소매업체 사이에서 입지를 굳히고 있습니다..

배포별

분절 미터법 주요 수요 동인
퍼블릭 클라우드 점유율 48%(2025년) 비용 효율성과 빠른 확장성
프라이빗 클라우드 USD 10.70 Billion (2025) 데이터 주권 및 보안에 민감한 워크로드
하이브리드 클라우드 CAGR 23.5% 엣지 및 중앙 집중식 워크로드 전반에 걸친 유연성


퍼블릭 클라우드 배포는 AWS, Azure 및 Google Cloud가 제공하는 규모의 경제로 인해 전체 점유율에서 소매 클라우드 시장을 선도합니다. 하이브리드 클라우드는 소매업체가 분석 및 CRM 워크로드를 중앙 집중식 환경에 유지하면서 로컬 인프라에서 매장 내 컴퓨터 비전 시스템과 같이 대기 시간에 민감한 워크로드를 실행해야 한다는 필요성을 인식하고 있기 때문에 가장 빠르게 성장하는 배포 모델입니다. Computop의 2024년 Cloud POS 인터페이스 출시는 이러한 추세를 잘 보여주었으며, 이를 통해 소매업체는 기존 온프레미스 하드웨어를 교체하지 않고도 카드 단말기를 클라우드 게이트웨이에 연결할 수 있습니다..

경쟁 벤치마킹

소매 클라우드 시장은 추정 HHI가 1,200 미만인 중간 농도를 나타냅니다. 상위 5개 업체는 총 38~45%의 매출 점유율을 차지하고 있으며, 지역 전문가와 수직 중심 SaaS 제공업체가 나머지 시장에 서비스를 제공하고 있습니다. 전략적 포지셔닝 범위는 하이퍼스케일러가 수행하는 풀 스택 플랫폼부터 틈새 분석 또는 인력 관리 공급업체에 이르기까지 다양합니다.

회사 예상 수익 공유 범위 소매 클라우드 시장의 주요 제공 사항 전략적 포지셔닝
오라클 주식회사 ~8~11% Oracle Retail Cloud 제품군, CX 클라우드 풀스택 엔터프라이즈 소매 플랫폼
SAP SE ~7~10% SAP Commerce Cloud, S/4HANA 소매 ERP 중심의 통합 커머스
마이크로소프트사 ~6~9% Azure 소매, Dynamics 365 Commerce 산업별 솔루션을 갖춘 하이퍼스케일러
세일즈포스 주식회사 ~5~8% 커머스 클라우드, 마케팅 클라우드 CRM 주도의 컴포저블 커머스
IBM 주식회사 ~3~5% 스털링 공급망, Watson Commerce AI로 강화된 공급망 및 분석
시스코 시스템즈 ~2~4% Meraki 스마트 스토어 인프라 네트워크 계층 소매 클라우드 지원
구글(알파벳) ~4~6% Google Cloud Retail AI, Vertex AI 데이터 및 AI 우선 소매 플랫폼
아마존 웹 서비스 ~5~8% 소매업을 위한 AWS, 그냥 나가세요 독점 소매 기술을 갖춘 하이퍼스케일러
Infor(코크 인더스트리) ~2~4% Infor CloudSuite Retail, WMS 미드마켓 ERP 및 공급망
블루 욘더(파나소닉) ~2~3% 루미네이트 플랫폼, Fulfillment 공급망 조정 전문가


최신 뉴스 및 개발

DoiT(2026년 7월): 클라우드 관리 회사 DoiT는 AI FinOps 스타트업 Attribute를 인수하여 기업 소매 워크로드에 대해 세분화된 실시간 AI 비용 귀속을 제공하는 신제품을 출시했습니다.

TCS(2026년 6월): Tata Consultancy Services는 고급 클라우드 기반 디지털 인프라 및 인텔리전스 솔루션을 통해 글로벌 IT 운영을 혁신하기 위해 포장 대기업 Elopak과 다년간의 파트너십을 확보했습니다.

TCS(2026년 6월): 토트넘 홋스퍼 축구 클럽은 클라우드 네이티브 기술을 통해 팬 경험을 향상시키기 위해 TCS를 공식 디지털 혁신 파트너로 지정하는 전략적 파트너십을 발표했습니다.


Retail Cloud Market Report Scope

매개변수 세부 사항
시장 범위 솔루션, 서비스 유형, 배포 모델 및 지역 부문을 다루는 글로벌 소매 클라우드 시장
학습기간 2021~2035년
CAGR(예측) 20.4% (2026~2035)
시장 규모 - 2025년(기준 연도) USD 61.40 Billion
시장 규모 - 2035년(예측) USD 393.00 Billion
가장 빠르게 성장하는 부문 하이브리드 클라우드(배포별); 아시아 태평양(지역별)
프로파일링된 회사 오라클, SAP, 마이크로소프트, 세일즈포스, IBM, 시스코, 구글, AWS, 인포, 블루욘더
평가통화 USD Billion


자주 묻는 질문

What cloud deployment model best suits a retailer with strict data-residency requirements?
Private or hybrid cloud models allow retailers to keep sensitive customer data within jurisdictional boundaries while leveraging public cloud for non-regulated workloads. Hybrid deployments grew at the fastest rate in the Retail Cloud Market through 2024 [13].
How does the Retail Cloud Market affect the total cost of ownership compared to on-premise systems?
Cloud migration reduces five-year TCO by 25–35% for mid-sized retailers by eliminating hardware refresh cycles and shifting costs to predictable subscriptions . Savings scale with multi-location operations.
Which emerging technology will most disrupt the Retail Cloud Market by 2030?
Generative AI embedded in commerce platforms is reshaping product discovery, content creation, and demand forecasting simultaneously. Early adopters report 15–20% improvement in conversion rates from AI-powered personalization [11].
How do retailers manage multi-vendor cloud environments effectively?
Cloud management platforms and retail integration hubs centralize monitoring, cost governance, and API orchestration across providers. Standardized middleware reduces vendor-switching costs by approximately 40% .
What cybersecurity frameworks should retailers prioritize when adopting the cloud?
PCI DSS 4.0 compliance and zero-trust architecture are baseline requirements for any Retail Cloud Market participant handling payment data. Retailers that implemented zero-trust saw 60% fewer breach incidents in 2024 [16].
How are small and mid-sized retailers accessing the Retail Cloud Market?
Vertical SaaS platforms offer pre-configured, low-cost entry points with built-in payments, inventory, and analytics. Shopify and Square host over 5 million SME merchants globally on cloud-native stacks [1].
What role does the Retail Cloud Market play in sustainability reporting?
Cloud-based lifecycle-assessment tools automate Scope 3 emissions tracking across supply chains, simplifying compliance with EU CSRD and SEC climate-disclosure rules [20]. Centralized data reduces manual audit effort significantly.    
저자
저자 Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Research Methodology on Retail Cloud Market

The published research report by Market Research Future focuses on the global retail cloud market to reveal its current and prospective trends. The research is based on both primary and secondary sources of data. The primary data is collected through interviews with visionary leaders, experts, and industry stakeholders. The secondary data sources include company prospectus, paid databases, websites, books and other such sources of secondary information. Market research future(MRFR) has tried to analyze the market data collected through these sources and has filtered out relevant information based on its relevance and reliability.

The secondary data is available from the past 5-year period to understand the market dynamics. It is filtered out for relevancy and verified for accuracy. The literature review is also conducted to garner further information about the market. The Retail Domain Expert has interviewed respective retail technology experts and stakeholders to understand the market better.

Data Collection

The global retail cloud market is captured in its entirety and evaluated through extensive primary research sourced from global retail companies. Data collected from secondary sources include annual reports, press releases, investor presentations of companies, white papers, certified publications, and articles from recognized authors and websites. The market data gathered is authenticated with the help of various sources, including company presentations, analyst reports, and financial databases. The top-down and bottom-up approaches are employed in the market analysis.

Data Triangulation

Data triangulation is used in the research study to verify the results obtained from the primary research approach. The data obtained from primary sources and the data obtained from secondary sources are verified, checked, and reconciled using the data triangulation method. The analyst's panel validated all the data sources based on the parameters like market trends, market segments, and market dynamics.

Data Analysis

The data is then analyzed and interpreted using qualitative and quantitative analytical tools. Various analysis tools, including Porter's Five Forces and SWOT analysis, are used to develop market scenarios and insights. In addition, the data is also analyzed through market surveys and interviews with key opinion leaders (KOLs) in the retail industry. The market is analyzed based on the consumer survey and information obtained through in-depth interviews with industry experts. Further, mean, median and mode are used to portray the market accurately. 

Scope of the study

The initial objective of the research was to investigate and provide information on the current and future market dynamics of the retail cloud market. Accordingly, the market has been segmented based on type, end-use, offerings, application, and geography.

In the research, we have covered the following global retail cloud market segments.

By Type:

  • Private Cloud
  • Public Cloud
  • Hybrid Cloud

By End-Use:

Small and medium-sized enterprises (SMEs)

Large enterprises

By Offerings:

Infrastructure as a Service (IaaS)

Platform as a Service (PaaS)

Infrastructure-as-a-Service (IaaS)

Software-as-a-Service (SaaS)

By Application:

  • Merchandising
  • Customer Relationship Management (CRM)
  • Logistics
  • Data Storage
  • Others

By Region:

  • North America
  • Latin America
  • Europe
  • Asia Pacific
  • Middle East & Africa

Methodology Adopted

The research methodology of the market is developed to provide a holistic perspective of the market. A robust process is used to get a clear and precise outlook of the market that consists of market sizing, market drivers, market restraints and technology advancements. The secondary research includes a market overview, industry trends & dynamics, retail insights and developments from other related industries.

The industry insight section provides an in-depth analysis of the latest trends and developments, market size and estimation, market shares and opportunities. The market size is further segmented by geography to give readers a crisp understanding of the market analysis.

Stakeholder Analysis

It is crucial to understand the global retail cloud market dynamics in order to interpret its importance. A thorough understanding of the global retail cloud market stakeholders provides the necessary impetus for this research. These stakeholders include software developers, retail cloud vendors, retailers, third-party providers, financial institutions, regulatory bodies, resellers, and investors. A detailed analysis of their roles in the market process further offers an opportunity to businesses seeking potential partnerships and investments.

Data Validation

The data collected from primary and secondary sources is verified several times to ensure the accuracy of the information. All data sources are selected based on their reliability, objectivity, and accuracy. Furthermore, a three-tier verification process is employed to ensure that all information is collected, verified, and validated appropriately. The three-tier verification process involves internal verification, verification of the data experts, and external verification. The internal verification process focuses on validating critical information, such as multiplicity, perceived accuracy measures, and statistical data sources.

Primary and Secondary Sources

The primary sources incorporate the companies involved in the survey, such as manufacturers, suppliers, industry experts, and raw material suppliers. After getting the raw data, it is further validated and reviewed to prepare secondary sources. The secondary sources typically include paid databases, web directs, magazines, newspapers, journals, and comprehensive reports. 

Compilation of Referenced Documents

The research document includes the compilation of all the relevant documentation, such as the industry reports and specific company profiles present in the domain and the associated topics. This compilation is used to understand the global retail cloud market comprehensively. The industry reports include an overview of the sector and a geographical-level analysis of the market.

Geographical Coverage

For the market analysis, the Retail Cloud Market is segmented as follows:

  • North America 
  • Europe 
  • Asia Pacific 
  • Latin America 
  • Middle East & Africa 

Country Coverage

MRFR's market analysis covers all the major countries of the above regions, such as:

  • U.S. 
  • Canada 
  • Mexico 
  • Germany 
  • France 
  • U.K 
  • Italy 
  • Spain 
  • China 
  • India 
  • Japan 
  • Australia 
  • South Korea 
  • Argentina 
  • Brazil 
  • Colombia 
  • UAE 
  • Saudi Arabia 
  • South Africa

Conclusion

The research methodology adopted by MRFR is comprehensive, ensuring that all the necessary sources of information are carefully collected and analyzed for the report. The method is used to understand the factors influencing present and future market trends. By using reliable data sources and verified analytical techniques, and aims to provide a detailed approach to comprehending the global retail cloud market.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Global Diameter Signaling Market
사례 연구
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















