Quantum Dot Display Market

양자점 디스플레이 시장 규모, 점유율 및 자료 보고서 (카드뮴 기반 및 카드뮴 비포함), 제품별 (스마트폰, PC 모니터, 태블릿 PC 및 TV), 응용 프로그램별 (소비자 전자제품, 의료, 자동차 및 IT & 통신), 지역별 (북미, 유럽, 아시아-태평양 및 기타 지역) – 산업 규모, 점유율 & 2035년까지의 예측
ID: MRFR/SEM/2097-CR 200 Pages Ankit Gupta Last Updated: September 18, 2026
Quantum Dot Display Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)21.56%
2024 Market Size$ 68.38 Billion
2025 Market Size$ 83.12 Billion
2035 Market Size$ 585.61 Billion
Key Players
Samsung Electronics
LG Display
Sony Corporation
TCL Technology
Sharp Corporation
Hisense Group
Opportunities
  • Expansion of the Gaming Industry
  • Growing Focus on Energy Efficiency
  • Rising Demand for High-Quality Displays

Quantum Dot Display Market 요약

주요 시장 동향 및 하이라이트

시장 규모 및 예측

CAGR (2025 - 2035) 21.56%

주요 기업

Samsung Electronics (KR), LG Display (KR), Sony Corporation (JP), TCL Technology (CN), Sharp Corporation (JP), Hisense Group (CN), AU Optronics (TW), QLED (KR), Panasonic Corporation (JP)

Quantum Dot Display Market Treiber

게임 산업의 확장

양자점 디스플레이 시장은 게임 산업의 빠른 확장으로 인해 모멘텀을 얻을 가능성이 높습니다. 게임 기술이 발전함에 따라 몰입감 있는 경험을 제공할 수 있는 디스플레이에 대한 수요가 증가하고 있습니다. 생생한 색상과 깊은 대비를 생성할 수 있는 양자점 디스플레이는 게이머들 사이에서 점점 더 인기를 얻고 있습니다. 게임 부문은 2000억 이상의 가치를 가질 것으로 예상되며, 이는 양자점 기술이 이 시장에 침투할 수 있는 상당한 기회를 제시합니다. 제조업체들은 이제 낮은 응답 시간과 높은 주사율과 같은 기능을 통합하여 게이머를 위해 특별히 맞춤화된 디스플레이 개발에 집중하고 있습니다. 이 추세는 양자점 디스플레이 시장이 이 역동적인 부문의 요구에 부합함에 따라 상당한 성장을 보일 수 있음을 나타냅니다.

에너지 효율성에 대한 증가하는 관심

양자점 디스플레이 시장은 에너지 효율성에 대한 증가하는 관심의 영향을 점점 더 받고 있습니다. 환경 문제의 중요성이 커짐에 따라 소비자와 기업 모두 에너지 소비를 최소화하는 디스플레이 기술을 찾고 있습니다. 양자점 디스플레이는 전통적인 디스플레이 기술에 비해 높은 밝기 수준을 달성하는 데 필요한 전력이 적기 때문에 에너지 효율적인 특성으로 알려져 있습니다. 이 특성은 에너지 절약이 운영 비용 절감으로 이어질 수 있는 텔레비전 및 모니터와 같은 응용 분야에서 특히 매력적입니다. 지속 가능성에 대한 추세는 양자점 기술의 추가 채택을 촉진할 가능성이 높으며, 이는 친환경 솔루션을 중시하는 시장에서 양자점 디스플레이 시장을 유리하게 위치시킵니다.

고품질 디스플레이에 대한 수요 증가

양자점 디스플레이 시장은 소비자 전자 제품 및 엔터테인먼트와 같은 분야에서 고품질 디스플레이에 대한 수요가 눈에 띄게 증가하고 있습니다. 소비자들이 점점 더 우수한 시각적 경험을 추구함에 따라 제조업체들은 색상 정확도와 밝기를 향상시키는 양자점 기술을 채택할 수밖에 없습니다. 보고서에 따르면 양자점 디스플레이 시장은 향후 몇 년 동안 약 20%의 연평균 성장률로 성장할 것으로 예상됩니다. 이 성장은 양자점 기술이 화질을 크게 향상시키는 4K 및 8K 텔레비전의 확산에 의해 촉진됩니다. 따라서 양자점 디스플레이 시장은 소비자 기대에 부응하기 위해 더 많은 기업들이 연구 및 개발에 투자함에 따라 이 추세로부터 혜택을 볼 수 있습니다.

상업적 응용 분야에서의 채택 증가

양자점 디스플레이 시장은 광고, 소매 및 기업 환경과 같은 분야에서 상업적 응용 분야에서의 채택이 증가하고 있습니다. 기업들은 고객 참여를 향상시키는 눈길을 끄는 비주얼을 제공하는 양자점 기술의 장점을 인식하고 있습니다. 예를 들어, 양자점 디스플레이를 활용한 디지털 사이니지 솔루션이 점점 더 보편화되고 있으며, 이는 전통적인 디스플레이에 비해 우수한 밝기와 색상 성능을 제공합니다. 상업용 디스플레이 시장은 상당히 성장할 것으로 예상되며, 양자점 기술이 이 변혁에서 중요한 역할을 할 것입니다. 이 변화는 양자점 디스플레이 시장이 다양한 상업적 환경에서 혁신적인 디스플레이 솔루션에 대한 증가하는 필요를 활용할 수 있는 좋은 위치에 있음을 시사합니다.

디스플레이 제조의 기술 혁신

양자점 디스플레이 시장은 디스플레이 제조 공정에서 진행 중인 기술 혁신의 혜택을 보고 있습니다. 재료 과학 및 공학의 발전은 보다 효율적이고 비용 효과적인 양자점 디스플레이의 생산을 가능하게 하고 있습니다. 예를 들어, 광 방출 특성을 향상시키는 새로운 양자점 재료의 개발은 전반적인 디스플레이 성능을 개선할 가능성이 높습니다. 또한, 제조 기술의 혁신은 생산 비용을 줄여 양자점 디스플레이를 더 넓은 소비자 범위에 접근 가능하게 만들고 있습니다. 이러한 기술들이 계속 발전함에 따라 양자점 디스플레이 시장은 이러한 발전을 활용하는 새로운 제품의 도입으로 인해 가속화된 성장을 경험할 수 있습니다.

시장 세그먼트 통찰력

재료별: 카드뮴 기반(가장 큼) 대 카드뮴 프리(가장 빠르게 성장하는)

양자점 디스플레이 시장은 현재 카드뮴 기반 재료에 대한 상당한 선호가 특징이며, 이는 입증된 효율성과 생생한 색상 재현 능력 덕분에 가장 큰 점유율을 차지하고 있습니다. 카드뮴 기반 양자점은 향상된 성능을 제공하며, 프리미엄 시각적 경험을 추구하는 소비자들을 위해 고급 디스플레이 애플리케이션에서 널리 사용됩니다. 반면 카드뮴 프리 양자점은 독성 물질과 환경 규제에 대한 인식이 높아짐에 따라 더 안전한 대안으로의 전환을 촉진하며 주목받고 있습니다. 이 세그먼트는 작지만 제조업체들이 지속 가능한 프레임워크 내에서 혁신을 추구함에 따라 빠르게 확장되고 있습니다.

재료: 카드뮴 기반(지배적) 대 카드뮴 프리(신흥)

카드뮴 기반 양자점은 프리미엄 디스플레이 기술에서의 확립된 존재와 우수한 광학 특성 덕분에 양자점 디스플레이 시장을 지배하고 있습니다. 이들은 일반적으로 생생한 색상과 높은 밝기를 요구하는 텔레비전 및 모니터와 같은 고성능 디스플레이와 연관되어 있습니다. 반면 카드뮴 프리 양자점은 규정 준수와 비독성 재료에 대한 소비자 선호에 따라 친환경 솔루션에 대한 수요로 인해 강력하게 부상하고 있습니다. 이 세그먼트는 빠른 기술 발전과 주류 디스플레이로의 통합 증가가 특징이며, 시장에서 혁신과 지속 가능성으로의 추세를 나타냅니다.

제품별: TV(가장 큼) 대 스마트폰(가장 빠르게 성장하는)

양자점 디스플레이 시장은 다양한 제품 세분화가 특징이며, TV는 광범위한 소비자 채택과 고급 모델에의 통합 덕분에 가장 큰 시장 점유율을 차지하고 있습니다. 스마트폰은 TV에 비해 점유율이 작지만, 모바일 장치에서 우수한 디스플레이 품질에 대한 수요로 인해 양자점 기술의 빠른 채택을 목격하고 있습니다. 태블릿과 PC 모니터도 중요한 역할을 계속하고 있지만, 지배적인 TV 세그먼트와 신흥 스마트폰 시장에 비해 뒤처져 있습니다.

TV(지배적) 대 스마트폰(신흥)

텔레비전은 양자점 디스플레이 시장에서 지배적인 제품 세그먼트로, 생생한 색상과 향상된 시청 경험을 제공하는 디스플레이 기술의 발전을 활용하고 있습니다. 고화질 모델에 양자점을 통합함으로써 소비자에게 매력적인 홈 엔터테인먼트 제안을 제공합니다. 반면 스마트폰은 신흥 세그먼트를 대표하며, 제조업체들이 우수한 디스플레이 품질을 통해 장치를 차별화하려고 함에 따라 빠르게 주목받고 있습니다. 휴대용 터치스크린 기술에 대한 수요 증가는 이 성장의 주요 동력이며, 제조업체들이 혁신하고 양자점 기술을 통합하도록 촉진하여 더욱 몰입감 있는 사용자 경험을 제공합니다. 확립된 세그먼트와 신흥 세그먼트 간의 이러한 역동적인 상호작용은 시장에서 주목할 만한 추세를 나타냅니다.

응용 분야별: 소비자 전자제품(가장 큼) 대 의료(가장 빠르게 성장하는)

양자점 디스플레이 시장에서 응용 분야 세그먼트는 주로 소비자 전자제품이 지배하고 있으며, 이는 텔레비전, 모니터 및 스마트폰에서 고화질 디스플레이에 대한 수요 증가로 인해 가장 큰 시장 점유율을 차지하고 있습니다. 색상 정확도와 밝기를 향상시키는 양자점 기술의 다재다능함은 우수한 시각적 경험을 추구하는 소비자들 사이에서 인기를 끌고 있습니다. 그 뒤를 이어 의료 세그먼트가 있으며, 비록 점유율은 작지만 의료 이미징 및 진단에서 양자점 디스플레이를 점점 더 많이 채택함에 따라 가장 빠르게 성장하고 있습니다. 이는 고해상도 이미지와 정확한 색상 표현을 제공할 수 있는 잠재력을 인식하고 있습니다.

소비자 전자제품: 지배적 대 의료: 신흥

소비자 전자제품은 양자점 디스플레이 시장 내에서 지배적인 세그먼트로, TV, 노트북 및 스마트폰과 같은 장치에서 시각적 품질이 가장 중요합니다. 이 세그먼트는 지속적인 기술 발전과 더 나은 시각적 경험에 대한 소비자 수요로 혜택을 보고 있으며, 양자점을 디스플레이 기술의 필수 요소로 자리잡게 하고 있습니다. 반면 의료는 빠르게 주목받고 있는 신흥 세그먼트입니다. 고급 이미징 기술의 발전과 진단에서 정확한 색상 표현의 필요성이 증가함에 따라 양자점 디스플레이가 이미징 장치에 점점 더 많이 통합되고 있습니다. 이 추세는 의료 제공자들이 보다 정확한 의료 시각 자료를 추구함에 따라 유망한 미래를 나타내며, 이 분야에서 양자점 기술의 상당한 잠재력을 보여줍니다.

Quantum Dot Display Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

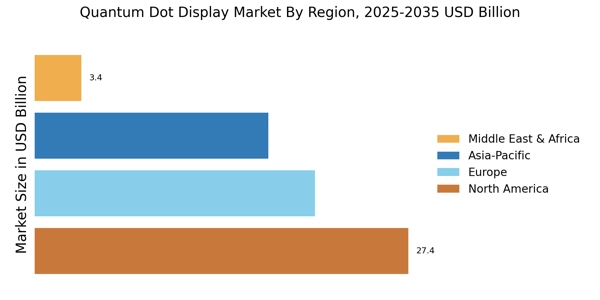
지역별로 이 연구는 북미, 유럽, 아시아 태평양 및 기타 지역에 대한 시장 통찰력을 제공합니다. 북미 양자점 디스플레이 시장 지역은 주요 기술 회사의 존재와 연구 및 개발 활동에 대한 강한 집중으로 인해 이 시장을 지배할 것입니다. 텔레비전, 모니터 및 스마트폰에서 양자점 디스플레이의 채택 증가가 이 지역의 시장 성장을 주도하고 있습니다.

또한, 시장 보고서에서 연구된 주요 국가는 미국, 캐나다, 독일, 프랑스, 영국, 이탈리아, 스페인, 중국, 일본, 인도, 호주, 한국 및 브라질입니다.

그림 2: 2022년 지역별 양자점 디스플레이 시장 점유율 (USD 억)

유럽의 양자점 디스플레이 시장은 강력한 자동차 산업과 저명한 디스플레이 제조업체의 존재로 인해 두 번째로 큰 시장 점유율을 차지하고 있으며, 이는 시장 성장을 촉진합니다. 양자점 디스플레이는 자동차 인포테인먼트 시스템에 점점 더 통합되어 우수한 이미지 품질과 시각적 경험을 제공합니다. 또한, 에너지 효율적인 디스플레이에 대한 수요 증가와 스마트 홈의 증가 추세가 유럽의 확장에 기여하고 있습니다. 독일의 양자점 디스플레이 시장은 가장 큰 시장 점유율을 차지하고 있으며, 영국의 양자점 디스플레이 시장은 유럽 지역에서 가장 빠르게 성장하는 시장이었습니다.

아시아 태평양 양자점 디스플레이 시장은 2023년부터 2032년까지 상당한 성장이 예상됩니다. 이 지역은 빠른 경제 성장, 증가하는 가처분 소득 및 성장하는 소비자 전자 산업을 목격하고 있습니다. 이들 국가는 대규모 제조 기반을 보유하고 있으며 소비자 전자 제품의 주요 생산국으로, 양자점 디스플레이에 대한 수요를 주도하고 있습니다. 또한, 4K 및 8K와 같은 고해상도 디스플레이의 인기가 증가함에 따라 아시아 태평양의 시장 성장을 더욱 촉진하고 있습니다. 게다가, 중국의 양자점 디스플레이 시장은 가장 큰 시장 점유율을 차지하고 있으며, 인도의 양자점 디스플레이 시장은 아시아 태평양 지역에서 가장 빠르게 성장하는 시장이었습니다.
Quantum Dot Display Market Regional Image

주요 기업 및 경쟁 통찰력

주요 시장 플레이어들은 제품 라인을 확장하기 위해 연구 및 개발에 막대한 투자를 하고 있으며, 이는 양자점 디스플레이 시장의 더욱 성장하는 데 도움이 될 것입니다. 시장 참여자들은 또한 새로운 제품 출시, 계약 체결, 인수 합병, 더 높은 투자 및 다른 조직과의 협력을 포함한 다양한 전략적 활동을 수행하여 발자취를 확장하고 있습니다. 더 경쟁적이고 성장하는 시장 환경에서 확장하고 생존하기 위해 양자점 디스플레이 산업은 비용 효율적인 제품을 제공해야 합니다.
운영 비용을 최소화하기 위해 현지에서 제조하는 것은 양자점 디스플레이 산업의 제조업체들이 고객에게 혜택을 주고 시장 부문을 증가시키기 위해 사용하는 주요 비즈니스 전략 중 하나입니다. 양자점 디스플레이 산업은 최근 몇 년 동안 가장 중요한 의료 이점을 제공했습니다. 상세한 양자점 디스플레이 시장 보고서는 기술 혁신, 전략적 파트너십 및 소비자 및 상업적 디스플레이 세그먼트에서의 침투 증가에 의해 형성된 경쟁 역학을 강조합니다. LG디스플레이(한국), 삼성전자(한국), 소니(일본), 샤프(일본), 3M(미국), 마이크로비전(미국), 에비던트 테크놀로지(미국), 알테어 나노테크놀로지(미국), 양자 재료 회사(미국), 나노시스(미국), QD 비전(미국) 등 양자점 디스플레이 시장의 주요 플레이어들은 연구 및 개발 작업에 투자하여 시장 수요를 증가시키려 하고 있습니다.
2001년에 설립된 나노시스는 미국 캘리포니아주 밀피타스에 위치한 나노기술 회사로, 디스플레이 제품을 위한 양자점 재료를 개발 및 제조합니다. 그 제품에는 양자점 향상 필름과 양자 레일이 포함됩니다.
2월에 나노시스는 스마트켐과 파트너십을 체결하여 차세대 저비용 솔루션 인쇄 마이크로LED 및 양자점 재료에 대해 서로 협력하기로 했습니다. 두 회사는 스마트켐의 고성능 유기 반도체 제형과 나노시스의 마이크로LED 및 양자점 나노-LED 기술을 사용하는 솔루션 인쇄 디스플레이를 결합하면 새로운 저전력 강력하고 유연하며 경량의 디스플레이가 생성될 것이라고 믿고 있습니다.
장비, 프로세스 및 재료 준비에 대한 초기 검증 작업이 이미 수행되었습니다.
삼성 그룹, 삼성으로도 알려진 이 회사는 1938년에 설립되었으며, 한국 서울 서초구에 위치하고 있습니다. 이 회사는 여러 자회사를 포함하는 한국의 국제 제조 회사입니다. 그 제품에는 자동차, 의류, 화학, 소비자, 통신 등이 포함됩니다.
6월에 삼성전자는 HDR 10+ 적응형 기술을 지원하는 세계 최초의 곡면 게임 모니터인 Odyssey G9를 출시했습니다. 이 모니터는 1ms 응답 시간과 240Hz 주사율을 제공하는 양자점이 포함된 QLED 디스플레이를 갖추고 있습니다.

Quantum Dot Display Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • Q2 2024: Samsung Unveils 2024 Neo QLED and QD-OLED TV Lineups with Enhanced Quantum Dot Technology Samsung launched its 2024 Neo QLED and QD-OLED TVs, featuring advanced quantum dot technology and AI-powered visual optimization, further cementing its leadership in the quantum dot display market.
  • Q2 2024: Samsung Invests $23 Billion in R&D to Advance Quantum Dot and Semiconductor Technologies Samsung announced a $23 billion investment in research and development, focusing on quantum dot display innovations and semiconductor integration, including InP-based quantum dots for next-generation memory chips.
  • Q3 2024: Samsung Expands QD-OLED Production Capacity at Asan Campus Samsung opened a new production line at its Asan campus dedicated to QD-OLED panels, aiming to meet growing demand for high-end quantum dot displays in TVs and monitors.
  • Q1 2025: LG Display Launches Next-Gen Quantum Dot OLED Panels for Premium TVs LG Display introduced its latest quantum dot OLED (QD-OLED) panels, targeting the premium television segment and expanding its product portfolio in the quantum dot display market.
  • Q2 2025: BOE Technology Announces Strategic Partnership with Nanosys for Quantum Dot Materials BOE Technology signed a multi-year supply and development agreement with Nanosys to secure advanced quantum dot materials for its next-generation display products.
  • Q2 2025: TCL Opens New Quantum Dot Display Market Manufacturing Facility in Shenzhen TCL inaugurated a new manufacturing facility in Shenzhen dedicated to the production of quantum dot displays, aiming to boost capacity and accelerate innovation in the sector.
  • Q2 2025: Apple Taps Samsung and LG for Quantum Dot Display Market Supply in Upcoming iPad Pro Apple finalized supply agreements with Samsung and LG Display for quantum dot panels to be used in its next-generation iPad Pro, marking a significant adoption of QD technology in tablets.
  • Q3 2025: Samsung Unveils QD-EL Technology for Next-Gen VR/AR Displays Samsung announced the commercial launch of QD-EL (Quantum Dot Electroluminescent) technology, offering higher brightness and color accuracy for virtual and augmented reality displays.
  • Q3 2025: Sharp Announces Mass Production of Quantum Dot Mini-LED TVs Sharp began mass production of its new line of quantum dot mini-LED TVs, targeting global markets with enhanced color performance and energy efficiency.
  • Q3 2025: LG Display Secures Major Contract to Supply Quantum Dot Panels to Sony LG Display signed a multi-year contract to supply quantum dot display panels to Sony for use in its flagship Bravia TV lineup.
  • Q3 2025: Samsung Files 150th Patent for Quantum Dot Display Market Technology Samsung reached a milestone by filing its 150th patent related to quantum dot display technology, reinforcing its intellectual property leadership in the sector.
  • Q3 2025: Nanosys Raises $100 Million to Expand Quantum Dot Material Production Nanosys completed a $100 million funding round to scale up production of quantum dot materials, supporting growing demand from global display manufacturers.
  • Q3 2026: Samsung Electronics (KR): Samsung Display developed the world's first 31.5-inch 4K 360Hz QD-OLED monitor panel, featuring a new V-Stripe pixel structure that improves text readability and is set for mass production in the second half of 2026
  • Q3 2026: Hisense Group (CN): Hisense expanded its 2025 ULED lineup with the U9 series featuring Quantum Dot (QLED) technology and Hi-View AI Engine X processor, delivering AI-optimized color accuracy and brightness across new 65-, 75-, and 85-inch models

향후 전망

Quantum Dot Display Market 향후 전망

양자점 디스플레이 시장은 2025년부터 2035년까지 21.56%의 CAGR로 성장할 것으로 예상되며, 이는 디스플레이 기술의 발전, 증가하는 소비자 수요 및 향상된 에너지 효율성에 의해 주도됩니다.

2035년까지 양자점 디스플레이 시장은 글로벌 디스플레이 산업에서 주요 세그먼트가 될 것으로 예상됩니다. 양자점 디스플레이 시장 예측은 지속적인 성장세를 나타내며, 이는 지속적인 연구개발 투자, 생산 비용 감소 및 고해상도 디스플레이에 대한 수요 증가에 의해 지원됩니다.

시장 세분화

양자점 디스플레이 시장 제품 전망

  • 스마트폰
  • PC 모니터
  • 태블릿 PC
  • TV

양자점 디스플레이 시장 소재 전망

  • 카드뮴 기반
  • 카드뮴 프리

양자점 디스플레이 시장 응용 전망

  • 소비자 전자제품
  • 헬스케어
  • 자동차
  • IT 및 통신

보고서 범위

시장 규모 2024 683.8(USD 억)
시장 규모 2025 831.2(USD 억)
시장 규모 2035 5856.1(USD 억)
연평균 성장률 (CAGR) 21.56% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 동향
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 USD 억
주요 기업 프로필 삼성전자 (KR), LG디스플레이 (KR), 소니 (JP), TCL 테크놀로지 (CN), 샤프 (JP), 하이센스 그룹 (CN), AU 옵트로닉스 (TW), QLED (KR), 파나소닉 (JP)
다루는 세그먼트 재료, 제품, 응용, 지역
주요 시장 기회 에너지 효율적인 디스플레이에 대한 수요 증가가 양자점 디스플레이 시장의 혁신을 촉진합니다.
주요 시장 역학 양자점 디스플레이의 기술 발전이 경쟁 역학을 주도하고 다양한 분야에서 소비자 선호에 영향을 미칩니다.
다루는 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2035년까지 양자점 디스플레이 시장의 예상 시장 가치는 얼마입니까?

양자점 디스플레이 시장은 2035년까지 585.61억 달러의 가치를 가질 것으로 예상됩니다.

2024년 양자점 디스플레이 시장의 시장 가치는 얼마였습니까?

2024년 양자점 디스플레이 시장의 가치는 68.38억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 양자점 디스플레이 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 양자점 디스플레이 시장의 예상 CAGR은 21.56%입니다.

양자점 디스플레이 시장의 주요 기업은 어떤 곳입니까?

양자점 디스플레이 시장의 주요 기업으로는 삼성전자, LG디스플레이, 소니, TCL 기술이 있습니다.

양자점 디스플레이 시장 내 주요 제품 세그먼트는 무엇입니까?

주요 제품 세그먼트에는 TV, 스마트폰, PC 모니터, 태블릿 PC가 포함되며, 2024년에는 TV가 36.34억 달러로 선두를 차지하고 있습니다.

카드뮴이 없는 양자점 소재는 시장 가치 측면에서 어떻게 평가되었습니까?

카드뮴이 없는 양자점 소재는 2024년에 41.03억 달러의 가치를 기록하여 강한 시장 관심을 나타냈습니다.

양자점 디스플레이 시장의 성장을 이끄는 애플리케이션은 무엇입니까?

성장을 이끄는 주요 애플리케이션으로는 소비자 전자제품, 의료, 자동차, IT 및 통신이 있습니다.

2024년 양자점 디스플레이 시장에서 소비자 전자제품의 시장 가치는 얼마였습니까?

2024년 소비자 전자제품의 시장 가치는 27.35억 달러였습니다.

자동차 애플리케이션 시장은 다른 세그먼트와 어떻게 비교됩니까?

자동차 애플리케이션 세그먼트는 2024년에 15.0억 달러로 평가되었으며, 다른 세그먼트에 비해 성장 가능성을 보여줍니다.

2035년까지 양자점 디스플레이 시장의 TV 세그먼트의 예상 성장은 얼마입니까?

TV 세그먼트는 크게 성장할 것으로 예상되며, 2035년까지 313.25억 달러의 가치가 예상됩니다.

저자
Author Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, patent repositories, industry standards, semiconductor manufacturing publications, and authoritative technology organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), International Electrotechnical Commission (IEC), Semiconductor Industry Association (SIA), Society for Information Display (SID), Institute of Electrical and Electronics Engineers (IEEE), US Patent and Trademark Office (USPTO), European Patent Office (EPO), International Telecommunication Union (ITU), National Institute of Standards and Technology (NIST), US Department of Energy (DOE), China Ministry of Industry and Information Technology (MIIT), Japan Ministry of Economy, Trade and Industry (METI), Korea Display Industry Association (KDIA), Taiwan Semiconductor Industry Association (TSIA), EU RoHS Directive Database, and national electronics manufacturing association reports from key markets. These sources were used to collect technology adoption statistics, regulatory compliance data, patent landscapes, manufacturing capacity trends, and market landscape analysis for cadmium-based quantum dots, cadmium-free quantum dots, and emerging display technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. From the supply side, we heard from quantum dot display makers, panel producers, and semiconductor material suppliers as well as their chief technology officers, vice presidents of technological development, and commercial directors. Procurement managers from original equipment manufacturers (OEMs) of consumer electronics, displays for automobiles, makers of medical imaging equipment, and IT and telecom technology sourcing managers made up the demand-side sources. Market segmentation, technology roadmap dates, adoption trends, pricing tactics, and supply chain dynamics were all investigated through primary research, which also confirmed the timelines.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across cadmium-based quantum dots, cadmium-free quantum dots, and other quantum dot materials

Analysis of reported and modeled annual revenues specific to quantum dot display portfolios

Coverage of manufacturers representing 72-78% of global market share in 2024

Extrapolation using bottom-up (unit shipment × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.