Privacy Management Software Market (2026 – 2035)

개인 정보 관리 소프트웨어 시장 규모, 점유율 및 연구 보고서 구성 요소별(솔루션, 서비스), 배포 모드별(클라우드, 온프레미스), 조직 규모별(대기업, 중소기업(SMB)), 기능별(동의 및 기본 설정 관리, 데이터 매핑 및 검색, DSAR 자동화, 개인 정보 영향 평가, 사고 및 위반 관리)별, 최종 사용자 업종별(BFSI, 의료 및 생명 과학, IT 및 통신, 소매 및 전자상거래, 정부, 기타) 및 지역별(북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지 산업 전망.
ID: MRFR/ICT/5931-HCR 100 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 15, 2026
Privacy Management Software Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)21.2%
2025 Market SizeUSD 5.42 Billion
2035 Market SizeUSD 37.71 Billion
Key Players
OneTrust
TrustArc
BigID
Securiti
Informatica
IBM
Opportunities
  • AI-Native Privacy Orchestration
  • Privacy-as-a-Service for Emerging Markets
  • Data Clean Rooms and Privacy-Preserving Analytics

Privacy Management Software Market Summary

개인 정보 관리 소프트웨어 시장은 2025년에 약 54억 2천만 달러에 도달했으며 2026년에는 66억 8천만 달러로 증가한 후 2035년까지 377억 1천만 달러로 확장되어 2026~2035년 예측 기간 동안 연평균 성장률(CAGR) 21.2%를 기록할 것으로 예상됩니다. 두 가지 촉매제가 대부분의 CIO가 예상한 것보다 더 빠르게 예산을 끌어들이고 있습니다. 바로 옴니버스 개인정보 보호법의 확산입니다. 미국 16개 주에서는 2023년부터 2025년까지 포괄적인 데이터 개인정보 보호 규정 준수 도구 법안을 제정했습니다.[2]— 동의 관리 플랫폼 의무를 모델 거버넌스 워크플로에 직접 포함시키는 유럽 위원회의 AI법[3]. 기업은 더 이상 개인 정보를 보지 않습니다소프트웨어규정 준수 확인란으로; 운영 인프라가 되었습니다.

개인정보 관리 소프트웨어 시장에서는 세대별 기술 변화가 진행되고 있습니다. 레거시 스프레드시트 기반 개인 정보 보호 영향 평가 및 수동 데이터 매핑 연습은 구조화된 저장소와 구조화되지 않은 저장소를 실시간으로 크롤링하는 AI 기반 검색 엔진으로 대체되고 있습니다. 자동화된 개인 데이터 보호 도구를 배포하는 조직은 2024년에 감사 준비 시간을 40% 단축하여 규정 준수 팀이 문서 백로그가 아닌 전략적 위험 상태에 집중할 수 있게 된 것으로 추정됩니다.. 투자는 추진력을 반영합니다. GDPR 개인 정보 보호 소프트웨어 스타트업에 대한 벤처 및 성장 지분 자금은 2023~2024년 주기에 21억 달러를 초과했습니다..

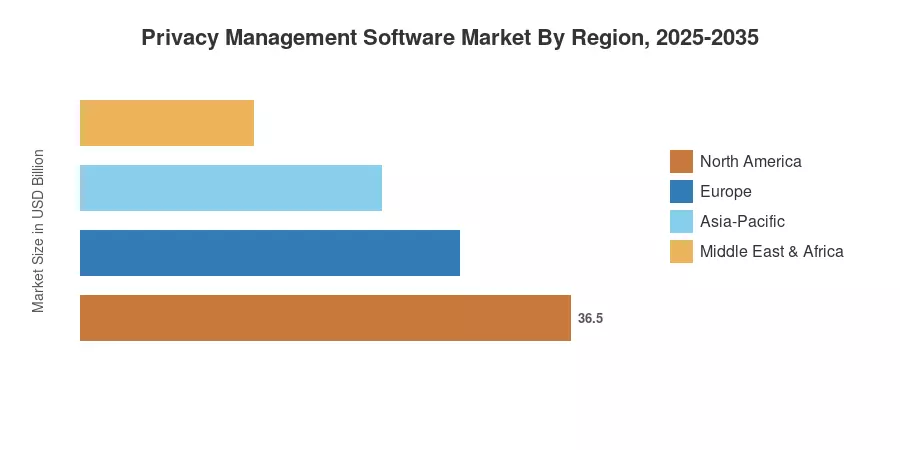
북미는 캘리포니아의 진화하는 CPRA 집행 조치와 의회를 통해 진행되는 연방 개인 정보 보호 법안에 힘입어 2025년 개인 정보 관리 소프트웨어 시장의 약 40.4%를 차지했습니다. 아시아 태평양 지역은 인도의 디지털 개인 데이터 보호법과 중국의 국경 간 전송 규정 강화에 힘입어 CAGR 29.1%로 가장 빠르게 성장하는 지역입니다. 유럽은 2024년 말까지 누적 42억 유로를 초과하는 GDPR 시행 벌금에 힘입어 두 번째로 큰 점유율을 유지했습니다.[6]. 앞으로 10년은 개인 정보 보호 위험 관리의 깊이와 AI 기반 자동화를 결합한 공급업체에 보상을 제공할 것입니다.

주요 보고서 시사점

• 구성요소별

  • 솔루션은 통합에 대한 기업의 선호를 반영하여 2025년 개인 정보 관리 소프트웨어 시장의 76.0%를 차지했습니다.동의 관리포인트 도구보다 플랫폼.
  • 조직이 구현 및 개인정보 보호 운영을 아웃소싱함에 따라 서비스는 2035년까지 CAGR 26.1%로 확장될 것입니다.

• 배포별

  • 클라우드 배포 모델은 SaaS 우선 조달 정책으로 가속화되어 개인 정보 관리 소프트웨어 시장의 61.7%를 차지했습니다.


• 조직 규모별

  • 클라우드 배포 모델은 SaaS 우선 조달 정책으로 가속화되어 개인 정보 관리 소프트웨어 시장의 61.7%를 차지했습니다.
  • 중소기업은 CAGR 25.1%로 가장 빠르게 성장하는 집단을 대표하며 저렴한 데이터 개인 정보 보호 규정 준수 도구를 통해 규정 준수 영역에 진입합니다.

• 기능별

  • 동의 및 기본 설정 관리는 2025년 총 기능 지출의 33.1%를 차지했습니다.


• 최종 사용자 업종별

  • 동의 및 기본 설정 관리는 2025년 총 기능 지출의 33.1%를 차지했습니다.
  • BFSI는 25.5%의 수익 점유율로 최종 사용자 업종을 장악했으며, 의료 및 생명과학은 HIPAA-GDPR 조정을 위한 개인 데이터 보호 도구를 활용하여 21.8% CAGR로 확장하고 있습니다.

• 지역별

  • 북미 지역은 미국 주 차원의 개인정보 보호법 제정을 가속화하여 개인정보 관리 소프트웨어 시장의 40.4%를 점유했습니다.
  • 데이터 현지화로 인해 인도, 일본, 한국 전역에서 GDPR 개인 정보 보호 소프트웨어에 대한 수요가 증가함에 따라 아시아 태평양 지역은 CAGR 29.1%로 성장하고 있습니다.


시장 규모 및 예측(2021~2035년)

MRFR의 규모 산정 방법론은 32개 국가에 걸쳐 공급업체 수익, 규정 준수 지출 설문조사, 기업 IT 예산 할당을 삼각측량합니다. 과거 수치(2021~2024)는 감사된 연간 보고서 및 지출 추적기를 통해 검증됩니다. 예측 수치는 규제 가속화 연도에 대한 조정을 통해 보정된 21.2% CAGR을 적용합니다.
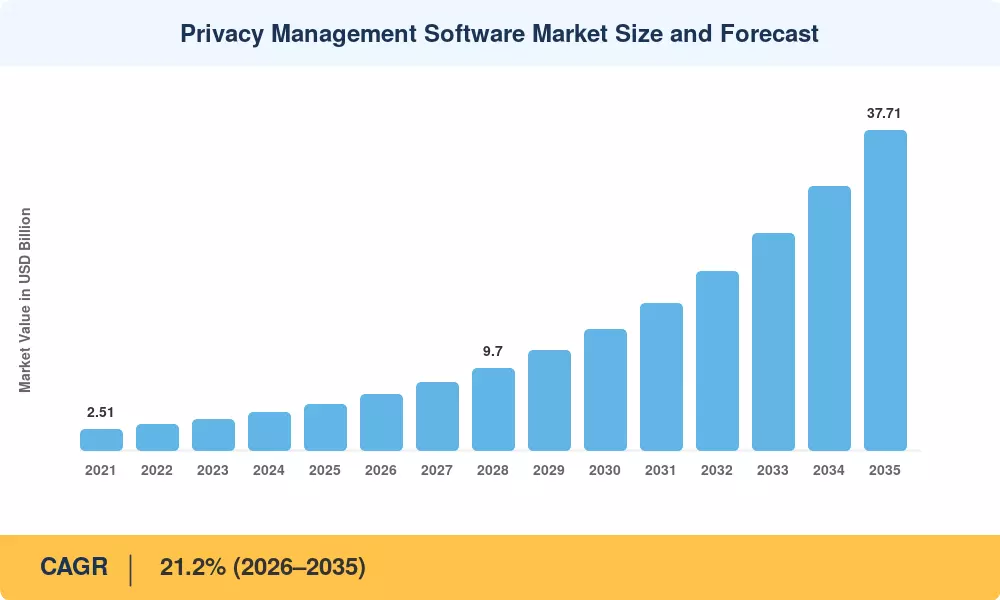
Privacy Management Software Market Size and Forecast
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전자 영향 분석

운전사 CAGR에 대한 ~% 영향 지리적 관련성 영향 타임라인 참조
옴니버스 개인정보 보호법 확산 25~30% 글로벌 단기(2년 이하) [2]
AI 거버넌스모델 위험 의무 15~20% 북미, 유럽 중기(2~4년) [3]
클라우드 네이티브 아키텍처 마이그레이션 12~15% 글로벌 단기(2년 이하)
국경 간 데이터 전송의 복잡성 10~12% 아시아 태평양, 유럽 중기(2~4년) [8]
중소기업 디지털 혁신 8~10% 북미, 아시아 태평양 장기(≥4년)
브랜드 차별화 요소로서의 소비자 신뢰 5~8% 글로벌 장기(≥4년) [10]
IoT 및 엣지 데이터 개인 정보 보호 요구 사항 5~7% 아시아 태평양, 북미 장기(≥4년) [11]


옴니버스 개인정보 보호법 확산

규제 모멘텀은 개인정보 관리 소프트웨어 시장의 가장 큰 촉진제입니다. 텍사스에서 오리건까지 미국 16개 주에서는 2023년 1월부터 2025년 12월 사이에 완전한 개인 정보 보호 위험 관리 법령을 통과시켰습니다. 각 주에는 자체 거부 방법과 데이터 브로커 등록 규칙이 포함되어 있습니다.[2]. 2024년에만 EU의 집행 기관은 GDPR 벌금으로 16억 유로가 넘는 벌금을 부과하여 모든 업종에 걸쳐 규정 준수 지출을 늘렸습니다.[6]. 인간 추적에 의존했던 조직에는 이제 입법 변경 후 몇 시간 내에 규칙 라이브러리를 업데이트할 수 있는 자동화된 동의 관리 기술이 필요합니다.


AI 거버넌스 및 모델 위험 의무사항

2024년 8월 발효되는 유럽 AI법은 특정 프로파일링 및 생체 인식 시스템을 고위험으로 분류하고 배포 전 개인 정보 보호 영향 평가를 의무화합니다.[3]. 이는 모델 위험 검사를 MLOps 파이프라인에 내장할 수 있는 GDPR 개인정보 보호 소프트웨어 공급업체에 대한 수요를 직접적으로 확장합니다. 북미에서는 NIST의 AI 위험 관리 프레임워크(AI RMF 1.0)가 사실상의 조달 표준이 되었으며, 문서화된 데이터 계보와 개인 데이터 보호 도구 통합이 필요합니다.[12].

클라우드 네이티브 아키텍처 마이그레이션

2027년까지 기업 앱의 75%가 퍼블릭 또는 하이브리드 클라우드에서 운영될 예정입니다. 이는 2024년 58%에서 증가한 수치입니다.. 각 이동은 지속적으로 추적해야 하는 새로운 데이터 흐름 경로를 생성합니다. 이는 정확히 작업 클라우드 제공 데이터 개인 정보 보호 규정 준수 기술의 유형입니다. SaaS 조달 기간은 온프레미스 배포의 경우 6~12개월인 것과 달리 60~90일이므로 규정 준수 팀의 가치 실현 시간이 단축됩니다.


중소기업 디지털 혁신

중소기업은 글로벌 기업의 90% 이상을 차지하지만 역사적으로 개인 정보 보호 전담 직원이 부족했습니다. 월 USD 500 미만의 가격으로 제공되는 셀프 서비스 동의 관리 플랫폼의 출현으로 이전에는 서비스가 충분히 제공되지 않았던 개인 정보 관리 소프트웨어 시장 계층이 잠금 해제되었습니다..


제약 영향 분석

아래의 제한 추정치는 방향성 역풍을 나타냅니다. 이는 전체 주소 지정 가능 시장을 축소하는 대신 채택 속도를 줄입니다.

제지 CAGR에 대한 ~% 드래그 지리적 관련성 영향 타임라인 참조
레거시 ERP와의 통합 복잡성 -3~-5% 글로벌 단기 [14]
거시적 불확실성으로 인한 예산 제약 -2~-4% 유럽, 남미 중기
단편적인 규제 해석 -2~-3% 아시아 태평양 중기 [8]
개인 정보 보호 엔지니어링의 인재 부족 -2~-3% 글로벌 장기 [16]
관할권 간 데이터 주권 충돌 -1~-2% 중동, 아시아 태평양 장기 [17]


레거시 ERP와의 통합 복잡성

SAP ECC 또는 Oracle E-Business Suite를 실행하는 대기업에서는 개인 정보 보호 위험 관리 소프트웨어에 수백 개의 테이블에 걸쳐 데이터 흐름을 매핑하기 위해 심층적인 API 사용자 정의가 필요하다는 사실을 종종 발견합니다. 2024년 Ponemon Institute 조사에 따르면 조직의 62%가 초기 통합 예산을 30% 이상 초과하여 규정 준수 시간이 평균 5개월 지연되는 것으로 나타났습니다.[14]. 이러한 마찰은 데이터 아키텍처가 수십 년에 걸쳐 있는 BFSI와 같은 규제 대상 업종에 불균형적으로 영향을 미칩니다.

거시적 불확실성으로 인한 예산 제약

개인정보 보호 지출은 대체로 비재량적이지만 경기 침체 또는 저성장 경제의 CFO는 전사적 라이선스에 대한 자금을 선불로 조달하기보다는 단계적으로 출시하는 경향이 있습니다. 특히 유럽 중견기업은 개인정보 보호 도구 갱신을 2024년 평균 4개월 지연했습니다.. 이러한 제한은 구조적이라기보다는 주기적이지만 단기적인 흡수를 약화시킵니다.

개인 정보 보호 공학의 인재 부족

숙련된 운영자가 없으면 동급 최고의 데이터 개인정보 보호 규정 준수 도구라도 성능이 저하됩니다. 구성 드리프트, 조정되지 않은 분류자, 잘못 라우팅된 DSAR로 인해 플랫폼 투자 수익이 저하됩니다.


Privacy Management Software Market Opportunities

AI 기반 개인 정보 보호 오케스트레이션

대규모 언어 모델 분류자를 데이터 검색 엔진에 직접 내장한 공급업체는 데이터 주제 액세스 요청 이행의 최대 80%를 자동화하여 응답 시간을 몇 주에서 몇 시간으로 단축할 수 있습니다. 개인정보 관리 소프트웨어 시장에서는 2028년까지 AI 기반 모듈이 주요 차별화 요소가 될 것입니다.

신흥 시장을 위한 서비스로서의 개인정보 보호

브라질에는 그린필드 수요가 있고, 아르헨티나에는 곧 있을 데이터 보호 업그레이드가 있으며, 남미 전역에는 LGPD 시행이 있습니다. 종량제 기반의 주문형 개인 정보 보호 위험 관리 서비스를 통해 지역 기업은 전통적으로 채택을 방해했던 자본 지출 장애물을 극복할 수 있었습니다.


데이터 클린룸 및 개인 정보 보호 분석

광고 생태계는 개인정보를 보호하는 협업을 향해 나아가고 있습니다. 클린룸 환경(예: AWS 클린룸, Snowflake 데이터 클린룸) 내에서 작동하는 동의 관리 플랫폼은 규정 준수 및 수익화의 교차점에 있습니다. 이는 프리미엄 가격을 요구하는 2-in-1 가치 제안입니다.


헬스케어와 생명과학 융합

HIPAA, GDPR 및 새로운 APAC 건강 데이터 법률 간의 교차 규제 조정에는 통합된 개인 데이터 보호 도구가 필요합니다. 2030년까지 의료 업계의 CAGR 15.4%는 임상 시험 동의와 실제 증거 데이터 흐름을 모두 처리할 수 있는 공급업체에 대한 실질적인 공백을 나타냅니다.

IoT 및 엣지 컴퓨팅을 위한 내장된 개인 정보 보호

2030년까지 300억 개의 연결된 장치가 엣지 관할 구역에서 분류되어야 하는 데이터를 생성할 것으로 예상됩니다.[11]. 개인 정보 관리 소프트웨어 시장에서 젊지만 빠르게 성장하는 영역은 게이트웨이와 컨트롤러에 설치할 수 있는 경량 GDPR 개인 정보 보호 소프트웨어 에이전트로 구성됩니다.


Privacy Management Software Market Future Outlook

자율적인 개인정보 보호 운영(2026~2029)

규제 자료에 대해 훈련된 기계 학습 모델은 개인 정보 관리 소프트웨어 시장 내에서 정책 생성, 실시간 동의 조정 및 위반 알림 분류를 자동화합니다. 이러한 변화는 동의 관리 플랫폼을 사후 대응 도구에서 사전 예방적 거버넌스 엔진으로 전환합니다.

플랫폼 통합과 생태계 경제(2027~2031)

시장은 통합된 데이터 개인 정보 보호 규정 준수 도구, ID 거버넌스 및 AI 위험 모듈을 제공하는 약 3~5개의 메가 플랫폼으로 통합될 것입니다. 구매자는 공급업체의 무분별한 확장을 줄이는 조정 계층을 선호하여 동종 최고의 스택을 점점 더 거부하고 있습니다. MRFR은 2030년까지 상위 5개 공급업체가 전체 개인 정보 관리 소프트웨어 시장 수익의 45~50%를 차지하여 총 수익 점유율이 12~15%에 이를 것으로 예상합니다.

규제 융합 및 상호 운용성 표준(2029~2033)

OECD의 Emerging Privacy Technologies 이니셔티브 및 APEC의 국경 간 개인 정보 보호 규칙 시스템과 같은 다자간 프레임워크는 표준화된 데이터 흐름 분류를 주도할 것입니다.. 단일 데이터 요소를 GDPR, CPRA, PIPL 및 DPDP 법 요구 사항에 동시에 매핑할 수 있는 상호 운용 가능한 개인 데이터 보호 도구에 투자하는 공급업체는 개인 정보 관리 소프트웨어 시장에서 프리미엄 가격을 얻을 수 있습니다.

개인정보 보호가 내장된 AI 공급망(2031~2035)

생성적 AI가 기업 워크플로에 스며들면서 모든 모델 교육 파이프라인에는 내장된 개인 정보 보호 위험 관리 체크포인트가 필요합니다. GPAI법의 고위험 분류 규칙은 문서화된 데이터 출처 감사를 의무화하며, 이는 계보 추적 기능을 갖춘 차세대 GDPR 개인 정보 보호 소프트웨어에 이상적으로 적합한 작업입니다.[3]. 2035년에는 버전 관리가 소프트웨어 엔지니어링과 분리되는 것처럼 개인 정보 보호 도구도 AI 개발과 분리될 수 없게 될 것입니다.


지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
북아메리카 점유율 40.4%(2025년) 미국 주법 패치워크; AI 거버넌스 의무
유럽 USD 1.51 Billion (2025) GDPR 벌금 에스컬레이션; AI법 준수
아시아 태평양 연평균 성장률(CAGR) 29.1%(2026~2035) 데이터 현지화법 디지털 경제 확장
남아메리카 USD 0.31 Billion (2025) LGPD 시행; 관리형 서비스 수요
중동 및 아프리카 연평균 성장률(CAGR) 18.6%(2026~2035) 스마트시티 데이터 거버넌스; 금융 부문의 명령
총 USD 5.42 Billion (2025) —

개인 정보 관리 소프트웨어 시장은 규제 성숙도, 클라우드 채택률 및 디지털 경제 규모에 따라 뚜렷한 지역적 변화를 보여줍니다.


북아메리카

국가 주요 지표 주요 드라이버
우리를 지역점유율 82.3% CPRA, 16개 주법, 연방 법안 진행 상황
캐나다 연평균 성장률(CAGR) 10.9%(2026~2035) CPPA 현대화; 금융 부문의 명령
멕시코 USD 0.04 Billion (2025) 핀테크 규제; LFPDPPP 개혁 논의


미국은 현재 캘리포니아, 버지니아, 콜로라도, 코네티컷 및 12개 추가 주에 걸쳐 적용되는 시행 환경에 힘입어 데이터 개인 정보 보호 규정 준수 도구 지출의 중심으로 남아 있습니다. 캐나다가 제안한 소비자 개인 정보 보호법(CPPA)은 주문 권한과 상당한 벌금을 도입하여 연방 기관과 은행이 동의 관리 플랫폼 조달을 가속화하도록 유도합니다.[18].

유럽

국가 주요 지표 주요 드라이버
독일 지역점유율 23.1% Bundesdatenschutzgesetz와 AI Act의 일치
영국 USD 0.27 Billion (2025) 브렉시트 이후 DPDI 법안; 핀테크 개인정보 보호 요구
프랑스 연평균 성장률(CAGR) 17.8%(2026~2035) CNIL 시행 강도
이탈리아 USD 0.11 Billion (2025) Garante 감사 급증; 의료 디지털화
스페인 지역 점유율 7.2% SMB 규정 준수 추진
북유럽 국가 연평균 성장률(CAGR) 16.5%(2026~2035) 디지털 공공 서비스; 오픈 데이터 거버넌스
러시아 제국 USD 0.04 Billion (2025) 국내 데이터 현지화 의무
유럽의 나머지 지역 지역 점유율 12.4% CEE 디지털 혁신


유럽의 규제 밀도로 인해 유럽은 개인 정보 관리 소프트웨어 시장에 대한 구조적으로 지출이 많은 지역입니다. 독일의 DPA는 2024년에 400건이 넘는 공식 집행 통지를 발행했으며, 프랑스의 CNIL은 같은 기간 동안 3억 유로가 넘는 벌금을 부과했습니다.[6]. 영국의 발전하는 DPDI 법안은 금융 서비스 및 통신 업종 전반에 걸쳐 개인 정보 보호 위험 관리 플랫폼에 대한 수요를 확대하는 위험 기반 평가 요구 사항을 도입합니다.

아시아 태평양

국가 주요 지표 주요 드라이버
중국 지역점유율 31.2% PIPL 국경 간 전송 감사
인도 연평균 성장률(CAGR) 33.5%(2026~2035) DPDP 법 시행; IT 서비스 생태계
일본 USD 0.14 Billion (2025) APPI 개정; 의료 데이터 개혁
대한민국 연평균 성장률(CAGR) 22.8%(2026~2035) 개인정보 보호법 집행; 반도체 데이터 거버넌스
아세안 USD 0.09 Billion (2025) 태국 PDPA; 인도네시아 PDP법
아시아 태평양 지역 연평균 성장률(CAGR) 20.1%(2026~2035) 호주 개인정보 보호법 개혁; 뉴질랜드 정렬


인도의 디지털 개인 데이터 보호법(2023)은 특히 서구 고객에게 서비스를 제공하는 IT 서비스 회사 사이에서 GDPR 개인 정보 보호 소프트웨어에 대한 기업 지출의 물결을 촉진했습니다. 중국의 PIPL은 전 세계적으로 가장 엄격한 데이터 현지화 체제로 남아 있어 다국적 기업이 국가 사이버 보안 검토 요구 사항을 충족하는 국내 개인 데이터 보호 도구를 배포하도록 강제하고 있습니다.[8].

남아메리카

국가 주요 지표 주요 드라이버
브라질 지역점유율 68.4% LGPD ANPD 시행 조치
아르헨티나 연평균 성장률(CAGR) 15.7%(2026~2035) 데이터 보호법 현대화
남아메리카의 나머지 지역 USD 0.05 Billion (2025) 칠레, 콜롬비아 개인정보 보호법 진행 상황


브라질의 ANPD는 2024년 자문 기관에서 집행 기관으로 전환하여 최초의 행정 제재를 가하고 금융 기관에 자동화된 동의 관리 플랫폼을 채택하도록 강요했습니다.[19]. GDPR 원칙을 모델로 한 아르헨티나의 계류 중인 개혁 법안은 데이터 개인 정보 보호 규정 준수 도구에 대한 지역적 수요를 더욱 가속화할 것으로 예상됩니다.

중동 및 아프리카

국가 주요 지표 주요 드라이버
사우디아라비아 지역점유율 29.3% PDPL 시행; 비전 2030 디지털화
UAE 연평균 성장률(CAGR) 22.6%(2026~2035) DIFC 및 ADGM 데이터 보호 프레임워크
남아프리카 USD 0.03 Billion (2025) POPIA 시행; 금융 부문 규정 준수
이집트 연평균 성장률(CAGR) 16.8%(2026~2035) 개인정보보호법 시행
MEA의 나머지 부분 지역 점유율 21.5% 케냐, 나이지리아 데이터 요금 청구 진행 상황


사우디아라비아의 개인 데이터 보호법은 2024년 9월에 완전히 시행되어 사우디 주민의 데이터를 처리하는 모든 기업이 개인정보 위험 관리 통제를 구현하도록 요구합니다. UAE의 이중 프레임워크 접근 방식(DIFC 데이터 보호법 및 연방 법령 제45호)은 두바이의 금융 및 관광 부문 전반에 걸쳐 다중 체제 GDPR 개인 정보 보호 소프트웨어에 대한 지속적인 수요를 창출합니다.[17].


Privacy Management Software Market By Region, 2025-2035

Privacy Management Software Market Segmentation

구성요소별

분절 주요 지표 주요 수요 동인
솔루션 점유율 76.0%(2025년) 통합 플랫폼 선호도
서비스 연평균 성장률(CAGR) 26.1%(2026~2035) 개인정보 보호 운영 수요 관리


개인정보 관리 소프트웨어 시장은 동의 관리 플랫폼, 데이터 매핑 엔진 및 DSAR 자동화를 결합한 번들 제품군인 솔루션이 지배하고 있습니다. 대기업은 통합 오버헤드를 줄이는 올인원 스택을 선호합니다. 그러나 조직이 개인 정보 보호 위험 관리 프로그램 설계, 규제 준비 감사 및 직원 증원을 위해 외부 전문 지식을 추구함에 따라 서비스 부문이 더욱 빠르게 변화하고 있습니다.

배포 모드별

분절 주요 지표 주요 수요 동인
구름 점유율 61.7%(2025년) SaaS 조달 정책 빠른 업데이트
온프레미스 USD 2.07 Billion (2025) 규제 부문 데이터 주권 요구 사항


클라우드 배포는 SaaS 모델을 통해 공급업체가 입법 변경 후 몇 시간 내에 규제 라이브러리 업데이트를 푸시할 수 있으므로 개인 정보 관리 소프트웨어 시장을 선도합니다. 온프레미스 설치는 데이터 주권 규칙에 따라 개인 데이터 보호 도구 메타데이터의 클라우드 저장이 금지되는 국방, 인텔리전스 및 특정 BFSI 부문에서 유지됩니다.

조직 규모별

분절 주요 지표 주요 수요 동인
대기업 점유율 61.4%(2025년) 복잡한 다중 관할권 운영
SMB 연평균 성장률(CAGR) 25.1%(2026~2035) 저렴한 셀프 서비스 데이터 개인 정보 보호 규정 준수 도구


대기업은 수십 개의 관할 구역에서 운영되고 매년 수십억 개의 데이터 기록을 처리하기 때문에 현재 수익의 대부분을 창출합니다. 그러나 중소기업은 더 이상 소규모 기업을 면제하지 않는 규제 명령과 적은 예산에 맞춰 가격이 책정된 동의 관리 플랫폼의 초기 단계를 제공하는 공급업체에 의해 추진되는 개인 정보 관리 소프트웨어 시장에서 가장 빠르게 성장하는 부문을 대표합니다.

기능별

분절 주요 지표 주요 수요 동인
동의 및 선호도 관리 점유율 33.1%(2025년) 쿠키법 및 동의 의무사항
데이터 매핑 및 검색 USD 1.15 Billion (2025) AI 기반 분류 엔진
DSAR 자동화 연평균 성장률(CAGR) 18.4%(2026~2035) 소비자 데이터 요청량 급증
개인정보 영향 평가 USD 0.52 Billion (2025) AI법 및 고위험 처리 규정
사고 및 침해 관리 연평균 성장률(CAGR) 19.7%(2026~2035) 위반 알림 기간 단축


동의 및 기본 설정 관리는 유럽, 브라질 및 확대되는 미국 주 전역의 쿠키 동의 의무화에 따라 개인 정보 관리 소프트웨어 시장에서 가장 큰 기능 범주로 남아 있습니다. DSAR 자동화는 소비자 인식이 높아짐에 따라 빠르게 가속화되고 있습니다. Fortune 500대 기업의 평균 처리량은 2023년보다 2024년에 37% 더 많은 데이터 주제 요청을 처리하여 수동 워크플로에 부담을 주고 개인 데이터 보호 도구에 대한 투자를 강요했습니다.[21].

최종 사용자 업종별

분절 주요 지표 주요 수요 동인
BFSI 점유율 25.5%(2025년) 금융 규제 오버레이; PCI-DSS 시너지 효과
의료 및 생명 과학 연평균 성장률(CAGR) 21.8%(2026~2035) HIPAA-GDPR 조정; 임상시험 동의
IT 및 통신 USD 0.78 Billion (2025) SaaS 공급업체 규정 준수 의무
소매 및 전자상거래 연평균 성장률(CAGR) 22.4%(2026~2035) 쿠키 벽; 충성도 데이터 수익화
정부 USD 0.41 Billion (2025) 시민 데이터 보호 의무
기타 연평균 성장률(CAGR) 14.8%(2026~2035) 교육, 제조, 에너지 분야


BFSI는 계층화된 규제 의무로 인해 개인 정보 관리 소프트웨어 시장의 수직적 채택을 주도하고 있습니다. 기관은 GDPR, GLBA, PCI-DSS 및 새로운 AI 위험 요구 사항을 동시에 충족해야 합니다. 의료 기관은 특히 GDPR 개인 정보 보호 소프트웨어가 FDA 데이터 처리 표준과 공존해야 하는 국가 간 임상 시험을 위해 HIPAA 및 국제 개인 정보 보호 프레임워크를 통합하는 개인 정보 위험 관리 플랫폼을 배포하고 있습니다.[22].


경쟁 벤치마킹

개인정보 관리 소프트웨어 시장은 대략 1,100~1,300의 HHI로 중간 정도의 집중도를 보입니다. 상위 5개 벤더가 전 세계 수익의 약 35~40%를 점유하고 있으며, 전문 기업의 롱테일은 틈새 기능과 지역 규정 준수 요구 사항을 충족합니다. 엔드투엔드 데이터 개인 정보 보호 규정 준수 도구를 제공하는 공급업체인 플랫폼 플레이는 포인트 솔루션 제공업체보다 점유율을 높이고 있습니다.

회사 예상 수익 공유 범위 주요 제품 전략적 포지셔닝
원트러스트 ~10~14% 개인정보 보호, 보안, 거버넌스 클라우드 가장 광범위한 동의 관리 플랫폼 제품군 공격적인 M&A
트러스트아크 ~5~8% 개인정보 관리 및 규정 준수 플랫폼 중간 시장 초점; 강력한 평가 워크플로
빅아이디 ~5~7% 데이터 인텔리전스 및 개인 정보 보호 자동화 AI 기반데이터 발견; GDPR 개인 정보 보호 소프트웨어 전문 분야
시큐리티 ~4~6% 통합 데이터 제어 개인 정보 보호 운영 데이터 명령 센터 접근 방식 멀티 클라우드 범위
인포매티카 ~4~6% 클라우드 데이터 거버넌스 및 개인정보 보호 엔터프라이즈 데이터 관리 생태계 하이브리드 배포
IBM ~3~5% IBM OpenPages with Watson; 구르디움 통합 위험 및 규정 준수 제품군 대기업 중심
콜리브라 ~3~5% 개인 정보 보호 모듈을 갖춘 데이터 인텔리전스 플랫폼 데이터 카탈로그 유산; 거버넌스 우선 포지셔닝
엑스테로 ~2~4% 전자 증거개시 및 개인정보 위험 관리 법적 보존 및 DSAR 워크플로 통합
초월 ~2~3% 데이터 매핑 및 동의 조정 개발자 친화적인 API; 개인 정보 보호 엔지니어링 초점
오사노 ~1~3% 동의 관리 및 벤더 모니터링 SMB 중심 개인 데이터 보호 도구 투명한 가격


최신 뉴스 및 개발

  • 원트러스트(2021년 4월): Convercent를 2억 8천만 달러에 인수하여 윤리 및 규정 준수 워크플로를 동의 관리 플랫폼 제품군에 통합하여 통합된 신뢰 인텔리전스 계층을 만듭니다.[23].
  • 유럽 ​​위원회(2025년 8월): GPAI법의 고위험 분류 조항을 시행하여 생체 인식 및 프로파일링 시스템에 대한 개인 정보 보호 영향 평가를 의무화하여 GDPR 개인 정보 보호 소프트웨어에 대한 처리 가능한 수요 확대[3].
  • BigID(2025년 1월): 150개 이상의 데이터 소스에 걸쳐 민감한 기록을 자동 분류하는 AI 기반 데이터 위험 스코어링 출시로 개인정보 관리 소프트웨어 시장에서의 입지 강화[24].
  • 인도 MEITY(2024년 7월): 동의 관리자 등록 요구 사항 및 국가 간 데이터 전송 조건을 지정하는 디지털 개인 데이터 보호법에 따라 규칙 초안을 게시했습니다.[8].
  • Securiti(2024년 11월): AWS, Azure 및 GCP 전반에 걸쳐 멀티 클라우드 개인 정보 보호 위험 관리 기능을 확장하기 위해 시리즈 C 자금에서 7,500만 달러를 조달했습니다.[25].
  • 트러스트아크(2024년 9월): EU AI법에 맞춰 자동화된 DPIA 워크플로 모듈 출시로 단일 데이터 개인 정보 보호 규정 준수 도구 인터페이스 내에서 공동 개인 정보 보호 및 AI 위험 평가가 가능해졌습니다.[26].


Privacy Management Software Market Report Scope

매개변수 세부 사항
시장 범위 구성 요소, 배포, 조직 규모, 기능, 업종, 지역별 글로벌 개인 정보 관리 소프트웨어 시장
학습기간 2021~2035년
CAGR 21.2% (2026~2035)
시장 규모 — 기준 연도(2025년) USD 5.42 Billion
시장 규모 - 예측 종료점(2035년) USD 37.71 Billion
가장 빠르게 성장하는 부문 서비스(구성요소별) SMB(조직별) 아시아 태평양(지역별)
프로파일링된 회사 OneTrust, TrustArc, BigID, Securiti, Informatica, IBM, Collibra, Exterro, Transcend, Osano
평가통화 USD Billion


자주 묻는 질문

개인 정보 보호 관리 플랫폼은 관할권 간에 상충되는 요구 사항을 어떻게 처리합니까?

선도적인 플랫폼은 데이터 흐름이 국경을 넘을 때 가장 엄격한 표준을 자동 적용하는 관할권별 규칙 라이브러리를 유지 관리합니다. 충돌 해결 엔진은 가장 보호적인 요구 사항을 기본값으로 설정하면서 인적 검토를 위해 정책 중복을 표시합니다..

엔터프라이즈급 동의 관리 플랫폼의 일반적인 구현 일정은 어떻게 되나요?

대부분의 기업 배포에는 데이터 매핑, 통합 테스트, 이해관계자 교육을 포함하여 12~16주가 소요됩니다. DSAR 워크플로로 확장하기 전 쿠키 동의부터 시작하여 중단을 줄이는 단계적 출시[14].

공급업체는 개인 정보 보호 소프트웨어 내에서 AI 기능을 어떻게 차별화합니까?

분류 정확도, 구조화되지 않은 데이터에 대한 다국어 NLP, 자동화된 정책 생성 속도를 차별화하는 데 중점을 두고 있습니다. 도메인별 규제 말뭉치에 대한 공급업체의 훈련 모델은 위반 탐지 정확도에서 범용 AI 도구보다 뛰어납니다.[24].

개인 정보 보호 인증은 기업 조달 결정에서 어떤 역할을 합니까?

ISO 27701 및 SOC 2 Type II와 같은 인증은 Fortune 500대 기업 구매자의 조달 전제 조건이 되었습니다. 이러한 자격 증명이 부족한 공급업체는 판매 주기가 30~40% 길어지고 승률도 낮아집니다.[10].

개인 정보 관리 소프트웨어 시장은 소비자의 쿠키 동의 피로를 어떻게 해결합니까?

고급 동의 관리 플랫폼은 이제 배너 피로를 줄이는 선호도 중심 디자인과 상황별 동의 프롬프트를 사용합니다. 사용자 경험을 강조하는 플랫폼은 일반 팝업에 비해 선택률이 15~20% 더 높다고 보고합니다.[21].

중간 규모 배포 시장을 지배하는 가격 책정 모델은 무엇입니까?

도메인별 또는 데이터 주제별 계층형 SaaS 구독이 가장 일반적이며 중견 기업의 경우 연간 계약 금액이 평균 25,000~75,000달러입니다. DSAR이 많은 업종에 대해 사용량 기반 가격 책정이 등장하고 있습니다..

개인정보 관리 도구는 기존 보안 정보 및 이벤트 관리(SIEM) 시스템과 어떻게 통합됩니까?

대부분의 플랫폼은 Splunk, Microsoft Sentinel 및 IBM QRadar용으로 사전 구축된 SIEM 커넥터를 제공하여 실시간 침해 신호 상관 관계를 가능하게 합니다. API 우선 아키텍처를 통해 개인정보 위험 관리와 보안 운영 워크플로 간의 양방향 데이터 흐름이 가능합니다.[12].


자주 묻는 질문

How do privacy management platforms handle conflicting requirements across jurisdictions?
Leading platforms maintain jurisdiction-specific rule libraries that auto-apply the strictest standard when data flows cross borders. Conflict-resolution engines flag policy overlaps for human review while defaulting to the most protective requirement .
What is the typical implementation timeline for an enterprise-grade consent management platform?
Most enterprise deployments take 12–16 weeks, including data-mapping, integration testing, and stakeholder training. Phased rollouts — starting with cookie consent before expanding to DSAR workflows — reduce disruption [14].
How are vendors differentiating their AI capabilities within privacy software?
Differentiation centers on classification accuracy, multilingual NLP for unstructured data, and automated policy-generation speed. Vendors' training models on domain-specific regulatory corpora outperform general-purpose AI tools in breach-detection precision [24].
What role does privacy certification play in enterprise procurement decisions?
Certifications like ISO 27701 and SOC 2 Type II have become procurement prerequisites for Fortune 500 buyers. Vendors lacking these credentials face 30–40% longer sales cycles and lower win rates [10].
How does the Privacy Management Software Market address cookie-consent fatigue among consumers?
Advanced consent management platforms now use preference-center designs and contextual consent prompts that reduce banner fatigue. Platforms emphasizing user experience report 15–20% higher opt-in rates compared with generic pop-ups [21].
What pricing models dominate the market for mid-size deployments?
Per-domain or per-data-subject tiered SaaS subscriptions are most common, with annual contracts averaging USD 25,000–75,000 for mid-size firms. Usage-based pricing is emerging for DSAR-heavy verticals .
How do privacy management tools integrate with existing security information and event management (SIEM) systems?
Most platforms offer pre-built SIEM connectors for Splunk, Microsoft Sentinel, and IBM QRadar, enabling real-time breach-signal correlation. API-first architectures allow bidirectional data flow between privacy risk management and security operations workflows [12].    
저자
저자 Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
공동 저자 Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach

Research Methodology on Privacy Management Software Market

For the present research report from Market Research Future, a comprehensive research methodology is adopted to analyze the Privacy Management Software market in great detail. The analysis is performed through a mixture of primary and secondary research. To obtain deeper insights into the market, extensive interviews are conducted with several stakeholders like CEOs, industry veterans, consultants and others across the value chain.

The data collated through primary and secondary research is carefully evaluated and screened to conduct granular analysis and draw meaningful inferences. Moreover, the analysis is also supported by industry diagrams, charts and tables. All the information and data used for conducting comprehensive market research are collected from reliable sources like statutory bodies, trade organizations, magazines, journals and databases of organizations, agencies and companies. The research report also considers macroeconomic indicators, technology trends and the regulatory environment to produce more accurate forecasts.

Primary Research

Primary research is done by interviewing industry experts and stakeholders like senior management, CEOs, business intelligence analysts and organization heads. The interviews are conducted primarily via telephone, e-mail and face-to-face. This primary research enables us to gain a broader perspective on the Privacy Management Software market.

Secondary Research

The secondary research primarily consisted of extensive research of statistical data from authoritative databases, company annual reports, white papers, websites, market reports, and other sources. The reports are cross-checked with each other to gain more information on the privacy management software market. The market drivers, trends, opportunities, risks and drivers are analyzed through secondary research. Moreover, the international and regional market dynamics are assessed using Porter's five forces model and SWOT analysis to further understand the impact of Porter’s five forces on the global market.

Data Analysis

The data collected through primary and secondary research is analyzed through descriptive and diagnostic tools. The descriptive tools are used to draw meaningful insights into the Privacy Management Software market. On the other hand, diagnostic tools like PESTEL analysis, Porter’s Five Forces Analysis and SWOT analysis are used to analyze the key forces in the market that are likely to affect the development of the market in the future. The results of the analysis are used to derive a market forecast and the size of the various segments of the privacy management software market.

Market Estimation

The market estimation is performed according to the bottom-up approach. The data and information collected from primary and secondary sources are used to arrive at the overall market size of the Privacy Management Software market.

Industry Forecasting

After having derived the market size, the forecast is performed based on the market estimation. The forecast is done using several statistical techniques such as regression analysis, time series analysis and the adoption of key strategies. The total addressable market of the global Privacy Management Software market is estimated by analyzing the customer base and their needs. All the factors influencing the market are carefully considered while performing the industry forecasting of the Privacy Management Software market.

Conclusion

The Privacy Management Software market research report acts as an ideal platform for industry players to plan their strategies, identify key opportunities, analyze the competitive landscape, and gauge the performance of the industry during the forecast period 2023 to 2030. The research presents a detailed analysis of the current market, examines the competitive dynamics and provides insights into the market. In conclusion, the research provides all the information that is needed to understand the current landscape and make decisions regarding the future of the Privacy Management Software market.

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















