Potato Chips Market (2026 - 2035)

Potato chips Market Size, Share, Industry Trend & Analysis Research Report Information By Product Type (Baked, Fried), By Flavor (Plain/Salted, Flavored), By Packaging Type (Single Serve, Family/Bulk Packs), By Distribution Channel (Supermarkets/Hypermarkets, Convenience Stores, Online Retail Stores, Specialty Stores, Others), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast Till 2035
ID: MRFR/FnB/2205-CR 166 Pages Pradeep Nandi Last Updated: September 11, 2026
Potato Chips Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.55%
2025 Market SizeUSD 60.17 Billion
2035 Market SizeUSD 113.02 Billion
Key Players
PepsiCo
Kellanova
Calbee Inc.
Utz Brands
Intersnack Group
Haldiram's
Opportunities
  • Emerging-Market Capacity Localisation
  • Regional Flavour Platforms as Scalable IP
  • Retail Media and First-Party Data Monetisation

Potato Chips Market Summary

전 세계 감자 칩 시장은 2025년에 601억 7천만 달러로 평가되었으며, 2026년에는 638억 5천만 달러로 예측 창을 열고, 2035년까지 1130억 2천만 달러로 증가할 것으로 예상되며, 연평균 성장률(CAGR)은 6.55%입니다. 성장은 우연이 아닙니다. 인도의 식품 가공 부문을 위한 생산 연계 인센티브 계획은 약 13억 달러의 지급 가능 비용으로, 여러 개의 민간 프라이 및 압출 능력을 2차 도시로 끌어들였습니다. 동시에, 미국 농업 법안의 특수 작물 조항은 칩용 감자 품종 연구를 계속 지원하고 있습니다 [1][2].

가공 라인은 단순히 확장되는 것이 아니라 재구축되고 있습니다. 고정된 기름 회전율을 가진 배치 대기 프라이어는 지속적인 진공 프라이 시스템과 아스파라긴 분해 효소를 사용한 전처리 단계로 대체되고 있으며, 이는 아크릴아미드 형성을 줄이고 기름 흡수를 20-25% 줄입니다. 한때 공예적 틈새 시장이었던 케틀 스타일 소규모 배치 용량은 이제 광학 분류기와 근적외선 고형물 등급을 운영하는 산업 공장 내부에 위치하고 있습니다. 자본 집약도가 그에 따라 증가했습니다 — 현대의 시간당 4톤 라인은 설치 비용이 1,800만에서 2,400만 달러에 달하며, 감자 칩 시장은 프리미엄 가격대가 이를 지원하기 때문에 그 비용을 흡수했습니다 [3][4].

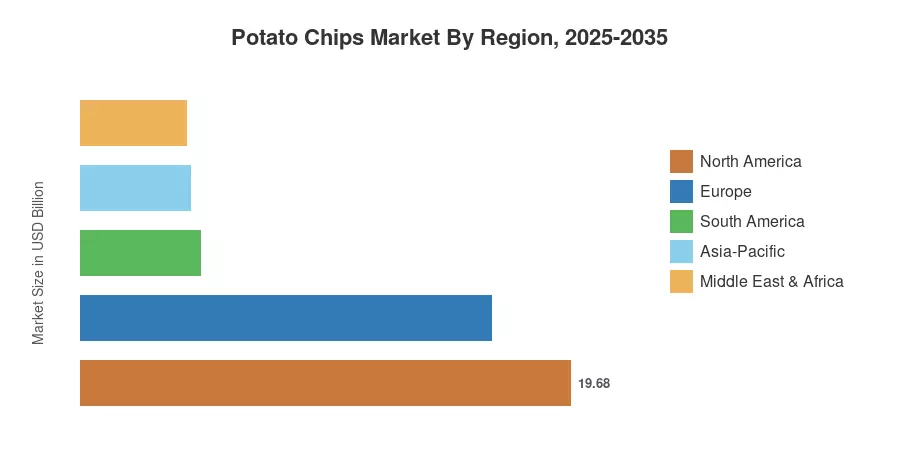
지역적으로 북미는 2025년 수익의 32.7%를 차지하며, 이는 확고한 브랜드 자산과 거의 보편적인 소매 침투력 덕분입니다 — 아시아-태평양 지역은 2035년까지 7.35%로 가장 빠르게 성장하며, 이는 도시 가정 형성과 냉장 유통망 구축에 의해 촉진됩니다. 유럽은 27.4%로 두 번째를 차지하며, 여기서는 볼륨 성장보다는 재구성 의무가 경쟁 질서를 형성합니다. 앞으로의 10년은 의 민첩성과 포장 형식 경제성을 하나의 문제로 다루는 제조업체에게 보상을 제공합니다.

주요 보고서 요약

• 제품 유형별

  • 프라이드 칩은 2025년 감자 칩 시장 수익의 63.0%를 차지하며, 이는 전통 브랜드 충성도에 기반하고 있습니다.
  • 구운 변형은 재구성 목표가 영향을 미치면서 2035년까지 7.45%의 CAGR로 확장되고 있습니다.

시장 규모 및 예측 (2021–2035)

아래 추정치는 41개국을 포함한 식물 수준의 용량 감사, 소매 스캐너 패널, 가공 감자 제품에 대한 세관 수준의 무역 흐름, 62명의 제조업체 및 공동 포장업체와의 관리 인터뷰를 결합한 것입니다. 역사적 연도는 국가 통계 기관의 식품 가공 생산 시리즈와 조정되며; 예측 연도는 채널 가중 볼륨 및 가격 혼합 모델링을 적용합니다.
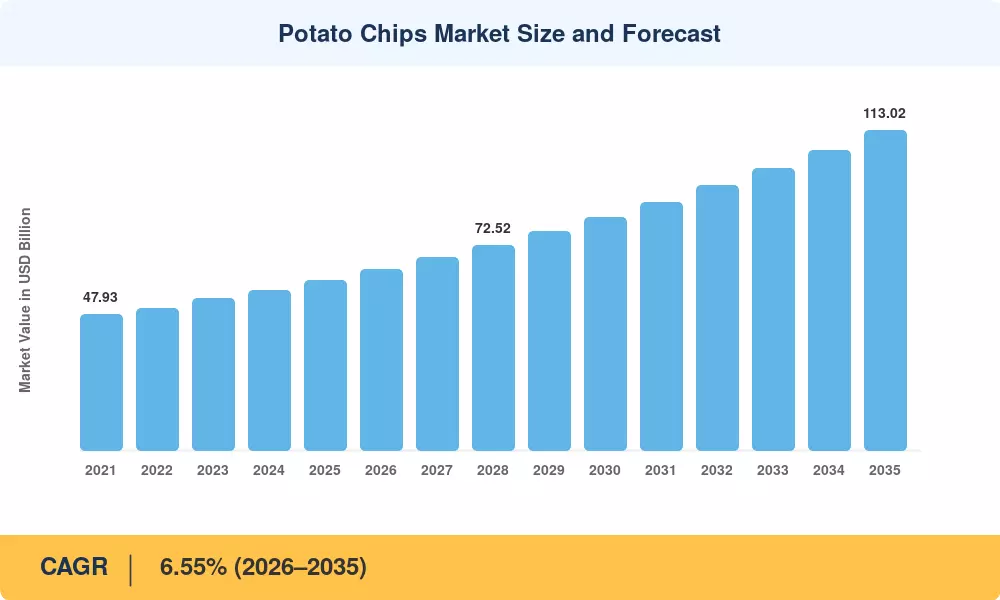
감자 칩 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전 요인 영향 분석

운전 요인 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
신흥 경제국의 가처분 소득 증가 1.5 아시아-태평양, 남미 장기 (≥4년) [8]
프리미엄화 및 주전자 스타일 계층 성장 1.2 북미, 유럽 중기 (2–4년) [9]
현대 소매 및 전자상거래 침투 1.1 아시아-태평양, 중동 및 아프리카 중기 (2–4년) [7]
지역적 맛 혁신 주기 0.9 전 세계 단기 (≤2년) [10]
콜드체인 및 유통 인프라 구축 0.8 아시아-태평양, 아프리카 장기 (≥4년) [11]
저지방 가공으로의 재구성 0.7 유럽, 북미 중기 (2–4년) [12]
35세 이하의 편의성 중심 스낵 소비 빈도 0.6 전 세계 단기 (≤2년) [9]


소득 성장 및 도시 가구 형성

인도에서 포장된 짭짤한 스낵에 대한 가계 지출은 2019년부터 2024년까지 연평균 11.4% 증가하여 전체 식품 지출을 약 4%포인트 초과했다고 국가 소비 지출 조사 데이터 [8]에 따르면. 이 격차는 칩이 포장된 사치의 진입 가격대에 위치하기 때문에 중요합니다 — 가처분 소득이 증가함에 따라 가계가 처음 구매하는 카테고리입니다. 감자 칩 시장 내에서, 도시 중국의 1인당 소비량은 미국의 5.8kg에 비해 1.1kg 미만으로 남아 있어, 서구 시장의 성숙도가 아무리 높아도 구조적인 성장 가능성이 남아 있습니다.

프리미엄 계층 및 가격 혼합 확장

아홉 개의 서유럽 시장에서의 소매 감사 데이터에 따르면, 2022년부터 2025년까지 주전자 조리 및 수작업 조리 라인이 평균 62%의 가격 프리미엄으로 주류 감자칩에 비해 카테고리 가치 점유율을 340 베이시스 포인트 증가시켰습니다 [9]. 제조업체들은 이를 의도적으로 활용하고 있습니다. 프리미엄 SKU는 표준 튀김 라인의 약 두 배의 총 마진을 가지므로, 두 포인트의 혼합 변화가 새로운 슬라이스 및 조미 모듈의 자본 비용을 4년 이내에 충당합니다.

현대 소매 및 디지털 채널 구축

편의점 및 빠른 상거래 형식은 2023년부터 2025년까지 아시아-태평양 전역에 약 210,000개의 새로운 매장을 추가했으며, 인도에서만 빠른 상거래 식료품의 총 상품 가치는 2025년까지 약 71억 달러에 이를 것으로 예상됩니다 [7]. 스낵은 충동 구매에 적합하고 유통 기한이 긴 특성 때문에 이러한 바구니에서 비중이 높습니다. 어두운 매장이 전통적인 도매 계층을 대체함에 따라 유통 경제는 더욱 개선되어 시장 진입 비용이 8–12% 감소합니다.

성장 레버로서의 재구성

영국의 고지방, 고염, 고당 프로모션 제한은 2022년 10월부터 단계적으로 시행되어 주요 식료품점에서 판매되는 약 70%의 적격 감자칩 SKU에 대해 나트륨 및 지방 재구성을 강요했습니다 [12]. 카테고리를 축소하는 대신, 규정 준수는 이제 자체 선반 블록을 차지하는 정당화된 저나트륨 계층을 만들었습니다. 재구성된 라인은 이전에 통로를 완전히 떠났던 소비자들에게 건강한 스낵 대안에 대한 접근을 열어주었습니다.

제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
튀긴 고나트륨 식품에 대한 건강 검토 -1.4 유럽, 북미 장기 (≥4년) [12]
생감자 수확량 변동성과 기후 노출 -1.1 전 세계 중기 (2–4년) [4]
식용유 가격 변동 -0.9 아시아-태평양, 중동 및 아프리카 단기 (≤2년) [6]
포장 폐기물 및 재활용 규제 -0.7 유럽 중기 (2–4년) [13]
프라이빗 라벨 마진 압축 -0.6 북미, 유럽 단기 (≤2년) [14]


영양 정책 압박

칠레, 멕시코, 페루 및 이스라엘에서 채택된 포장 전면 경고 라벨은 표준 튀김 과자 제조물의 대다수에 적용되며, 칠레 데이터에 따르면 시행 후 2년 동안 라벨이 붙은 스낵 제품의 구매가 24% 감소했습니다 [12]. 유럽연합 여러 회원국에서 유사한 계획이 논의되고 있습니다. 감자 칩 시장에 있어 이는 생존의 문제가 아닌 지속 가능한 마진 문제이지만, 용량 자본과 직접 경쟁하는 재구성 비용을 강요합니다.

농업 투입 변동성

유럽의 튀김용 감자 수확량은 2022 시즌에 연속적인 폭염 사건 이후 약 9% 감소했으며, 적합한 저당 품종의 계약 가격은 최고 시점에서 톤당 300유로를 초과했습니다 [4]. 튀김 등급의 덩이줄기는 식탁용 재고와 교환할 수 없으며, 고형물 함량과 환원당 수준이 색상과 아크릴아미드 결과를 결정합니다. 따라서 재배자는 일반 상품 헤징으로 중화할 수 없는 가격 지렛대를 보유하고 있습니다.

포장 규제 및 비용

EU 포장 및 포장 폐기물 규정에 따라, 시장에 출시되는 모든 포장은 2030년부터 디자인상 재활용 가능해야 하며, 금속화된 다층 라미네이트가 가장 노출된 구조 중 하나입니다 [13]. 단일 재료 폴리올레핀 대안은 현재 제곱미터당 12–18% 더 비싸며, 라인 속도가 느립니다. 변환업체들은 프리미엄이 준수 기한 이전에 좁혀질 것으로 예상하지만 사라지지는 않을 것입니다.

Potato Chips Market Opportunities

신흥 시장 용량 현지화

수입 대체는 가장 명확한 미개척 가치 풀로 남아 있습니다. 아프리카는 매년 400만 톤 이상의 감자를 생산하면서도 가치 기준으로 약 65%의 포장된 칩을 수입하고 있으며, 이집트와 나이지리아는 모두 가공 연계 세금 감면을 도입했습니다 [15]. 재배 지역 근처에 현지 튀김 용량을 구축하면 도착 비용이 약 22–28% 절감되고 보충 주기가 단축됩니다. 초기 진입하는 제조업체는 경쟁자가 계약된 면적을 높이기 전에 재배자와의 관계를 확보할 수 있습니다.

확장 가능한 지역 맛 플랫폼

현지화된 조미료 프로그램은 전술적 프로모션에서 지속 가능한 플랫폼으로 이동했습니다. 아시아-태평양 지역에서 출시된 지역별 프로필을 가진 제품은 추적된 패널에서 글로벌 맛 이식보다 약 18% 높은 재구매율을 기록했습니다 [10]. 상업적 통찰력은 조미료 연구개발이 기본 운반 시스템이 표준화되면 지리적으로 분산되어 비용을 분산시킨다는 것입니다. 단일 회전 드럼 구성으로 수십 개의 국가 변형을 제공할 수 있습니다.

소매 미디어 및 1차 데이터 수익화

소매업체 미디어 네트워크는 이제 스낵 제조업체가 장바구니 수준의 구매 데이터를 주소 지정 가능한 광고 재고로 전환할 수 있게 해주며, 2024년에는 글로벌 소매 미디어 지출이 1,400억 달러를 초과할 것으로 예상됩니다 [7]. 포테이토 칩 시장의 참가자들은 플래노그램 및 속도 데이터를 공유하여 프로모션 효율성과 맛 트렌드에 대한 조기 가시성을 확보합니다. 일부 제조업체는 익명 소비 패널을 재료 공급업체에 라이센스하여 추가 수익원을 확보하기 시작했습니다.

건강한 포맷 확장

진공 튀김 및 공기 건조 공정은 대기 중 튀김에 비해 지방 함량을 35–50% 줄이면서도 바삭한 구조를 유지합니다 [3]. 단위당 처리량이 낮기 때문에 채택이 지연되었지만, 장비 공급업체는 2021년 이후로 라인 속도를 대략 두 배로 늘렸습니다. 초기 진입자는 규제 기관이 적극적으로 창출하고 있는 재구성된 선반 공간을 확보할 수 있습니다.

순환 스낵 식품 포장 시스템

네덜란드와 일본의 파일럿 회수 프로그램은 소매업체가 매장 내 드롭 포인트를 호스팅할 때 유연한 스낵 식품 포장에 대해 40% 이상의 수거율을 보여주었습니다 [13]. 이러한 프로그램에 자금을 지원하는 제조업체는 규제의 호의를 얻고, 여러 EU 국가가 재활용 가능성 등급에 따라 연장된 생산자 책임 수수료 상승을 예방할 수 있습니다.

Potato Chips Market Future Outlook

자동화 및 비전 기반 품질 관리

광학 선별 및 하이퍼스펙트럼 검사는 차별화 요소가 아닌 기본 요소가 될 것입니다. 현재 시스템은 결함이 있는 조각을 99.4% 이상의 비율로 거부하면서 동시에 아크릴아미드 대리 제어를 위한 색상을 평가하고 있으며, 고속 생산 라인에서 투자 회수 기간은 30개월 이하로 떨어졌습니다 [3]. 감자 칩 시장에 대한 전략적 결과는 품질 일관성이 브랜드의 방어력이 아닌 경쟁을 맛과 채널 실행으로 결정적으로 전환시킨다는 것입니다.

농업적 회복력 및 품종 투자

기후 노출은 육종 프로그램을 열에 강하고 저장 기간이 긴 저당류 품종으로 유도했습니다. FAO 데이터에 따르면 전 세계 감자 생산량은 약 3억 7500만 톤에 달하지만, 칩 사양을 충족하는 품종은 매우 제한적입니다 [4]. 가공업체들은 농장을 소유하지 않고도 유전학을 수직적으로 통합하기 위해 육종 파트너십에 직접 자금을 지원할 것으로 예상됩니다.

채널 분산 및 품목 경제학

빠른 상거래, 구독 스낵 및 소셜 커머스는 각각 독특한 포장 구조와 가격대를 요구합니다. 단일 국가 SKU 세트를 운영하는 제조업체는 채널별 포트폴리오를 운영하는 업체에 시장 점유율을 잃게 될 것이며, 이는 이미 인도와 중국의 도시 시장에서 나타나고 있습니다 [7]. 포트폴리오 복잡성 비용은 증가할 것이며, 유연한 조미료 및 포장 라인을 가진 업체만이 이를 수익성 있게 흡수할 수 있을 것입니다.

지속 가능성 공개 및 범위 3 회계

기업의 지속 가능성 보고 요구 사항은 이제 대규모 유럽 운영자에 대해 농업 배출량을 의무적으로 공개하도록 하고 있으며, 감자 재배와 튀김 에너지가 함께 카테고리 발자국을 지배하고 있습니다 [13]. 튀김기 배기에서 열 회수 및 재생 가능한 공정 증기는 가장 빠른 감축 수단을 제공합니다. 구매자는 공급업체 평가표가 2030년 초까지 비용과 함께 배출 강도를 고려할 것으로 예상해야 합니다.

지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 32.7% 점유율 프리미엄 등급, 건강 개선 재구성
유럽 USD 164억 9천만 재활용 가능한 포장, 나트륨 감소
아시아-태평양 7.35% CAGR (2026–2035) 그린필드 용량, 콜드 체인, 지역 맛
남미 8.0% 점유율 유통 밀집화, 저렴한 패키지
중동 & 아프리카 7.05% CAGR (2026–2035) 수입 대체, 계약 농업
총계 USD 601억 7천만

감자칩 시장의 지역 성과는 절대 규모보다 성장 벡터에 따라 더 다양하게 나타나며, 성숙한 시장은 믹스를 수익화하는 반면, 신흥 지역은 볼륨을 수익화합니다.


북미

국가 지역 점유율 주요 동인
미국 79.4% 확고한 브랜드 가치, 프리미엄 케틀 성장
캐나다 12.1% 소매 통합, 프라이빗 라벨 확장
멕시코 8.5% 포장 전면 라벨링으로 품목 재구성


멕시코의 2020년 포장 전면 경고 라벨 제도는 이 지역에서 가장 중요한 규제 개입으로 남아 있으며, 제조업체들은 진열 공간을 포기하기보다는 기준 이하의 나트륨 변형 제품을 출시하여 대응했습니다 [12]. 이 지역의 다른 곳에서는 USDA의 특수 작물 블록 보조금이 저장 시 설탕 수준을 줄이기 위한 감자 품종 시험을 지원했습니다. 통합된 소매 구매는 북미 감자칩 시장을 프로모션 깊이에 대해 규율 있게 유지하여, 단위 볼륨이 정체되더라도 카테고리 가치를 보호합니다.

유럽

국가 지역 점유율 주요 동인
독일 21.3% 디스카운터 주도 볼륨, 프라이빗 라벨 강세
영국 19.7% HFSS 준수, 수제 프리미엄 등급
프랑스 14.2% 지역 맛 라이센스
이탈리아 10.6% 장인 및 PDO 연계 포지셔닝
스페인 9.4% 타파스 소비 성장
북유럽 국가 7.8% 재활용 가능한 포장 리더십
러시아 8.1% 국내 용량 대체
유럽 나머지 지역 8.9% 국경 간 디스카운터 확장


디스카운터는 유럽 경제를 어떤 규제 기관보다 더 형성합니다. 하드 디스카운트 체인은 현재 독일의 포장 스낵 볼륨의 약 27%를 차지하고 있으며, 브랜드 플레이어들은 헤드라인 가격 인하가 아닌 패키지 크기 조정을 통해 가격 구조를 방어해야 합니다 [14]. 포장 및 포장 폐기물 규정에 따른 준수 비용은 이러한 압박을 가중시키며, 여러 중간 규모 생산자들은 통합 의사를 나타냈습니다.

아시아-태평양

국가 지역 점유율 주요 동인
중국 31.5% 도시 편의 소매 밀도
인도 22.8% PLI 자금 지원 가공 용량
일본 16.4% 계절 한정판 맛 주기
한국 9.7% 수출 지향 맛 혁신
ASEAN 12.9% 현대 거래 침투
아시아-태평양 나머지 지역 6.7% 신흥 콜드 체인 회랑


인도의 Pradhan Mantri Kisan Sampada Yojana는 구자라트, 펀자브 및 서벵골의 감자 칩 생산 지역 전반에 걸쳐 냉장 및 가공 인프라를 지원하여 튀김에 적합한 작물의 비율을 실질적으로 높였습니다 [1]. 일본 생산자들은 매년 여러 차례 한정판 지역 맛을 새롭게 하며 세계에서 가장 공격적인 혁신 주기를 운영하고 있습니다. 따라서 아시아-태평양의 감자칩 시장 기여는 인프라 보완과 진정한 제품 개발 리더십을 혼합합니다.

남미

국가 지역 점유율 주요 동인
브라질 54.6% 현대 거래 확장, 저렴한 패키지
아르헨티나 21.9% 인플레이션에 따른 소형 포맷 수요
남미 나머지 지역 23.5% 안데스 토착 품종 프리미엄화


브라질의 가공식품 협회는 2022년 이후 맛있는 스낵 생산량이 연간 6% 이상 증가하고 있으며, 소형 포맷 패키지가 대부분의 증가량을 흡수하고 있다고 보고했습니다 [15]. 아르헨티나의 수요는 인플레이션으로 인해 저가 품목으로 급격히 기울어졌습니다. 페루와 볼리비아 생산자들은 토착 색깔 감자 품종을 활용하여 방어 가능한 프리미엄 수출 틈새를 만들었으며, 대형 다국적 기업들이 이를 인수하기 시작했습니다.

중동 & 아프리카

국가 지역 점유율 주요 동인
사우디아라비아 27.4% 비전 2030 식품 안전 지역화
UAE 18.6% 재수출 허브, 프리미엄 수입 품목
남아프리카 21.2% 확립된 국내 제조 기반
이집트 16.3% 계약 농업, 수입 대체
MEA 나머지 지역 16.5% 유통 구축


사우디아라비아의 비전 2030 식품 안전 프로그램은 주권 자본을 국내 가공 합작 투자에 투입하였으며, 2023년 이후 여러 스낵 공장이 가동되었습니다 [16]. 이집트의 계약 농업 모델은 재배자를 튀김업체와 직접 연결하여 일부 생산자의 현지 조달 비율을 70% 이상으로 끌어올렸습니다. 유통은 여전히 사하라 이남 시장에서 제약 요인으로 남아 있으며, 주요 도시 회랑 외부의 진열 공간 도달을 제한하는 환경 물류 격차가 존재합니다.

지역별 감자칩 시장, 2025-2035

Potato Chips Market Segmentation

감자 칩 시장의 세분화는 가치 중심의 볼륨 계층과 마진 중심의 프리미엄 계층으로 나뉘며, 포장 및 유통 채널 선택이 제품이 수익성 있게 제공할 수 있는 계층을 점점 더 결정하고 있음을 보여줍니다.

제품 유형별

세그먼트 지표 (2025) 주요 수요 동인
튀긴 63.0% 점유율 확립된 맛 선호, 비용 효율성
구운 7.45% CAGR (2026–2035) 재구성 정책, 칼로리 의식 수요


튀긴 칩은 감각적 기대가 형식에 고정되어 있고 대규모에서 휘발유가 가장 낮은 비용을 수반하기 때문에 지배력을 유지합니다. 그러나 감자 칩 시장 내에서 구운 제품 라인은 질감 공학이 개선됨에 따라 사과하는 대체품에서 신뢰할 수 있는 제안으로 변화했습니다. 2023년 이후 발표된 구운 용량 추가는 규제의 유리한 바람이 가장 강한 유럽과 북미로 크게 치우쳐 있습니다.

맛별

세그먼트 지표 (2025) 주요 수요 동인
맛있는 USD 358.6억 지역적 맛 현지화, 혁신 주기
플레인/소금 40.4% 점유율 가격 접근성, 프라이빗 라벨 강점


표는 맛 세그먼트별로 시장을 분류합니다. 플레인/소금 세그먼트는 가격 접근성과 프라이빗 라벨 강점에 의해 40.4%의 점유율을 차지하며 지배적인 세그먼트로 작용합니다. 한편, 맛있는 세그먼트는 지역적 맛 현지화와 혁신 주기에 의해 USD 358.6억을 차지합니다.


포장 유형별

세그먼트 지표 (2025) 주요 수요 동인
가족/대량 팩 56.8% 점유율 가정 공유 기회, 그램당 가치
단일 서브 6.80% CAGR (2026–2035) 충동 구매, 분량 조절


포장 유형 시장은 가족/대량 팩이 지배하고 있으며, 가정 공유 기회와 그램당 가치에 의해 56.8%의 점유율을 차지합니다. 한편, 단일 서브 세그먼트는 충동 구매와 분량 조절 포지셔닝에 의해 6.80% CAGR (2026–2035)로 가장 빠르게 성장하는 카테고리로 부상하고 있습니다.


유통 채널별

세그먼트 지표 (2025) 주요 수요 동인
슈퍼마켓/하이퍼마켓 45.8% 점유율 상품 다양성, 프로모션 인프라
편의점 24.6% 점유율 충동 근접성, 단일 서브 속도
온라인 소매점 7.55% CAGR (2026–2035) 신속 상업, 구독 모델
전문 매장 9.1% 점유율 장인 및 수입 프리미엄 라인
기타 7.3% 점유율 식음료 서비스, 자판기, 기관


유통 채널 시장은 슈퍼마켓/하이퍼마켓이 지배하고 있으며, 상품 다양성과 프로모션 인프라에 의해 45.8%의 점유율을 차지합니다. 한편, 온라인 소매점은 신속 상업과 구독 모델에 의해 7.55% CAGR (2026–2035)로 가장 빠르게 성장하는 세그먼트로 부상하고 있습니다. 편의점, 전문 매장 및 기타는 각각 24.6%, 9.1%, 7.3%의 점유율을 보유하고 있습니다.


경쟁 벤치마킹

감자칩 시장의 집중도는 포장 식품의 높은 수준에 있으며, 추정 HHI는 1,150–1,250 범위에 있고 상위 5개 기업의 결합 점유율은 52–56%에 가깝습니다. 한 기업은 조달 및 유통에서 구조적 규모의 이점을 가지고 있으며, 이는 어떤 경쟁자도 따라올 수 없는 수준입니다. 나머지 기업들은 강력한 지역 전문업체로 경쟁하고 있습니다. 특히 아시아-태평양 및 아프리카 지역에서는 수십 개의 국가 기업들이 방어 가능한 지역적 입지를 가지고 있어 상위 계층 아래에서의 분산화가 현실입니다.

회사 추정 수익 점유율 범위 감자칩 시장을 위한 주요 제품 전략적 포지셔닝
펩시코 (프리토레이) ~28–32% 레이즈, 러플스, 케틀 조리 글로벌 규모의 리더; 비교할 수 없는 DSD 네트워크
켈라노바 ~7–9% 프링글스 및 인접한 크리스프 포맷 포맷 차별화, 통조림 포장
칼비 주식회사 ~5–7% 감자칩, 자가리코 아시아-태평양 혁신 주기 리더
캠벨스 컴퍼니 ~4–6% 케틀 브랜드, 케이프 코드, 스나이더스-랜스 북미에서 프리미엄 케틀 포지셔닝
우츠 브랜드 ~3–5% 우츠, 잽스, 골든 플레이크 미국 지역 강세, 전국적으로 확장 중
인터스낵 그룹 ~3–5% 치오, 폼바르, 펀니-프리쉬 유럽 다중 브랜드 통합자
할디람스 ~2–4% 감자칩, 지역 인도 맛 인도에서 지배적인 유통 범위
헤르 푸드 ~1–3% 헤르의 칩 및 케틀 라인 가족 소유; 미국 중부 대서양 깊이
시어러스 푸드 ~1–3% 프라이빗 라벨 및 공동 제조 칩 북미 최대 계약 제조업체
로렌츠 스낵-월드 ~1–2% 크런치칩스, 내추럴스 중부 및 동유럽 전문업체
오리온 주식회사 ~1–2% 스윙 칩, 포카칩 한국 주도의 아시아-태평양 수출 플랫폼
올드 더치 푸드 ~1–2% 올드 더치, 더치 크런치 캐나다 및 미국 중서부 앵커

최근 뉴스 및 개발

  • PepsiCo (2024년 3월): 국제 크리스프 포트폴리오 전반에 걸쳐 저나트륨 재구성을 포함하는 다년 투자 프로그램을 발표하며, 규제 선제 조치가 R&D 할당을 주도하고 있음을 알림 [17].
  • Kellanova (2023년 9월): 스낵 사업과 시리얼 운영의 분리를 완료하여 크리스프 및 짭짤한 스낵 성장 플랫폼에 대한 자본 할당을 강화함 [18].
  • Calbee (2024년 6월): Harvest Snaps 운영을 통해 북미 생산 능력을 확장하고 일본의 가공 노하우를 서구 제품군으로 확장함 [19].
  • The Campbell's Company (2023년 11월): Sovos Brands 인수를 완료하여 카테고리 간 소매 협상을 지원하는 스낵 및 식사 포트폴리오 구조를 강화함 [20].
  • Utz Brands (2025년 2월): 높은 마진의 케틀 라인에서의 용량 확장을 위해 선택된 비핵심 제조 자산을 매각함 [21].
  • 유럽연합 집행위원회 (2024년 12월): 포장 및 포장 폐기물 규정을 최종 확정하여 금속화된 스낵 라미네이트에 직접 영향을 미치는 재활용 설계 의무를 설정함 [13].
  • Haldiram's (2024년 8월): 국제 투자자와의 지분 매각 논의를 진행하며, 비즈니스 가치를 100억 달러 이상으로 평가하고 인도 스낵 플랫폼에 대한 투자자의 수요를 확인함 [22].
  • FSSAI (2025년 4월): 인도의 고지방, 고염, 고당 포장 식품에 대한 라벨링 요구 사항을 강화하여 국내 프라이어의 재구성 일정이 가속화됨 [23].

Potato Chips Market Report Scope

매개변수 세부사항
시장 범위 제품 유형, 맛, 포장 유형, 유통 채널 및 지리적 위치에 따른 글로벌 감자 칩 시장
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 6.55% (2026–2035)
시장 규모 체크포인트 USD 60.17억 (2025); USD 63.85억 (2026); USD 113.02억 (2035)
가장 빠르게 성장하는 세그먼트 구운 (7.45% CAGR); 온라인 소매점 (7.55% CAGR); 아시아-태평양 (7.35% CAGR)
프로필된 회사들 PepsiCo, Kellanova, Calbee, The Campbell's Company, Utz Brands, Intersnack, Haldiram's, Herr Foods, Shearer's Foods, Lorenz Snack-World, Orion Corporation, Old Dutch Foods
평가 통화 USD 억

자주 묻는 질문

감자 칩 시장에서 조달 팀은 생감자 가격 변동성을 어떻게 헤지해야 합니까?
60–70%의 물량을 커버하는 다년 계약을 체결하고, 현물 가격이 아닌 농업 수확량에 연동하여 대부분의 노출을 제한합니다. 이를 이중 지역 소싱과 결합하여 한 재배 지역의 가뭄이 생산 라인을 멈추지 않도록 합니다 [Ref 4].
브랜드 소유자가 생산 아웃소싱 전에 평가해야 할 공동 제조 위험은 무엇입니까?
공동 포장업체는 종종 공유 프라이어를 운영하여 알레르기 유발 물질 및 조미료의 교차 접촉 노출을 만듭니다. 변경 프로토콜을 감사하고 문서화된 라인 클리어런스 기록을 요구하십시오. 용량 약속에는 벌칙 조항이 포함되어야 하며, 제3자 슬롯은 축제 분기 전에 급격히 좁아집니다 [Ref 11].
아크릴아마이드 규제가 감자 칩 시장에서 공급업체 선택에 실질적으로 변화를 줍니까?
예. 구매자는 점점 더 아스파라긴산 효소 처리 기록과 들어오는 튜버에 대한 환원당 사양을 요구합니다. 품종 관리나 냉장 보관 규율이 부족한 공급업체는 기준 임계값 이하로 수준을 유지하는 데 어려움을 겪습니다 [Ref 24].
어떤 포장 형식이 선반 미터당 가장 강한 마진을 제공합니까?
중간 크기의 공유 가방이 일반적으로 더 높은 절대 가격과 충동 구매 포장보다 낮은 그램당 필름 비용을 결합하여 더 나은 성과를 냅니다. 소매업체는 이제 단위 속도만이 아니라 총 마진당 진열 수를 기준으로 진열을 할당합니다 [Ref 14].
프라이빗 라벨 경제학이 감자 칩 시장의 브랜드 플레이어에 어떤 영향을 미칩니까?
프라이빗 라벨은 차별화가 가장 적은 일반 소금 라인에서 가장 치열하게 경쟁합니다. 브랜드 포트폴리오는 소매업체가 저렴하게 복제할 수 없는 프리미엄 케틀 및 지역 맛 SKU로 믹스를 전환하여 마진을 방어합니다 [Ref 14].
수출 제품에 가장 중요한 유통 기한 엔지니어링 선택은 무엇입니까?
산소 차단 필름과 2% 이하의 잔여 산소로 질소 플러싱이 어떤 방부제 선택보다 부패 시작을 훨씬 더 지배합니다. 금속화된 라미네이트는 안정성을 연장하지만 재활용 목표를 복잡하게 만들어 실제적인 트레이드오프를 강요합니다 [Ref 13].
지속 가능성 약속이 진정한 비용 노출을 생성하는 곳은 어디입니까?
단일 재료 재활용 필름은 현재 기존 라미네이트보다 12–18% 더 비쌉니다. 재생 가능 소싱 프로그램은 수확량 증가를 통해 부분적으로 상쇄되는 농업 지원 비용을 추가합니다 [Ref 25].
저자
저자 Author Profile Pradeep Nandi LinkedIn Senior Research Analyst
I have a bachelor's degree in mechanical engineering and an MBA. I have more than two years of expertise in the retail, food, and beverage, chemical, and material industries, and hence have developed a sound cross-domain expertise. A firm believer in lifelong learning and sharing of knowledge. Having a proclivity for hatching ideas and trying to absorb as much information as possible in a short amount of time. Introducing corporates to the data and insight, which enables them to move from probability to possibility, has been my key areas of interest. 

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed food science journals, industry publications, and authoritative food safety organizations. Key sources included the US Food & Drug Administration (FDA), European Food Safety Authority (EFSA), US Department of Agriculture (USDA), Food and Agricultural Organization of the United Nations (FAO), European Flavour Association (EFFA), Snack Food Association (SFA), American Snack Food Association (ASFA), National Potato Council (NPC), European Snacks Association (ESA), Ministry of Agriculture, Forestry and Fisheries (Japan), Food Standards Australia New Zealand (FSANZ), National Institute of Food and Agriculture (NIFA), Centers for Disease Control and Prevention (CDC) Nutrition Section, World Health Organization (WHO) Global Nutrition Report, Euromonitor International, and national agricultural statistics services from key potato-producing regions. These sources were used to collect production statistics, regulatory compliance data, food safety studies, consumer consumption trends, and supply chain landscape analysis for fried chips, baked chips, organic formulations, conventional products, flavored varieties, and traditional plain/salted segments.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from potato chip companies, potato processing plants, flavor houses, packaging suppliers, contract manufacturers, food safety officials, procurement directors, and vice presidents of product development were among the supply-side sources. On the demand side, we heard from grocery store category managers, buying directors, and shelf-space planners; executives from e-commerce platforms; and procurement leads from foodservice wholesalers, fast food joints, and institutional caterers. Primary research provided evidence of market segmentation, verified the launch dates of new products, and uncovered information about taste acceptance trends, price tactics, private label dynamics, distribution channel expansion, and private label dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (28%), Europe (32%), Asia-Pacific (22%), South America (12%), Middle East & Africa (6%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, South America, and Middle East & Africa

Product mapping across fried, baked, organic, regular, flavored, and plain/salted categories

Analysis of reported and modeled annual revenues specific to potato chip portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations across supermarket/hypermarket, convenience store, and online distribution channels

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















