Population Health Management Market (2026 - 2035)

인구 건강 관리 시장 조사 보고서 - 2035년까지 예측
ID: MRFR/HS/2250-HCR 200 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Population Health Management Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)17.3%
2025 Market SizeUSD 68.9 Billion
2035 Market SizeUSD 338.9 Billion
Key Players
Optum
Oracle Health
Epic Systems
Veradigm
Health Catalyst
Innovaccer
Opportunities
  • Generative AI for Care Coordination Workflows
  • Emerging-Market Leapfrog Deployments
  • Data Monetisation and Real-World Evidence

Population Health Management Market Summary

인구 건강 관리 시장은 2025년에 689억 달러로 마감되었으며, 2035년까지 3389억 달러로 성장할 것으로 예상되며, 2026년부터 2035년까지 연평균 성장률(CAGR)은 17.3%에 이를 것으로 보입니다. 시장 가치는 예측 기간의 첫 해인 2026년에 806억 달러에 이를 것으로 예상됩니다. 이러한 성장은 주로 미국의 책임 있는 의료 지불 모델로의 전환과 만성 질환 지출의 무게, 그리고 통합된 클라우드 기반 환자 데이터 플랫폼으로의 광범위한 기술 전환에 의해 주도되고 있습니다.

미국 메디케어 및 메디케이드 서비스 센터(CMS)는 2030년까지 모든 전통적인 메디케어 수혜자를 책임 있는 의료 관계에 배치할 것을 약속했습니다. 이러한 구조적 지불 전환은 건강 시스템이 인구 수준의 위험과 결과를 관리할 수 있는 도구에 투자하도록 압박하고 있습니다. 동시에, 미국의 연간 4.9조 달러 건강 지출의 약 90%가 만성 및 정신 건강 상태를 가진 사람들에게 흐르고 있어, 지불자와 제공자에게 고위험 환자를 사전에 식별하고 관리할 강력한 재정적 유인을 제공합니다.

교체 주기도 이 시장의 지출 증가를 설명하는 중요한 요소입니다. 병원들은 부서별 등록부, 스프레드시트 기반의 치료 격차 목록, 온프레미스 데이터 웨어하우스를 클라우드 기반 플랫폼으로 전환하고 있으며, 이 플랫폼은 청구, EHR, 약국, 실험실 및 건강의 사회적 결정 요인 데이터를 단일 장기 환자 기록으로 통합합니다. 인구 건강 관리 시장은 이러한 전환의 직접적인 혜택을 받으며, 미국 TEFCA 프레임워크와 ASTP/ONC HTI-1 정보 차단 규칙은 대량 FHIR 데이터 내보내기를 경쟁 차별화 요소가 아닌 계약적 기대사항으로 만들었습니다.

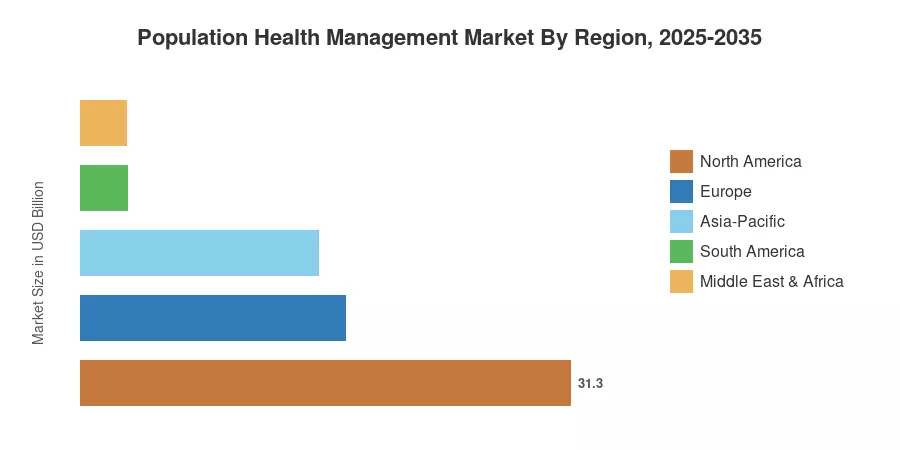
지역별로 북미는 2025년 수익의 45.4%를 차지하며 인구 건강 관리 시장에서 가장 큰 점유율을 보이고 있습니다. 아시아 태평양 지역은 2035년까지 22.1%의 예상 CAGR로 가장 빠르게 성장하는 지역이며, 이는 이 지역의 국가 디지털 건강 미션에 의해 주도되고 있습니다. 유럽은 24.6%로 두 번째로 큰 위치를 차지하고 있으며, 이는 유럽 건강 데이터 공간(EHDS) 규정에 의해 추진되고 있습니다. 시간이 지남에 따라 클라우드 기반 제공이 늦은 채택자들이 전체 하드웨어 세대를 건너뛰도록 허용함에 따라 시장 리더십이 확대될 것으로 예상됩니다.


주요 보고서 요점

• 기술별

  • 소프트웨어는 2025년에 46.6%의 수익 점유율로 인구 건강 관리 시장을 주도하며, 이는 구성 가능한 분석 레이어에 대한 구매자의 선호를 반영합니다.
  • 서비스는 18.5%의 CAGR로 가장 빠르게 성장하는 구성 요소로, 건강 시스템이 데이터 정규화 및 품질 측정 추출을 아웃소싱하고 있습니다.
  • 클라우드 기반 제공은 2025년 수익의 419억 달러를 차지하며, 이제 다중 사이트 제공자 네트워크의 기본 조달 경로가 되었습니다.

• 부문별

  • 의료 제공자는 2025년 수요의 66.7%를 차지하며, 이는 책임 있는 의료 계약 하의 공유 절약 노출에 의해 주도됩니다.
  • 지불자는 위험 조정 정확도와 스타 등급 성과가 이사회 수준의 지표가 됨에 따라 17.9%의 CAGR로 성장하고 있습니다.
  • 고용주 그룹과 정부 기관은 48억 달러를 기여하며, 이는 작지만 빠르게 전문화되고 있는 구매자 계층입니다.

• 지역별

  • 북미는 인구 건강 관리 시장에서 2025년에 313억 달러를 생성하며, CMS 대체 지불 모델에 의해 지탱되고 있습니다.
  • 아시아 태평양 지역은 2035년까지 22.1%의 가장 가파른 지역 CAGR을 기록하고 있습니다.
  • 유럽은 24.6%의 점유율을 보유하고 있으며, 이는 국경 간 데이터 이동성 규칙에 의해 지원됩니다.


시장 규모 및 예측 (2021–2035)

추정치는 140개의 플랫폼 및 서비스 공급업체에 대한 하향식 공급업체 수익 매핑과 국가 건강 IT 지출 계정, 지불자 기술 공개 및 제공자 자본 예산에 대한 상향식 검증을 혼합한 것입니다. 역사적 연도는 감사된 제출물에 대해 조정되었으며; 예측 연도는 가치 기반 계약 하의 계약된 생명에 의해 가중된 채택 곡선 모델링을 적용합니다.
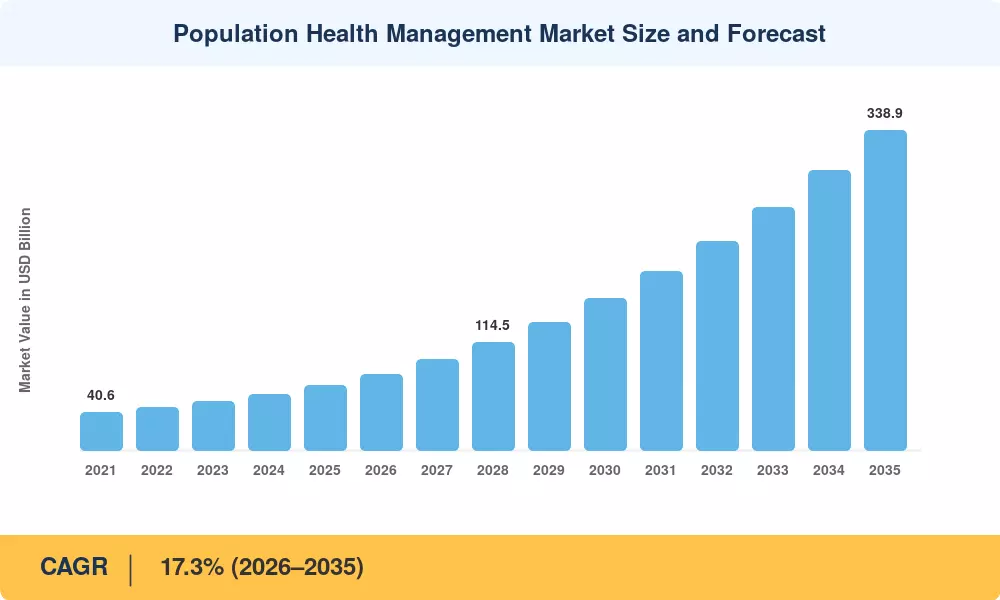
인구 건강 관리 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
가치 기반 환급 확대 4.6 북미, 유럽 중기 (2–4년) [1]
만성 질환 유병률 및 고령화 3.4 전 세계 장기 (≥4년) [2]
AI 기반 위험 계층화 2.9 북미, 아시아-태평양 단기 (≤2년) [8]
상호 운용성 의무 및 FHIR API 2.3 북미, 유럽 단기 (≤2년) [3]
클라우드 마이그레이션 경제학 1.8 전 세계 중기 (2–4년) [9]
국가 디지털 건강 미션 1.6 아시아-태평양, MEA 장기 (≥4년) [10]
고용주 지원 비용 절감 0.9 북미 중기 (2–4년) [11]


가치 기반 환급 확대

돈이 먼저 움직이고, 기술이 뒤따릅니다. CMS는 2025년까지 1,370만 명의 수혜자가 책임 있는 치료 조직에 소속되었으며, 이 기관은 2030년까지 보편적인 소속을 목표로 하고 있다고 보고했습니다 [1]. 하향 위험에 들어가는 모든 제공자는 귀속 비용을 모델링해야 하며, 이 요구 사항은 인구 건강 관리 시장을 재량 지출에서 계약 기반 인프라로 전환합니다. 최근 MSSP 성과 연도에서 21억 달러를 초과하는 공유 절감 분배는 재정 위원회에 그들이 이전에 lacked했던 상환 주장을 제공했습니다 [1].

만성 질환 부담 및 인구 압력

유병률 데이터가 여기서 설득력을 발휘합니다. CDC는 미국 성인 10명 중 6명이 최소한 하나의 만성 질환을 앓고 있으며, 10명 중 4명이 두 개 이상의 질환을 앓고 있다고 보고합니다 [2]. 고령화는 그 효과를 증폭시킵니다: OECD는 회원국에서 65세 이상의 인구 비율이 2050년까지 27%에 이를 것으로 예상합니다 [12]. 이러한 집단에 대한 지속적인 건강 결과 관리는 일회성 도구로는 불가능하며, 이 때문에 등록부 통합은 이제 품질 부서가 아닌 기업 IT 로드맵에 포함되어 있습니다.

AI 기반 위험 계층화

예측 모델링이 파일럿에서 생산으로 이동했습니다. 기계 학습 재입원 모델에 대한 동료 검토 평가에서는 목표 지향적인 아웃리치 워크플로우와 결합했을 때 30일 재입원이 15–22% 감소한다고 보고합니다 [8]. 공급업체들은 차트 추상화를 위해 대형 언어 모델을 내장하여 역사적으로 품질 프로그램 예산의 30%를 소비했던 수동 검토 시간을 줄였습니다 [13].

상호 운용성 의무

규제가 구조적 장벽을 제거했습니다. HTI-1은 정보 차단에 대한 처벌을 최종 확정하고 대량 FHIR 내보내기를 표준화했으며, TEFCA는 2023년에 첫 번째 자격을 갖춘 건강 정보 네트워크를 온보딩하고 2025년까지 참여를 확대했습니다 [3]. 한때 구현 예산의 40%를 차지했던 데이터 획득 비용은 20%로 압축되고 있습니다 [13].


제한 사항 영향 분석

제한 사항 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
데이터 프라이버시 및 동의 복잡성 −2.4 유럽, 아시아-태평양 중기 (2–4년) [7]
구형 EHR 통합 비용 −2.1 전 세계 단기 (≤2년) [13]
소규모 진료소에서의 입증되지 않은 ROI −1.7 북미, 남미 중기 (2–4년) [11]
임상 정보학 인재 부족 −1.3 전 세계 장기 (≥4년) [14]
신흥 경제국에서의 환급 불확실성 −1.1 MEA, 남미 장기 (≥4년) [15]


프라이버시 및 동의 아키텍처

이 분야에서 준수는 체크박스가 아닙니다. 건강 기록은 GDPR에 따라 특별 카테고리 데이터로 취급되며, 제공자는 유럽 건강 데이터 공간 [7]에 따라 관할권별로 2차 사용 허가 계층을 설정해야 합니다. 집행은 강력합니다; 2025년 초까지 총 GDPR 벌금은 59억 유로를 초과했으며, 건강 부문에서의 처벌은 불균형적으로 증가했습니다 [16]. 이 지역의 배포 일정은 일반적으로 북미의 유사 프로젝트보다 4~7개월 더 깁니다.


구형 통합 경제학

인터페이스는 여전히 예산을 소모합니다. KLAS 조사 데이터에 따르면 제공 조직은 플랫폼이 첫 번째 실행 가능한 집단을 생성하기 전에 통합 및 데이터 품질 개선에 120만 달러에서 350만 달러를 지출합니다 [13]. 중간 마진이 1%에 가까운 농촌 및 중증 접근 병원은 자주 연기합니다.

소규모 구매자를 위한 투자 수익 불확실성

규모가 결과를 결정합니다. 5,000명 미만의 할당된 생명을 가진 진료소는 라이센스를 상쇄할 만큼 충분한 공유 절약을 생성하는 경우가 드물며, 약 3분의 1의 소규모 ACO가 2022년과 2025년 사이에 하향 위험 트랙에서 탈퇴했습니다 [1]. 이러한 변동은 구매 기반의 긴 꼬리에서 갱신 비율을 억제합니다.


Population Health Management Market Opportunities

돌봄 조정 워크플로우를 위한 생성적 AI

가장 명백한 단기 마진 내러티브는 주변 문서화 및 자동화된 아웃리치 초안 작성으로 나타납니다. 이러한 기능을 통합한 공급업체에 따르면, 돌봄 관리자들의 행정 시간이 25–35% 감소하여 동일한 수의 직원이 더 많은 패널을 처리할 수 있게 됩니다 [8]. 능력은 가격 권력보다 먼저 옵니다.


신흥 시장의 도약 배치

2025년까지 인도의 아유르스만 바라트 디지털 미션에 의해 7억 8천만 개 이상의 건강 계정이 등록되어, 기존 공급업체에 의해 통제되지 않는 국가 신원을 확립했습니다 [10]. 클라우드 우선 공급업체는 개발된 지역에서는 찾을 수 없는 구조적 이점을 가지고 있습니다: 기존 인프라를 뿌리째 뽑지 않고 배치할 수 있습니다.


데이터 수익화 및 실제 증거

비식별화된 장기적 집단은 독립적인 상업적 가치를 가집니다. 생명 과학 구매자는 2024년에 실제 증거 데이터 세트에 약 34억 달러를 지출했으며, 다중 지불자 데이터 자산을 보유한 플랫폼 공급업체는 증거 생성 자회사를 출범하고 있습니다 [17]. 이는 비용 센터를 반복적인 고마진 수익으로 전환합니다.

사회적 결정 요인 및 지역 사회 추천 네트워크

지급 보상은 이제 비의료적 필요를 인식합니다. CMS는 2025년까지 12개 주에서 섹션 1115 면제를 통해 건강 관련 사회적 필요 서비스에 대한 승인을 받았으며, 폐쇄 루프 추천 추적이 필요한 식량, 주택 및 교통 개입에 자금을 지원합니다 [1]. 지역 기반 조직 데이터를 수집하는 플랫폼은 완전히 새로운 워크플로우를 포착합니다.

지급자-제공자 융합 플랫폼

공유 분석은 수직 통합 시스템에 필요합니다. 지급자가 제공자 자산을 구매함에 따라 계약 양측의 청구 및 임상 진실의 균형을 맞추는 공정한 플랫폼에 대한 수요가 증가하고 있으며, 이는 2024년 690억 달러의 의료 M&A에서 나타나는 추세입니다 [6].


Population Health Management Market Future Outlook

자율 관리 운영

2030년대 초반까지 에이전틱 시스템이 일상적인 집단 관리를 처리할 것입니다. 아웃리치 시퀀싱, 사전 승인 준비 및 격차 해소 검증은 자동화에 적합한 규칙 기반 작업이며, 공급업체들은 이미 1세대 도구를 통해 25–35%의 관리 시간 절약을 보고하고 있습니다 [8]. 인구 건강 관리 시장은 이에 따라 가격이 조정되어, 회원당 월별 라이센스에서 결과 연계 계약으로 전환될 것입니다.

플랫폼 경제학 및 통합

데이터 비즈니스에서 규모의 이점이 복합적으로 작용합니다. 최고 수준의 공급업체는 수천만 명의 피보험자를 통해 모델 개발 비용을 분산시켜, 더 작은 경쟁업체가 어떤 가격으로도 맞출 수 없는 정확성을 제공합니다. 2032년까지 하위 규모 공급업체가 흡수됨에 따라 상위 5개 업체의 점유율이 몇 포인트 상승할 것으로 예상됩니다.

유전체학 및 정밀 인구 계층화

인구 규모의 시퀀싱이 저렴해지고 있습니다. 영국 바이오뱅크와 올 오브 어스 프로그램은 총 750,000명 이상의 참가자를 시퀀싱했으며, 다유전자 위험 점수가 지불자 파일럿 프로그램에 진입하고 있습니다 [23]. 유전적 위험과 청구 기반의 이용을 통합하면 현재 모델이 생성할 수 없는 계층화 수준이 만들어질 것입니다.

기후, 형평성 및 비임상 결정 요인

환경적 노출이 위험 모델에 포함되고 있습니다. WHO는 연간 약 700만 명의 사망을 대기 오염에 귀속시키며, 열 관련 입원은 이제 여러 미국 주 보건부에서 계획 입력으로 추적되고 있습니다 [24]. 임상 이력과 함께 노출을 지리적으로 코드화하는 플랫폼은 그렇지 않은 플랫폼보다 위험을 더 정확하게 가격 책정할 것입니다.


지역 시장 점유율 분석

지역 지표 (2025) 주요 투자 테마
북미 313억 달러 책임 있는 치료, 위험 조정, 스타 등급
유럽 24.6% 점유율 건강 데이터 공간, 통합 치료 시스템
아시아-태평양 22.1% CAGR (2026–2035) 국가 디지털 미션, 보험 확장
남미 30억 달러 민간 지불자 네트워크, 도시 병원 체인
중동 및 아프리카 4.3% 점유율 주권 건강 혁신 프로그램
총계 689억 달러

인구 건강 관리 시장의 지역 성과는 기술 준비보다 환급 설계를 더 밀접하게 추적합니다. 위험 이전이 실제로 이루어지는 곳에서 채택이 따릅니다.


북미

국가 지표 주요 동력
미국 지역의 84.1% CMS 책임 있는 치료 목표 [1]
캐나다 34억 달러 주 정부 1차 진료 네트워크 [18]
멕시코 18.9% CAGR IMSS 디지털 현대화 [15]


북미의 인구 건강 관리 시장 내 지배력은 계약 설계에 기반합니다. 메디케어 공유 절약 프로그램과 ACO REACH는 수백만 명의 수혜자를 비용과 품질 성과가 수익을 결정하는 계약에 배치했습니다 [1]. 상업적 지불자들은 이러한 구조를 반영하였고, 캐나다의 주 보건 당국은 인구 수준의 귀속을 요구하는 온타리오 건강 팀과 유사한 알버타 1차 진료 네트워크를 따랐습니다 [18].

유럽

국가 지표 주요 동력
독일 지역의 22.8% 디지털 헬스케어 법 환급 [19]
영국 36억 달러 통합 치료 시스템 분석 의무 [20]
프랑스 지역의 14.2% Ma Santé 2022 디지털 기둥 [19]
이탈리아 16.9% CAGR PNRR 원격의료 할당 [7]
스페인 14억 달러 지역 만성 치료 프로그램
북유럽 국가들 지역의 8.1% 국가 품질 등록부 [12]
러시아 12.4% CAGR 국가 보험 디지털화
유럽 나머지 15억 달러 국경 간 데이터 이동성 [7]


유럽의 성장은 상업적이기보다는 규제적입니다. 2025년에 채택된 유럽 건강 데이터 공간 규정은 회원국들이 2차 사용 접근 기관과 표준화된 전자 건강 기록 교환 형식을 구축하도록 의무화합니다 [7]. 영국의 42개 통합 치료 시스템은 각각 인구 결과에 대한 법적 의무를 지니고 있으며, NHS 영국의 연합 데이터 플랫폼 계약은 약 3억 3천만 파운드의 가치로 이 지역에서 단일 구매자 조달의 규모를 보여주었습니다 [20].

아시아-태평양

국가 지표 주요 동력
중국 지역의 29.6% 건강한 중국 2030 만성 질환 목표 [21]
인도 23.4% CAGR Ayushman Bharat 디지털 미션 [10]
일본 31억 달러 장기 요양 보험 분석 [12]
한국 지역의 9.7% K-Health 국가 데이터 플랫폼
ASEAN 21.8% CAGR 보편적 보장 계획
아시아-태평양 나머지 11억 달러 민간 병원 그룹 투자


아시아-태평양은 인구 건강 관리 시장에서 가장 빠르게 성장하는 지역이며, 그 메커니즘은 대체가 아닌 보장 확대입니다. 중국의 건강한 중국 2030 계획은 카운티 수준의 보건 위원회가 보고해야 하는 명확한 고혈압 및 당뇨병 관리 목표를 설정합니다 [21]. 인도의 디지털 미션은 공공 인프라로서 신원, 등록 및 동의 계층을 제공하여 공급업체가 배관을 구축하지 않고도 분석을 판매할 수 있도록 합니다 [10].

남미

국가 지표 주요 동력
브라질 지역의 57.3% ANS 보충 건강 품질 규칙 [15]
아르헨티나 5억 달러 주 정부 보험자 통합
남미 나머지 16.2% CAGR 칠레 및 콜롬비아 민간 네트워크


브라질은 보충 건강 부문이 규제 기관이 의무화한 품질 보고 아래 약 5,100만 명의 생명을 보장하기 때문에 이 지역의 중심입니다 [15]. 의료 손실 비율이 88%를 초과하는 운영자들은 마진 방어를 위해 계층화 도구를 사용하고 있습니다. 아르헨티나와 칠레는 느리지만 꾸준한 채택을 보이고 있으며, 주로 다년간 라이센스의 통화 변동성에 의해 제약을 받고 있습니다.

중동 및 아프리카

국가 지표 주요 동력
사우디아라비아 지역의 28.4% 비전 2030 건강 부문 혁신 [22]
UAE 7억 달러 Malaffi 및 Riayati 교환 [22]
남아프리카 17.6% CAGR NHI 준비 데이터 시스템
이집트 지역의 9.2% 보편적 건강 보험 도입
MEA 나머지 6억 달러 기부자 자금 지원 감시 프로그램


주권 프로그램이 이 지역을 주도합니다. 사우디아라비아의 건강 부문 혁신 프로그램은 공공 병원을 책임 있는 클러스터로 재구성하여 각 클러스터가 정의된 지리적 인구에 대한 책임을 지도록 하였습니다 — 이는 환자 인구 분석을 구매 결정이 아닌 거버넌스 요구 사항으로 만드는 설계입니다 [22]. 아부다비의 Malaffi 교환은 에미레이트 규모의 기록 통합이 4년 이내에 달성될 수 있음을 보여주었습니다.


지역별 인구 건강 관리 시장, 2025-2035

Population Health Management Market Segmentation

구성 요소별

인구 건강 관리 시장은 소프트웨어, 서비스 및 하드웨어로 나뉘며, 소프트웨어가 전략적 비중을 차지합니다.

세그먼트 지표 (2025) 주요 수요 동인
소프트웨어 46.6% 점유율 구성 가능한 분석 및 워크플로우 레이어
서비스 18.5% CAGR 데이터 정규화 및 추상화 아웃소싱
하드웨어 105억 달러 원격 모니터링 및 엣지 장치


소프트웨어가 선두를 차지하는 이유는 구매자들이 이제 분석 레이어를 기록 시스템과 분리하기 때문입니다. 여러 EHR 인스턴스를 운영하는 건강 시스템은 공급업체 중립적인 오버레이가 필요하며, 이러한 요구는 핵심 EHR 라이센스가 상품화되더라도 프리미엄 가격을 유지하게 했습니다. 서비스는 매력적이지 않은 이유로 더 빠르게 성장합니다: 청구 정산소, 실험실 및 지역 사회 조직에서 도착하는 데이터는 엉망이며, 몇몇 제공 조직은 이를 정리할 정보학 직원을 보유하고 있지 않습니다 [14].

솔루션 유형별

인구 건강 관리 시장 내 솔루션 믹스는 측정 가능한 절감 효과가 발생하는 곳을 반영합니다.

세그먼트 지표 (2025) 주요 수요 동인
인구 건강 분석 33.2% 점유율 위험 계층화 및 비용 귀속
환자 참여 솔루션 20.0% CAGR 디지털 홍보 및 준수 프로그램
관리 솔루션 149억 달러 복잡한 사례 조정 워크플로우
위험 관리 및 보고 21.1% 점유율 품질 측정 및 규제 제출


분석은 모든 위험 부담 조직이 묻는 첫 번째 질문에 답하기 때문에 최초 구매로 남아 있습니다: 돈이 어디로 가고 있나요? 참여 솔루션은 조직들이 고위험 환자를 식별하는 것이 연락 없이는 아무것도 이루어지지 않는다는 것을 발견하면서 가장 빠르게 성장합니다 — 텍스트 기반 홍보 프로그램은 약속 준수에서 12–18 퍼센트 포인트 개선을 보여주었습니다 [8].

전달 방식별

인구 건강 관리 시장에서 배포 선호도가 결정적으로 변화했습니다.

세그먼트 지표 (2025) 주요 수요 동인
클라우드 기반 / 웹 기반 60.8% 점유율 모델 훈련을 위한 탄력적 컴퓨팅
온프레미스 172억 달러 주권 및 기존 계약 관성
하이브리드 20.2% CAGR 클라우드 분석과 함께 규제된 데이터 거주지


클라우드의 지배는 컴퓨팅 경제학을 따릅니다; 다년간의 종단적 데이터에서 위험 모델을 훈련하는 것은 고정 하드웨어에서 비현실적입니다. 하이브리드는 유럽과 걸프 지역에서 가장 빠르게 성장하며, 거주 규칙이 보호된 건강 정보를 국가 내에 유지하도록 강요하면서 파생된 비식별 특성은 공유 모델 인프라로 이동합니다 [7].

최종 사용자별

인구 건강 관리 시장의 최종 사용자 분포는 재정적 위험을 부담하는 주체를 나타냅니다.

세그먼트 지표 (2025) 주요 수요 동인
의료 제공자 66.7% 점유율 공유 절감 및 하방 위험 노출
지불자 17.9% CAGR 위험 조정 정확도 및 스타 등급
고용주 그룹 및 정부 기관 48억 달러 자체 자금 조달 계획 비용 절감


제공자는 임상 데이터를 보유하고 있으며 치료 제공 레버를 가지고 있기 때문에 볼륨에서 지배적입니다. 그러나 지불자는 더 빠르게 성장하는데, 메디케어 어드밴티지 스타 등급이 보너스 지급으로 직접 연결되기 때문입니다 — 반 스타의 변화는 연간 수억 달러의 계획 수익을 이동시킬 수 있으며, 이는 분석 지출을 쉽게 정당화할 수 있게 만듭니다 [5].


경쟁 벤치마킹

집중도는 중간 범위에 위치합니다. Market Research Future는 HHI가 약 620에 이를 것으로 추정하며, 상위 5개 공급자가 전 세계 수익의 34–39%를 차지하고 있습니다. 이는 특정 틈새 시장을 대상으로 하는 전문 공급자들이 긴 꼬리를 형성하고 있음을 보여줍니다 — 행동 건강 집단, 연방 자격 건강 센터, Medicaid 관리 의료 — 그리고 인수 활동이 일시적이기보다는 지속적이었던 이유를 설명합니다.

회사 추정 수익 점유율 범위 인구 건강 관리 시장을 위한 주요 제공 서비스 전략적 포지셔닝
Optum (UnitedHealth Group) ~10–13% 위험 분류, 관리 서비스, 지불자 분석 수직 통합된 지불자-제공자 규모
Oracle Health (Cerner) ~7–10% HealtheIntent 플랫폼, 장기 기록 EHR 인접 설치 기반 활용
Epic Systems ~6–9% Healthy Planet, Cosmos 데이터 네트워크 가장 깊은 제공자 워크플로우 통합
Veradigm ~4–6% 지불자-제공자 연결, 품질 보고 외래 및 전문 분야 집중
Health Catalyst ~3–5% 데이터 운영 시스템, 전문 서비스 분석-서비스 하이브리드 모델
Innovaccer ~3–5% 통합 환자 기록, AI 케어 에이전트 빠른 배포의 클라우드 네이티브 도전자
Arcadia ~2–4% 청구-임상 통합, 위험 계약 가치 기반 계약 전문 기업
Philips ~2–4% 원격 모니터링, 만성 관리 프로그램 장치-분석 연속체
Cotiviti ~2–4% 지불 정확성, 품질 정보 지불자 측 데이터 무결성 리더십
NextGen Healthcare ~1–3% 외래 인구 도구, 등록부 소규모 및 중간 규모 진료소 커버리지
Medecision ~1–2% 항공 케어 조정 플랫폼 지불자 관리 서비스 틈새


최근 뉴스 및 개발


  • CMS (2024년 10월): 소규모 책임 의료 조직의 현금 흐름 장벽을 줄이는 전향적 지급을 제공하는 ACO 1차 진료 유연 모델을 최종 확정함 [1].
  • Health Catalyst (2024년 3월): 자동화된 치료 오케스트레이션을 추가하기 위해 Lumeon을 인수하여 설명적 분석을 넘어 워크플로우 실행으로 확장함 [26].


  • Optum (2023년 6월): 귀속 인구에 대한 급성 후 데이터 캡처를 심화시키며 Amedisys 홈 헬스 거래 프로세스 출시를 완료함.
  • NHS England (2023년 11월): 급성 신뢰 및 통합 치료 위원회 전반에 걸쳐 인구 분석을 통합하는 연합 데이터 플랫폼 계약을 수여받음 [20].
  • 사우디 보건부 (2025년 5월): 224개 시설을 연결하는 Seha 가상 병원을 확장하여 국가적 의뢰 및 모니터링 기반을 구축함 [22].


Population Health Management Market Report Scope

매개변수 세부사항
시장 범위 인구 수준의 치료 조정, 분석 및 참여를 지원하는 소프트웨어, 서비스 및 하드웨어
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
CAGR 17.3% (2026–2035)
시장 규모 체크포인트 USD 68.9억 (2025); USD 80.6억 (2026); USD 189.5억 (2031); USD 338.9억 (2035)
가장 빠르게 성장하는 세그먼트 서비스 (구성 요소); 환자 참여 솔루션 (솔루션 유형); 하이브리드 (전달 모드); 지불자 (최종 사용자)
프로파일된 회사 11개의 주요 공급업체 벤치마킹; 140개의 공급업체 매핑
평가 통화 USD 억

자주 묻는 질문

인구 건강 관리 시장에서 조달 팀이 공급업체를 어떻게 선정해야 합니까?
데이터 소스 범위를 먼저 평가하고, 워크플로우 적합성을 두 번째로, 모델 정확성을 세 번째로 평가하십시오. 정제된 샘플 데이터 세트 대신 귀하의 클레임 추출을 사용하여 실시간 데모를 요청하십시오 [13].
FHIR API가 별도의 데이터 웨어하우스의 필요성을 없애나요?
아니요. FHIR은 전송 및 구조를 표준화하지만, 역사적 깊이나 교차 지불자 조정을 표준화하지 않습니다. 종단적 코호트 분석은 여전히 거래 기록 시스템 외부에 지속적인 저장소가 필요합니다 [3].
인구 건강 관리 시장 배치를 지연시키는 통합 장애물은 무엇입니까?
제공자 디렉토리 불일치와 일관되지 않은 환자 신원 일치가 대부분의 초과 비용을 초래합니다. 신원 해결을 위해 신뢰할 수 있는 귀속을 기대하기 전에 6개월에서 9개월의 예산을 세우십시오 [13].
소규모 의사 그룹은 플랫폼 투자에 대해 어떻게 정당화합니까?
대부분은 혼자서는 불가능합니다. 중앙에서 라이센스를 부여하는 임상 통합 네트워크나 MSO에 가입하면 고정 비용을 충분한 귀속 생명에 걸쳐 분산시켜 경제성을 맞출 수 있습니다 [1].
인구 건강 관리 시장에서 지배적인 계약 모델은 무엇입니까?
회원당 월 가격이 표준으로 남아 있으며, 일반적으로 모듈 깊이에 따라 USD 0.40–USD 2.50입니다. 결과 연계 및 공유 절감 비율 구조는 더 큰 구매자들 사이에서 인기를 얻고 있습니다 [13].
다국적 배치를 복잡하게 만드는 규제적 뉘앙스는 무엇입니까?
데이터 거주 규칙은 동의 규칙과 다르며, 하나를 충족한다고 해서 다른 하나를 충족하는 것은 아닙니다. 유럽의 2차 사용 허가는 저장소가 이미 지역 내에 있더라도 별도의 승인이 필요합니다 [7].
가장 많은 투자자 관심을 끄는 새로운 사용 사례는 무엇입니까?
행동 건강 통합. 자금은 정신과 이용과 의료 청구를 결합한 플랫폼에 집중되고 있으며, 동반 질환 인구가 불균형적인 총 비용을 초래하기 때문입니다 [17].
저자
저자 Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
공동 저자 Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of health informatics regulatory frameworks, peer-reviewed medical informatics journals, healthcare policy publications, and authoritative health IT organizations. Key sources included the US Department of Health and Human Services (HHS), Centers for Medicare & Medicaid Services (CMS), Office of the National Coordinator for Health Information Technology (ONC), Agency for Healthcare Research and Quality (AHRQ), National Quality Forum (NQF), Healthcare Information and Management Systems Society (HIMSS), American Medical Informatics Association (AMIA), College of Healthcare Information Management Executives (CHIME), National Institutes of Health (NIH), National Library of Medicine (NLM/PubMed), IEEE Xplore Digital Library, World Health Organization (WHO) Digital Health Repository, Organisation for Economic Co-operation and Development (OECD) Health Statistics, World Bank Health Indicators Database, National Health Service (NHS) Digital (UK), and national health ministry e-health strategies from key markets. These sources were used to collect healthcare IT adoption statistics, regulatory compliance requirements (HIPAA, 21st Century Cures Act, interoperability standards), clinical outcomes data, value-based care penetration rates, and market landscape analysis for PHM software platforms, analytics solutions, care coordination services, and patient engagement technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Executives from healthcare IT businesses, software vendors, and service providers, as well as chief medical informatics officers (CMIOs), heads of population health strategy, commercial directors, and vice presidents of product development and regulatory compliance were among the supply-side sources. The demand-side sources included hospital, physician practice management group, and payer organization procurement leads; the vice president of population health; medical directors of accountable care organizations (ACOs); health plan executives; chief information officers (CIOs) from integrated delivery networks; and chief medical officers (CMOs). Confirmation of product roadmap timelines, validation of market segmentation across software, services, and platform delivery models, and insights on clinical workflow integration patterns, SaaS pricing strategies, value-based contract structures, and interoperability adoption challenges were all gleaned from primary research.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (38%), Director Level (32%), Others (30%)

• By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and healthcare delivery organization adoption analysis. The methodology included:

• Identification of 50+ key PHM software vendors, analytics platform providers, and healthcare IT service companies across North America, Europe, Asia-Pacific, and Latin America

• Product mapping across care coordination software, risk stratification analytics, patient engagement platforms, revenue cycle management integration tools, and professional consulting services

• Analysis of reported and modeled annual revenues specific to PHM solution portfolios, including recurring SaaS subscriptions and perpetual licensing models

• Coverage of vendors representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (health system adoption × average contract value by country/region) and top-down (vendor revenue validation and healthcare IT spending correlation) approaches to derive segment-specific valuations for software vs. services and cloud-based vs. on-premise deployments

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















