Polyester Fiber Market (2026 - 2035)

폴리에스테르 섬유 시장 조사 보고서 정보는 제품 유형별(고형 및 중공), 원산지별(천연, 재활용 및 혼합)별, 용도별(직물, 가정용 가구, 자동차, 여과, 건설 및 기타 응용 분야) – 2035년까지 예측됩니다.
ID: MRFR/CnM/5826-HCR 111 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Polyester Fiber Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.05%
2025 Market SizeUSD 37.10 Billion
2035 Market SizeUSD 60.31 Billion
Key Players
Reliance Industries
Tongkun Group
Hengli Group
Jiangsu Sanfangxiang
Indorama Ventures
Far Eastern New Century
Opportunities
  • Textile-to-Textile Chemical Recycling
  • Emerging-Market Capacity Localisation
  • Traceability Data as a Revenue Line

Polyester Fiber Market 요약

시장 조사 미래 분석에 따르면, 폴리에스터 섬유 시장 규모는 2024년에 113.4억 달러로 추정되었습니다. 폴리에스터 섬유 산업은 2025년 122.49억 달러에서 2035년까지 264.73억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 8.01%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

폴리에스터 섬유 시장은 현재 지속 가능성과 혁신을 향한 역동적인 변화를 경험하고 있습니다.

  • 북미는 패션 및 의류 부문에서의 강력한 수요에 힘입어 폴리에스터 섬유의 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양은 도시화와 인구 증가를 반영하여 가장 빠르게 성장하는 지역으로 인식되고 있습니다.
  • 고형 폴리에스터 섬유는 여전히 시장을 지배하고 있으며, 중공 폴리에스터 섬유는 가장 빠르게 성장하는 세그먼트로 부상하고 있습니다.
  • 지속 가능한 섬유에 대한 수요 증가와 섬유 생산의 기술 혁신이 시장 확장을 이끄는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 113.4 (억 달러)
2035 시장 규모 264.73 (억 달러)
CAGR (2025 - 2035) 8.01%

주요 기업

릴라이언스 인더스트리스 리미티드 (인도), 인도라마 벤처스 퍼블릭 컴퍼니 리미티드 (태국), 테이진 리미티드 (일본), 미쓰비시 화학 공업 (일본), DAK 아메리카스 LLC (미국), 극동 뉴 센추리 코퍼레이션 (대만), SABIC (사우디 아라비아), 렌징 AG (오스트리아), 코르사 테크닉 텍스틸 A.S. (터키)

Polyester Fiber Market Treiber

지속 가능한 섬유에 대한 수요 증가

환경 문제에 대한 소비자 인식이 높아짐에 따라 폴리에스터 섬유로 만들어진 지속 가능한 섬유에 대한 수요가 증가하고 있습니다. 소비자들이 구매 결정에 더 많은 주의를 기울이게 되면서 폴리에스터 섬유 시장은 친환경 제품으로의 전환을 목격하고 있습니다. 이 추세는 지속 가능성에 헌신하는 브랜드의 수가 증가함에 따라 더욱 뒷받침되고 있으며, 이는 시장 규모의 증가로 이어질 것으로 예상됩니다. 보고서에 따르면 재활용 폴리에스터에 대한 수요는 2027년까지 수십억 달러의 시장 가치를 잠재적으로 달성할 것으로 예상됩니다. 이러한 변화는 소비자 선호의 변화를 반영할 뿐만 아니라 제조업체들이 혁신하고 지속 가능한 관행을 채택하도록 장려하여 폴리에스터 섬유 시장의 전반적인 성장을 촉진합니다.

패션 및 의류 부문의 성장

패션 및 의류 부문은 강력한 성장을 경험하고 있으며, 이는 폴리에스터 섬유 시장에 긍정적인 영향을 미칠 가능성이 높습니다. 패션 트렌드가 진화함에 따라 의류 생산에서 폴리에스터 섬유에 대한 수요가 증가하고 있습니다. 보고서에 따르면 폴리에스터 섬유 시장은 향후 몇 년 내에 수조 달러에 이를 것으로 예상되며, 폴리에스터 섬유는 저렴하고 다재다능한 특성으로 인해 선호되는 선택입니다. 또한, 빠른 생산 주기를 우선시하는 패스트 패션 브랜드의 증가가 폴리에스터 섬유에 대한 수요를 더욱 촉진하고 있습니다. 이 추세는 폴리에스터 섬유 시장이 패션 및 의류 부문의 지속적인 확장에서 혜택을 받을 수 있는 좋은 위치에 있음을 나타내며, 이는 시장 점유율과 수익 증가로 이어질 수 있습니다.

다양한 산업에서의 응용 확대

폴리에스터 섬유의 다재다능함은 여러 산업에서의 응용 확대에 기여하고 있으며, 이는 폴리에스터 섬유 시장의 주요 동력입니다. 의류에서 가정용 가구 및 자동차 섬유에 이르기까지 폴리에스터 섬유는 내구성과 비용 효율성 덕분에 점점 더 많이 활용되고 있습니다. 특히 의류 부문은 액티브웨어 및 애슬레저 제품에 대한 수요 증가로 인해 시장의 상당한 점유율을 차지할 것으로 예상됩니다. 또한, 자동차 산업은 내부 구성 요소에 폴리에스터 섬유를 통합하고 있으며, 이는 시장 성장에 기여할 것으로 기대됩니다. 산업들이 폴리에스터 섬유의 새로운 응용을 탐색함에 따라 폴리에스터 섬유 시장은 지속적인 수요와 혁신을 경험할 가능성이 높습니다.

도시화 및 인구 증가

도시화와 인구 증가는 폴리에스터 섬유 시장에 영향을 미치는 중요한 요소입니다. 더 많은 사람들이 도시 지역으로 이주함에 따라 주택, 의류 및 다양한 소비재에 대한 수요가 증가합니다. 이러한 도시 이동은 특히 섬유 및 가정용 가구에서 폴리에스터 섬유의 소비를 증가시킬 가능성이 높습니다. 증가하는 인구는 또한 폴리에스터 섬유가 제공하는 저렴하고 내구성 있는 재료에 대한 수요를 촉진할 것으로 예상됩니다. 더욱이, 도시 생활 방식이 진화함에 따라 혁신적이고 기능적인 섬유에 대한 필요성이 더욱 두드러지고 있습니다. 이 추세는 폴리에스터 섬유 시장이 도시 소비자의 변화하는 요구에 적응함에 따라 상당한 성장을 경험할 수 있음을 시사합니다.

섬유 생산의 기술 혁신

섬유 생산의 기술 발전은 폴리에스터 섬유 시장을 형성하는 데 중요한 역할을 할 것으로 예상됩니다. 고급 스피닝 기술 및 고성능 폴리에스터 섬유 개발과 같은 혁신은 제품 품질과 기능성을 향상시키고 있습니다. 예를 들어, 기술을 섬유에 통합한 스마트 섬유의 도입이 주목받고 있습니다. 이는 스포츠웨어 및 의료 섬유를 포함한 다양한 분야에서의 응용 증가로 이어질 수 있습니다. 또한, 제조 공정에서 자동화 및 인공지능의 통합은 효율성을 개선하고 비용을 절감할 것으로 예상되며, 이는 폴리에스터 섬유를 더욱 경쟁력 있게 만들 것입니다. 결과적으로 폴리에스터 섬유 시장은 이러한 기술 혁신에 의해 가속화된 성장을 경험할 수 있습니다.
시장 세그먼트 통찰력

형태별: 고형 (가장 큰) 대 중공 (가장 빠르게 성장하는)

폴리에스터 섬유 시장은 두 가지 주요 세그먼트인 고형과 중공으로 특징지어집니다. 현재 고형 세그먼트는 섬유, 자동차 및 가정용 가구에서의 광범위한 응용 덕분에 가장 큰 시장 점유율을 차지하고 있습니다. 이러한 지배력은 고형 섬유의 강도, 내구성 및 다재다능성에 기인하여 제조업체들 사이에서 선호되는 선택이 되고 있습니다. 반면, 중공 세그먼트는 경량성과 단열 특성으로 알려져 있으며, 특히 단열 및 충전 응용 분야에서 빠르게 주목받고 있습니다.

폴리에스터 섬유 시장: 고형 (지배적) 대 중공 (신흥)

폴리에스터 섬유의 고형 세그먼트는 다양한 조건에서 구조적 무결성을 유지하는 강력함으로 인정받아 중량이 많이 필요한 응용 분야에 이상적입니다. 내구성이 중요한 의류 및 산업 섬유 생산에 널리 사용됩니다. 반면, 중공 폴리에스터 섬유는 침대 및 아우터웨어와 같은 경량 및 단열 특성이 필요한 응용 분야에서 점점 더 선택되고 있습니다. 이 세그먼트는 친환경 제품과 지속 가능한 패션에서의 인기로 인해 신흥으로 분류됩니다. 이는 소재 디자인 및 가공 기술의 혁신을 촉진하고 있습니다.

제품별: 폴리에스터 스테이플 섬유 (가장 큰) 대 폴리에스터 필라멘트 실 (가장 빠르게 성장하는)

폴리에스터 섬유 시장에서, 폴리에스터 스테이플 섬유는 의류, 가정용 섬유 및 자동차 직물에서의 광범위한 응용 덕분에 가장 큰 시장 점유율을 차지하고 있습니다. 이 세그먼트는 편안함과 다재다능성에 대한 소비자 수요 증가로 혜택을 보고 있으며, 시장 환경에서 중요한 역할을 하고 있습니다. 반면, 폴리에스터 필라멘트 실은 고성능 섬유 및 산업 응용 분야에서의 사용 증가로 인해 가장 빠르게 성장하는 세그먼트로 부상하고 있습니다. 그 경량성, 강도 및 내구성은 빠른 시장 수용에 기여하여 성장 궤적을 향상시키고 있습니다.

폴리에스터 스테이플 섬유 (지배적) 대 폴리에스터 필라멘트 실 (신흥)

폴리에스터 스테이플 섬유는 의류, 가정용 가구 및 기술 섬유를 포함한 다양한 분야에서의 다재다능성과 광범위한 사용으로 특징지어집니다. 그 생산 과정은 높은 품질과 적응성을 가능하게 하여 신뢰할 수 있는 섬유 솔루션을 찾는 소비자에게 지배적인 선택이 됩니다. 또한, 제조 기술의 지속적인 혁신은 성능 속성을 향상시켜 시장 리더십을 강화합니다. 반면, 폴리에스터 필라멘트 실은 마모 및 찢어짐에 대한 저항성과 뛰어난 강도로 주목받아 성능 지향 응용 분야에서 선호되는 소재가 되고 있습니다. 고품질 섬유에 대한 수요가 증가함에 따라, 이 필라멘트 실 세그먼트의 신흥 위치는 스포츠웨어 및 고급 의류에서의 유리한 트렌드에 의해 강화되어 폴리에스터 섬유 시장에서의 중요성을 높이고 있습니다.

응용 분야별: 카펫 및 러그 (가장 큰) 대 의류 (가장 빠르게 성장하는)

폴리에스터 섬유 시장에서 응용 분야 세그먼트는 시장 점유율 분포의 다양한 정도를 보여줍니다. 카펫 및 러그는 내구성이 뛰어나고 다기능적인 바닥 솔루션에 대한 지속적인 수요를 활용하여 시장에서 상당히 지배적입니다. 반면, 의류 세그먼트는 카펫 부문만큼 크지는 않지만, 소비자 선호가 경량, 통기성 및 수분 흡수 섬유로 이동함에 따라 가장 빠른 성장률 중 하나를 보이고 있습니다. 이는 섬유 기술의 발전에 의해 촉진됩니다.

카펫 및 러그 (지배적) 대 의류 (신흥)

카펫 및 러그 세그먼트는 가정의 편안함과 미적 매력에 대한 증가하는 트렌드에 의해 주도되어 지배적인 위치를 차지하고 있습니다. 소비자들은 내구성, 얼룩 저항성 및 유지 관리 용이성 덕분에 폴리에스터 섬유를 선호하고 있으며, 이는 주택 소유자와 상업 공간 모두에서 선호되는 선택이 됩니다. 반면, 의류 세그먼트는 패션 의식의 증가와 지속 가능한 소재에 대한 선호가 높아짐에 따라 신흥 시장을 나타냅니다. 브랜드들은 점점 더 그들의 컬렉션에 폴리에스터 혼합물을 채택하여 제품 기능성을 향상시키고 환경을 고려하는 소비자에게 맞추어 이 세그먼트의 중요성을 높이고 있습니다.

등급별: 폴리에틸렌 테레프탈레이트 (PET) 폴리에스터 (가장 큰) 대 폴리-1, 4-사이클로헥실렌-다이메틸렌 테레프탈레이트 (PCDT) 폴리에스터 (가장 빠르게 성장하는)

폴리에스터 섬유 시장에서 폴리에틸렌 테레프탈레이트 (PET) 폴리에스터는 섬유 산업, 포장 재료 및 소비재에서의 광범위한 사용 덕분에 지배적인 시장 점유율을 차지하고 있습니다. 이 세그먼트는 뛰어난 강도 대 중량 비율, 내구성 및 다재다능성으로 혜택을 보고 있어 제조업체들 사이에서 선호되는 선택이 됩니다. 반면, 폴리-1, 4-사이클로헥실렌-다이메틸렌 테레프탈레이트 (PCDT) 폴리에스터는 현재 점유율이 작지만, 뛰어난 탄력성과 열 저항성을 포함한 향상된 성능 특성으로 인해 채택이 증가하고 있습니다. 이러한 세그먼트의 성장 추세는 지속 가능성과 섬유 혁신에 대한 소비자 선호의 변화에 크게 영향을 받고 있습니다. PET 세그먼트는 광범위한 재활용 이니셔티브에 의해 추진되고 있으며, 재활용 폴리에스터 섬유에 대한 수요가 증가하고 있습니다. 반면, PCDT 폴리에스터의 출현은 더 나은 특성을 가진 섬유 생산을 가능하게 하는 제조 공정의 발전에 의해 촉진되고 있으며, 이는 액티브웨어 및 특수 직물의 틈새 응용 분야에 매력적입니다. 산업이 혁신적인 솔루션을 계속해서 찾고 있는 가운데, PET와 PCDT 모두 독특한 시장 요구를 충족할 수 있는 좋은 위치에 있으며, PCDT는 고성능 섬유에 대한 수요 증가 속에서 유망한 성장 궤적을 보이고 있습니다.

등급: PET (지배적) 대 PCDT (신흥)

폴리에틸렌 테레프탈레이트 (PET) 폴리에스터는 폴리에스터 섬유 시장에서 지배적인 등급으로 남아 있으며, 주로 저렴한 비용, 재활용 가능성 및 의류, 자동차 및 용기 등 다양한 산업에서의 광범위한 응용 덕분입니다. 확립된 공급망과 제조 공정은 그 위치를 더욱 강화합니다. 반면, 폴리-1, 4-사이클로헥실렌-다이메틸렌 테레프탈레이트 (PCDT) 폴리에스터는 전문 시장에서 힘을 얻고 있습니다. PCDT는 뛰어난 탄력성과 열 저항성을 제공하여 고성능 섬유 및 기술 직물에 이상적입니다. PCDT의 독특한 특성은 혁신을 추구하고 점점 더 성능 지향적인 소비자 기반에 맞추고자 하는 제조업체들을 끌어들이고 있으며, 이는 미래 섬유 발전을 위한 중요한 플레이어로 자리매김하고 있습니다.

제조 공정별: 버진 (가장 큰) 대 재활용 (가장 빠르게 성장하는)

폴리에스터 섬유 시장은 주로 제조 공정에 따라 두 가지 주요 범주로 나뉩니다: 버진 및 재활용 섬유. 석유 화학 자원으로 만든 버진 폴리에스터는 섬유 및 산업 제품을 포함한 다양한 응용에서의 광범위한 사용 덕분에 가장 큰 시장 점유율을 차지하고 있습니다. 버진 섬유의 신뢰성과 성능은 여전히 제조업체들 사이에서 선호되는 선택이 되고 있으며, 이는 강력한 시장 위치로 이어집니다. 반면, 재활용 폴리에스터 섬유는 지속 가능성에 대한 우려가 증가함에 따라 빠르게 부상하고 있습니다. 그 시장 점유율은 더 많은 소비자와 브랜드가 친환경 제품을 우선시함에 따라 증가하고 있으며, 이는 패션 및 섬유 산업에서 재활용 옵션에 대한 수요를 촉진하고 있습니다.

폴리에스터 섬유 시장: 버진 (지배적) 대 재활용 (신흥)

버진 폴리에스터 섬유는 뛰어난 내구성, 강도 및 다재다능성을 제공하여 의류에서 가정용 가구에 이르기까지 다양한 응용에 이상적입니다. 버진 섬유의 일관된 품질과 대량 생산 가능성은 제조업체들에게 생산에서의 이점을 제공합니다. 반면, 재활용 폴리에스터 섬유는 환경 의식과 지속 가능한 관행으로의 전환에 의해 주도되는 신흥 선택으로 자리잡고 있습니다. 소비자 플라스틱 폐기물로부터 생산된 재활용 섬유는 플라스틱 오염을 줄이는 데 도움을 줄 뿐만 아니라 환경을 고려하는 소비자 세그먼트의 증가하는 수요를 충족합니다. 이러한 변화는 재활용 공정의 기술 발전에 의해 지원되며, 이는 재활용 섬유의 품질을 향상시켜 버진 품종과 점점 더 비교 가능하게 만듭니다.

덴이어별: 파인 (가장 큰) 대 코스 (가장 빠르게 성장하는)

폴리에스터 섬유 시장에서 덴이어 세그먼트 간의 분포는 파인 덴이어 섬유에 대한 명확한 선호를 보여줍니다. 이는 다재다능성과 경량 특성 덕분에 가장 널리 채택되고 있습니다. 파인 섬유는 패션 및 하이테크 섬유 응용 분야에서 지배적이며, 중간 및 코스 변형과 비교할 때 상당한 시장 점유율을 반영합니다. 중간 섬유는 존경받는 위치를 차지하고 있지만, 주로 파인 덴이어 유형이 제공하는 프리미엄 특성이 필요하지 않은 특정 응용 분야에서 사용됩니다. 코스 섬유는 역사적으로 덜 선호되었지만, 내구성이 높은 직물에 대한 수요 증가로 인해 신흥 시장에서 주목받고 있습니다.

파인 (지배적) 대 코스 (신흥)

파인 덴이어 폴리에스터 섬유는 경량성과 부드러운 질감으로 특징지어지며, 의류 및 고성능 섬유 응용 분야에 이상적입니다. 이 세그먼트는 편안한 의류와 혁신적인 패션 트렌드에서의 광범위한 사용 덕분에 시장을 선도하고 있으며, 폭넓은 소비자 기반에 매력적입니다. 반면, 전통적으로 산업 응용 분야에서 사용된 코스 덴이어 섬유는 제조업체들이 높은 내구성이 필요한 중량감 있는 직물 생산 가능성을 탐색함에 따라 재부상하고 있습니다. 지속 가능성과 자원 효율성에 대한 관심이 증가함에 따라, 코스 섬유의 비용 효율적인 솔루션으로서의 특성이 인식되고 있으며, 이는 폴리에스터 섬유 시장에서 신흥 세력으로 자리잡고 있습니다.

Polyester Fiber Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미: 혁신 및 지속 가능성 초점

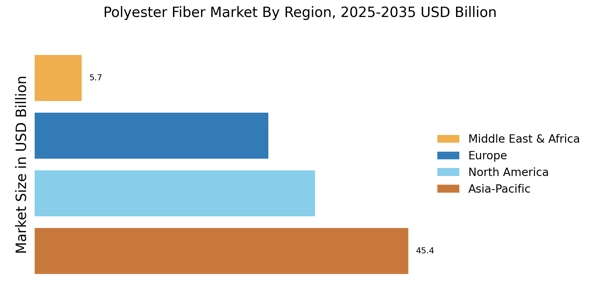
북미는 지속 가능한 섬유에 대한 수요 증가와 재활용 기술의 혁신으로 인해 폴리에스터 섬유 시장에서 강력한 성장을 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 30%를 차지하여 폴리에스터 섬유의 최대 시장이 되고 있습니다. 친환경 관행에 대한 규제 지원과 전자 상거래의 증가가 시장 확장을 더욱 촉진하고 있습니다. 미국과 캐나다는 이 지역의 주요 국가로, DAK 아메리카스 LLC와 릴라이언스 인더스트리스 리미티드와 같은 주요 기업들이 강력한 입지를 구축하고 있습니다. 경쟁 환경은 기술 발전과 지속 가능한 생산 방법에 초점을 맞추고 있어 북미가 폴리에스터 섬유 산업의 최전선에 남아 있도록 보장하고 있습니다.

유럽: 지속 가능성 및 혁신 허브

유럽은 엄격한 환경 규제와 지속 가능한 소재에 대한 강력한 추진력으로 인해 폴리에스터 섬유 시장에서 중요한 플레이어로 부상하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 25%를 차지하여 두 번째로 큰 시장이 되고 있습니다. 플라스틱 폐기물 감소 및 순환 경제 이니셔티브를 촉진하려는 유럽 연합의 약속은 이 부문의 성장의 주요 동력입니다. 독일, 프랑스, 이탈리아와 같은 주요 국가들이 이 시장의 최전선에 있으며, 렌징 AG와 테이진 리미티드와 같은 주요 기업들이 적극적으로 참여하고 있습니다. 경쟁 환경은 생물 기반 섬유 및 재활용 기술의 혁신으로 특징지어지며, 유럽을 지속 가능한 섬유 솔루션의 선두주자로 자리매김하고 있습니다.

아시아-태평양: 생산의 신흥 강국

아시아-태평양 지역은 산업화 및 도시화 증가로 인해 폴리에스터 섬유 시장의 강국으로 빠르게 부상하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 40%를 차지하여 폴리에스터 섬유의 최대 시장이 되고 있습니다. 저렴하고 고품질의 섬유에 대한 수요가 성장의 원동력이 되고 있으며, 중국과 인도와 같은 국가에서 제조 능력을 향상시키기 위한 정부 이니셔티브가 함께 진행되고 있습니다. 중국과 인도가 이 시장의 주요 국가로, 인도라마 벤처스 퍼블릭 컴퍼니 리미티드와 극동 뉴 센추리 코퍼레이션과 같은 주요 기업들이 시장을 지배하고 있습니다. 경쟁 환경은 비용 효율적인 생산 및 수출 능력 확장에 초점을 맞추고 있어 이 지역의 폴리에스터 섬유 부문에서 지속적인 성장을 보장하고 있습니다.

중동 및 아프리카: 성장의 자원 풍부한 전선

중동 및 아프리카 지역은 섬유에 대한 수요 증가와 원자재의 가용성으로 인해 폴리에스터 섬유 시장에서 점진적인 성장을 목격하고 있습니다. 이 지역은 전 세계 시장 점유율의 약 5%를 차지하고 있으며, 지역 제조 능력이 향상됨에 따라 확장 가능성이 있습니다. 성장은 경제 다각화 및 석유 수출 의존도를 줄이기 위한 정부 이니셔티브에 의해 지원되고 있습니다. 남아프리카 공화국과 UAE와 같은 국가들이 이 시장의 주요 플레이어로 부상하고 있으며, SABIC 및 코르사 테크닉 텍스틸 A.S.와 같은 기업들이 입지를 구축하고 있습니다. 경쟁 환경은 생산 효율성 및 지속 가능성 관행을 향상시키는 데 초점을 맞추고 있어 이 지역이 폴리에스터 섬유 산업에서 미래 성장을 위한 위치를 차지하고 있습니다.

Polyester Fiber Market Regional Image

주요 기업 및 경쟁 통찰력

폴리에스터 섬유 시장은 현재 지속 가능하고 고성능 소재에 대한 수요 증가로 인해 역동적인 경쟁 환경을 특징으로 하고 있습니다. 주요 기업들은 시장 위치를 강화하기 위해 혁신, 지역 확장 및 파트너십을 강조하는 전략에 적극 참여하고 있습니다. 릴라이언스 인더스트리스 리미티드 (인도), 인도라마 벤처스 퍼블릭 컴퍼니 리미티드 (태국), 그리고 테이진 리미티드 (일본)와 같은 기업들이 경쟁 환경을 형성하기 위해 운영 강점을 활용하고 있습니다. 릴라이언스 인더스트리스 리미티드 (인도)는 수직 통합 및 지속 가능성 이니셔티브에 집중하고 있으며, 인도라마 벤처스 퍼블릭 컴퍼니 리미티드 (태국)는 글로벌 입지 및 제품 다각화를 강조하고 있습니다. 테이진 리미티드 (일본)는 섬유 기술 혁신에 대한 헌신으로 알려져 있으며, 이는 시장 역학에 집합적으로 영향을 미칩니다. 이러한 기업들이 사용하는 비즈니스 전술에는 제조 현지화 및 공급망 최적화가 포함되어 효율성과 시장 수요에 대한 반응성을 향상시키고 있습니다. 폴리에스터 섬유 시장은 대규모 다국적 기업과 지역 플레이어가 혼합된 중간 정도의 분산 상태로 보입니다. 이러한 주요 기업들의 집합적 영향력은 상당하며, 이들은 기술 발전을 주도할 뿐만 아니라 소규모 경쟁자들이 종종 따르는 산업 표준을 설정합니다.
8월에 릴라이언스 인더스트리스 리미티드 (인도)는 폴리에스터 섬유를 위한 고급 재활용 기술을 개발하기 위해 선도적인 기술 기업과 전략적 파트너십을 발표했습니다. 이 조치는 글로벌 지속 가능성 목표와 일치하며 릴라이언스를 친환경 섬유 생산의 선두주자로 자리매김하게 합니다. 이 파트너십은 제품 제공을 향상시키고 환경 영향을 줄이며, 환경을 고려하는 소비자에게 어필할 것으로 예상됩니다.
9월에 인도라마 벤처스 퍼블릭 컴퍼니 리미티드 (태국)는 패션 산업을 겨냥한 새로운 생분해성 폴리에스터 섬유 라인을 출시했습니다. 이 이니셔티브는 섬유에서 지속 가능한 소재에 대한 증가하는 추세를 반영하며, 인도라마의 변화하는 소비자 선호를 충족하기 위한 능동적인 접근 방식을 나타냅니다. 생분해성 옵션의 도입은 브랜드들이 지속 가능한 대안을 점점 더 찾고 있는 가운데 상당한 시장 점유율을 차지할 가능성이 있습니다.
7월에 테이진 리미티드 (일본)는 자동차 응용 분야를 위해 설계된 새로운 고성능 폴리에스터 섬유를 공개하여 혁신에 대한 헌신을 보여주었습니다. 이 개발은 테이진의 제품 포트폴리오를 강화할 뿐만 아니라 자동차 부문에서 경량 및 내구성 있는 소재에 대한 증가하는 수요를 활용할 수 있는 위치에 회사를 두게 합니다. 이러한 혁신은 빠르게 변화하는 시장에서 테이진의 경쟁 우위를 강화할 가능성이 높습니다.
10월 현재 폴리에스터 섬유 시장의 경쟁 추세는 디지털화, 지속 가능성 및 생산 과정에서 인공지능 통합에 의해 점점 더 정의되고 있습니다. 전략적 제휴가 더욱 보편화되고 있으며, 기업들은 기술 능력과 시장 도달 범위를 향상시키기 위해 협력의 필요성을 인식하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 혁신, 기술 발전 및 공급망 신뢰성에 초점을 맞춘 방향으로 진화할 것으로 예상되며, 변화하는 시장 환경에서 적응력의 중요성을 강조합니다.

Polyester Fiber Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • 2024년 2분기: 인도, MMF 및 기술 섬유를 위한 PLI 계획 하에 1980억 루피 규모의 64개 제안 승인 2024년 6월 기준, 인도 정부는 폴리에스터 섬유 부문에 직접적인 영향을 미치는 인조 섬유(MMF) 의류, 직물 및 기술 섬유의 국내 제조를 촉진하기 위해 생산 연계 인센티브(PLI) 계획 하에 64개의 투자 제안을 승인했습니다.
  • 2024년 2분기: 인도, 7개의 메가 섬유 공원 설립을 위한 PM MITRA 계획 발표 2024년 4월, 인도 정부는 물류 비용을 줄이고 폴리에스터 섬유 및 관련 부문의 경쟁력을 향상시키기 위해 7개의 메가 섬유 공원을 설립하기 위한 PM 메가 통합 섬유 지역 및 의류(PM MITRA) 계획을 발표하며 4,445억 루피를 할당했습니다.

향후 전망

Polyester Fiber Market 향후 전망

폴리에스터 섬유 시장은 2025년부터 2035년까지 8.01%의 CAGR로 성장할 것으로 예상되며, 이는 섬유, 자동차 및 지속 가능한 소재에 대한 수요 증가에 의해 촉진됩니다.

2035년까지 시장은 혁신과 지속 가능성에 의해 강력한 성장을 이룰 것으로 예상됩니다.

시장 세분화

폴리에스터 섬유 시장 형태 전망

  • 고형
  • 중공

폴리에스터 섬유 시장 등급 전망

  • 폴리에틸렌 테레프탈레이트 (PET) 폴리에스터
  • 폴리-1
  • 4-사이클로헥실렌-디메틸렌 테레프탈레이트 (PCDT) 폴리에스터

폴리에스터 섬유 시장 데니어 전망

  • 미세
  • 중간
  • 거친

폴리에스터 섬유 시장 제품 전망

  • 폴리에스터 스테이플 섬유
  • 폴리에스터 필라멘트 실

폴리에스터 섬유 시장 응용 전망

  • 카펫 및 러그
  • 의류
  • 산업 및 소비자 섬유
  • 가정 및 기관 섬유
  • 비직조 직물
  • 섬유 충전재

폴리에스터 섬유 시장 제조 공정 전망

  • 버진
  • 재활용

보고서 범위

Frequently Asked Questions

What contract structures reduce feedstock price exposure in the Polyester Fiber Market?
Index-linked contracts tied to published paraxylene and MEG assessments transfer volatility to buyers while preserving conversion margin. Fixed-price annual deals suit only integrated producers with upstream cover [7].
How long does automotive interior qualification typically take?
Tier-1 qualification runs 18 to 30 months, covering VOC, fogging, flammability and shed-rate testing. Budget for sample iterations across at least two model-year cycles before revenue recognition [9].
Should buyers in the Polyester Fiber Market prefer mechanically or chemically recycled grades?
Mechanically recycled flake costs less but limits dye consistency and tenacity. Chemically recycled fibre performs like virgin and suits premium programmes, at a 25–40% price premium [3].
What certification should procurement teams require for recycled content claims?
Global Recycled Standard or Recycled Claim Standard certification with transaction-level chain-of-custody documentation. Certificate-only claims without physical traceability will not satisfy incoming European disclosure rules [2].
Which trade barriers most affect import planning for the Polyester Fiber Market?
US antidumping and countervailing duty orders on fine denier staple fibre remain the most material, alongside periodic Indian and Brazilian safeguard investigations. Verify order scope by denier and origin before contracting [13].
How is microfibre shedding actually measured?
Standardised laundering test methods quantify fibre release per wash in milligrams per kilogram of textile. Longer staple length and tighter twist consistently lower release rates [12].
What integration challenges arise when converters switch to hollow fibre?
Carding and opening settings require recalibration because hollowness collapses under excessive pressure. Expect a two to four week line adjustment period and higher initial waste rates.      
저자
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.