Pharmaceutical Excipients Market (2026 - 2035)

제약 부형제 시장 조사 보고서 - 2035년까지 예측
ID: MRFR/HC/0366-HCR 200 Pages Rahul Gotadki, Nidhi Mandole Last Updated: September 15, 2026
Pharmaceutical Excipients Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)8.1%
2025 Market SizeUSD 11.47 Billion
2035 Market SizeUSD 24.88 Billion
Key Players
BASF SE
Roquette Frères
Ashland Global Holdings
DuPont / IFF Pharma Solutions
Evonik Industries
Croda International
Opportunities
  • Oral Peptide and Permeation Enhancement
  • Lipid Systems for Nucleic Acid Therapeutics
  • Emerging-Market Localisation

Pharmaceutical Excipients Market Summary

제약 부형제 시장은 2025년 114억 7천만 달러로 마감하고 2026년 123억 4천만 달러로 예측 창에 진입하며 2035년까지 248억 8천만 달러에 이를 것으로 예상되며, 연평균 성장률(CAGR)은 8.1%입니다. 두 가지 촉매가 그 경로를 고정하고 있습니다. 인도의 대량 의약품 생산 연계 인센티브 프로그램은 약 20억 달러로 자금 지원되어 기능성 첨가제 용량을 국내로 끌어왔습니다. 동시에, 미국 FDA의 품질 관리 성숙도 프로그램은 제형 제조업체들이 단순히 기준 최소치를 충족하는 것이 아니라 로트 간 일관성을 문서화할 수 있는 공급업체를 향하도록 유도하고 있습니다.

구형 등급은 조용히 사라지고 있습니다. 거친 유당, 비등급 전분 및 단일 공급원 셀룰로오스는 쌍나사 과립화, 열융착 압출 및 연속 직접 압축을 위해 설계된 공동 가공 플랫폼에 의해 대체되고 있습니다. BASF, Roquette 및 DFE Pharma는 2023년 이후 공동 가공 및 지질 기반 용량에 9억 달러 이상을 투자하여 가치가 톤에서 기능으로 이동하고 있음을 나타냅니다.

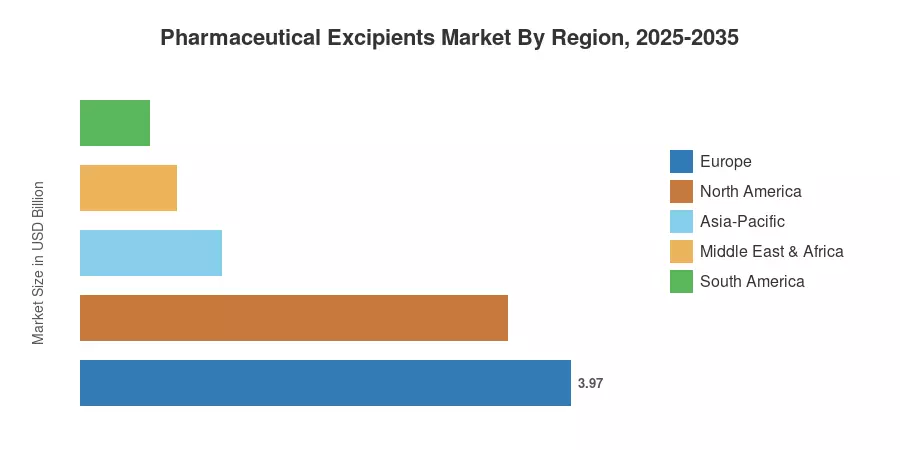
유럽은 2025년 수익의 34.6%를 차지하며 가장 큰 비중을 차지하고 있으며, EDQM 인증 깊이와 밀집된 생물학적 제조 기반에 의해 지원됩니다. 아시아-태평양 지역은 2035년까지 9.9%로 가장 빠르게 성장하고 있습니다. 북미는 바이오시밀러 제출 및 리쇼어링 인센티브에 힘입어 두 번째로 높은 순위를 차지하고 있습니다. 현재 제약 부형제 시장의 모멘텀은 문서화 및 재현성을 물질과 함께 판매하는 공급업체에게 유리합니다.


주요 보고서 요약

• 제품별

  • 유기 화학물질은 2025년 제약 부형제 시장 점유율의 69.7%를 차지하며, 셀룰로오스 및 유당 유도체가 주도하고 있습니다.
  • 무기 화학물질은 2035년까지 7.95%의 CAGR로 확장될 것으로 예상되며, 할라이트 및 칼슘 인산염이 주사 제형에서 주목받고 있습니다.

• 기능별

  • 충전제 및 희석제는 2025년에 29.9%의 점유율을 유지하며, 가장 큰 기능적 풀입니다.
  • 코팅 시스템은 12.6%의 점유율을 차지하며, 습기 차단 및 맛 마스킹 필름으로의 전환을 반영합니다.

• 제형별

  • 경구 고형 제형은 2025년에 51억 4천만 달러를 생성했습니다.
  • 주사 제형은 19억 4천만 달러를 기여하며, 가장 빠르게 성장하는 풀입니다.

• 지역별

  • 유럽은 2025년 제약 부형제 시장에서 34.6%의 수익을 차지하며 선두를 달리고 있습니다.
  • 아시아-태평양 지역은 2026–2035년 동안 9.9%의 CAGR을 기록하며, 전 세계에서 가장 높습니다.
  • 북미는 2025년에 34억 6천만 달러를 생성했습니다.


시장 규모 및 예측 (2021–2035)

아래 추정치는 공급업체 수익 공개, 셀룰로오스 에테르 및 유당에 대한 세관 수준의 무역 흐름, 기준서 모노그래프 제출 및 9개국의 41개 제형 및 조달 리드와의 주요 인터뷰를 혼합한 것입니다. 역사적 연도는 상장된 공급업체의 감사된 세그먼트 보고서와 일치하며; 예측 연도는 승인된 제형 파이프라인에 고정된 수요 측 모델링을 적용합니다. 2027–2029년의 가속화는 가격 이벤트가 아닌 집중된 바이오시밀러 특허 절벽 집단을 반영합니다.
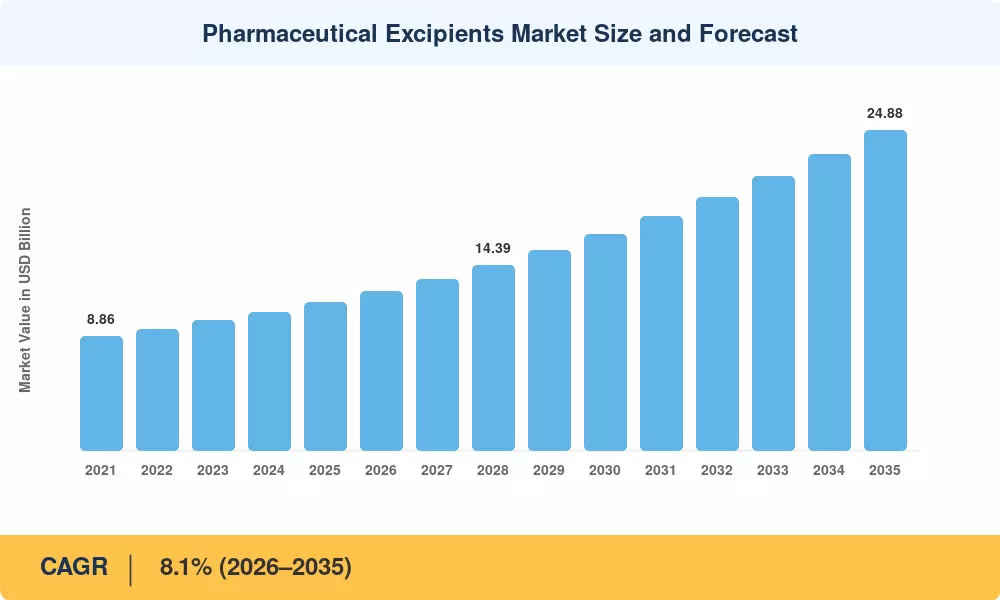
제약 부형제 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
바이오시밀러 및 생물학적 제제 파이프라인 확장 1.9 전 세계 중기 (2–4년) [6]
연속 제조 라인으로의 전환 1.6 북미, 유럽 중기 (2–4년) [3]
고급 약물 전달 플랫폼 채택 1.5 전 세계 장기 (≥4년) [8]
신흥 경제국에서의 제네릭 볼륨 성장 1.2 아시아-태평양, MEA 단기 (≤2년) [5]
불순물 프로파일에 대한 규제 강화 0.9 유럽, 북미 단기 (≤2년) [15]
클린 라벨 및 식물 유래 조달 의무 0.7 유럽, 일본 장기 (≥4년) [16]
영양소 및 OTC 교차 수요 0.5 전 세계 중기 (2–4년) [17]


생물학적 제제 및 바이오시밀러 파이프라인 확장

소형 화합물은 보호가 필요하지 않았지만, 단백질 치료제는 필요합니다. 규제 기관은 이제 폴리소르베이트 80, 폴록사머 188, 자당 및 아르기닌 염산염과 관련된 제형 위험을 면밀히 조사합니다. 여러 스폰서는 EMA의 2024년 폴리소르베이트 분해에 대한 반영 보고서로 인해 프로그램 중간에 안정제 소스를 재자격화해야 했습니다. 저과산화물, 저내독소 등급의 필요성은 구조적으로 고정되어 있으며, 2025년 말 현재 FDA와 EMA에서 118개의 바이오시밀러 신청이 검토되고 있으며, 2026년과 2030년 사이에 약 620억 달러의 원래 수익이 독점성을 잃게 됩니다. 순수한 볼륨 확장 대신, 이는 제약 부형제 시장에서 프리미엄 등급 혼합 전환으로 포착됩니다 [6][15].


연속 제조 및 프로세스 재설계

변동 입력은 배치 과립화에 의해 허용되었습니다. 연속 라인은 그렇지 않습니다. 흐름 지수 또는 입자 크기 분포의 어떤 변동도 시간당 25kg에서 작동하는 쌍 나사 습식 과립화에 의해 거부된 제품으로 증폭됩니다. 이 방법이 개발된 이후, FDA는 20개 이상의 연속 제조 신청을 승인했으며, 각 신청서는 제출 시 부형제의 기능적 성능을 상세히 설명합니다. 일반 상품과 비교할 때, 정의된 정제 가능성 프로파일을 가진 즉시 압축 가능한 공동 가공 혼합물의 공급자는 현재 18–30%의 가격 프리미엄을 부과합니다 [3][9].


신흥 경제국의 제네릭 볼륨

인도는 2025년 전 세계 제네릭 볼륨의 약 20%를 생산했지만, 기능성 첨가제 요구량의 거의 45%를 수입했습니다. 20억 달러 규모의 생산 연계 인센티브 계획과 12개의 승인된 대량 의약품 공원이 그 격차를 해소하기 위해 설계되었습니다. 중국의 NMPA 볼륨 기반 조달 라운드는 동시에 제네릭 가격을 압축하여 제형 제조업체를 저비용 지역 공급으로 밀어붙이고 있습니다. 두 가지 역학은 평균 판매 가격을 억제하면서 주소 지정 가능한 기반을 확대합니다 [5][18].

불순물 및 원소 프로파일에 대한 규제 압력

ICH Q3D 원소 불순물 한계 및 니트로사민 검토 주기는 공급자 자격을 상업적이기보다는 기술적 연습으로 만들었습니다. EDQM은 2023-2025년 동안 340개의 새로운 적합성 인증서를 발급했으며, 구매자는 점점 더 CEP 범위를 엄격한 기준으로 간주하고 있습니다. 준수 비용은 문서화된 공급자 간의 점유율을 통합하는 장벽이 되었습니다 [15][19].


제한 요소 영향 분석

제한 요소 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
제네릭 조달 개혁으로 인한 가격 압축 -1.1 아시아-태평양, 유럽 단기 (≤2년) [18]
등급 변경을 위한 긴 재자격 주기 -0.8 전 세계 중기 (2–4년) [19]
셀룰로오스 및 락토오스의 원자재 변동성 -0.7 전 세계 단기 (≤2년) [2]
독립적인 규제 승인 경로의 부재 -0.6 전 세계 장기 (≥4년) [20]
전문 폴리머 공급의 집중 위험 -0.4 북미, 유럽 중기 (2–4년) [9]


재자격 마찰

충전재 변경은 단순한 충전재 변경이 아닙니다. 승인 후 변경 제출, 비교 용해 시험 및 6개월에서 12개월 동안 지속되는 안정성 연구는 일반적으로 승인된 경구 고형 제품에서 등급 대체로 인해 촉발됩니다. 이 과정에서 스폰서는 일반적으로 SKU당 250,000달러에서 600,000달러 사이의 비용을 인용합니다. 이러한 비용으로 인해 시장의 잠재적 성장은 매년 약 0.8% 포인트 감소하며, 이는 기존 플레이어를 강화하고 진정으로 우수한 소재의 확산을 저해합니다 [19].


조달 주도 가격 압축

여러 차례의 입찰 과정에서 중국의 물량 기반 조달은 낙찰 가격을 50–90% 감소시켰습니다. 독일과 네덜란드의 유럽 입찰 프레임워크에서도 유사한 압력이 가해집니다. 이러한 압박의 대부분은 포뮬레이터가 이를 상류로 전이할 때 원자재 등급이 흡수합니다. 톤수가 증가하더라도 기능적 또는 문서적 방어가 없는 공급자는 여전히 마진 침식을 경험합니다 [18].


독립 승인 경로 없음

대부분의 관할권에서 부형제는 그 자체의 장점으로 승인될 수 없습니다; 약물 신청을 통해서만 수용됩니다. IPEC가 후원하는 FDA의 새로운 부형제 파일럿은 첫 번째 사이클에서 몇몇 후보만 검토했습니다. 따라서 혁신은 비대칭적 위험을 동반하며, 진정으로 새로운 화학 물질은 상업적 규모에 도달하는 데 시간이 걸립니다 [20].


Pharmaceutical Excipients Market Opportunities

경구 펩타이드 및 투과성 향상

이론적인 범주가 나트륨 카프레이트, SNAC 및 관련 향상제 덕분에 상업화된 범주가 되었습니다. 이 개념은 경구 세마글루타이드에 의해 검증되었으며, 현재 최소 14개의 펩타이드 프로그램이 경구 방법에 집중하고 있습니다. 향후 10년 동안 GMP 등급의 향상제를 제공할 수 있는 공급업체는 제약 부형제 시장에서 불균형적인 가치를 얻을 것입니다 [8].


핵산 치료를 위한 지질 시스템

PEG-지질, 보조 인지질 및 이온화 가능한 지질은 여전히 부족합니다. 2021년과 2025년 사이에 전 세계 GMP 지질 용량은 약 3배 증가했지만, 예상되는 mRNA 및 siRNA 수요에는 여전히 미치지 못합니다. 크로다의 알라바스터 시설과 에보닉의 라파예트 확장은 자본의 방향을 보여줍니다 [8].


신흥 시장 현지화

아프리카는 완제품 의약품의 70% 이상을 수입합니다. 아프리카 의약품청과 아프리카 백신 제조를 위한 파트너십 이니셔티브는 지역적인 충전 및 완성 능력을 자금 지원하고 있습니다. 이집트, 모로코 및 남아프리카 공화국에 지역 창고 및 기술 서비스를 구축하는 공급업체는 제약 부형제 시장의 가장 작지만 경쟁이 적은 분야에서 선도적인 위치를 구축할 것입니다[21].

데이터 및 디지털 제형 서비스

자재 공급업체는 특성화 데이터 세트를 수익화하고 있습니다. 압축 시뮬레이션 라이브러리, DoE 템플릿 및 예측 안정성 모델에 대한 구독 접근이 물리적 제품 위에 마진 레이어로 떠오르고 있습니다. Colorcon과 BASF는 모두 고객이 구매 주문이 나타나기 전에 생태계 관계에 잠기게 하는 제형 시뮬레이션 플랫폼을 운영하고 있습니다[9].

소아 및 노인 용량 재제형화

EU 소아 규정 검토와 FDA의 아동을 위한 최상의 의약품 법안 갱신은 여전히 연령에 적합한 제형을 요구하고 있습니다. 맛 마스킹 폴리머, 경구 분해 플랫폼 및 미니 태블릿 바인더는 규제가 아닌 마케팅이 만들어내는 수요 풀을 해결합니다 [12].


Pharmaceutical Excipients Market Future Outlook

예측 조제 및 디지털 트윈

압축 및 용해 데이터 세트에 대해 훈련된 머신 러닝 모델은 조제 주기를 몇 개월에서 몇 주로 단축하고 있습니다. 여러 공급업체는 이제 종이 증명서 대신 디지털 특성화 파일과 함께 자재를 배송합니다. 2030년까지 모델 기반 등급 선택은 제약 부형제 시장에서 일상화되어, 가장 깊은 독점 데이터 세트를 보유한 기업으로 경쟁 우위가 이동할 것입니다 [9].

전달 플랫폼 융합

지속형 주사제, 경구 펩타이드 및 흡입 생물학적 제제가 모두 동일한 요구 사항인 정밀한 방출 제어 기능성 물질로 융합됩니다. PLGA 폴리머, 이온화 가능한 지질 및 투과성 증진제가 틈새에서 핵심 포트폴리오 라인으로 이동할 것입니다. 분석가들은 플랫폼별 물질이 2025년의 약 12%에서 2035년까지 전 세계 수익의 약 22%에 이를 것으로 예상하고 있습니다 [8].

공급망 지역화

이중 소싱은 선호가 아닌 정책이 되었습니다. EU의 중요 의약품 법, 인도의 PLI 프레임워크 및 미국의 ASPR 자금 지원은 모두 지역 중복성을 촉진합니다. 10년 동안 8–15%의 지역 가격 차이가 지속되는 구조적으로 더 높은 비용, 더 낮은 위험의 공급 구조를 예상하십시오 [23].

지속 가능성 및 추적 가능성 보고

기업 지속 가능성 보고 지침 의무가 이제 제약 공급망에 도달하여 조제 입력을 포함한 범위 3 공개를 요구합니다. 식물 유래 및 발효 경로 물질은 혜택을 받지만, 석유 화학 경로는 문서화 부담에 직면합니다. 지속 가능성 자격은 2030년대 초반에 제약 부형제 시장 전반에 상업적 필터로 기능할 것입니다 [16].


지역 시장 점유율 분석

지역 지표 (2025 / 2026–2035) 주요 투자 주제
북미 USD 34.6억 리쇼어링, 지속적인 제조, 지질 용량
유럽 34.6% 점유율 CEP 문서화, 생물학적 안정제, 클린 라벨
아시아-태평양 9.9% CAGR PLI 지원 용량, 제네릭 수출 규모
남미 4.9% 점유율 현지 충전-완료, ANVISA 조화
중동 & 아프리카 6.8% CAGR 수입 대체, 백신 제조
총계 USD 114.7억 (2025)

제약 부형제 시장의 지역 성과는 인구보다는 규제 성숙도에 따라 나뉩니다. 유럽의 우위는 인증 인프라에 있으며, 아시아-태평양의 성장은 용량 확장에 기반하고 있습니다.


북미

국가 지역 점유율 (%) 주요 동력
미국 76.4 바이오시밀러 제출, FDA 지속 제조 경로
캐나다 12.1 생물 제조 전략 자금 지원
멕시코 11.5 제네릭 충전-완료의 근접 아웃소싱


워싱턴의 정책 스택이 여기서 수요보다 더 중요합니다. CHIPS 인접 방위 생산법 제3조는 제약 원자재에 대한 연장을 수여하며, 전략적 준비 및 대응 관리국은 2023년 이후 국내 API 및 원자재 제조에 11억 달러 이상을 약속했습니다. 캐나다의 18억 달러 생물 제조 및 생명 과학 전략 자금은 평행 용량을 지원합니다. 멕시코는 정책보다 근접성의 이점을 누리며, 아시아에서 이전된 제네릭 정제량을 흡수하고 있습니다 [7][22].

유럽

국가 지역 점유율 (%) 주요 동력
독일 24.6 밀집한 생물학적 및 CDMO 기반
영국 15.2 MHRA 혁신 라이센스 경로
프랑스 13.4 프랑스 2030 건강 주권 자금 지원
이탈리아 10.8 계약 제조 집중
스페인 8.1 제네릭 수출 용량
북유럽 국가들 6.3 단백질 치료 전문화
러시아 4.9 국내 대체 프로그램
유럽 나머지 지역 16.7 중부 유럽 톨링 용량


인증 깊이는 제약 부형제 시장에서 유럽의 우위를 설명합니다. EDQM의 적합성 인증 시스템은 구매자에게 다른 지역과 비교할 수 없는 휴대 가능한 품질 인증서를 제공합니다. EU의 중요 의약품 법안 제안은 공급망 회복력에 대한 조달 우선권을 부여합니다. 프랑스는 프랑스 2030에 따라 건강 혁신을 위해 75억 유로를 약속했으며, 그 일부는 제형 원자재 제조로 라우팅됩니다. 독일의 루드비히샤펜과 다름슈타트 주변의 클러스터는 기술 서비스를 제형 제조업체와 물리적으로 가깝게 유지합니다 [16][23].

아시아-태평양

국가 지역 점유율 (%) 주요 동력
중국 32.4 규모 화학 중간체, NMPA 개혁
인도 22.1 PLI 계획, 제네릭 수출량
일본 17.6 고순도 등급, 노인 제형
한국 8.9 바이오시밀러 제조 기반
ASEAN 11.3 할랄 인증 소싱, 현지 조립
아시아-태평양 나머지 지역 7.7 호주 임상 단계 공급


일부 아시아 지역에서는 수요보다 용량이 더 빠르게 도착하고 있으며, 이는 제약 부형제 시장이 여기서 가장 빠르게 성장하는 이유입니다. 인도의 12개 대량 의약품 공원과 PLI 자금 지원은 2020년에 존재하지 않았던 발효 및 셀룰로오스 유도체 라인을 추가했습니다. 일본은 반대 방향으로 끌려가고 있으며 — 소량, 엄격한 사양, 그리고 경구 분해 형식을 요구하는 노인 인구가 있습니다. 한국의 바이오시밀러 생산업체는 국가 인구에 비해 비례적으로 많은 양의 주사제용 안정제를 소비합니다 [5][24].

남미

국가 지역 점유율 (%) 주요 동력
브라질 52.8 ANVISA 규제 국내 제네릭 기반
아르헨티나 21.4 현지 생물학적 생산
남미 나머지 지역 25.8 안데스 지역 조달 풀링


브라질은 Farmácia Popular 볼륨과 ANVISA가 광범위한 ICH 기준에 맞춰 규제하는 국내 제네릭 산업을 통해 이 지역을 지탱하고 있습니다. 아르헨티나의 바이오시밀러 생산업체는 비례적으로 높은 성과를 내지만, 공급자 자격을 길게 하는 수입 라이센스 마찰에 직면해 있습니다. PAHO 전략 기금을 통한 지역 조달 풀링은 공급자가 실제로 계획할 수 있는 수요 신호를 통합합니다 [25].

중동 & 아프리카

국가 지역 점유율 (%) 주요 동력
사우디 아라비아 27.3 비전 2030 현지화 목표
UAE 19.6 자유 구역 제조 및 재수출
남아프리카 21.4 SAHPRA 규제 제네릭 용량
이집트 12.9 가장 큰 지역 제형 생산량
MEA 나머지 지역 18.8 백신 제조 이니셔티브


현지화 쿼터는 이 지역에서 중요한 역할을 합니다. 사우디 아라비아의 국가 통합 조달 회사는 현지 제조 의약품에 우선권 마진을 적용하며, 비전 2030은 40%의 국내 제약 생산을 목표로 하고 있습니다. 이집트는 이미 북아프리카 전역에 완제품을 수출하고 있습니다. 남아프리카의 SAHPRA는 2022년 이후로 백로그 검토 시간을 상당히 단축하여 공급자 계획 가시성을 개선했습니다 [21][26].


제약 부형제 시장 지역별, 2025-2035

Pharmaceutical Excipients Market Segmentation

제약 부형제 시장의 세분화는 제품 화학, 기능성, 제형 경로 및 원자재 출처의 네 가지 상업적으로 의미 있는 축을 따릅니다.

제품 유형별

세그먼트 시장 점유율, 2025 (%) 주요 수요 동인
유기 화학물질 69.7 경구 고형제의 셀룰로오스 및 설탕 알코올
— 탄수화물 24.3 직접 압축에서의 유당 및 전분
— 석유 화학물질 21.4 포비돈, 폴리에틸렌 글리콜, 아크릴
— 올레오 화학물질 15.6 지질 전달 및 윤활
— 단백질 8.4 젤라틴 및 알부민 안정화
무기 화학물질 30.3 광물 충전제 및 pH 조절제
— 칼슘 인산염 12.1 직접 압축 희석제의 주요 작업
— 소금광 9.8 주사제의 삼투압 조절
— 금속 산화물 8.4 불투명화 및 색상 시스템


유기 화학은 경구 고형제가 지배적이기 때문에 지배적입니다. 미세결정 셀룰로오스는 즉시 방출 정제 제형의 대부분을 뒷받침하며, 유당 단수화물은 일반 포트폴리오에서 기본 희석제로 남아 있습니다. 무기 풀은 습기 민감한 제형에서 이인산 칼슘 대체 및 확장되는 주사제 볼륨으로 인한 염화나트륨 수요에 의해 비율 측면에서 더 빠르게 성장합니다. 제약 부형제 시장의 이러한 세분화는 발효 및 광물 가공 자산을 보유한 공급업체에게 보상을 제공합니다.

기능성별

세그먼트 시장 점유율, 2025 (%) 주요 수요 동인
충전제 및 희석제 29.9 정제의 부피 및 내용물 균일성
결합제 14.2 연속 라인의 과립 강도
코팅제 12.6 습기 장벽 및 맛 마스킹
분해제 9.3 신속 방출 및 ODT 형식
윤활제 및 글라이드제 8.4 고속 정제 처리량
현탁 및 점도 조절제 7.1 경구 액체 및 국소 안정성
지속 방출제 6.8 일일 1회 투여 전환
착색제 4.2 브랜드 차별화, 복용 코드
유화제 3.6 지질 및 국소 시스템
방부제 2.4 다회용 용기 안전성
향료 1.5 소아의 기호성


충전제는 모든 고형 제제가 부피를 필요로 하기 때문에 제약 부형제 시장에서 가장 큰 기능적 점유율을 차지합니다. 그러나 가치는 다른 곳에 집중됩니다. 지속 방출 폴리머와 기능성 코팅은 희석제보다 킬로그램당 가격이 여러 배 높으며, 지적 재산을 끌어들입니다. 하이드록시프로필 메틸셀룰로오스 아세테이트 석시네이트 및 메타크릴레이트 공중합체는 이러한 패턴을 보여줍니다 — 적당한 볼륨, 높은 마진.

제형별

세그먼트 시장 가치, 2025 (USD B) 주요 수요 동인
경구 고형 제형 5.14 일반 정제 및 캡슐 볼륨
주사제 1.94 생물학적 제제 및 바이오시밀러 확장
경구 액체 제형 1.66 소아 및 노인 투여
국소제 1.53 피부과 및 경피 시스템
기타 (흡입, 안과, 직장) 1.20 호흡기 및 안과 파이프라인


경구 고형제는 제약 부형제 시장의 수익 중심으로 남아 있지만, 주사 생물학적 제제가 확장됨에 따라 그 점유율은 점차 감소하고 있습니다. 주사 제형은 더 적은 고유 재료를 요구하지만 훨씬 더 높은 순도를 요구합니다 — 저과산화물 폴리소르베이트, 내독소 조절 수크로스, 기준 등급 완충제 — 따라서 그램당 가치는 상당히 더 큽니다. 흡입제는 주목할 가치가 있습니다: 건조 분말 흡입기를 위한 운반 유당 사양은 업계에서 가장 까다로운 것 중 하나입니다.

출처별

세그먼트 CAGR 2026–2035 (%) 주요 수요 동인
식물 기반 8.9 클린 라벨 및 CSRD 지속 가능성 압력
합성 / 화학 7.9 정밀 엔지니어링된 폴리머 성능
광물 기반 7.2 비용 효율적인 대량 희석제
동물 기반 5.4 전통적인 젤라틴 캡슐 수요


식물 유래 재료는 제약 부형제 시장에서 가장 빠르게 성장하고 있으며, 제형 제조업체는 지속 가능성 공개 및 BSE/TSE 위험 회피에 대응하고 있습니다. 완두콩 전분, 타피오카 유래 말토덱스트린 및 비GMO 셀룰로오스는 여러 유럽 포트폴리오에서 대체재에서 기본으로 이동했습니다. 동물 유래 재료는 상대적으로 감소하고 있지만, 젤라틴은 합성 대체재가 여전히 성능이 떨어지는 소프트젤 캡슐에서 방어 가능한 위치를 유지하고 있습니다.


경쟁 벤치마킹

집중도는 중간 범위에 위치합니다. Market Research Future는 대략 780의 HHI를 추정하며, 상위 5개 공급업체가 전 세계 수익의 34–41%를 차지하고 있습니다. 이러한 구조는 통합 화학 대기업이 글로벌 계정을 서비스하는 소수와 단일 기능 카테고리를 공급하는 수십 개의 지역 전문업체로 나뉘어진 산업을 반영합니다. 경쟁은 가격뿐만 아니라 규제 문서, 기술 서비스 깊이 및 공급 연속성 보장에 달려 있습니다.

회사 추정 수익 점유율 범위 제약 부형제 시장을 위한 주요 제품 전략적 포지셔닝
BASF SE ~9–12% 포비돈, 폴록사머, 용해 플랫폼 가장 폭넓은 포트폴리오; 디지털 제형 도구
Roquette Frères ~7–10% 전분, 폴리올, 완두콩 기반 셀룰로오스 식물 유래 리더십; 생산 능력 확장
Ashland Global Holdings ~6–9% 셀룰로오스 에터, 조절 방출 폴리머 변형 방출에서의 특수 폴리머 깊이
DuPont / IFF Pharma Solutions ~5–8% 메톡셀, 아피니솔 하이프롤로오스 등급 열융합 압출 및 생체이용률 집중
Evonik Industries ~5–7% EUDRAGIT 폴리머, PLGA, 지질 시스템 고급 전달 및 CDMO 통합
Croda International ~4–6% 고순도 지질, PEG, 보조제 핵산 및 백신 전달 전문
DFE Pharma ~3–5% 유당, MCC, 공동 가공 혼합물 흡입 등급 유당 리더십
JRS Pharma ~3–5% 셀룰로오스, 크로스카르멜로오스, 기능성 바인더 직접 압축 기술 서비스
Merck KGaA ~3–4% 주사제 등급 완충제, Parteck 플랫폼 생물학적 제제에 대한 순도 포지셔닝
Colorcon ~3–4% 필름 코팅 시스템, Opadry, Starch 1500 코팅 카테고리 우위; 제형 지원
Lubrizol Life Science ~2–4% 카르보폴 폴리머, 국소 두께제 국소 및 점착성 틈새
Kerry Group ~2–3% 코팅 시스템, 맛 마스킹 플랫폼 영양소 크로스오버 강점

최근 뉴스 및 개발 동향

  • Roquette (2023년 11월): 제약 솔루션 사업 인수를 완료하고, 클린 라벨 포뮬레이션을 위한 식물 유래 공급을 심화시키는 2500만 유로의 완두 단백질 생산 능력 확장을 발표했습니다 [27].
  • Evonik (2024년 3월): 인디애나주 라파예트에서 확대된 지질 제조 능력을 개설하였으며, 이는 부분적으로 미국 연방 자금 지원을 받으며 핵산 전달 수요를 목표로 하고 있습니다 [8].
  • FDA (2024년 7월): 신약 신청 전에 물질 안전성을 검토할 수 있는 경로를 제공하기 위해 두 번째 집단으로 Novel Excipient Review Pilot Program을 확대했습니다 [20].
  • BASF (2024년 9월): 용해도 향상을 위한 AI 지원 포뮬레이션 예측 서비스를 출시하며, 데이터 서비스와 물질 공급을 묶었습니다 [9].
  • DFE Pharma (2025년 2월): 글로벌 공급 부족에 직면한 건조 분말 흡입기 프로그램을 지원하기 위해 독일에 새로운 흡입 등급 유당 생산 능력을 위탁했습니다 [28].
  • Croda (2025년 5월): 2030년까지 GMP 이온화 지질 물량을 포함하는 주요 mRNA 개발자와의 전략적 공급 계약을 발표했습니다 [8].
  • EDQM (2025년 8월): 질소 화합물 및 원소 불순물 문서화 기대치를 강화하는 적합성 인증서 신청에 대한 수정된 지침을 발표했습니다 [15].
  • Ashland (2025년 10월): 비핵심 부문을 매각하고 수익을 통제 방출 폴리머 생산 능력으로 전환하여 전문성을 강화했습니다 [29].

Pharmaceutical Excipients Market Report Scope

매개변수 세부사항
시장 범위 제품 유형, 기능, 제형, 출처 및 지리적 위치에 따른 글로벌 제약 부형제 시장
연구 기간 2021–2035 (역사적 2021–2024; 기준 연도 2025; 예측 2026–2035)
연평균 성장률 8.1% (2026–2035)
시장 규모 체크포인트 USD 114.7억 (2025); USD 123.4억 (2026); USD 248.8억 (2035)
가장 빠르게 성장하는 세그먼트 주사 제형; 식물 기반 출처; 무기 화학물질
프로필된 기업 BASF, Roquette, Ashland, Evonik, Croda, DFE Pharma, JRS Pharma, Colorcon, Merck KGaA, Lubrizol을 포함한 12개의 글로벌 및 지역 공급업체
평가 통화 USD 억

자주 묻는 질문

제약 부형제 시장에서 비용이 많이 드는 재자격을 유발하지 않고 이중 소싱을 어떻게 구조화해야 합니까?
출시 후가 아니라 초기 개발 중에 두 공급원을 동시에 자격을 부여하십시오. 원래 신청서에 두 공급자를 제출하면 승인 후 변경 제출을 완전히 피할 수 있으며 일반적으로 일정에 8-12주만 추가됩니다 [19].
다년간의 부형제 공급 계약을 체결할 때 가장 중요한 계약적 보호 조치는 무엇입니까?
제조 사이트, 프로세스 또는 사양 변경에 대한 24개월 사전 통지를 요구하는 변경 통지 조항을 우선시하십시오. 공급자의 사이트에서 감사 권리 및 보장된 최소 재고 보유량을 추가하십시오 [11].
제약 부형제 시장에서 공동 가공된 물질은 별도의 규제 검토가 필요합니까?
독립적인 승인은 없지만, 공동 가공된 혼합물은 약물 신청 내에서 기능적 성능 및 안전성에 대한 정당화가 필요합니다. 이제 여러 일반 조합에 대한 규범 모노그래프가 존재하여 주장을 상당히 단축시킵니다 [20].
흡입 등급 사양은 표준 경구 등급 재료와 어떻게 다릅니까?
흡입 운반체는 밀접하게 제어된 입자 크기 분포, 미세 입자 함량 및 표면 에너지가 필요합니다 — 이는 정제에는 무관한 매개변수입니다. 전 세계적으로 자격을 보유한 사이트는 소수에 불과하여 지속적인 공급 부족을 설명합니다 [28].
제약 부형제 시장에서 신뢰할 수 있는 공급자를 구별하는 실사 신호는 무엇입니까?
IPEC-PQG GMP 인증, 적합성 증명서 범위 및 문서화된 변경 관리 이력을 찾으십시오. 중요한 속성에 대한 배치 수준 추세 데이터를 3년 동안 생산할 수 없는 공급자는 신중하게 다루어야 합니다 [15].
독립적인 승인 경로가 없는 상황에서 새로운 부형제가 상업적으로 실행 가능한가요?
실행 가능성은 첫 번째 신청을 통해 자재를 운반할 의향이 있는 스폰서와의 파트너십에 달려 있습니다. FDA 파일럿 프로그램은 불확실성을 줄이지만 승인을 부여하지 않으므로 개발 비용은 스폰서에 따라 달라집니다 [20].
니트로사민 위험 평가가 오늘날 부형제 선택에 어떤 영향을 미칩니까?
재료의 2차 및 3차 아민 함량은 이제 문서화된 평가가 필요하며, 일부 기존 등급은 재구성되었습니다. 구매자는 표준 자격 문서로서 니트로사민 위험 진술서를 요청해야 합니다 [15].
저자
저자 Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
공동 저자 Co-Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of pharmacopeial databases, peer-reviewed pharmaceutical journals, chemical industry publications, and authoritative regulatory health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), International Council for Harmonisation of Technical Requirements for Pharmaceuticals for Human Use (ICH), United States Pharmacopeia (USP), European Pharmacopoeia (EP), British Pharmacopoeia (BP), Japanese Pharmacopoeia (JP), World Health Organization (WHO) Prequalification Programme, International Pharmaceutical Excipients Council (IPEC) Americas, IPEC Europe, Japanese Pharmaceutical Excipients Council (JPEC), Chemical Abstracts Service (CAS), Pharmaceutical Research and Manufacturers of America (PhRMA), European Federation of Pharmaceutical Industries and Associations (EFPIA), National Institutes of Health (NIH) National Library of Medicine, National Center for Biotechnology Information (NCBI/PubMed), ScienceDirect, Google Scholar, US Census Bureau Economic Indicators, EU Eurostat Chemical Industry Database, and national pharmaceutical regulatory authority reports from key markets including China's National Medical Products Administration (NMPA) and India's Central Drugs Standard Control Organization (CDSCO). These sources were used to collect excipient usage statistics, regulatory monograph updates, DMF (Drug Master File) filing data, pharmaceutical production indices, clinical bioavailability studies, safety/toxicology profiles, and competitive landscape analysis for binders, diluents, disintegrants, lubricants, coating agents, and other functional excipient categories.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of Chief Executive Officers, Vice Presidents of Excipient Technology, Heads of Regulatory Affairs & Quality Assurance, Directors of Business Development, and Global Procurement Heads from excipient manufacturers, specialty chemical companies, and raw material suppliers. Demand-side sources included Chief Scientific Officers, Heads of Pharmaceutical Development, Formulation Scientists, Quality Control Directors, and Procurement Managers from innovator pharmaceutical companies, generic drug manufacturers, Contract Manufacturing Organizations (CMOs), Contract Development and Manufacturing Organizations (CDMOs), and research universities that were involved in drug delivery research. Primary research validated market segmentation across organic/inorganic excipient classifications, confirmed co-processing technology pipelines, and gathered insights on formulation adoption patterns, excipient premix strategies, and regulatory compliance dynamics including IPEC PQG GMP guidelines.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and excipient consumption volume analysis. The methodology included:

Identification of 45+ key excipient manufacturers and suppliers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across binders, diluents, disintegrants, lubricants, coatings, colorants, flavors, and other functional excipient categories segmented by organic, inorganic, natural, and synthetic origins

Analysis of reported and modeled annual revenues specific to pharmaceutical excipient product lines for manufacturers including BASF SE, Dow Chemical Company, Evonik Industries AG, Ashland Global Holdings Inc., and Merck KGaA

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (pharmaceutical production volume × excipient utilization rates by formulation type across solid, liquid, semi-solid, and novel drug delivery systems) and top-down (manufacturer revenue triangulation) approaches to derive segment-specific valuations and regional distribution metrics

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















