Petroleum Pitch Market

석유 피치 시장 조사 보고서 정보 유형별 (고성능, 범용, 기타), 응용 프로그램별 (브레이크 패드, 도로 표면 밀봉, 알루미늄 음극, 단열, 내화 벽돌 및 기타) 및 지역별 - 2035년까지의 글로벌 예측
ID: MRFR/CnM/5711-CR
116 Pages
Priya Nagrale
Last Updated: August 24, 2026
Petroleum Pitch Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.3%
2024 Market Size$ 771.32 Million
2025 Market Size$ 812.2 Million
2035 Market Size$ 1,361.28 Million
Key Players
Koppers Inc
Mitsubishi Chemical Corporation
Pechiney
Shandong Yulong Petrochemical Co Ltd
Himadri Speciality Chemical Ltd
Jiangsu Guotai International Group
Opportunities
  • Rising Demand for Carbon Black
  • Expansion of the Aerospace Sector
  • Technological Innovations in Production

Petroleum Pitch Market 요약

시장 조사 미래 분석에 따르면, 석유 피치 시장 규모는 2024년에 771.32 백만 달러로 추정되었습니다. 석유 피치 산업은 2025년 812.2 백만 달러에서 2035년까지 1361.28 백만 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 5.3%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

석유 피치 시장은 현재 지속 가능성과 기술 발전에 의해 주도되는 역동적인 변화를 경험하고 있습니다.

  • 북미는 강력한 산업 응용 프로그램에 의해 석유 피치의 가장 큰 시장으로 남아 있습니다.
  • 아시아 태평양 지역은 혁신적인 소재에 대한 수요 증가로 가장 빠르게 성장하는 지역으로 부상하고 있습니다.
  • 고성능 부문이 시장을 지배하고 있으며, 범용 부문은 다양한 응용 프로그램으로 인해 빠른 성장을 보이고 있습니다.
  • 카본 블랙에 대한 수요 증가와 지속 가능한 소재에 대한 규제 지원이 시장 확장을 촉진하는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 771.32 (미국 달러 백만)
2035 시장 규모 1361.28 (미국 달러 백만)
CAGR (2025 - 2035) 5.3%

주요 기업

Koppers Inc (미국), Mitsubishi Chemical Corporation (일본), Pechiney (프랑스), Shandong Yulong Petrochemical Co Ltd (중국), Himadri Speciality Chemical Ltd (인도), Jiangsu Guotai International Group (중국), C-Chem Co Ltd (일본), Nippon Steel Corporation (일본)

Petroleum Pitch Market Treiber

탄소 블랙에 대한 증가하는 수요

석유 피치의 주요 응용 분야인 탄소 블랙에 대한 수요 증가가 석유 피치 시장의 주요 동력 중 하나입니다. 탄소 블랙은 타이어 및 기타 고무 제품의 생산에 광범위하게 사용되며, 이는 자동차 산업의 성장으로 인해 수요가 급증하고 있습니다. 2025년에는 석유 피치 시장이 약 180억 달러에 이를 것으로 예상되며, 이는 강력한 성장 궤적을 나타냅니다. 탄소 블랙에 대한 이러한 증가하는 수요는 제조업체들이 생산 요구를 충족하기 위해 고품질 피치를 확보하려고 하기 때문에 석유 피치 시장에 직접적인 영향을 미칩니다. 또한 전기차로의 전환은 배터리 생산에 사용되는 재료가 피치 유래 구성 요소를 필요로 할 수 있기 때문에 석유 피치에 대한 새로운 기회를 창출할 수 있습니다. 따라서 탄소 블랙 수요와 석유 피치 생산 간의 상호 작용은 시장 역학을 형성할 가능성이 높습니다.

항공 우주 산업의 확장

항공 우주 산업의 확장은 석유 피치 시장에 상당한 영향을 미치고 있습니다. 석유 피치는 경량 및 고강도 항공기 부품 제조에 필수적인 고급 복합 재료 생산에 점점 더 많이 사용되고 있습니다. 항공 여행의 증가와 연료 효율적인 항공기에 대한 필요에 의해 항공 우주 산업이 계속 성장함에 따라 석유 피치에 대한 수요가 증가할 것으로 예상됩니다. 2025년에는 항공 우주 복합재 시장이 약 300억 달러에 이를 것으로 예상되며, 이는 석유 피치 공급업체에게 상당한 기회를 제시합니다. 또한 항공 분야의 탄소 배출 감소에 대한 초점은 석유 피치를 포함하는 새로운 재료 개발로 이어질 수 있으며, 이는 이 분야에서의 관련성을 더욱 높일 것입니다. 따라서 항공 우주 산업의 성장은 석유 피치 시장에 유망한 길을 제시합니다.

생산 기술 혁신

석유 피치 생산에 대한 기술 혁신은 석유 피치 시장의 중요한 동력으로 떠오르고 있습니다. 정제 공정의 발전과 더 효율적인 추출 기술의 개발은 제조업체들이 더 낮은 비용으로 고품질 피치를 생산할 수 있도록 하고 있습니다. 예를 들어, 용매 추출 및 열 처리 방법의 구현은 석유 피치의 수율과 순도를 향상시키는 데 잠재력을 보여주고 있습니다. 결과적으로 이러한 혁신은 석유 피치 생산의 경제적 타당성을 개선할 뿐만 아니라 전자 및 건설을 포함한 다양한 산업에서의 응용을 확장합니다. 석유 피치 시장은 2025년부터 2030년까지 약 4%의 연평균 성장률로 성장할 것으로 예상되며, 이는 기술 발전이 이 성장을 지속하는 데 중요한 역할을 할 것임을 나타냅니다. 따라서 생산 기술의 지속적인 발전은 석유 피치 시장의 미래 환경을 형성할 가능성이 높습니다.

에너지 저장 솔루션에서의 사용 증가

에너지 저장 솔루션에서 석유 피치의 사용 증가가 석유 피치 시장의 중요한 동력이 되고 있습니다. 재생 가능 에너지 원에 대한 수요 증가로 인해 특히 배터리 기술의 맥락에서 효율적인 에너지 저장 시스템에 대한 필요성이 커지고 있습니다. 석유 피치는 전기차 및 재생 가능 에너지 응용에 필수적인 리튬 이온 배터리의 음극 재료로서 탐색되고 있습니다. 석유 피치 시장은 2025년까지 약 1200억 달러에 이를 것으로 예상되며, 이는 석유 피치가 이 분야에 침투할 수 있는 상당한 기회를 나타냅니다. 또한 피치 유래 재료를 활용하는 새로운 배터리 기술의 개발은 에너지 저장 솔루션의 성능과 지속 가능성을 향상시킬 수 있습니다. 따라서 에너지 저장 응용에 석유 피치를 통합하는 것은 향후 몇 년간 시장 성장을 촉진할 가능성이 높습니다.

지속 가능한 재료에 대한 규제 지원

지속 가능한 재료에 대한 규제 지원이 석유 피치 시장에 점점 더 많은 영향을 미치고 있습니다. 전 세계 정부는 다양한 분야에서 지속 가능하고 친환경적인 재료 사용을 촉진하기 위한 정책을 시행하고 있습니다. 이러한 규제 환경은 제조업체들이 특히 건설 및 자동차와 같은 응용 분야에서 전통적인 재료에 대한 실행 가능한 대안으로 석유 피치를 탐색하도록 장려합니다. 예를 들어, 탄소 발자국을 줄이고 에너지 효율성을 높이기 위한 이니셔티브는 석유 피치에 대한 수요를 증가시킬 가능성이 높습니다. 이는 다른 재료에 비해 환경 영향을 낮추면서 생산될 수 있기 때문입니다. 지속 가능한 재료 시장은 크게 성장할 것으로 예상되며, 2030년까지 연간 10% 이상의 잠재적 증가가 예상됩니다. 따라서 석유 피치 생산이 지속 가능성 목표와 일치하는 것은 시장 참여자에게 새로운 기회를 제공하여 혁신과 성장을 촉진할 수 있습니다.
시장 세그먼트 통찰력

유형별: 고성능(가장 큰) 대 범용(가장 빠르게 성장하는)

석유 피치 시장에서 세분화는 상당한 시장 분포를 나타내며, 고성능 피치가 가장 큰 세그먼트로 부상하고 있습니다. 이 카테고리는 우수한 품질과 고급 산업 부문에서의 광범위한 응용으로 알려져 있으며, 상당한 시장 점유율을 유지하고 있습니다. 반면, 범용 세그먼트는 다재다능성과 광범위한 적용 가능성으로 특징지어지며, 신뢰할 수 있으면서도 경제적인 솔루션을 찾는 다양한 산업으로부터 주목받으며 유망한 성장 추세를 보이고 있습니다. 이 세그먼트의 성장 추세는 진화하는 산업 표준, 기술 발전, 지속 가능성에 대한 증가하는 집중에 의해 영향을 받습니다. 고성능 제품은 전문 응용 분야에서 강력한 수요의 혜택을 받는 반면, 범용 카테고리는 비용 효율성과 적응성으로 인해 관심을 끌며 빠른 확장을 이끌고 있습니다. 성능 기준에 대한 규제 압력이 증가함에 따라 고품질 제품으로의 전환이 더욱 촉진되어 두 세그먼트 모두의 잠재력을 향상시키고 있습니다.
2025년 글로벌 알루미늄 생산량은 7200만 톤을 초과하여 석유 피치에 대한 강한 수요를 창출하고 있으며, 특히 알루미늄 음극 생산에 필요합니다. 알루미늄 제조가 계속 확장됨에 따라 모든 제품 카테고리에서 고품질 피치에 대한 필요는 지속적으로 높습니다.

고성능: 지배적 대 범용: 신흥

고성능 피치는 뛰어난 열 안정성과 우수한 화학 저항성을 포함한 뛰어난 품질로 인정받아 지붕 및 산업 코팅과 같은 까다로운 응용 분야에서 선호되는 선택입니다. 시장에서의 그들의 중요한 위치는 성능을 우선시하는 부문에서의 엄격한 품질 요구 사항에 기인하여 석유 피치 시장에서의 지배력을 유지하고 있습니다. 반면, 범용 세그먼트는 적절한 품질과 흐름 특성을 경쟁력 있는 가격으로 제공하는 균형 잡힌 접근 방식을 제공하는 신흥 대안으로 기능합니다. 이 세그먼트는 성능을 타협하지 않고 신뢰할 수 있는 솔루션을 찾는 건설 및 제조 분야를 포함한 더 넓은 산업 스펙트럼에 매력적입니다. 범용 세그먼트의 다양한 사양을 충족하는 능력은 그 성장 잠재력을 더욱 향상시켜 경쟁 환경에서 주요 플레이어로 자리 잡고 있습니다.

응용별: 브레이크 패드(가장 큰) 대 도로 표면 밀봉(가장 빠르게 성장하는)

석유 피치 시장에서 응용 세그먼트는 다양한 산업에서의 다양한 사용을 보여줍니다. 이 중 브레이크 패드는 자동차 안전 및 성능에서의 중요한 역할로 인해 가장 큰 점유율을 차지하며, 열 안정성과 부착 특성으로 석유 피치를 활용합니다. 그러나 도로 표면 밀봉은 인프라 개발과 내구성 있는 도로 자재에 대한 증가하는 필요에 의해 추진되어 빠르게 성장하는 응용으로 부상하고 있으며, 도로 표면에서의 수명과 저항성을 향상시키는 피치의 혜택을 보고 있습니다.

브레이크 패드(지배적) 대 도로 표면 밀봉(신흥)

브레이크 패드는 석유 피치 시장 내에서 지배적인 응용 분야를 나타내며, 내구성과 고온 저항성을 포함한 석유 피치의 특성으로 혜택을 받습니다. 자동차 부문은 이 소재에 크게 의존하여 필수품이 됩니다. 반대로, 도로 표면 밀봉은 증가하는 인프라 이니셔티브에 의해 추진되는 신흥 응용으로 간주됩니다. 도시화가 진행됨에 따라 고품질 밀봉 솔루션에 대한 수요가 증가합니다. 이러한 피치는 도로 표면의 수명과 성능을 향상시켜 이 분야에 대한 투자와 혁신을 유도하며, 향후 성장에 대한 유망한 세그먼트로 자리 잡고 있습니다.

Petroleum Pitch Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 혁신과 수요 급증

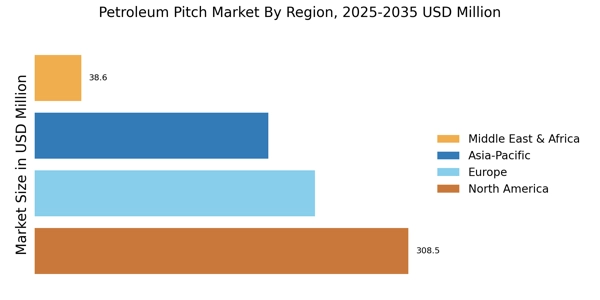
북미는 석유 피치의 최대 시장으로, 전 세계 시장의 약 40%를 차지하며, 알루미늄 및 탄소 산업의 수요 증가에 의해 주도되고 있습니다. 지속 가능한 관행에 대한 규제 지원과 정제 기술의 발전이 주요 성장 촉진 요소입니다. 미국이 주요 기여국이며, 캐나다도 생산 및 수출 활동에서 중요한 역할을 하고 있습니다. 경쟁 환경은 Koppers Inc 및 Pechiney와 같은 주요 기업들이 혁신적인 제품과 강력한 유통 네트워크로 시장을 지배하고 있습니다. 고급 제조 시설의 존재와 연구 및 개발에 대한 집중이 이 지역의 시장 위치를 더욱 강화합니다. 미국 정부의 에너지 효율성을 촉진하고 탄소 배출을 줄이기 위한 이니셔티브는 향후 몇 년 동안 시장 성장에 기여할 것으로 예상됩니다.

유럽 : 규제 프레임워크와 성장

유럽은 석유 피치의 두 번째로 큰 시장으로, 전 세계 시장의 약 30%를 차지합니다. 이 지역은 배터리 및 탄소 제품을 포함한 다양한 응용 프로그램에서 고품질 석유 피치 사용을 장려하는 엄격한 환경 규제의 혜택을 받고 있습니다. 독일과 프랑스와 같은 국가들이 선두에 있으며, 탄소 발자국을 줄이고 지속 가능한 재료를 촉진하기 위한 정부 정책의 지원을 받고 있습니다. 경쟁 환경은 Mitsubishi Chemical Corporation 및 Pechiney와 같은 주요 기업들이 규제 기준을 충족하기 위해 고급 기술을 활용하고 있습니다. 유럽 시장은 또한 제조업체와 연구 기관 간의 협력을 통해 제품 제공을 혁신하고 향상시키고 있습니다. 지속 가능성과 순환 경제 원칙에 대한 집중이 이 분야의 추가 성장을 촉진할 것으로 예상됩니다. 독일의 산업 생산은 2025년에 1.8% 성장하여 건설 및 기타 산업 분야에서 석유 피치에 대한 지속적인 수요를 유지하고 있습니다.

아시아 태평양 : 신흥 시장과 기회

아시아 태평양은 석유 피치 시장에서 중요한 플레이어로 급속히 부상하고 있으며, 전 세계 시장의 약 25%를 차지하고 있습니다. 이 지역의 성장은 특히 중국과 인도와 같은 국가에서 알루미늄 및 탄소 제품에 대한 수요가 급증함에 따라 산업화가 증가하고 있습니다. 제조 능력을 향상하고 수입 의존도를 줄이기 위한 정부 이니셔티브도 시장 확장에 기여하고 있습니다. 중국은 이 지역에서 가장 큰 시장이며, Shandong Yulong Petrochemical Co Ltd와 Jiangsu Guotai International Group이 경쟁 환경을 선도하고 있습니다. 이러한 주요 기업들의 존재와 함께 증가하는 수의 현지 제조업체들이 경쟁을 심화시키고 있습니다. 또한, 연구 및 개발 및 기술에 대한 투자가 제품 품질과 성능을 향상시킬 것으로 예상되며, 아시아 태평양 지역의 시장 성장을 더욱 촉진할 것입니다. 중국의 알루미늄 생산량은 2025년에 4000만 톤을 초과하여, 특히 알루미늄 음극 제조를 위한 석유 피치에 대한 강한 지역 수요를 강화하고 있습니다.

중동 및 아프리카 : 자원이 풍부하고 개발 중인 시장

중동 및 아프리카 지역은 석유 피치 시장을 점진적으로 개발하고 있으며, 현재 전 세계 시장의 약 5%를 차지하고 있습니다. 성장은 주로 천연 자원의 가용성과 석유 화학 산업에 대한 투자 증가에 의해 주도되고 있습니다. 남아프리카 및 아랍에미리트와 같은 국가들은 증가하는 국내 및 국제 수요를 충족하기 위해 생산 능력을 확장하는 데 집중하고 있으며, 유리한 정부 정책의 지원을 받고 있습니다. 경쟁 환경은 아직 발전 중이며, 현지 기업들이 존재감을 확립하기 시작하고 있습니다. 기업들은 점점 더 확립된 석유 피치 시장에 파트너십을 형성하려고 하고 있습니다. 이 지역이 인프라와 규제 프레임워크를 계속 개발함에 따라, 석유 피치 시장은 향후 몇 년 동안 상당한 성장을 볼 것으로 예상됩니다.

Petroleum Pitch Market Regional Image

주요 기업 및 경쟁 통찰력

석유 피치 시장은 현재 알루미늄 생산 및 탄소 섬유 제조를 포함한 다양한 응용 프로그램에서 고성능 재료에 대한 수요 증가에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. Koppers Inc (미국), Mitsubishi Chemical Corporation (일본), Himadri Speciality Chemical Ltd (인도)와 같은 주요 기업들은 혁신과 지역 확장을 통해 전략적으로 자신을 포지셔닝하고 있습니다. Koppers Inc (미국)은 기술 발전을 통해 제품 포트폴리오를 강화하는 데 집중하고 있으며, Mitsubishi Chemical Corporation (일본)은 운영에서 지속 가능성을 강조하여 탄소 배출을 줄이는 것을 목표로 하고 있습니다. 이러한 전략은 기업들이 중간 분산 시장에서 자신을 차별화하려고 노력함에 따라 혁신과 지속 가능성에 점점 더 집중하는 경쟁 환경을 형성합니다. 비즈니스 전술 측면에서 기업들은 제조를 현지화하고 공급망을 최적화하여 효율성을 높이고 비용을 줄이고 있습니다. 시장 구조는 중간 정도로 분산되어 있으며, 여러 주요 기업들이 가격 및 제품 가용성에 영향을 미치고 있습니다. 이러한 분산은 틈새 기업들이 등장할 수 있게 하지만, Shandong Yulong Petrochemical Co Ltd (중국) 및 Jiangsu Guotai International Group (중국)과 같은 주요 기업들의 집단적 힘은 여전히 중요하며, 이들은 규모의 경제와 광범위한 유통 네트워크를 활용하고 있습니다.
8월에 Koppers Inc (미국)은 환경 영향을 최소화하는 고급 피치 생산 방법을 개발하기 위해 선도적인 기술 회사와 전략적 파트너십을 발표했습니다. 이 협력은 Koppers가 글로벌 지속 가능성 트렌드에 부합하고 더 친환경적인 생산 프로세스에 대한 증가하는 규제 요구를 충족함으로써 경쟁 우위를 강화할 가능성이 높습니다. 이러한 이니셔티브는 Koppers를 친환경 석유 피치 솔루션의 선두주자로 자리매김하게 하여 환경을 고려하는 고객들에게 매력적으로 다가갈 수 있습니다.
9월에 Mitsubishi Chemical Corporation (일본)은 항공 우주 산업을 위해 특별히 설계된 새로운 석유 피치 제품 라인을 공개했습니다. 이 조치는 제품 제공을 다양화할 뿐만 아니라 고부가가치 응용 프로그램으로의 전략적 전환을 나타냅니다. 전문 분야를 목표로 함으로써 Mitsubishi는 시장 존재감을 강화하고 잠재적으로 이익 마진을 증가시키고 있으며, 이는 틈새 시장에 침투하려는 기업들의 더 넓은 추세를 반영합니다.
7월에 Himadri Speciality Chemical Ltd (인도)는 아시아 시장에서 석유 피치에 대한 증가하는 수요를 충족하기 위해 생산 능력을 30% 확장했습니다. 이 확장은 시장 요구에 대응하기 위해 운영을 확장하려는 Himadri의 의지를 나타내며, 이는 수요가 급증하는 지역에서 경쟁 위치를 강화할 수 있습니다. 이러한 생산 능력 증가는 공급망 신뢰성을 유지하고 빠르게 변화하는 시장에서 고객 기대를 충족하는 데 중요합니다.
10월 현재 석유 피치 시장의 경쟁 추세는 디지털화, 지속 가능성 및 생산 과정에서 인공지능의 통합에 의해 점점 더 정의되고 있습니다. 전략적 제휴가 점점 더 보편화되고 있으며, 기업들은 혁신과 운영 효율성을 높이기 위해 협력할 필요성을 인식하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 기술 발전, 지속 가능한 관행 및 강력한 공급망 관리에 초점을 맞춘 방향으로 진화할 가능성이 높으며, 이는 산업 우선 사항의 더 넓은 변화를 반영합니다.

Petroleum Pitch Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2017년 3월: Mitsubishi Rayon Co., Ltd, Mitsubishi Chemical의 일부로, 단조 복합재 기술을 사용하여 프로토타입을 설계, 엔지니어링 및 구축하는 Gemini Composites LLC를 인수했습니다.

2016년 3월: Mitsubishi Rayon Co., Ltd는 SGL Carbon Fibers LLC의 carbon fiber 생산 기지를 인수할 계획을 발표했습니다. 이 조치는 회사가 북미에서 탄소 섬유 사업을 확장하는 데 도움이 될 것입니다.

2023년 10월: Fuji Oil Europe은 식품 비즈니스를 위한 새로운 친환경 포장 옵션을 공개했습니다. 이 회사는 재생 가능하고 분해 가능한 물질로 만들어진 새로운 포장 재료에 대한 환경 지속 가능성에 대한 의지를 주입했습니다.2022년 3월: Mitsubishi Chemical Corporation은 일본에서 엔지니어링 플라스틱의 생산 능력을 확장하기 위한 투자 계획을 발표했습니다. 새로운 공장을 건설하는 것 외에도 이 확장 프로그램의 일환으로 고급 제조 기술도 도입될 것입니다.

향후 전망

Petroleum Pitch Market 향후 전망

석유 피치 시장은 2025년부터 2035년까지 5.3%의 연평균 성장률(CAGR)로 성장할 것으로 예상되며, 건설 및 에너지 분야의 수요 증가에 힘입고 있습니다.

2035년까지 시장은 산업 응용 분야에서 주요 플레이어로서의 입지를 확고히 할 것으로 예상됩니다.

시장 세분화

석유 피치 시장 유형 전망

  • 고성능
  • 범용
  • 기타

석유 피치 시장 응용 전망

  • 브레이크 패드
  • 도로 표면 밀봉
  • 알루미늄 양극
  • 단열
  • 내화 벽돌
  • 기타

보고서 범위

2024년 시장 규모 771.32(백만 달러)
2025년 시장 규모 812.2(백만 달러)
2035년 시장 규모 1361.28(백만 달러)
연평균 성장률 (CAGR) 5.3% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 백만 달러
주요 기업 프로필 Koppers Inc (미국), Mitsubishi Chemical Corporation (일본), Pechiney (프랑스), Shandong Yulong Petrochemical Co Ltd (중국), Himadri Speciality Chemical Ltd (인도), Jiangsu Guotai International Group (중국), C-Chem Co Ltd (일본), Nippon Steel Corporation (일본)
포함된 세그먼트 유형, 응용 프로그램, 지역 - 2035년까지의 글로벌 예측
주요 시장 기회 석유 피치 시장에서 지속 가능한 재료에 대한 증가하는 수요는 혁신적인 개발 기회를 제공합니다.
주요 시장 역학 고급 재료에서 석유 피치에 대한 수요 증가가 시장의 혁신과 경쟁 역학을 주도하고 있습니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2035년까지 석유 피치 시장의 예상 시장 가치는 얼마입니까?

석유 피치 시장은 2035년까지 1361.28 백만 달러의 가치를 가질 것으로 예상됩니다.

2024년 석유 피치 시장의 시장 가치는 얼마였습니까?

2024년 석유 피치 시장의 전체 시장 가치는 771.32 백만 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 석유 피치 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 석유 피치 시장의 예상 CAGR은 5.3%입니다.

석유 피치 시장의 주요 기업은 무엇입니까?

석유 피치 시장의 주요 기업으로는 Koppers Inc, Mitsubishi Chemical Corporation, Himadri Speciality Chemical Ltd.가 있습니다.

석유 피치 시장의 주요 응용 분야는 무엇입니까?

주요 응용 분야에는 브레이크 패드, 도로 표면 밀봉 및 단열 등이 포함됩니다.

2024년 고성능 부문의 가치는 얼마였습니까?

고성능 부문의 가치는 2024년에 231.53 백만 달러였습니다.

2035년까지 단열 응용 분야의 예상 가치 범위는 얼마입니까?
단열 응용 분야는 2035년까지 200.0에서 350.0 백만 달러의 가치 범위를 가질 것으로 예상됩니다.
2024년 유니버설 부문의 가치는 다른 부문과 어떻게 비교됩니까?
2024년 유니버설 부문의 가치는 308.0 백만 달러로, 다른 부문인 231.79 백만 달러보다 높습니다.
2035년까지 기타 응용 분야의 예상 성장률은 얼마입니까?
기타 응용 분야는 2035년까지 51.32에서 111.28 백만 달러의 가치 범위로 성장할 것으로 예상됩니다.
향후 10년간 석유 피치 시장의 예상 트렌드는 무엇입니까?
석유 피치 시장은 다양한 응용 분야에서 증가하는 수요에 의해 추진되어 5.3%의 예상 CAGR을 기록하며 안정적인 성장을 경험할 것으로 보입니다.
저자
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed chemical engineering journals, industrial publications, and authoritative petrochemical organizations. Key sources included the US Environmental Protection Agency (EPA), US Energy Information Administration (EIA), European Chemicals Agency (ECHA), International Energy Agency (IEA), Organization of the Petroleum Exporting Countries (OPEC), International Aluminium Institute (IAI), US Geological Survey (USGS), National Institute of Standards and Technology (NIST), International Organization for Standardization (ISO), American Society for Testing and Materials (ASTM International), China Petroleum and Chemical Industry Federation (CPCIF), Japan Petrochemical Industry Association (JPIA), Indian Chemical Council (ICC), EU Eurostat Industrial Production Database, World Steel Association, and national petroleum ministry reports from key markets. These sources were used to collect production statistics, regulatory compliance data, refining capacity studies, trade flow analysis, and market landscape data for high performance petroleum pitch, universal petroleum pitch, and other pitch grades across brake pads, road surface sealings, aluminum anodes, insulation, refractory bricks, and other applications.

Primary Research

In the primary research process, we interviewed several supply-side and demand-side industry participants to acquire qualitative and quantitative information. Supply-side sources included CEOs, Vice Presidents of manufacturing, plant operations leaders, and commercial directors from petroleum pitch producers, refinery operators, and carbon material makers. Demand-side sources were procurement chiefs at aluminum smelters, brake pad makers, road construction contractors, refractory brick producers, insulating material businesses and R&D managers from the aerospace and battery industries. Primary research validated market segmentation, expanded capacity timeframes and feedstock availability, price plans and substitution dynamics were collected.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across high performance petroleum pitch, universal petroleum pitch, and other pitch categories

Analysis of reported and modeled annual revenues specific to petroleum pitch portfolios

Coverage of manufacturers representing 70–75% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.