PET Bottle Recycling Market

PET 병 재활용 시장 조사 보고서 - 2032년까지의 글로벌 전망
ID: MRFR/PCM/2119-CR 111 Pages Snehal Singh Last Updated: August 24, 2026
PET Bottle Recycling Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.4%
2024 Market Size$ 10.4 Billion
2025 Market Size$ 11 Billion
2035 Market Size$ 18.5 Billion
Key Players
Indorama Ventures
Plastipak Holdings
Veolia Environnement
SUEZ Recycling and Recovery
Clear Path Recycling
CarbonLITE Industries
Opportunities
  • Regulatory Frameworks and Policies
  • Corporate Social Responsibility Initiatives
  • Economic Incentives and Market Opportunities

PET Bottle Recycling Market 요약

Market Research Future 분석에 따르면, PET 병 재활용 시장 규모는 2024년에 10.4억 달러로 추정되었습니다. PET 병 재활용 산업은 2025년 11.0억 달러에서 2035년까지 18.5억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 5.4%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

PET 병 재활용 시장은 기술 발전과 지속 가능성에 대한 소비자 수요 증가에 힘입어 강력한 성장이 예상됩니다.

  • 재활용 과정의 기술 발전이 PET 병 재활용 시장에서 효율성과 출력 품질을 향상시키고 있습니다.
  • 북미는 여전히 가장 큰 시장이며, 아시아 태평양 지역은 PET 병 재활용을 위한 가장 빠르게 성장하는 지역으로 부상하고 있습니다.
  • 기계적 재활용 부문이 계속해서 지배하고 있으며, 화학적 재활용 부문은 빠른 성장을 경험하고 있습니다.
  • 지속 가능한 관행에 대한 소비자 인식과 수요 증가, 그리고 규제 프레임워크가 시장 확장을 촉진하는 주요 요인입니다.

시장 규모 및 예측

2024 시장 규모 10.4 (억 달러)
2035 시장 규모 18.5 (억 달러)
CAGR (2025 - 2035) 5.4%

주요 기업

인도라마 벤처스, 플라스티팩 홀딩스, 베올리아 환경, SUEZ 재활용 및 회수, 클리어 패스 리사이클링, 카본라이트 산업, KW 플라스틱, 에버그린 플라스틱, 피닉스 테크놀로지 인터내셔널, MBA 폴리머.

PET Bottle Recycling Market Treiber

규제 프레임워크 및 정책

PET 병 재활용 시장은 재활용 이니셔티브를 촉진하기 위한 엄격한 규제 프레임워크의 수립에 의해 상당한 영향을 받고 있습니다. 정부는 재활용 비율을 의무화하고 비준수에 대한 벌금을 부과하는 정책을 점점 더 많이 제정하고 있습니다. 예를 들어, 여러 지역에서는 소비자가 PET 병을 재활용하기 위해 반납하도록 유도하는 보증금 반환 제도를 도입했습니다. 이러한 규제는 재활용 비율을 높일 뿐만 아니라 재활용 재료에 대한 보다 구조화된 시장을 창출합니다. 그 결과, 시장은 재활용 PET에 대한 수요가 강력하게 증가할 것으로 예상되며, 규제 지원이 향후 5년 동안 재활용 비율을 15% 증가시킬 수 있다는 전망이 있습니다.

기업의 사회적 책임 이니셔티브

PET 병 재활용 시장은 기업들이 기업의 사회적 책임(CSR) 이니셔티브에 대한 헌신을 높이고 있는 긍정적인 영향을 받고 있습니다. 많은 기업들이 지속 가능한 관행의 중요성을 인식하고 재활용 프로그램에 적극 참여하고 있습니다. PET 병 재활용에 투자함으로써 이러한 기업들은 브랜드 이미지를 향상시킬 뿐만 아니라 환경 보존 노력에도 기여하고 있습니다. 이 추세는 기업과 재활용 시설 간의 파트너십을 촉진하여 보다 통합된 재활용 생태계를 만드는 데 기여할 것입니다. 그 결과, 시장은 투자 급증을 경험할 수 있으며, CSR 이니셔티브가 2026년까지 재활용 용량을 10% 증가시킬 수 있다는 전망이 있습니다.

경제적 인센티브 및 시장 기회

PET 병 재활용 시장은 재활용 활동을 장려하는 다양한 경제적 인센티브의 혜택을 보고 있습니다. 정부와 조직은 재활용 시설에 재정 지원 및 보조금을 제공하여 운영 효율성을 높이고 비용을 줄일 수 있습니다. 또한, 재활용 PET에 대한 시장이 성장함에 따라 투자자와 기업가에게 매력적인 기회를 제공합니다. 지속 가능한 재료에 대한 수요가 증가함에 따라 재활용 운영의 경제적 타당성이 개선되고 있습니다. 시장 분석에 따르면, 재활용 PET의 수익성이 향후 몇 년 동안 12% 증가할 수 있으며, 이는 이러한 경제적 인센티브와 친환경 제품 시장의 확장에 의해 촉진됩니다.

재활용 프로세스의 기술 혁신

PET 병 재활용 시장은 재활용 효율성을 높이는 기술 혁신이 급증하고 있습니다. AI 기반 시스템과 같은 고급 분류 기술이 PET 병을 다른 재료와 분리하는 데 개선되고 있습니다. 이는 재활용 PET의 순도를 높일 뿐만 아니라 재활용 노력에서 지속적인 도전 과제였던 오염률을 줄입니다. 또한, PET를 원래의 단량체로 분해할 수 있는 화학 재활용 방법의 혁신이 등장하고 있으며, 이를 통해 고품질 재활용 PET 생산이 가능해집니다. 그 결과, 시장은 상당한 성장을 할 것으로 예상되며, 이러한 기술 발전에 의해 향후 몇 년 동안 연평균 성장률이 10% 이상이 될 것으로 추정됩니다.

소비자 인식의 증가 및 지속 가능한 관행에 대한 수요

PET 병 재활용 시장은 소비자 행동의 주목할 만한 변화가 일어나고 있으며, 지속 가능성에 대한 강조가 증가하고 있습니다. 소비자들은 플라스틱 폐기물의 환경적 영향에 대해 더 많이 인식하게 되어 재활용 재료로 만든 제품에 대한 수요가 높아지고 있습니다. 이 추세는 제조업체들이 제품에 재활용 PET를 포함하도록 촉진하여 재활용 시장의 성장을 이끌고 있습니다. 시장 데이터에 따르면, 재활용 재료를 활용하는 브랜드는 시장 매력을 높일 수 있으며, 소비자들은 지속 가능한 제품에 대해 프리미엄을 지불할 의향이 있습니다. 이러한 소비자 선호의 증가는 PET 병 재활용 시장을 촉진할 것으로 예상되며, 향후 몇 년 동안 20%의 시장 확장이 가능하다는 추정이 있습니다.
시장 세그먼트 통찰력

재활용 프로세스: 기계적 (가장 큰) 대 화학적 (가장 빠르게 성장하는)

PET 병 재활용 시장에서 기계적 재활용 프로세스는 잘 확립된 기술과 비용 효율성 덕분에 가장 큰 점유율을 차지하고 있습니다. 이 접근 방식은 사용된 PET 병을 작은 조각으로 변환하는 단순성과 효율성 덕분에 선호됩니다. 반면, 화학적 재활용 프로세스는 현재 시장 점유율이 작지만 PET를 원래의 모노머로 분해할 수 있는 능력 덕분에 인정을 받고 있습니다. 이는 우수한 제품 품질을 목표로 하는 제조업체들 사이에서 관심을 끌고 있습니다.

재활용 프로세스: 기계적 (지배적) 대 화학적 (신흥)

기계적 재활용은 PET 병 재활용 시장에서 오랫동안 지배적인 프로세스로, 간단한 접근 방식과 낮은 운영 비용이 특징입니다. 이는 소비 후 PET 병을 재사용 가능한 플라스틱 조각으로 효과적으로 변환하여 재활용업체들 사이에서 선호되는 선택이 됩니다. 그러나 화학적 재활용 프로세스는 기술 발전과 고품질 재활용 재료에 대한 수요 증가에 힘입어 빠르게 부상하고 있습니다. 화학적 재활용은 PET를 원래 형태로 복원하는 장점을 제공하여, 원주율 품질의 rPET를 생산합니다. 이러한 기술적 변화는 지속 가능성 트렌드와 규제 압력에 의해 촉진되고 있으며, 브랜드들은 순환 경제 목표를 달성하기 위해 노력하고 있습니다.

응용 분야별: 음료 (가장 큰) 대 개인 관리 (가장 빠르게 성장하는)

PET 병 재활용 시장의 응용 분야 세그먼트는 다양한 용도를 보여주며, 음료가 상당한 점유율을 차지하고 있습니다. 이 분야는 생수, 탄산음료 및 주스를 포함하여 전체 시장의 상당 부분을 차지합니다. 화장품 및 세면도구를 포함한 개인 관리 제품도 주목할 만한 기여를 하지만, 음료에 비해 상대적으로 작은 시장 점유율을 가지고 있습니다. 제약, 소비재 및 기타 카테고리와 같은 다른 응용 분야는 전체 시장 역학에 기여하지만 주요 세그먼트 뒤에 있습니다.

음료: 지배적 대 개인 관리: 신흥

PET 병 재활용 시장에서 음료는 편리함과 소비자 선호와 관련된 병 제품에 대한 지속적인 수요에 의해 주도되는 지배적인 응용 분야 세그먼트를 나타냅니다. 이 세그먼트는 확립된 재활용 이니셔티브의 혜택을 받아 지속 가능성 매력을 더하고 있습니다. 반면, 개인 관리 분야는 친환경 포장 및 재활용 관행의 증가하는 추세를 특징으로 하며 중요한 플레이어로 부상하고 있습니다. 소비자들은 개인 관리 제품에서 지속 가능성을 점점 더 우선시하고 있으며, 이는 브랜드들이 혁신하고 재활용 가능한 PET 재료를 강조하도록 이끌고 있습니다. 결과적으로 음료가 이 시장의 기반을 유지하는 동안, 개인 관리의 성장 잠재력은 보다 환경적으로 책임 있는 포장 솔루션으로의 전환을 나타냅니다.

PET Bottle Recycling Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미: 지속 가능성 리더

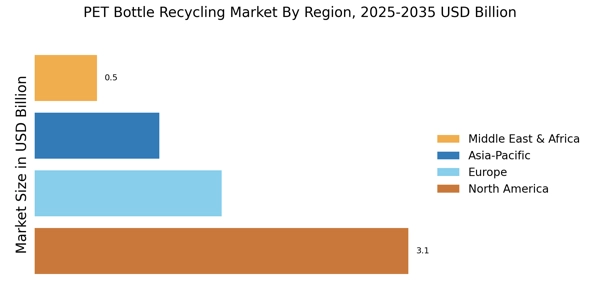
북미는 환경 인식 증가와 엄격한 규제에 의해 PET 병 재활용 시장에서 상당한 성장을 목격하고 있습니다. 미국은 약 60%의 시장 점유율을 보유하고 있으며, 캐나다는 약 25%를 차지하고 있습니다. 생산자 책임(EPR) 법과 같은 규제 이니셔티브는 재활용 PET에 대한 수요를 촉진하고 있으며, 기업들이 재활용 기술에서 혁신하도록 압박하고 있습니다. 경쟁 환경은 플라스티팩 및 클린 테크와 같은 주요 플레이어와 함께 베올리아 및 SUEZ와 같은 주요 유럽 기업들이 이 지역에서 운영을 확장하면서 지배되고 있습니다. 미국 시장은 PET 병 처리를 전담하는 수많은 시설이 있는 강력한 재활용 인프라로 특징지어집니다. 이러한 경쟁 환경은 혁신과 효율성을 촉진하여 증가하는 수요를 충족하기 위한 재활용 자재의 안정적인 공급을 보장합니다.

유럽: 규제 프레임워크 강점

유럽은 포괄적인 규제와 지속 가능성에 대한 강한 의지에 의해 PET 병 재활용 시장에서 선두주자입니다. 이 지역은 약 30%의 시장 점유율을 보유하고 있으며, 독일과 프랑스가 가장 큰 기여자로 각각 약 15%와 10%를 차지하고 있습니다. 유럽연합의 순환 경제 행동 계획은 재활용을 강조하며, 2029년까지 PET 병의 90% 수집률을 목표로 하고 있어 시장 수요를 크게 증가시키고 있습니다. 독일과 프랑스와 같은 주요 국가들은 알플라 및 SUEZ와 같은 주요 플레이어의 본거지로, 재활용 기술에서 혁신을 촉진하는 경쟁 환경을 조성하고 있습니다. 고급 재활용 시설의 존재와 강력한 대중 인식 캠페인은 이 지역의 재활용 능력을 더욱 향상시킵니다. 이러한 경쟁 환경은 EU의 야심찬 재활용 목표를 달성하고 지속 가능한 미래를 보장하는 데 중요합니다.

아시아-태평양: 신흥 시장 잠재력

아시아-태평양은 급속한 도시화와 지속 가능성에 대한 소비자 인식 증가에 의해 PET 병 재활용 시장에서 중요한 플레이어로 부상하고 있습니다. 이 지역은 약 20%의 시장 점유율을 보유하고 있으며, 중국과 인도가 각각 약 12%와 5%를 차지하고 있습니다. 재활용 및 폐기물 관리 촉진을 위한 정부 이니셔티브가 성장을 촉진하고 있으며, 국가들은 플라스틱 폐기물을 줄이고 재활용률을 높이기 위해 노력하고 있습니다. 중국의 엄격한 플라스틱 폐기물 규제와 인도의 증가하는 재활용 인프라는 인도라마 벤처스 및 그린백 리사이클링과 같은 주요 플레이어를 위한 경쟁 환경을 조성하고 있습니다. 이러한 기업들의 존재는 지역 시장에 맞춘 혁신적인 재활용 솔루션 개발에 필수적입니다. 이 지역이 재활용 기술에 계속 투자함에 따라, 향후 몇 년 동안 상당한 성장이 예상되며, 이는 글로벌 지속 가능성 목표와 일치합니다.

중동 및 아프리카: 자원 풍부한 기회

중동 및 아프리카 지역은 환경 문제와 자원 부족에 대한 인식이 증가함에 따라 PET 병 재활용의 중요성을 점차 인식하고 있습니다. 현재 시장 점유율은 약 10%이며, 남아프리카와 UAE가 각각 약 5%와 3%를 차지하고 있습니다. 플라스틱 폐기물 감소 및 재활용 촉진을 위한 정부 이니셔티브가 형성되기 시작하여 시장 성장에 유리한 환경을 조성하고 있습니다. 남아프리카와 같은 국가들은 재활용률을 높이기 위한 정책을 시행하고 있으며, UAE는 고급 재활용 기술에 투자하고 있습니다. 경쟁 환경은 아직 개발 중이며, 지역 기업과 베올리아와 같은 국제 기업들이 이 지역에서 기회를 탐색하고 있습니다. 인식이 높아지고 규제가 강화됨에 따라, 이 지역의 PET 병 재활용 잠재력은 크게 확장될 것으로 예상되며, 글로벌 지속 가능성 노력에 기여할 것입니다.

PET Bottle Recycling Market Regional Image

주요 기업 및 경쟁 통찰력

주요 시장 참여자들은 제품 라인을 늘리기 위해 R&D에 많은 돈을 투자하고 있으며, 이는 PET 병 재활용 시장의 성장을 더욱 촉진할 것입니다. 시장 참여자들은 또한 새로운 제품 출시, 계약 체결, 인수 합병, 투자 증가 및 다른 조직과의 협력을 포함한 다양한 전략적 이니셔티브를 통해 전 세계적인 입지를 확장하고 있습니다. PET 병 재활용 산업의 경쟁자들은 점점 더 경쟁이 치열해지고 성장하는 시장 환경에서 확장하고 생존하기 위해 비용 효율적인 제품을 제공해야 합니다. 글로벌 PET 병 재활용 산업에서 제조업체들이 고객에게 혜택을 주고 PET 병 재활용 시장 부문을 확장하기 위해 채택한 주요 비즈니스 전략 중 하나는 운영 비용을 줄이기 위해 현지에서 제조하는 것입니다. 위에서 언급한 주요 플레이어들은 고급 제품 제공, 높은 산업 경험 및 지리적 범위로 인해 시장을 지배하고 있습니다. 이러한 플레이어들은 예측 기간 동안 전략적 파트너십 및 인수를 통해 전 세계에 존재감을 확립할 수 있습니다. 더 나은 기술에 접근할 수 있는 플레이어들은 독창적이고 혁신적인 제품 및 솔루션을 개발할 수 있으며, 이는 경쟁자의 제품을 쓸모없게 만들 수 있습니다. 시장의 경쟁 환경은 기술 발전으로 인해 더욱 치열해질 가능성이 높습니다.인도라마 벤처스 공공 유한 회사(Indorama Ventures)는 전 세계에서 가장 큰 PET 제조업체 중 하나입니다. 이 회사는 원료, PET 및 섬유의 세 가지 사업 부문을 통해 운영됩니다. 회사의 제품 제공에는 재활용 제품, 원료, PET, 섬유 및 포장이 포함됩니다. 이 회사는 태국에서 폴리에스터 섬유 생산의 주요 플레이어 중 하나입니다. 이 회사의 재활용 PET는 주로 병, 시트, 필름, 섬유, 필라멘트 및 기타 특수 제품 생산의 원료로 사용됩니다. 이 회사의 수지는 전 세계에서 매 5개의 PET 병 중 1개를 만드는 데 사용됩니다. 이 회사의 PET 수지는 음료, 식품, 의약품, 가정용품 및 산업 제품의 포장에 사용됩니다. 이 회사는 11개국과 4개 대륙에 걸쳐 18개의 생산 공장을 운영하는 글로벌 PET 제조업체입니다. 이 회사의 자회사에는 Auriga Polymers Inc., FiberVisions, L.P, Indorama Ventures Global Services Ltd., Indorama Holdings Ltd.가 포함됩니다.크로네스 AG는 크로네스 그룹의 완전 소유 자회사입니다. 크로네스 AG는 재활용 병, 캔 및 관련 포장을 위한 기계 및 완전한 라인을 개발 및 제조하고 있으며, 공정 기술 및 내부 물류를 제공합니다. 또한 식음료 산업을 위한 IT 솔루션을 제공합니다. 이 회사는 공정 기술, 유제품, 충전 및 포장 라인, 내부 물류, IT 솔루션 및 PET 재활용 시스템을 제공합니다. 주로 음료 산업에 서비스를 제공합니다. 이 회사는 PET 재활용 시스템을 위한 두 가지 모듈인 세척 모듈과 탈오염 모듈에서 작업합니다. 이 회사는 5,000개 이상의 특허를 보유하고 있으며, 2017년에는 연구 및 개발 활동에 약 1억 9400만 달러를 투자했습니다. 이 회사는 미국에 존재하며 독일, 중국, 인도, 남아프리카, UAE 및 영국에 기지를 두고 있습니다. 이 회사의 주요 생산 시설은 헝가리 데브레첸에 위치해 있습니다.

PET Bottle Recycling Market 시장의 주요 기업은 다음과 같습니다

산업 발전

2022년 11월 플라스티팩은 스페인 톨레도에 20,000톤의 식품 등급 재활용 펠렛을 생산할 수 있는 5번째 재활용 공장을 개소한다고 발표했습니다. 이 공장은 기존의 프리폼 제조 유닛과 가까운 위치에 있어 수지 운송 관련 배출을 줄이는 데 도움이 될 것입니다. 이 시설은 PET 플레이크를 식품 등급 PET(rPET) 펠렛으로 재활용 및 생산하여 다양한 최종 사용 응용 프로그램에 적합한 용기로 사용됩니다. 이 공장은 연간 최대 443톤의 CO2를 절약할 수 있는 1800개의 태양광 태양광 패널을 포함한 고급 에너지 기술 및 장비로 장착되어 있습니다.

2021년 10월 폴리퀘스트는 PolyQuest의 완전 자회사인 Renuva Plastics LLC를 설립하였으며, Faith Group Company의 미국 부문을 인수했습니다. Faith Group은 산업 후 PET의 주요 유통업체입니다. 이 인수는 PolyQuest가 수지 소비 응용 프로그램을 통해 원자재, 산업 후 및 소비자 후 제품에 대한 중요한 접근을 제공했습니다.

2020년 8월 인도라마 벤처스는 폴란드 비엘스코비아와 레치카에 두 개의 생산 시설을 포함하는 industrie Maurizio Peruzzo Polowat spóka z ograniczonoci (IMP Polowat)의 100% 지분을 인수했습니다. IMP Polowat는 소비자 후 PET에서 PET 플레이크 및 펠렛을 재활용합니다. 이 시설은 IVL이 동유럽에서 매력적인 재활용 플랫폼을 제공하여 재활용 PET 및 보다 지속 가능한 포장 솔루션에 대한 증가하는 수요를 충족할 수 있는 새로운 기회를 열어줍니다.

향후 전망

PET Bottle Recycling Market 향후 전망

PET 병 재활용 시장 분석에 따르면, 이 시장은 2024년부터 2035년까지 5.1%의 CAGR로 성장할 것으로 예상되며, 이는 환경 규제 증가, 소비자 인식 및 기술 발전에 의해 촉진됩니다.
PET 병 재활용 시장의 미래 전망은 글로벌 순환 경제 의무와 식품 등급 rPET로의 전환에 의해 매우 강력합니다. 주요 트렌드에는 AI 기반 분류 및 화학적 재활용이 포함됩니다.

2035년까지 PET 병 재활용 시장의 성장은 혁신과 지속 가능성 이니셔티브에 의해 강력할 것으로 예상됩니다.

시장 세분화

PET 병 재활용 시장 응용 전망

  • 음료
  • 개인 관리
  • 제약
  • 소비재
  • 기타

PET 병 재활용 시장 재활용 과정 전망

  • 기계적
  • 화학적

보고서 범위

2024년 시장 규모 10.4(억 달러)
2025년 시장 규모 11.0(억 달러)
2035년 시장 규모 18.5(억 달러)
연평균 성장률(CAGR) 5.4% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 인도라마 벤처스, 플라스티팩 홀딩스, 베올리아 환경, SUEZ 재활용 및 회수, 클리어 패스 리사이클링, 카본라이트 산업, KW 플라스틱, 에버그린 플라스틱, 피닉스 테크놀로지 인터내셔널, MBA 폴리머.
포함된 세그먼트 재활용 프로세스, 응용 프로그램, 지역
주요 시장 기회 재활용 기술의 발전은 PET 병 재활용 시장의 효율성과 지속 가능성을 향상시킵니다.
주요 시장 역학 소비자 인식 증가가 변화하는 규제 프레임워크 속에서 지속 가능한 PET 병 재활용 솔루션에 대한 수요를 이끌고 있습니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

FAQs

2024년 현재 PET 병 재활용 시장의 현재 가치는 얼마입니까?
\u003cp\u003ePET 병 재활용 시장은 2024년에 51억 달러로 평가되었습니다.\u003c/p\u003e
2035년 PET 병 재활용 시장의 예상 가치는 얼마입니까?
\u003cp\u003e이 시장은 2035년까지 88.16억 달러에 이를 것으로 예상됩니다.\u003c/p\u003e
2025년부터 2035년까지 PET 병 재활용 시장의 예상 CAGR은 얼마입니까?
\u003cp\u003e2025년부터 2035년까지 PET 병 재활용 시장의 예상 CAGR은 5.1%입니다.\u003c/p\u003e
PET 병 재활용 시장의 주요 기업은 무엇입니까?
\u003cp\u003e주요 기업으로는 Veolia, SUEZ, Alpla, Plastipak, Clean Tech, Recycling Technologies, Indorama Ventures, PET Recycling Team, Greenback Recycling이 있습니다.\u003c/p\u003e
PET 병 재활용 시장의 주요 세그먼트는 무엇입니까?
\u003cp\u003e주요 세그먼트에는 재활용 과정과 응용이 포함됩니다.\u003c/p\u003e
2035년까지 기계적 및 화학적 재활용 과정의 예상 가치는 얼마입니까?
2035년까지 기계적 재활용은 45억 달러에 이를 것으로 예상되며, 화학적 재활용은 43.16억 달러에 이를 것으로 예상됩니다.
PET 병 재활용의 응용 분야는 시장 가치 측면에서 어떻게 나뉘어 있습니까?
2035년까지 음료 세그먼트는 43억 달러, 개인 관리 14억 달러, 제약 11억 달러, 소비재 12.5억 달러, 기타 8.5억 달러로 예상됩니다.
PET 병 재활용 시장의 음료 세그먼트에서 관찰되는 성장 추세는 무엇입니까?
음료 세그먼트는 2024년 25.5억 달러에서 2035년까지 43억 달러로 성장할 것으로 예상됩니다.
PET 병 재활용 시장에서 개인 관리 응용의 중요성은 무엇입니까?
개인 관리 응용은 2024년 8.5억 달러에서 2035년까지 14억 달러로 성장할 것으로 예상됩니다.
PET 병 재활용 시장은 지속 가능성 노력에 어떻게 기여합니까?
PET 병 재활용 시장은 플라스틱 폐기물을 줄이고 순환 경제 관행을 촉진함으로써 지속 가능성에 중요한 역할을 합니다.
저자
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry associations, environmental publications, and authoritative waste management organizations. Key sources included the US Environmental Protection Agency (EPA), European Environment Agency (EEA), Japan Ministry of Environment, Department of Environment, Food and Rural Affairs (DEFRA, UK), PET Resin Association (PETRA), Association of Plastic Recyclers (APR), Plastics Recyclers Europe (PRE), International Solid Waste Association (ISWA), Ellen MacArthur Foundation Global Commitment reports, OECD Environmental Statistics, World Bank What a Waste 2.0 Database, Container Recycling Institute (CRI), National Association for PET Container Resources (NAPCOR), EU Circular Economy Action Plan regulatory frameworks, Extended Producer Responsibility (EPR) policy databases, and national environmental ministry reports from key markets. These sources were used to collect recycling capacity statistics, regulatory mandate data, collection infrastructure studies, waste generation trends, and market landscape analysis for mechanical recycling, chemical recycling, bottle-to-bottle rPET, bottle-to-fiber applications, and collection system dynamics.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. rPET manufacturers, waste management conglomerates, and recycling equipment technology providers included CEOs, Heads of Sustainability, VP of Recycling Operations, and plant managers as supply-side sources. Demand-side sources included procurement directors from major beverage companies, packaging sustainability leaders from FMCG corporations, textile fiber procurement heads, and supply chain directors from food packaging converters. The primary research validated market segmentation between mechanical and chemical recycling processes, confirmed the timelines for rPET capacity expansion, and collected insights on the dynamics of bale pricing, the pathways to food-grade rPET certification, and the utilization rates of the deposit return system (DRS).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and recycling volume analysis. The methodology included:

Identification of 45+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America covering both mechanical and chemical recycling technologies

Product mapping across rPET flakes, rPET pellets, rPET fibers, and strapping materials

Analysis of reported and modeled annual revenues specific to PET recycling portfolios

Coverage of manufacturers representing 70-75% of global recycled PET production capacity in 2024

Extrapolation using bottom-up (collection volume × yield rates × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for bottle-to-bottle, bottle-to-fiber, and industrial applications

무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.