Passive Optical LAN Market 요약
주요 시장 동향 및 하이라이트
시장 규모 및 예측
| CAGR (2025 - 2035) | 12.32% |
| CAGR (2025 - 2035) | 12.32% |
패시브 광 LAN 시장은 현재 고속 인터넷 연결에 대한 수요 증가와 효율적인 네트워크 솔루션의 필요성에 의해 주목할 만한 변화를 겪고 있습니다. 다양한 분야의 조직들은 향상된 대역폭과 운영 비용 절감을 제공하는 광 네트워크의 장점을 인식하고 있습니다. 광 기술로의 전환은 단순한 트렌드가 아니라 네트워크 설계 및 구현 방식의 근본적인 변화로 보입니다. 기업들이 인프라를 최적화하려고 함에 따라 패시브 광 LAN 시장은 확장할 가능성이 높으며, 이는 섬유 기반 솔루션에 대한 더 넓은 수용을 반영합니다. 또한, 지속 가능성과 에너지 효율성에 대한 강조가 패시브 광 LAN 시스템의 채택에 영향을 미치고 있습니다. 이러한 네트워크는 일반적으로 전통적인 구리 기반 시스템에 비해 전력을 덜 소모하여 탄소 발자국을 줄이려는 기업 목표와 일치합니다. 클라우드 컴퓨팅 및 사물인터넷과 같은 첨단 기술의 통합은 조직들이 진화하는 요구를 지원하기 위해 강력하고 확장 가능한 솔루션을 필요로 하면서 시장을 더욱 발전시키고 있습니다. 이러한 맥락에서 패시브 광 LAN 시장은 혁신과 사용자 기대의 변화에 의해 상당한 성장을 할 준비가 되어 있습니다.
조직들은 네트워크 기능을 향상시키기 위해 패시브 광 LAN 솔루션을 점점 더 많이 채택하고 있습니다. 이 트렌드는 특히 사용자 밀집 환경에서 더 높은 대역폭과 향상된 성능에 대한 필요성에 의해 주도되고 있습니다. 기업들이 인프라를 현대화하려고 하면서 광 네트워크로의 전환은 증가하는 수요를 충족하기 위한 전략적 움직임으로 보입니다.
지속 가능성에 대한 강조는 많은 기업들이 에너지 효율적인 네트워킹 솔루션을 고려하도록 촉구하고 있습니다. 패시브 광 LAN 시스템은 일반적으로 전통적인 대안보다 전력을 덜 소모하여 운영 비용과 환경 영향을 줄이려는 조직에 매력적인 옵션이 됩니다. 에너지 효율성에 대한 이러한 집중은 시장에서의 구매 결정에 영향을 미칠 가능성이 높습니다.
클라우드 컴퓨팅과 사물인터넷의 부상은 패시브 광 LAN 시장에 영향을 미치고 있습니다. 조직들이 이러한 기술에 점점 더 의존함에 따라 확장 가능하고 신뢰할 수 있는 네트워크 솔루션에 대한 수요가 증가하고 있습니다. 패시브 광 LAN 시스템은 이러한 발전을 지원하는 데 적합하여 시장 성장과 기술 발전 간의 강한 정렬을 시사합니다.
글로벌 수동 광 LAN 시장 산업은 고속 연결 솔루션에 대한 수요가 급증하고 있습니다. 조직들이 대역폭 집약적인 애플리케이션에 점점 더 의존함에 따라 효율적이고 확장 가능한 네트워크 인프라의 필요성이 중요해집니다. 수동 광 LAN 시장(POL) 시스템은 전통적인 구리 기반 네트워크에 대한 비용 효율적인 대안을 제공하며, 더 높은 데이터 전송 속도와 낮은 지연 시간을 제공합니다. 이러한 변화는 2024년 시장 가치가 256억 달러로 예상된다는 점에서 입증되며, 이는 광섬유 기술에 대한 선호도가 증가하고 있음을 반영합니다. 또한, 예상되는 성장 궤적은 2035년까지 시장이 919억 달러에 이를 수 있음을 시사하며, 2025년부터 2035년까지 12.34%의 강력한 연평균 성장률(CAGR)을 나타냅니다.
패시브 광 LAN 시장에서 애플리케이션 세그먼트는 주로 기업 네트워킹에 의해 주도되며, 이는 시장 점유율의 상당 부분을 차지합니다. 이는 대규모 조직에서 효율적이고 확장 가능한 네트워킹 솔루션에 대한 증가하는 필요성을 반영합니다. 또한 데이터 센터와 스마트 빌딩도 애플리케이션 환경에 기여하지만 그 정도는 덜하며, 이 분야에서 기업 네트워킹의 리더십을 강조합니다. 성장 추세를 살펴보면, 캠퍼스 네트워크는 패시브 광 LAN 시장 내에서 가장 빠르게 성장하는 세그먼트로 부상하고 있습니다. 더 많은 교육 기관과 기업 캠퍼스가 네트워킹 능력을 향상시키고자 하면서, 고속의 신뢰할 수 있는 연결에 대한 수요가 급증하고 있습니다. 이는 스마트 기술의 채택과 여러 애플리케이션에 걸쳐 통합된 네트워킹 솔루션에 대한 증가하는 필요성에 의해 더욱 가속화되고 있습니다.
기업 네트워킹: 지배적 대 캠퍼스 네트워크: 신흥
기업 네트워킹은 대규모 조직 내에서 복잡하고 데이터 집약적인 애플리케이션을 지원하기 위해 맞춤화된 방대한 인프라가 특징입니다. 이 세그먼트는 높은 대역폭과 낮은 지연 시간 연결의 필요성으로 혜택을 보아 비즈니스 운영에 필수적입니다. 반면에 캠퍼스 네트워크는 교육 및 기업 환경에서 포괄적인 네트워킹 솔루션에 대한 필요성에 의해 상승세를 타고 있습니다. 이러한 네트워크는 다양한 장치와 애플리케이션에 대한 연결을 용이하게 하여 현대 캠퍼스 환경에서 필수적입니다. 교육 기관에서의 디지털화 추세와 스마트 캠퍼스 인프라에 대한 추진은 캠퍼스 네트워크를 패시브 광 LAN 시장에서 신흥 플레이어로 자리매김하게 합니다.
패시브 광 LAN 시장은 다양한 최종 용도 세그먼트 간에 상당한 분포를 보여주며, 교육이 가장 큰 점유율을 차지하고 있습니다. 교육 기관은 네트워크 능력을 향상시키기 위해 패시브 광 LAN 솔루션을 점점 더 많이 채택하고 있으며, 학생과 교수 모두에게 고속 연결을 제공합니다. 디지털 학습 도구와 자원에 대한 강조가 증가하면서 이 분야에서의 수요가 증가하고 있습니다. 반면에 의료 산업은 시장 점유율은 작지만 빠른 성장을 목격하고 있습니다. 의료 시설에 대한 신뢰할 수 있고 효율적인 네트워킹 솔루션에 대한 필요성이 이 세그먼트의 채택률을 촉진하고 있습니다.
교육: 지배적 대 의료: 신흥
패시브 광 LAN 시장의 맥락에서 교육 부문은 지배적인 힘으로 여겨집니다. 교육 기관은 행정 운영과 집중적인 학습 환경 모두를 위한 원활한 연결을 우선시하여 상당한 시장 존재감을 나타냅니다. 한편, 의료 세그먼트는 원격 의료, 환자 관리 시스템 및 실시간 데이터 접근을 위한 강력한 네트워킹이 필요한 시설로 인해 유망하게 부상하고 있습니다. 스마트 의료 솔루션의 증가는 고속 네트워크에 대한 수요를 요구하며, 의료는 더 넓은 시장 내에서 중요한 성장 세그먼트로 자리잡고 있습니다.
패시브 광 LAN 시장에서 광선로 단말기 (OLT)는 네트워크 관리의 중앙 집중화 및 여러 엔드포인트 연결의 필수 기능으로 인해 가장 큰 점유율을 차지하고 있습니다. 그 뒤를 이어 광 네트워크 단말기 (ONT)는 최종 사용자 인터페이스 역할을 하며 상당한 성장을 목격하고 있습니다. 패시브 광 분배기는 전기 전원이 필요 없이 신호를 분배하는 중요한 역할을 하며, 광섬유 케이블은 이 인프라의 중추를 형성하여 고속 데이터 전송을 용이하게 합니다.
광선로 단말기 (지배적) 대 광 네트워크 단말기 (신흥)
광선로 단말기 (OLT)는 패시브 광 LAN 시장에서 지배적인 구성 요소로, 네트워크의 중앙 노드 역할을 합니다. 서비스 제공자로부터 다양한 엔드포인트로 데이터 흐름을 관리하는 데 필수적입니다. 반면에 광 네트워크 단말기 (ONT)는 최종 사용자에게 광 신호를 전기 신호로 변환하여 연결을 가능하게 하는 중요한 구성 요소로 부상하고 있습니다. OLT는 네트워크 제어 및 서비스 품질에 필수적이지만, ONT의 성장은 주거 및 상업 공간에서 신뢰할 수 있고 고속 인터넷 연결에 대한 증가하는 수요에 의해 촉진되고 있습니다. 두 구성 요소 모두 패시브 광 LAN 솔루션의 효과성과 확장성에 필수적입니다.
패시브 광 LAN 시장은 다양한 기술을 보여주며, 기가비트 패시브 광 네트워크 (GPON)이 가장 큰 점유율을 차지하고 있습니다. 비용 효율성, 구현 용이성 및 기업 환경에서 다양한 애플리케이션을 지원할 수 있는 능력에 의해 널리 채택되고 있습니다. 반면에 10기가비트 패시브 광 네트워크 (10G PON)의 출현은 조직의 증가하는 대역폭 수요를 충족하는 성장하는 세그먼트를 강조합니다. 기업들이 데이터 전송 및 연결을 위한 더 높은 성능을 추구함에 따라 10G PON은 시장에서 빠르게 주목받고 있습니다.
기술: GPON (지배적) 대 10G PON (신흥)
기가비트 패시브 광 네트워크 (GPON)는 패시브 광 LAN 시장에서 지배적인 플레이어로 자리 잡고 있으며, 낮은 비용으로 강력한 성능을 제공하는 능력으로 찬사를 받고 있습니다. 신뢰할 수 있는 아키텍처는 효율적인 데이터 전송을 가능하게 하고 다수의 사용자를 수용할 수 있어 다양한 기업 애플리케이션에 적합합니다. 반면에 10기가비트 패시브 광 네트워크 (10G PON)는 증가하는 데이터 전송 속도 수요를 충족하기 위해 설계된 신흥 세력입니다. 이전 모델과 달리 10G PON은 더 큰 대역폭을 지원하고 향상된 확장성을 제공하여 최첨단 기술에 투자하는 기업에 유리합니다. 네트워크가 발전함에 따라 GPON과 10G PON의 대조적인 특성은 패시브 광 LAN 환경의 역동적인 본질을 보여줍니다.
패시브 광 LAN 시장은 다양한 배포 환경을 보여주며, 온프레미스 솔루션은 신뢰성과 네트워크 보안에 대한 높은 제어로 인해 상당한 점유율을 차지하고 있습니다. 조직은 강력한 인프라와 맞춤화 기능이 필요할 때 이 모델을 선호하는 경향이 있습니다. 반면에 클라우드 기반 배포는 유연성과 운영 비용 절감을 목표로 하는 기업들을 끌어들이며, 점점 더 매력적인 옵션이 되고 있습니다. 클라우드 솔루션은 광범위한 현장 하드웨어 없이도 확장 가능한 옵션을 찾는 기업들에게 점점 더 매력적이 되고 있습니다.
온프레미스 (지배적) 대 클라우드 기반 (신흥)
온프레미스 배포는 패시브 광 LAN 시장에서 지배적인 힘으로 자리 잡고 있으며, 향상된 보안, 맞춤형 네트워크 구성 및 인프라에 대한 완전한 제어와 같은 고유한 이점으로 평가받고 있습니다. 특히 규제가 엄격한 산업에서 조직은 데이터 준수 요구 사항과 성능 일관성을 위해 온프레미스 솔루션을 선호합니다. 반면에 클라우드 기반 대안은 비용 효율성과 배포 용이성으로 인해 빠르게 부상하고 있습니다. 이 모델은 기업이 쉽게 확장하고 전통적인 하드웨어 투자 부담 없이 새로운 기능을 구현할 수 있게 합니다. 시장이 발전함에 따라 클라우드 솔루션의 적응력은 혁신과 운영 효율성의 균형을 이루는 매력적인 옵션으로 자리 잡고 있습니다.
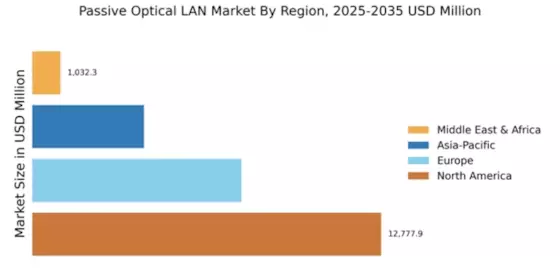
북미는 2025년 패시브 광 LAN 시장에서 12777.94 백만 달러의 시장 규모를 유지할 것으로 보입니다. 이 지역의 성장은 고속 인터넷에 대한 수요 증가와 스마트 시티 이니셔티브의 확장에 의해 주도됩니다. 광대역 확장을 위한 규제 지원과 광섬유 인프라에 대한 투자는 시장 성장을 더욱 촉진합니다. 이 지역의 혁신 및 기술 채택에 대한 초점은 글로벌 시장에서의 주요 플레이어로 자리매김하게 합니다. 북미의 경쟁 환경은 강력하며, Cisco Systems, Adtran 및 CommScope와 같은 주요 기업들이 포함되어 있습니다. 이들 기업은 서비스 제공 및 고객 경험을 향상시키기 위해 첨단 기술을 활용하고 있습니다. 미국은 시장을 선도하고 있으며, 통신 인프라에 대한 상당한 투자가 지원하고 있습니다. 조직들이 네트워크를 업그레이드하려고 하면서 패시브 광 LAN 솔루션에 대한 수요가 증가할 것으로 예상되며, 북미의 시장 점유율을 강화할 것입니다.
유럽은 2025년 7654.73 백만 유로의 시장 규모가 예상되는 패시브 광 LAN 시장에서 중요한 변화를 겪고 있습니다. 이 지역의 성장은 디지털화 증가와 효율적인 네트워크 솔루션에 대한 필요성에 의해 촉진됩니다. 광대역 접근 및 지속 가능성 이니셔티브를 촉진하는 규제 프레임워크가 주요 동력입니다. 유럽연합의 디지털 인프라 강화에 대한 약속은 다양한 분야에서 패시브 광 LAN 기술의 채택을 지원합니다. 유럽의 주요 국가는 독일, 영국 및 프랑스이며, 이곳에서 Nokia와 화웨이와 같은 주요 기업들이 적극적으로 존재감을 확장하고 있습니다. 경쟁 환경은 네트워크 효율성을 개선하기 위한 전략적 파트너십 및 기술 발전으로 특징지어집니다. 조직들이 고속 연결성을 우선시함에 따라 패시브 광 LAN 솔루션에 대한 수요가 증가할 것으로 예상되며, 유럽은 글로벌 시장에서 중요한 플레이어로 자리매김할 것입니다.
아시아 태평양은 2025년까지 4090.88 백만 달러의 시장 규모가 예상되는 패시브 광 LAN의 빠르게 성장하는 시장으로 부상하고 있습니다. 이 지역의 성장은 도시화 증가, 인터넷 보급률 상승 및 디지털 인프라 강화를 위한 정부 이니셔티브에 의해 주도됩니다. 중국과 인도와 같은 국가는 고속 인터넷 및 스마트 기술에 대한 증가하는 수요를 지원하기 위해 광섬유 네트워크에 막대한 투자를 하고 있습니다. 중국은 시장을 선도하고 있으며, 화웨이와 ZTE 코퍼레이션과 같은 주요 기업들이 시장을 지배하고 있습니다. 경쟁 환경은 혁신과 공격적인 가격 전략으로 특징지어집니다. 기업과 정부가 digital transformation를 우선시함에 따라 패시브 광 LAN 솔루션에 대한 수요가 급증할 것으로 예상되며, 아시아 태평양은 시장 확장을 위한 중요한 지역이 될 것입니다.
중동 및 아프리카 지역은 패시브 광 LAN 시장에서 점차 부상하고 있으며, 2025년까지 1032.34 백만 달러의 시장 규모가 예상됩니다. 성장은 통신 인프라에 대한 투자 증가와 고속 인터넷 서비스에 대한 수요 증가에 의해 주도됩니다. 연결성 및 디지털 전환을 향상시키기 위한 정부 이니셔티브가 시장 환경을 형성하는 데 중요한 역할을 하고 있습니다. 이 지역의 스마트 시티 프로젝트에 대한 초점은 패시브 광 LAN 기술의 채택을 더욱 촉진합니다. 이 지역의 주요 국가는 남아프리카와 UAE이며, 기업들은 광 네트워킹 솔루션의 이점을 인식하기 시작하고 있습니다. 경쟁 환경은 진화하고 있으며, 지역 및 국제 기업들이 시장에 진입하고 있습니다. 이 지역이 디지털 인프라를 계속 발전시키면서 패시브 광 LAN 솔루션에 대한 수요가 크게 증가할 것으로 예상되며, 시장 참여자들에게 새로운 기회를 제공할 것입니다.
패시브 광 LAN 시장은 현재 고속 인터넷 연결에 대한 수요 증가와 효율적인 네트워크 인프라의 필요성에 의해 주도되는 역동적인 경쟁 환경으로 특징지어집니다. Cisco Systems (미국), 화웨이 테크놀로지스 (중국), Nokia (핀란드)와 같은 주요 기업들은 혁신과 파트너십을 통해 전략적으로 자신을 포지셔닝하고 있습니다. Cisco Systems (미국)는 광 네트워킹 솔루션을 향상시키는 데 집중하고 있으며, 화웨이 테크놀로지스 (중국)는 글로벌 도달 범위와 기술 발전을 강조하고 있습니다. Nokia (핀란드)는 광 네트워크에 대한 전문성을 활용하여 서비스 제공을 확장하고 있으며, 기술적 우위와 고객 중심 솔루션을 우선시하는 경쟁 환경을 형성하고 있습니다. 비즈니스 전술 측면에서 기업들은 점점 더 제조를 현지화하고 공급망을 최적화하여 운영 효율성을 향상시키고 있습니다. 시장은 다소 분산되어 있는 것으로 보이며, 여러 주요 기업들이 다양한 세그먼트에 영향을 미치고 있습니다. 이러한 분산은 다양한 제품군을 가능하게 하지만, 이러한 기업들의 집합적 전략은 기술 발전 및 서비스 제공 분야에서 통합 및 협력으로의 경향을 나타냅니다. 2025년 11월, Cisco Systems (미국)는 패시브 광 LAN 솔루션을 향상시키기 위해 주요 통신 제공업체와 전략적 파트너십을 발표했습니다. 이 협력은 네트워크 인프라에 첨단 AI 기능을 통합하여 데이터 관리 및 전송 방식을 혁신할 가능성이 있습니다. 이 파트너십의 전략적 중요성은 네트워크 효율성과 신뢰성을 향상시킬 수 있는 잠재력에 있으며, Cisco를 시장의 선두주자로 자리매김하게 합니다. 2025년 10월, 화웨이 테크놀로지스 (중국)는 스마트 시티의 증가하는 수요를 충족하기 위해 설계된 새로운 패시브 광 LAN 제품 라인을 출시했습니다. 이 이니셔티브는 화웨이의 혁신에 대한 헌신과 지속 가능한 개발에 대한 집중을 반영합니다. 이러한 제품의 도입은 화웨이의 경쟁 우위를 강화할 가능성이 있으며, 이는 도시화 및 디지털 전환에 대한 글로벌 트렌드와 일치합니다. 2025년 9월, Nokia (핀란드)는 광 솔루션 전문 기술 회사를 인수하여 광 네트워킹 포트폴리오를 확장했습니다. 이 인수는 Nokia의 고성능 패시브 광 LAN 시스템 제공 능력을 강화할 것으로 예상됩니다. 이 움직임의 전략적 중요성은 새로운 기술과 전문성을 통합할 수 있는 Nokia의 능력에 있으며, 이를 통해 시장 위치를 강화하고 고객 기반을 확장할 수 있습니다. 2025년 12월 현재, 패시브 광 LAN 시장의 현재 트렌드는 디지털화, 지속 가능성 및 AI 통합에 강한 초점을 두고 있습니다. 전략적 제휴는 혁신을 주도하는 협력의 중요성을 인식하면서 경쟁 환경을 형성하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 기술 혁신 및 공급망 신뢰성에 초점을 맞춘 방향으로 발전할 가능성이 높습니다. 이러한 변화는 기업들이 빠르게 변화하는 시장에서 경쟁 우위를 유지하기 위해 지속적으로 적응하고 혁신해야 함을 강조합니다.
Q3 2026: Cisco Systems (US): Introduced its Routed PON solution, integrating pluggable PON OLT functionality into Cisco routers and enabling XGS-PON deployment over existing optical distribution networks, supporting the evolution of passive optical access architectures.
Q3 2026: Huawei Technologies (CN): Huawei introduced its Intelligent Fiber to the Office (iFTTO) solution for AI-era campus networks, incorporating 50G-PON Combo technology to provide higher-bandwidth, simplified optical connectivity for enterprise and campus environments.
Q3 2026: Calix (US): Calix expanded its Calix One platform with standards-based 50G-PON support through the AXOS E7-2 50G-PON line card, enabling operators to deploy 50G-PON alongside existing XGS-PON and GPON technologies.
Q3 2026: Adtran (US): Adtran and TOHKnet conducted Japan’s first live 50G-PON trial, demonstrating the coexistence of 50G-PON, XGS-PON, and EPON over a single fiber to support gradual network capacity upgrades.
수동 광 LAN 시장은 2025년부터 2035년까지 12.32%의 CAGR로 성장할 것으로 예상되며, 고속 연결 및 비용 효율적인 네트워크 솔루션에 대한 수요 증가에 의해 추진됩니다.
2035년까지 수동 광 LAN 시장은 글로벌 네트워킹 인프라의 중요한 구성 요소가 될 것으로 예상됩니다.
| 2024년 시장 규모 | 25555.89(백만 달러) |
| 2025년 시장 규모 | 28704.44(백만 달러) |
| 2035년 시장 규모 | 91733.79(백만 달러) |
| 복합 연간 성장률 (CAGR) | 12.32% (2025 - 2035) |
| 보고서 범위 | 수익 예측, 경쟁 환경, 성장 요인 및 트렌드 |
| 기준 연도 | 2024 |
| 시장 예측 기간 | 2025 - 2035 |
| 역사적 데이터 | 2019 - 2024 |
| 시장 예측 단위 | 백만 달러 |
| 주요 기업 프로필 | Cisco Systems (미국), 화웨이 테크놀로지스 (중국), Nokia (핀란드), ZTE 코퍼레이션 (중국), Adtran (미국), Calix (미국), Mitsubishi Electric (일본), Fujitsu (일본), CommScope (미국) |
| 포괄된 세그먼트 | 응용, 최종 사용, 기술 |
| 주요 시장 기회 | 고속 연결성에 대한 증가하는 수요가 패시브 광 LAN 시장의 혁신을 주도합니다. |
| 주요 시장 역학 | 고속 연결성에 대한 증가하는 수요가 패시브 광 LAN 시장의 혁신과 경쟁을 주도합니다. |
| 포괄된 국가 | 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카 |
수동 광 LAN 시장은 2035년까지 91733.79 USD 백만의 가치를 달성할 것으로 예상됩니다.
2024년 수동 광 LAN 시장의 시장 가치는 25555.89 USD 백만이었습니다.
2025년부터 2035년까지의 예측 기간 동안 수동 광 LAN 시장의 예상 CAGR은 12.32%입니다.
수동 광 LAN 시장의 주요 기업에는 Cisco Systems, Huawei Technologies, Nokia, ZTE Corporation 및 Adtran이 포함됩니다.
주요 응용 프로그램 세그먼트에는 기업 네트워킹, 데이터 센터, 스마트 빌딩 및 캠퍼스 네트워크가 포함됩니다.
2024년 기업 네트워킹 세그먼트의 가치는 10222.95 USD 백만이었습니다.
The secondary research process involved comprehensive analysis of telecommunications regulatory databases, IEEE and ACM peer-reviewed publications, optical networking standards documentation, and authoritative ICT industry organizations. Key sources included the US Federal Communications Commission (FCC), National Telecommunications and Information Administration (NTIA), European Telecommunications Standards Institute (ETSI), Institute of Electrical and Electronics Engineers (IEEE) Xplore Digital Library, International Telecommunication Union (ITU), Fiber Broadband Association (FBA), FTTH Council Europe, Optical Internetworking Forum (OIF), Telecommunications Industry Association (TIA), US Bureau of Economic Analysis (BEA) Communication Sector Reports, EU Eurostat ICT Statistics, OECD Broadband Portal, China's Ministry of Industry and Information Technology (MIIT), Japan's Ministry of Internal Affairs and Communications (MIC), and national telecommunications authority reports from key markets. These sources were used to collect fiber deployment statistics, spectrum allocation data, optical networking standards evolution, bandwidth demand trends, and competitive landscape analysis for Passive Optical Network (PON) systems, Gigabit Passive Optical Network (GPON) infrastructure, optical power splitters, wavelength division multiplexers, and enterprise optical LAN deployments.
To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Optical Product Development, heads of regulatory affairs, and commercial directors from POL equipment manufacturers, suppliers of optical components, and system integrators were examples of supply-side sources. Chief Information Officers (CIOs), directors of IT infrastructure, network architects, and procurement leads from manufacturing companies, healthcare systems, educational institutions, data center operators, and smart building developers were examples of demand-side sources. In addition to gathering information on network migration trends, total cost of ownership models, and capex/opex optimization techniques, primary research verified deployment pipeline projects and validated technology adoption timetables.
Primary Respondent Breakdown:
By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)
By Region: North America (32%), Europe (29%), Asia-Pacific (31%), Rest of World (8%)
Global market valuation was derived through equipment shipment analysis and deployment value chain assessment. The methodology included:
Identification of 40+ key manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America
Product mapping across optical power splitters, optical filters, wavelength division multiplexer/de-multiplexer, OLT (Optical Line Terminal), and ONU (Optical Network Unit) categories
Analysis of reported and modeled annual revenues specific to POL solution portfolios
Coverage of manufacturers representing 72-78% of global market share in 2024
Extrapolation using bottom-up (port shipments × ASP by technology type and region) and top-down (vendor revenue cross-validation) approaches to derive segment-specific valuations for data center, enterprise networking, educational, healthcare, and manufacturing verticals
이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오
“This is really good guys. Excellent work on a tight deadline. I will continue to use you going forward and recommend you to others. Nice job”
“Thanks for sending the report it gives us a good global view of the Betaïne market.”
“We found the report very insightful! we found your research firm very helpful. I'm sending this email to secure our future business.”
“I am very pleased with how market segments have been defined in a relevant way for my purposes (such as "Portable Freezers & refrigerators" and "last-mile"). In general the report is well structured. Thanks very much for your efforts.”
“We got the report in time, we really thank you for your support in this process. I also thank to all of your team as they did a great job.”
“The Automotive 48V ECU Components Procurement Intelligence Study” was a complex project, but the Market Research Future (MRFR) team handled it with quality, agility, and customer-centricity. They delivered all requested data on time and within the agreed scope. The team, including Shubhendra Anand and Rahul Gotadki, was always readily available to clarify questions and swiftly implement necessary adjustments, driving the project to a successful conclusion within a very demanding timeframe.
I would also like to specifically commend Akshay Agarwal for his responsiveness and support at every stage—from our initial inquiry on May 6th through to final delivery on June 18th. His dedication made the entire process seamless.”
“Thanks. It’s been a pleasure working with you, please use me as reference with any other Intel employees.”
“Thank you, this will be very helpful for OQS.”
“I have been reading the first document or the study, ,the Global HVAC and FP market report 2021 till 2026. Must say, good info! I have not gone in depth at all parts, but got a good indication of the data inside!”