Oscilloscope Market Summary
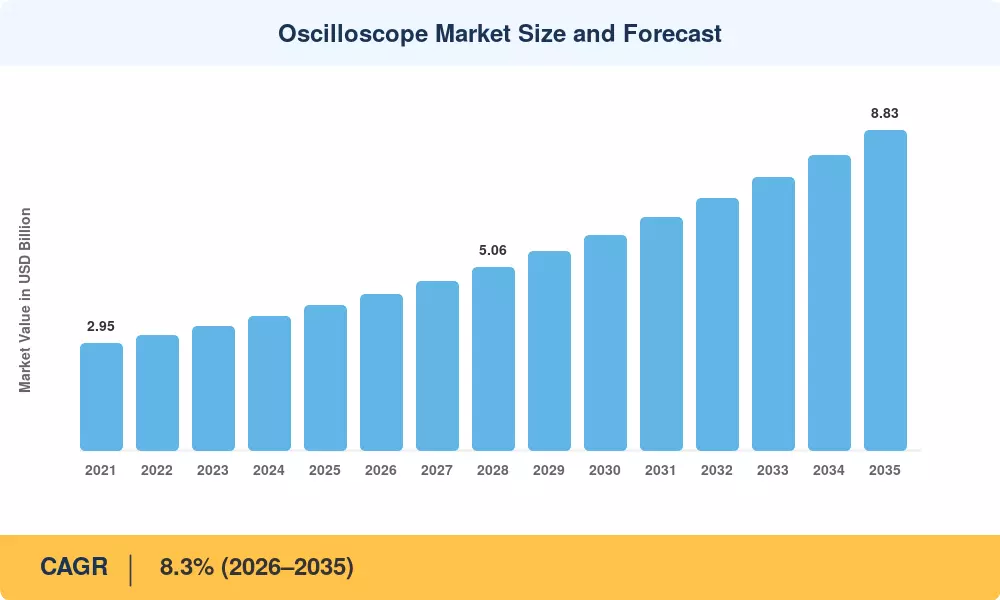
오실로스코프 시장은 2025년에 40억 달러로 평가되었으며, 2026년에는 43억 1천만 달러로 예측되며, 2035년까지 88억 3천만 달러에 이를 것으로 예상되며, 2026년부터 2035년까지 8.3%의 연평균 성장률(CAGR)을 기록할 것으로 보입니다. 이 경로를 지탱하는 두 가지 촉매가 있습니다. 첫 번째는 전기화 구축입니다: 미국의 인플레이션 감축법은 약 3700억 달러를 청정 에너지 및 차량 전기화 공급망에 투입하였으며, 이 모든 달러는 결국 검증 벤치에 닿습니다 [1]. 두 번째는 스펙트럼 확장으로, 2025년 말까지 전 세계에서 320개 이상의 상업용 5G 네트워크가 가동 중이며, 초기 6G 시험이 이미 밀리미터파 측정 용량을 소비하고 있습니다 [2].
구형 아날로그 벤치가 빠르게 퇴역하고 있습니다. 엔지니어들은 100–200 MHz 아날로그 스코프를 다채널 디지털 및 혼합 신호 플랫폼으로 교환하고 있으며, 이 플랫폼은 프로토콜 디코드, 지터 분석 및 전원 레일 프로빙을 단일 섀시로 융합합니다. 유럽 칩 법안은 2030년까지 430억 유로를 약속하며, 20개 이상의 새로운 파일럿 라인과 고급 패키징 시설에 자금을 지원하였으며, 각 시설은 고대역폭 캡처 장비를 표준으로 지정하고 있습니다 [3]. 소프트웨어 구독은 이제 구매 후 대역폭 업그레이드를 가능하게 하여 오실로스코프 시장 내 조달 주기를 단축시키고 있습니다.
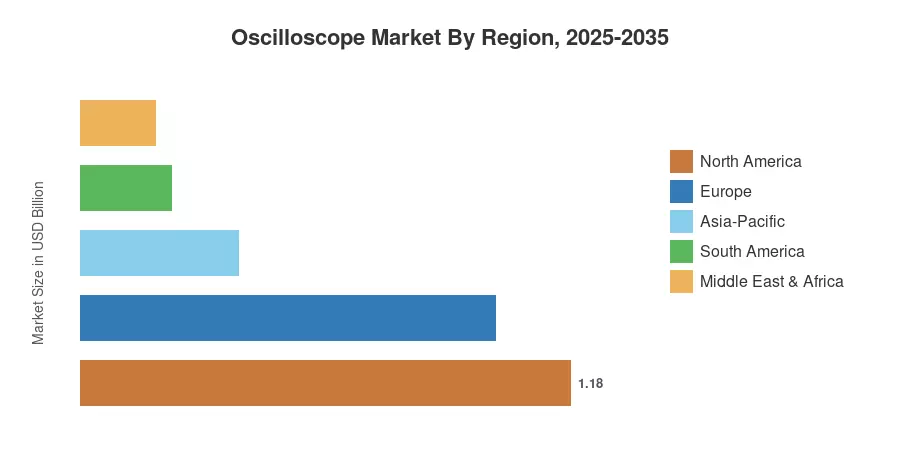
아시아-태평양 지역은 2025년 수익의 35.4%를 차지하며 동시에 9.6%의 CAGR로 가장 빠르게 성장하는 지역입니다. 북미는 29.6%의 점유율로 뒤따르며, 방위 전자기기와 하이퍼스케일 데이터 센터 검증에 의해 뒷받침됩니다. 유럽은 세 번째 위치를 차지하며, 자동차 이더넷 및 와이드 밴드갭 인버터 프로그램이 수요를 유지하고 있습니다. 다음 10년은 측정 결과를 판매하는 공급업체에게 보상을 줄 것입니다.
주요 보고서 요약
• 기술별
- 하드웨어는 2025년 오실로스코프 시장 수익의 64.8%를 차지하며, 여전히 모든 자본 예산의 주요 항목입니다.
- 서비스는 2035년까지 10.6%의 CAGR로 가장 빠르게 성장하는 구성 요소로, 교정 계약 및 원격 디버깅에 의해 주도됩니다.
• 대역폭별
- 4 GHz 이상의 기기는 PCIe 6.0 및 224G SerDes 검증이 주류로 이동함에 따라 10.8%의 CAGR을 기록합니다.
• 부문별
- 자동차 및 운송 부문은 2025년 오실로스코프 시장의 26.7%를 차지하며 최종 사용자 수요를 이끌고 있습니다.
- IT 및 통신 부문은 10.1%의 CAGR로 모든 최종 사용자 산업 중 가장 빠르게 성장하고 있습니다.
• 판매 채널별
- 직접 판매 채널은 2025년 수익의 18.5억 달러를 차지합니다.
• 지역별
- 아시아-태평양 지역은 2025년 전 세계 수익의 35.4%를 차지합니다.
- 북미는 2025년에 11.8억 달러를 생성했습니다.
- 인도는 11.4%의 CAGR을 기록하며 추적된 국가 수준 성장률 중 가장 강력합니다.
시장 규모 및 예측 (2021–2035)
추정치는 공급업체 수익 공개, HS 코드 903030에 대한 관세 및 무역 흐름 데이터, 14개 경제에서의 유통업체 판매 샘플링, 60명의 하드웨어 검증 리드와의 주요 인터뷰를 혼합한 것입니다. 역사적 가치는 감사된 연간 보고서와 대조되며; 예측 연도는 새로운 설계 수요와 함께 하향식 설치 기반 교체 모델을 적용합니다.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



