Optical Satellite Communication Market Summary
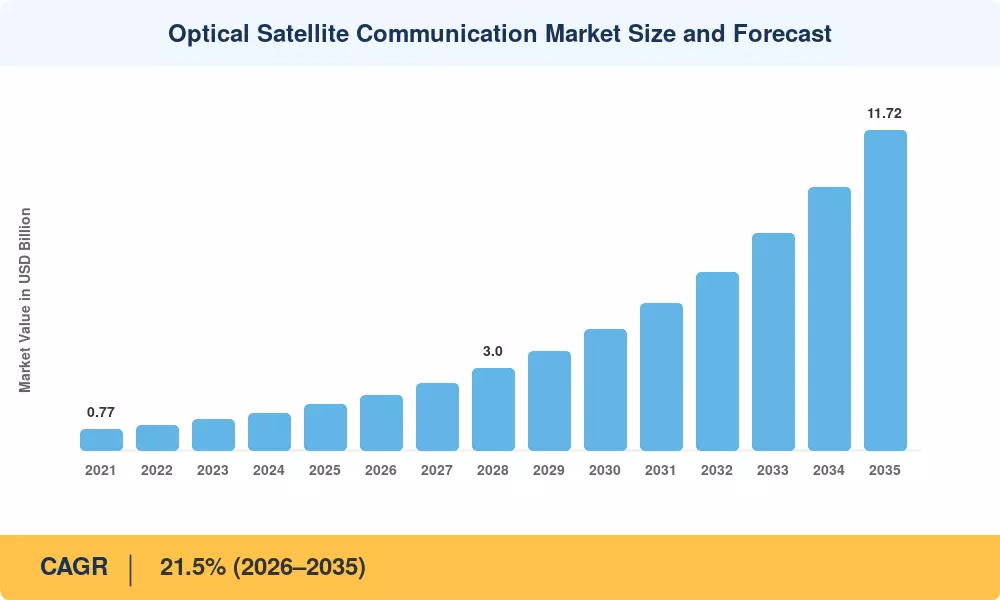
광학 위성 통신 시장은 2025년에 16.7억 달러로 평가되었으며, 2026년 20.3억 달러에서 2035년까지 117.2억 달러로 성장할 것으로 예상되며, 예측 기간(2026–2035) 동안 연평균 성장률(CAGR)은 21.5%에 이를 것으로 보입니다. 이러한 확장은 저지구 궤도 메가 별자리에서 초당 테라비트의 데이터를 전송할 수 있는 고대역폭 광학 위성 시스템에 대한 수요 증가에 기반하고 있습니다. NASA의 우주 통신 및 내비게이션 프로그램은 2025년까지 레이저 기반 위성 데이터 중계 시연을 위해 6억 5천만 달러 이상을 할당했으며, 유럽 우주국은 안전한 위성 간 광학 링크 개발을 위해 ARTES ScyLight 프로그램에 19억 유로를 투자했습니다[2].
한때 위성 데이터 중계의 중추였던 기존의 라디오 주파수 트랜스폰더는 이제 10–100배 더 높은 처리량을 제공하면서도 훨씬 적은 질량과 전력 예산으로 작동하는 자유 공간 광학 레이저 통신 단말기로 빠르게 대체되고 있습니다. 미국 우주 개발국의 Tranche 2 조달만으로도 200개 이상의 레이저 장착 위성을 요구하며, 2024년부터 2028년까지 광학 지상국 기술 및 비행 인증된 송수신기에 약 24억 달러를 투입할 예정입니다 [3]. SpaceX와 아마존의 프로젝트 쿠이퍼와 같은 민간 별자리 운영자들은 수천 개의 우주선에 걸쳐 위성 간 광학 링크 하드웨어를 동시에 통합하고 있습니다.
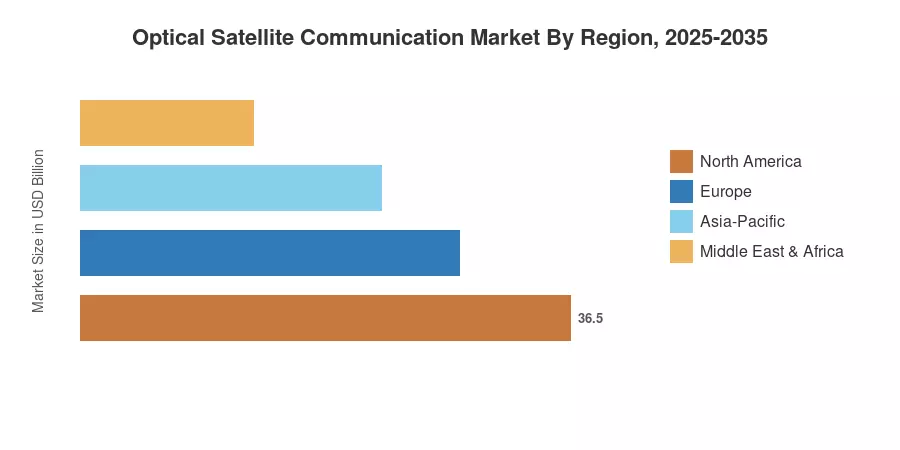
북미는 광학 위성 통신 시장에서 24.6%의 점유율을 차지하고 있으며, 이는 펜타곤 지원 투자와 실리콘 밸리 벤처 캐피탈에 의해 주도되고 있습니다. 아시아-태평양 지역은 23.2%의 CAGR로 가장 빠르게 성장하는 지역으로, 중국의 100 Gbps 우주-지상 레이저 테스트와 인도의 새로 자금을 지원받은 광학 탑재체 로드맵이 이를 촉진하고 있습니다. 유럽은 약 23.1%의 두 번째로 큰 점유율을 보유하고 있으며, 에어버스-테사트의 EDRS 별자리가 상업적 증거로 작용하고 있습니다. 앞으로의 10년 동안 자유 공간 광학 레이저 통신은 기술 차별화 요소에서 모든 위성 운영자가 주권 또는 상업적 용량에 입찰할 때의 기본 요구 사항으로 전환될 것입니다.
주요 보고서 요약
• 구성 요소별
- 광학 송수신 단말기는 2024년 광학 위성 통신 시장에서 29.2%의 수익 점유율을 차지하며, 방위 조달의 모멘텀을 반영합니다.
- 빔 조정 어셈블리는 2035년까지 24.6%의 CAGR을 기록할 것으로 예상되며, 적응형 광학이 고대역폭 광학 위성 하향 링크에 필수적이 됩니다.
- 광학 지상국 기술 세그먼트는 동맹국 전역에서 확장되고 있으며, 주권 레이저 수신 사이트에 투자하고 있습니다.
• 궤도 및 탑재체별
- LEO 플랫폼은 2024년 광학 위성 통신 시장 점유율의 63.8%를 차지하며, 메가 별자리 롤아웃에 의해 주도되고 있습니다.
- 중형 위성은 23.7%의 CAGR로 가장 빠른 탑재체 세그먼트를 나타내며, 500kg급 버스에서 레이저 기반 위성 데이터 중계 통합을 반영합니다.
• 최종 사용자별
- 정부 및 방위 프로그램은 2024년에 52.6%의 점유율을 차지하며, 위성 간 광학 링크 인프라에 대한 보안 중심의 수요를 강조합니다.
• 지역별
- 아시아-태평양 지역은 23.2%의 CAGR로 성장할 것으로 예상되며, 광학 위성 통신 시장에서 가장 빠르게 성장하는 지역이 될 것입니다.
시장 규모 및 예측 (2021–2035)
시장 규모는 위성 주요 계약자 제출의 상향식 수익 분석과 14개국의 단말기 출하 추적을 결합합니다. 역사적 수치는(2021–2024) 공개된 계약 가치와 발사 목록에 의존하며; 예측은 별자리 구축 일정 및 스펙트럼 이동 일정에 맞춰 조정된 MRFR의 독점 수요 모델을 적용합니다.



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


