Oilfield Integrity Management Market

유전 무결성 관리 시장 규모, 점유율 및 성장 분석 보고서 솔루션 유형별 (구조적 무결성 관리, 기계적 무결성 관리, 부식 관리, 기타 솔루션 유형), 응용/최종 용도별 (육상, 해상, 시추, 생산, 운송, 기타 응용), 구성 요소별 (장비, 계측기, 소프트웨어, 서비스), 배포 모드별 (클라우드 기반, 온프레미스), 대상 그룹별 (석유 및 가스 운영 회사, 서비스 회사, 장비 공급업체) 및 지역별 (북미, 유럽, 남미, 아시아 태평양, 중동 및 아프리카) - 2035년까지의 동향 및 산업 전망
ID: MRFR/EnP/27074-HCR 100 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Oilfield Integrity Management Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.63%
2024 Market Size$ 3.28 Billion
2025 Market Size$ 3.43 Billion
2035 Market Size$ 5.39 Billion
Key Players
Schlumberger
Halliburton
Baker Hughes
Weatherford International
National Oilwell Varco
Aker Solutions
Opportunities
  • Increasing Demand for Oil and Gas
  • Focus on Environmental Sustainability
  • Regulatory Pressures and Compliance Requirements

Oilfield Integrity Management Market 요약

시장 조사 미래 분석에 따르면, 유전 무결성 관리 시장 규모는 2024년에 32.76억 달러로 추정되었습니다. 유전 무결성 관리 산업은 2025년 34.28억 달러에서 2035년까지 53.91억 달러로 성장할 것으로 예상되며, 2025 - 2035년 예측 기간 동안 연평균 성장률(CAGR)은 4.63%에 이를 것으로 보입니다.

주요 시장 동향 및 하이라이트

유전 무결성 관리 시장은 기술 발전과 규제 준수에 의해 상당한 성장을 할 것으로 예상됩니다.

  • 디지털 기술의 채택이 유전 무결성 관리 분야의 운영 효율성을 변화시키고 있습니다.
  • 규제 준수 및 안전 기준이 점점 더 엄격해지고 있으며, 이는 북미의 시장 역학에 영향을 미치고 있습니다.
  • 지속 가능성 이니셔티브가 특히 아시아 태평양 지역에서 주목받고 있으며, 기업들이 환경 성과를 향상시키기 위해 노력하고 있습니다.
  • 석유 및 가스에 대한 수요 증가와 모니터링 시스템의 기술 발전이 자산 무결성 관리 솔루션에 대한 투자를 촉진하고 있습니다.

시장 규모 및 예측

2024 시장 규모 3.276 (억 달러)
2035 시장 규모 5.391 (억 달러)
CAGR (2025 - 2035) 4.63%

주요 기업

슐럼버거 (미국), 할리버튼 (미국), 베이커 휴즈 (미국), 웨더포드 인터내셔널 (미국), 내셔널 오일웰 바르코 (미국), 아커 솔루션즈 (노르웨이), 테크니프FMC (영국), 사이펨 (이탈리아), KBR (미국)

Oilfield Integrity Management Market Treiber

석유 및 가스에 대한 수요 증가

석유 필드 무결성 관리 시장은 다양한 분야의 에너지 수요 증가에 힘입어 석유 및 가스에 대한 수요가 급증하고 있습니다. 경제가 확장됨에 따라 화석 연료 소비는 여전히 중요하며, 이는 탐사 및 생산 활동의 증가로 이어집니다. 이러한 증가된 수요는 석유 필드 운영의 안전성과 신뢰성을 보장하기 위해 강력한 무결성 관리 관행을 필요로 합니다. 최근 추정에 따르면 석유 및 가스 부문은 향후 몇 년 동안 약 3.5%의 복합 연간 성장률로 성장할 것으로 예상됩니다. 따라서 기업들은 장비 고장 및 환경 위험과 관련된 위험을 완화하기 위해 고급 무결성 관리 솔루션에 투자하고 있으며, 이를 통해 운영 효율성과 산업 표준 준수를 향상시키고 있습니다.

환경 지속 가능성에 대한 집중

석유 필드 무결성 관리 시장은 대중의 인식과 기업의 책임에 의해 환경 지속 가능성에 대한 강조가 증가하고 있습니다. 기업들은 환경 보호와 자원 보존을 우선시하는 무결성 관리 관행을 점점 더 채택하고 있습니다. 이러한 변화는 배출 감소, 유출 방지 및 석유 필드 운영의 생태 발자국 최소화를 목표로 하는 기술의 구현에 반영됩니다. 이해관계자들이 더 큰 투명성과 책임을 요구함에 따라, 조직들은 글로벌 지속 가능성 목표에 부합하는 지속 가능한 관행에 투자하고 있습니다. 이러한 추세는 기업들이 운영 프레임워크에 지속 가능성을 통합하는 장기적인 이점을 인식함에 따라 시장을 앞으로 나아가게 할 것으로 예상됩니다.

규제 압력 및 준수 요구 사항

석유 필드 무결성 관리 시장은 정부 기관이 부과한 엄격한 규제 압력과 준수 요구 사항에 의해 크게 영향을 받고 있습니다. 이러한 규제는 석유 필드 운영의 안전성과 환경 지속 가능성을 보장하기 위해 설계되었습니다. 기업들은 이러한 기준을 준수하기 위해 포괄적인 무결성 관리 관행을 채택해야 하며, 이는 종종 정기 검사, 위험 평가 및 보고 의무를 포함합니다. 준수하지 않을 경우 심각한 처벌과 운영 중단이 발생할 수 있으므로, 조직들은 무결성 관리 솔루션에 투자해야 합니다. 규제의 복잡성이 증가함에 따라 기업들이 준수 능력을 향상시키고 비준수와 관련된 법적 위험을 완화하려고 하면서 시장 성장을 촉진할 가능성이 높습니다.

모니터링 시스템의 기술 발전

기술 혁신은 석유 필드 무결성 관리 시장에서 중요한 역할을 하고 있으며, 특히 고급 모니터링 시스템의 개발에 있어 그러합니다. 사물인터넷(IoT) 장치, 인공지능 및 머신러닝 알고리즘의 통합은 실시간 데이터 수집 및 분석을 가능하게 하여 사전 유지보수 및 위험 평가를 촉진합니다. 이러한 기술은 운영자들이 파이프라인, 우물 및 기타 중요한 인프라의 무결성을 전례 없는 정확도로 모니터링할 수 있게 합니다. 그 결과, 기업들은 문제가 확대되기 전에 잠재적인 문제를 식별할 수 있어 다운타임과 유지보수 비용을 줄일 수 있습니다. 이러한 고급 모니터링 솔루션의 시장은 상당한 성장을 목격할 것으로 예상되며, 향후 5년 내에 채택률이 20% 이상 증가할 것으로 예상됩니다.

자산 무결성 관리 솔루션에 대한 투자

자산 무결성 관리 솔루션에 대한 투자는 석유 필드 무결성 관리 시장의 주요 동력입니다. 기업들은 운영 효율성과 안전성을 보장하기 위해 자산의 무결성을 유지하는 것의 중요성을 인식하고 있습니다. 여기에는 예측 유지보수, 위험 기반 검사 및 무결성 관리 소프트웨어와 같은 고급 기술의 채택이 포함됩니다. 이러한 솔루션의 시장은 상당한 성장을 할 것으로 예상되며, 향후 몇 년 동안 15% 이상의 투자 증가가 예상됩니다. 자산 무결성을 우선시함으로써 조직들은 운영 위험을 줄이고 안전 조치를 강화하며 궁극적으로 수익성을 개선할 수 있어, 이는 산업 내에서 중요한 초점 영역이 됩니다.

시장 세그먼트 통찰력

솔루션 유형별: 기계적 무결성 관리 (최대) 대 부식 관리 (가장 빠르게 성장하는)

석유 필드 무결성 관리 시장은 다양한 솔루션 유형으로 뚜렷하게 나뉘어 있으며, 기계적 무결성 관리가 석유 필드 장비의 운영 수명과 안전성을 보장하는 데 있어 가장 중요한 역할을 하여 시장 점유율에서 선두를 차지하고 있습니다. 이 부문은 기계 시스템의 신뢰할 수 있는 운영을 목표로 하는 다양한 관행과 기술을 포함하여 석유 및 가스 회사로부터 상당한 투자와 관심을 끌고 있습니다. 부식 관리는 점유율은 작지만 자산 열화에 대한 우려가 증가함에 따라 중요한 솔루션으로 빠르게 주목받고 있으며, 이로 인해 전반적인 유지 관리 프로토콜에 대한 집중이 강화되고 있습니다.

무결성 관리: 기계적 (지배적) 대 부식 관리 (신흥)

기계적 무결성 관리는 석유 필드 무결성 관리 시장 부문에서 지배적인 솔루션으로 인정받고 있으며, 석유 필드 시장 전반에 걸쳐 운영 신뢰성을 유지하는 데 중요한 역할을 합니다. 이 부문은 운영 실패를 방지하기 위해 장비를 유지하는 것의 중요성을 강조하며, 이는 상당한 다운타임과 안전 위험으로 이어질 수 있습니다. 조직은 안전 규정 준수와 운영 효율성을 보장하기 위해 이러한 기술과 관행에 막대한 투자를 하고 있습니다. 반면 부식 관리는 자산 무결성과 수명에 대한 인식이 높아짐에 따라 빠르게 성장하는 부문으로 부상하고 있습니다. 석유 필드의 부식 환경을 고려할 때, 효과적인 부식 관리 솔루션은 성능 기준을 유지하고 운영 비용을 줄이는 데 필수적입니다. 기업들이 자산 보호를 우선시함에 따라 정교한 부식 관리 기술에 대한 수요는 계속해서 확대되고 있습니다.

응용/최종 용도별: 해양 (최대) 대 육상 (가장 빠르게 성장하는)

석유 필드 무결성 관리 시장에서 응용 세분화는 해양 부문이 시장 점유율에서 가장 큰 비중을 차지하고 있음을 보여주며, 이는 주로 첨단 기술 및 인프라에 대한 광범위한 투자 때문입니다. 해양 작업은 안전과 규정 준수를 보장하기 위해 더 높은 기술 채택의 혜택을 받아 무결성 관리 솔루션에 대한 상당한 수요를 촉진하고 있습니다. 한편, 육상 응용 프로그램은 육상 시추 활동의 재개와 안전 및 환경 보호를 촉진하는 강화된 규제 프레임워크 덕분에 모멘텀을 얻고 있습니다.

해양 (지배적) 대 육상 (신흥)

해양 부문은 석유 필드 무결성 관리 시장에서 지배적인 특성을 지니고 있으며, 이는 운영의 규모와 복잡성으로 인해 엄격한 무결성 관리 솔루션이 필요합니다. 해양 프로젝트는 더 가혹한 환경 조건과 같은 도전에 직면해 있으며, 이는 강력한 무결성 모니터링 시스템의 필요성을 촉진합니다. 반면 육상 부문은 시추 활동 증가와 운영 효율성을 높이는 기술 발전으로 인해 빠르게 부상하고 있습니다. 이러한 성장은 비전통적인 석유 매장지 탐사와 환경 안전에 대한 엄격한 초점으로 촉발되어, 운영자들이 육상 작업을 최적화하기 위해 혁신적인 무결성 관리 관행을 채택하도록 압박하고 있습니다.

구성 요소별: 소프트웨어 (최대) 대 장비 (가장 빠르게 성장하는)

석유 필드 무결성 관리 시장에서 구성 요소 세그먼트는 장비, 계측, 소프트웨어 및 서비스로 구성됩니다. 이 중 소프트웨어는 데이터 분석, 통합 및 석유 필드 운영의 실시간 모니터링에서 필수적인 역할을 하여 가장 큰 시장 점유율을 차지하고 있습니다. 장비는 무결성 관리 프로토콜을 구현하는 데 중요한 기계 도구를 포함하며, 그 뒤를 따릅니다. 계측 및 서비스는 이 부문에 기여하지만, 그 점유율은 비교적 작으며 무결성 관리 프로세스 내에서 특정 요구에 집중하고 있습니다.

소프트웨어 (지배적) 대 장비 (신흥)

소프트웨어는 석유 필드 무결성 관리 시장에서 지배적인 힘으로 작용하며, 고급 분석, 운영 최적화 및 데이터 관리 솔루션을 촉진합니다. 다양한 운영 프로세스를 통합할 수 있는 능력 덕분에 현대 석유 필드 운영에 필수적입니다. 장비는 현장에서 효과적인 무결성 관리를 가능하게 하는 압력 센서 및 시추 모니터링 도구와 같은 하드웨어를 포함하여 주요 플레이어로 부상하고 있습니다. 장비는 기술 업그레이드에 대한 투자 증가로 인해 빠른 성장을 목격하고 있지만, 소프트웨어는 전략적 의사 결정을 위한 필수 요소로 남아 있으며, 성공적인 석유 필드 무결성 관리의 기초로 자리 잡고 있습니다.

배포 모드별: 클라우드 기반 (최대) 대 온프레미스 (가장 빠르게 성장하는)

석유 필드 무결성 관리 시장에서 배포 모드는 서비스 제공에 영향을 미치는 중요한 요소입니다. 클라우드 기반 세그먼트는 유연성, 확장성 및 비용 효율성 덕분에 가장 큰 기여자로 부상했습니다. 이 부문에 속한 기업들은 운영을 간소화하기 위해 클라우드 솔루션을 점점 더 많이 채택하고 있으며, 의사 결정 프로세스를 향상시키는 실시간 데이터 분석을 통합하고 있습니다. 온프레미스 솔루션은 전통적으로 제어 및 보안 기능으로 선호되지만, 특정 운영 요구를 충족하는 고급 기능 덕분에 점점 더 많은 채택을 목격하고 있습니다.

배포 모드: 클라우드 기반 (지배적) 대 온프레미스 (신흥)

석유 필드 무결성 관리 시장에서 클라우드 기반 배포 모델은 원활한 통합, 낮은 초기 비용 및 최첨단 기술에 대한 접근을 제공할 수 있는 능력 덕분에 운영자들 사이에서 지배적인 선택으로 부각되고 있습니다. 이는 실시간 모니터링을 가능하게 하여 무결성 문제에 즉각적으로 대응할 수 있도록 합니다. 반면 온프레미스 옵션은 데이터에 대한 보안 및 제어를 우선시하는 고객을 끌어들이는 신흥 세그먼트로 간주됩니다. 이러한 추세는 특정 운영 요구를 충족하는 맞춤형 솔루션으로의 산업 전반의 전환을 반영하며, 클라우드 기술의 유연성과 현장 배포의 강력함을 균형 있게 조화시킵니다.

대상 그룹별: 석유 및 가스 운영 회사 (최대) 대 서비스 회사 (가장 빠르게 성장하는)

석유 필드 무결성 관리 시장에서 대상 그룹 간의 시장 점유율 분포는 석유 및 가스 운영 회사가 가장 큰 점유율을 차지하고 있음을 보여줍니다. 이 부문은 이들 회사가 석유 탐사 및 생산에 직접 참여하여 무결성 관리 솔루션에 대한 수요를 촉진하기 때문에 중요합니다. 서비스 회사는 시장 점유율은 작지만, 고객의 요구에 맞춘 전문화된 서비스와 향상된 서비스 능력 덕분에 빠르게 주목받고 있으며, 대형 운영 회사와 경쟁하는 무대가 마련되고 있습니다. 성장 추세는 석유 및 가스 운영 회사가 확립된 인프라와 더 큰 운영 예산 덕분에 가까운 미래에도 계속해서 지배할 것임을 나타냅니다. 그러나 서비스 회사는 기술 발전과 규제 준수에 대한 집중 증가로 인해 주요 플레이어로 부상하고 있으며, 운영상의 도전과 위험을 직접적으로 해결하는 혁신적인 솔루션으로 석유 필드 무결성 관리 시장에 진입하고 있습니다.

석유 및 가스 운영 회사 (지배적) 대 서비스 회사 (신흥)

석유 및 가스 운영 회사는 석유 필드 무결성 관리 시장 내에서 지배적인 힘을 나타내며, 이는 그들의 상당한 투자 능력과 안전 및 효율성을 보장하기 위한 자산 무결성에 대한 강력한 수요로 특징지어집니다. 이들 회사는 탐사 및 생산 활동과 관련된 위험을 완화하기 위해 포괄적인 무결성 관리 프레임워크에 의존합니다. 한편 서비스 회사는 운영 무결성을 향상시키는 틈새 서비스에 집중하는 신흥 플레이어로 인정받고 있습니다. 그들의 민첩성 덕분에 변화하는 시장 요구에 빠르게 적응할 수 있으며, 종종 고급 기술과 데이터 분석을 활용하여 복잡한 문제를 해결하는 맞춤형 솔루션을 제공합니다. 이 두 부문은 석유 필드 무결성 관리 시장의 역동적인 풍경을 보여주며, 기존 회사와 신흥 회사가 모두 중요한 역할을 수행하고 있습니다.

Oilfield Integrity Management Market에 대한 더 자세한 통찰력 얻기

지역 통찰력

북미 : 선도적인 시장 혁신자

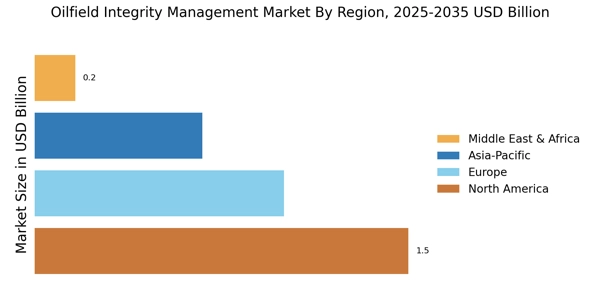
북미는 유전 무결성 관리 시장의 가장 큰 시장으로, 전 세계 시장의 약 45%를 차지하며 유전 시장 내 주요 혁신 허브로 기능하고 있습니다. 이 지역의 성장은 석유 및 가스 탐사에 대한 투자 증가, 엄격한 규제 프레임워크 및 운영 효율성 향상에 대한 초점에 의해 주도되고 있습니다. 안전 및 준수를 보장하기 위한 고급 기술 및 서비스에 대한 수요도 증가하고 있어 시장 성장을 더욱 촉진하고 있습니다.

미국은 주요 기여국으로, 텍사스와 노스다코타에서 중요한 활동이 이루어지고 있습니다. 슐럼버거, 할리버튼, 베이커 휴즈와 같은 주요 기업들이 고급 기술과 광범위한 서비스 네트워크를 활용하여 시장을 지배하고 있습니다. 경쟁 환경은 서비스 제공 및 운영 무결성을 향상시키기 위한 지속적인 혁신과 전략적 파트너십으로 특징지어집니다.

유럽 : 성장을 이끄는 규제 프레임워크

유럽은 유전 무결성 관리 시장에 대한 수요가 증가하고 있으며, 전 세계 시장의 약 30%를 차지하고 있습니다. 이 지역의 성장은 엄격한 환경 규제와 석유 및 가스 운영에서 지속 가능한 관행으로의 전환에 의해 촉진되고 있습니다. 국가들은 규제 기준을 충족하기 위해 안전 및 준수를 향상시키는 기술에 점점 더 투자하고 있습니다. 노르웨이와 영국과 같은 주요 국가에서는 주요 석유 회사들이 무결성 관리 솔루션에 집중하고 있습니다. 경쟁 환경은 아커 솔루션즈와 테크니프FMC와 같은 주요 기업들이 시장의 진화하는 요구를 충족하기 위해 혁신하고 있습니다. 규제 기관의 존재는 기업들이 높은 기준을 준수하도록 보장하여 운영에서 안전과 효율성의 문화를 조성합니다.

아시아-태평양 : 빠른 성장과 투자

아시아-태평양은 유전 무결성 관리 시장에서 중요한 플레이어로 빠르게 부상하고 있으며, 전 세계 시장의 약 20%를 차지하고 있습니다. 이 지역의 성장은 에너지 수요 증가, 석유 및 가스 인프라에 대한 투자 및 운영 안전성 향상에 대한 초점에 의해 주도되고 있습니다. 중국과 인도와 같은 국가들이 탐사 및 생산 활동에 상당한 투자를 하고 있습니다. 경쟁 환경은 진화하고 있으며, 지역 및 국제 기업들이 시장 점유율을 놓고 경쟁하고 있습니다. 웨더포드 인터내셔널과 내셔널 오일웰 바르코와 같은 기업들이 지역의 요구에 맞춘 혁신적인 솔루션을 제공하며 존재감을 확장하고 있습니다. 기술 채택 및 규제 준수에 대한 초점이 시장 역학을 형성하고 있으며, 이는 미래 성장의 주요 영역이 되고 있습니다.

중동 및 아프리카 : 자원 풍부한 최전선

중동 및 아프리카 지역은 유전 무결성 관리 시장을 위한 자원 풍부한 최전선으로, 전 세계 시장의 약 5%를 차지하고 있습니다. 이 지역의 성장은 방대한 석유 매장량과 운영 무결성과 안전을 보장하기 위한 고급 관리 솔루션의 필요성에 의해 주도되고 있습니다. 사우디 아라비아와 나이지리아와 같은 국가들은 유전 운영을 향상시키기 위해 기술에 대규모로 투자하고 있습니다. 경쟁 환경은 지역 및 국제 기업들이 혼합되어 있으며, 사이펨과 KBR과 같은 기업들이 선두에 서 있습니다. 지속 가능성과 국제 기준 준수에 대한 초점이 시장을 형성하고 있으며, 기업들은 효율성을 개선하고 환경 영향을 줄이기 위해 노력하고 있습니다. 이 지역의 글로벌 에너지 시장에서의 전략적 중요성은 성장 잠재력을 더욱 강화합니다.

Oilfield Integrity Management Market Regional Image

주요 기업 및 경쟁 통찰력

유전 무결성 관리 시장은 글로벌 유전 시장 전반에 걸쳐 운영 효율성과 안전에 대한 수요 증가에 의해 주도되는 역동적인 경쟁 환경을 특징으로 합니다. 슐럼버거 (미국), 할리버튼 (미국), 베이커 휴즈 (미국)와 같은 주요 기업들이 최전선에 있으며, 고급 기술과 전략적 파트너십을 활용하여 서비스 제공을 향상시키고 있습니다. 슐럼버거 (미국)는 디지털 혁신과 혁신에 초점을 맞추고 있으며, 무결성 관리 솔루션에 AI 및 데이터 분석을 통합하는 것을 목표로 하고 있습니다. 한편, 할리버튼 (미국)은 특히 신흥 시장에서 시장 존재감을 강화하기 위해 지역 확장 및 현지 파트너십을 강조하고 있습니다. 베이커 휴즈 (미국) 또한 지속 가능성 이니셔티브에 대규모로 투자하고 있으며, 글로벌 환경 기준에 맞춰 운영을 조정하고 있습니다. 이는 기술 발전과 운영 우수성을 우선시하는 경쟁 환경을 형성합니다.

이들 기업이 사용하는 비즈니스 전술에는 제조 현지화 및 공급망 최적화가 포함되어 있으며, 이는 시장 수요에 대한 반응성을 향상시키기 위한 것입니다. 시장 구조는 적당히 분산되어 있는 것으로 보이며, 여러 플레이어가 시장 점유율을 놓고 경쟁하는 동시에 다양한 프로젝트에서 협력하고 있습니다. 주요 플레이어의 이러한 집합적 영향력은 혁신과 전략적 파트너십이 가장 중요한 경쟁 분위기를 조성합니다. 2025년 8월, 슐럼버거 (미국)는 유전 장비에 대한 예측 유지 보수 솔루션을 개발하기 위해 선도적인 AI 회사와 파트너십을 발표했습니다. 이 전략적 움직임은 운영 효율성을 향상시키고 다운타임을 줄이는 데 기여할 가능성이 높으며, 슐럼버거를 유전 무결성 관리에 첨단 기술을 통합하는 선두주자로 자리매김하게 할 것입니다.

이 협력은 시장에서 경쟁 우위를 유지하는 데 있어 기술 혁신의 중요성을 강조합니다. 2025년 9월, 할리버튼 (미국)은 자산 무결성 관리를 개선하기 위한 새로운 디지털 도구 모음을 출시했습니다. 이 이니셔티브는 유전 운영에서 성능과 안전을 최적화하기 위해 디지털 솔루션을 활용하려는 할리버튼의 헌신을 반영합니다. 디지털 역량을 강화함으로써 할리버튼은 자산을 보다 효과적으로 관리하기 위한 고급 솔루션을 찾는 고객을 유치할 가능성이 높습니다. 2025년 7월, 베이커 휴즈 (미국)는 유전 운영 중 환경 영향을 최소화하기 위해 설계된 새로운 친환경 제품 라인을 도입하여 지속 가능성 이니셔티브를 확장했습니다. 지속 가능성에 대한 이러한 전략적 초점은 글로벌 트렌드와 일치할 뿐만 아니라, 환경을 고려하는 고객 및 이해 관계자에게 매력적인 산업의 책임 있는 플레이어로서 베이커 휴즈를 자리매김하게 합니다. 2025년 10월 현재, 유전 무결성 관리 시장의 경쟁 트렌드는 디지털화, 지속 가능성 및 AI 기술 통합에 의해 점점 더 정의되고 있습니다. 전략적 제휴가 더욱 보편화되고 있으며, 기업들은 서비스 제공을 향상시키고 진화하는 시장 수요를 충족하기 위해 협력할 필요성을 인식하고 있습니다. 앞으로 경쟁 차별화는 전통적인 가격 기반 경쟁에서 혁신, 기술 발전 및 공급망 신뢰성에 초점을 맞춘 방향으로 전환될 것으로 예상되며, 이는 산업의 변혁 단계를 나타냅니다.

Oilfield Integrity Management Market 시장의 주요 기업은 다음과 같습니다

Recent Industry Developments

  • 2024년 2분기: 베이커 휴즈, 유전 운영자를 위한 새로운 무결성 관리 소프트웨어 모음 출시 베이커 휴즈는 유전 무결성 관리를 향상시키기 위해 설계된 새로운 소프트웨어 모음을 출시했으며, 업스트림 운영자를 위한 고급 예측 분석 및 실시간 모니터링 기능을 제공합니다.
  • 2024년 1분기: SLB와 Cognite, 유전 자산 무결성의 디지털 혁신 가속화를 위한 파트너십 확대 SLB(슐럼버거)와 Cognite는 SLB의 디지털 플랫폼과 Cognite Data Fusion을 통합하기 위한 파트너십 확대를 발표하며, 석유 및 가스 고객을 위한 자산 무결성 관리 및 운영 효율성을 개선하는 것을 목표로 하고 있습니다.
  • 2024년 2분기: 우드, 중동 주요 운영자와의 무결성 관리 서비스 계약 5년 연장 확보 우드는 중동의 주요 석유 및 가스 운영자를 위한 자산 무결성 관리 서비스를 제공하기 위해 5년 계약 연장을 발표하며, 검사, 유지 보수 및 디지털 무결성 솔루션을 포함합니다.
  • 2024년 2분기: DNV, 유전 파이프라인 무결성 관리 위한 새로운 디지털 도구 출시 DNV는 유전 파이프라인의 무결성 관리를 개선하기 위한 새로운 디지털 도구를 도입하여 운영자가 고급 데이터 분석을 통해 실패를 보다 잘 예측하고 예방할 수 있도록 합니다.
  • 2024년 1분기: 페트로팩, 북해 운영자의 무결성 관리 계약 수주 페트로팩은 북해 석유 및 가스 운영자를 위한 무결성 관리 및 검사 서비스를 제공하기 위한 계약을 확보하여, 고객의 자산 수명 연장 및 규제 준수를 지원합니다.
  • 2024년 2분기: 에머슨, 유전 무결성을 위한 새로운 부식 모니터링 기술 공개 에머슨은 유전 무결성 관리를 위한 실시간 데이터 및 예측 통찰력을 제공하도록 설계된 새로운 부식 모니터링 솔루션을 출시하여 운영자가 예기치 않은 다운타임을 줄일 수 있도록 합니다.
  • 2024년 1분기: 오세아니어링, 멕시코만에서 다년간의 무결성 관리 계약 수주 오세아니어링 인터내셔널은 멕시코만의 해양 자산에 대한 무결성 관리 및 검사 서비스를 제공하기 위한 다년 계약 수주를 발표했습니다.
  • 2024년 2분기: ABS 그룹, 유전 무결성을 위한 새로운 위험 기반 검사 소프트웨어 출시 ABS 그룹은 유전 무결성 관리를 최적화하고 운영 위험을 줄이기 위해 위험 기반 검사 방법론을 활용하는 새로운 소프트웨어 플랫폼을 도입했습니다.
  • 2024년 1분기: 아커 솔루션즈, 노르웨이 대륙붕에서 디지털 무결성 관리 계약 확보 아커 솔루션즈는 노르웨이 대륙붕의 해양 자산에 대한 디지털 무결성 관리 서비스를 제공하기 위한 계약을 수주하였으며, 예측 유지 보수 및 규제 준수에 중점을 두고 있습니다.
  • 2024년 2분기: 할리버튼, 유전 운영자를 위한 새로운 자산 무결성 관리 플랫폼 출시 할리버튼은 유전 운영자를 위한 자산 무결성 관리를 간소화하도록 설계된 새로운 디지털 플랫폼을 출시하며, 검사, 유지 보수 및 분석 도구를 통합합니다.
  • 2024년 1분기: 테크니프FMC, 브라질에서 해저 무결성 관리 계약 수주 테크니프FMC는 브라질 해양의 주요 유전 개발을 위한 해저 무결성 관리 서비스를 제공하기 위한 계약을 확보하였으며, 검사, 모니터링 및 디지털 보고를 포함합니다.
  • 2024년 2분기: 셰브론, 휴스턴에 새로운 유전 무결성 관리 센터 개소 셰브론은 유전 무결성 관리를 위한 새로운 시설을 휴스턴에 개소하며, 글로벌 운영을 지원하기 위해 고급 디지털 모니터링 및 분석 기능을 갖추고 있습니다.

향후 전망

Oilfield Integrity Management Market 향후 전망

유전 무결성 관리 시장은 2025년부터 2035년까지 4.63%의 CAGR로 성장할 것으로 예상되며, 기술 발전, 규제 준수 및 운영 효율성에 대한 수요 증가에 의해 추진됩니다.

2035년까지 시장은 강화된 운영 무결성과 안전성을 반영하여 강력한 성장을 달성할 것으로 예상됩니다.

시장 세분화

유전 무결성 관리 시장 구성 요소 전망

  • 장비
  • 계측기
  • 소프트웨어
  • 서비스

유전 무결성 관리 시장 목표 그룹 전망

  • 석유 및 가스 운영 회사
  • 서비스 회사
  • 장비 공급업체

유전 무결성 관리 시장 솔루션 유형 전망

  • 구조적 무결성 관리
  • 기계적 무결성 관리
  • 부식 관리
  • 기타 솔루션 유형

유전 무결성 관리 시장 배포 모드 전망

  • 클라우드 기반
  • 온프레미스

유전 무결성 관리 시장 응용 프로그램/최종 용도 전망

  • 육상
  • 해상
  • 시추
  • 생산
  • 운송
  • 기타 응용 프로그램

보고서 범위

2024년 시장 규모 32.76(억 달러)
2025년 시장 규모 34.28(억 달러)
2035년 시장 규모 53.91(억 달러)
연평균 성장률 (CAGR) 4.63% (2025 - 2035)
보고서 범위 수익 예측, 경쟁 환경, 성장 요인 및 트렌드
기준 연도 2024
시장 예측 기간 2025 - 2035
역사적 데이터 2019 - 2024
시장 예측 단위 억 달러
주요 기업 프로필 슐럼버거 (미국), 할리버튼 (미국), 베이커 휴즈 (미국), 웨더포드 인터내셔널 (미국), 내셔널 오일웰 바르코 (미국), 아커 솔루션즈 (노르웨이), 테크니프FMC (영국), 사이펨 (이탈리아), KBR (미국)
포함된 세그먼트 솔루션 유형, 응용/최종 사용, 구성 요소, 배포 모드, 대상 그룹, 지역
주요 시장 기회 고급 모니터링 기술의 통합은 유전 무결성 관리 시장에서 안전 및 준수를 향상시킵니다.
주요 시장 역학 증가하는 규제 압력과 기술 발전이 유전 무결성 관리 시장의 혁신을 촉진합니다.
포함된 국가 북미, 유럽, 아시아 태평양, 남미, 중동 및 아프리카

Frequently Asked Questions

2035년까지 석유 필드 무결성 관리 시장의 예상 시장 가치는 얼마입니까?

석유 필드 무결성 관리 시장의 예상 시장 가치는 2035년까지 53.91억 달러에 이를 것으로 예상됩니다.

2024년 석유 필드 무결성 관리 시장의 시장 가치는 얼마였습니까?

2024년 전체 시장 가치는 32.76억 달러였습니다.

2025년부터 2035년까지의 예측 기간 동안 석유 필드 무결성 관리 시장의 예상 CAGR은 얼마입니까?

2025년부터 2035년까지의 예측 기간 동안 석유 필드 무결성 관리 시장의 예상 CAGR은 4.63%입니다.

석유 필드 무결성 관리 시장에서 주요 기업은 누구입니까?

석유 필드 무결성 관리 시장의 주요 기업으로는 슐럼버거, 할리버튼, 베이커 휴즈, 웨더포드 인터내셔널이 있습니다.

석유 필드 무결성 관리 시장의 주요 솔루션 유형과 그 가치에는 무엇이 있습니까?

주요 솔루션 유형으로는 18억 달러의 가치를 지닌 구조적 무결성 관리와 15억 달러의 가치를 지닌 기계적 무결성 관리가 있습니다.

석유 필드 무결성 관리 시장에서 해양 응용 프로그램 세그먼트의 성과는 어떻습니까?

해양 응용 프로그램 세그먼트는 2035년까지 9억 달러의 가치를 달성할 것으로 예상됩니다.

석유 필드 무결성 관리 시장에서 장비 구성 요소의 예상 성장률은 얼마입니까?

장비 구성 요소는 2035년까지 25억 달러로 성장할 것으로 예상됩니다.

석유 필드 무결성 관리 시장에서 클라우드 기반 배포 모드의 가치는 얼마입니까?

클라우드 기반 배포 모드는 2035년까지 25억 달러의 가치를 달성할 것으로 예상됩니다.

석유 필드 무결성 관리 시장에서 가장 높은 가치를 가질 것으로 예상되는 대상 그룹은 무엇입니까?

석유 및 가스 운영 회사 대상 그룹은 2035년까지 25억 달러에 이를 것으로 예상됩니다.

석유 필드 무결성 관리 시장에서 부식 관리의 가치는 얼마입니까?

부식 관리는 2025년 기준으로 12억 달러의 가치가 있습니다.

저자
Author Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, technical standards, and authoritative energy organizations. Key sources included the US Department of Energy (DOE), Energy Information Administration (EIA), Bureau of Safety and Environmental Enforcement (BSEE), Pipeline and Hazardous Materials Safety Administration (PHMSA), International Association of Oil & Gas Producers (IOGP), American Petroleum Institute (API), NACE International (AMPP), International Organization for Standardization (ISO), Norwegian Petroleum Safety Authority (PSA), UK Health and Safety Executive (HSE), Organisation for Economic Co-operation and Development (OECD) Energy Statistics, OPEC Annual Statistical Bulletin, International Energy Agency (IEA) World Energy Outlook, World Bank Energy Data, and national oil and gas regulatory authorities from key markets including Saudi Arabia's Ministry of Energy, Brazil's National Petroleum Agency (ANP), and Australia's National Offshore Petroleum Safety and Environmental Management Authority (NOPSEMA). These sources were used to collect production statistics, regulatory compliance data, safety incident reports, asset integrity standards, infrastructure aging data, and market landscape analysis for structural integrity management, mechanical integrity management, corrosion management, and other solution types.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Asset Integrity, Chief Technology Officers, Heads of Digital Transformation, regulatory compliance directors, and commercial directors from oilfield service companies, equipment manufacturers, and integrity management software providers were among the supply-side sources. Chief Operating Officers, Vice Presidents of Operations, Asset Integrity Managers, Maintenance & Reliability Engineers, Drilling Managers, Production Engineers, and procurement leads from independent exploration and production companies, midstream pipeline operators, national oil companies (NOCs), and international oil companies (IOCs) were among the demand-side sources. Primary research verified digital transformation timelines (cloud vs. on-premises deployment), validated market segmentation across solution types (structural, mechanical, corrosion management), and obtained information on procurement tactics, technology adoption trends, and regulatory compliance spending.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (25%), Middle East & Africa (8%), South America (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and asset inventory analysis. The methodology included:

Identification of 50+ key service providers and technology vendors across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across structural integrity management, mechanical integrity management, corrosion management, and predictive analytics/other solution types

Component analysis covering equipment (sensors, valves, actuators), instrumentation, software platforms, and professional services

Deployment mode assessment differentiating cloud-based SaaS solutions from traditional on-premises installations

Target group segmentation analyzing spending patterns across oil and gas operating companies, oilfield service companies, and equipment suppliers

Analysis of reported and modeled annual revenues specific to oilfield integrity management portfolios

Coverage of manufacturers and service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (active well count × integrity spending per well by region) and top-down (vendor revenue validation) approaches to derive segment-specific valuations across onshore, offshore, drilling, production, and transportation applications

Data Triangulation & Validation

Market estimates were validated through:

Cross-verification with BSEE incident statistics and IOGP safety performance indicators

Correlation with EIA drilling and production data by region

Validation against API RP 580/581 risk-based inspection standards adoption rates

Confirmation through AMPP (formerly NACE) corrosion cost studies and industry benchmarks
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.