북미 : 석유 서비스 시장의 리더
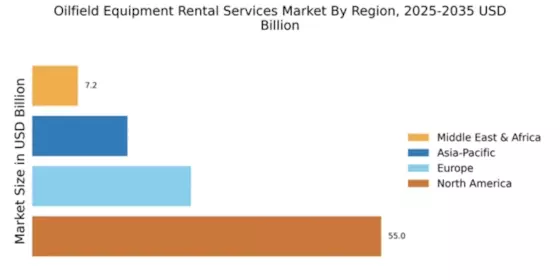
북미는 2024년 석유 장비 임대 서비스 시장에서 55.0%의 상당한 점유율을 보유하며 계속해서 시장을 선도하고 있습니다. 이 지역의 성장은 탐사 및 생산 활동 증가와 드릴링 및 추출 방법의 기술 발전에 의해 주도되고 있습니다. 에너지 독립성과 지속 가능성 이니셔티브에 대한 규제 지원은 임대 서비스에 대한 수요를 더욱 촉진하여 석유 필드 운영에 있어 중요한 시장이 되고 있습니다. 북미의 경쟁 환경은 강력하며, Schlumberger, Halliburton, Baker Hughes와 같은 주요 기업들이 있습니다. 이들 기업은 고급 기술과 광범위한 서비스 네트워크를 활용하여 시장 위치를 유지하고 있습니다. 미국은 유리한 규제 환경과 석유 및 가스 인프라에 대한 상당한 투자를 지원받아 가장 큰 기여를 하고 있습니다. 이 역동적인 시장은 에너지 수요가 진화함에 따라 계속해서 성장할 것으로 예상됩니다.
유럽 : 성장 잠재력을 가진 신흥 시장
유럽의 석유 장비 임대 서비스 시장은 현재 25.0%의 점유율을 보유하고 있으며 성장할 준비가 되어 있습니다. 이 지역은 에너지 전환을 목표로 하는 규제 프레임워크에 의해 추진되는 재생 가능 에너지 및 석유 탐사에 대한 투자 증가로 혜택을 보고 있습니다. 국가들은 탄소 발자국을 줄이는 데 집중하고 있으며, 이는 전통적인 에너지 프로젝트와 재생 가능 에너지 프로젝트를 지원하는 효율적인 임대 서비스에 대한 수요 증가로 이어지고 있습니다. 이 시장의 주요 국가는 노르웨이, 영국 및 독일이며, Aker Solutions 및 Weatherford International과 같은 기업들이 두드러집니다. 경쟁 환경은 확립된 기업과 신흥 기업이 혼합되어 있으며, 모두 시장 점유율을 놓고 경쟁하고 있습니다. 유럽 시장은 지속 가능성을 촉진하는 새로운 규제에 적응하고 있으며, 환경 목표에 부합하는 혁신적인 임대 솔루션에 대한 기회를 창출하고 있습니다.
아시아-태평양 : 신흥 경제국의 빠른 성장
아시아-태평양 지역은 현재 전 세계 점유율의 15.0%를 차지하며 석유 장비 임대 서비스 시장에서 급증하고 있습니다. 이 성장은 특히 중국과 인도와 같은 국가에서 에너지 수요 증가에 의해 촉진되고 있으며, 이들 국가의 빠른 산업화와 도시화가 탐사 활동을 촉진하고 있습니다. 또한, 에너지 안보를 강화하기 위한 정부의 지원 정책이 석유 필드 서비스에 대한 투자를 촉진하고 있습니다. 이 지역의 주요 기업으로는 Baker Hughes 및 National Oilwell Varco와 같은 대기업들이 있으며, 이들은 증가하는 수요를 충족하기 위해 운영을 확장하고 있습니다. 경쟁 환경은 진화하고 있으며, 현지 기업들도 시장에 진입하여 서비스 제공을 향상시키고 있습니다. 이 지역이 석유 및 가스 인프라를 계속 개발함에 따라, 임대 서비스 시장은 국내 및 국제 투자의 증가에 힘입어 상당한 성장이 예상됩니다.
중동 및 아프리카 : 자원 풍부한 시장 역학
중동 및 아프리카 지역은 7.18%의 시장 점유율을 보유하고 있으며, 풍부한 천연 자원과 석유 장비 임대 서비스에 대한 수요 증가로 특징지어집니다. 이 지역의 성장은 주로 지속적인 탐사 활동과 효율적인 자원 관리의 필요성에 의해 주도되고 있습니다. 외국 투자를 유치하기 위한 규제 프레임워크가 발전하고 있으며, 이는 임대 서비스 시장의 환경을 더욱 향상시키고 있습니다. 사우디아라비아 및 남아프리카와 같은 주요 국가는 이 시장에서 중요한 역할을 하며, Superior Energy Services 및 Cameron International과 같은 주요 기업들이 강력한 존재감을 확립하고 있습니다. 경쟁 환경은 서비스 제공 최적화를 목표로 하는 협력 및 파트너십으로 특징지어집니다. 이 지역이 석유 및 가스 부문에 대한 투자를 계속함에 따라, 임대 서비스에 대한 수요는 국내 및 국제 기업 모두에 의해 증가할 것으로 예상됩니다.