Nitric Acid Market (2025 - 2035)

질산 시장 조사 보고서 - 2032년까지 세계 예측
ID: MRFR/CnM/1626-CR 128 Pages Chitranshi Jaiswal Last Updated: September 15, 2026
Nitric Acid Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)3.45%
2025 Market Size73.12 Million Tons
2035 Market Size102.68 Million Tons
Key Players
Yara International
BASF SE
CF Industries
Eurochem Group
OCI N.V.
LSB Industries
Opportunities
  • Green Ammonia-Fed Acid Plants
  • Technical Ammonium Nitrate for Critical-Mineral Mining
  • Electronics-Grade Specialty Acids

Nitric Acid Market Summary

질산 시장은 2025년 약 7312만 톤에 도달할 것으로 예상되며, 2026년 7548만 톤에서 2035년까지 1억 268만 톤으로 성장할 것으로 예상되며, 예측 기간 동안 연평균 성장률(CAGR)은 3.45%에 이를 것으로 보입니다. 이러한 확장은 두 가지 수렴하는 힘에 의해 뒷받침됩니다: 남아시아 및 동남아시아의 식량 안전 의무에 의해 촉진된 전 세계 비료 소비 증가와 유럽연합의 탄소 국경 조정 메커니즘(CBAM)으로, 이는 EU 국경 내 저탄소 질산암모늄 생산 시설로 자본을 재배치하고 있습니다 [2]. 이 두 가지 촉매는 질산 시장의 볼륨 궤적과 지리적 투자 믹스를 재편하고 있습니다.

생산 기술은 세대마다 변화합니다. 1980년대에 건설된 많은 구형 단압 오스트발드 시설은 질소 산화물 배출을 최대 90% 줄이고 에너지 회수를 개선하는 이중 압력 및 중압 설계로 대체되고 있습니다. 유럽연합 집행위원회의 산업 배출 지침 수정안(2024)은 모든 신규 산 공장이 2028년까지 최상의 가용 기술(BAT) 기준을 충족하도록 요구하며, 이는 대륙 전역에서 약 42억 유로의 총 리트로핏 및 그린필드 투자를 촉진하고 있습니다 [3]. 동시에, 신규 건설 공장은 질소 산화물 분해 기반의 촉매 저감 기술을 점점 더 많이 채택하고 있으며, 이는 생산되는 각 톤의 산의 탄소 집약도를 줄이고 있습니다.

아시아-태평양 지역은 질산 시장을 지배하며, 전 세계 볼륨의 63% 이상을 차지하는 주요 소비 지역입니다. 이 지역은 또한 가장 빠르게 성장하고 있으며, 2035년까지 3.49%의 CAGR로 성장할 것으로 예상되며, 이는 인도의 요소 보조금 확대와 중국의 석탄 기반에서 천연가스 기반 암모니아 원료로의 지속적인 전환에 의해 지원됩니다. 유럽은 약 19%의 점유율로 두 번째로 큰 시장이며, 그 뒤를 북미가 따릅니다. 탈탄소화 규제가 강화되고 농업 화학 성분에 대한 수요가 증가함에 따라, 저비용 원료 가용성을 보장하거나 확인된 저탄소 인증을 보유한 생산자에게 경쟁이 점점 더 유리해질 것입니다.

주요 보고서 요약

• 농도별

  • 약한 질산은 2025년 전 세계 질산 시장 볼륨 점유율의 62%를 차지하며, 이는 비료 화학물질 혼합 작업에서의 고착된 수요를 반영합니다.
  • 농축 질산은 2035년까지 3.92%의 CAGR로 성장할 것으로 예상되며, 이는 폴리아미드 6,6 및 산업 산화제 응용의 증가에 의해 촉진됩니다.
  • 연기 및 적색 연기 등급은 총 볼륨의 4% 미만을 차지하지만, 항공우주 및 폭발물 제조 화학물질의 중요한 요구를 충족합니다.

• 최종 사용자 산업별

  • 비료는 2025년 질산 시장에서 74%의 수익 점유율로 지배적이며, 이는 칼슘 질산암모늄 (CAN) 혼합을 위한 질산암모늄 생산에 기반합니다.
  • 폭발물은 아시아-태평양 및 라틴 아메리카 전역의 광업 확장에 의해 촉진되어 4.25%의 CAGR로 가장 빠른 세그먼트 성장을 기록했습니다.
  • 화학 제조는 2025년에 38억 달러를 차지하며, 무기산 화합물 및 금속 처리 화학물질이 특수 수요를 주도하고 있습니다.

• 지역별

  • 아시아-태평양 지역은 2025년 질산 시장 규모의 63%를 차지하며, 2035년까지 성장을 이끌고 있습니다.
  • 유럽은 CBAM에 의해 주도되는 국내 생산 변화에 의해 2.91%의 CAGR로 성장하고 있습니다.
  • 북미는 2025년 전 세계 볼륨의 약 12%를 기여했습니다.

시장 규모 및 예측 (2021–2035)

MRFR의 시장 규모는 42개국의 하향식 생산 능력 감사와 무역 흐름 데이터베이스(UN Comtrade, ITC TradeMap)에 맞춰 조정된 상향식 수요 모델링을 통합하며, 85명 이상의 산업 참여자와의 1차 인터뷰를 통해 검증됩니다. 역사적 볼륨(2021–2024)은 발표된 공장 수준의 생산 데이터를 기반으로 하며; 예측 볼륨(2026–2035)은 비료 화학물질, 폭발물 제조 화학물질 및 화학 처리 산의 최종 용도에 대한 회귀 조정된 수요 탄력성을 적용합니다.
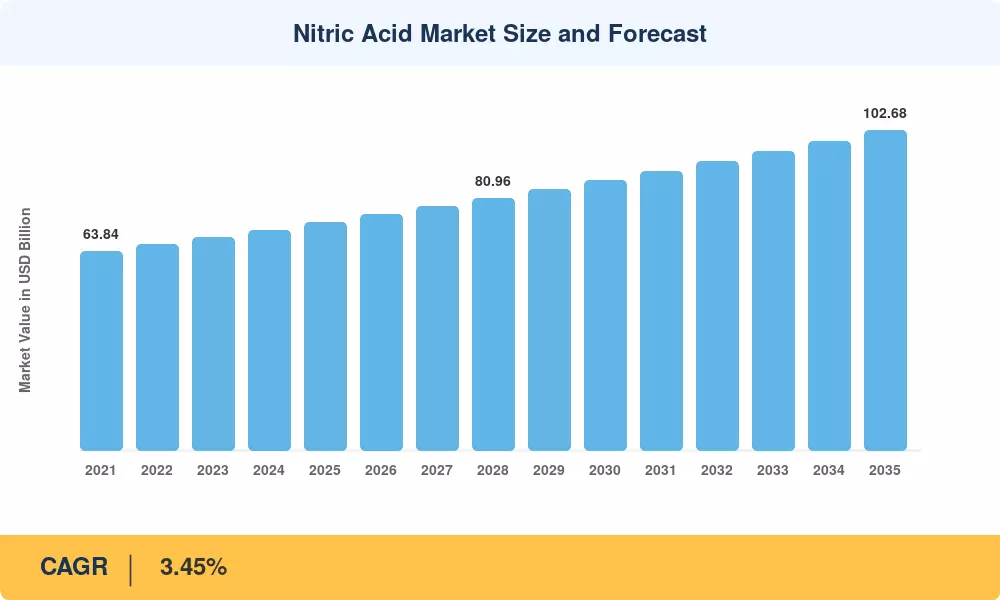
질산 시장 규모 및 예측
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

운전사 영향 분석

운전사 ~% CAGR에 대한 영향 지리적 관련성 영향 타임라인 참조
세계 식량 안전 의무 및 비료 보조금 +0.85% 아시아-태평양, 남미 단기 (≤2년) [4]
CBAM 및 저탄소 생산 인센티브 +0.55% 유럽 중기 (2–4년) [2]
광업 부문 확장 (금, 구리, 리튬) +0.50% 아시아-태평양, 남미 중기 (2–4년) [10]
자동차 경량화를 위한 폴리아미드 6,6 수요 +0.40% 북미, 유럽 장기 (≥4년) [12]
인프라 자극 프로그램 (도로, 터널 발파) +0.35% 아시아-태평양, MEA 단기 (≤2년) [8]
BAT 준수 공장 현대화 자본 지출 +0.30% 유럽, 북미 중기 (2–4년) [3]
반도체 제작을 위한 전자급 산 +0.20% 아시아-태평양 장기 (≥4년) [12]

식량 안전 의무 및 비료 보조금

인도의 비료부는 2024–25 회계연도에 영양 보조금으로 1.64조 인도 루피를 처음으로 예산 편성했으며, 이후 연합 내각은 안정적인 국내 가격 유지를 위해 2,440억 인도 루피 이상으로 확대했습니다. 동시에 방글라데시와 동남아시아 전역의 정부 이니셔티브는 전통적인 요소 비료를 넘어 복합 NPK 혼합물에 대한 지원을 확대하고 있습니다. 이러한 정책 주도 수요 바닥은 농업 화학물질을 세계 질산 생산의 주요 볼륨 동력으로 확고히 자리잡게 합니다.

CBAM 및 탈탄소화 인센티브

유럽연합의 탄소 국경 조정 메커니즘(CBAM)은 2023년 10월의 초기 보고 단계에서 2026년 1월 수입 비료에 대한 탄소 비용 동등화로 성공적으로 전환되었습니다. 저탄소 암모니아 원료 또는 인증된 산화질소 저감 기술을 사용하는 유럽 화학 시설은 이러한 국경세로부터 자신을 보호합니다. 이 규제 프레임워크는 국제 무역 패턴을 탄소 집약적인 제조 지역에서 준수하는 지역 공급망으로 효과적으로 전환합니다.

광업 부문 확장

국제 구리 연구 그룹의 데이터는 주요 통로에서 새로운 채굴 이니셔티브의 물결에 의해 주도되는 세계 광산 생산의 지속적인 확장을 강조합니다. 호주, 칠레, 페루 및 인도네시아는 점진적인 산업 발파 수요를 위한 주요 지리적 클러스터로 남아 있습니다. 토목 공사와 현대적인 노천 채굴 작업은 발파 등급의 질산암모늄에 크게 의존하기 때문에, 광업 산업은 산 처리의 주요 비농업 성장 부문으로 자리잡고 있습니다.

폴리아미드 6,6를 통한 자동차 경량화

농축 질산은 아디픽산의 전구체로, 이는 폴리아미드 6,6로 이어지며, 이는 엔진룸 및 구조적 자동차 부품에 점점 더 선호되는 수지입니다. OEM 경량화 목표(2030년까지 15–20% 질량 감소)는 아디픽산 수요를 연간 약 4.5% 증가시키고 있으며, 농축 등급의 볼륨을 높이고 산업 산 화학물질 가치 사슬의 프리미엄 끝을 뒷받침하고 있습니다 [12].

제한 영향 분석

제한 영향 비율은 기준 CAGR에 대한 하방 압력을 반영하며, 비용 민감도 및 무역 중단 모델링에서 파생된 방향성 추정치입니다.

제한 ~% CAGR에 미치는 영향 지리적 관련성 영향 타임라인 참조
천연가스 가격 변동성 –0.45% 유럽, 남미 단기 (≤2년) [5]
환경 허가 및 배출 한도 –0.30% 유럽, 북미 중기 (2–4년) [3]
암모니아 원료 공급 집중도 –0.25% 전 세계 장기 (≥4년) [13]
나노 요소 및 생물 자극제에 의한 대체 위험 –0.20% 아시아-태평양 중기 (2–4년) [9]
전구체 화학물질에 대한 지정학적 무역 제한 –0.15% 유럽, 아시아-태평양 단기 (≤2년) [14]

천연가스 가격 변동성

암모니아는 오스트발트 공정의 기초 화학 원료로 남아 있습니다. 천연가스가 합성 오버헤드의 압도적인 대부분을 차지하기 때문에, 지역 에너지 가격 충격은 제조 마진에 직접적인 영향을 미칩니다. 유럽 TTF 기준 가격의 극단적인 역사적 변동성은 이러한 취약성을 강조합니다. 따라서 미국 걸프 코스트와 중동에 위치한 제조 단지는 헤지되지 않은 현물 시장 에너지 투입에 의존하는 기업들에 비해 영구적인 구조적 비용 우위를 유지합니다.

환경 허가 및 배출 한도

유럽연합의 산업 배출 지침 및 미국 환경 보호청의 신규 원천 성능 기준에 따른 진화하는 환경 규정은 산업 배출에 엄격한 한계를 부과합니다. 현대의 2차 또는 3차 촉매 저감 시스템을 체계적으로 통합할 수 없는 구형 처리 장치는 강한 규제 압력에 직면합니다. 이러한 국제 공기 질 규칙에 대한 엄격하고 지속적인 업데이트는 전 세계적으로 리트로핏되지 않은 화학 제조 자산의 구조적 단계적 축소를 가속화하고 있습니다.

나노 요소에 의한 대체 위험

인도 농민 비료 협동조합은 액체 나노 요소를 공식적으로 상용화하여 전통적인 고체 질소 투입물에 대한 효율적인 엽면 대안으로 글로벌 농업 공급망에 도입했습니다. 정부의 이니셔티브는 영양소 사용 효율성을 최적화하고 원자재 수입 의존도를 줄이기 위해 대체 비료 사용을 적극적으로 장려합니다. 이러한 농업 적용 방법의 구조적 변화는 국내 소비 습관을 변화시키고, 궁극적으로 시간이 지남에 따라 기준 하류 산업 질산염 수요를 수정합니다.

Nitric Acid Market Opportunities

녹색 암모니아 기반 산 공장

국제 재생 가능 에너지 기관의 평가에 따르면, 지역화된 녹색 암모니아 생산 비용은 주로 지역 전해조 용량의 확장과 저비용 재생 가능 전력 접근에 의존합니다. 주요 재생 가능 에너지 인프라 코리도르와 함께 위치한 질산 제조 시설—특히 중동, 남미 및 호주의 일부 지역 내—는 전략적으로 자리 잡고 있습니다. 이러한 지리적 정렬은 생산자들이 진화하는 국경 간 탄소 국경 조정 메커니즘을 준수할 수 있는 저탄소 비료 화학 물질을 제조할 수 있게 합니다.

중요 광물 채굴을 위한 기술 암모늄 질산염

국제 에너지 기구의 종합적인 평가에 따르면, 전 세계 탈탄소화 정책이 리튬 및 구리를 포함한 중요한 전환 재료에 대한 수요를 가속화하고 있습니다. 현대의 노천 채굴 작업 및 인프라 개발은 과잉 토사를 제거하기 위해 상당한 양의 폭발물 등급 재료를 필요로 합니다. 이러한 전 세계적인 중요한 광물 채굴 활동의 지속적인 확장은 폭발성 화학 화합물 제조업체에 대한 주요한 장기 산업적 끌어당김 요소로 작용합니다.

전자기기 등급 특수 산

전 세계 반도체 제조 시설은 실리콘 웨이퍼 세척 및 정밀 금속 에칭 공정에 필수적인 화학 물질로서 초고순도 질산 제형을 사용합니다. 국내 마이크로칩 제조 인프라에 대한 지속적인 국제 투자는 전 세계적으로 첨단 기술 제조 센터의 물리적 발자국을 계속 확장하고 있습니다. 이 인프라 확장은 산업 처리 산 가치 사슬 내에서 특수 화학 정화에 대한 탄력적이고 고부가가치 수요 세그먼트를 창출합니다.

신흥 시장 용량 확장

사하라 이남 아프리카와 동남아시아는 질산 요구량의 80% 이상을 수입하고 있어 최종 사용자들이 운송 비용 변동성과 공급 중단에 노출되고 있습니다 [14]. 나이지리아, 탄자니아 및 베트남에서의 국내 공장 건설은 다자간 개발 금융 지원을 받아 이 수입 의존성 격차를 해소하고 농업 화학 성분에 대한 빠르게 성장하는 지역 수요를 활용할 수 있습니다.

Nitric Acid Market Future Outlook

탈탄소화 및 녹색 암모니아 통합

국제 재생 가능 에너지 기관의 평가에 따르면, 전 세계의 녹색 암모니아 용량 확장은 지역 전해조 배열의 확장과 저비용 재생 가능 전력 접근에 근본적으로 의존하고 있습니다. 녹색 암모니아 원료를 적극적으로 통합하는 질산 생산 자산은 새로운 국제 국경 간 탄소 비용 평준화 프레임워크와 일치합니다. 이 규제 정렬은 시장을 전통적인 탄소 집약적 흐름과 환경 규제상의 이점을 누릴 수 있는 검증된 저탄소 대안으로 나눕니다.

AI 기반 프로세스 최적화

디지털 트윈 및 고급 자동화 제어의 배치는 화학 제조 시설이 오스트발트 공정 내에서 내부 촉매 조건을 지속적으로 모니터링하고 조정할 수 있게 합니다. 이러한 실시간 산업 소프트웨어 솔루션은 내부 온도 분포 패턴을 최적화하고 질소 산화물 변환 루프를 모니터링하는 데 도움을 줍니다. 자동화된 프로세스 매개변수를 정제함으로써 화학 공장은 운영 변동성과 배출 강도를 줄이면서 장기 생산 기간 동안 원자재 화학 원료 활용을 극대화합니다.

전기화 슈퍼사이클 및 주요 광물의 끌어올림

국제 에너지 기구의 주요 광물 문서는 전 세계의 청정 에너지 전환이 구리, 리튬, 니켈 및 희토류 원소의 추출을 확장하기 위해 대규모의 지속적인 자본 투자를 필요로 한다고 강조합니다. 이러한 주요 현대 개방형 광산 작업을 개발하려면 깊은 덮개를 안전하게 이동하기 위한 상당한 양의 산업 폭파제가 필요합니다. 이 구조적 광물 확장은 산업 질산염 가공 화학 물질에 대한 주요한 장기 비농업 볼륨 동력으로 작용합니다.

지역 시장 점유율 분석

지역 주요 지표 주요 투자 테마
아시아-태평양 63% 시장 점유율 (2025) 비료 보조금; 광산 등급의 질산암모늄 생산; 새로운 가스 기반 용량
유럽 3.49% CAGR (2026–2035) CBAM 준수; BAT 개조; 저탄소 CAN 생산
북미 12% 시장 점유율 (2025) 셰일가스 비용 우위; 폴리아미드 원료; 금속 처리 화학물질
남미 2.85% CAGR (2026–2035) 광산 기반 폭발물 수요; 농업 확장
중동 및 아프리카 19억 달러 (2025) 원료 우위의 그린필드 공장; 수입 대체
총계 7312만 톤 (2025)

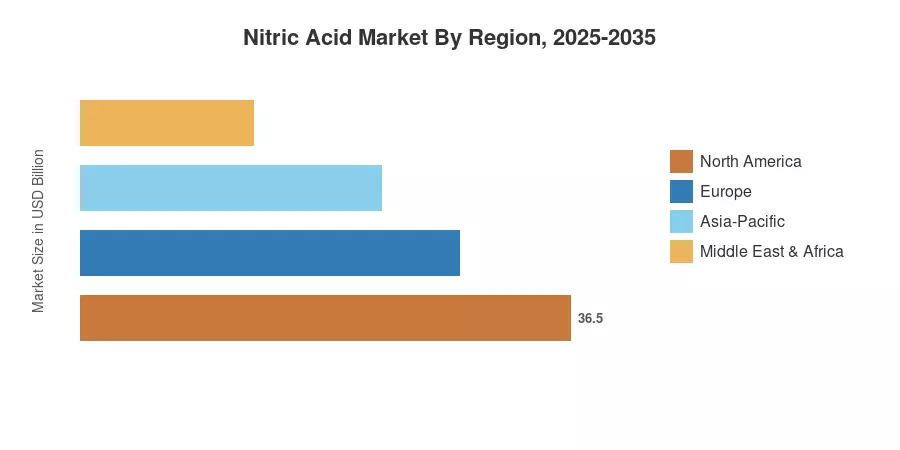
질산 시장은 아시아-태평양과 유럽이 전 세계 생산 및 소비의 80% 이상을 차지하는 고도로 집중된 지역 구조를 보여줍니다. 지역 역학은 원료 경제학, 탄소 가격 책정 메커니즘 및 농업 정책 프레임워크에 의해 점점 더 형성되고 있습니다.

북미

국가 주요 지표 주요 동인
미국 지역 볼륨의 78% 셰일가스 원료 우위; 아디픽산 및 화학 가공산 수요
캐나다 2.95% CAGR 오일 샌드 및 칼륨 광산 작업을 위한 광산 등급 AN
멕시코 4억 달러 수입 의존; 증가하는 비료 화학물질 소비

미국은 헨리 허브 천연가스의 혜택을 받아 유럽의 도착 비용의 약 3분의 1로, 걸프 코스트 산산 생산자에게 지속적인 마진 완충을 제공합니다. LSB Industries와 El Dorado Chemical은 농업 화학 성분과 산업 산화제를 하류 고객에게 공급하는 통합 암모니아-산 복합체를 운영합니다. 캐나다의 사스카추완 주의 칼륨 광산 부문은 기술 등급의 질산암모늄을 안정적으로 소비합니다. 동시에 멕시코의 수입 의존은 질산 시장 내에서 국경 간 공급 파트너십의 기회를 창출합니다.

유럽

국가 주요 지표 주요 동인
독일 지역 점유율의 22% BASF/Yara 아디픽산 통합; BAT 준수 투자
영국 2.78% CAGR 제약 중간체를 위한 특수 산 제품
프랑스 11억 달러 원자력 기반의 저탄소 암모니아 원료 우위
이탈리아 3.05% CAGR 터널 및 인프라 건설을 위한 폭발물
스페인 지역 점유율의 8% 지중해 농업을 위한 CAN 혼합
북유럽 국가들 2.65% CAGR Yara의 저배출 플래그십 공장
러시아 지역 볼륨의 18% 저비용 가스; 수출 지향 용량
유럽 나머지 지역 9억 달러 폴란드, 체코 공장 확장

유럽의 산 산업은 배출 감소에 40억 유로 이상을 투자하는 서부 생산자와 비용 경쟁력을 우선시하는 동부/러시아 시설 간에 이분화되고 있습니다. CBAM은 이러한 분기를 가속화하고 있습니다: 2026년부터 수입된 CAN과 AN은 탄소 비용 조정에 직면하여 고배출 공급자를 효과적으로 가격에서 제외하여 질산 시장 내의 무역 흐름을 재편성합니다.

아시아-태평양

국가 주요 지표 주요 동인
중국 지역 볼륨의 42% 석탄에서 가스로의 원료 전환; CAN 및 AN 수출 성장
인도 4.15% CAGR 비료 보조금 확대; 구자라트의 신규 산 공장
일본 13억 달러 전자기기 등급의 특수 산 제품; 금속 처리 화학물질
한국 3.28% CAGR 반도체 팹의 초고순도 산 수요
ASEAN 3.95% CAGR 인도네시아 광산; 베트남 농업 화학 성분
아시아-태평양 나머지 지역 7억 달러 방글라데시와 파키스탄의 비료 등급 수요

아시아-태평양의 질산 시장 지배력은 세계 최대의 비료 소비자이자 가장 활발한 광산 투자 목적지로서의 이중 역할에서 비롯됩니다. 중국은 매년 2500만 톤 이상의 질산을 생산합니다. 그러나 석탄 기반 암모니아 공장에 대한 환경 단속은 산둥과 내몽골의 가스 공급 통합 복합체로의 통합을 강요하고 있습니다.

남미

국가 주요 지표 주요 동인
브라질 지역 점유율의 58% 콩/옥수수 비료 수요; 광산 폭발물
아르헨티나 2.70% CAGR 후후이와 살타 주의 리튬 광산
남미 나머지 지역 3억 달러 칠레와 페루의 구리 광산 폭발물 AN 수요

브라질의 농업 부문 — 세계 최대의 콩 수출국 — 은 질산염 기반 비료 화학물질에 대한 안정적인 수요를 뒷받침하며, 아르헨티나의 신흥 리튬 삼각형 광산 작업은 질산 시장 전반에 걸쳐 폭발성 제조 화학물질 소비를 증가시키고 있습니다.

중동 및 아프리카

국가 주요 지표 주요 동인
사우디아라비아 지역 점유율의 35% 원료 우위의 암모니아; 마아덴 통합
UAE 3.35% CAGR 산업 다각화; 화학 가공산
남아프리카 5억 달러 금 및 백금 작업을 위한 광산 등급 AN
이집트 3.15% CAGR 나일 델타 농업을 위한 비료 수요
MEA 나머지 지역 3억 달러 사하라 이남 수입 대체 기회

사우디아라비아와 UAE는 2달러/MMBtu 이하의 가스 가격을 활용하여 암모니아 및 하류 무기산 화합물을 세계적으로 경쟁력 있는 비용으로 생산합니다. 남아프리카의 광산 부문은 지역에서 폭발 등급의 질산암모늄을 가장 많이 소비하는 단일 소비자입니다. 동시에 이집트의 질산 수요는 뉴 델타 회랑을 따라 정부 지원 농업 복구 프로젝트와 직접적으로 연결되어 있습니다.

질산 시장 지역별, 2025-2035

Nitric Acid Market Segmentation

농도별

세그먼트 주요 지표 주요 수요 동인
약한 질산 62% 볼륨 점유율 (2025) 비료 등급 AN 및 CAN 혼합
농축 질산 3.92% CAGR (2026–2035) 폴리아미드 6,6용 아디픽산; 산업 산화제
연무/적색 연무 질산 USD 0.6억 (2025) 항공우주 추진제; 특수 방위 응용

약한 질산 — 일반적으로 50–65% 농도 —은 질산 시장의 볼륨 기반을 유지하고 있습니다. 전 세계 생산의 거의 3분의 2가 비료 화학물질 및 폭발물 응용을 위한 질산암모늄 생산에 직접 사용되기 때문입니다. 생산 경제학은 약산을 선호합니다: 단일 압력 공장은 설치된 톤당 자본 비용이 낮고, 하류 CAN 및 AN 과립화 공정은 희석산 공급에 최적화되어 있습니다.

농축 질산(65% 이상, 최대 98%)은 자동차 OEM이 폴리아미드 6,6 채택을 통해 경량화를 추구하는 아디픽산 수요에 의해 추진되는 더 빠르게 움직이는 세그먼트입니다. 화학 가공 산의 응용 — TDI 생산을 위한 톨루엔의 질화 및 유기 합성 중간체 포함 —은 농축 등급의 볼륨 성장을 더욱 지원합니다. 이 세그먼트는 반도체 및 제약 최종 용도를 위한 순도 사양이 강화됨에 따라 특수 산 제품 투자도 점점 더 끌어모으고 있습니다.

최종 사용자 산업별

세그먼트 주요 지표 주요 수요 동인
비료 74% 수익 점유율 (2025) 정부 보조금 프로그램; 농업 화학 성분을 위한 CAN 및 AN 혼합
화학 제조 3.55% CAGR (2026–2035) 아디픽산, TDI, 니트로벤젠 생산
폭발물 4.25% CAGR (2026–2035) 광업 확장; 인프라 터널링
항공우주 USD 0.4억 (2025) 추진제 등급 산화제; 방위 조달
잉크/안료/염료 2.80% CAGR (2026–2035) 유기 안료 질화; 포장 잉크 수요
기타 최종 사용자 산업 USD 0.8억 (2025) 금속 처리 화학물질; 전자기기 청소

비료는 모든 주요 지역에서 질산 시장의 중심을 차지하고 있습니다. 질산암모늄 생산 및 칼슘 질산암모늄 혼합은 전 세계 약산 생산의 대부분을 소비하며, 수요 경향은 인구 성장, 단백질 집약적 농업으로의 식단 변화 및 정부 보조금 프레임워크를 추적합니다. 인도, 중국, 브라질 및 인도네시아는 collectively 55% 이상의 비료 등급 산 소비를 주도합니다.

폭발물은 최종 사용자 세그먼트 중 가장 빠르게 성장하고 있으며, 광업 등급 질산암모늄 수요는 글로벌 전기화 슈퍼사이클과 함께 증가하고 있습니다. 노천 구리, 리튬 및 금 광산은 폭파 작업을 위해 연간 15,000–40,000톤의 AN을 필요로 하며, 2030년까지 허가된 광산 개발 파이프라인은 질산 시장 내 폭발물 제조 화학물질에 대한 지속적인 증가 수요를 지원합니다.

경쟁 벤치마킹

질산 시장은 전 세계 볼륨에 대해 다섯 개 기업 집중 비율(CR5)이 약 35-42%로 중간 집중도로 특징지어집니다. 허핀달-허쉬만 지수(HHI)는 800에서 1,200 사이로, 지역 및 단일 공장 운영자와 통합된 국제 화학 기업의 분산된 꼬리를 나타냅니다. 경쟁은 원자재 접근, 최종 고객에 대한 물류 및 저탄소 생산을 위한 점점 더 검증 가능한 자격 증명에 관한 것입니다.

회사 추정 수익 점유율 범위 주요 제품 전략적 포지셔닝
야라 인터내셔널 ~8–11% 비료 등급 AN/CAN; 저탄소 산 생산 수직 통합; CBAM 준비된 유럽 용량
BASF SE ~6–9% 아디픽산용 농축산; 화학 가공 산 통합된 Verbund 모델; 폴리아미드 가치 사슬
CF 산업 ~5–8% 약산; 질산암모늄 생산 미국 셰일가스 비용 우위; 블루 암모니아 프로젝트
유로켐 그룹 ~4–7% 비료 화학물질; CAN 혼합 러시아 원자재 우위; 글로벌 유통
OCI N.V. ~3–6% 산업용 산 화학물질; 특수 등급 이중 분지(미국/유럽) 생산 발자국
LSB 산업 ~2–4% 광산용 AN; 산업 산화제 집중된 미국 생산자; 탄소 포집 통합
그루파 아조티 ~2–4% CAN; 비료 등급 산 중부 유럽 포지셔닝; EU 보조금 접근
디팍 비료 (DFPCL) ~2–3% 기술 AN; 광산 등급 화학물질 인도의 최대 민간 부문 질산 생산자
오스트켐 (DMCC) ~2–3% 벌크 산; 질산암모늄 생산 우크라이나 기반; CIS 시장 공급
사솔 리미티드 ~1–3% 폭발물 제조 화학물질; 광산 등급 AN 남아프리카 공화국 광업 부문 통합

최근 뉴스 및 개발

참발 비료 및 화학 주식회사 (2026): 2026년 6월, 이 회사는 라자스탄의 확장된 가데판 시설에서 약한 질산 생산을 공식적으로 시작하여 기술 암모늄 질산 프로젝트에 필요한 중요한 화학 중간 단계를 확립했습니다.

딥락 화학 기술 주식회사 (2025): 2025년 12월, 딥락 나이트라이트의 완전 자회사인 이 회사는 구자라트 난데사리의 새로운 515억 루피 질산 공장에서 상업 운영을 성공적으로 시작하여 내부 공급망 통합을 확보했습니다.

CF 산업 홀딩스, Inc. (2025): 2025년 10월, 이 회사는 베르디그리스 질산 복합체에 고급 온실가스 저감 시스템 설치를 완료하여 연간 600,000톤 이상의 탄소 동등 배출을 완화했습니다.

Nitric Acid Market Report Scope

매개변수 세부사항
시장 범위 농도, 최종 사용자 산업 및 지리에 따른 글로벌 질산 생산, 소비 및 무역
연구 기간 2021–2035
역사적 기간 2021–2024
기준 연도 2025
예측 기간 2026–2035
CAGR (2026–2035) 3.45%
시장 규모 (2025) 7312만 톤
시장 규모 (2035) 1억 268만 톤
가장 빠르게 성장하는 세그먼트 폭발물 (최종 사용자 기준); 농축 질산 (농도 기준)
프로파일된 회사 10개 (Yara, BASF, CF Industries, Eurochem, OCI, LSB Industries, Grupa Azoty, DFPCL, Ostchem, Sasol)
평가 단위 부피 (백만 톤) 및 USD 백만

자주 묻는 질문

천연 가스 원료 가격이 질산 공장 출구 마진에 어떤 영향을 미칩니까?
암모니아는 산업 질산 제조를 위한 주요 화학 원료로 사용됩니다. 암모니아 생산 비용은 지역 천연 가스 가격과 밀접하게 연관되어 있기 때문에 에너지 기본 시장의 변동은 하류 산 제조의 변동 비용 구조를 직접적으로 결정합니다. 따라서 지속적인 에너지 가격 변동성은 장기적인 지수화 공급 보안 계약이 없는 무기산 생산자의 공장 출구 마진을 압축하거나 확장합니다.
전자기기용 산과 비료용 제품을 구별하는 순도 등급은 무엇입니까?
전자기기용 질산은 실리콘 웨이퍼 세척 및 마이크로칩 에칭 절차 중 재료 호환성을 보장하기 위해 특별한 부분-억 단위의 금속 불순물 한계를 요구합니다. 이 초고순도 등급을 달성하기 위해서는 전용 클린룸 증류탑, 특수 플루오로폴리머 저장 시스템 및 초순수 물 루프와의 통합이 필요합니다. 이러한 집중적인 정화 요구 사항은 고순도 전자 화학 물질과 표준 대량 농업 제품을 구별합니다.
CBAM은 국경 간 질산 무역 흐름에 어떤 영향을 미칩니까?
CBAM은 2026년부터 수입 질소 비료에 탄소 비용 추가 요금을 부과하여 고배출 생산자를 효과적으로 가격에서 배제합니다. 유럽 구매자들은 점점 더 국내에서 생산된 저탄소 CAN을 선호하고 있습니다.
오늘날 그린필드 약산 공장에 적용되는 자본 비용 기준은 무엇입니까?
그린필드 이중 압력 약 질산 제조 자산을 개발하려면 엔지니어링, 조달 및 건설 단계에 상당한 자본 할당이 필요합니다. 총 설치 비용은 사용 가능한 현장 유틸리티, 지역 물류 및 필요한 배출 저감 시스템에 따라 지역적으로 다릅니다. 선택적 촉매 환원 장치 및 고급 온실가스 분해 시스템을 통합하는 것은 현대 자산 설계 비용의 주요 원동력으로 남아 있습니다.
소비된 산 회수 시스템이 금속 가공 최종 사용자의 조달 패턴을 어떻게 변화시키고 있습니까?
폐쇄 루프 소비된 산 회수 시스템을 통합하면 금속 가공 및 스테인리스 스틸 피킹 시설이 폐기물 흐름을 처리하고 활성 화학 성분을 체계적으로 회수할 수 있습니다. 이러한 기술적 변화는 신선한 산 화학 조달을 위한 기본 볼륨 요구 사항을 낮춥니다. 산업 운영은 내부적으로 처리 솔루션을 재활용함으로써 폐기물 책임을 완화하고 시장 혼란에 대한 화학 입력 공급망을 안정화합니다.
저자
저자 Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
무료 샘플 다운로드

이 보고서의 무료 샘플을 받으려면 아래 양식을 작성하십시오

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















